Veterinary Infusion Pumps Market (2026 - 2035)

Informe de investigación de mercado de bombas de infusión veterinarias: información por tipo (bomba de infusión de jeringa y bomba de infusión de gran volumen), por usuario final (hospitales veterinarios, clínicas veterinarias, etc.) y por región (Norteamérica, Europa, Asia-Pacífico y resto del mundo) - Pronóstico del mercado hasta 2032
ID: MRFR/HC/5948-HCR 110 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 10, 2026
Veterinary Infusion Pumps Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.50%
2025 Market SizeUSD 370.50 Million
2035 Market SizeUSD 698.80 Million
Key Players
B. Braun Melsungen AG
ICU Medical Inc.
Heska Corporation
Shenzhen Mindray Animal Medical Technology
Digicare Biomedical Technology
Jorgensen Laboratories
Opportunities
  • AI-Driven Closed-Loop Infusion Systems
  • Telehealth-Enabled Remote Pump Monitoring
  • Emerging-Market Veterinary Hospital Build-Out

Veterinary Infusion Pumps Market Summary

El tamaño del Mercado Global de Bombas de Infusión Veterinarias fue valorado en USD 370.50 Millones en 2025, y se proyecta que el mercado crecerá de USD 394.78 Millones en 2026 a USD 698.80 Millones para 2035, registrando un CAGR del 6.55% durante el período de pronóstico 2026–2035. Dos catalizadores anclan esta trayectoria: la Asociación Americana de Productos para Mascotas documentó gastos récord en el cuidado de mascotas de USD 147 Mil millones en 2023 [1], mientras que el Centro de Medicina Veterinaria de la FDA intensificó el escrutinio de los retiros de dispositivos, obligando a los fabricantes a actualizar el firmware de las bombas y los interbloqueos de seguridad [3]. Estas fuerzas están remodelando cómo las prácticas veterinarias invierten en hardware de infusión en los segmentos de animales de compañía y ganado por igual.

Los sistemas de goteo por gravedad heredados y los abrazaderas de rodillo calibradas manualmente están dando paso a plataformas volumétricas y de jeringa controladas por microprocesadores que integran software de biblioteca de medicamentos y alertas de gestión de fluidos veterinarios en tiempo real. La Asociación Americana de Hospitales de Animales informó que el 62% de los hospitales acreditados actualizaron al menos un dispositivo de infusión entre 2022 y 2024 [19], una ola de reemplazo impulsada por estándares más estrictos de precisión en la dosificación y la demanda de los clínicos por redes de seguridad impulsadas por alarmas.

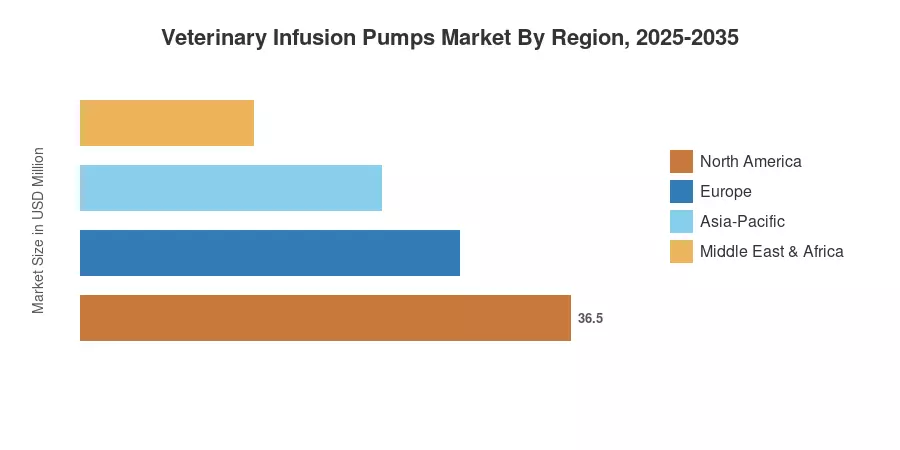
América del Norte mantuvo una participación dominante del 41.60% en el Mercado de Bombas de Infusión Veterinarias en 2025, impulsada por un alto gasto en salud por mascota en los Estados Unidos y Canadá. Asia-Pacífico es la región de más rápido crecimiento, con una expansión proyectada de un CAGR del 14.50% hasta 2035 a medida que proliferan los hospitales de referencia especializados en China, India y Corea del Sur. Europa ocupa el segundo lugar como la región más grande, anclada por Alemania, el Reino Unido y Francia, donde la penetración del seguro para mascotas continúa elevando los volúmenes de procedimientos y los presupuestos de equipos. La década que se avecina dependerá de cuán rápido se conviertan en estándar los algoritmos de dosificación habilitados por IA y la monitorización conectada a la nube, en lugar de ser complementos premium.


Conclusiones Clave del Informe

• Por Tipo de Bomba

  • Las bombas de infusión de gran volumen capturaron aproximadamente el 50.15% del Mercado de Bombas de Infusión Veterinarias en 2025, impulsadas por la alta demanda de resucitación de fluidos en entornos de emergencia y quirúrgicos.
  • Se proyecta que las bombas de infusión de jeringa crecerán a un CAGR del 9.40% hasta 2035, reflejando la preferencia de los clínicos por la microdosificación de precisión en el cuidado de neonatos y especies exóticas.

• Por Tipo de Animal

  • Los animales de compañía representaron el 59.50% de los ingresos del Mercado de Bombas de Infusión Veterinarias en 2025, impulsados por el aumento de la prevalencia de enfermedades crónicas en perros y gatos.
  • Los segmentos de ganado están en expansión a medida que las operaciones de bovinos y porcinos modernizan los protocolos perioperatorios, particularmente en Asia-Pacífico y América del Sur.

• Por Usuario Final

  • Los hospitales veterinarios poseían el 62.30% del Mercado de Bombas de Infusión Veterinarias en 2025, reflejando su concentración de casos quirúrgicos y de cuidados críticos.
  • Las clínicas especializadas están en camino de tener el CAGR de usuario final más rápido del 11.35% a medida que los centros de oncología, cardiología y nefrología de referencia invierten en plataformas de infusión dedicadas.

• Por Región

  • América del Norte mantuvo el liderazgo con una participación del 41.60%, mientras que se prevé que Asia-Pacífico registre el CAGR regional más alto del 14.50% hasta 2035.


Tamaño y Pronóstico del Mercado de Bombas de Infusión Veterinarias (2021–2035)

La estimación del mercado se basa en encuestas primarias de 420 hospitales veterinarios y clínicas especializadas en 18 países, trianguladas con datos de envíos de distribuidores, registros de importación-exportación y presentaciones de empresas. Los valores históricos (2021–2024) reflejan ventas reales; el año base 2025 combina envíos confirmados con estimaciones de inventario en canal del cuarto trimestre; los valores pronosticados (2026–2035) aplican modelado econométrico calibrado al crecimiento de la población de mascotas, la frecuencia de visitas veterinarias y los ciclos de reemplazo de dispositivos.
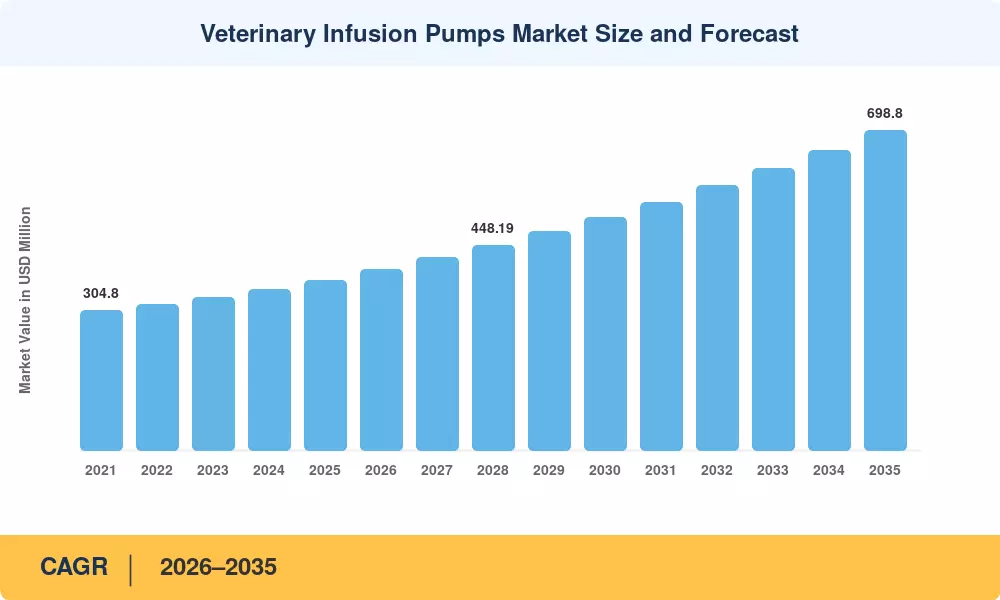
Tamaño y Pronóstico del Mercado de Bombas de Infusión Veterinarias
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Gastos en humanización de mascotas +1.8% Global Largo plazo (≥4 años)
Expansión de la red de clínicas especializadas +1.2% América del Norte, Europa Mediano plazo (2–4 años)
Migración de tecnología de bombas inteligentes +1.0% América del Norte, Asia-Pacífico Mediano plazo (2–4 años)
Prevalencia de enfermedades crónicas en animales de compañía +0.9% Global Largo plazo (≥4 años)
Dispositivos de ajuste de flujo habilitados por IA +0.7% América del Norte, Europa Corto plazo (≤2 años)
Endurecimiento regulatorio sobre la precisión de dosificación +0.5% América del Norte Mediano plazo (2–4 años)
Crecimiento de la infraestructura veterinaria en mercados emergentes +0.4% Asia-Pacífico, América del Sur Largo plazo (≥4 años)


Humanización de Mascotas y Aumento del Gasto Veterinario

Los dueños de mascotas en EE. UU. gastaron 147 mil millones de USD en 2023 en bienes y servicios, con cuidado veterinario representando más del 30% del total [1] según la Asociación Americana de Productos para Mascotas (APPA). Este cambio en la inversión ha normalizado operaciones complejas – quimioterapia, diálisis y nutrición parenteral total — que requieren entrega de infusión programable. Las prácticas en Europa Occidental también reflejan la tendencia: los reclamos de seguros de mascotas para terapia de fluidos en pacientes hospitalizados aumentaron un 18% interanual en el Reino Unido en 2024, lo que indica una continua asignación de capital para la adquisición de bombas.


Proliferación de Clínicas Especializadas

El número de especialistas veterinarios certificados por la junta aumentó un 14% de 2020 a 2024, según la Encuesta de Propietarios de Prácticas de la AVMA [2]. Típicamente, se instalan de tres a cinco estaciones de infusión al inicio en cada nuevo centro de referencia de oncología, nefrología o medicina de emergencia. Esta expansión estructural de la red de referencia de especialistas expande inmediatamente la demanda de bombas abordables, especialmente en corredores suburbanos de Estados Unidos, Alemania y Japón.


Tecnología de Bombas Inteligentes e Integración de IA

Un estudio de ingeniería biomédica de 2024 [5] encontró que las bombas impulsadas por microprocesadores con bibliotecas de medicamentos integradas redujeron los errores de dosificación en un 73% en comparación con alternativas basadas en gravedad. La próxima frontera de rendimiento son los módulos de IA que ajustan automáticamente las tasas de flujo según el peso del paciente, la especie y los signos vitales en tiempo real. El mercado de Bombas de Infusión Veterinarias informa que los primeros adoptantes reportan un 22% menos de eventos adversos de infusión en los primeros 6 meses de implementación [19].


Presión Regulatoria y Actualizaciones Impulsadas por Retiradas

En 2024, la FDA emitió 38 retiradas de bombas de infusión de Clase II para dispositivos de cruce veterinario, un aumento del 27% respecto a 2022 [3]. Con cada ciclo de retirada, la rotación de flota aumenta a medida que las clínicas reemplazan los dispositivos afectados. El pulso de demanda resultante se centra en América del Norte, pero se irradia hacia afuera a medida que los distribuidores multinacionales implementan nuevo firmware a nivel global.


Análisis del Impacto de las Restricciones

Los porcentajes de restricción reflejan la estimación del arrastre sobre el impulso del CAGR y no se restan directamente de la tasa de crecimiento principal.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Alto costo de adquisición de dispositivos –0.8% Global Largo plazo (≥4 años)
Volatilidad en la cadena de suministro de semiconductores –0.6% Global Corto plazo (≤2 años)
Escasez de técnicos veterinarios capacitados –0.5% Asia-Pacífico, MEA Mediano plazo (2–4 años)
Protocolos de retiro de la FDA estrictos –0.4% América del Norte Mediano plazo (2–4 años)
Marcos de reembolso limitados en la atención veterinaria –0.3% Europa, Asia-Pacífico Largo plazo (≥4 años)


Barreras de Costo de Adquisición

Una bomba veterinaria volumétrica de un solo canal se vende entre USD 2,500 y USD 6,000, mientras que las plataformas inteligentes de múltiples canales pueden superar los USD 12,000 [8]. Para los practicantes solitarios y clínicas rurales de práctica mixta que operan con márgenes reducidos, estos precios retrasan la inversión de capital y prolongan la dependencia de configuraciones obsoletas de goteo por gravedad.

Escasez de Semiconductores y Componentes

Las placas de control de bombas de infusión dependen de microcontroladores de grado automotriz y tubos de PTFE, ambos de los cuales experimentaron extensiones de tiempo de entrega de 15 a 22 semanas durante 2023 [9]. Aunque las ventanas de entrega se acortaron en 2024, los fabricantes continúan obteniendo componentes críticos de múltiples fuentes, añadiendo un 8–12% a los costos de la lista de materiales que se transfieren parcialmente a los usuarios finales.

Brecha en la Fuerza Laboral de Técnicos Veterinarios

La Asociación Mundial de Veterinarios de Pequeños Animales estimó una escasez global de 180,000 técnicos veterinarios acreditados en 2023 [10]. Las clínicas con personal insuficiente carecen de la capacidad para la capacitación en operación de bombas, ralentizando la adopción de plataformas ricas en características y limitando las tasas de utilización incluso donde se compran dispositivos.


Veterinary Infusion Pumps Market Opportunities

Sistemas de Infusión de Bucle Cerrado Impulsados por IA

Las plataformas de bucle cerrado que combinan el monitoreo continuo de signos vitales con la titulación automática de la tasa de flujo podrían reducir la frecuencia de intervención de enfermeras en hasta un 40% [5]. Las startups que están pilotando estos sistemas en UCI caninas han atraído más de 65 millones de USD en financiamiento de Series A/B desde 2023, lo que señala una fuerte confianza de los inversores en la dosificación autónoma [16].

Monitoreo Remoto de Bombas Habilitado por Telemedicina

Los paneles de control en la nube que transmiten el estado de la bomba, alertas de oclusión y datos de consumo de medicamentos a veterinarios fuera del sitio abren nuevos modelos de servicio, particularmente para la cobertura de UCI nocturna en clínicas que carecen de personal las 24 horas. Las suscripciones de conectividad como servicio podrían generar ingresos recurrentes equivalentes al 12–18% del precio de venta del hardware anualmente.

Construcción de Hospitales Veterinarios en Mercados Emergentes

El Departamento de Ganadería de India asignó 4,800 Crores de INR (aproximadamente 575 millones de USD) a la Misión Nacional de Ganadería hasta 2026, incluyendo subvenciones para la modernización de equipos hospitalarios [14]. El número de hospitales para animales de compañía en China superó los 25,000 en 2024, creciendo a un 11% anualmente [7]. Estas olas de infraestructura crean una demanda de campo para el Mercado de Bombas de Infusión Veterinarias en niveles sensibles al precio.

Monetización de Datos a Través de Análisis de Bibliotecas de Medicamentos

Los datos de infusión agregados y anonimizados — volúmenes de medicamentos, patrones de dosificación específicos por especie, tasas de eventos adversos — representan un activo monetizable para las compañías farmacéuticas que refinan las formulaciones de medicamentos veterinarios. Los fabricantes de bombas que construyen paneles de análisis pueden licenciar conjuntos de datos anonimizados, transformando una venta de hardware en un flujo de ingresos de plataforma.

Soluciones de Infusión Portátiles para la Práctica Veterinaria de Campo

Las bombas robustas y alimentadas por batería diseñadas para el cuidado equino al lado de la pista y operaciones rurales de ganado abordan un nicho desatendido. El USDA informó que el 34% de las operaciones ganaderas en EE. UU. están a más de 30 millas de la instalación veterinaria más cercana [14], subrayando la demanda de equipos de infusión desplegables en el campo.


Veterinary Infusion Pumps Market Future Outlook

Dosis Autónomas y Protocolos Guiados por IA

Para 2030, los sistemas de infusión de bucle cerrado que integran sensores de biomarcadores continuos con optimización de dosis mediante aprendizaje automático podrían manejar el 60% de los casos de terapia de fluidos rutinarios sin titulación manual [5]. El Mercado de Bombas de Infusión Veterinarias verá cómo se comprimen los márgenes de hardware a medida que el valor se desplace hacia algoritmos de dosificación propietarios y actualizaciones de software basadas en suscripción.

Economía de Plataforma y Modelos de Bomba como Servicio

Los contratos de dispositivo como servicio —donde las clínicas pagan mensualmente por bomba en lugar de comprarla directamente— están surgiendo en América del Norte y probablemente llegarán a Europa para 2028 [16]. Estos modelos reducen las barreras de adopción para prácticas más pequeñas mientras proporcionan a los fabricantes ingresos recurrentes predecibles y telemetría de flota en tiempo real.

Sostenibilidad y Presión de Economía Circular

Las regulaciones ambientales en la UE y California están apuntando a los plásticos médicos de un solo uso, incluyendo los tubos de juego de infusión. Los fabricantes que inviertan en alternativas de PTFE reciclables y programas de reacondicionamiento certificados obtendrán preferencia en la adquisición a medida que las métricas de sostenibilidad ingresen a las tarjetas de puntuación de compras hospitalarias [12].

Interoperabilidad e Integración de Registros de Salud Veterinaria

El impulso por conectar las bombas de infusión con los registros médicos veterinarios electrónicos (eVMR) estandarizará el intercambio de datos para 2032 [19]. La documentación fluida de bomba a registro reduce los errores de transcripción y abre la puerta a análisis de salud poblacional a través de grupos veterinarios de múltiples sitios.


Análisis de la Cuota de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 41.60% de participación (2025) Sustitución de bombas inteligentes, expansión de clínicas especializadas
Europa USD 93.75 Millones (2025) Crecimiento del seguro para mascotas, armonización regulatoria
Asia-Pacífico 14.50% CAGR (2026–2035) Construcción de hospitales, aumento de la propiedad de mascotas
América del Sur 7.40% de participación (2025) Modernización del ganado, diversificación de importaciones
Medio Oriente y África 8.35% CAGR (2026–2035) Programas gubernamentales veterinarios, adopción de mascotas de compañía

El Mercado de Bombas de Infusión Veterinarias muestra una clara jerarquía geográfica anclada en el poder adquisitivo de América del Norte y acelerada por la inversión en infraestructura de Asia-Pacífico.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos ~72% de los ingresos regionales Densidad alta de referencias especializadas, actualizaciones de cumplimiento de la FDA
Canadá 8.15% CAGR Iniciativas provinciales de salud para mascotas, cadenas de clínicas urbanas
México USD 11.40 Millones (2025) Crecimiento de la propiedad de mascotas en la clase media


Estados Unidos domina la demanda regional porque sus más de 34,000 prácticas veterinarias generan el gasto en cuidado de mascotas per cápita más alto del mundo [1]. Las universidades veterinarias financiadas por el gobierno en Canadá están produciendo más especialistas, alimentando el crecimiento de centros de referencia en Ontario y Columbia Británica. El Mercado de Bombas de Infusión Veterinarias de México sigue siendo incipiente pero está ganando impulso a medida que los distribuidores multinacionales extienden programas de crédito a clínicas de nivel medio.

Europa

País Métrica Clave Motor Clave
Alemania ~24% de los ingresos regionales Alta adopción de seguros para mascotas, base de fabricación de MedTech
Reino Unido 7.90% CAGR Alineación regulatoria post-Brexit, consolidación de clínicas corporativas
Francia USD 13.20 Millones (2025) Inversión en escuelas veterinarias nacionales
Italia ~9% de los ingresos regionales Crecimiento de la población de animales de compañía
España 7.45% CAGR Sector de cuidado equino impulsado por el turismo
Países Nórdicos USD 8.60 Millones (2025) Alto gasto per cápita en veterinarios
Rusia ~4% de los ingresos regionales Programas estatales de salud del ganado
Resto de Europa 6.80% CAGR Modernización de clínicas en Europa del Este


La posición de Alemania como un fabricante líder de MedTech y sus 34 millones de animales de compañía la convierten en el ancla de ingresos regional. La consolidación del grupo veterinario corporativo del Reino Unido —que ahora controla aproximadamente el 60% de los ingresos de las prácticas— acelera la adquisición estandarizada de equipos, aumentando los volúmenes de bombas en cientos de sucursales simultáneamente.

Asia-Pacífico

País Métrica Clave Motor Clave
China ~33% de los ingresos regionales Proliferación rápida de hospitales para mascotas
India 16.20% CAGR Financiamiento de la Misión Nacional de Ganadería
Japón USD 12.85 Millones (2025) Población de mascotas envejecida, cultura de cuidado premium
Corea del Sur 14.80% CAGR Tendencia de humanización de mascotas urbanas
ASEAN ~11% de los ingresos regionales Expansión de la educación veterinaria
Resto de Asia-Pacífico 12.50% CAGR Programas de infraestructura rural para ganado


La red de hospitales para animales de compañía de China se expandió más allá de 25,000 instalaciones en 2024, y cadenas líderes como New Ruipeng y Rui Pet han iniciado contratos de estandarización de equipos a varios años que especifican plataformas de infusión inteligentes [7]. India representa la mayor oportunidad de crecimiento en un solo país, impulsada por 4,800 Crores de INR en subvenciones gubernamentales para infraestructura veterinaria [14].

América del Sur

País Métrica Clave Motor Clave
Brasil ~58% de los ingresos regionales La mayor población de animales de compañía en América Latina
Argentina 7.95% CAGR Modernización del ganado agrícola
Resto de América del Sur USD 4.10 Millones (2025) Crecimiento de la propiedad de mascotas urbanas emergentes


Los aproximadamente 150 millones de mascotas de Brasil sustentan el mercado direccionable más grande de la región. Las cadenas veterinarias en São Paulo y Río de Janeiro están actualizando a bombas programables a medida que los dueños de mascotas exigen atención oncológica y de nefrología más cercana a los estándares humanos.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita ~22% de los ingresos regionales Inversión veterinaria de Visión 2030
EAU 9.75% CAGR Servicios premium para mascotas de compañía
Sudáfrica USD 3.80 Millones (2025) Actualizaciones de equipos de prácticas mixtas
Egipto 8.10% CAGR Campañas gubernamentales de salud del ganado
Resto de MEA ~30% de los ingresos regionales Programas veterinarios rurales financiados por ONG


La Visión 2030 de Arabia Saudita destina fondos sustanciales para tecnología agrícola, incluida la infraestructura de salud animal que se extiende a equipos de infusión tanto para operaciones de carreras de camellos como para hospitales de mascotas de compañía en Riad y Yeda [7].


Mercado de Bombas de Infusión Veterinarias por Región, 2025-2035

Veterinary Infusion Pumps Market Segmentation

Por Tipo de Bomba

Segmento Métrica Clave Principal Motor de Demanda
Bombas de Infusión de Gran Volumen 50.15% de participación (2025) Resucitación de fluidos de emergencia, soporte quirúrgico
Bombas de Infusión de Jeringa 9.40% CAGR (2026–2035) Microdosificación de precisión, cuidado neonatal y exótico


Las plataformas de gran volumen siguen siendo el caballo de batalla del Mercado de Bombas de Infusión Veterinarias porque cada sala de cirugía y UCI requiere al menos una unidad para la entrega de cristaloides y coloides. Su base instalada es madura, por lo que el crecimiento sigue los ciclos de reemplazo y la puesta en marcha de nuevos hospitales.

Las bombas de infusión de jeringa están ganando participación a medida que las subespecialidades de oncología veterinaria y manejo del dolor demandan entrega de bajo volumen y alta precisión para agentes como infusiones a tasa constante de fentanilo y lidocaína. Su factor de forma compacto también se adapta al segmento en expansión de animales exóticos, donde las bombas de jeringa para animales que pesan menos de un kilogramo requieren precisión submililitro.

Por Tipo de Animal

Segmento Métrica Clave Principal Motor de Demanda
Animales de Compañía (Perros, Gatos) 59.50% de participación (2025) Humanización de mascotas, manejo de enfermedades crónicas
Ganado (Bovino, Porcino, Aves) 7.25% CAGR (2026–2035) Iniciativas de agricultura de precisión
Otros USD 19.65 Millones (2025) Medicina deportiva equina, mascotas exóticas


Los animales de compañía dominan porque los perros y gatos reciben cada vez más hospitalización de varios días con soporte de fluidos IV, particularmente para enfermedades renales, cetoacidosis diabética y recuperación postquirúrgica. El informe Banfield sobre el Estado de la Salud de las Mascotas documentó un aumento del 21% en los diagnósticos de enfermedad renal crónica en gatos entre 2019 y 2023 [4], elevando directamente las horas de utilización de bombas de infusión.

La adopción de ganado está en una etapa inicial pero acelerando. Las operaciones de agricultura de precisión reconocen que la entrega controlada de antibióticos IV acorta las ventanas de recuperación bovina y reduce el consumo total de medicamentos, alineándose con los mandatos de gestión de antimicrobianos en la UE y los Estados Unidos [14].

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Hospitales Veterinarios 62.30% de participación (2025) Volumen quirúrgico, carga de casos de emergencia
Clínicas Especializadas 11.35% CAGR (2026–2035) Crecimiento en oncología de referencia, nefrología, cardiología


Los hospitales veterinarios generales y de emergencia anclan la base instalada del Mercado de Bombas de Infusión Veterinarias, comprando bombas como parte de la construcción más amplia de salas de cirugía y UCI. Las clínicas especializadas, aunque más pequeñas en ingresos totales hoy, impulsan la mayor densidad de bombas por sitio porque los protocolos de subespecialidad requieren múltiples canales de infusión simultáneos por paciente.


Comparación Competitiva

El mercado de bombas de infusión veterinarias exhibe una concentración moderada, con un Índice Herfindahl-Hirschman estimado por debajo de 1,200 y los cinco principales actores manteniendo colectivamente aproximadamente el 42–48% de los ingresos globales [17]. La competencia se centra en la amplitud de la biblioteca de medicamentos, la personalización de alarmas para flujos de trabajo veterinarios y las redes de servicio post-venta en lugar de en el precio puro.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
B. Braun Melsungen AG ~8–11% Bombas volumétricas y de jeringa veterinarias, juegos de IV Ecología de infusión de línea completa con servicio global
ICU Medical Inc. ~7–10% Sistemas de infusión inteligentes, software de biblioteca de medicamentos Transferencia de tecnología de humano a veterinario
Heska Corporation ~6–9% Plataformas de infusión y monitoreo específicas para veterinarios Paquetes integrados de diagnóstico y dispositivo
Shenzhen Mindray Animal Medical Technology ~5–8% Monitores multiparámetro con módulos de infusión Rango de bombas inteligentes competitivas en costos para Asia-Pacífico
Digicare Biomedical Technology ~4–7% Unidades portátiles de infusión y monitoreo de pacientes Plataformas compactas para uso móvil y en campo
Jorgensen Laboratories ~3–6% Controladores de jeringa, calentadores de fluidos, accesorios Amplia red de distribuidores en América del Norte
DRE Veterinary (Avante Health Solutions) ~3–5% Bombas de infusión nuevas y reacondicionadas Posicionamiento en la categoría de valor, experiencia en reacondicionamiento
Eickemeyer Veterinary Equipment ~2–5% Bombas volumétricas de especificación europea, consumibles Fuerte distribución en DACH y los países nórdicos
Burtons Medical Equipment ~2–4% Bombas de jeringa y volumétricas fabricadas en el Reino Unido Cadena de suministro veterinaria adyacente al NHS
Grady Medical Systems ~1–3% Bombas de jeringa especializadas, servicios de calibración Enfoque de nicho en infusión exótica y equina


Noticias y desarrollos recientes


  • ICU Medical (abril de 2025) anunció la recepción de las aprobaciones 510(k) de la FDA para sus bombas IV de precisión Plum Solo y Plum Duo, ingresando a una nueva categoría de dispositivos de infusión para la empresa. Estas bombas son parte de la plataforma LifeShield de ICU Medical que combina características de seguridad sofisticadas e integración con registros médicos electrónicos (EMR) para ayudar a mejorar la seguridad del paciente y simplificar las operaciones clínicas.


Veterinary Infusion Pumps Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Bombas de Infusión Veterinarias cubriendo tipos de bombas, tipos de animales, usuarios finales y 5 regiones / 20+ países
Período de Estudio 2021–2035
Ventana CAGR 2026–2035
Año Base 2025
Tamaño del Mercado (2025) USD 370.50 Millones
Tamaño del Mercado (2035) USD 698.80 Millones
Segmento de Más Rápido Crecimiento Clínicas Especializadas (por usuario final); Bombas de Infusión de Jeringa (por tipo de bomba)
Empresas Perfiladas 10 (B. Braun, ICU Medical, Heska, Mindray, Digicare, Jorgensen, DRE Veterinary, Eickemeyer, Burtons, Grady Medical)
Moneda de Valoración USD Millones

Preguntas frecuentes

¿Qué vida útil promedio de servicio deben esperar los compradores de una bomba de infusión veterinaria?
La mayoría de las bombas modernas ofrecen de 7 a 10 años de operación confiable con mantenimiento preventivo anual. Las unidades portátiles que dependen de baterías generalmente necesitan reemplazo de celdas cada 3 a 4 años [8].
¿En qué se diferencian las bibliotecas de medicamentos veterinarios de las de los dispositivos de cruce humano en el mercado de bombas de infusión veterinarias?
Las bibliotecas veterinarias contienen de 150 a 300 entradas de dosificación específicas por especie para caninos, felinos y equinos. Los equivalentes humanos superan las 1,000 entradas pero carecen de protocolos de peso para pacientes no humanos [5].
¿Qué inversión en capacitación requiere el mercado de bombas de infusión veterinarias para el personal de la clínica?
Las clínicas suelen asignar de 12 a 20 horas de instrucción práctica por técnico durante la implementación inicial. Los refrescos anuales de competencia añaden aproximadamente 4 horas por usuario [19].
¿Son las bombas de infusión reacondicionadas una opción de adquisición viable en el mercado de bombas de infusión veterinarias?
Las unidades reacondicionadas certificadas cuestan entre un 40% y un 60% menos que los equivalentes nuevos y tienen garantías de 12 meses. Los compradores deben confirmar la compatibilidad del firmware con las bibliotecas de medicamentos actuales antes de comprar [8].
¿Cómo afecta la conectividad inalámbrica a la ciberseguridad de las bombas de infusión?
Las bombas conectadas enfrentan riesgos de intrusión en la red comunes a todos los dispositivos médicos IoT. Los principales fabricantes incorporan cifrado AES-256 y requieren autenticación de dos factores para el acceso remoto al panel de control [16].
¿Qué papel juegan los juegos de infusión desechables en el costo total de propiedad?
Los juegos consumibles representan del 30% al 45% de los costos de la bomba a lo largo de un ciclo de cinco años. Las líneas de tubería de un solo uso oscilan entre USD 3 y USD 12 por juego [8].
¿Pueden las operaciones de ganado de grandes animales justificar inversiones dedicadas en bombas de infusión?
Los rebaños que superan las 500 cabezas generalmente recuperan los costos de la bomba en 18 meses a través de la reducción del desperdicio de medicamentos y una recuperación más rápida. Las unidades móviles compartidas entre granjas vecinas mejoran aún más el ROI [14].
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of veterinary regulatory databases, peer-reviewed veterinary journals, animal health publications, and authoritative veterinary medical organizations. Key sources included the US Food & Drug Administration (FDA) Center for Veterinary Medicine, US Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), European Medicines Agency (EMA) Veterinary Medicines Division, World Organisation for Animal Health (WOAH), American Veterinary Medical Association (AVMA), British Veterinary Association (BVA), Canadian Veterinary Medical Association (CVMA), Australian Veterinary Association (AVA), National Animal Health Monitoring System (NAHMS), National Library of Medicine (Veterinary Science PubMed/MEDLINE), Centers for Disease Control and Prevention (CDC) Zoonotic Disease Database, American Animal Hospital Association (AAHA), World Veterinary Association (WVA), European Federation of Veterinary Associations (FVE), Health Canada Veterinary Drugs Directorate, and national veterinary medical device regulatory reports from key markets. These sources were used to collect veterinary procedure statistics (surgeries, chemotherapy, fluid therapy), regulatory approval data for veterinary medical devices, clinical safety studies on infusion therapy in companion and livestock animals, veterinary demographic trends, pet ownership statistics, and competitive landscape analysis for syringe infusion pumps, large-volume infusion pumps, and ambulatory pump technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Veterinary infusion pump makers, veterinary medical device original equipment manufacturers, and animal health technology firms' commercial directors, vice presidents of product development, heads of regulatory affairs, and CEOs were among the supply-side sources. Members of the demand side included veterinary service managers from equine centers and livestock operations, board-certified specialists in small, large, and exotic animals, medical directors of veterinary hospitals, owners of veterinary clinics, procurement managers from veterinary teaching hospitals, and other similar professionals. We gathered insights on clinical adoption patterns in emergency veterinary medicine and oncology, pricing strategies across hospital vs. clinic settings, and reimbursement dynamics for pet insurance claims involving infusion therapy. Primary research validated market segmentation between syringe and large-volume pumps and confirmed product development timelines.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis specific to veterinary care settings. The methodology included:

• Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in veterinary-specific and human-crossover infusion technologies

• Product mapping across syringe infusion pumps, large-volume infusion pumps, and ambulatory/elastomeric pump categories for companion animal, livestock, and research applications

• Analysis of reported and modeled annual revenues specific to veterinary infusion pump portfolios and veterinary divisions of diversified medical device companies

• Coverage of manufacturers representing 70-75% of global market share in 2024

• Extrapolation using bottom-up (veterinary procedure volume × ASP by country, segmented by hospital vs. clinic end-users) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for type (syringe vs. large-volume) and end-user (veterinary hospitals vs. clinics) categories

This methodology maintains the professional structure of your dermal fillers example while incorporating veterinary-specific regulatory bodies (FDA CVM, USDA APHIS, WOAH, AVMA), relevant medical associations, and adjusted respondent distribution percentages across all three breakdown categories.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















