Underwater Robotics Market (2026 – 2035)

Informe de investigación de mercado de robótica submarina: información por tipo (vehículos operados remotamente [ROV] y vehículos submarinos autónomos [AUV]), por categoría (ligeros/portátiles, pesados y extra grandes), por aplicación (búsqueda y salvamento, arqueología y exploración, topografía, inspección, seguridad, vigilancia, evaluación ambiental y otros), por capacidad de profundidad (menos de 1000 m, de 1000 a 5000 m y más de 5000 m), por usuario final (exploración comercial, defensa y seguridad, e investigación científica y académica) y por región (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y resto del mundo): pronóstico de la industria hasta 2032.
ID: MRFR/SEM/6136-CR 128 Pages Ankit Gupta, Shubham Munde Last Updated: September 15, 2026
Underwater Robotics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.1%
2025 Market SizeUSD 5.44 Billion
2035 Market SizeUSD 17.09 Billion
Key Players
Oceaneering International
Saab Seaeye
Teledyne Technologies
Kongsberg Maritime
Forum Energy Technologies
ECA Group
Opportunities
  • Resident Subsea Vehicle Systems
  • Offshore Wind O&M Robotics
  • Emerging Markets — India, Brazil, and the Middle East

Underwater Robotics Market Summary

El mercado de robótica submarina alcanzó un valor estimado de 5.440 millones de dólares en 2025 y se prevé que crezca de 6.100 millones de dólares en 2026 a 17.090 millones de dólares en 2035, registrando una tasa compuesta anual del 12,1% durante el período previsto (2026-2035). Dos fuerzas están impulsando esta expansión: primero, los gobiernos de todo el mundo están comprometiendo miles de millones paraenergía marinainfraestructura: solo el Departamento de Energía de EE. UU. asignó más de 3.500 millones de dólares a programas de exploración de minerales de aguas profundas y energía eólica marina entre 2023 y 2025.[1]. En segundo lugar, los activos submarinos de petróleo y gas envejecidos, muchos de los cuales ahora superan los 25 años de vida útil, requieren inspección y reparación continuas a profundidades a las que los buzos humanos no pueden llegar con seguridad, lo que canaliza la demanda hacia alternativas robóticas.

El mercado de la robótica submarina está atravesando un tremendo cambio tecnológico. Los sistemas atados heredados con control manual mediante joystick están siendo reemplazados por plataformas con sensores que integran imágenes acústicas, navegación inercial y computación de borde a bordo. La Agencia Internacional de Energía cree que los sistemas submarinos digitales y autónomos pueden reducir el coste de la inspección en alta mar entre un 30% y un 40% para 2030[2]. Los operadores están pasando de campañas de buceo programadas a un monitoreo robótico continuo, cambiando el paradigma económico en la industria de una implementación basada en proyectos a una administración de activos estilo suscripción.

Europa es el mayor contribuyente al mercado de robótica submarina, con aproximadamente el 34%, respaldado por las actividades de petróleo y gas del Mar del Norte y una creciente flota de energía eólica marina. Asia-Pacífico es la zona de más rápido desarrollo con una CAGR superior al promedio mundial, impulsada por los objetivos de China en la minería en aguas profundas y los crecientes programas de modernización de la marina de la India. América del Norte ocupa el segundo lugar con alrededor del 28%, impulsada por el gasto del Golfo de México y la Marina de los EE. UU. en vehículos submarinos no tripulados. La próxima década recompensará a las empresas que puedan cerrar la brecha entre la operación remota y la autonomía total en las duras condiciones submarinas.


Conclusiones clave del informe

• Por tipo de vehículo

  • Los vehículos operados remotamente (ROV) representan aproximadamente el 52% del mercado de robótica submarina en 2025, lo que refleja su papel establecido en la inspección de petróleo y gas, donde la supervisión humana en tiempo real sigue siendo obligatoria.
  • Los vehículos submarinos autónomos (AUV) son el segmento de vehículos de más rápido crecimiento, con una tasa compuesta anual del 14,8% hasta 2035, a medida que los usuarios científicos y de defensa exigen una capacidad de vigilancia persistente y sin ataduras.

• Por aplicación

  • La inspección y el mantenimiento de petróleo y gas representan la aplicación más importante, valorada en aproximadamente 1.850 millones de dólares en 2025.
  • Las aplicaciones de energía renovable marina están creciendo a una tasa compuesta anual del 15,2%, superando a los segmentos de energía tradicionales a medida que se triplican los objetivos mundiales de capacidad eólica marina.
  • El gasto en defensa y seguridad en robótica submarina alcanzó aproximadamente 1.050 millones de dólares en 2025, impulsado por programas de contramedidas contra minas y vigilancia portuaria.

• Por región

  • Europa lidera el mercado de robótica submarina con una participación del 34%, respaldada por las operaciones en el Mar del Norte y los mandatos de energía renovable en alta mar de la UE.
  • Asia-Pacífico se está expandiendo a una tasa compuesta anual del 14,6%, lo que la convierte en la región de más rápido crecimiento en el mercado de robótica submarina.
  • América del Norte aporta el 28% de los ingresos globales, con los programas del Golfo de México y de la Marina de los EE. UU. como pilares gemelos.

Tamaño del mercado y pronóstico (2021-2035)

La metodología de dimensionamiento de Market Research Future triangula el análisis de ingresos de proveedores de abajo hacia arriba, modelos macroeconómicos de arriba hacia abajo con el gasto de capital en energía marina y datos de encuestas de adquisiciones del lado de la demanda en 22 países. Las cifras históricas (2021-2024) reflejan los ingresos declarados; el año base 2025 combina las divulgaciones preliminares de proveedores con datos aduaneros. El pronóstico (2026-2035) aplica una tasa de crecimiento compuesta calibrada anclada en las trayectorias de inversión en energía marina, las asignaciones presupuestarias de defensa y las curvas de adopción de tecnología.
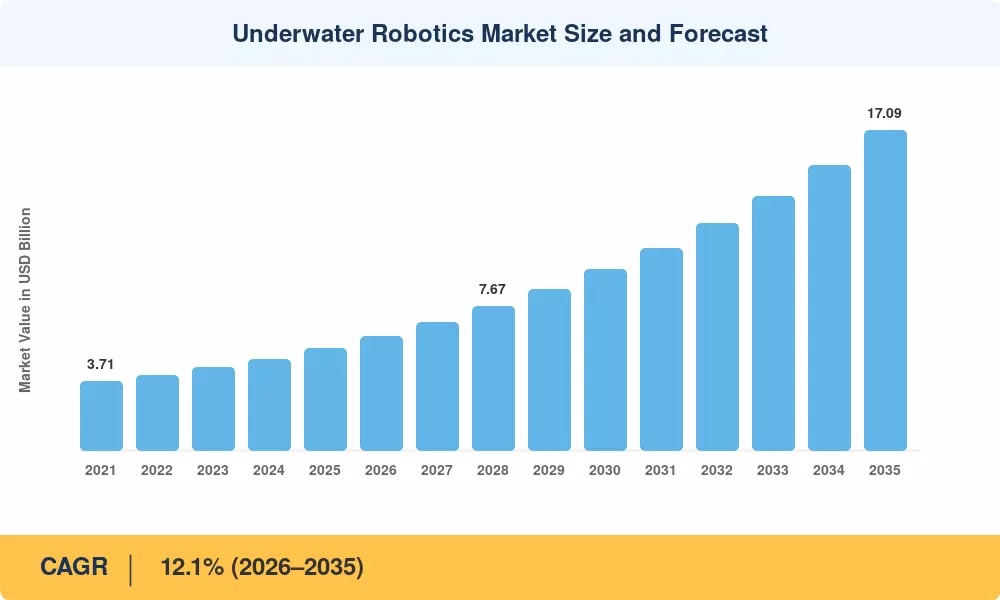
Underwater Robotics Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Mandatos de inspección y envejecimiento de activos de petróleo y gas costa afuera +2,8% Global Corto plazo (≤2 años)
Ciclos de ampliación y mantenimiento de parques eólicos marinos +2,4% Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [10]
Programas de vehículos submarinos no tripulados navales y de defensa +2,1% América del Norte, Asia-Pacífico Mediano plazo (2 a 4 años)
Licencias de exploración de minerales en aguas profundas +1,6% Asia-Pacífico, Europa Largo plazo (≥4 años) [11]
Avances en densidad de baterías y sistemas de energía submarinos. +1,3% Global Largo plazo (≥4 años) [12]
Normas de vigilancia ambiental más estrictas +1,0% Europa, América del Norte Corto plazo (≤2 años) [13]
Crecimiento de la automatización de la acuicultura +0,8% Asia-Pacífico, Europa Mediano plazo (2 a 4 años) [14]


Envejecimiento de los activos de petróleo y gas costa afuera

Una parte importante de las tuberías submarinas y la infraestructura de producción del mundo han avanzado hasta alcanzar la madurez operativa, lo que ha llevado a organismos reguladores como el Ejecutivo de Salud y Seguridad del Reino Unido y la Oficina de Seguridad y Cumplimiento Ambiental de los EE. UU. a exigir inspecciones periódicas de integridad para los activos de aguas profundas. Cumplir con estos requisitos exige una amplia intervención robótica, impulsando ciclos de implementación continuos para vehículos operados de forma remota en el trabajo. En consecuencia, el gasto global anual en inspección y mantenimiento costa afuera sigue siendo sólido, lo que respalda las redes costa afuera envejecidas.


Expansión de la energía eólica marina

El Consejo Mundial de Energía Eólica proyecta que la capacidad eólica marina alcanzará los 380 GW en 2032, aproximadamente cinco veces la base instalada en 2023.[10]. Cada base de turbina, cable entre conjuntos y cable de exportación requiere una inspección submarina periódica, una tarea ideal para los AUV que operan redes de inspección preprogramadas. El mercado de robótica submarina está experimentando un cambio estructural en la demanda a medida que los operadores de parques eólicos en el Mar del Norte, el Estrecho de Taiwán y la costa atlántica de Estados Unidos firman contratos plurianuales de inspección robótica por valor de entre 15 y 50 millones de dólares cada uno.

Adquisición de UUV de defensa y seguridad

El presupuesto de la Marina de los EE. UU. para el año fiscal 2025 asignó aproximadamente 1.100 millones de dólares al desarrollo de vehículos submarinos no tripulados, incluidos los programas Orca Extra-Large UUV y Snakehead Large Displacement UUV.. Se están llevando a cabo iniciativas de adquisiciones similares en Australia bajo el Pilar II de AUKUS, en el Proyecto 75 (I) de la India y en todos los planes de modernización de las contramedidas mineras de la OTAN. Estos programas expanden el mercado de robótica submarina más allá de la energía comercial hacia aplicaciones militares de alto margen donde las especificaciones de rendimiento justifican precios superiores.

Exploración de minerales en aguas profundas

Las estrategias de defensa están expandiendo agresivamente las capacidades no tripuladas, lo que se destaca por las asignaciones presupuestarias de la Marina de los EE. UU. que respaldan la familia de sistemas de vehículos submarinos no tripulados, incluida una solicitud de financiamiento de 191,5 millones de dólares dirigida a programas como el UUV Orca Extra-Large y el UUV Snakehead de gran desplazamiento. Iniciativas de adquisiciones similares están avanzando a nivel internacional bajo el Pilar II de AUKUS y varias agendas de modernización de la OTAN. Estos programas de defensa impulsan con éxito el mercado de la robótica submarina más allá de los límites de la energía comercial hacia aplicaciones militares de alto rendimiento.


Análisis de impacto de restricciones

Las estimaciones de restricción a continuación representan vientos en contra direccionales que moderan la tasa de crecimiento del mercado de robótica submarina. Captan la fricción de la demanda y los retrasos en la adopción en lugar de compensaciones precisas de CAGR y se derivan de encuestas de operadores y análisis del ciclo de adquisiciones.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Altos costos de capital de los sistemas robóticos altamente calificados –1,4% Global Corto plazo (≤2 años)
Fiabilidad en entornos submarinos hostiles y fallos por corrosión –1,1% Global Mediano plazo (2 a 4 años) [16]
Escasez de pilotos y técnicos de ROV/AUV capacitados –0,9% América del Norte, Europa Corto plazo (≤2 años) [17]
Incertidumbre regulatoria en torno a las operaciones submarinas autónomas –0,7% Europa, Asia-Pacífico Largo plazo (≥4 años) [13]
Ancho de banda limitado para comunicaciones por satélite y acústicas en profundidad –0,5% Global Largo plazo (≥4 años) [18]


Barreras de costos de capital

Un sistema ROV de clase laboral con una capacidad de 3.000 metros cuesta entre 3 y 7 millones de dólares, mientras que un AUV de calidad topográfica cuesta entre 1,5 y 4 millones de dólares, dependiendo de la carga útil del sensor.. Para los operadores de nivel medio en regiones como América del Sur y Medio Oriente, estos costos crean un obstáculo importante en materia de adquisiciones, particularmente cuando la economía del proyecto está ligada a los precios volátiles de las materias primas. Están surgiendo modelos de arrendamiento y ofertas de robótica como servicio para reducir esta barrera, pero la penetración sigue siendo limitada fuera de las empresas de servicios de primer nivel.

Fiabilidad en entornos hostiles

El agua de mar a más de 2000 metros somete los componentes electrónicos a presiones superiores a 200 atmósferas, temperaturas cercanas al punto de congelación y condiciones salinas altamente corrosivas.[16]. El tiempo medio entre fallas en los conectores submarinos y los sistemas hidráulicos sigue siendo un desafío de ingeniería persistente, y el mantenimiento no planificado agrega entre un 15% y un 25% a los costos totales de la misión. Estas limitaciones de confiabilidad frenan el impulso del mercado de robótica submarina hacia vehículos submarinos residentes y totalmente autónomos que deben operar sin soporte de superficie durante meses seguidos.

Escasez de mano de obra

La Asociación Internacional de Contratistas Marítimos informó de un déficit global del 12% en pilotos técnicos de ROV calificados en 2024, una brecha que se prevé se ampliará a medida que los sectores de defensa y energía eólica marina compitan por el mismo grupo de talentos.[17]. Los ciclos de capacitación duran entre 12 y 18 meses, y los operadores experimentados obtienen tarifas diarias que superan los 800 dólares, lo que contribuye a los elevados costos operativos en todo el mercado de robótica submarina.

Underwater Robotics Market Opportunities

Sistemas residentes de vehículos submarinos

Las grandes empresas energéticas, incluidas Equinor, TotalEnergies y Shell, están poniendo a prueba vehículos robóticos desplegados permanentemente que permanecen en el lecho marino durante todo el año, eliminando los costos de movilización y embarcaciones de las operaciones tradicionales basadas en campañas. Las pruebas del robot serpiente Eelume de Equinor en el Mar de Noruega demostraron una reducción del 60 % en los tiempos de respuesta de las inspecciones. El mercado de robótica submarina captará una nueva capa de ingresos recurrentes a medida que las flotas de vehículos residentes pasen de pilotos a despliegue comercial completo para 2028-2030.

Robótica de operación y mantenimiento de energía eólica marina

Dado que se prevé que las instalaciones eólicas marinas alcancen los 380 GW en 2032, se espera que el segmento de operaciones y mantenimiento por sí solo se convierta en un mercado anual de 25 mil millones de dólares a nivel mundial.[10]. La detección de fallas en cables submarinos, el monitoreo de socavación alrededor de cimientos de monopilares y la evaluación de bioincrustaciones representan tres casos de uso de alta frecuencia diseñados a medida para plataformas robóticas autónomas.

Mercados emergentes: India, Brasil y Medio Oriente

La política de Economía Azul de la India apunta a 10 mil millones de dólares enmarítimoinversión en tecnología para 2030, mientras que la brasileña Petrobras planea gastar 6.700 millones de dólares en mantenimiento de campos en aguas profundas entre 2024 y 2028[19]. El proyecto NEOM de Arabia Saudita y las expansiones de gas costa afuera de los Emiratos Árabes Unidos crean una demanda nueva adicional. Estos mercados emergentes ofrecen al mercado de robótica submarina un corredor de crecimiento menos saturado que los teatros del Mar del Norte o del Golfo de México.

Monetización de datos e integración de gemelos digitales

Las misiones de inspección robótica generan terabytes de datos de sensores ambientales, fotogramétricos y de sonar por campaña. Los operadores que empaquetan estos datos en modelos de mantenimiento predictivo y gemelos digitales de infraestructura submarina pueden desbloquear flujos de ingresos impulsados ​​por software valorados entre 2 y 4 veces el contrato de estudio original. El mercado de robótica submarina está comenzando a segmentarse en fabricantes de hardware y proveedores de análisis de datos, creando una economía de plataforma similar a la que se observa en los mercados comerciales de drones.

Automatización de la acuicultura

GlobalacuiculturaSe prevé que la producción alcance los 120 millones de toneladas métricas para 2030, según la FAO.[14]. La inspección de redes, la limpieza de jaulas, la eliminación de la mortalidad y la optimización de la alimentación se delegan cada vez más en pequeños ROV de observación que cuestan entre 20.000 y 100.000 dólares, ampliando la base direccionable del mercado de robótica submarina más allá de la industria pesada.

Underwater Robotics Market Future Outlook

Operaciones submarinas autónomas

La próxima década verá la transición del mercado de robótica submarina de sistemas pilotados remotamente a plataformas genuinamente autónomas capaces de realizar misiones de varios días sin supervisión. Los avances en localización y mapeo simultáneos (SLAM), procesadores de inteligencia artificial de vanguardia reforzados para carcasas de presión submarina y paquetes de baterías de estado sólido están convergiendo para hacer que los vehículos autónomos residentes sean comercialmente viables para 2029-2031. La Oficina de Investigación Naval de EE. UU. proyecta que las plataformas submarinas autónomas reducirán los requisitos de los buques de apoyo con tripulación en un 40 % para 2032.

Economía de plataformas y robótica como servicio

Los modelos de negocio con pocos activos están surgiendo como una tendencia definitoria para el mercado de robótica submarina. En lugar de comprar directamente sistemas multimillonarios, los operadores se están suscribiendo a servicios gestionados de inspección robótica con un precio por kilómetro de tubería o por base de turbina inspeccionada. Este modelo refleja la trayectoria de los drones como servicio en los mercados aéreos y se espera que reduzca la barrera de entrada para las empresas energéticas de nivel medio y los operadores de acuicultura.

Superciclo de transición energética

El informe World Energy Outlook 2024 de la AIE proyecta una inversión acumulada en energía eólica marina de 1,2 billones de dólares entre 2025 y 2035, junto con 300 mil millones de dólares en interconectores de cables submarinos.[2]. Cada fase de instalación y la vida operativa posterior crean una demanda recurrente de inspección robótica. Al mismo tiempo, las redes de tuberías de hidrógeno y los sitios de inyección submarina de captura de carbono representan clases de activos completamente nuevas que requieren monitoreo robótico, lo que amplía el alcance direccionable del mercado de robótica submarina.

Informes ESG y cumplimiento ambiental

El monitoreo ambiental obligatorio alrededor de las instalaciones marinas, impulsado por la Directiva de Informes de Sostenibilidad Corporativa de la UE y marcos similares en Australia y Canadá, está creando un piso de demanda impulsado por el cumplimiento para los estudios robóticos submarinos. Los operadores ahora deben cuantificar las líneas de base de la biodiversidad marina, rastrear la dispersión de las columnas de sedimentos y verificar la restauración del sitio de desmantelamiento.[13]. Estos requisitos bloquean los ingresos recurrentes del mercado de robótica submarina independientemente de los ciclos de precios de las materias primas.

Análisis de participación de mercado regional

Región Métrico Temas primarios de inversión
Europa 34% de participación (2025) Petróleo y gas del Mar del Norte, energía eólica marina, exploración del Ártico
América del norte 28% de participación (2025) Golfo de México, programas UUV de la Marina de los EE. UU.
Asia-Pacífico CAGR 14,6% (2026-2035) Modernización naval, minería en aguas profundas, acuicultura
Sudamerica USD 0.44 B (2025) Campos presalinos de aguas profundas, ciclo de gasto de capital de Petrobras
Medio Oriente y África 7% de participación (2025) Expansión de gas costa afuera, seguridad portuaria
Total USD 5.44 B (2025) —

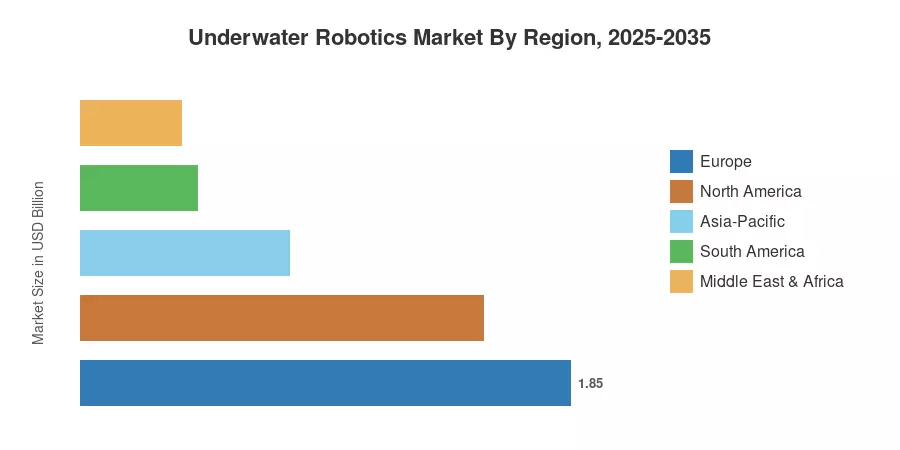
El mercado de robótica submarina muestra una jerarquía regional pronunciada moldeada por la madurez energética marina, los patrones de gasto en defensa y la inversión en investigación científica.


América del norte

País Métrico Controlador clave
Estados Unidos 78% de la participación regional Inspección del Golfo de México y adquisiciones de la Marina de los EE. UU.
Canadá CAGR 11.8% Campos marinos de Terranova e investigación en el Ártico
México USD 0.06 B (2025) Programas de mantenimiento de aguas someras de Pemex


Estados Unidos es la columna vertebral de la posición de América del Norte en el mercado de robótica submarina, y el Golfo de México alberga más de 2.000 pozos submarinos activos que requieren una verificación periódica de su integridad. La inversión de la Marina de los EE. UU. en programas como el Orca XLUUV y el Razorback UUV de clase media añade una capa de demanda impulsada por la defensa. La contribución de Canadá está creciendo a medida que los operadores desarrollan vehículos aptos para entornos hostiles en el Ártico para las operaciones en Terranova y el Mar de Beaufort. Al mismo tiempo, la estatal mexicana Pemex mantiene una demanda menor pero constante de ROV de inspección en aguas poco profundas..

Europa

País Métrico Controlador clave
Alemania CAGR 13.9% Expansión de la energía eólica marina en el Mar Báltico
Reino Unido 30% de la participación regional Desmantelamiento del Mar del Norte y nuevos arrendamientos de energía eólica
Francia USD 0.21 B (2025) Programas de defensa naval e investigación en el Mediterráneo
Italia CAGR 11.4% Mantenimiento del campo de gas del Adriático
España USD 0.09 B (2025) Proyectos eólicos en Canarias
Países nórdicos 18% de la participación regional Operaciones en la plataforma continental noruega
Rusia CAGR 8.2% Extracción de recursos del Ártico
Resto de Europa USD 0.12 B (2025) Diversas medidas de seguridad offshore y portuaria.


El dominio de Europa en el mercado de la robótica submarina se remonta a décadas de actividad petrolera y gasística en el Mar del Norte, una vasta base instalada de infraestructura submarina y objetivos agresivos de energía eólica marina en la UE. Sólo el Reino Unido tiene más de 1.500 pozos submarinos y 45.000 kilómetros de tuberías que requieren inspección robótica. Los países nórdicos –particularmente Noruega– sirven como centros de demanda y centros de innovación, y albergan empresas como Kongsberg Maritime y Saab Seaeye. El desarrollo de energía eólica marina en Alemania en el Mar del Norte y el Mar Báltico es un impulsor de rápido crecimiento de la demanda de servicios de inspección de cimientos y estudios de cables basados ​​en AUV.[10].

Asia-Pacífico

País Métrico Controlador clave
Porcelana 35% de la participación regional Exploración minera de aguas profundas y expansión naval
India CAGR 16.1% Política de modernización de la Marina y Economía Azul
Japón USD 0.19 B (2025) Investigación científica oceánica y vigilancia de desastres
Corea del Sur CAGR 14.3% Integración de la construcción naval y adquisiciones de defensa.
ASEAN USD 0.11 B (2025) Petróleo y gas marinos en aguas del sudeste asiático
Resto de Asia-Pacífico CAGR 12.7% GNL marino en Australia y seguridad portuaria


Asia-Pacífico es la geografía de más rápido crecimiento en el mercado de robótica submarina, impulsada por el agresivo programa de exploración de aguas profundas de China y el desarrollo naval de la India. El Ministerio de Recursos Naturales de China ha financiado el desarrollo de vehículos de gran profundidad oceánica como el Fendouzhe (Striver), capaz de operar a más de 10.000 metros, lo que indica una intención estratégica en la extracción de recursos de las profundidades marinas.[11]. El presupuesto de defensa de la India asignó aproximadamente 600 millones de dólares a sistemas submarinos entre 2024 y 2026, mientras que JAMSTEC de Japón continúa operando una de las flotas científicas de AUV más sofisticadas del mundo.

Sudamerica

País Métrico Controlador clave
Brasil 72% de la participación regional Campos de aguas profundas del presal
Argentina CAGR 10.9% Exploración costa afuera adyacente a Vaca Muerta
Resto de Sudamérica USD 0.05 B (2025) Programas offshore emergentes


Brasil ancla de manera abrumadora la participación de América del Sur en el mercado de robótica submarina a través de las enormes operaciones en aguas profundas del presal de Petrobras, que despliegan más de 100 ROV de clase laboral anualmente. El plan estratégico de Petrobras para 2024-2028 compromete 73 mil millones de dólares para gastos de capital en exploración y producción, una parte sustancial dirigida a infraestructura submarina donde los sistemas robóticos son esenciales.[19].

Medio Oriente y África

País Métrico Controlador clave
Arabia Saudita 28% de la participación regional Ampliación de gas marino de Aramco
Emiratos Árabes Unidos CAGR 13.5% Programas de desarrollo submarino de ADNOC
Sudáfrica USD 0.04 B (2025) Exploración de gas costa afuera y seguridad portuaria
Egipto CAGR 11.6% Mantenimiento del campo de gas Mediterráneo Zohr
Resto de MEA USD 0.06 B (2025) Programas offshore emergentes


El mercado de robótica submarina en Medio Oriente y África está creciendo desde una base más pequeña pero se está acelerando a medida que las compañías petroleras nacionales invierten en gas marino. Los desarrollos de los campos de gas Jafurah y Marjan de Saudi Aramco requieren una extensa instalación e inspección de tuberías submarinas, mientras que las concesiones de aguas profundas de ADNOC frente a Abu Dhabi están creando una nueva demanda de servicios ROV y AUV.

Underwater Robotics Market By Region, 2025-2035

Underwater Robotics Market Segmentation

Por tipo de vehículo

Segmento Métrico Impulsor de la demanda primaria
Vehículos operados remotamente (ROV) 52% de participación (2025) Mandatos de inspección de petróleo y gas en aguas profundas
Vehículos submarinos autónomos (AUV) CAGR 14.8% Vigilancia de defensa y cartografía de los fondos marinos.
Vehículos híbridos y otros USD 0.38 B (2025) Aplicaciones científicas y mineras especializadas


Los ROV siguen siendo el caballo de batalla del mercado de robótica submarina, ya que se encargan de tareas de grado de intervención (operaciones de válvulas, cortes y soldaduras) que exigen control humano en tiempo real a través de correas. El segmento de ROV de clase laboral (con capacidad para más de 3.000 metros) genera los mayores ingresos por unidad, con sistemas de empresas como Oceaneering y Saab Seaeye con contratos de entre 25.000 y 50.000 dólares por día operativo.

Los AUV representan la frontera de más rápida evolución del mercado. Liberados de las ataduras umbilicales, estos vehículos ejecutan misiones preprogramadas de forma autónoma, lo que los hace ideales para estudios de áreas amplias del fondo marino, mapeo hidrográfico y operaciones de contramedidas mineras. El mercado de robótica submarina está siendo testigo de una convergencia entre las capacidades AUV y ROV a medida que los vehículos híbridos, capaces de tránsito autónomo e intervención atada, entran en servicio comercial.

Por componente

Segmento Métrico Impulsor de la demanda primaria
Hardware 61% de participación (2025) Plataformas para vehículos, sensores, manipuladores.
Software CAGR 15.3% Navegación, planificación de misiones, análisis de datos.
Servicios USD 1.14 B (2025) Campañas de inspección, mantenimiento, formación.


El hardware domina la combinación de componentes del mercado de robótica submarina, que abarca estructuras de vehículos, propulsores, carcasas con clasificación de profundidad, conjuntos de sonar, cámaras y brazos manipuladores. El software es el componente de más rápido crecimiento a medida que los operadores invierten en pilas de autonomía de misión, reconstrucción 3D en tiempo real y algoritmos de detección de anomalías impulsados ​​por IA que convierten los datos sin procesar de los sensores en evaluaciones de integridad procesables.

Por aplicación

Segmento Métrico Impulsor de la demanda primaria
Inspección y mantenimiento de petróleo y gas USD 1.85 B (2025) Mandatos de infraestructura submarina envejecidos
Energía renovable costa afuera CAGR 15.2% Desarrollo mundial de la energía eólica marina
Defensa y Seguridad 19% de participación (2025) Contramedidas contra minas, ISR, protección portuaria
Investigación y exploración científica CAGR 11.8% Cartografía oceánica, vigilancia del clima.
Acuicultura y Pesca USD 0.22 B (2025) Inspección de redes, monitoreo de jaulas.
Otras aplicaciones 5% de participación (2025) Salvamento, arqueología, infraestructura civil.


La inspección de petróleo y gas es la aplicación más grande dentro del mercado de robótica submarina, impulsada por mandatos regulatorios que requieren que los operadores verifiquen la integridad de las tuberías, las condiciones de la boca del pozo y los sistemas de elevación en ciclos anuales o bianuales. La energía renovable marina está cerrando rápidamente la brecha, ya que cada nueva instalación de un parque eólico genera entre 20 y 25 años de demanda recurrente de inspección submarina para cimientos, cables y protección contra la socavación.

Evaluación comparativa competitiva

El mercado de robótica submarina muestra una concentración media, y los cinco principales actores poseen colectivamente entre el 38% y el 44% de los ingresos globales. El índice Herfindahl-Hirschman se estima en el rango de 900 a 1200, lo que indica un panorama moderadamente competitivo donde la experiencia en ingeniería especializada y un historial comprobado en aguas profundas crean barreras de entrada significativas. La competencia se está intensificando a medida que las principales empresas de defensa y los gigantes de servicios offshore amplían sus capacidades robóticas a través de adquisiciones e investigación y desarrollo interno.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de robótica submarina Posicionamiento Estratégico
Oceanía internacional ~8–12% ROV de clase laboral, herramientas submarinas, soluciones digitales Líder de servicios de petróleo y gas verticalmente integrados
Saab Seaeye ~6–9% ROV eléctricos, series Leopard y Panther Especialista premium en propulsión eléctrica
Tecnologías Teledyne ~6–9% AUV (Gavia, Slocum), sistemas de imágenes y sonar Integración de sensor a vehículo
Kongsberg marítimo ~5–8% HUGIN AUV, vehículos residentes MUNIN Especialista en encuestas autónomas.
Foro Tecnologías Energéticas ~4–6% ROV de observación y de clase de trabajo Fabricante de ROV del mercado medio
Grupo ECA (Exail) ~3–5% AUV (A18-M, A9-M), sistemas de contramedidas contra minas Robótica de defensa europea
Fugro ~3–5% Encuesta AUV, inspección robótica del fondo marino Servicios de integridad de activos y datos geográficos
Sistemas de misión de dinámica general ~3–5% AUV de atún rojo, MHU de pez cuchillo Contratista principal de UUV de la Marina de los EE. UU.
Submarino 7 ~2–4% Flota ROV, servicios de ingeniería submarina. Contratista submarino integrado
Ingeniería oceánica profunda ~1–3% ROV de clase de observación, vehículos personalizados Aplicaciones científicas y de nicho


Noticias y desarrollos recientes

océanoalfa(Marzo de 2026): presentó su sistema V180 USV-ROV en Oceanology International, que permite operaciones submarinas no tripuladas de inspección, mantenimiento y reparación de aguas profundas hasta 3000 metros.

Kraken Robotics (marzo, 2026): firmó un acuerdo definitivo para adquirir Covelya Group por 615 millones de dólares, ampliando su cartera global de tecnologías avanzadas de comunicación y navegación submarina.

  • Caminante profundo(Marzo de 2026): lanzó el ROV de inspección de alto rendimiento SPECTRA, que integra 3D Sonar SLAM y visión estéreo 4K para brindar capacidades de clase laboral en un factor de forma portátil.


Underwater Robotics Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de robótica submarina: hardware, software y servicios en vehículos ROV, AUV y híbridos
Período de estudio 2021-2035
CAGR 12,1% (2026-2035)
Tamaño del mercado (2025) USD 5.44 Billion
Tamaño del mercado (2035) USD 17.09 Billion
Segmento de más rápido crecimiento Vehículos submarinos autónomos (AUV), por tipo de vehículo; Energías Renovables Marinas, por aplicación
Empresas perfiladas 10 (Oceaneering, Saab Seaeye, Teledyne, Kongsberg, Forum Energy, ECA Group/Exail, Fugro, General Dynamics, Subsea 7, Deep Ocean Engineering)
Moneda de valoración USD (dólares constantes de 2025)


Preguntas frecuentes

What subsea depth rating should procurement teams target when specifying an ROV for deepwater oil and gas work?
Most deepwater operators require work-class ROVs rated to at least 3,000 meters, which covers 95% of active production depths globally. Systems rated to 4,000 meters offer future-proofing for ultra-deepwater frontier basins .
How does the total cost of ownership for an AUV compare to chartering an ROV support vessel?
An AUV acquisition at USD 2–4 million typically achieves payback within 18–24 months against vessel charter rates of USD 40,000–80,000 per day. Resident AUV models eliminate vessel costs for routine survey tasks .
What insurance and liability frameworks govern autonomous subsea vehicle operations?
Most marine insurers classify autonomous vehicles under experimental-use policies with premiums 20–35% higher than standard ROV coverage. Lloyd's of London and the Nordic P&I clubs are developing dedicated autonomous vehicle frameworks expected by 2027 [16].
Which battery chemistry is best suited for extended-endurance AUV missions beyond 48 hours?
Lithium-polymer and silicon-anode lithium-ion cells currently lead, offering energy densities above 250 Wh/kg at pressure-compensated configurations. Solid-state batteries may push endurance past 96 hours by 2030 [12].
How are cybersecurity risks managed for untethered underwater vehicles transmitting sensitive survey data?
Operators deploy AES-256 encryption on acoustic modems and implement air-gapped data offload protocols at the surface. NATO's STANAG 4748 standard governs military UUV communications security [18].    
How will the Underwater Robotics Market shift if deep-sea mining regulations tighten beyond current ISA proposals?
Stricter regulations would increase demand for environmental monitoring AUVs while potentially delaying extraction-support vehicle orders. Net market impact is likely positive as compliance-driven robotics spending offsets mining deferrals [11].    
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Coautor Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of maritime regulatory databases, defense procurement records, peer-reviewed ocean engineering journals, and authoritative marine technology publications. Key sources included the National Oceanic and Atmospheric Administration (NOAA), Maritime Administration (MARAD), Office of Naval Research (ONR), Defense Advanced Research Projects Agency (DARPA), European Maritime Safety Agency (EMSA), International Maritime Organization (IMO), Bureau of Ocean Energy Management (BOEM), International Association of Oil & Gas Producers (IOGP), National Oceanography Centre (NOC), Japan Agency for Marine-Earth Science and Technology (JAMSTEC), Association for Unmanned Vehicle Systems International (AUVSI), Society for Underwater Technology (SUT), Marine Technology Society (MTS), IEEE Oceanic Engineering Society, and academic repositories including ResearchGate and IEEE Xplore. These sources were utilized to collect defense procurement statistics, offshore energy infrastructure data, bathymetric survey volumes, regulatory compliance frameworks, technological patent filings, and subsea exploration trends for remotely operated vehicles (ROVs), autonomous underwater vehicles (AUVs), and hybrid underwater robotic systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of marine autonomous initiatives, and commercial directors from subsea technology providers, sensor makers, and underwater robots OEMs were among the supply-side sources. Managers of offshore oil and gas exploration, navy program directors, chief scientists from oceanographic institutes, procurement leads from marine survey firms, and technical directors from offshore wind farm developers were examples of demand-side sources. Primary research confirmed defense and commercial procurement pipelines, validated market segmentation across vehicle types (work-class ROVs, observation-class ROVs, large AUVs, medium AUVs, and small AUVs), and collected information on aftermarket service requirements, leasing vs. purchasing dynamics, and adoption patterns for subsea operations.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

• Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in ROVs, AUVs, and hybrid underwater vehicles

• Product mapping across work-class ROVs, observation-class ROVs, large AUVs (>3000m depth rated), medium AUVs (1000-3000m), and small AUVs (<1000m)

• Application segmentation analysis covering oil & gas offshore infrastructure, defense & security operations, scientific research & bathymetry, commercial exploration, and offshore renewable energy

• Analysis of reported and modeled annual revenues specific to underwater robotics portfolios, including hardware sales, leasing services, and aftermarket support

• Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (unit shipments × ASP by vehicle class and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for propulsion systems, navigation sensors, manipulator arms, and payload integration

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















