Tungsten Carbide Market (2026 - 2035)

Informe de Investigación del Mercado de Carburo de Tungsteno Información por Tipo de Producto (Carburo Cementado, Recubrimientos y Aleaciones), por Aplicación (Minería y Construcción, Automotriz, Aeroespacial y Defensa, Electrónica y Otros), y por Región (América del Norte, Europa, Asia-Pacífico y Resto del Mundo) - Pronóstico hasta 2035
ID: MRFR/CnM/3945-HCR
137 Pages
Chitranshi Jaiswal
Last Updated: September 08, 2026
Tungsten Carbide Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.62%
2025 Market SizeUSD 16.38 Billion
2035 Market SizeUSD 25.84 Billion
Key Players
Sandvik AB
Kennametal Inc
Xiamen Tungsten Co.
Ceratizit Group
Hyperion Materials & Technologies
Mitsubishi Materials Corp.
Opportunities
  • Recycled Tungsten Carbide as a Strategic Feedstock
  • Additive Manufacturing of Carbide Components
  • India's Mining and Infrastructure Expansion

Tungsten Carbide Market Summary

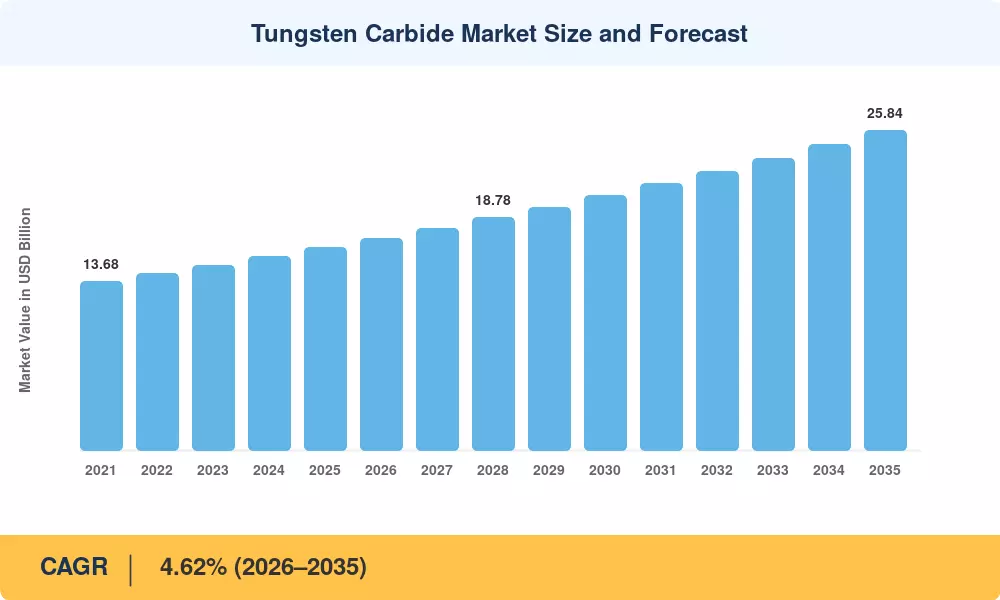
El Mercado de Carburo de Tungsteno alcanzó un estimado de 16.38 mil millones de USD en 2025, con pronósticos que proyectan un aumento de 17.14 mil millones de USD en 2026 a 25.84 mil millones de USD para 2035, expandiéndose a una tasa compuesta anual (CAGR) del 4.62% durante el período de pronóstico. Dos catalizadores anclan esta trayectoria: primero, el aumento del gasto de capital en minería y construcción a nivel global — el Banco Mundial estima 2.4 billones de USD en gasto anual en infraestructura en economías en desarrollo hasta 2030 [2] — y segundo, los presupuestos de rearme de defensa que ahora superan los 2.2 billones de USD a nivel global, alimentando la demanda de materiales de alta dureza en municiones, inserciones perforadoras de armaduras y equipos de corte de precisión [3].

Un cambio tecnológico está transformando la forma en que los materiales de carburo cementado llegan a los clientes finales. Los insertos recubiertos de una sola capa están siendo reemplazados por pilas PVD y CVD de múltiples capas, duplicando o triplicando la vida útil de las herramientas y reduciendo a la mitad los costos de consumo por unidad, incluso mientras aumentan los volúmenes de polvo de carburo crudo. La Estrategia de Minerales Críticos 2024 del Departamento de Defensa de EE. UU. planeó 439 millones de USD para el procesamiento local de tungsteno, reflejando una estrategia más amplia para reducir el riesgo de las cadenas de suministro alejándose del concentrado chino [4]. Al mismo tiempo, el Ministerio de Comercio de Corea del Sur estableció un esquema de subsidios de 1.2 billones de KRW para la fabricación de materiales resistentes al desgaste y aleaciones metálicas fuertes hasta 2028 [5].

Asia-Pacífico domina alrededor del 55% del Mercado de Carburo de Tungsteno, con China produciendo más del 60% de la producción mundial de concentrado de tungsteno. América del Norte es la segunda región más grande con una participación de aproximadamente el 19%. Este crecimiento se debe a la alta demanda de herramientas de carburo industrial en el mecanizado automotriz y aeroespacial. Europa no se queda atrás, aumentando a un ritmo competitivo ya que la Ley de Materias Primas Críticas de la UE exige objetivos de reciclaje para materiales de herramientas de corte que superen el 25% para 2030 [6]. En la próxima década, las empresas que equilibren la obtención de polvo de carburo a precios competitivos con corredores de suministro controlados y protegidos por aranceles serán recompensadas.

Conclusiones Clave del Informe

• Por Tipo de Producto

  • El carburo cementado tuvo aproximadamente el 64% del Mercado de Carburo de Tungsteno en 2025, reforzado por su dominio en herramientas de mecanizado de metal y aplicaciones mineras
  • Los recubrimientos están en camino de tener el crecimiento más rápido con un CAGR del 5.78% hasta 2035, ya que las tecnologías PVD/CVD de múltiples capas extienden la longevidad de los insertos para equipos de corte de precisión
  • Las aleaciones contribuyeron con 2.14 mil millones de USD en 2025, ancladas en la demanda de materiales resistentes al desgaste de la perforación de petróleo y gas

• Por Aplicación

  • La minería y la construcción lideraron el Mercado de Carburo de Tungsteno con una participación del 35% en 2025, impulsadas por el gasto en infraestructura global y el aumento de los volúmenes de extracción de roca dura
  • Aeroespacial y defensa se expandirán a un CAGR del 5.61% hasta 2035, apoyados por el gasto en rearme y las herramientas de fabricación de palas de turbina de próxima generación
  • Las aplicaciones automotrices generaron aproximadamente 3.28 mil millones de USD en 2025, vinculadas al mecanizado de trenes de potencia de vehículos eléctricos y al acabado de componentes ligeros

• Por Geografía

  • Asia-Pacífico dominó el Mercado de Carburo de Tungsteno con aproximadamente el 55% de participación en 2025, liderado por la cadena de suministro integrada de mina a inserto de China
  • Se proyecta que América del Norte crecerá a un CAGR del 4.48% hasta 2035, impulsada por iniciativas de reubicación y adquisiciones de defensa de materiales para herramientas de minería
  • Europa representó 2.79 mil millones de USD en 2025, con Alemania y los países nórdicos impulsando la demanda de materiales de alta dureza en herramientas automotrices

Tamaño y Pronóstico del Mercado de Carburo de Tungsteno (2021–2035)

La estimación de mercado de Market Research Future (MRFR) implica realizar entrevistas primarias con fabricantes de polvo de carburo, OEM de herramientas de corte y distribuidores de equipos de minería en 22 países. Los datos obtenidos de estas entrevistas se validan a través de bases de datos de flujo comercial (UN Comtrade, Resúmenes de Productos Minerales del USGS) y estados financieros públicos de los 15 principales productores de materiales de carburo cementado. Las estadísticas históricas (2021-2024) son reales; 2025 es la estimación del año base; 2026-2035 son estimaciones pronosticadas a una CAGR calibrada del 4.62%.
Tamaño y Pronóstico del Mercado de Carburo de Tungsteno
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Boom de capex en minería e infraestructura ~22% Asia-Pacífico, América del Sur Corto plazo (≤2 años)
Rearmamento de defensa y demanda de municiones ~18% América del Norte, Europa Mediano plazo (2–4 años)
Adopción de tecnología de recubrimiento multicapa ~16% Global Mediano plazo (2–4 años)
Diversificación de la cadena de suministro desde China ~14% América del Norte, Europa, Corea del Sur Largo plazo (≥4 años)
Mecanizado de componentes de tren motriz y batería de vehículos eléctricos ~12% Asia-Pacífico, Europa Mediano plazo (2–4 años)
Mandatos de reciclaje para carburo cementado ~10% Europa, América del Norte Largo plazo (≥4 años)
Miniaturización de electrónica y micro-herramientas ~8% Asia-Pacífico Largo plazo (≥4 años)

Gastos de Capital en Minería e Infraestructura

El gasto de capital en minería global se mantiene robusto, impulsado por la transición energética y la demanda de minerales críticos como litio, cobre y mineral de hierro. Estos sectores continúan siendo los principales consumidores de herramientas de carburo cementado industrial. En el sector de infraestructura, las agencias de desarrollo, incluido el Banco Mundial, mantienen carteras de financiamiento significativas para redes de transporte regional en África subsahariana y Asia del Sur. Estos proyectos requieren inherentemente brocas de perforación y componentes de perforación de túneles de alto rendimiento y resistencia al desgaste. Además, iniciativas gubernamentales, como la Estrategia de Minerales Críticos de Australia, han comprometido capital significativo—incluyendo los 6.2 mil millones de AUD de la Instalación de Minerales Críticos—para reducir riesgos y acelerar el desarrollo de nuevas minas, apoyando directamente la demanda de polvo de carburo y herramientas especializadas.

Rearmamento de Defensa y Producción de Municiones

El gasto global en defensa ha alcanzado niveles récord, con los miembros de la OTAN aumentando significativamente las asignaciones presupuestarias para fortalecer la seguridad y reabastecer los arsenales de municiones. La base industrial de defensa depende en gran medida de materiales de alta dureza; el carburo de tungsteno sigue siendo un componente crítico para proyectiles perforantes, revestimientos de carga moldeada y penetradores de energía cinética de alta velocidad, que requieren una dureza Vickers superior a 1,500 HV. Para satisfacer esta demanda, el Departamento de Defensa de EE. UU. ha iniciado contratos de adquisición a gran escala y a varios años para proyectiles de artillería de 155 mm. Estos aumentos en la producción crean una necesidad constante y de alto volumen para componentes a base de tungsteno a lo largo de la cadena de suministro de fabricación de municiones.

Adopción de Tecnología de Recubrimiento Multicapa

Las pilas de recubrimiento PVD y CVD —particularmente las multicapa TiAlN/AlCrN— ahora extienden la vida útil de las herramientas de corte en 2.5–3× en comparación con materiales de carburo cementado sin recubrimiento, según un estudio de 2024 del Instituto Fraunhofer [8]. Esta mejora en la longevidad, paradójicamente, aumenta la demanda de polvo de carburo: los usuarios finales operan insertos a velocidades y avances más altos, generando más calor y acelerando el desgaste del sustrato, lo que aumenta la frecuencia de reemplazo de equipos de corte de precisión. Se proyecta que el segmento de recubrimientos por sí solo agregará 1.9 mil millones de USD en ingresos incrementales al Mercado de Carburo de Tungsteno para 2035.

Mecanizado de Componentes de Tren Motriz y Batería de Vehículos Eléctricos

Se espera que la producción de vehículos eléctricos alcance 40 millones de unidades anuales para 2030, según BloombergNEF [9]. Cada vehículo eléctrico requiere el mecanizado de carcasas de motor, placas de envoltura de batería y componentes de engranajes utilizando herramientas de mecanizado de metal con puntas de carburo cementado. La expansión de la Gigafábrica de Tesla en Texas, por ejemplo, triplicó su adquisición de insertos de carburo en 2024, reflejando el cambio en toda la industria hacia materiales de herramientas de corte más duros y resistentes al calor para el acabado de aluminio y aleaciones de alto silicio.

Análisis del Impacto de las Restricciones

Restricción ~% Arrastre en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Controles de exportación de China sobre el concentrado de tungsteno ~−20% Global (lado de la oferta) Corto plazo (≤2 años)
Volatilidad de precios de materias primas ~−18% Global Corto plazo (≤2 años)
Sustitución por alternativas cerámicas y cermet ~−15% Europa, Japón Mediano plazo (2–4 años)
Regulaciones ambientales sobre operaciones mineras ~−12% Europa, América del Norte Largo plazo (≥4 años)
Altos costos del proceso de reciclaje ~−10% Global Mediano plazo (2–4 años)

Controles de Exportación de China y Concentración de Suministro

China produce aproximadamente el 82% del concentrado de tungsteno del mundo, y la decisión de Pekín en 2024 de añadir tungsteno a su lista de control de exportaciones creó incertidumbre inmediata en el suministro [12]. Los precios spot de APT (paratungstato de amonio) aumentaron un 28% en tres meses, comprimiendo los márgenes para los convertidores de polvo de carburo en Europa y América del Norte. Los compradores occidentales están diversificando hacia Vietnam, Ruanda y Bolivia, pero las nuevas minas tardan de 5 a 7 años desde la exploración hasta la producción, dejando al mercado de carburo de tungsteno vulnerable a choques de suministro a corto plazo.

Sustitución por Alternativas Cerámicas y Cermet

Los cermets basados en nitruro de silicio y TiCN ahora capturan aproximadamente el 8% del segmento de acabado de alta velocidad que anteriormente estaba dominado por materiales de carburo cementado [13]. Fabricantes de herramientas japoneses como Kyocera y NTK Cutting Tools han comercializado inserciones cerámicas capaces de mecanizar acero endurecido a velocidades de corte que superan los 800 m/min — el doble del límite práctico para aleaciones de metal duro convencionales. Aunque las cerámicas siguen siendo frágiles en cortes interrumpidos, sus avances en el torneado continuo reducen la demanda de herramientas de carburo industrial tradicionales en aplicaciones específicas de automoción y rodamientos.

Costos de Cumplimiento Ambiental

Las operaciones mineras de tungsteno enfrentan un escrutinio ambiental cada vez más estricto. La revisión de la Directiva de Emisiones Industriales de la UE (2024) requiere actualizaciones en la gestión de relaves que costarán entre 120 y 180 millones de euros en las operaciones mineras europeas para 2028 [6]. Estos costos se propagan a través de la cadena de valor, elevando el precio mínimo para el polvo de carburo y materiales resistentes al desgaste de origen ético, y sobrecargando desproporcionadamente a los productores más pequeños que carecen de la escala para absorber los gastos de cumplimiento.

Tungsten Carbide Market Opportunities

Carburo de Tungsteno Reciclado como Materia Prima Estratégica

El chatarra reciclada representa actualmente una parte vital del suministro global de tungsteno, ayudando a estabilizar el mercado contra la volatilidad de precios en el mineral virgen. A medida que la industria avanza hacia una economía circular, se espera que la presión regulatoria en regiones como la UE impulse mínimos de contenido reciclado más altos en productos de carburo cementado. Las empresas que invierten en tecnologías de reciclaje avanzadas—como el proceso de zinc o la recuperación en frío—pueden asegurar una materia prima con ventaja de costo, a menudo a un descuento significativo respecto al polvo virgen, mientras mejoran simultáneamente su perfil ESG y la resiliencia de su cadena de suministro.

Fabricación Aditiva de Componentes de Carburo

La fabricación aditiva (AM) de compuestos de carburo de tungsteno está avanzando, permitiendo la producción de geometrías personalizadas que la sinterización tradicional no puede replicar. Mientras que los principales actores de la industria han realineado recientemente sus carteras para centrarse en el mecanizado industrial básico, el uso de fusión por chorro de aglutinante y fusión por lecho de polvo láser para crear componentes complejos y resistentes al desgaste sigue siendo un nicho de alto valor para sectores como el petróleo y gas, dispositivos médicos y control de flujo de alta precisión.

Expansión de Minería e Infraestructura en India

El Pipeline Nacional de Infraestructura de India tiene como objetivo una inversión de USD 1.4 billones hasta 2030, con la minería de carbón, mineral de hierro y piedra caliza impulsando la demanda de materiales para herramientas de minería a una tasa de crecimiento anual proyectada del 7.2% [2]. Las reservas nacionales de tungsteno del país en Rajasthan y Andhra Pradesh siguen subdesarrolladas, presentando una oportunidad de campo verde para operaciones integradas de mina a herramienta que evitan las cadenas de suministro chinas.

Micro-Herramientas para Electrónica y Fabricación de Semiconductores

La micro-perforación de PCB y el corte de obleas requieren brocas de carburo con diámetros inferiores a 0.1 mm, un nicho donde los materiales de alta dureza tienen precios premium de USD 8–15 por broca [10]. El gasto de capital global en semiconductores superó los USD 180 mil millones en 2024, y cada nueva fábrica requiere aproximadamente 50,000 herramientas de micro-carburo solo durante la instalación del equipo. Este segmento ofrece aislamiento de márgenes frente a las fluctuaciones de precios del polvo de carburo de mercancía.

Plataformas de Optimización de Vida Útil de Herramientas Basadas en Datos

Las plataformas de monitoreo habilitadas para IoT, como CoroPlus de Sandvik y NOVO de Kennametal, están transformando el sector del mecanizado al proporcionar datos en tiempo real sobre el desgaste y el rendimiento de las herramientas. Al pasar de un mantenimiento reactivo a uno predictivo, estas plataformas ayudan a los fabricantes a maximizar el rendimiento y reducir el tiempo de inactividad. Si bien estos sistemas sirven como capas que mejoran la productividad en lugar de negocios SaaS independientes, son cada vez más vitales para que los OEM diferencien sus ofertas de herramientas físicas y fomenten la lealtad del cliente a largo plazo en un mercado competitivo.

Tungsten Carbide Market Future Outlook

Mecanizado Impulsado por IA y Gestión Autónoma de Herramientas

Los algoritmos de aprendizaje automático integrados en plataformas CNC son cada vez más capaces de ajustar de manera autónoma las tasas de alimentación, las velocidades del husillo y el flujo de refrigerante basándose en datos de vibración y emisión acústica en tiempo real. Al optimizar estos parámetros, los fabricantes están reduciendo significativamente el desperdicio y extendiendo la vida útil de las herramientas. Plataformas como CoroPlus de Sandvik y NOVO de Kennametal ya permiten la modelización predictiva del desgaste que puede mejorar la vida útil de las herramientas en aproximadamente un 10–12%, señalando un cambio hacia la monetización digital y modelos de servicio basados en la productividad dentro del mercado de carburo de tungsteno.

Economía Circular y Reciclaje en Ciclo Cerrado

El reciclaje se está convirtiendo en una piedra angular de la resiliencia de la cadena de suministro para minerales críticos. Mientras que la AIE proyecta que la ampliación del reciclaje podría reducir la necesidad de nuevos desarrollos mineros en hasta un 25–40% para mediados de siglo, la adopción específica de la industria del "proceso de zinc" (PRZ) sigue siendo el método más efectivo para la recuperación de alto rendimiento, capturando más del 95% del carburo de tungsteno de herramientas gastadas. A medida que los precios de los concentrados primarios siguen siendo volátiles, las empresas que invierten en esta infraestructura de fuentes secundarias están asegurando efectivamente una ventaja de costo estructural y cumpliendo con los crecientes requisitos ESG.

Superciclo de Electrificación y Nuevas Demandas de Mecanizado

El aumento de la producción global de vehículos eléctricos — que se espera alcance los 55 millones de unidades anuales para 2035, según BloombergNEF [9] — introduce desafíos de mecanizado que favorecen materiales de alta dureza. Las carcasas de motores de vehículos eléctricos requieren perforaciones de tolerancia ajustada en aleaciones de aluminio de alto silicio que desgastan rápidamente las herramientas convencionales. Los troqueles de estampado de carcasas de celdas de batería utilizan cada vez más materiales de carburo cementado para una mayor vida útil del troquel, expandiendo el Mercado de Carburo de Tungsteno a segmentos previamente atendidos por acero para herramientas.

Informes ESG y Mandatos de Sourcing Responsable

La Directiva de Diligencia Debida en Sostenibilidad Corporativa de la UE (CS3D) está destinada a remodelar la transparencia de la cadena de suministro. A medida que la directiva comience su aplicación gradual a partir de 2027, se requerirá que los grandes OEM realicen la debida diligencia sobre su "cadena de actividades", incluyendo la identificación y mitigación de impactos ambientales y de derechos humanos en la mina de origen. Este entorno regulatorio probablemente segmentará el mercado de carburo de tungsteno en niveles premium, certificados y trazables, y productos de grado de mercancía, incentivando la integración vertical y formalizando la responsabilidad en la cadena de suministro.

Tungsten Carbide Market Segmentation

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Carburo Cementado ~64% de participación (2025) Brocas de perforación minera, herramientas de mecanizado de metal, herramientas de troquelado
Recubrimientos 5.78% CAGR (2026–2035) Extensión de vida de insertos PVD/CVD multicapa
Aleaciones USD 2.14 Mil millones (2025) Perforación de petróleo y gas; componentes resistentes al desgaste

El carburo cementado domina el Mercado de Carburo de Tungsteno porque su combinación de dureza (1,300–1,800 HV) y tenacidad a la fractura lo hace irremplazable para el mecanizado de corte interrumpido, perforación de roca y troqueles de estampado. El crecimiento del segmento está estrechamente relacionado con los índices de producción industrial global: cada punto porcentual de crecimiento del PIB en economías con alta manufactura se traduce en aproximadamente un 0.8% adicional en el consumo de materiales de carburo cementado. Las calidades optimizadas para herramientas de mecanizado de metal (clasificaciones ISO K, M y P) representan más de la mitad del volumen de carburo cementado. Al mismo tiempo, las formulaciones de grado minero con tamaños de grano más gruesos tienen precios por kilogramo más altos.

Los recubrimientos representan el segmento de más rápida evolución del Mercado de Carburo de Tungsteno. Los apilamientos multicapa de TiAlN/AlCrN depositados mediante pulverización de magnetrón de impulso de alta potencia (HiPIMS) ahora logran una dureza de recubrimiento que supera los 3,500 HV, lo que permite que los materiales de herramientas de corte operen a temperaturas superiores a 1,100°C sin delaminación [8]. Este salto en el rendimiento está convirtiendo a los usuarios de insertos sin recubrimiento en el mecanizado automotriz y aeroespacial, impulsando el CAGR premium del segmento de recubrimientos. La tecnología también se extiende a materiales resistentes al desgaste para operaciones de estampado y conformado donde la reducción de fricción superficial se traduce directamente en aumentos de productividad.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Minería y Construcción ~35% de participación (2025) Capex global en infraestructura; extracción de roca dura
Automotriz USD 3.28 Mil millones (2025) Mecanizado de trenes de potencia de vehículos eléctricos; acabado de componentes de precisión
Aeroespacial y Defensa 5.61% CAGR (2026–2035) Rearme; mecanizado de palas de turbina; demanda de MRO
Electrónica ~9% de participación (2025) Micro-perforación de PCB; corte de obleas de semiconductores
Otros 3.84% CAGR (2026–2035) Dispositivos médicos; petróleo y gas; trabajo en madera

La minería y la construcción siguen siendo la mayor aplicación del Mercado de Carburo de Tungsteno, con cada ciclo de materias primas importante traduciéndose directamente en el consumo de brocas y cabezales de corte. Una sola mina de cobre a gran escala consume de 50 a 80 toneladas métricas de herramientas de carburo industrial anualmente, y con más de 400 nuevos proyectos mineros en la tubería global hasta 2030, el volumen de este segmento está bien establecido [2]. Las aplicaciones de construcción —particularmente la perforación de túneles y el fresado de carreteras— añaden demanda incremental de materiales resistentes al desgaste optimizados para la resistencia a la abrasión.

Aeroespacial y defensa es la aplicación de más rápido crecimiento para el Mercado de Carburo de Tungsteno, impulsada por el rearme de la OTAN y la recuperación de la aviación comercial tras la pandemia. El mecanizado de palas de turbina de superaleación de níquel exige materiales de herramientas de corte capaces de operar de manera sostenida a temperaturas de corte superiores a 900°C, un requisito que solo los materiales de carburo cementado y los compuestos cerámicos avanzados pueden cumplir [3]. La producción de municiones de defensa acelera aún más la demanda de aleaciones de metal duro en núcleos de proyectiles y bandas rotativas.

Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
Asia-Pacífico ~55% de participación de mercado (2025) Producción integrada; mecanizado de vehículos eléctricos; capex de construcción
América del Norte 4.48% CAGR (2026–2035) Repatriación de defensa; herramientas automotrices; reciclaje
Europa USD 2.79 Mil millones (2025) Cumplimiento de la Ley CRM; demanda de OEM automotriz; mandatos de reciclaje
América del Sur ~4.8% de participación de mercado (2025) Expansión minera; proyectos de cobre/litio
Medio Oriente y África 3.92% CAGR (2026–2035) Perforación de petróleo y gas; desarrollo de infraestructura
Total USD 16.38 Mil millones (2025)

El mercado de carburo de tungsteno exhibe una pronunciada asimetría regional: el ecosistema integrado de mina a herramienta de Asia-Pacífico coexiste con la demanda impulsada por la defensa de América del Norte y el panorama regulatorio orientado al reciclaje de Europa. Cada región aporta dinámicas de cadena de suministro distintas para materiales de carburo cementado, herramientas de carburo industrial y materiales resistentes al desgaste.

América del Norte

País Métrica Clave Motor Clave
Estados Unidos ~72% de la participación regional Adquisiciones de defensa; mecanizado automotriz
Canadá 4.31% CAGR Capex minero en Ontario y Columbia Británica
México USD 0.38 Mil millones (2025) Nearshoring de fabricación automotriz

Estados Unidos domina el mercado de carburo de tungsteno de América del Norte, con la Estrategia de Minerales Críticos del Departamento de Defensa de USD 439 millones acelerando el procesamiento de polvo de carburo nacional [4]. Kennametal y Hyperion Materials & Technologies operan importantes instalaciones de sinterización en Pennsylvania y Ohio, suministrando herramientas de carburo industrial tanto para mecanizado de defensa como comercial. El sector minero de Canadá contribuye a la creciente demanda de materiales resistentes al desgaste. Al mismo tiempo, México se beneficia de las tendencias de nearshoring a medida que los OEM automotrices reubican las cadenas de suministro de equipos de corte de precisión más cerca de las plantas de ensamblaje en EE. UU.

Europa

País Métrica Clave Motor Clave
Alemania ~28% de la participación regional Herramientas automotrices; integración de la Industria 4.0
Reino Unido 4.19% CAGR MRO aeroespacial y modernización de defensa
Francia USD 0.36 Mil millones (2025) Mecanizado de componentes de energía nuclear
Italia ~11% de la participación regional Maquinaria de precisión y corte de piedra
España 3.85% CAGR Infraestructura de energía renovable
Países Nórdicos USD 0.29 Mil millones (2025) Operaciones mineras en Suecia y Finlandia
Rusia ~8% de la participación regional Procesamiento de minerales domésticos
Resto de Europa 3.72% CAGR Demanda industrial diversificada

El sector automotriz de Alemania — hogar de BMW, Volkswagen y Mercedes-Benz — consume materiales de carburo cementado a gran escala para el mecanizado de bloques de motor, corte de engranajes de transmisión y mecanizado de carcasas de baterías de vehículos eléctricos. La Ley de Materias Primas Críticas de la UE exige un contenido de tungsteno reciclado del 25% para 2030, creando una ventaja competitiva para los recicladores europeos de aleaciones de metales duros y estableciendo al continente como líder mundial en la economía circular del polvo de carburo [6].

Asia-Pacífico

País Métrica Clave Motor Clave
China ~62% de la participación regional Producción integrada de mina a inserto
India 5.38% CAGR Pipeline de infraestructura y expansión minera
Japón USD 1.22 Mil millones (2025) Herramientas de precisión; micro-perforación electrónica
Corea del Sur ~8% de la participación regional Fabricación de semiconductores y pantallas
ASEAN 5.14% CAGR Boom de construcción y FDI en manufactura
Resto de Asia-Pacífico USD 0.41 Mil millones (2025) Operaciones mineras emergentes

La industria del tungsteno verticalmente integrada de China — desde las minas de la provincia de Jiangxi hasta los productos de Xiamen Tungsten — otorga al mercado de carburo de tungsteno en Asia-Pacífico una ventaja de costo inigualable en la producción de polvo de carburo. La rápida expansión de infraestructura en India es la fuente de demanda de más rápido crecimiento de la región para materiales de herramientas mineras, mientras que los fabricantes de herramientas especializadas de Japón imponen precios premium en herramientas de mecanizado de metales para aplicaciones de semiconductores y automotrices [10].

América del Sur

País Métrica Clave Motor Clave
Brasil ~58% de la participación regional Minería de mineral de hierro y oro
Argentina 4.67% CAGR Minería de litio en la provincia de Salta
Resto de América del Sur USD 0.14 Mil millones (2025) Minería de cobre en Chile y Perú

El sector minero de Brasil es el principal consumidor de herramientas de carburo industrial del continente, con Vale y Anglo American impulsando la demanda de brocas y materiales resistentes al desgaste en las operaciones de mineral de hierro en Minas Gerais. Los desarrollos del triángulo de litio de Argentina están creando una nueva demanda de materiales para herramientas de corte en la extracción de roca dura.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita ~31% de la participación regional Proyectos de construcción de Visión 2030
EAU 4.05% CAGR Herramientas de downstream de petróleo y gas
Sudáfrica USD 0.19 Mil millones (2025) Minería de platino y cromo
Egipto ~12% de la participación regional Modernización de infraestructura
Resto de MEA 3.68% CAGR Minería y construcción diversificadas

El programa de infraestructura Visión 2030 de Arabia Saudita, que incluye NEOM y la expansión del Metro de Riad, está impulsando la demanda de materiales de alta dureza en perforación de túneles y perforación de roca. La minería de metales del grupo del platino en Sudáfrica mantiene un consumo constante de materiales de carburo cementado para operaciones de perforación subterránea. Al mismo tiempo, la región más amplia de MEA se beneficia de la expansión de la exploración de petróleo y gas que requiere equipos de corte de precisión para la fabricación de herramientas de fondo de pozo.

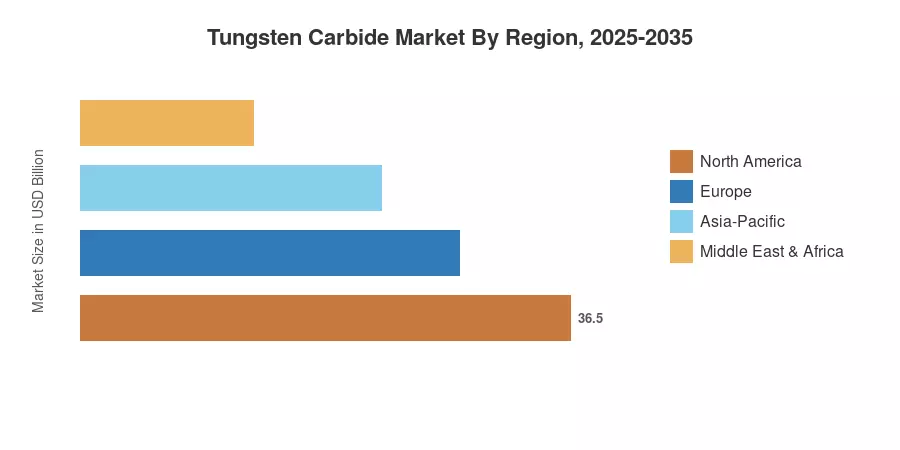
Mercado de Carburo de Tungsteno por Región, 2025-2035

Comparación Competitiva

El mercado de carburo de tungsteno tiene un nivel medio de concentración de mercado, con las cinco principales empresas teniendo una participación de ingresos del 38-44% a nivel global (2018). El Índice Herfindahl-Hirschman (HHI) de 800-1,100 indica un oligopolio competitivo de empresas mineras a empresas de herramientas verticalmente integradas y OEMs de herramientas de corte especializadas. La competencia está surgiendo en dos áreas: liderazgo en costos en la producción de polvo de carburo (un espacio controlado por empresas chinas) y diferenciación tecnológica en equipos de corte de precisión (impulsada por empresas europeas y japonesas).

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Carburo de Tungsteno Posicionamiento Estratégico
Sandvik AB ~8–11% Insertos de carburo cementado; plataforma digital CoroPlus; materiales para herramientas de minería Líder tecnológico en herramientas de mecanizado de metal y monitoreo digital de desgaste
Kennametal Inc ~6–9% Herramientas de carburo industriales; componentes resistentes al desgaste; herramientas para infraestructura Amplio portafolio en minería, aeroespacial y automotriz
Xiamen Tungsten Co. ~7–10% Polvo de carburo; varillas de carburo cementado; aleaciones de metal duro Liderazgo en costos a través de la integración vertical desde minas chinas
Ceratizit Group ~5–8% Materiales para herramientas de corte, piezas de desgaste, mecanizado de madera y piedra Líder europeo en materiales de carburo cementado de alto rendimiento
Hyperion Materials & Technologies ~4–7% Aleaciones de metal duro; materiales resistentes al desgaste; bloques de carburo Especialista en soluciones de desgaste industrial y herramientas de precisión
Mitsubishi Materials Corp. ~4–6% Equipos de corte de precisión; insertos recubiertos; herramientas para electrónica Diferenciación tecnológica japonesa en aplicaciones de alta precisión
Sumitomo Electric Industries ~3–5% Materiales para herramientas de corte de CBN y carburo; brocas de minería Conglomerado diversificado con fuerte I+D en recubrimientos avanzados
China Minmetals Corp. ~4–7% Concentrado de tungsteno; polvo de carburo; productos de carburo cementado Dominio upstream respaldado por el estado e influencia en el control de exportaciones
Wolfram Bergbau und Hütten ~2–4% Procesamiento de APT; polvo de carburo reciclado; tungsteno de alta pureza Líder europeo en reciclaje con un modelo de materia prima de circuito cerrado
IMC Group (Iscar/TaeguTec) ~3–5% Herramientas de mecanizado de metal; insertos para ranurado y torneado; sistemas de fresado Estrategia de precios agresiva con amplia distribución geográfica

Noticias y Desarrollos Recientes

  • Sandvik AB (octubre de 2024): Lanzó la serie de insertos recubiertos GC4425 de próxima generación con una vida útil de herramienta un 40% más larga en el mecanizado de acero inoxidable, ampliando su cartera de equipos de corte de precisión. [8]
  • Comisión Europea (marzo de 2024): Publicó el texto final de la Ley de Materias Primas Críticas, que exige un contenido reciclado del 25% para herramientas de carburo industrial vendidas en la UE para 2030. [6]
  • Ministerio de Comercio de China (septiembre de 2023): Agregó tungsteno a la lista de control de exportaciones bajo las regulaciones de bienes de doble uso, creando incertidumbre en el suministro para los compradores de polvo de carburo no chinos. [12]

Tungsten Carbide Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Carburo de Tungsteno — carburo cementado, recubrimientos, aleaciones en minería, automotriz, aeroespacial, electrónica y otras aplicaciones
Período de Estudio 2021–2035
CAGR 4.62% (2026–2035)
Tamaño del Mercado del Año Base USD 16.38 Mil millones (2025)
Tamaño del Mercado del Año de Pronóstico USD 25.84 Mil millones (2035)
Segmento de Más Rápido Crecimiento Recubrimientos (por tipo de producto); Aeroespacial y Defensa (por aplicación)
Empresas Perfiladas Sandvik, Kennametal, Xiamen Tungsten, Ceratizit, Hyperion, Mitsubishi Materials, Sumitomo Electric, China Minmetals, Wolfram Bergbau, IMC Group
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué tamaño de grano de carburo cementado es el mejor para operaciones de fresado de corte interrumpido?
Las calidades de grano medio (1.0–2.5 μm WC) ofrecen el equilibrio óptimo entre tenacidad y estabilidad del filo para cortes interrumpidos, resistiendo el micro-desgaste en los puntos de entrada y salida. Las calidades más gruesas sacrifican la agudeza del filo, mientras que las calidades submicrónicas se fracturan bajo carga de impacto [18].
¿Cómo difieren los métodos de recubrimiento PVD y CVD en la economía de costo por inserto?
Los recubrimientos CVD cuestan un 20–30% más por inserto pero ofrecen una vida útil de 2–3 veces más en torneado continuo, lo que los hace más baratos por pieza mecanizada. PVD es adecuado para geometrías de filo afilado y aplicaciones a baja temperatura donde las tensiones residuales de tracción del CVD causarían fallos prematuros [8].
¿Qué pasos de diligencia debida en la cadena de suministro deben tomar los equipos de adquisiciones para el abastecimiento de tungsteno?
Los compradores deben exigir certificados de cadena de custodia alineados con la OCDE, verificar la participación de la fundición en la Iniciativa de Minerales Responsables y auditar a los proveedores de subnivel anualmente. El abastecimiento afectado por conflictos conlleva riesgos reputacionales y regulatorios bajo la EU CS3D [22].
¿Cómo se compara el mercado de carburo de tungsteno con el mercado más amplio de cerámicas avanzadas en la estructura de márgenes?
Los productos de carburo cementado suelen tener márgenes brutos del 28–35%, por debajo del rango del 35–45% de las cerámicas avanzadas, debido a los mayores costos de materias primas. Sin embargo, el mayor volumen direccionable del carburo y el ciclo de reemplazo del mercado secundario generan pools de ganancias absolutas superiores [1].
¿Qué papel juega el contenido de aglutinante de cobalto en la estructura de precios del mercado de carburo de tungsteno?
El cobalto constituye del 6 al 15% del carburo cementado en peso y del 18 al 25% del costo de materias primas. Las fluctuaciones del precio del cobalto en la LME afectan directamente el precio de los insertos: un aumento de USD 10,000/tonelada en el cobalto eleva los costos de las herramientas terminadas en aproximadamente un 4–6% [7].
¿Pueden los componentes de carburo de tungsteno impresos en 3D reemplazar las piezas sinterizadas convencionalmente en el mercado de carburo de tungsteno?
La impresión por chorro de aglutinante logra una densidad teórica del 97–99%, adecuada para piezas de desgaste y boquillas, pero aún no para herramientas de alto impacto. Se espera que la paridad de costos con la sinterización convencional se logre para 2029 a medida que se escale el rendimiento [15].
¿Cómo afectan las estructuras arancelarias al mercado de carburo de tungsteno para compradores de herramientas transfronterizos?
Los aranceles de la Sección 301 de EE. UU. añaden un 25% a las importaciones de carburo de origen chino, mientras que los derechos antidumping de la UE oscilan entre el 17 y el 36%. Los compradores mitigan la exposición abasteciéndose de Corea del Sur o Israel, donde las disposiciones de los TLC eliminan o reducen los aranceles [4].
Autor
Autor
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geological surveys, mining databases, industrial statistics, trade publications, and authoritative manufacturing organizations. Key sources included the US Geological Survey (USGS), National Institute of Standards and Technology (NIST), US Department of Commerce - Bureau of Industry and Security, European Commission - Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs (DG GROW), International Tungsten Industry Association (ITIA), Cemented Carbide Producers Association (CCPA), American Society of Mechanical Engineers (ASME), Society of Manufacturing Engineers (SME), National Center for Science and Engineering Statistics (NCSES), World Bureau of Metal Statistics (WBMS), China Tungsten Industry Association (CTIA), Japan Cemented Carbide Tool Manufacturers' Association (JTA), EU Eurostat Industrial Production Database, International Labour Organization (ILO) - Mining Statistics, Organisation for Economic Co-operation and Development (OECD) - Industrial Production Indices, World Steel Association, International Energy Agency (IEA) - Mining and Materials, US Department of Energy - Office of Energy Efficiency & Renewable Energy, National Mining Association (NMA), and Mineral Commodity Summaries (USGS). These sources were used to collect tungsten ore reserves data, production statistics, trade flow analysis, industrial consumption patterns, pricing trends, regulatory compliance frameworks, and market landscape analysis for cemented carbide, coatings, alloys, and specialty tungsten carbide applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Operations, raw material procurement leaders, and R&D directors from tungsten carbide manufacturers, powder metallurgy companies, and mining conglomerates respectively. From aerospace and defense contractors, automotive OEMs, mining companies, construction equipment manufacturers, and electronics fabrication facilities, demand-side sources included chief engineers, procurement managers, tooling specialists, and operations directors. The primary research validated market segmentation, confirmed capacity expansion timelines, and collected insights on the dynamics of supply chain resilience, pricing volatility management, and raw material sourcing strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the value chain. The methodology included:

The identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across cemented carbide, coatings, alloys, and other tungsten carbide categories

Analysis of reported and modeled annual revenues specific to tungsten carbide portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (industrial consumption volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for aerospace & defense, automotive, mining, construction, and electronics end-use sectors

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.