Transfer Switch Market

Informe de investigación del mercado de interruptores de transferencia Información por tipo (interruptor de transferencia manual e interruptor de transferencia automático), por energía (bajo (menos de 300A), medio (300A-1600A), alto (más de 1600A)), por aplicación (residencial, comercial, industrial), por modo de transición (modo de transición abierta, modo de transición cerrada, modo de transición de carga suave, modo de transición retrasada) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico del mercado hasta 2035
ID: MRFR/EnP/6769-HCR 111 Pages Priya Nagrale Last Updated: August 24, 2026
Transfer Switch Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.62%
2024 Market Size$ 1.69 Billion
2025 Market Size$ 1.78 Billion
2035 Market Size$ 3.08 Billion
Key Players
Schneider Electric
Eaton Corporation
Generac Holdings
Cummins Inc.
Kohler Co.
SiemensAG
Opportunities
  • Regulatory Compliance and Safety Standards
  • Growing Demand for Uninterrupted Power Supply
  • Increased Focus on Renewable Energy Integration

Transfer Switch Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de interruptores de transferencia era de 1.69 mil millones de USD en 2024. Se proyecta que la industria de interruptores de transferencia crecerá de 1.785 mil millones de USD en 2025 a 3.085 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 5.62% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de interruptores de transferencia está experimentando un cambio transformador hacia tecnologías avanzadas y resiliencia energética.

  • El mercado presencia una mayor adopción de interruptores de transferencia inteligentes, mejorando la eficiencia operativa y la confiabilidad.
  • América del Norte sigue siendo el mercado más grande, impulsado por una sólida demanda de suministro de energía ininterrumpido e inversión en infraestructura.
  • El segmento de interruptores de transferencia automáticos domina, mientras que el segmento de interruptores de transferencia manual está ganando rápidamente tracción debido a la evolución de las preferencias del consumidor.
  • Los principales impulsores del mercado incluyen la creciente demanda de suministro de energía ininterrumpido y el aumento de la inversión en integración de energía renovable.

Tamaño del mercado y previsión

Tamaño del mercado 2024 1.69 (mil millones de USD)
Tamaño del mercado 2035 3.085 (mil millones de USD)
CAGR (2025 - 2035) 5.62%

Principales jugadores

Schneider Electric (FR), Eaton Corporation (US), Generac Holdings (US), Cummins Inc. (US), Kohler Co. (US), SiemensAG (DE), Mitsubishi Electric (JP), ABB Ltd. (CH), Emerson Electric Co. (US)
Transfer Switch Market Treiber

Cumplimiento Normativo y Estándares de Seguridad

El cumplimiento normativo y los estándares de seguridad están influyendo cada vez más en el mercado de interruptores de transferencia. Los gobiernos y los organismos reguladores están implementando directrices estrictas para garantizar la seguridad y la fiabilidad en los sistemas de energía. Por ejemplo, la Asociación Nacional de Protección contra Incendios (NFPA) ha establecido códigos que requieren el uso de interruptores de transferencia en ciertas aplicaciones. Este panorama regulatorio obliga a las empresas a adoptar soluciones conformes, impulsando así el crecimiento del mercado. El énfasis en la seguridad no solo mejora la fiabilidad operativa, sino que también mitiga los riesgos asociados con cortes de energía. En consecuencia, los fabricantes se están centrando en desarrollar interruptores de transferencia que cumplan con estos estándares en evolución, lo que podría estimular aún más la expansión del mercado.

Creciente Demanda de Suministro de Energía Ininterrumpido

La creciente dependencia de un suministro de energía ininterrumpido en varios sectores parece ser un motor principal para el mercado de interruptores de transferencia. Industrias como la salud, los centros de datos y la manufactura requieren energía constante para mantener sus operaciones. Según datos recientes, se proyecta que la demanda de soluciones de energía de respaldo crecerá a una tasa de crecimiento anual compuesta de aproximadamente el 6% en los próximos cinco años. Esta tendencia indica una mayor conciencia sobre la necesidad de fuentes de energía fiables, impulsando así el mercado de interruptores de transferencia. A medida que las organizaciones invierten en infraestructura para garantizar la continuidad operativa, es probable que el mercado de interruptores de transferencia experimente un crecimiento significativo, impulsado por la necesidad de transiciones de energía sin problemas.

Mayor Enfoque en la Integración de Energías Renovables

El mayor enfoque en la integración de energías renovables está influyendo significativamente en el mercado de interruptores de transferencia. A medida que las naciones se esfuerzan por cumplir con los objetivos de sostenibilidad, la incorporación de fuentes de energía renovables en las redes eléctricas existentes se está volviendo más prevalente. Los interruptores de transferencia juegan un papel vital en facilitar esta integración al permitir transiciones suaves entre fuentes de energía tradicionales y renovables. El análisis del mercado indica que se proyecta que la participación de la energía renovable en la mezcla energética global alcanzará el 30% para 2030. Este cambio no solo mejora la seguridad energética, sino que también impulsa la demanda de interruptores de transferencia que pueden acomodar diversas entradas de energía, fomentando así el crecimiento del mercado.

Aumento de la Inversión en Desarrollo de Infraestructura

El aumento de la inversión en el desarrollo de infraestructura es un motor crucial para el mercado de interruptores de transferencia. Los gobiernos y las entidades privadas están asignando fondos sustanciales para mejorar la infraestructura energética, particularmente en economías emergentes. Esta inversión tiene como objetivo mejorar la fiabilidad de la energía y expandir el acceso a la electricidad. A medida que proliferan los proyectos de infraestructura, es probable que la demanda de interruptores de transferencia aumente, dada su función esencial en garantizar transiciones de energía sin problemas. Informes recientes indican que se espera que el gasto en infraestructura crezca un 8% anualmente, lo que podría impactar significativamente el mercado de interruptores de transferencia a medida que nuevas instalaciones y actualizaciones requieran soluciones de energía fiables.

Avances Tecnológicos en Interruptores de Transferencia

Los avances tecnológicos están remodelando el mercado de interruptores de transferencia, con innovaciones que mejoran la funcionalidad y la eficiencia. La integración de tecnologías inteligentes, como el monitoreo remoto y los controles automatizados, se está volviendo cada vez más prevalente. Estos avances permiten el seguimiento del rendimiento en tiempo real y el mantenimiento predictivo, lo que puede reducir significativamente el tiempo de inactividad. Los datos del mercado sugieren que se espera que la adopción de interruptores de transferencia inteligentes aumente, con un incremento proyectado del 15% en los próximos años. Esta tendencia indica un cambio hacia soluciones más sofisticadas que satisfacen las necesidades en evolución de los consumidores, impulsando así el mercado en general.

Perspectivas del segmento de mercado

Por Tipo: Interruptor de Transferencia Automático (Más Grande) vs. Interruptor de Transferencia Manual (De Más Rápido Crecimiento)

En el Mercado de Interruptores de Transferencia, el Interruptor de Transferencia Automático (ATS) tiene la mayor participación debido a su fiabilidad y creciente adopción en aplicaciones industriales y comerciales. La capacidad de este segmento para cambiar sin problemas entre fuentes de energía durante cortes de energía lo convierte en una opción preferida para infraestructuras críticas. Por el contrario, el Interruptor de Transferencia Manual (MTS) ha ganado terreno entre instalaciones residenciales y de menor escala debido a sus menores costos iniciales y operación sencilla, mostrando así un crecimiento significativo en mercados nicho.

Tipo de Interruptor de Transferencia: Interruptor de Transferencia Automático (Dominante) vs. Interruptor de Transferencia Manual (Emergente)

El Interruptor de Transferencia Automático es bien considerado por su operación automática, proporcionando una mayor fiabilidad en la gestión de energía para infraestructuras comerciales e industriales. Típicamente presenta sistemas de control avanzados, que pueden gestionar eficientemente necesidades de energía complejas. Este segmento es preferido en entornos donde la continuidad de la energía es innegociable. Por otro lado, el Interruptor de Transferencia Manual atrae a usuarios conscientes del presupuesto y a instalaciones más pequeñas debido a su simplicidad y rentabilidad. Aunque sigue siendo relevante, enfrenta competencia de la conveniencia que ofrece su contraparte automática, marcándolo como un jugador emergente en el mercado respectivo.

Por Energía: Baja (más grande) vs. Media (de más rápido crecimiento)

En el Mercado de Interruptores de Transferencia, el segmento de energía es notablemente variado, con interruptores de baja capacidad (menos de 300A) que representan una parte significativa de la participación total del mercado. El segmento de capacidad media (300A-1600A) está ganando rápidamente prominencia, reflejando cambios en las preferencias entre consumidores y empresas por soluciones energéticas más versátiles. A medida que crecen las demandas de energía, estas capacidades de interruptores se están volviendo cada vez más importantes en la transición hacia sistemas de gestión de energía eficientes. Las tendencias de crecimiento indican un paisaje en rápida evolución en el segmento de energía, impulsado particularmente por la necesidad de fiabilidad y eficiencia en la distribución de energía. Las empresas están optando cada vez más por interruptores de transferencia de capacidad media debido a su equilibrio entre rendimiento y escalabilidad, asegurando su adaptabilidad a diferentes configuraciones. A medida que las fuentes de energía renovable se vuelven más prevalentes, se espera que la demanda de todas las categorías de interruptores de transferencia se acelere, creando oportunidades para la innovación en este espacio.

Baja (Dominante) vs. Media (Emergente)

El segmento de interruptores de transferencia de baja capacidad, que normalmente maneja cargas por debajo de 300A, se ha establecido como una fuerza dominante dentro del Mercado de Interruptores de Transferencia debido a su asequibilidad y fiabilidad en aplicaciones de menor escala. Sirve a una amplia gama de casos de uso, incluyendo entornos residenciales y comerciales pequeños, asegurando transiciones de energía sin problemas durante cortes. Por otro lado, el segmento de interruptores de capacidad media, que varía de 300A a 1600A, está emergiendo rápidamente, impulsado por la creciente demanda de gestión de energía eficiente en instalaciones más grandes. Este segmento es preferido por su capacidad para manejar cargas más altas y ofrece flexibilidad en configuraciones, haciéndolo adecuado para aplicaciones industriales. A medida que evolucionan los requisitos energéticos, es probable que ambos segmentos vean innovaciones centradas en el rendimiento y la integración con tecnologías de redes inteligentes.

Por Aplicación: Residencial (Más Grande) vs. Industrial (De Más Rápido Crecimiento)

El Mercado de Interruptores de Transferencia se caracteriza por un paisaje de aplicaciones diverso donde el segmento residencial tiene la mayor participación de mercado. Esto se atribuye a la creciente tendencia de la automatización del hogar y la creciente adopción de sistemas de energía de respaldo, impulsados por la fluctuación en el suministro eléctrico. En contraste, el segmento industrial está experimentando un crecimiento sustancial debido al aumento de las demandas de energía y la necesidad de soluciones de energía fiables en proyectos de fabricación e infraestructura. A medida que los sectores residencial e industrial se expanden, influyen significativamente en la dinámica del mercado.

Residencial (Dominante) vs. Industrial (Emergente)

El mercado residencial de interruptores de transferencia es actualmente dominante, impulsado por la creciente instalación de generadores domésticos y un mayor enfoque en la resiliencia energética entre los propietarios de viviendas. Este segmento se centra en la seguridad y fiabilidad durante cortes de energía, lo que lo convierte en una opción preferida para los consumidores. Por otro lado, el segmento industrial se considera emergente a medida que se adapta a las complejidades de las necesidades de infraestructura moderna. Las industrias están invirtiendo progresivamente en tecnologías avanzadas de interruptores de transferencia, impulsadas por la necesidad de un suministro de energía ininterrumpido y la integración de la automatización.

Por Modo de Transición: Modo de Transición Abierta (Más Grande) vs. Modo de Transición Cerrada (De Más Rápido Crecimiento)

En el Mercado de Interruptores de Transferencia, el segmento de Modo de Transición Abierta tiene la mayor participación, atribuida a su fiabilidad de larga data y adopción generalizada en diversas aplicaciones. El Modo de Transición Cerrada está ganando terreno como el segmento de más rápido crecimiento, atrayendo a industrias que requieren un cambio sin problemas y un tiempo de inactividad mínimo, lo que lleva a una mayor eficiencia en las operaciones.

Modo de Transición Abierta (Dominante) vs. Modo de Transición Cerrada (Emergente)

El Modo de Transición Abierta se caracteriza por su operación sencilla, permitiendo una transferencia completa de carga sin interrupciones, lo que lo convierte en la opción preferida para sistemas de energía de respaldo. Su posición dominante se debe en gran parte a su rendimiento robusto en sectores críticos como la salud y los centros de datos. Por otro lado, el Modo de Transición Cerrada está emergiendo con fuerza en mercados que priorizan la continuidad del servicio. Este modo permite una transferencia sin interrupciones, haciéndolo cada vez más popular entre las empresas que no pueden permitirse ni siquiera la más mínima interrupción, impulsando así su rápido crecimiento en el Mercado de Interruptores de Transferencia.

Obtenga información más detallada sobre Transfer Switch Market

Perspectivas regionales

América del Norte: Líder del mercado en innovación

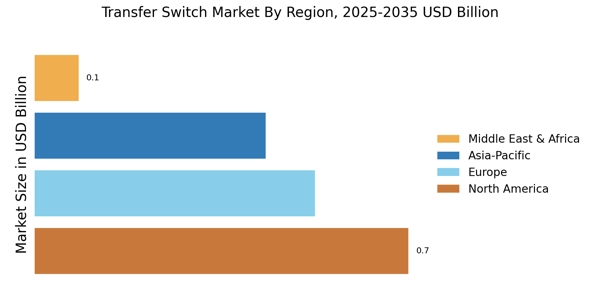
América del Norte es el mercado más grande para interruptores de transferencia, con aproximadamente el 40% de la participación global. El crecimiento de la región está impulsado por la creciente demanda de soluciones de energía confiables, especialmente en infraestructura crítica y centros de datos. El apoyo regulatorio para la integración de energías renovables y las iniciativas de eficiencia energética catalizan aún más la expansión del mercado. EE. UU. lidera este mercado, seguido de cerca por Canadá, que contribuye con alrededor del 15% a la participación total del mercado. El panorama competitivo en América del Norte es robusto, con actores clave como Eaton Corporation, Generac Holdings y Cummins Inc. Estas empresas están invirtiendo fuertemente en I&D para innovar y mejorar la oferta de productos. La presencia de fabricantes establecidos y una creciente tendencia hacia tecnologías de redes inteligentes también están moldeando la dinámica del mercado. Se espera que el enfoque de la región en la sostenibilidad y la resiliencia en los sistemas de energía impulse un crecimiento adicional en los próximos años.

Europa: Marcos regulatorios emergentes

Europa está presenciando un crecimiento significativo en el mercado de interruptores de transferencia, representando aproximadamente el 30% de la participación global. La demanda de la región está impulsada por regulaciones estrictas destinadas a mejorar la eficiencia energética y la confiabilidad en los sistemas de energía. Países como Alemania y el Reino Unido están a la vanguardia, con Alemania ocupando aproximadamente el 12% de la participación del mercado. El Pacto Verde de la Unión Europea y varias políticas nacionales son fundamentales para impulsar las inversiones en infraestructura energética. Los países líderes en Europa incluyen Alemania, el Reino Unido y Francia, con un panorama competitivo que presenta a actores importantes como Schneider Electric y Siemens AG. Estas empresas se están enfocando en soluciones innovadoras para cumplir con los requisitos regulatorios en evolución. El mercado se caracteriza por una mezcla de empresas establecidas y nuevas startups, todas compitiendo por captar la creciente demanda de tecnologías avanzadas de interruptores de transferencia. Se espera que el énfasis en la sostenibilidad y la integración de energías renovables mejore aún más las perspectivas del mercado.

Asia-Pacífico: Crecimiento rápido en mercados emergentes

Asia-Pacífico está emergiendo rápidamente como un jugador significativo en el mercado de interruptores de transferencia, con alrededor del 25% de la participación global. El crecimiento de la región está impulsado por la creciente urbanización, industrialización y la creciente necesidad de un suministro ininterrumpido de energía. Países como China e India están liderando este crecimiento, con China contribuyendo aproximadamente con el 15% al mercado. Las iniciativas gubernamentales para mejorar la infraestructura energética y promover fuentes de energía renovable son catalizadores clave para la expansión del mercado. El panorama competitivo en Asia-Pacífico es diverso, con actores clave como Mitsubishi Electric y ABB Ltd. realizando inversiones sustanciales en la región. La presencia de un gran número de fabricantes locales también intensifica la competencia. A medida que la región continúa desarrollando su infraestructura energética, se espera que la demanda de soluciones avanzadas de interruptores de transferencia aumente significativamente, impulsada tanto por los sectores industrial como residencial. El enfoque en tecnologías inteligentes y eficiencia energética también moldeará la dinámica del mercado en los próximos años.

Medio Oriente y África: Oportunidades de mercado ricas en recursos

La región de Medio Oriente y África está presenciando un aumento gradual en el mercado de interruptores de transferencia, representando aproximadamente el 5% de la participación global. El crecimiento está impulsado principalmente por proyectos de infraestructura en curso y la necesidad de soluciones de energía confiables tanto en áreas urbanas como rurales. Países como Sudáfrica y los EAU están liderando el mercado, con inversiones significativas en infraestructura energética y un creciente enfoque en fuentes de energía renovable. El panorama competitivo en esta región está evolucionando, con jugadores tanto internacionales como locales compitiendo por la participación en el mercado. Empresas como Emerson Electric Co. y Kohler Co. están estableciendo una presencia en la región, capitalizando la creciente demanda de interruptores de transferencia. El mercado se caracteriza por una mezcla de empresas establecidas y nuevos entrantes, todos con el objetivo de satisfacer las crecientes necesidades energéticas. A medida que la región continúa desarrollándose, se espera que la demanda de soluciones de energía eficientes y confiables crezca, impulsada tanto por inversiones del sector público como privado.

Transfer Switch Market Regional Image

Jugadores clave y perspectivas competitivas

Los principales actores del mercado están invirtiendo fuertemente en investigación y desarrollo para expandir sus líneas de productos, lo que ayudará a que el mercado de interruptores de transferencia crezca aún más. Los participantes del mercado también están llevando a cabo una variedad de actividades estratégicas para expandir su presencia, con desarrollos importantes en el mercado que incluyen nuevos lanzamientos de productos, acuerdos contractuales, fusiones y adquisiciones, mayores inversiones y colaboración con otras organizaciones. Para expandirse y sobrevivir en un clima de mercado más competitivo y en crecimiento, la industria de interruptores de transferencia debe ofrecer productos rentables.
Fabricar localmente para minimizar los costos operativos es una de las tácticas comerciales clave utilizadas por los fabricantes en la industria de interruptores de transferencia para beneficiar a los clientes y aumentar el sector del mercado. En los últimos años, la industria de interruptores de transferencia ha ofrecido algunas de las ventajas más significativas para la medicina. Los principales actores en el mercado de interruptores de transferencia, incluidos Socomec (Francia), Eaton (Irlanda), General Electric (EE. UU.), Kohler Co. (EE. UU.), Eltek Power Systems (Corea del Sur) y otros, están intentando aumentar la demanda del mercado invirtiendo en operaciones de investigación y desarrollo.
Schneider Electric SE es una corporación multinacional francesa especializada en automatización digital y gestión de energía. Al fusionar tecnología energética, automatización en tiempo real, software y servicios, aborda hogares, edificios, centros de datos, infraestructura e industrias. Schneider Electric es una corporación Fortune 500, una empresa pública de Euronext Exchange y un componente del índice bursátil Euro Stoxx 50.
La corporación generó €34.2 mil millones en ingresos en el año fiscal 2022. En octubre de 2021, Schneider Electric anunció su equipo de conmutación automática TransferPacT de próxima generación (ATSE) - una colección de interruptores de transferencia automáticos inteligentes modulares de alta velocidad y compactos que ofrecen una mejor escalabilidad y confiabilidad. TransferPacT Automático ofrece configuraciones simples y una interfaz de usuario fácil de usar, pero TransferPacT Activo Automático tiene más funcionalidad y puede conectarse a un HMI externo.
Cummins Inc. es una empresa mundial con sede en los Estados Unidos que diseña, fabrica y distribuye motores, filtración y productos de generación de energía. Cummins también proporciona servicios de mantenimiento y reparación para motores y equipos relacionados, como sistemas de combustible, controles, manejo de aire, filtración, control de emisiones, sistemas de generación de energía eléctrica y camiones. Cummins, con sede en Columbus, Indiana, vende en aproximadamente 190 países y territorios a través de una red de más de 600 distribuidores propios e independientes y 7,200 concesionarios.
Cummins reportó una ganancia neta de $2.15 mil millones sobre ventas de $28 mil millones.
En mayo, los interruptores de transferencia PowerCommand X-Series de Cummins, Inc. son la próxima generación de equipos de transferencia de energía confiables para aplicaciones críticas y que salvan vidas. Los interruptores de transferencia PowerCommand X-Series están diseñados para versatilidad, con clasificaciones de corriente que van de 40 amperios a 3000 amperios. Los nuevos interruptores de transferencia y los interruptores de transferencia aprobados para entrada de servicio tienen las mejores clasificaciones de resistencia y cierre basadas en el tiempo UL1008 (WCR) en la industria.

Las empresas clave en el mercado Transfer Switch Market incluyen

Desarrollos de la industria

Septiembre 2021: Infratil ha invertido 233 millones de USD (197 millones de EUR) en el establecimiento de Gurn Energy, una plataforma de desarrollo de energía renovable con sede en Asia. Gurn Energy, con sede en Singapur, tiene la intención de invertir en la construcción de proyectos de energía eólica y solar fotovoltaica, así como en soluciones de almacenamiento, en el sudeste asiático, el norte de Asia y la India. Según Infratil, ya está "avanzando rápidamente" en una cartera inicial de proyectos de 500 MW en varias etapas de desarrollo en Filipinas, Vietnam, Tailandia, Indonesia y Japón. Tales tendencias se proyectan para apoyar la expansión del mercado analizado de la región.

Abril 2021: La Agencia Internacional de Energías Renovables (IRENA) y la Corporación de la Red Estatal de China firmaron un nuevo Memorando de Entendimiento (MoU) para apoyar las actualizaciones de la red, la flexibilidad del sistema y el acoplamiento sectorial entre China y las regiones del Corredor de Energía Limpia de IRENA. En virtud del acuerdo, IRENA y SGCC colaboraron en actividades conjuntas y estudios para mejorar la flexibilidad de las redes eléctricas, descarbonizar los sistemas energéticos urbanos y permitir el desarrollo de la red, con un énfasis en redes inteligentes y métodos de acoplamiento sectorial.

Abril 2021: Kohler Power Systems ha lanzado una nueva serie de interruptores de transferencia de aislamiento por bypass que son actuados eléctricamente. La nueva gama de productos ha sido diseñada para trabajar con el equipo de conmutación de generadores y paralelización de Kohler. Además, estos interruptores están disponibles en configuraciones de transición estándar (KAS) y programadas (KAP), así como en controles de un solo toque que permiten a los usuarios transferir cargas necesarias entre bases de energía.

Perspectivas futuras

Transfer Switch Market Perspectivas futuras

Se proyecta que el mercado de interruptores de transferencia crecerá a una CAGR del 5.62% de 2025 a 2035, impulsado por la creciente demanda de soluciones de energía confiables y avances en tecnología.

Para 2035, se espera que el mercado consolide su posición como un componente crítico en las soluciones de gestión de energía.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Interruptores de Transferencia

  • Interruptor de Transferencia Manual
  • Interruptor de Transferencia Automático

Perspectiva Energética del Mercado de Interruptores de Transferencia

  • Bajo (menos de 300A)
  • Medio (300A-1600A)
  • Alto (más de 1600A)

Perspectiva de Aplicación del Mercado de Interruptores de Transferencia

  • Residencial
  • Comercial
  • Industrial

Perspectiva del Modo de Transición del Mercado de Interruptores de Transferencia

  • Modo de Transición Abierto
  • Modo de Transición Cerrado
  • Modo de Transición de Carga Suave
  • Modo de Transición Retrasada

Alcance del informe

TAMAÑO DEL MERCADO 2024 1.69 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 1.785 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 3.085 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 5.62% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de pronóstico del mercado 2025 - 2035
Datos históricos 2019 - 2024
Unidades de pronóstico del mercado Mil millones de USD
Principales empresas perfiladas Schneider Electric (FR), Eaton Corporation (US), Generac Holdings (US), Cummins Inc. (US), Kohler Co. (US), Siemens AG (DE), Mitsubishi Electric (JP), ABB Ltd. (CH), Emerson Electric Co. (US)
Segmentos cubiertos Tipo, Energía, Aplicación, Modo de transición, Región
Principales oportunidades de mercado La integración de tecnología inteligente en el mercado de interruptores de transferencia mejora la confiabilidad y eficiencia en la gestión de energía.
Dinámicas clave del mercado La creciente demanda de soluciones de energía confiables impulsa la innovación y la competencia en el mercado de interruptores de transferencia.
Países cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de interruptores de transferencia a partir de 2024?

El mercado de interruptores de transferencia fue valorado en 1.69 mil millones de USD en 2024.

¿Cuál es la valoración de mercado proyectada para el mercado de interruptores de transferencia en 2035?

Se proyecta que el mercado alcanzará 3.085 mil millones de USD para 2035.

¿Cuál es el CAGR esperado para el mercado de interruptores de transferencia durante el período de pronóstico 2025 - 2035?

El CAGR esperado para el mercado de interruptores de transferencia durante 2025 - 2035 es del 5.62%.

¿Qué empresas se consideran actores clave en el mercado de interruptores de transferencia?

Los actores clave incluyen a Schneider Electric, Eaton Corporation, Generac Holdings y Cummins Inc.

¿Cuáles son los principales tipos de interruptores de transferencia en el mercado?

Los principales tipos son Interruptores de Transferencia Manual y Interruptores de Transferencia Automática, con valoraciones de 0.935 mil millones de USD y 2.15 mil millones de USD respectivamente.

¿Cómo se segmenta el mercado por capacidad energética?

El mercado se segmenta por capacidad energética e incluye Baja (menos de 300A), Media (300A-1600A) y Alta (más de 1600A), con valoraciones respectivas de 0.935 mil millones de USD, 1.267 mil millones de USD y 0.883 mil millones de USD.

¿Qué aplicaciones están impulsando el mercado de interruptores de transferencia?
El mercado está impulsado por aplicaciones Residenciales, Comerciales e Industriales, con aplicaciones Industriales valoradas en 1.215 mil millones de USD.
¿Qué modos de transición están disponibles en el mercado de interruptores de transferencia?
Los modos de transición disponibles incluyen Transición Abierta, Transición Cerrada, Transición de Carga Suave y Transición Retrasada, con valoraciones que varían de 0.338 mil millones de USD a 0.935 mil millones de USD.
¿Cómo se compara el rendimiento del mercado de Interruptores de Transferencia Automática con el de Interruptores de Transferencia Manual?
Se proyecta que los Interruptores de Transferencia Automática tendrán un mejor rendimiento, con una valoración de 2.15 mil millones de USD en comparación con 0.935 mil millones de USD para los Interruptores de Transferencia Manual.
¿Qué tendencias están influyendo en el crecimiento del mercado de interruptores de transferencia?
Tendencias como el aumento de la demanda de suministro de energía confiable y los avances en tecnología probablemente están influyendo en el crecimiento del mercado.
Autor
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, and authoritative electrical infrastructure organizations. Key sources included the National Electrical Manufacturers Association (NEMA), Institute of Electrical and Electronics Engineers (IEEE) Standards Association, International Electrotechnical Commission (IEC), National Fire Protection Association (NFPA), U.S. Department of Energy (DOE) Office of Electricity, Federal Energy Regulatory Commission (FERC), North American Electric Reliability Corporation (NERC), European Committee for Electrotechnical Standardization (CENELEC), International Energy Agency (IEA), U.S. Energy Information Administration (EIA), EU Eurostat Energy Database, World Bank Energy Sector Database, International Renewable Energy Agency (IRENA) Global Energy Transformation, American National Standards Institute (ANSI), Underwriters Laboratories (UL) certification database, and national utility regulatory commission reports from key markets (PUC Texas, CPUC California, OFGEM UK). These sources were used to collect installation statistics, regulatory compliance data, safety certification trends, grid infrastructure investments, and market landscape analysis for automatic transfer switches (ATS), manual transfer switches (MTS), and specialized transition mode technologies across low, medium, and high energy ratings.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Engineering/Product Development, regulatory compliance chiefs, and commercial directors from transfer switch manufacturers, switchgear OEMs, and power distribution component suppliers. Facility managers, electrical contractors, consulting engineers, procurement leads from data center operators, healthcare infrastructure managers, industrial plant engineers, and utility grid modernization directors constituted demand-side sources. Primary research has confirmed product development timelines, gathered insights on installation patterns, pricing strategies, and compliance dynamics with NFPA 110, NEC Article 700/701, and IEEE 1547 standards, and validated market segmentation across type (manual vs. automatic), energy ratings (low <300A, medium 300A-1600A, high >1600A), application sectors (residential, commercial, industrial), and transition modes (open, closed, soft load, delayed).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across automatic transfer switches (ATS), manual transfer switches (MTS), bypass isolation switches, and service entrance rated transfer switches

Segment-specific analysis across energy ratings: Low (<300A), Medium (300A-1600A), High (>1600A) for commercial, industrial, and residential applications

Analysis of reported and modeled annual revenues specific to transfer switch portfolios and integrated switchgear solutions

Coverage of manufacturers representing 75-80% of global market share in 2024 (including Schneider Electric, Eaton, Generac, Cummins, Siemens, ABB, Mitsubishi Electric, Kohler, Emerson, and Rockwell Automation)

Extrapolation using bottom-up (installation volume × ASP by country/region) and top-down (manufacturer revenue validation, distributor channel checks) approaches to derive segment-specific valuations for open transition, closed transition, soft load transition, and delayed transition mode configurations

Key Data Points Validated

Regulatory Compliance: NFPA 110 emergency power supply system requirements, NEC Article 700 (emergency systems) and 701 (legally required standby systems) adoption rates

Technology Trends: Integration of smart grid communication protocols (Modbus, BACnet, IoT-enabled remote monitoring), microprocessor-based controller adoption

Application Analysis: Critical infrastructure demand from data centers (hyperscale and colocation), healthcare facilities (hospitals, nursing homes), water/wastewater treatment, and telecommunications

Renewable Integration: Dual-source transfer switches for solar+storage and hybrid microgrid applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.