Test Management Software Market

Informe de investigación del mercado de software de gestión de pruebas: Información, por implementación (local y en la nube), por precios (mensual, anual y licencia única), por tamaño de organización (PYMES y grandes empresas), por vertical (BFSI, TI y telecomunicaciones, manufactura, energía y servicios públicos, atención médica y ciencias de la vida, educación, aeroespacial y defensa, y otros), y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico del mercado hasta 2035.
ID: MRFR/ICT/9126-HCR 90 Pages Ankit Gupta, Shubham Munde Last Updated: September 15, 2026
Test Management Software Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)16.78%
2024 Market Size$ 1.13 Billion
2025 Market Size$ 1.32 Billion
2035 Market Size$ 6.25 Billion
Key Players
Micro Focus
Atlassian
Tricentis
TestRail
QMetry
PractiTest
Opportunities
  • Rising Demand for Quality Assurance
  • Increased Focus on Regulatory Compliance
  • Shift Towards Agile and DevOps Practices

Test Management Software Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de software de gestión de pruebas fue de 1.134 mil millones de USD en 2024. Se proyecta que la industria de software de gestión de pruebas crecerá de 1.324 mil millones de USD en 2025 a 6.246 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 16.78% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de software de gestión de pruebas está experimentando un crecimiento robusto impulsado por avances tecnológicos y metodologías en evolución.

  • Las soluciones basadas en la nube dominan el mercado de software de gestión de pruebas, reflejando un cambio hacia opciones más flexibles y escalables.
  • La integración de IA y automatización está transformando los procesos de prueba, mejorando la eficiencia y precisión en varios sectores.
  • América del Norte sigue siendo el mercado más grande, mientras que la región de Asia-Pacífico está emergiendo como el área de más rápido crecimiento para soluciones de gestión de pruebas.
  • La creciente demanda de aseguramiento de calidad y el cambio hacia prácticas ágiles y DevOps son impulsores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 1.134 (mil millones de USD)
Tamaño del mercado 2035 6.246 (mil millones de USD)
CAGR (2025 - 2035) 16.78%

Principales jugadores

Micro Focus (GB), Atlassian (AU), Tricentis (AT), TestRail (US), QMetry (US), PractiTest (IL), Zephyr (US), Xray (PT), TestLink (US)

Test Management Software Market Treiber

Aumento de la Demanda de Aseguramiento de Calidad

El énfasis creciente en el aseguramiento de calidad en el desarrollo de software es un motor principal para el Mercado de Software de Gestión de Pruebas. Las organizaciones están reconociendo que los procesos de prueba robustos son esenciales para entregar productos de alta calidad. A medida que las aplicaciones de software se vuelven más complejas, la necesidad de soluciones de prueba integrales ha aumentado. Según estimaciones recientes, se proyecta que el mercado de pruebas de software alcanzará los 50 mil millones de USD para 2026, lo que indica una fuerte demanda de herramientas efectivas de gestión de pruebas. Esta tendencia probablemente impulsará el crecimiento del Mercado de Software de Gestión de Pruebas, ya que las empresas buscan mejorar sus capacidades de prueba y asegurar que sus productos cumplan con estándares de calidad estrictos.

Mayor Enfoque en el Cumplimiento Regulatorio

El cumplimiento regulatorio se está volviendo cada vez más crítico en diversas industrias, impulsando la necesidad de soluciones efectivas de gestión de pruebas. Se requiere que las organizaciones se adhieran a regulaciones estrictas, particularmente en sectores como finanzas, salud y telecomunicaciones. Este enfoque intensificado en el cumplimiento requiere estrategias de prueba integrales para asegurar que los productos de software cumplan con los estándares legales e industriales. El Mercado de Software de Gestión de Pruebas está preparado para crecer a medida que las empresas invierten en herramientas que facilitan el cumplimiento a través de procesos rigurosos de prueba y documentación. A medida que evolucionan los requisitos regulatorios, es probable que la demanda de soluciones de gestión de pruebas adaptables aumente, impulsando aún más el crecimiento del mercado.

Cambio hacia Prácticas Ágiles y DevOps

La adopción de metodologías Ágiles y DevOps está remodelando el panorama del desarrollo de software, influyendo así en el Mercado de Software de Gestión de Pruebas. Estas metodologías promueven la integración y entrega continua, lo que requiere soluciones de gestión de pruebas eficientes que puedan mantenerse al día con ciclos de desarrollo rápidos. A medida que las organizaciones transitan hacia marcos Ágiles, se espera que la demanda de herramientas que faciliten la colaboración y optimicen los procesos de prueba aumente. Es probable que el Mercado de Software de Gestión de Pruebas se beneficie de este cambio, ya que las empresas buscan integrar las pruebas sin problemas en sus flujos de trabajo de desarrollo, asegurando lanzamientos oportunos sin comprometer la calidad.

Aparición de Soluciones de Pruebas Basadas en la Nube

El auge de computación en la nube ha impactado significativamente el Mercado de Software de Gestión de Pruebas, con soluciones de pruebas basadas en la nube ganando tracción. Estas soluciones ofrecen flexibilidad, escalabilidad y rentabilidad, haciéndolas atractivas para organizaciones de todos los tamaños. Al aprovechar la tecnología en la nube, las empresas pueden acceder a herramientas y recursos de prueba sin necesidad de inversiones extensas en infraestructura. Esta tendencia se refleja en el número creciente de herramientas de gestión de pruebas basadas en la nube disponibles en el mercado. A medida que las empresas continúan adoptando la transformación digital, se espera que la demanda de soluciones de gestión de pruebas basadas en la nube crezca, impulsando la expansión general del Mercado de Software de Gestión de Pruebas.

Integración de la Inteligencia Artificial en las Pruebas

La integración de inteligencia artificial (IA) en los procesos de prueba está emergiendo como una fuerza transformadora dentro del Mercado de Software de Gestión de Pruebas. Las tecnologías de IA pueden mejorar la automatización de pruebas, mejorar la detección de defectos y optimizar las estrategias de prueba. Al aprovechar algoritmos de aprendizaje automático, las organizaciones pueden analizar grandes cantidades de datos para identificar patrones y predecir problemas potenciales. Esta capacidad no solo acelera el proceso de prueba, sino que también mejora la calidad general de los productos de software. A medida que la IA continúa evolucionando, su aplicación en la gestión de pruebas probablemente se expandirá, creando nuevas oportunidades para la innovación y el crecimiento dentro del Mercado de Software de Gestión de Pruebas.

Perspectivas del segmento de mercado

Por Implementación: Nube (Más Grande) vs. Local (Crecimiento Más Rápido)

En el mercado de software de gestión de pruebas, las soluciones en la nube han surgido como el modelo de implementación más grande, representando una parte significativa del mercado total. Esto se atribuye a la flexibilidad y escalabilidad que ofrecen las plataformas basadas en la nube, facilitando un acceso y colaboración más fáciles entre equipos distribuidos. Por otro lado, el modelo de implementación local, aunque tiene una participación de mercado más pequeña, está ganando rápidamente terreno, particularmente entre organizaciones que buscan un control más estricto sobre sus datos y operaciones, lo cual es cada vez más relevante en sectores con requisitos de cumplimiento estrictos.

Implementación: Nube (Dominante) vs. Local (Emergente)

El software de gestión de pruebas basado en la nube es actualmente la fuerza dominante en la industria, proporcionando una accesibilidad, capacidades de integración y rentabilidad sin igual que atienden a una amplia gama de organizaciones. A medida que las empresas continúan adoptando metodologías ágiles y prácticas de DevOps, se espera que la demanda de soluciones en la nube crezca. En contraste, el software local, aunque tradicionalmente preferido por sus características de control y seguridad, está emergiendo como una opción favorita para organizaciones con sistemas heredados complejos o restricciones regulatorias específicas que requieren una gestión robusta de datos locales. Este cambio refleja un deseo creciente de soluciones personalizadas que se alineen con requisitos operativos únicos.

Por Precios: Anual (Más Grande) vs. Mensual (Crecimiento Más Rápido)

En el mercado de software de gestión de pruebas, el segmento de precios se caracteriza por una variedad de opciones, incluyendo suscripciones mensuales, planes anuales y licencias de un solo pago. El modelo de precios anual tiene la mayor participación entre estas opciones, principalmente debido a su atractivo para las empresas que buscan un compromiso a largo plazo y rentabilidad. Por otro lado, el modelo de suscripción mensual está ganando terreno, particularmente entre empresas más pequeñas y startups que prefieren opciones de pago flexibles. Este cambio es impulsado por la creciente demanda de soluciones basadas en la nube que reducen las barreras de inversión inicial.

Mensual (Emergente) vs. Licencia Única (Dominante)

El modelo de suscripción mensual está emergiendo como una opción popular en el mercado de software de gestión de pruebas, particularmente debido a su flexibilidad y menores costos iniciales, lo que lo hace atractivo para organizaciones más pequeñas que necesitan gestionar sus presupuestos cuidadosamente. Este modelo permite a los clientes escalar su uso de software de acuerdo a sus necesidades, contribuyendo a su rápido crecimiento. En contraste, la licencia de un solo pago continúa dominando el mercado ya que proporciona a los usuarios una licencia de Market Research Future, que es preferida por las grandes empresas que buscan estabilidad y control sobre sus gastos de software sin tarifas recurrentes. Ambos modelos atienden a diversas bases de clientes, reflejando preferencias y estrategias comerciales variadas.

Por Vertical: BFSI (Más Grande) vs. Salud & Ciencias de la Vida (Crecimiento Más Rápido)

El mercado de software de gestión de pruebas exhibe una participación de mercado variada a través de diferentes verticales, con el segmento BFSI manteniendo la mayor participación. Este dominio se atribuye a la extensa dependencia del sector en la tecnología para el cumplimiento, la gestión de riesgos y la eficiencia operativa. A continuación, el sector de Salud & Ciencias de la Vida, aunque actualmente tiene una participación más pequeña, está aumentando rápidamente su adopción de software de gestión de pruebas debido a los estrictos requisitos regulatorios y la necesidad de una mejor garantía de calidad del software.

BFSI: Dominante vs. Salud & Ciencias de la Vida: Emergente

El segmento BFSI se caracteriza por su robusta demanda de soluciones integrales de gestión de pruebas, impulsada por la complejidad del software financiero y la necesidad crítica de mantener la seguridad y el cumplimiento. En contraste, el sector de Salud & Ciencias de la Vida está emergiendo rápidamente, buscando software de gestión de pruebas para abordar los desafíos únicos del desarrollo de software en entornos regulados. La integración de la tecnología en estas regiones ejemplifica su creciente dependencia de soluciones digitales, con BFSI enfocándose en optimizar procesos y Salud & Ciencias de la Vida priorizando la garantía de calidad y el cumplimiento regulatorio, lo que los convierte en actores críticos en el panorama del software de gestión de pruebas.

Por Tamaño de Organización: Grandes Empresas (Más Grande) vs. PYMEs (Crecimiento Más Rápido)

En el mercado de software de gestión de pruebas, las Grandes Empresas mantienen una porción significativa de la participación de mercado, mostrando su robusta necesidad de soluciones de pruebas integrales. Estas organizaciones suelen invertir fuertemente en software sofisticado que atiende sus complejos requisitos de pruebas, resultando en una participación estable y prominente dentro del mercado. Por otro lado, las PYMEs han estado ganando terreno rápidamente, atraídas por soluciones fáciles de usar que son tanto rentables como fácilmente escalables.

Grandes Empresas: Dominante vs. PYMEs: Emergente

Las Grandes Empresas se caracterizan por sus amplios recursos, que les permiten implementar soluciones avanzadas de gestión de pruebas. Este segmento se beneficia de la capacidad de integrar procesos de pruebas a través de múltiples departamentos, mejorando la colaboración y la eficiencia. En contraste, las PYMEs están emergiendo como actores dinámicos en el mercado; priorizan la flexibilidad y la asequibilidad dentro de sus marcos de pruebas. Este segmento está adoptando cada vez más soluciones basadas en la nube que atienden sus necesidades específicas, demostrando una tendencia hacia la externalización de procesos de pruebas, lo que impulsa aún más su rápido crecimiento en el ámbito del software de gestión de pruebas.

Obtenga información más detallada sobre Test Management Software Market

Perspectivas regionales

América del Norte: Centro de Innovación Líder

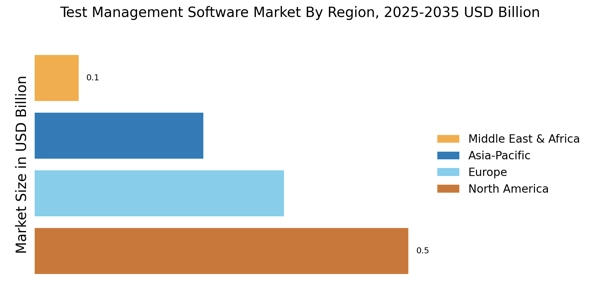
América del Norte es el mercado más grande para el mercado de software de gestión de pruebas, con aproximadamente el 45% de la participación global. El crecimiento de la región está impulsado por la creciente adopción de metodologías ágiles y la necesidad de procesos de prueba de software eficientes. Los marcos regulatorios que enfatizan la garantía de calidad del software catalizan aún más la demanda, convirtiéndolo en un área clave para inversiones tecnológicas. Estados Unidos y Canadá son los países líderes en este mercado, con importantes actores como Micro Focus, Atlassian y TestRail con sede en la región. El panorama competitivo se caracteriza por la innovación continua y asociaciones estratégicas, asegurando que América del Norte permanezca a la vanguardia de las soluciones de gestión de pruebas. El mercado de software de gestión de pruebas de EE. UU. representa el núcleo del crecimiento regional, impulsado por la adopción empresarial de marcos de prueba ágiles y estrategias avanzadas de automatización.

Europa: Potencia Emergente

Europa es el segundo mercado más grande para el mercado de software de gestión de pruebas, representando alrededor del 30% de la participación global del mercado. El crecimiento de la región está impulsado por regulaciones estrictas sobre la calidad del software y el aumento de inversiones en iniciativas de transformación digital. Países como Alemania y el Reino Unido están liderando esta tendencia, con un fuerte énfasis en el cumplimiento y la garantía de calidad en el desarrollo de software. Alemania, el Reino Unido y Francia son actores clave en este mercado, con una sólida presencia de empresas como Tricentis y PractiTest. El panorama competitivo se caracteriza por una mezcla de empresas establecidas y nuevas empresas innovadoras, impulsando los avances en soluciones de gestión de pruebas. El enfoque de la región en el cumplimiento regulatorio y la garantía de calidad continúa moldeando su dinámica de mercado.

Asia-Pacífico: Mercado de Rápido Crecimiento

Asia-Pacífico está presenciando un rápido crecimiento en el mercado de software de gestión de pruebas, con aproximadamente el 20% de la participación global. La expansión de la región está impulsada por la creciente adopción de tecnologías digitales y la creciente demanda de garantía de calidad del software. Países como India y China están a la vanguardia, con un número creciente de empresas de desarrollo de software que buscan soluciones de prueba eficientes para mejorar la calidad del producto. India, China y Japón son los países líderes en este mercado, con una presencia significativa de actores locales e internacionales. El panorama competitivo está evolucionando, con empresas como QMetry y Zephyr ganando tracción. El enfoque de la región en la innovación y soluciones rentables está impulsando el crecimiento del software de gestión de pruebas, convirtiéndolo en un área clave para futuras inversiones. El mercado de software de gestión de pruebas de India está expandiéndose rápidamente a medida que las empresas de software nacionales aumentan la inversión en infraestructura de garantía de calidad y entornos de prueba basados en la nube. El mercado de software de gestión de pruebas de Japón refleja una fuerte demanda de marcos de prueba impulsados por la precisión, particularmente dentro de la fabricación avanzada y los ecosistemas de TI empresarial.

Medio Oriente y África: Potencial de Mercado Emergente

La región de Medio Oriente y África está emergiendo como un mercado potencial para el mercado de software de gestión de pruebas, representando aproximadamente el 5% de la participación global. El crecimiento está impulsado por el aumento de iniciativas de transformación digital y una creciente conciencia sobre la calidad del software entre las empresas. Países como Sudáfrica y los EAU están liderando esta tendencia, con un creciente énfasis en la adopción de soluciones de prueba avanzadas para mejorar la fiabilidad del software. Sudáfrica y los EAU son los principales mercados en esta región, con una mezcla de actores locales e internacionales que ingresan al panorama. El entorno competitivo se caracteriza por un enfoque en soluciones personalizadas que satisfacen las necesidades regionales. A medida que las empresas reconocen cada vez más la importancia de la calidad del software, se espera que la demanda de software de gestión de pruebas aumente significativamente en los próximos años. El mercado de software de gestión de pruebas del CCG está ganando tracción a medida que las empresas regionales aceleran las iniciativas de transformación digital y adoptan marcos estructurados de calidad del software.

Test Management Software Market Regional Image

Jugadores clave y perspectivas competitivas

Los principales actores del mercado están invirtiendo en gran medida en investigación y desarrollo para hacer crecer sus líneas de productos/servicios, lo que ayudará al mercado de software de gestión de pruebas a crecer aún más rápido. Los líderes del mercado también están adoptando una variedad de estrategias para expandir su posición mundial, con desarrollos importantes en el mercado que incluyen lanzamientos de nuevos productos y desarrollos, acuerdos contractuales entre empresas con líneas de servicio complementarias, fusiones y adquisiciones, mayores inversiones y colaboración con otras organizaciones que tienen productos y servicios complementarios. Para expandirse y sobrevivir en un clima de mercado más competitivo y en crecimiento, la industria de software de gestión de pruebas debe ofrecer productos rentables.
Fabricar localmente para minimizar los costos operativos es una de las tácticas comerciales clave utilizadas por los fabricantes en la industria de software de gestión de pruebas para beneficiar a los clientes y aumentar el sector del mercado. En los últimos años, la industria de software de gestión de pruebas ha ofrecido algunas de las ventajas más significativas para la medicina.
Los principales actores en el mercado de software de gestión de pruebas, incluidos IBM (US), National Instruments (US), SmartBear (US), Micro Focus (UK), Jama Software (US), XQual (Francia), TestCaseLab (Ucrania), Adaptavist (UK), Tricentis (US), PractiTest (Israel), Plutora Test (US), Inflectra (US), Test Collab (Canadá), QACoverage (US), Mellora Testlab (Finlandia) y otros están intentando aumentar el crecimiento del mercado a través de inversiones en operaciones de investigación y desarrollo.
Jama Connect ofrece software de gestión de requisitos de alta calificación y una solución de trazabilidad de requisitos probada. Los equipos pueden gestionar los requisitos del producto y permitir la trazabilidad en vivo a lo largo del proceso de desarrollo con la ayuda de Jama Software, que ha demostrado acelerar el desarrollo y mejorar la calidad del producto. Jama Software está comprometido a aumentar el éxito de la innovación. Jama Connect ayuda a reducir el riesgo de fallos de productos, retrasos, sobrecostos, brechas de cumplimiento, defectos y retrabajo en una variedad de disciplinas, incluidos pilas de combustible, electrificación, espacio, vehículos autónomos, robótica quirúrgica y más.
A través de actividades de desarrollo, prueba y riesgo compartimentadas, Jama Connect crea trazabilidad en vivo de una manera que permite el cumplimiento de extremo a extremo, la mitigación de riesgos y la optimización de procesos.
En mayo, el REST API líder en el mercado utilizado por Jama Software, un proveedor de soluciones de gestión de requisitos y trazabilidad, ahora se utiliza para más de 600 millones de solicitudes de servicios en la nube cada mes, según un anuncio realizado hoy. Este uso extensivo ilustra la rápida adopción de Jama Connect a medida que las organizaciones obtienen trazabilidad en vivo a través de tecnologías de clase mundial para el departamento de ingeniería.
La empresa de tecnología Micro Focus International Plc (Micro Focus) proporciona servicios, software y soluciones. La empresa proporciona y respalda soluciones de software empresarial. Sus ofertas incluyen herramientas de desarrollo de programas COBOL, gestión y análisis de carteras de aplicaciones, y modernización de aplicaciones de mainframe de IBM. Además, Micro Focus ofrece gestión de código fuente y configuración, middleware y servidores de aplicaciones, modernización de interfaces de usuario y emulación de terminales. La modernización y conectividad de aplicaciones, la gestión de entrega de aplicaciones, la gestión de operaciones de TI, CyberRes y la gestión y gobernanza de la información están todas incluidas en su gama de soluciones.
En diciembre de 2022, según un informe de Forrester Research, The Forrester Wave: Continuous Automation Testing Platforms, Q4 2022, Micro Focus ha sido nombrado líder. Se destacaron una amplia gama de capacidades, así como vistas de calidad a nivel corporativo, de equipo y de persona a través de flujos de valor por parte de la plataforma de pruebas de automatización continua (CAT) de Micro Focus.
Las empresas clave en el mercado Test Management Software Market incluyen

Recent Industry Developments

Noviembre 2022: El quinto estudio anual sobre el estado de la calidad del software | Pruebas se realizó a principios de este año durante un período de cinco semanas por SmartBear, un proveedor destacado de soluciones de desarrollo de software y visibilidad. Más de 1,500 expertos en el ciclo de vida de desarrollo, pruebas y entrega de software participaron en la encuesta en línea de 61 preguntas para recopilar referencias de la industria.

Marzo 2021: La empresa basada en blockchain TESTD Inc., que ofrece software y análisis de atención médica, ha anunciado el lanzamiento de su nueva plataforma TESTD. Esta plataforma permite a empresas e individuos programar pruebas de COVID-19 y citas de vacunas, gestionar el proceso de prueba y entregar resultados tanto a un panel de control empresarial como al teléfono inteligente de una persona. 

Perspectivas futuras

Test Management Software Market Perspectivas futuras

Se proyecta que el mercado de software de gestión de pruebas crecerá a una CAGR del 16.78% de 2025 a 2035, impulsado por la creciente automatización, la demanda de aseguramiento de calidad y las metodologías ágiles.

Para 2035, se espera que el mercado sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva de Precios del Mercado de Software de Gestión de Pruebas

  • Mensual
  • Anual
  • Licencia Única

Perspectiva Vertical del Mercado de Software de Gestión de Pruebas

  • BFSI
  • TI y Telecomunicaciones
  • Manufactura
  • Energía y Servicios Públicos
  • Salud y Ciencias de la Vida
  • Educación
  • Aeroespacial y Defensa
  • Otros

Perspectiva de Implementación del Mercado de Software de Gestión de Pruebas

  • Local
  • Nube

Perspectiva de Tamaño de Organización del Mercado de Software de Gestión de Pruebas

  • PYMES
  • Grandes Empresas

Alcance del informe

TAMAÑO DEL MERCADO 2024 1.134 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 1.324 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 6.246 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 16.78% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Empresas Clave Perfiladas Micro Focus (GB), Atlassian (AU), Tricentis (AT), TestRail (US), QMetry (US), PractiTest (IL), Zephyr (US), Xray (PT), TestLink (US)
Segmentos Cubiertos Despliegue, Precios, Tamaño de la Organización, Vertical, Región
Oportunidades Clave del Mercado La integración de inteligencia artificial mejora la eficiencia en el mercado de software de gestión de pruebas.
Dinámicas Clave del Mercado La creciente demanda de automatización en las pruebas de software impulsa la innovación y la competencia en el mercado de software de gestión de pruebas.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de software de gestión de pruebas?

El mercado de software de gestión de pruebas fue valorado en 1.134 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de software de gestión de pruebas para 2035?

Se proyecta que el mercado alcanzará 6.246 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de software de gestión de pruebas durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado durante 2025 - 2035 es del 16.78%.

¿Qué segmento de implementación muestra un mayor potencial de crecimiento en el mercado de software de gestión de pruebas?

Se anticipa que el segmento de implementación en la nube crecerá de 0.68 mil millones de USD a 3.75 mil millones de USD para 2035.

¿Cómo varía la estructura de precios del software de gestión de pruebas?

La estructura de precios incluye opciones de licencia mensual, anual y única, con precios anuales proyectados para crecer de 0.453 mil millones de USD a 2.533 mil millones de USD.

¿Qué verticales lideran en el mercado de software de gestión de pruebas?

Se espera que el sector de TI y telecomunicaciones crezca de 0.34 mil millones de USD a 1.892 mil millones de USD, lo que indica una fuerte demanda.

¿Qué tamaños de organización están impulsando principalmente el mercado de software de gestión de pruebas?
Se proyecta que las grandes empresas aumenten su participación de mercado de 0.68 mil millones de USD a 4.374 mil millones de USD para 2035.
¿Quiénes son los actores clave en el mercado de software de gestión de pruebas?
Los actores clave incluyen Micro Focus, Atlassian, Tricentis, TestRail y QMetry, entre otros.
¿Cuál es la tendencia de crecimiento para el sector BFSI en el mercado de software de gestión de pruebas?
Se espera que el sector BFSI crezca de 0.227 mil millones de USD a 1.267 mil millones de USD para 2035.
¿Cómo se compara el crecimiento del mercado de software de gestión de pruebas entre diferentes tamaños de organización?
El mercado muestra un aumento notable para las pymes, creciendo de 0.454 mil millones de USD a 1.872 mil millones de USD para 2035.
Autor
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of technology databases, peer-reviewed software engineering journals, IEEE standards publications, and authoritative IT industry organizations. Key sources included the National Institute of Standards and Technology (NIST) Software Quality Group, IEEE Standards Association (IEEE 730, IEEE 829 testing standards), International Organization for Standardization (ISO/IEC 25010 software quality standards), ISACA (Information Systems Audit and Control Association), ISTQB (International Software Testing Qualifications Board), TM Forum, Carnegie Mellon Software Engineering Institute (SEI), U.S. Bureau of Labor Statistics (Occupational Employment and Wage Statistics for QA roles), U.S. Bureau of Economic Analysis (Software Industry Economic Data), National Science Foundation (NSF) Directorate for Computer & Information Science, European Union Agency for Cybersecurity (ENISA), TechUK Software Industry Statistics, National Association of Software and Services Companies (NASSCOM) India, China Software Industry Association, MRFR Research (Magic Quadrant for Software Test Automation), MRFR Research (Wave Reports on Continuous Testing), MRFR MarketScape, ACM Digital Library, IEEE Xplore Digital Library, and company regulatory filings (SEC 10-K, 10-Q, Annual Reports). These sources were used to collect enterprise software adoption statistics, IEEE/ISO compliance certification data, testing automation benchmarks, DevOps implementation trends, cloud migration patterns, and competitive landscape analysis for cloud-based test management suites, on-premises testing tools, AI-enabled testing platforms, and CI/CD integrated solutions.

Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Representatives from test management software vendors, QA tool OEMs, and DevOps platform providers were among the supply-side sources. They included chief technology officers, chief product officers, vice presidents of engineering, heads of QA/testing operations, vice presidents of cloud infrastructure, and revenue officers. Members of the demand side included CTOs, VPs of software engineering, test automation managers, devops leads, enterprise software procurement managers from SMEs, ISVs, large enterprises, and telecom, as well as heads of application development in the BFSI and telecom sectors. Primary data was used to verify product roadmap dates, check market segmentation across deployment methods, and learn more about trends in CI/CD integration, elasticity of subscription pricing, annual contract value (ACV), and dynamics of vendor consolidation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

By Region: North America (38%), Europe (26%), Asia-Pacific (29%), Rest of World (7%)

Market Size Estimation

Global market valuation was derived through ARR (Annual Recurring Revenue) mapping and enterprise license volume analysis. The methodology included:

Identification of 60+ key vendors across North America, Europe, Asia-Pacific, and Latin America spanning pure-play test management vendors, broader DevOps platforms, and legacy software testing tool providers

Product mapping across cloud-based SaaS (monthly/yearly subscriptions), on-premises perpetual licenses, and hybrid deployment architectures

Analysis of reported and modeled ARR, ACV (Annual Contract Value), and perpetual license revenues specific to test management product lines

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (seat count × ARPU by organization size and vertical segment) and top-down (vendor revenue validation via public filings and funding round disclosures) approaches to derive segment-specific valuations for BFSI, IT & Telecom, Healthcare, Manufacturing, and other vertical deployments

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.