Telecom Service Assurance Market (2026 - 2035)

Informe de investigación de mercado de garantía de servicios de telecomunicaciones: por tipo de servicio (gestión del rendimiento, gestión de fallas, monitoreo de red, gestión del nivel de servicio), por tipo de implementación (local, basado en la nube, híbrido), por usuario final (operadores de telecomunicaciones, proveedores de servicios administrados, empresa), por componentes (software, servicios) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África) - Pronóstico hasta 2035.
ID: MRFR/ICT/7247-HCR 200 Pages Aarti Dhapte Last Updated: September 15, 2026
Telecom Service Assurance Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.2%
2025 Market SizeUSD 12.95 Billion
2035 Market SizeUSD 31.24 Billion
Key Players
Nokia
NetCracker Technology
Ericsson
Huawei Technologies
Amdocs
TEOCO Corporation
Opportunities
  • Network Slicing Assurance for Enterprise Verticals
  • Managed Assurance Services for Emerging Markets
  • Data Monetization Through Experience Analytics

Telecom Service Assurance Market Summary

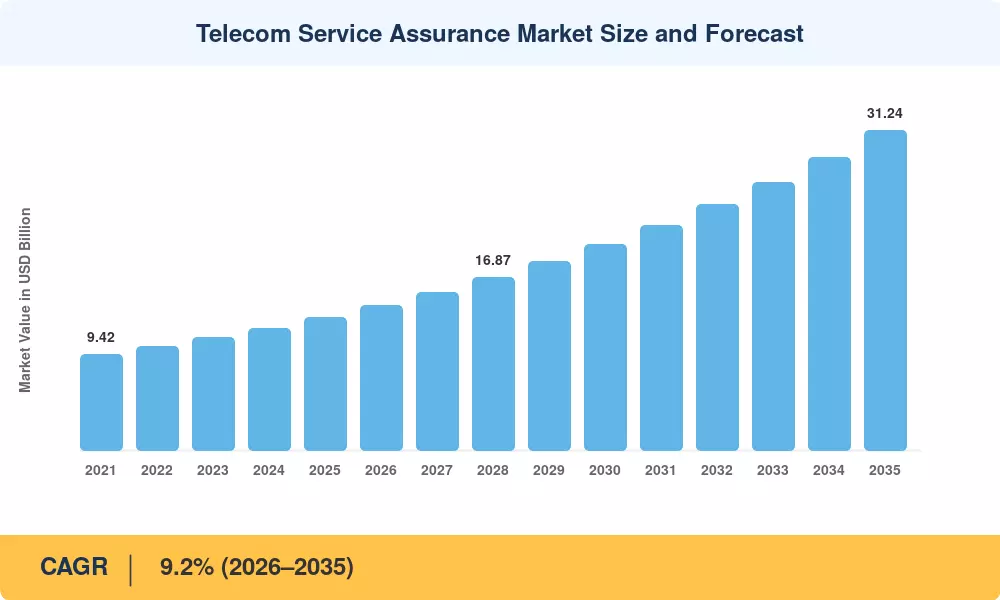
El mercado de garantía de servicios de telecomunicaciones alcanzó los 12,95 mil millones de dólares en 2025 y se prevé que crezca de 14,15 mil millones de dólares en 2026 a 31,24 mil millones de dólares en 2035, registrando una tasa compuesta anual del 9,2% durante el período previsto (2026-2035). La aceleración de los despliegues independientes de 5G, junto con la creciente presión regulatoria sobre el cumplimiento del nivel de servicio en Europa y América del Norte, han creado un poderoso catalizador de inversión. Los objetivos de conectividad de banda ancha de la UIT para 2024 y el impulso de la GSMA para establecer puntos de referencia de calidad a nivel de operador están obligando a los operadores a repensar cómo detectan, diagnostican y resuelven anomalías en la red, desviando miles de millones de dólares hacia plataformas de aseguramiento que puedan manejar la complejidad multidominio.[1][2].

Se está produciendo un giro estructural en el entorno tecnológico. Los sistemas de gestión de elementos heredados y los paneles de control de fallos segregados, que antes eran suficientes para las macroredes 4G, son incapaces de manejar las arquitecturas distribuidas y en contenedores de los núcleos 5G y las configuraciones de Open RAN. Los operadores están invirtiendo en pilas de garantía nativas de la nube que consolidan las métricas de rendimiento, la correlación de causa raíz y la remediación automatizada. En la encuesta de Redes Autónomas de 2024 de TM Forum, el 62% de los operadores de nivel 1 dijeron que aumentarán el gasto en automatización de aseguramiento de circuito cerrado en un 20% o más en los próximos tres años.[3].


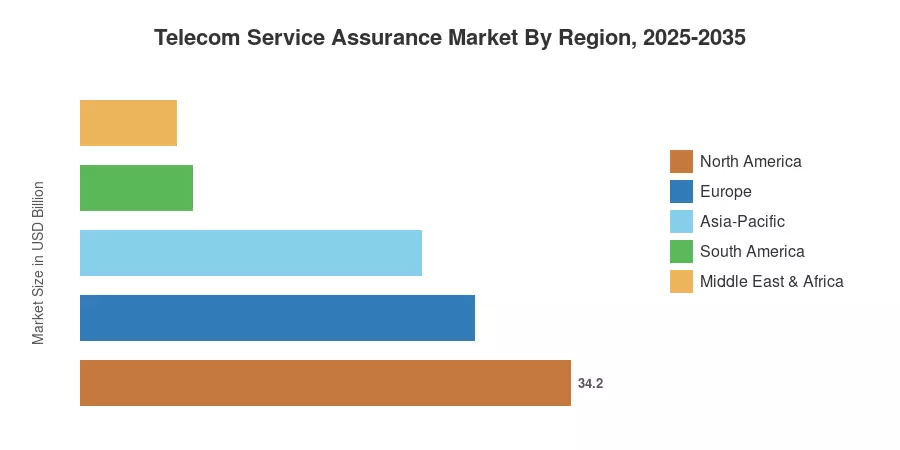
América del Norte ocupa la posición de liderazgo con una participación del 34,2 % en el mercado de garantía de servicios de telecomunicaciones, impulsado por los densos despliegues inalámbricos fijos 5G y las estrategias de monetización empresarial de SLA. Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 11,6% hasta 2035, impulsada por enormes bases de suscriptores móviles en India y el Sudeste Asiático. Europa conserva la segunda proporción más grande con un 27,5%, donde los marcos de cumplimiento de la calidad del servicio del ORECE continúan impulsando el gasto en garantía orientado al cumplimiento. La próxima década estará definida por la convergencia de los diagnósticos impulsados ​​por la IA, el análisis de segmentación de redes y la observabilidad de la computación de borde.[5].


Conclusiones clave del informe

• Por componente

  • Las soluciones capturaron el 65,7% de los ingresos totales del mercado de garantía de servicios de telecomunicaciones en 2025, lo que refleja la preferencia de los operadores por plataformas integradas de falla y rendimiento en lugar de herramientas puntuales.
  • Los servicios gestionados están escalando a una tasa compuesta anual del 10,9% hasta 2035 a medida que los operadores de nivel medio subcontratan la complejidad de la integración a proveedores especializados.

• Por tipo de operador

  • Los operadores de redes móviles representaron el 76,3% del gasto del mercado de garantía de servicios de telecomunicaciones en 2025, lo que refleja la intensidad de capital de la garantía independiente 5G.
  • Los operadores de telefonía fija y de cable están aumentando la inversión para respaldar la expansión de FTTH y los paquetes de servicios convergentes.

• Por región

  • América del Norte lideró con una participación en los ingresos del 34,2%, respaldada por programas de modernización de operadores de primer nivel.
  • Se pronostica que Asia-Pacífico se expandirá a una CAGR del 11,6%, la más rápida entre todas las regiones, impulsada por la ampliación de 5G de la India y las iniciativas de digitalización de redes empresariales de Japón.


Tamaño y pronóstico del mercado de garantía de servicios de telecomunicaciones (2021-2035)

Las estimaciones de Market Research Future combinan entrevistas primarias con ejecutivos de planificación de redes, declaraciones de ingresos de proveedores y triangulación con datos de capex de telecomunicaciones informados públicamente de 35 grupos de operadores en todo el mundo. Las cifras históricas se basan en informes anuales auditados, mientras que los valores de pronóstico aplican una construcción ascendente en todos los segmentos de componentes, implementación y operadores, cotejados con indicadores macroeconómicos de arriba hacia abajo.
Telecom Service Assurance Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Complejidad 5G independiente y Open RAN ~22% Global Corto plazo (≤2 años) [2]
Correlación de fallas impulsada por AI/ML ~18% América del Norte, Europa Mediano plazo (2 a 4 años) [8]
Aplicación de SLA de corte de red ~15% Asia-Pacífico, América del Norte Mediano plazo (2 a 4 años) [9]
Migración OSS/BSS nativa de la nube ~14% Europa, Asia-Pacífico Corto plazo (≤2 años) [3]
Demanda empresarial privada de 5G ~12% América del Norte, Europa Largo plazo (≥4 años) [10]
Mandatos regulatorios de calidad de servicio ~10% Europa, Sudamérica Corto plazo (≤2 años) [11]
Escalado de acceso fijo-inalámbrico ~9% América del Norte, MEA Mediano plazo (2 a 4 años) [12]


Complejidad de 5G independiente y RAN abierta

La transición de núcleos 5G no autónomos a núcleos autónomos multiplica el número de funciones de red que deben ser monitoreadas por un factor de tres a cinco, según el informe de economía de redes 2024 de GSMA Intelligence[2]. La desagregación de Open RAN agrava este desafío, al introducir dominios de fallas de múltiples proveedores donde una única sesión de suscriptor puede atravesar componentes de cuatro proveedores separados. El mercado de garantía de servicios de telecomunicaciones se beneficia directamente porque los operadores no pueden gestionar estas arquitecturas distribuidas con herramientas heredadas centradas en elementos.

Correlación y predicción de fallos impulsadas por IA/ML

Los operadores están yendo más allá de las alarmas basadas en umbrales hacia modelos predictivos que identifican patrones de degradación horas antes del impacto en el cliente. La iniciativa Network AI de AT&T redujo el tiempo medio de reparación en un 38 % en toda su red de acceso de fibra en los primeros doce meses.[8]. Este cambio hacia la detección de anomalías y el análisis predictivo de la causa raíz amplía el alcance direccionable del mercado de garantía de servicios de telecomunicaciones, ya que exige canales de datos más completos, algoritmos con reconocimiento de topología y reentrenamiento continuo de modelos, todo lo cual se traduce en un mayor gasto en software y servicios por operador.

Migración OSS/BSS nativa de la nube

El marco de Arquitectura Digital Abierta de TM Forum se ha convertido en el modelo de facto para los operadores que modernizan sus pilas de OSS, y la garantía se encuentra en el centro de esa migración. Los microservicios de aseguramiento en contenedores ofrecen un escalamiento elástico y una velocidad de funciones más rápida, y los operadores informan reducciones del 25 al 30 % en los costos operativos de la plataforma dentro de los dos años posteriores a la migración.[3].

Mandatos regulatorios de calidad de servicio

ORECE publicó requisitos mejorados de medición de la calidad de la banda ancha, vigentes a partir de 2024, que obligan a los operadores europeos a ofrecer paneles de control de rendimiento de red transparentes en tiempo real, impulsando el cumplimiento de la telemetría de garantía avanzada.[11]. En América del Sur, Anatel de Brasil impuso a los operadores 120 millones de dólares en multas por calidad de servicio en 2023, lo que los obligó a adoptar garantías proactivas en lugar de pagar multas retrospectivas. Los regímenes regulatorios establecen un piso de demanda del mercado de garantía de servicios de telecomunicaciones que existe independientemente de los ciclos discrecionales de gasto de capital.


Análisis de impacto de restricciones

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Complejidad de integración entre pilas heredadas ~–20% Global Corto plazo (≤2 años)  
El bloqueo del proveedor limita el cambio de plataforma ~–18% Europa, Asia-Pacífico Mediano plazo (2 a 4 años)  
Restricciones presupuestarias en los operadores de nivel medio ~–16% América del Sur, MEA Largo plazo (≥4 años) [17]
Soberanía de datos y restricciones transfronterizas ~–12% Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [18]
Brecha de habilidades en las operaciones de red de IA/ML ~–10% Global Corto plazo (≤2 años) [19]


Complejidad de integración entre pilas heredadas

Muchos operadores de Nivel 2 y 3 todavía ejecutan plataformas de aseguramiento que se implementaron en la era 3G, con modelos de datos propietarios e interfaces rígidas hacia el norte. Esta fricción ralentiza los ciclos de reemplazo y retrasa la plena realización del potencial de crecimiento del mercado de garantía de servicios de telecomunicaciones, especialmente en regiones donde la consolidación de operadores aún no ha reducido la base instalada de herramientas heredadas.

Barreras de bloqueo de proveedores y cambio de plataforma

Las plataformas de aseguramiento acumulan años de reglas de correlación, modelos de topología y líneas base de desempeño históricas, lo que hace que la migración sea dolorosa y riesgosa. Esta rigidez beneficia a los operadores tradicionales, pero suprime el dinamismo competitivo y frena la adopción de la innovación en todo el mercado de garantía de servicios de telecomunicaciones.


Telecom Service Assurance Market Opportunities

Garantía de segmentación de red para verticales empresariales

Los operadores están monetizando porciones de la red 5G para la fabricación, la atención sanitaria y la logística autónoma. Cada segmento requiere un monitoreo de SLA específico y una corrección rápida. El catálogo de segmentación empresarial de SK Telecom, lanzado en 2024, ya cuenta con catorce plantillas verticales, cada una de las cuales requiere estándares de garantía personalizados. Esta es una oportunidad de software de alto margen en el mercado de garantía de servicios de telecomunicaciones que se expande con la adopción empresarial de 5G.[9].


Servicios de aseguramiento gestionado para mercados emergentes

Los operadores en África y el sudeste asiático enfrentan una grave escasez de talento y una capacidad de ingeniería interna limitada, lo que hace que los servicios de aseguramiento administrado sean una alternativa atractiva a las implementaciones locales.

Monetización de datos a través del análisis de experiencias

Los datos de calidad del servicio, cuando son anonimizados y agregados, pueden monetizarse para terceros, como desarrolladores inmobiliarios, planificadores urbanos y redes de distribución de contenidos que buscan inteligencia de cobertura.

Observabilidad de la computación de borde

La computación perimetral de acceso múltiple introduce un nuevo dominio de garantía que las plataformas centralizadas existentes rara vez abordan. Los operadores que implementan nodos de borde en miles de ubicaciones necesitan recopilación de telemetría distribuida y detección de anomalías locales, lo que impulsa la demanda de agentes de aseguramiento livianos y en contenedores.[10].

Operaciones de red autónoma (niveles 4 a 5)

La hoja de ruta de redes autónomas de TM Forum apunta a una autonomía de nivel 4/5 para 2030, donde las plataformas de aseguramiento no solo detectan y diagnostican fallas, sino que ejecutan de manera autónoma la reparación sin intervención humana. Alcanzar este hito requiere una profunda integración entre el análisis de aseguramiento, los motores de políticas y las capas de orquestación, una convergencia que expande significativamente el gasto en software de aseguramiento por operador.[3].


Telecom Service Assurance Market Future Outlook

Garantía autónoma nativa de IA

En la próxima década, las plataformas de aseguramiento evolucionarán desde paneles de control reactivos hasta sistemas de autorreparación capaces de realizar remediaciones en circuito cerrado. Este cambio expande el mercado de garantía de servicios de telecomunicaciones al aumentar las tarifas de licencia de software por operador y crear una demanda de gobernanza continua del modelo de IA.

Economía de plataformas y consolidación de proveedores

Espere una consolidación en el espacio de proveedores de aseguramiento a medida que los hiperescaladores incorporen monitoreo básico en plataformas de telecomunicaciones nativas de la nube y los operadores busquen menos asociaciones y más profundas. Los operadores que utilizan arquitecturas de múltiples nubes favorecerán a los proveedores bien capitalizados con grandes ecosistemas de API, gravitando hacia plataformas de aseguramiento que brinden telemetría uniforme en AWS Wavelength, Azure para operadores y Google Distributed Cloud.


Sostenibilidad y Aseguramiento Energético

A medida que los operadores se comprometan con objetivos de emisiones netas cero (Vodafone para 2030, Deutsche Telekom para 2040), las plataformas de aseguramiento incorporarán el monitoreo del consumo de energía y el análisis de la intensidad de carbono en sus conjuntos de funciones principales. La GSMA estima que los costos de energía de la red representan entre el 20% y el 40% del OPEX del operador, lo que hace que el aseguramiento energético sea una palanca de eficiencia significativa y un vector de crecimiento dentro del mercado de aseguramiento de servicios de telecomunicaciones.[24].

Preparación 6G y garantía del gemelo digital

El marco UIT-R IMT-2030 (6G) exige objetivos de latencia inferiores a milisegundos y sistemas integrados de comunicación y detección, estableciendo criterios de garantía más allá del alcance de la tecnología 5G actual. Un nuevo potencial para los proveedores de plataformas sería la garantía basada en gemelos digitales, donde una réplica virtual de la red en vivo permite la simulación predictiva.[25]. Se prevé que esté disponible comercialmente para 2031.


Análisis de participación de mercado regional

Región Participación en los ingresos (2025) Temas primarios de inversión
América del norte 34.2% 5G FWA, SLA empresarial, modernización de AIOps
Europa 27.5% Cumplimiento normativo, garantía de Open RAN
Asia-Pacífico 23.8% Escala de suscriptores, lanzamiento de 5G SA
Sudamerica 7.8% Densificación 4G, servicios gestionados
Medio Oriente y África 6.7% Conectividad móvil primero, garantía subcontratada
Total 100% —

El mercado de garantía de servicios de telecomunicaciones muestra una estratificación geográfica clara: los mercados maduros invierten en modernización impulsada por la IA, mientras que los mercados de alto crecimiento priorizan implementaciones de plataformas de garantía de primera generación alineadas con la expansión de la red 4G/5G.


América del norte

País CAGR (2026-2035) Controlador clave
Estados Unidos 8.9% 5G FWA y redes privadas empresariales
Canadá 9.4% Mandatos de calidad de banda ancha de CRTC
México 10.1% Reforma del espectro IFT y coexistencia 4G/5G


Estados Unidos representa la gran mayoría del gasto de América del Norte, liderado por los programas inalámbricos fijos 5G multimillonarios de AT&T, Verizon y T-Mobile que requieren garantía SLA continua en dominios de acceso híbrido. La CRTC de Canadá introdujo obligaciones actualizadas de medición del rendimiento de la banda ancha en 2024, lo que impulsó a Bell y Telus a mejorar su infraestructura de aseguramiento. Las subastas de espectro impulsadas por el IFT en México en 2023 crearon nuevas huellas de red que requieren cobertura de garantía en el primer despliegue[12][21].

Europa

País Participación de los ingresos regionales (2025) Controlador clave
Alemania 22.8% Migración a la nube de telecomunicaciones y 5G industrial
Reino Unido 19.4% Pilotos de garantía de RAN abierta
Francia 15.1% Normas de calidad del servicio ARCEP
Italia 11.3% Integración de aseguramiento FTTH
España 9.6% Paquetes de servicios convergentes fijo-móvil
Países nórdicos 8.9% Redes de IoT empresariales
Rusia 5.8% Sustitución de importaciones y plataformas domésticas
Resto de Europa 7.1% Cumplimiento de la Década Digital de la UE


El marco armonizado de calidad de servicio del ORECE y el Código Europeo de Comunicaciones Electrónicas crean un piso de cumplimiento común que sustenta la inversión en aseguramiento en todo el continente. Deutsche Telekom de Alemania y BT Group del Reino Unido se han convertido en los primeros en adoptar el aseguramiento nativo de la nube, mientras que los operadores franceses enfrentan informes en tiempo real exigidos por ARCEP que requieren una recopilación granular de telemetría.[11][14].

Asia-Pacífico

País CAGR (2026-2035) Controlador clave
Porcelana 10.8% Ampliación de 5G SA dirigida por el estado
India 12.3% Mandatos de calidad de TRAI, expansión de Jio/Airtel
Japón 9.7% Transformación digital empresarial
Corea del Sur 10.2% Comercialización de corte de red
ASEAN 11.9% Densificación Greenfield 5G y 4G
Resto de Asia-Pacífico 10.5% Programas emergentes de conectividad de banda ancha


India representa la oportunidad de crecimiento más destacada de la región: las regulaciones de calidad de servicio de TRAI de 2024 impusieron umbrales estrictos de caída de llamadas y rendimiento de datos, y se proyecta que Jio por sí solo invertirá 1.500 millones de dólares en infraestructura de operaciones de red entre 2025 y 2028. Los tres operadores estatales de China gestionan colectivamente la huella 5G SA más grande del mundo, lo que requiere plataformas de aseguramiento a una escala sin igual en otros lugares.[5][22].

Sudamerica

País Participación de los ingresos regionales (2025) Controlador clave
Brasil 52.3% Sanciones de calidad de Anatel y obligaciones de subasta 5G
Argentina 21.7% Modernización de la red tras reforma del espectro
Resto de Sudamérica 26.0% Servicios gestionados para operadores más pequeños


Brasil domina la demanda regional, y el marco de sanciones por la calidad del servicio de Anatel impulsa una postura de inversión que prioriza el cumplimiento entre Vivo, Claro y TIM. Las reformas regulatorias del ENACOM de Argentina están creando un bolsillo de crecimiento secundario a medida que los operadores actualizan a arquitecturas híbridas 4G/5G y requieren capacidades de aseguramiento integradas.[17].

Medio Oriente y África

País CAGR (2026-2035) Controlador clave
Arabia Saudita 10.6% Inversión en infraestructura digital Visión 2030
Emiratos Árabes Unidos 9.8% Acuerdos de nivel de servicio de conectividad de ciudades inteligentes
Sudáfrica 10.3% Marco de calidad de banda ancha de ICASA
Egipto 11.1% Crecimiento de suscriptores y expansión 4G
Resto de MEA 10.9% Desarrollo de la red móvil primero


STC de Arabia Saudita y Etisalat de los Emiratos Árabes Unidos están invirtiendo en garantía independiente 5G como parte de agendas nacionales de transformación digital más amplias. El gasto en seguros en África subsahariana sigue siendo incipiente pero está creciendo, y se prefieren los modelos de servicios gestionados debido a la limitada capacidad de ingeniería interna.[17][23].


Telecom Service Assurance Market By Region, 2025-2035

Telecom Service Assurance Market Segmentation

Por componente

Segmento Participación en los ingresos (2025) Impulsor de la demanda primaria
Soluciones 65.7% Plataformas SLA integradas de rendimiento de fallas
Servicios 34.3% Integración, consultoría y operaciones gestionadas.


Las soluciones siguen siendo el ancla de ingresos del mercado de garantía de servicios de telecomunicaciones, ya que los operadores priorizan las licencias de software para motores de correlación entre dominios, descubrimiento de topología y paneles de control SLA. Los servicios gestionados son el subsegmento de más rápido crecimiento, impulsado por operadores de nivel medio que carecen de experiencia interna para gestionar entornos de aseguramiento nativos de la nube y de múltiples proveedores. La integración de sistemas y los compromisos de consultoría también contribuyen significativamente a medida que los operadores migran de arquitecturas de aseguramiento monolíticas a arquitecturas de aseguramiento basadas en microservicios.

Por tipo de operador

Segmento CAGR (2026-2035) Impulsor de la demanda primaria
Operadores de redes móviles 9.5% 5G SA, Open RAN, corte de red
Operadores Fijos y Cable 8.7% Despliegue FTTH, servicios convergentes


Los operadores de redes móviles dominan el gasto en el mercado de garantía de servicios de telecomunicaciones porque 5G SA, Open RAN y la división de red introducen una complejidad de monitoreo que excede con creces los requisitos 4G heredados. Los operadores de telefonía fija y de cable están invirtiendo a un ritmo más constante, y los despliegues de FTTH en Europa y América del Norte requieren garantía de activación del servicio y detección proactiva de fallas en redes ópticas pasivas.

Por modo de implementación

Segmento Métrica clave Impulsor de la demanda primaria
Local 53,6% de participación (2025) Soberanía de datos, procesamiento sensible a la latencia
Nativo de la nube 11,1% CAGR (2026-2035) Escalado elástico, implementación rápida de funciones
Híbrido 18,0% de participación (2025) Arquitecturas de transición que unen el legado y la nube


Las implementaciones locales retienen la mayor parte de la base instalada del Mercado de Garantía de Servicios de Telecomunicaciones, particularmente entre los operadores sujetos a estrictas regulaciones de residencia de datos en Europa y partes de Asia. Las arquitecturas nativas de la nube representan el modo de implementación de más rápido crecimiento, ya que los microservicios en contenedores permiten a los operadores escalar la computación de seguridad de forma dinámica con picos de tráfico y reducir los gastos generales de infraestructura entre un 25% y un 30% en comparación con las instalaciones básicas.[3].

Por tamaño de empresa

Segmento Participación en los ingresos (2025) Impulsor de la demanda primaria
Grandes Empresas 78.4% Entornos complejos de múltiples proveedores, SLA estrictos
Pequeñas y Medianas Empresas 21.6% Adopción de servicios gestionados, garantía basada en SaaS


Las grandes empresas, en particular los operadores móviles de primer nivel que gestionan redes en varios países, representan la gran mayoría del mercado de garantía de servicios de telecomunicaciones. Sin embargo, las pymes representan una creciente oportunidad de crecimiento, ya que las ofertas de aseguramiento basadas en SaaS reducen las barreras de adopción y permiten a los operadores más pequeños acceder a capacidades previamente reservadas para los operadores de alto presupuesto.


Evaluación comparativa competitiva

El mercado de garantía de servicios de telecomunicaciones muestra una concentración moderada, y los cinco principales proveedores poseen colectivamente una participación de ingresos estimada entre 42% y 48%. Los titulares de OSS/BSS tradicionales conservan importantes bases instaladas, particularmente en Europa y América del Norte, pero enfrentan la presión competitiva de los rivales de API que ganan contratos totalmente nuevos de Open RAN y de hiperescaladores que incorporan garantía de línea base en suites de automatización más amplias.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
nokia ~8–11% Nokia AVA, Maestro en Operaciones de Red Garantía 5G de extremo a extremo con análisis AIOps
Tecnología NetCracker (NEC) ~7–10% Suite de garantía de ingresos y servicios Convergencia BSS-OSS para operadores de nivel 1
Ericson ~6–9% Análisis experto de Ericsson, garantía de servicio Integrado con Ericsson RAN y cartera principal
Tecnologías Huawei ~6–9% SmartCare SQM/SQA Fuerte presencia en el mercado de Asia-Pacífico y MEA
Amdocs ~5–8% Amdocs Service Assurance, plataforma aia Análisis de la experiencia del cliente impulsado por IA
Corporación TEOCO ~4–6% Garantía de servicio de hélice Análisis de RAN y rendimiento de múltiples proveedores
Comarca ~3–5% Garantía de servicio de Comarch Especialización operador europeo
Infovista ~3–5% Plataforma Ativa, Suite Planet Convergencia de planificación y aseguramiento de redes
EXFO ~2–4% Garantía de servicio adaptativo Nova Integración de prueba y garantía
Sistemas Netscout ~2–4% nGeniusONE, Datos Inteligentes Inspección profunda y visibilidad de paquetes


Noticias y desarrollos recientes

  • nokia(Septiembre de 2024): Se publicó una investigación especializada de Bell Labs que detalla la implementación de agentes de operaciones de red automatizadas y gemelos digitales de red, optimizando estructuras de telemetría de circuito cerrado de máquina a máquina para guiar los entornos 5G de múltiples proveedores hacia altos niveles de autooperación.


  • TM Forum (septiembre de 2023): lanzó la Guía de viaje de redes autónomas colaborativas en DTW23-Ignite, que describe planos estructurales estandarizados y pautas de la industria para proveedores de servicios de comunicación que apuntan a cambios de automatización de nivel 3 a corto plazo.
  • Sistemas Netscout(Junio ​​de 2023): lanzamiento de nGeniusONE 7.0 con análisis mejorado del plano de usuario 5G y visibilidad de división de red para operadores norteamericanos[12].
  • ORECE (octubre de 2023): Finalizó formalmente las directrices actualizadas sobre capacidad de la red de banda ancha, que introducen estrictos parámetros de rendimiento de enlace descendente y ascendente, tolerancias de variación de latencia y umbrales relacionados con errores para adaptar de forma segura las definiciones europeas a diseños de infraestructura 5G maduros.


Telecom Service Assurance Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado de garantía de servicios de telecomunicaciones: software, servicios, operaciones gestionadas
Período de estudio 2021-2035
CAGR 9,2% (2026-2035)
Tamaño del mercado del año base USD 12.95 Billion (2025)
Punto final de pronóstico USD 31.24 Billion (2035)
Segmento de más rápido crecimiento Implementación nativa de la nube (11,1% CAGR)
Empresas perfiladas 10 (Nokia, NetCracker, Ericsson, Huawei, Amdocs, TEOCO, Comarch, Infovista, EXFO, Netscout)
Moneda de valoración USD Billion


Preguntas frecuentes

How should operators evaluate build-versus-buy decisions for assurance platforms?
Operators managing fewer than 15 million subscribers typically achieve faster ROI through managed assurance services. Build strategies suit Tier-1 carriers with established data-engineering teams and multi-year OSS roadmaps [15].
What contract structures dominate assurance procurement today?
Three-to-five-year subscription licenses with annual true-ups based on monitored network elements are standard. Outcome-based pricing tied to SLA compliance rates is emerging among European operators [16].
How does network slicing change assurance architecture requirements?
Each slice demands dedicated SLA telemetry, isolated fault correlation, and per-slice threshold policies. This multiplies assurance workload linearly with the number of active slices [9].
What role do hyperscalers play in the assurance ecosystem?
AWS, Azure, and Google embed basic monitoring in their telco cloud suites, compressing standalone software margins. Operators still need specialized vendors for cross-domain correlation [16].
How are operators addressing assurance for private 5G enterprise deployments?
Dedicated assurance agents deployed at customer premises feed telemetry into centralized operator dashboards. SLA reporting granularity is typically per-device in industrial settings [10].
What integration standards matter most for multi-vendor assurance?
TM Forum's Open APIs—such as TMF642 for Alarm Management—and 3GPP’s Management Data Analytics Function (MDAF) framework anchor multi-vendor assurance interoperability. Certified compliance with these interfaces is essential during procurement to ensure seamless end-to-end telemetry correlation.
How will 6G research affect assurance investment timelines?
Pre-commercial 6G assurance pilots are expected from 2031, but meaningful revenue impact arrives after 2033. Operators should treat 6G readiness as a platform-selection criterion today [25].    
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed telecommunications journals, technical publications, and authoritative industry organizations. Key sources included the International Telecommunication Union (ITU), Federal Communications Commission (FCC), European Telecommunications Standards Institute (ETSI), Institute of Electrical and Electronics Engineers (IEEE), Groupe Spéciale Mobile Association (GSMA), Telecommunications Industry Association (TIA), 3rd Generation Partnership Project (3GPP), National Institute of Standards and Technology (NIST), Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, International Data Corporation (MRFR), MRFR Research, Network Equipment Provider Association (NEPA), and national telecom regulatory authorities from key markets including the Ofcom (UK), Anatel (Brazil), TRAI (India), MIIT (China), and ACMA (Australia).

The following sources were employed to gather data on network infrastructure statistics, spectrum allocation, 5G deployment metrics, regulatory compliance frameworks, OSS/BSS market data, and technology adoption trends for fault management systems, network monitoring solutions, performance management platforms, and cloud-native service assurance technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources of information encompassed CEOs, CTOs, VPs of Network Operations, Chief Product Officers, regulatory affairs chiefs, and commercial directors from telecom service assurance software vendors, network equipment manufacturers, and cloud infrastructure providers. Chief Network Officers, VP of Infrastructure, Head of Service Assurance, network operations center (NOC) managers, and procurement leads from tier-1 and tier-2 telecom operators, managed service providers (MSPs), and enterprise IT divisions in the financial services, healthcare, and manufacturing sectors comprised demand-side sources. The primary research validated market segmentation across service types (fault management, performance management, network monitoring, and service level management), confirmed the timelines for 5G and cloud-native product pipelines, and gathered insights on AI/ML adoption patterns, NFV/SDN integration strategies, pricing models, and SLA compliance dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key technology vendors and service providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across fault management, performance management, network monitoring, service level management, and quality of service monitoring categories

Analysis of reported and modeled annual revenues specific to telecom service assurance software and services portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by region and service type) and top

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















