Mercado de Educación Técnica y Profesional (2026 - 2035)

Technical and Vocational Education Market Size, Share and Research Report By Program Type (Diplomas and Certificates, Apprenticeships, Online Micro-credentials, and Short-term Skill Courses), By Delivery Mode (Classroom-Based, Online, and Blended), By End User (Working Professionals, Secondary Education Students, Postsecondary Students, and Unemployed Individuals), By Funding Source (Public Institutions, Private Institutions, Corporate-Sponsored, and NGO and Donor-Funded), And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) – Industry Forecast Till 2035
ID: MRFR/ICT/31306-HCR 100 Pages Aarti Dhapte Last Updated: October 24, 2026
Technical and Vocational Education Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.4%
2025 Market SizeUSD 49.60 Billion
2035 Market SizeUSD 92.24 Billion
Key Players
Pearson plc
City & Guilds Group
TAFE NSW
Coursera Inc.
Universal Technical Institute Inc.
Lincoln Educational Services Corp.
Opportunities
  • Building Capacity in Sub-Saharan Africa and South Asia
  • Skills Data and Outcome-Based Business Models
  • Green-Transition Curricula

Mercado de Educación Técnica y Profesional Resumen del mercado

El Mercado de Educación Técnica y Profesional fue valorado en USD 49.60 mil millones en 2025 y se proyecta que alcanzará USD 52.77 mil millones en 2026, subiendo a USD 92.24 mil millones para 2035 con una Tasa de Crecimiento Anual Compuesto (CAGR) del 6.4% durante 2026–2035. Dos catalizadores políticos anclan esta trayectoria. El Presupuesto de la Unión de India 2024–25 se comprometió a un paquete de empleo y capacitación de ₹2 lakh crore que cubre a 4.1 crore de jóvenes durante cinco años, incluyendo la actualización de 1,000 Institutos de Capacitación Industrial. En los Estados Unidos, la ayuda federal se está extendiendo a cursos ocupacionales a corto plazo a través de becas Pell para la Fuerza Laboral [17].

Los modelos de entrega están cambiando rápidamente. Los bloques de teoría en pizarra, los libros de registro en papel y los talleres con horarios fijos están dando paso a cabinas de soldadura de realidad virtual, laboratorios remotos, simulaciones guiadas por IA y insignias digitalmente verificables. Los empleadores están impulsando el cambio: el Foro Económico Mundial estima que 59 de cada 100 trabajadores necesitarán capacitación para 2030 [3], lo que está llevando los presupuestos corporativos hacia programas de TVET modulares que pueden actualizarse a medida que evolucionan los requisitos laborales.

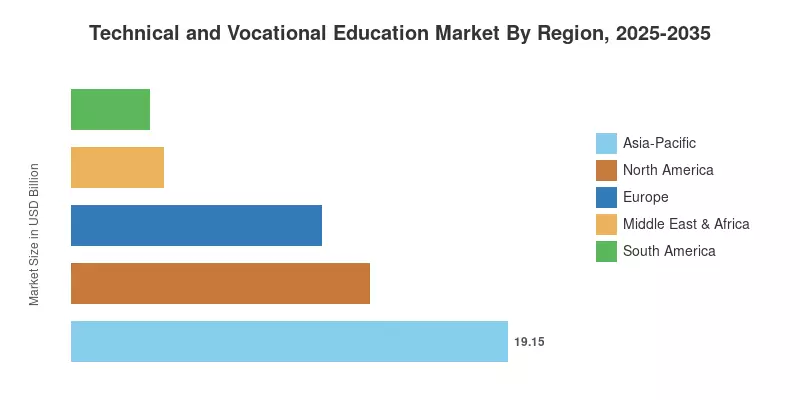
Asia-Pacífico lidera con una participación de ingresos del 38.6% en 2025, respaldada por la Ley de Educación Profesional revisada de China y la misión de capacitación de India. Oriente Medio y África es la región de más rápido crecimiento con un CAGR del 8.1%, impulsada por los objetivos de nacionalización del Golfo y la joven población de África. América del Norte ocupa el segundo lugar con USD 13.09 mil millones, donde la expansión de aprendizajes y la ayuda federal a corto plazo refuerzan la demanda. Durante la próxima década, la ventaja competitiva irá a los proveedores que vinculen competencias verificadas directamente con los resultados de contratación.

Principales Conclusiones del Informe

• Por Tipo de Programa

  • Los Diplomas y Certificados representaron una participación del 41.2% del Mercado de Educación Técnica y Profesional en 2025, reflejando la continua demanda institucional de calificaciones multi-habilidades integrales
  • Las Microcredenciales en Línea son el tipo de programa de más rápido crecimiento con un CAGR del 7.9% hasta 2035

• Por Modo de Entrega

  • La entrega en Aula representó el 52.4% de los ingresos en 2025 porque la capacitación intensiva en equipos aún requiere talleres físicos
  • Se proyecta que la entrega en línea crecerá a un CAGR del 6.8% a medida que los laboratorios remotos y las simulaciones reduzcan el costo por aprendiz

• Por Usuario Final

  • Los Profesionales en Activo representaron el 36.7% del Mercado de Educación Técnica y Profesional en 2025 y también son el grupo de aprendices de más rápido crecimiento
  • Los Estudiantes de Educación Secundaria generaron USD 10.42 mil millones en 2025, respaldados por una financiación estatal estable para trayectorias de doble vía

• Por Fuente de Financiamiento

  • Las Instituciones Públicas representaron una participación del 50.1% en 2025
  • Los programas Patrocinados por Empresas están expandiéndose a un CAGR del 7.2% a medida que las escasez de mano de obra empuja a los empleadores a financiar academias internas

• Por Región

  • Asia-Pacífico dominó con una participación del 38.6% en 2025
  • Oriente Medio y África es la región de más rápido crecimiento con un CAGR del 8.1%
  • América del Norte generó USD 13.09 mil millones en 2025

Tamaño del Mercado y Pronóstico (2021–2035)

Market Research Future construyó las estimaciones a continuación a partir de datos de matrícula y tarifas publicados por los ministerios de educación nacionales, estadísticas de gasto público de la OCDE y la UNESCO [1][2], declaraciones auditadas de proveedores de capacitación cotizados y entrevistas con compradores institucionales y líderes de aprendizaje corporativo. Los valores históricos fueron reconciliados con los lanzamientos de presupuestos gubernamentales, y los valores pronosticados reflejan un camino de crecimiento anual compuesto del 6.4% desde el valor inicial de 2026.
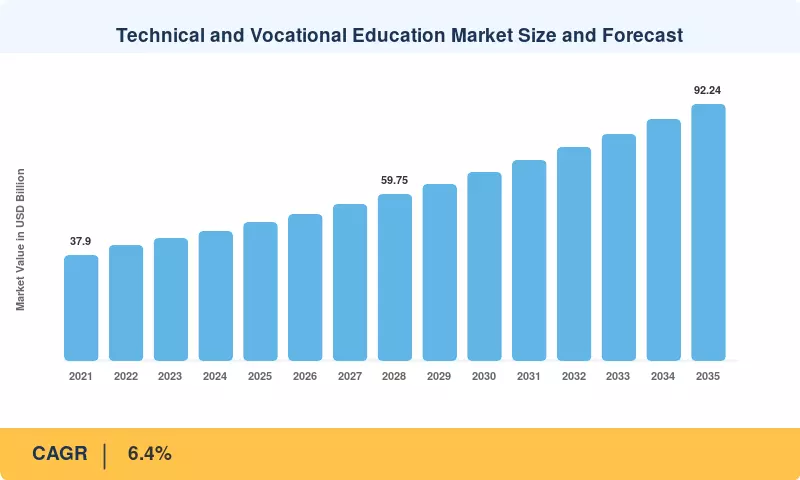
Tamaño y Pronóstico del Mercado de Educación Técnica y Profesional
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Mandatos gubernamentales de capacitación y financiamiento público +1.2% Global, más fuerte en Asia-Pacífico Mediano plazo (2–4 años)
Recapacitación liderada por empleadores en medio de la automatización +1.0% Global Corto plazo (≤2 años)
Escasez de oficios calificados y envejecimiento de la fuerza laboral +0.9% América del Norte, Europa Mediano plazo (2–4 años)
Entrega digital e inmersiva +0.8% Global Corto plazo (≤2 años)
Crecimiento de la población juvenil en economías emergentes +0.8% Medio Oriente y África, Asia del Sur Largo plazo (≥4 años)
Demanda de habilidades para la transición energética +0.7% Global Largo plazo (≥4 años)
Ayuda federal para credenciales a corto plazo +0.5% América del Norte Corto plazo (≤2 años)

Mandatos Gubernamentales de Capacitación y Financiamiento Público

Los mayores compradores de competencia vocacional siguen siendo los gobiernos. Una actualización de tipo hub-and-spoke de 1,000 Institutos de Capacitación Industrial fue parte de los ₹2 lakh crore asignados para el empleo y el desarrollo de habilidades en el presupuesto de India 2024–2025. Subsidios estatales de alrededor de USD 1.4 mil millones se distribuyen a cursos ocupacionales secundarios y postsecundarios en los Estados Unidos a través de Perkins V [8]. Estos acuerdos a varios años recompensan a las instituciones que pueden demostrar tasas de colocación laboral a las agencias de financiamiento y ofrecen a los proveedores una inscripción predecible.

Recapacitación Liderada por Empleadores en Medio de la Automatización

Según el Foro Económico Mundial, 59 de cada 100 empleos requerirán capacitación para 2030, y el 39% de las habilidades esenciales de los trabajadores cambiarán [3]. En lugar de contratar candidatos externos, los empleadores han respondido apoyando certificaciones en análisis de datos, mantenimiento de robótica y administración de la nube. El resultado es una demanda empresarial constante de formatos en línea, nocturnos y de fin de semana que permiten a los empleados avanzar en sus carreras sin renunciar a sus trabajos. La causa principal de este cambio es que los adultos trabajadores ahora constituyen el grupo más grande de aprendices.

Escasez de Oficios Calificados y Envejecimiento de la Fuerza Laboral

Alemania reportó más de 70,000 plazas de aprendizaje no cubiertas en 2023, según datos de BIBB [16]. Estados Unidos tenía aproximadamente 640,000 aprendices registrados activos en el año fiscal 2023 [9], muy por debajo de la demanda de reemplazo para electricistas, soldadores y técnicos de HVAC. Los trabajadores de oficios envejecidos se están jubilando más rápido de lo que son reemplazados, por lo que los empleadores y las cámaras de comercio están cofinanciando asientos de capacitación y pagando salarios durante la instrucción. Esto está aumentando la inscripción en la provisión vinculada al aprendizaje en América del Norte y Europa.

Entrega Digital e Inmersiva

Los simuladores de soldadura de realidad virtual, los laboratorios PLC remotos y los tutores de IA reducen el desperdicio de material y el tiempo de inactividad del equipo mientras expanden la capacidad de asientos. Los datos de la OCDE muestran que los modelos de enseñanza híbridos sobrevivieron al regreso a la campus post-pandemia en la mayoría de los sistemas miembros [2]. Los proveedores que separan la teoría en línea de los prácticos comprimidos en el sitio reducen el costo por aprendiz y alcanzan a estudiantes rurales. Esta economía está atrayendo inversión en bibliotecas de contenido y hardware de simulación, lo que a su vez acelera la adopción.

Crecimiento de la Población Juvenil en Economías Emergentes

La OIT estima que el 20.4% de los jóvenes en todo el mundo no estaban empleados, en educación o en capacitación en 2023 [4]. África subsahariana y Asia del Sur agregarán decenas de millones de nuevos entrantes al mercado laboral esta década, y los gobiernos ven los sistemas vocacionales formales como la ruta más rápida hacia la empleabilidad. Una revisión de 2023 del Banco Mundial, la OIT y la UNESCO instó a los países de ingresos bajos y medianos a alinear los planes de estudio con la demanda de los empleadores [5]. La financiación de donantes y los préstamos concesionales están cada vez más vinculados a esa alineación.

Demanda de Habilidades para la Transición Energética

IRENA contabilizó 16.2 millones de empleos en energías renovables en todo el mundo en 2023 [20], y la AIE informa que la energía limpia ahora emplea a más personas que el suministro de combustibles fósiles [21]. La instalación solar, el servicio de baterías, la instalación de bombas de calor y el mantenimiento de redes requieren certificación práctica. Las empresas de servicios públicos y los instaladores informan escasez de técnicos calificados, lo que está creando una nueva demanda de currículo que las universidades públicas y las academias privadas están moviéndose rápidamente a llenar.

Ayuda Federal para Credenciales a Corto Plazo

La Ley Pública 119-21, promulgada en julio de 2025, creó subvenciones Pell para programas de 150 a 599 horas reloj y de 8 a 15 semanas, comenzando en julio de 2026 [17]. Por primera vez, los estudiantes estadounidenses pueden utilizar ayuda federal de subvenciones para cursos ocupacionales cortos que cumplen con los estándares de resultados. Se espera que los colegios comunitarios y las escuelas de oficios acreditadas rediseñen sus ofertas para calificar, lo que ampliará el acceso para adultos que no pueden comprometerse a programas de dos años.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Brecha de percepción social frente a títulos académicos -0.6% Global, más fuerte en Asia y América del Sur Largo plazo (≥4 años)
Escasez de instructores calificados -0.5% Global Mediano plazo (2–4 años)
Alto costo de capital del equipo de taller -0.4% Economías emergentes Mediano plazo (2–4 años)
Brecha digital que limita el alcance en línea -0.4% Medio Oriente y África, Asia del Sur Largo plazo (≥4 años)
Reconocimiento de credenciales fragmentado -0.3% Global Mediano plazo (2–4 años)

Brecha de Percepción Social

Los caminos vocacionales aún son vistos como opciones de segunda elección por las familias en muchas naciones. Según datos de la OCDE, la matrícula vocacional en el nivel de educación secundaria superior varía enormemente, oscilando entre insignificante en varios sistemas anglófonos y latinoamericanos hasta dominante en Europa Central [2]. La matrícula se queda atrás de la demanda del mercado laboral en áreas donde los títulos académicos están asociados con un mayor estatus social, y los gobiernos deben invertir en campañas de concienciación y reformas de paridad antes de que las inversiones en capacidad generen resultados positivos.

Escasez de Instructores Calificados

Reclutar formadores es un desafío ya que los artesanos experimentados pueden ganar más dinero en la industria que en la educación. Las previsiones de habilidades de Cedefop muestran que hay una necesidad persistente de reemplazo en trabajos técnicos en toda Europa [6], y las instituciones que buscan profesores con experiencia actual en la industria enfrentan el mismo conflicto. En disciplinas de rápida evolución como el mantenimiento de vehículos eléctricos y la automatización, las posiciones de enseñanza no cubiertas restringen el tamaño de las cohortes y posponen la introducción de nuevos programas.

Alto Costo de Capital del Equipo de Taller

Las máquinas CNC, las áreas de soldadura y los bancos de diagnóstico son costosos de comprar y mantener, y se vuelven obsoletos rápidamente. La revisión de 2023 del Banco Mundial, la OIT y la UNESCO identificó los presupuestos de equipo y mantenimiento subfinanciados como una debilidad recurrente en los sistemas de TVET de bajos ingresos [5]. Las instituciones sin socios de la industria a menudo enseñan en maquinaria obsoleta, lo que debilita la empleabilidad de los graduados y la confianza de los empleadores.

Brecha Digital que Limita el Alcance en Línea

La UIT estima que alrededor de 2.6 mil millones de personas permanecieron desconectadas en 2024. En grandes partes de África y Asia del Sur, la conectividad poco confiable y los costos de los dispositivos impiden que los estudiantes accedan a módulos teóricos en línea y laboratorios virtuales. Esto limita los beneficios de escalabilidad de la entrega digital en las mismas regiones donde la demanda de habilidades por parte de los jóvenes está creciendo más rápido.

Reconocimiento de Credenciales Fragmentado

miles de certificados, insignias y diplomas compiten por la atención de los empleadores, y muchos no son reconocidos a través de las fronteras. Normas internacionales como la ISO 29993 proporcionan marcos de calidad para los servicios de aprendizaje [25], pero la adopción es voluntaria y desigual. Los empleadores luchan por comparar credenciales, lo que puede reducir la prima salarial que los estudiantes esperan y disminuir la disposición a pagar.

Mercado de Educación Técnica y Profesional Oportunidades

Desarrollo de Capacidades en África Subsahariana y Asia Meridional

Grandes cohortes de jóvenes y reformas respaldadas por donantes crean una demanda inicial de centros de formación, planes de estudio y desarrollo de instructores. Los proveedores que combinan entrega de bajo costo con asociaciones de colocación con empleadores locales pueden ganar contratos multilaterales. Modelos público-privados en los que los operadores gestionan instalaciones de propiedad gubernamental bajo acuerdos de rendimiento ofrecen una ruta de entrada que evita grandes gastos de capital iniciales [5].

Datos de Habilidades y Modelos de Negocio Basados en Resultados

Registros de competencias verificadas, datos de colocación y redes de insignias digitales son valiosos para empleadores y financiadores públicos. Plataformas como Credly de Pearson muestran cómo los datos de credenciales pueden apoyar herramientas de reclutamiento y análisis de la fuerza laboral [24]. Los proveedores pueden monetizar conocimientos de habilidades anonimizados, ofrecer servicios de colocación pagados por empleadores, o licitar en contratos gubernamentales basados en resultados que pagan por la retención laboral.

Planes de Estudio de Transición Verde

Con el empleo en energías renovables por encima de 16 millones [20], las certificaciones cortas en instalación de paneles solares, seguridad de baterías, instalación de bombas de calor y mantenimiento de redes están en demanda. Las empresas de servicios públicos, fabricantes de equipos originales e instaladores están dispuestos a co-diseñar y co-financiar cursos que acorten los ciclos de contratación. Los primeros en actuar pueden asegurar tuberías de inscripción de varios años con consorcios de empleadores.

Simulación Inmersiva para Oficios con Equipos Pesados

Los simuladores de realidad virtual y mixta reducen consumibles, mejoran la seguridad y permiten la práctica repetida de tareas peligrosas. Los colegios que enfrentan presión presupuestaria para equipos pueden licenciar suites de simulación como un servicio en lugar de comprar maquinaria. Los proveedores que combinan hardware con análisis de evaluación pueden vender tanto a instituciones públicas como a academias corporativas.

Cuentas de Aprendizaje a lo Largo de la Vida para Trabajadores de Media Carrera

Las cuentas de aprendizaje individuales se están expandiendo. El Programa SkillsFuture Level-Up de Singapur otorga a los ciudadanos de 40 años o más un crédito de S$4,000 para cursos aprobados [23]. Mecanismos similares en otros países crearían un canal directo para credenciales modulares y darían a los proveedores una forma de atender a aprendices mayores financiados por vales gubernamentales.

Mercado de Educación Técnica y Profesional Perspectivas futuras

Tutores de IA y Simulación Adaptativa

Los tutores de IA manejarán cada vez más la instrucción teórica, la retroalimentación diagnóstica y el seguimiento de competencias, liberando a los instructores para que se concentren en la práctica supervisada. El WEF clasifica la IA y los grandes datos entre las necesidades de habilidades de más rápido crecimiento hasta 2030 [3]. Los proveedores que combinan contenido adaptativo con hardware de simulación reducirán el tiempo hasta la competencia y justificarán precios premium para los empleadores.

Economía de Plataforma y Credenciales Acumulables

Las credenciales se ensamblarán cada vez más en etapas, con módulos cortos que se combinarán en diplomas con el tiempo. Las redes de insignias digitales y los registros de aprendices se convertirán en la infraestructura que vincula a proveedores, empleadores y financiadores [24]. Los operadores de plataformas que controlan la verificación y la coincidencia de empleadores están posicionados para capturar una parte creciente del valor de la entrega de cursos.

Desarrollo de la Fuerza Laboral de Energía Limpia

La AIE informa que los empleos en energía limpia alcanzaron aproximadamente 35 millones en 2023 [21], y los planes de descarbonización aumentarán la demanda de electricistas, instaladores y técnicos de red hasta 2035. Las universidades públicas necesitarán nuevos laboratorios y formadores certificados. Se espera que las empresas de energía se conviertan en cofinanciadores importantes de los planes de estudio a través de alianzas de capacitación regionales.

Cambio Demográfico y Aprendizaje a lo Largo de la Vida

Las fuerzas laborales envejecidas en Europa y Asia Oriental y los aumentos de juventud en África y Asia Meridional tirarán del Mercado de Educación Técnica y Profesional en dos direcciones. Las economías maduras invertirán en la recualificación a mitad de carrera a través de cuentas de aprendizaje individuales [23], mientras que las economías emergentes invertirán en sistemas de primer ingreso. Los proveedores con carteras adecuadas para ambos segmentos serán los que más ganen.

Análisis de la Cuota de Mercado Regional

Región Métrica Clave (2025) Temas de Inversión Primarios
América del Norte USD 13.09 Mil millones Aprendizajes registrados, ayuda federal a corto plazo, modernización de colegios comunitarios
Europa 22.1% de cuota Sistemas de formación dual, reforma de gravámenes, mandatos de habilidades verdes
Asia-Pacífico 38.6% de cuota Misiones nacionales de capacitación, actualizaciones de ITI y escuelas vocacionales, talento en manufactura
América del Sur 6.9% CAGR Redes de aprendizaje industrial, programas de empleabilidad juvenil
Medio Oriente y África 8.1% CAGR Nacionalización de la fuerza laboral, empleo juvenil, sistemas financiados por donantes
Total USD 49.60 Mil millones —

El mercado de Educación Técnica y Vocacional muestra una clara variación regional en escala, modelos de financiamiento y momentum de crecimiento. Asia-Pacífico lidera en tamaño, mientras que Medio Oriente y África lideran en crecimiento.

América del Norte

País Métrica Clave (2025) Motor Clave
EE. UU. 81.4% de cuota de la región Financiamiento de Perkins V, aprendizajes registrados, Workforce Pell
Canadá USD 1.71 Mil millones Certificación de oficios Red Seal y capacitación vinculada a la inmigración
México 6.9% CAGR Demanda impulsada por el nearshoring para técnicos de manufactura

Los Estados Unidos dominan el gasto regional a través de una mezcla de subvenciones federales, presupuestos de colegios comunitarios estatales y academias financiadas por empleadores. Las subvenciones estatales de Perkins V y la expansión de aprendizajes registrados [8][9] apoyan la demanda básica, mientras que se espera que las subvenciones de Workforce Pell abran un nuevo mercado elegible para ayuda para programas cortos a partir de 2026 [17]. El sistema Red Seal de Canadá apoya la movilidad interprovincial para trabajadores de oficios, y el auge del nearshoring en México está impulsando a los fabricantes de automóviles y electrónica a financiar la capacitación de técnicos en el Bajío y los estados fronterizos del norte.

Europa

País Métrica Clave (2025) Motor Clave
Alemania 24.8% de cuota de la región Sistema de aprendizaje dual y cofinanciamiento de cámaras
Reino Unido USD 1.97 Mil millones Reforma del Growth and Skills Levy y Skills England
Francia 14.2% de cuota de la región Subsidios para contratación de aprendices
Italia 5.4% CAGR Expansión de la Academia ITS bajo financiamiento de recuperación
España USD 0.88 Mil millones Modernización de la ley de formación profesional
Países Nórdicos 7.6% de cuota de la región Educación de adultos y programas de habilidades verdes
Rusia 4.1% CAGR Modernización de colegios respaldada por el estado
Resto de Europa 12.9% de cuota de la región Programas de habilidades financiados por la UE en Europa Central y del Este

El crecimiento de Europa depende de la reforma de los sistemas existentes en lugar de nueva capacidad. El sistema dual de Alemania sigue siendo el referente regional, aunque los datos de BIBB sobre lugares no ocupados apuntan a una escasez de solicitantes en lugar de asientos [16]. El Growth and Skills Levy planificado del Reino Unido dará a los empleadores más flexibilidad sobre el gasto en capacitación [10]. El Año Europeo de las Habilidades atrajo la atención sobre la recualificación en los estados miembros [7], y las previsiones de Cedefop apuntan a una demanda de reemplazo persistente en ocupaciones técnicas durante la próxima década [6].

Asia-Pacífico

País Métrica Clave (2025) Motor Clave
China 41.3% de cuota de la región Reforma de la Ley de Educación Vocacional y modernización industrial
India 9.2% CAGR Skill India, actualizaciones de ITI y PM Internship Scheme
Japón USD 2.30 Mil millones Programa de Trabajador Calificado Específico y envejecimiento de la fuerza laboral
Corea del Sur 6.4% de cuota de la región Escuelas secundarias Meister y apoyo al aprendizaje a lo largo de la vida
ASEAN 8.4% CAGR Reubicación de manufactura y programas de habilidades digitales
Resto de Asia-Pacífico USD 1.80 Mil millones Sistema TAFE de Australia y lugares de capacitación sin costo

Asia-Pacífico es el mayor contribuyente regional al mercado de Educación Técnica y Vocacional. La reforma de la Ley de Educación Vocacional de China, en vigor desde mayo de 2022, otorgó a las calificaciones vocacionales paridad legal con la educación general a través de una red de más de 11,000 escuelas vocacionales. India es el país de más rápido crecimiento en la región, apoyado por el paquete de capacitación del presupuesto 2024, la misión Skill India [12] y el PM Internship Scheme. Las escaseces laborales de Japón están expandiendo la capacitación financiada por empleadores y trabajadores migrantes, mientras que las economías de ASEAN se benefician de la reubicación de la cadena de suministro.

América del Sur

País Métrica Clave (2025) Motor Clave
Brasil 54.7% de cuota de la región Redes de capacitación industrial SENAI y SENAC
Argentina USD 0.44 Mil millones Escuelas secundarias técnicas y capacitación vinculada a sindicatos
Resto de América del Sur 6.3% CAGR Programas de empleabilidad juvenil en Colombia, Chile y Perú

Brasil ancla la región a través de su sistema de capacitación industrial financiado por un gravamen sobre la nómina, que opera miles de unidades de capacitación y trabaja en estrecha colaboración con los fabricantes. Argentina depende de escuelas secundarias técnicas, aunque la volatilidad económica restringe los presupuestos públicos. Colombia, Chile y Perú están expandiendo programas técnicos de ciclo corto vinculados a la minería, energía y agronegocios, apoyados por prestamistas multilaterales enfocados en el empleo juvenil [5].

Medio Oriente y África

País Métrica Clave (2025) Motor Clave
Arabia Saudita 9.6% CAGR Programa de Desarrollo de Capacidades Humanas y objetivos de Saudización
EAU USD 0.52 Mil millones Cuotas de Emiratización y capacitación en industrias avanzadas
Sudáfrica 18.9% de cuota de la región Red de colegios TVET y financiamiento de gravámenes SETA
Egipto 8.7% CAGR Escuelas de tecnología aplicada y asociaciones en zonas industriales
Resto de MEA 31.5% de cuota de la región Reforma TVET financiada por donantes en África Subsahariana

Medio Oriente y África es la región de más rápido crecimiento en el mercado de Educación Técnica y Vocacional. El Programa de Desarrollo de Capacidades Humanas de Arabia Saudita bajo la Visión 2030 está expandiendo la capacitación técnica para cumplir con los objetivos de localización del sector privado [15], y los EAU vinculan las cuotas de Emiratización a la capacitación técnica. Las autoridades educativas del sector financiadas por gravámenes en Sudáfrica apoyan sus colegios públicos de TVET, y Egipto está escalando escuelas de tecnología aplicada con socios de la industria. En toda África Subsahariana, el desempleo juvenil mantiene la reforma vocacional en la parte superior de las agendas de los donantes [4].

Mercado de Educación Técnica y Vocacional por Región, 2025-2035

Mercado de Educación Técnica y Profesional Segmentación de mercado

Por Tipo de Programa

Segmento Métrica Clave (2025) Principal Motor de Demanda
Diplomas y Certificados 41.2% de participación Calificaciones completas reconocidas por empleadores y reguladores
Aprendizajes USD 13.20 Mil millones Co-financiación del empleador y modelos de ganar-mientras-aprendes
Microcredenciales en Línea 7.9% CAGR Contratación basada en habilidades y ciclos de vida de habilidades más cortos
Cursos de Habilidades a Corto Plazo 9.4% de participación Entrada rápida a ocupaciones demandadas

Dentro del Mercado de Educación Técnica y Profesional, los Diplomas y Certificados lideran porque los organismos de licencias y los empleadores aún los consideran como la prueba estándar de competencia amplia, y los proyectos finales co-diseñados con empleadores los mantienen relevantes. Los aprendizajes se benefician de sistemas de contribución y co-financiación de cámaras en Alemania, el Reino Unido y Brasil. Las Microcredenciales en Línea crecen más rápido a medida que los empleadores contratan por habilidades específicas verificadas, mientras que los Cursos de Habilidades a Corto Plazo sirven a quienes cambian de carrera y necesitan una entrada rápida a roles.

Por Modo de Entrega

Segmento Métrica Clave (2025) Principal Motor de Demanda
Presencial 52.4% de participación Operación de equipos prácticos y capacitación en seguridad
En Línea 6.8% CAGR Laboratorios remotos, simulaciones y menor costo por aprendiz
Híbrido USD 14.68 Mil millones Teoría en línea combinada con prácticas cortas en el sitio

En el Mercado de Educación Técnica y Profesional, la entrega Presencial sigue siendo dominante porque la operación de equipos pesados, el trabajo eléctrico en vivo y la solución de problemas en equipo requieren presencia física. La entrega en línea es el modo de más rápido crecimiento a medida que las cabinas de soldadura VR y los laboratorios PLC remotos hacen que más contenido práctico sea entregable a distancia. Los formatos híbridos se han convertido en estándar para los estudiantes adultos que equilibran trabajo y estudio, con instituciones que los utilizan para aumentar la utilización de talleres.

Por Usuario Final

Segmento Métrica Clave (2025) Principal Motor de Demanda
Profesionales en Activo 36.7% de participación Recualificación a mitad de carrera a medida que la automatización cambia los roles laborales
Estudiantes de Educación Secundaria USD 10.42 Mil millones Caminos de doble vía financiados por el estado
Estudiantes de Educación Superior 27.9% de participación Alternativa de menor costo a los títulos universitarios
Personas Desempleadas 5.6% CAGR Programas de reintegración financiados públicamente

Los Profesionales en Activo lideran el Mercado de Educación Técnica y Profesional y también forman la cohorte de más rápido crecimiento, ya que los empleadores trasladan al personal a programas nocturnos, de fin de semana y en línea que terminan en certificaciones portátiles. Los Estudiantes de Educación Secundaria se benefician de un financiamiento público constante y de una creciente paridad entre las vías vocacionales y académicas. Los Estudiantes de Educación Superior ven cada vez más las rutas técnicas como alternativas rentables a la universidad, mientras que las Personas Desempleadas dependen de programas financiados públicamente alineados con la política industrial regional.

Por Fuente de Financiamiento

Segmento Métrica Clave (2025) Principal Motor de Demanda
Instituciones Públicas 50.1% de participación Mandatos gubernamentales de capacitación y prioridades socioeconómicas
Instituciones Privadas USD 9.72 Mil millones Nichos premium como mantenimiento de aviación y tecnología de salud
Patrocinadas por Empresas 7.2% CAGR Escasez de mano de obra y academias enfocadas en la retención
Financiadas por ONG y Donantes 6.8% de participación Programas para poblaciones excluidas de la educación convencional

Las Instituciones Públicas siguen siendo la columna vertebral del Mercado de Educación Técnica y Profesional, reflejando el papel del sector en la política de empleo. Los programas Patrocinados por Empresas están creciendo más rápido a medida que los empleadores financian academias para llenar roles difíciles de contratar; el compromiso de Amazon de USD 1.2 mil millones para Upskilling 2025 es un ejemplo destacado. Las Instituciones Privadas se centran en especialidades de alto valor, y la provisión Financiada por ONG y Donantes se dirige a estudiantes marginados en economías emergentes.

Comparación Competitiva

El mercado de Educación Técnica y Profesional está altamente fragmentado. Miles de colegios públicos, escuelas de oficios privadas, plataformas en línea y organismos de certificación compiten en su mayoría en mercados nacionales. Market Research Future estima que los cinco principales actores tienen aproximadamente el 8–11% de los ingresos globales, con un HHI implícito muy por debajo de 100, lo que indica baja concentración. La competencia se centra en asociaciones con empleadores, reconocimiento de credenciales, resultados de colocación y acceso a financiamiento público.

Empresa Rango Estimado de Participación en Ingresos Ofertas Clave para el Mercado de Educación Técnica y Profesional Posicionamiento Estratégico
Pearson plc ~2–3% Calificaciones BTEC, insignias digitales de Credly, servicios de evaluación Líder en infraestructura de certificación y evaluación
City & Guilds Group ~1–2% Calificaciones vocacionales, evaluación de punto final de aprendizajes Organismo de certificación con fuertes lazos con empleadores en el Reino Unido e internacionalmente
TAFE NSW ~1–2% Cursos de comercio, salud y tecnología financiados por el gobierno El mayor proveedor público de formación profesional en Australia
Coursera Inc. ~1–2% Certificados profesionales con socios de la industria Plataforma global en línea para credenciales profesionales
Universal Technical Institute Inc. ~1–2% Programas de automoción, diésel, soldadura y atención médica Red de campus en EE. UU. con asociaciones de OEM
Lincoln Educational Services Corp. ~0.5–1.5% Comercio calificado, HVAC, formación eléctrica y automotriz Especialista en oficios en EE. UU. que expande su presencia en campus
Udemy Inc. ~0.5–1.5% Biblioteca de habilidades bajo demanda de Udemy Business Modelo de suscripción empresarial para mejorar habilidades
Kaplan Inc. ~0.5–1.5% Educación profesional y vocacional, caminos internacionales Grupo educativo diversificado con enfoque profesional
NIIT Learning Systems Limited ~0.5–1% Servicios de formación gestionada para corporaciones Socio de aprendizaje corporativo externalizado
Skillsoft Corp. ~0.5–1% Contenido de aprendizaje digital y coaching para empresas Proveedor de recualificación corporativa

Noticias y Desarrollos Recientes

  • Comisión Europea (mayo de 2023): Lanzó el Año Europeo de las Habilidades, movilizando a los estados miembros y empleadores en torno a objetivos de recualificación y participación vocacional [7]
  • Amazon (noviembre de 2023): Anunció AI Ready, con el objetivo de proporcionar capacitación gratuita en habilidades de IA a 2 millones de personas para 2025, sumando a la oferta de cursos cortos financiados por empresas [18]
  • Google (abril de 2024): Lanzó Google AI Essentials, un curso autodidacta para trabajadores, ampliando su cartera de credenciales profesionales en habilidades de IA aplicada [19]
  • Gobierno de India (julio de 2024): El Presupuesto de la Unión 2024–25 anunció un paquete de empleo y capacitación de ₹2 lakh crore, incluyendo mejoras a 1,000 Institutos de Capacitación Industrial
  • Departamento de Educación del Reino Unido (septiembre de 2024): Confirmó planes para un Impuesto sobre Crecimiento y Habilidades para reemplazar el Impuesto sobre Aprendizajes, supervisado por el nuevo organismo Skills England [10]
  • Ministerio de Asuntos Corporativos, India (octubre de 2024): Lanzó el piloto del Esquema de Pasantías PM, dirigido a pasantías en empresas líderes para jóvenes
  • Congreso de EE. UU. (julio de 2025): Promulgó la Ley Pública 119-21, creando becas Pell para la Fuerza Laboral para programas ocupacionales a corto plazo a partir de julio de 2026 [17]

Mercado de Educación Técnica y Profesional Alcance del informe de mercado

Parámetro Detalles
Alcance del Mercado Cubre diplomas y certificados, aprendizajes, microcredenciales en línea y cursos de habilidades a corto plazo impartidos a través de modalidades presenciales, en línea y mixtas para estudiantes de secundaria, educación superior, trabajadores y desempleados.
Período de Estudio 2021–2035
Año Base 2025
Datos Históricos 2021–2024
Período de Pronóstico 2026–2035
Tamaño del Mercado en 2025 USD 49.60 Mil millones
Tamaño del Mercado en 2035 USD 92.24 Mil millones
CAGR (2026–2035) 6.4%
Segmentos de Más Rápido Crecimiento Microcredenciales en Línea (7.9% CAGR); Patrocinados por Empresas (7.2% CAGR); En Línea (6.8% CAGR)
Regiones Cubiertas América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África y Resto del Mundo
Empresas Perfiladas Pearson plc, City & Guilds Group, TAFE NSW, Coursera Inc., Universal Technical Institute Inc., Lincoln Educational Services Corp., Udemy Inc., Kaplan Inc., NIIT Learning Systems Limited, Skillsoft Corp.
Moneda de Valoración USD Mil millones
Metodología Más de 350 entrevistas a expertos; dimensionamiento del mercado de abajo hacia arriba; validación de arriba hacia abajo; triangulación de datos; pronósticos basados en escenarios; seguimiento de proyectos en tiempo real

Preguntas frecuentes

¿Qué deben examinar los inversores antes de adquirir un proveedor en el mercado de Educación Técnica y Profesional?
Priorizar la exposición regulatoria a la elegibilidad de financiación pública y los resultados documentados de colocación. Los proveedores que dependen de una única fuente de financiación gubernamental llevan riesgo de política, mientras que los ingresos contratados por empleadores son típicamente más resilientes [17].
¿En qué se diferencian los organismos de certificación de los proveedores de formación?
Los organismos de certificación diseñan, acreditan y certifican cualificaciones, mientras que los proveedores de formación imparten instrucción. Los organismos de certificación ganan tarifas de evaluación a través de muchos socios de entrega, lo que les proporciona márgenes más estables y menores necesidades de capital [24].
¿Cómo deben elegir los empleadores a un socio de formación profesional?
Solicitar datos verificados de finalización y retención laboral, además de evidencia de que los planes de estudio están co-diseñados con la industria. Los socios que ofrecen paneles de competencias facilitan la medición del retorno de la inversión en formación.
¿Están los simuladores de realidad virtual reemplazando los talleres físicos en el mercado de Educación Técnica y Profesional?
No, los simuladores complementan los talleres en lugar de reemplazarlos. Son más efectivos para la práctica en etapas tempranas y tareas peligrosas, mientras que las evaluaciones finales de competencia aún requieren equipos reales.
¿Por qué son importantes los estándares de calidad para los compradores de cursos de formación profesional?
Estándares como ISO 29993 brindan a los compradores un punto de referencia común para el diseño de cursos, el apoyo a los aprendices y la evaluación [25]. Ayudan a los compradores corporativos y públicos a comparar proveedores a través de fronteras.
¿Qué casos de uso emergentes están creando nueva demanda de cursos en el mercado de Educación Técnica y Profesional?
El reciclaje de baterías, la operación de drones, el mantenimiento de centros de datos y la ciberseguridad para sistemas de control industrial están generando nueva demanda de cursos cortos. Los empleadores en estos campos a menudo co-financian pilotos antes de que los planes de estudio públicos se pongan al día.
¿Qué desafíos de integración enfrentan las universidades al adoptar plataformas digitales?
Los sistemas de información estudiantil heredados a menudo no pueden intercambiar datos con plataformas de aprendizaje o redes de insignias. Las universidades también luchan por capacitar a los instructores en nuevas herramientas, lo que ralentiza la adopción más que los costos del software.
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















