Supersonic Jet Market Summary
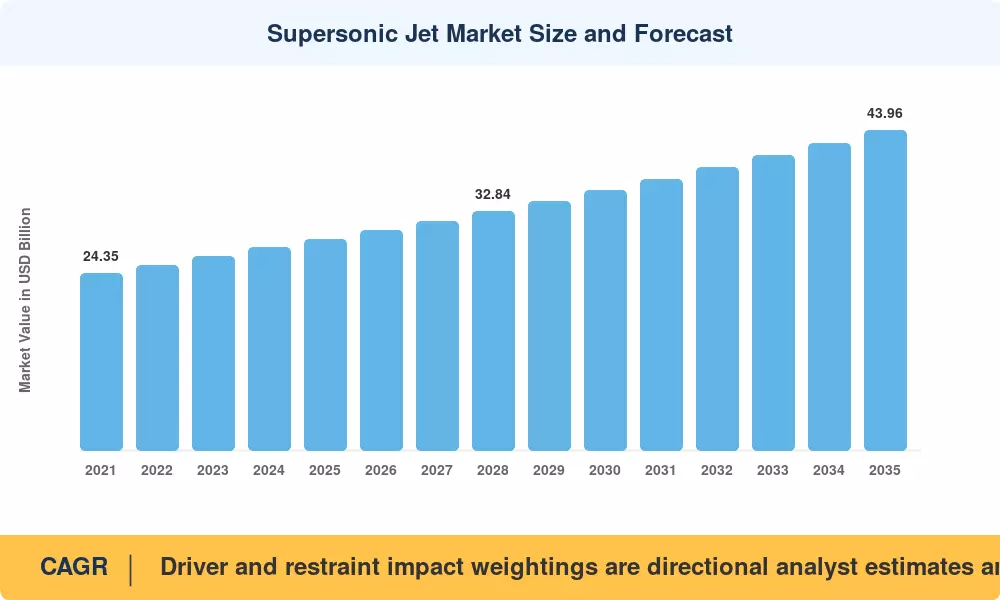
El Mercado de Jets Supersónicos se situó en USD 28.97 mil millones en 2025 y abre el horizonte de pronóstico en USD 30.20 mil millones en 2026, subiendo a USD 43.96 mil millones para 2035 con una CAGR del 4.26%. Dos catalizadores anclan esa trayectoria. Primero, la Ley de Autorización de Defensa Nacional de EE. UU. para el FY2025 autorizó aproximadamente USD 895 mil millones en gastos de defensa nacional, con la adquisición de aeronaves tácticas y programas de sexta generación teniendo un ítem protegido [1]. Segundo, el demostrador X-59 Quesst de la NASA — un contrato de USD 247.5 millones otorgado a Lockheed Martin — pasó a las pruebas de vuelo, generando el conjunto de datos acústicos que los reguladores necesitan para reconsiderar la prohibición de velocidad sobre tierra [2]. Juntos, la recapitalización de la defensa y un camino civil creíble le dan al Mercado de Jets Supersónicos un piso de demanda que no ha tenido desde que Concorde se retiró.
Las flotas están renovándose en lugar de simplemente expandirse. Las plataformas de cuarta generación construidas alrededor de aviónica analógica, entradas programadas mecánicamente y motores de bajo bypass con toberas fijas están dando paso a fuselajes con aperturas conformales, plantas de energía de ciclo adaptativo y arquitecturas de sistemas de misión abiertos. El programa de Propulsión Adaptativa de Nueva Generación de la Fuerza Aérea de EE. UU. solo comprometió alrededor de USD 3.5 mil millones entre cinco proveedores para madurar núcleos de ciclo variable hasta 2030 [3]. Los nuevos entrantes civiles están tomando prestado directamente de ese trabajo de materiales y gestión térmica.
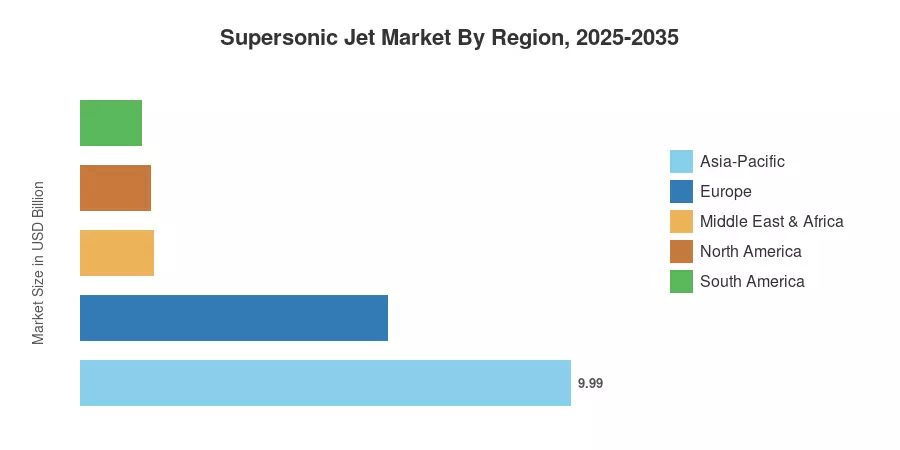
Asia-Pacífico lidera con aproximadamente el 34.5% de los ingresos de 2025, impulsado por las líneas de producción de cazas chinos e indios. América del Norte crece más rápido con aproximadamente un 4.9% de CAGR hasta 2035, mientras que Europa mantiene alrededor del 21.6% gracias al impulso de exportación de FCAS, Tempest y Rafale. Se espera que la participación civil se mantenga pequeña pero se componga rápidamente una vez que exista un precedente de certificación.
Conclusiones Clave del Informe
• Por Velocidad
- El nivel de 2.0 Mach representa aproximadamente el 52.1% de los ingresos de 2025 en el Mercado de Jets Supersónicos, reflejando el dominio de los cazas multirrol optimizados alrededor de Mach 1.8–2.0.
- El nivel de 1.0 Mach — la banda que los desarrolladores civiles apuntan — es la clase de velocidad de más rápido crecimiento con aproximadamente un 6.8% de CAGR.
• Por Tipo
- Las plataformas de cazas generan cerca de USD 23.87 mil millones de ingresos en 2025, eclipsando al segmento de pasajeros.
- Los aviones supersónicos de pasajeros se expanden a aproximadamente un 11.4% de CAGR desde una pequeña base en 2026 a medida que las pruebas de Overture y Symphony maduran.
• Por Región
- Asia-Pacífico posee aproximadamente el 34.5% del Mercado de Jets Supersónicos y sigue siendo el ancla de volumen hasta 2035.
- América del Norte presenta el CAGR regional más rápido con aproximadamente un 4.9%.
- Medio Oriente y África contribuyen aproximadamente con USD 2.72 mil millones en 2025, concentrándose en la renovación de flotas en el Golfo.
Tamaño del Mercado y Pronóstico (2021–2035)
Los valores históricos se reconstruyen a partir de divulgaciones de segmentos de contratistas principales, ítems de presupuesto de defensa nacional, solicitudes de licencias de exportación y conteos de entregas verificados contra los atrasos de los fabricantes de aeronaves. Los valores de pronóstico aplican un modelo de tasa de construcción ponderada por programa al Mercado de Jets Supersónicos, superponiendo las cantidades de adquisición anunciadas contra la escalación de precios unitarios y las tasas de adjunto de sostenimiento.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


