Sulfuric Acid Market (2026 - 2035)

Informe de Investigación del Mercado de Ácido Sulfúrico Información Por Tipo de Materia Prima (Azufre Elemental, Mineral de Pirita y Otros Tipos de Materia Prima), Por Proceso de Producción (Doble Contacto Doble Absorción (DCDA) y Proceso de Contacto Único), Por Concentración (Estándar (93–98 wt%) y Ácido Oleum/Ácido Humeante), Por Industria de Usuario Final (Fertilizante, Química y Farmacéutica, y Otros Usuarios Finales) – Pronóstico Hasta 2035
ID: MRFR/CnM/1505-CR
128 Pages
Priya Nagrale
Last Updated: August 24, 2026
Sulfuric Acid Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.10%
2025 Market SizeUSD 12.80 Billion
2035 Market SizeUSD 19.14 Billion
Key Players
OCP Group
BASF SE
Aurubis AG
Boliden AB
Chemtrade Logistics
Glencore plc
Opportunities
  • Battery Recycling and Circular Acid Loops
  • African Phosphate Corridor Development
  • Digital Twins and AI-Driven Process Optimization

Sulfuric Acid Market Resumen

Según el análisis de Market Research Future, el Tamaño del Mercado de Ácido Sulfúrico se estimó en 17.33 mil millones de USD en 2024. Se proyecta que la industria del Ácido Sulfúrico crecerá de 19.78 mil millones de USD en 2025 a 74.09 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 14.1% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de ácido sulfúrico está experimentando un cambio dinámico hacia prácticas sostenibles y aplicaciones diversificadas.

  • Asia-Pacífico sigue siendo el mercado más grande para el ácido sulfúrico, impulsado por una sólida demanda industrial.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, alimentado por un rápido desarrollo económico y urbanización.
  • El azufre elemental sigue dominando el mercado, mientras que los minerales de pirita están ganando impulso como un segmento de rápido crecimiento.
  • La creciente demanda de producción de fertilizantes y aplicaciones industriales está impulsando el crecimiento del mercado, junto con el aumento de las regulaciones ambientales.

Tamaño del mercado y previsión

Tamaño del mercado 2024 17.33 (mil millones de USD)
Tamaño del mercado 2035 74.09 (mil millones de USD)
CAGR (2025 - 2035) 14.12%

Principales jugadores

BASF SE (DE), DuPont de Nemours Inc (US), AkzoNobel N.V. (NL), China National Chemical Corporation (CN), Hindalco Industries Limited (IN), Mosaic Company (US), OCP Group (MA), SABIC (SA), Tata Chemicals Limited (IN), Nouryon, PVS Chemicals

Sulfuric Acid Market Treiber

Aumento de la Demanda de Producción de Fertilizantes

La creciente demanda de fertilizantes es un motor principal del Mercado de Ácido Sulfúrico. El ácido sulfúrico es un componente clave en la producción de fertilizantes de fosfato, que son esenciales para mejorar los rendimientos de los cultivos. A medida que las prácticas agrícolas evolucionan y la población mundial continúa creciendo, la necesidad de una producción eficiente de fertilizantes se intensifica. En los últimos años, el sector de fertilizantes ha experimentado una notable expansión, con el mercado de fertilizantes de fosfato proyectado para alcanzar aproximadamente 70 millones de toneladas métricas para 2026. Este aumento en la producción de fertilizantes se correlaciona directamente con el creciente consumo de ácido sulfúrico, impulsando así el Mercado de Ácido Sulfúrico hacia adelante.

Mercados Emergentes y Desarrollo Económico

Los mercados emergentes están desempeñando un papel fundamental en la configuración del Mercado de Ácido Sulfúrico. A medida que las economías en las regiones en desarrollo continúan creciendo, hay un aumento correspondiente en las actividades industriales, particularmente en sectores como la minería y la manufactura. Estos sectores son consumidores significativos de ácido sulfúrico, especialmente en el procesamiento de minerales y la extracción de metales. Por ejemplo, se proyecta que la industria minera se expandirá a una tasa de crecimiento anual compuesta de alrededor del 5% en los próximos años. Este desarrollo económico en los mercados emergentes probablemente fortalecerá la demanda de ácido sulfúrico, impulsando así el crecimiento del Mercado de Ácido Sulfúrico.

Crecimiento del Sector Energético y Producción de Baterías

La evolución del sector energético, particularmente en la producción de baterías, está surgiendo como un motor significativo para el Mercado de Ácido Sulfúrico. El ácido sulfúrico es esencial en la fabricación de baterías de plomo-ácido, que se utilizan ampliamente en aplicaciones automotrices y de almacenamiento de energía renovable. Con la creciente adopción de vehículos eléctricos y soluciones de almacenamiento de energía renovable, se espera que la demanda de baterías de plomo-ácido aumente. Los informes indican que el mercado de baterías de plomo-ácido podría alcanzar aproximadamente 50 mil millones de USD para 2027. Este crecimiento en la producción de baterías probablemente mejorará la demanda de ácido sulfúrico, impactando positivamente en el Mercado de Ácido Sulfúrico.

Regulaciones Ambientales y Recuperación de Azufre

El Mercado de Ácido Sulfúrico también está influenciado por estrictas regulaciones ambientales destinadas a reducir las emisiones de azufre. Muchas industrias ahora están obligadas a implementar procesos de recuperación de azufre, que a menudo implican la producción de ácido sulfúrico. Este panorama regulatorio fomenta la adopción de tecnologías que convierten emisiones de dióxido de azufre en ácido sulfúrico, promoviendo así una economía circular. A medida que las industrias se esfuerzan por cumplir con estas regulaciones, se espera que la demanda de ácido sulfúrico aumente. Esta tendencia no solo apoya la sostenibilidad ambiental, sino que también impulsa el crecimiento dentro del Mercado de Ácido Sulfúrico.

Aplicaciones Industriales y Fabricación Química

El Mercado de Ácido Sulfúrico se beneficia significativamente de su uso extensivo en diversas aplicaciones industriales. El ácido sulfúrico sirve como un químico vital en la fabricación de numerosos productos, incluidos detergentes, tintes y explosivos. La industria química, que ha estado experimentando un crecimiento constante, se espera que se expanda aún más, con una tasa de crecimiento anual compuesta proyectada de alrededor del 4% en los próximos cinco años. Este crecimiento probablemente impulsará la demanda de ácido sulfúrico, ya que sigue siendo un componente indispensable en la síntesis de muchos productos químicos. En consecuencia, las aplicaciones industriales del ácido sulfúrico son un motor crucial para el Mercado de Ácido Sulfúrico.
Perspectivas del segmento de mercado

Por Materia Prima: Azufre Elemental (Más Grande) vs. Minerales de Pirita (De Más Rápido Crecimiento)

El segmento de materia prima del mercado de ácido sulfúrico está diversificado, con el Azufre Elemental liderando en participación de mercado debido a su uso establecido en la producción de ácido sulfúrico. Azufre Elemental es preferido por los fabricantes por su pureza y disponibilidad, lo que lo convierte en una opción principal en los procesos de producción. Los Minerales de Pirita siguen como un segmento significativo debido a su potencial para convertirse en una alternativa rentable, ya que son abundantes y se pueden utilizar de manera eficiente en la producción de ácido sulfúrico. Este paisaje diversificado permite un enfoque estratégico para obtener materiales basado en la disponibilidad y la dinámica del mercado. Las tendencias de crecimiento del mercado indican una creciente demanda de ácido sulfúrico en diversas industrias, lo que impulsa el segmento de materias primas. Notablemente, los Minerales de Pirita están ganando tracción a medida que las regulaciones ambientales fomentan el uso de materias primas de menor costo y sostenibles, aumentando su demanda. Además, el uso creciente de ácido sulfúrico en la producción de baterías, aplicaciones agrícolas y procesamiento de metales apoya aún más la expansión del mercado. Esta tendencia resalta la importancia de optimizar la obtención de materias primas y los procesos de fabricación para satisfacer la demanda futura de manera eficiente.

Azufre Elemental (Dominante) vs. Minerales de Pirita (Emergentes)

El Azufre Elemental se destaca como la materia prima dominante para la producción de ácido sulfúrico, conocido por su alta pureza y calidad consistente, lo que atrae a los fabricantes que buscan fiabilidad en la producción. Constituye una parte significativa de la estrategia de obtención de materias primas debido a sus cadenas de suministro y métodos de producción establecidos. Por otro lado, los Minerales de Pirita están emergiendo como una alternativa viable, impulsados por su abundancia y rentabilidad. A medida que las industrias se adaptan a prácticas de sostenibilidad y buscan métodos de producción innovadores, los Minerales de Pirita ofrecen nuevas oportunidades para diversificar la obtención. Su potencial para un menor impacto ambiental, junto con los avances en la tecnología de procesamiento, mejora su posición en el mercado, convirtiéndolos en una opción atractiva para los productores que buscan equilibrar costo con sostenibilidad.

Por Aplicación: Fertilizantes (Más Grandes) vs. Procesamiento de Metales (De Más Rápido Crecimiento)

En el mercado de ácido sulfúrico, los fertilizantes lideran por un margen significativo, capturando la mayor participación debido a su papel esencial en la entrega de nutrientes a las plantas. Este segmento está predominantemente impulsado por prácticas agrícolas y la creciente demanda de producción de alimentos. Siguiendo a los fertilizantes, la aplicación de procesamiento de metales está ganando impulso, representando una participación notable a medida que las industrias reconocen la eficacia del ácido sulfúrico en varios procesos de extracción y refinación de metales. A medida que las regiones se enfocan en prácticas agrícolas sostenibles, se espera que la demanda de ácido sulfúrico en fertilizantes se mantenga robusta, respaldada por innovaciones en tecnología agrícola. Por el contrario, el sector de procesamiento de metales está impulsado por la rápida industrialización y urbanización, lo que genera la necesidad de soluciones ácidas efectivas en el tratamiento de metales, marcándolo como el segmento de más rápido crecimiento dentro de este mercado.

Fertilizantes (Dominantes) vs. Fabricación Química (Emergente)

El segmento de fertilizantes se caracteriza por su contribución esencial a la agricultura global, proporcionando nutrientes vitales esenciales para el crecimiento de los cultivos. Esta aplicación dominante aprovecha la capacidad del ácido sulfúrico para mejorar la fertilidad del suelo, asegurando así la seguridad alimentaria en medio de la creciente demanda. Las inversiones estratégicas en biotecnología agrícola están promoviendo el uso de formulaciones avanzadas de fertilizantes que incorporan ácido sulfúrico, fortaleciendo su posición en el mercado. En contraste, la fabricación química representa un área emergente donde el ácido sulfúrico se utiliza cada vez más como materia prima clave para producir diversos productos químicos. Con un creciente énfasis en la química sostenible y la innovación química, este segmento está presenciando un aumento en la adopción, impulsado por esfuerzos de investigación y desarrollo en procesos químicos eficientes. Como resultado, mientras que los fertilizantes mantienen una fuerte participación en el mercado, la fabricación química está lista para un crecimiento e innovación futuros.

Obtenga información más detallada sobre Sulfuric Acid Market

Perspectivas regionales

América del Norte: Líder en Fabricación Química

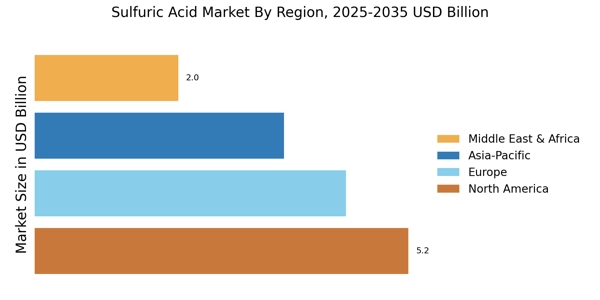
América del Norte es el segundo mercado de ácido sulfúrico más grande, impulsado por la creciente demanda de los sectores agrícola y químico. La región posee aproximadamente el 30% de la participación de mercado global, convirtiéndola en el mercado más grande para el ácido sulfúrico. El apoyo regulatorio para prácticas agrícolas sostenibles y aplicaciones industriales alimenta aún más este crecimiento. EE. UU. y Canadá son los principales contribuyentes a esta demanda, con inversiones significativas en instalaciones de producción. El paisaje competitivo en América del Norte se caracteriza por la presencia de actores importantes como DuPont de Nemours Inc y Mosaic Company. Estas empresas se están enfocando en la innovación y la sostenibilidad para mejorar sus posiciones en el mercado. La infraestructura establecida de la región y los avances tecnológicos en la fabricación química proporcionan una base sólida para el crecimiento continuo. Además, se espera que las asociaciones y colaboraciones entre actores clave impulsen aún más la expansión del mercado.

Europa: Crecimiento del Mercado Impulsado por Regulaciones

Europa está emergiendo como un jugador significativo en el mercado de ácido sulfúrico, impulsado por regulaciones ambientales estrictas y un cambio hacia prácticas sostenibles. La región representa aproximadamente el 25% de la participación de mercado global, convirtiéndola en el segundo mercado más grande. El compromiso de la Unión Europea de reducir las emisiones de carbono y promover la química verde es un motor clave de la demanda. Países como Alemania y Francia están liderando la carga, implementando políticas que fomentan el uso de ácido sulfúrico en diversas aplicaciones. El paisaje competitivo en Europa presenta actores clave como BASF SE y AkzoNobel N.V., que están invirtiendo en tecnologías innovadoras para cumplir con los estándares regulatorios. La presencia de una industria química bien establecida y un enfoque en la investigación y el desarrollo mejoran aún más la posición del mercado de la región. Las colaboraciones entre la industria y la academia están fomentando avances en las aplicaciones de ácido sulfúrico, asegurando que Europa se mantenga a la vanguardia de los desarrollos del mercado.

Asia-Pacífico: Potencial de Mercado Emergente

Asia-Pacífico es el mercado de ácido sulfúrico más grande, impulsado por la industrialización y la urbanización. La región posee aproximadamente el 20% de la participación de mercado global, con países como China e India liderando la demanda. El crecimiento del sector agrícola y el uso creciente de ácido sulfúrico en fertilizantes son contribuyentes significativos a esta tendencia. Además, se espera que las iniciativas gubernamentales para mejorar la producción industrial impulsen aún más el crecimiento del mercado en los próximos años. China National Chemical Corporation y Hindalco Industries Limited están entre los actores clave en esta región, enfocándose en expandir sus capacidades de producción para satisfacer la creciente demanda. El paisaje competitivo se caracteriza por una mezcla de actores locales e internacionales, con inversiones en tecnología e infraestructura desempeñando un papel crucial. A medida que la región continúa desarrollándose, se espera que el mercado de ácido sulfúrico experimente un crecimiento sustancial, impulsado tanto por la demanda interna como por las oportunidades de exportación.

Medio Oriente y África: Dinámicas del Mercado Ricas en Recursos

La región del Medio Oriente y África está presenciando un aumento gradual en la demanda de ácido sulfúrico, impulsada principalmente por las industrias de extracción de recursos como la minería y la refinación de petróleo. Esta región posee aproximadamente el 15% de la participación de mercado global, con países como Sudáfrica y Arabia Saudita liderando el mercado. El crecimiento está respaldado por inversiones en infraestructura y el establecimiento de nuevos proyectos mineros, que requieren ácido sulfúrico para diversas aplicaciones. Los actores clave en esta región incluyen al Grupo OCP y SABIC, que se están enfocando en expandir sus capacidades de producción para atender la creciente demanda. El paisaje competitivo está evolucionando, con empresas locales e internacionales compitiendo por la participación de mercado. A medida que la región continúa desarrollando sus capacidades de extracción de recursos, se espera que el mercado de ácido sulfúrico crezca, impulsado tanto por el consumo interno como por las oportunidades de exportación.

Sulfuric Acid Market Regional Image

Jugadores clave y perspectivas competitivas

El Mercado de Ácido Sulfúrico se caracteriza por un paisaje competitivo que es tanto dinámico como multifacético, impulsado por la creciente demanda en varios sectores como fertilizantes, productos químicos y metalurgia. Los actores clave están participando activamente en estrategias que enfatizan la innovación, la sostenibilidad y la expansión regional, moldeando así la dinámica competitiva del mercado. Empresas como BASF SE (Alemania) y DuPont de Nemours Inc (EE. UU.) se están enfocando en mejorar sus capacidades de producción mientras integran prácticas sostenibles en sus operaciones. Este énfasis colectivo en la innovación y la sostenibilidad no solo posiciona favorablemente a estas empresas, sino que también influye en la estructura general del mercado, que parece estar moderadamente fragmentada, con una mezcla de grandes corporaciones multinacionales y actores regionales. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir costos de transporte y mejorar la eficiencia de la cadena de suministro. Este enfoque es particularmente evidente en regiones donde la demanda de ácido sulfúrico está aumentando, como Asia-Pacífico y América del Norte. La estructura competitiva del mercado sugiere que, aunque unos pocos actores clave dominan, sigue habiendo amplias oportunidades para que empresas más pequeñas encuentren nichos, particularmente a través de productos o servicios especializados. La influencia colectiva de estos actores clave es significativa, ya que establecen estándares de la industria y fomentan avances tecnológicos. En agosto de 2025, AkzoNobel N.V. (Países Bajos) anunció una asociación estratégica con una importante empresa agrícola para desarrollar una nueva línea de fertilizantes sostenibles que utilicen ácido sulfúrico como componente clave. Este movimiento no solo se alinea con los objetivos globales de sostenibilidad, sino que también posiciona a AkzoNobel como un líder visionario en el mercado, aumentando potencialmente su participación de mercado en el sector agrícola. La asociación subraya la creciente tendencia de integrar la sostenibilidad en el desarrollo de productos, lo que probablemente resonará bien con consumidores y empresas conscientes del medio ambiente. En septiembre de 2025, China National Chemical Corporation (China) reveló planes para expandir su capacidad de producción de ácido sulfúrico en un 30% en su instalación en la provincia de Jiangsu. Esta expansión es indicativa de la estrategia de la empresa para satisfacer la creciente demanda en el mercado interno, particularmente de las industrias de fertilizantes y productos químicos. Al aumentar la capacidad de producción, China National Chemical Corporation busca consolidar su posición como líder del mercado mientras aborda los desafíos de la cadena de suministro que han surgido en los últimos años. En julio de 2025, Hindalco Industries Limited (India) lanzó una nueva iniciativa centrada en la transformación digital de sus procesos de producción de ácido sulfúrico. Esta iniciativa incluye la implementación de tecnologías impulsadas por IA para optimizar la eficiencia de producción y reducir desperdicios. Tales avances no solo mejoran la eficiencia operativa, sino que también se alinean con la tendencia más amplia de digitalización de la industria, que se está volviendo cada vez más crítica para mantener la ventaja competitiva. A partir de octubre de 2025, las tendencias competitivas en el Mercado de Ácido Sulfúrico están fuertemente influenciadas por la digitalización, la sostenibilidad y la integración de tecnologías avanzadas. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen el valor de la colaboración para impulsar la innovación y abordar los desafíos del mercado. De cara al futuro, parece que la diferenciación competitiva dependerá cada vez más de factores como la innovación tecnológica, la fiabilidad de la cadena de suministro y las prácticas sostenibles, en lugar de basarse únicamente en el precio. Este cambio sugiere una fase transformadora en el mercado, donde las empresas que priorizan estos elementos son las que probablemente emergerán como líderes.

Las empresas clave en el mercado Sulfuric Acid Market incluyen

Desarrollos de la industria

  • Q4 2024: Cierre del quemador de azufre de Simplot en Lathrop, California, reduce el suministro en la costa oeste de EE. UU. Simplot cerró su quemador de azufre en Lathrop, California, a principios de 2024, reduciendo significativamente el suministro base de ácido sulfúrico en la costa oeste de EE. UU. y contribuyendo a un aumento del 35% en las entregas a la región hasta octubre de 2024.
  • Q4 2024: Las operaciones de Trail de Teck en Columbia Británica enfrentan reducción de producción tras un incendio La instalación de operaciones de Trail de Teck Resources en Columbia Británica experimentó un incendio en septiembre de 2024, lo que llevó a problemas técnicos y una reducción del 13.3% en la perspectiva de producción de zinc para el año, con expectativas de continuar la reducción de la producción de ácido sulfúrico al menos durante la primera mitad de 2025.
  • Q4 2024: La fundición Kennecott de Rio Tinto en Utah continuará con menor producción en 2025 Se espera que la fundición Kennecott de Rio Tinto en Utah mantenga una producción reducida de ácido sulfúrico en 2025 debido a la menor calidad del mineral de cobre y la disminución de la producción de concentrado de cobre, lo que lleva a la empresa a comprar concentrado adicional de proveedores externos.
  • Q3 2024: India Metal & Ferro Alloys (IMFA) y operadores de fundición relacionados en India bajo la Corporación Nacional de Desarrollo Mineral ampliaron la capacidad de captura de ácido sulfúrico como subproducto tras la nueva regulación de SO₂ más estricta.

Perspectivas futuras

Sulfuric Acid Market Perspectivas futuras

Se proyecta que el Mercado de Ácido Sulfúrico crecerá a una CAGR del 14.12% de 2025 a 2035, impulsado por la creciente demanda en agricultura, minería y fabricación química.

Para 2035, se espera que el Mercado de Ácido Sulfúrico logre un crecimiento robusto, consolidando su posición global.

Segmentación de mercado

Perspectiva de Aplicación del Mercado de Ácido Sulfúrico

  • Fertilizantes
  • Procesamiento de Metales
  • Refinación de Petróleo
  • Fabricación Química
  • Otros

Perspectiva de Materia Prima del Mercado de Ácido Sulfúrico

  • Azufre Elemental
  • Minerales de Pirita
  • Fundiciones de Metales Básicos
  • Otros

Alcance del informe

FAQs

What purity specifications should procurement teams demand when sourcing sulfuric acid for semiconductor wafer cleaning?
SEMI C12-grade acid requires iron below 1 ppb, and particulate counts under 25 per mL at ≥0.5 µm. Suppliers must provide lot-level certificates of analysis with ICP-MS validation [15].
How does the lead-acid battery recycling value chain create re-entry points for sulfuric acid suppliers?
Spent battery breakers recover dilute acid streams that require re-concentration or replacement with fresh acid for new cell formation. This secondary loop adds roughly 8–10% to recurring order volumes for established suppliers [9].
What contractual structures best protect buyers against sulfur feedstock price swings?
Index-linked quarterly pricing tied to Tampa or Vancouver CFR sulfur benchmarks reduces spot exposure. Buyers can layer fixed-price tranches covering 40–60% of volume to cap downside risk [22].
How do copper-smelter shutdowns for maintenance affect regional acid spot markets?
A major smelter turnaround can remove 300,000–500,000 tonnes of by-product acid from regional supply for 4–8 weeks, spiking spot premiums by 15–25% in adjacent markets [7].
What catalyst technologies are extending DCDA converter bed life beyond current five-year norms?
Cesium-promoted vanadium pentoxide catalysts now sustain activity for 4–6 years in the first pass, reducing replacement costs and improving sustained conversion for industrial oxidizing agents [12].
How are sulfuric acid producers adapting to Scope 3 emission reporting mandates from downstream customers?
Producers are deploying continuous-emissions-monitoring systems and publishing product carbon footprints per ISO 14067. Some offer carbon-differentiated acid at a 5–10% premium [17].
What role does sulfuric acid play in rare-earth element extraction from unconventional sources like coal ash?
Acid baking at 200–300 °C followed by water leaching dissolves rare-earth oxides from coal fly ash. Pilot programs in Kentucky and Wyoming are targeting commercial-scale operations by 2028 [13].    
Autor
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of chemical industry databases, geological surveys, regulatory frameworks, peer-reviewed industrial journals, and authoritative chemical industry organizations. Key sources included the United States Geological Survey (USGS), European Chemicals Agency (ECHA), US Environmental Protection Agency (EPA), Food and Agriculture Organization (FAO) of the United Nations, International Fertilizer Association (IFA), The Sulphur Institute (TSI), European Sulphuric Acid Association (ESA), European Chemical Industry Council (Cefic), American Chemistry Council (ACC), UN Comtrade Database, Eurostat Industrial Production Database, ICIS Chemical Pricing Database, British Geological Survey (BGS), Geoscience Australia, China Petroleum and Chemical Industry Federation (CPCIF), Indian Chemical Council (ICC), and national mineral statistics bureaus from key producing regions. These sources were utilized to collect production capacity data, trade flow statistics, feedstock availability metrics, environmental compliance costs, fertilizer consumption trends, base metal smelting outputs, and refinery operation rates for elemental sulfur-derived, pyrite-derived, and smelter off-gas recovery sulfuric acid processes.


Primary Research

Stakeholders from both the supply and demand sides of the sulfuric acid value chain were interviewed as part of the main research process in order to get both qualitative and quantitative insights. Chief executive officers, vice presidents, plant managers, and heads of raw material procurement from chemical conglomerates, independent sulfuric acid producers, base metal smelters, and phosphate fertilizer manufacturers were among the supply-side sources. Procurement managers from chemical synthesis plants, battery factories, petroleum refineries, copper mines, rare earth mines, and superphosphate fertilizer producers made up the demand-side sources. The primary research was conducted to verify the utilization rates of production capacity, check the timescales for brownfield development, and to learn more about the differences between spot and contract pricing, methods for acquiring sulfur feedstock, and investments in regulatory compliance.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

• By Region: North America (32%), Europe (28%), Asia-Pacific (25%), Rest of World (15%)


Market Size Estimation

Global market valuation was derived through production volume mapping and capacity utilization analysis. The methodology included:

• Identification of 40+ key manufacturers and integrated producers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

• Product mapping across elemental sulfur-burning, pyrite roasting, and base metal smelter off-gas recovery production processes

• Analysis of reported and modeled annual revenues specific to sulfuric acid and derivative phosphate fertilizer portfolios

• Coverage of manufacturers and captively integrated producers representing 75-80% of global installed capacity in 2024

• Extrapolation using bottom-up (production volume × weighted average selling price by regional hub) and top-down (company segment revenue validation) approaches to derive raw material-specific and application-specific valuations

• Integration of smelter economics correlation models to account for sulfuric acid production as a by-product of copper, zinc, and lead processing operations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.