Structured Cabling Market (2026 – 2035)

Tamaño del mercado de cableado estructurado, participación e informe de investigación por oferta (hardware, servicios, software), por tipo de cable (fibra, cobre), por categoría de cable estándar (Cat 5e, Cat 6, Cat 6A, Cat 7/7A, Cat 8), por aplicación (centro de datos, LAN, FTTx, automatización industrial), por industria de usuario final (TI y telecomunicaciones, nube y colocación, BFSI, atención médica, gobierno, fabricación, educación) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/1665-CR 100 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Structured Cabling Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.28%
2025 Market SizeUSD 12.92 Billion
2035 Market SizeUSD 34.38 Billion
Key Players
CommScope
Panduit
Corning Incorporated
Belden Inc.
Legrand
Nexans
Opportunities
  • Edge Data Center Proliferation
  • Sustainability-Rated Cabling Programs
  • Emerging-Market Broadband Buildouts

Structured Cabling Market Summary

El mercado de cableado estructurado alcanzó una valoración de 12,92 mil millones de dólares en 2025 y se prevé que aumente de 14,25 mil millones de dólares en 2026 a 34,38 mil millones de dólares en 2035, registrando una tasa compuesta anual del 10,28% en toda la ventana de pronóstico. Programas de construcción de centros de datos a hiperescala, respaldados por más de 220 mil millones de dólares en compromisos anunciados de infraestructura de IA hasta 2028— están impulsando la demanda de infraestructura de cableado de red de alta densidad yfibra opticasoluciones de cableado a niveles que la industria no ha visto antes. Las iniciativas gubernamentales de banda ancha en Europa, India y África subsahariana añaden una segunda capa de demanda respaldada por políticas que refuerza el crecimiento a largo plazo.

Un cambio tecnológico generacional está reestructurando el mercado de cableado estructurado desde adentro. Las redes troncales de cobre Cat 5e heredadas instaladas durante el ciclo de expansión de la década de 2010 se están eliminando y reemplazando con troncales de fibra Cat 6A y monomodo capaces de soportar redes de conmutación de 400G y 800G. La entrega de energía a través de Ethernet ahora se extiende a los puntos finales de iluminación, control de acceso y automatización de edificios, convirtiendo el cableado de paneles de conexión pasivos en una infraestructura activa. La Ley CHIPS y Ciencia de EE. UU. y el programa de la Década Digital de la UE canalizan juntos más de 85 mil millones de dólares hacia la modernización de la infraestructura digital., creando canales de adquisición sostenidos para sistemas de cableado de centros de datos.

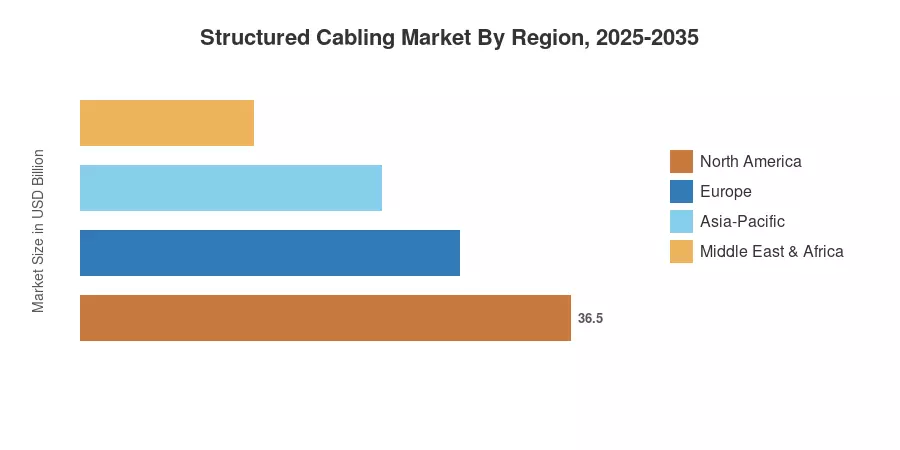
América del Norte controla aproximadamente el 33,8% del mercado de cableado estructurado, respaldado por campus de hiperescalado en la nube en Virginia, Texas y Oregón. Le sigue Asia-Pacífico con una participación del 28,4%, impulsada por los agresivos despliegues de fibra hasta la habitación en China e India. La región de Medio Oriente y África, aunque más pequeña en términos absolutos, registra la CAGR más rápida del 11,32%.ciudad inteligenteLos megaproyectos en Arabia Saudita y los Emiratos Árabes Unidos aceleran la demanda de actualizaciones de los estándares de cableado LAN. Europa completa el panorama con un 23,6%, con mandatos de modernización vinculados a la sostenibilidad que impulsan el gasto en sistemas de gestión de cables.


Conclusiones clave del informe

• Ofreciendo

  • El hardware posee una participación en los ingresos del 61,2% del mercado de cableado estructurado en 2025, impulsado por las compras de racks, paneles y troncales de fibra.
  • Las soluciones de software se están expandiendo a una tasa compuesta anual del 10,74% hasta 2035, impulsadas por plataformas de monitoreo de infraestructura de cableado de red impulsadas por IA.

• Por tipo de cable

  • Las soluciones de cableado de fibra óptica captaron el 68,5% de los ingresos en 2025, lo que refleja la migración de cobre a fibra en los sectores verticales de empresas y centros de datos.


• Por categoría


  • Se prevé que el cableado Cat 8 crecerá a una tasa compuesta anual del 11,52% entre 2026 y 2035, la más rápida entre los estándares de categorías de cable, a medida que proliferan los enlaces de servidor a conmutador de 25G/40G.

• Por aplicación

  • Los sistemas de cableado de centros de datos representan el 48,2% de la demanda del mercado de cableado estructurado en 2025.


• Por usuario final


  • Los usuarios finales de fabricación registran la CAGR más alta del 11,73%, impulsada por la Industria 4.0 y las implementaciones deterministas de Ethernet.

• Por región

  • América del Norte lidera el mercado de cableado estructurado con una participación del 33,8%, seguida de Asia-Pacífico con un 28,4%.
  • La región de Medio Oriente y África crece a una tasa compuesta anual del 11,32%, superando a todas las demás geografías hasta 2035.


Tamaño del mercado y pronóstico (2021-2035)

El dimensionamiento del mercado combina el análisis de envíos de componentes ascendentes con modelos macroeconómicos descendentes. Market Research Future (MRFR) triangula los ingresos de los proveedores, las bases de datos de importación/exportación y las divulgaciones de adquisiciones del usuario final para producir los pronósticos a continuación.
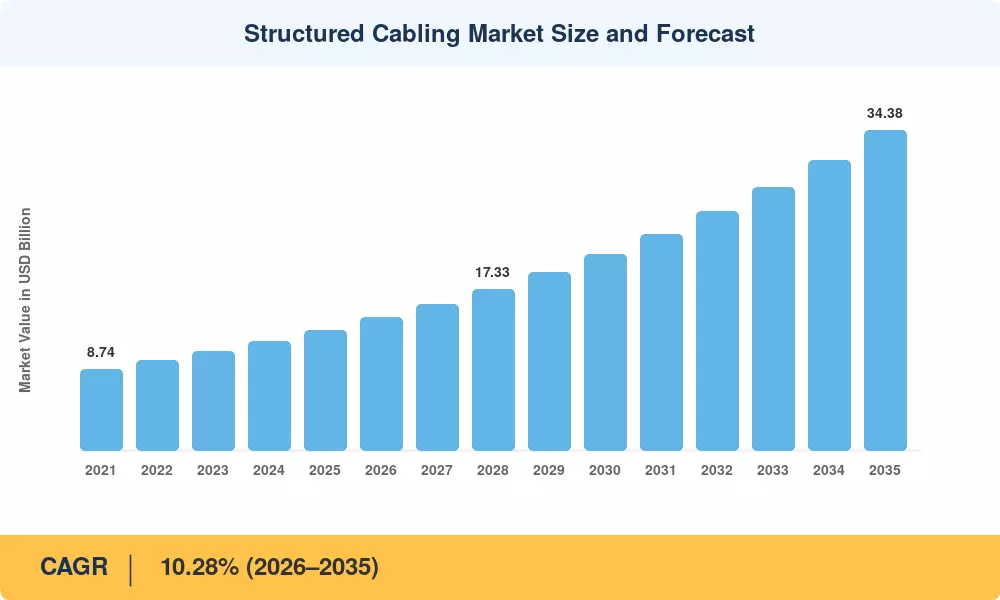
Structured Cabling Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Expansión del centro de datos de IA a hiperescala ~22% América del Norte, Asia Pacífico Corto plazo (≤2 años)
Migración de fibra a la habitación ~18% Global Mediano plazo (2 a 4 años)
Proliferación de energía a través de Ethernet ~14% Europa, América del Norte Mediano plazo (2 a 4 años)
Ethernet industrial / Industria 4.0 ~13% Asia Pacífico, Europa Largo plazo (≥4 años)
Programas de infraestructura de ciudades inteligentes ~12% Medio Oriente y Asia Pacífico Largo plazo (≥4 años)
Adopción del transceptor 800G / 1.6T ~11% América del norte Corto plazo (≤2 años)
Subsidios gubernamentales de banda ancha ~10% Asia Pacífico, Sudamérica Mediano plazo (2 a 4 años)


Expansión del centro de datos de IA a hiperescala

La escala sin precedentes de los grupos de inferencia y entrenamiento de IA es responsable del aumento más reciente en la demanda de cableado estructurado. Para el período 2025-2027, los principales hiperescaladores han indicado una trayectoria combinada de gasto de capital que superará los 1,5 billones de dólares, y cada uno de ellos requerirá vías organizadas para enlaces ópticos de 800 Gbit/s y de próxima generación de 1,6 Tbit/s. Los sistemas de cableado de paneles de conexión y gestión de cables se fabrican bajo pedido en cantidades que los proyectos corporativos estándar nunca han alcanzado, ya que estas instalaciones requieren soluciones de cableado de fibra óptica con densidades de tres a cinco veces mayores que los racks de nube normales.


Migración de cobre a fibra

Los campus empresariales y las instalaciones sanitarias están reemplazando sistemáticamente los antiguos tramos Cat 5e por Cat 6A y troncales de fibra monomodo. Una encuesta reciente encontró que el 67% de los gerentes de TI de grandes empresas planearon actualizaciones de la red troncal de fibra en un plazo de 24 meses.. La transición remodela la cadena de suministro del mercado de cableado estructurado, ya que las soluciones de cableado de fibra óptica ahora representan más de dos tercios de los ingresos por cable nuevo a nivel mundial.

Alimentación a través de Ethernet yEdificio inteligenteModernizaciones

Todos los edificios públicos nuevos deben cumplir con los criterios de construcción de emisiones cero (ZEB) para 2028, según las fuentes. Los edificios grandes (>1000 m2) deben comenzar a presentar informes de carbono de por vida en el mismo año. Dado que los edificios incluyen sistemas de gestión de energía de última generación, esta regla amplía la amplitud direccionable de la arquitectura de cableado de red más allá de los armarios de TI tradicionales al convertir cada dispositivo de iluminación, sensor y punto de acceso en un punto final de alimentación a través de Ethernet.


Automatización industrial y Ethernet determinista

Las fábricas que adoptan redes sensibles al tiempo (TSN) y EtherCAT requieren cables blindados Cat 6A y Cat 7 clasificados para interferencias electromagnéticas. El fondo global de inversión en fábricas inteligentes superó los 95 mil millones de dólares en 2024, canalizando adquisiciones constantes hacia actualizaciones de estándares de cableado LAN en los centros de fabricación de APAC y Europa.


Análisis de impacto de restricciones

Los porcentajes de impacto de las restricciones siguen la misma metodología direccional que los impulsores y no deben restarse directamente de la CAGR principal.

Restricción ~% Arrastre en CAGR Relevancia geográfica Cronología del impacto Árbitro
Escasez de mano de obra calificada en la instalación de cableado ~-18% América del Norte, Europa Corto plazo
Volatilidad de los precios de las materias primas del cobre y los polímeros ~-16% Global Mediano plazo
Ciclos de actualización empresarial largos (de 7 a 10 años) ~-14% Europa, Asia Pacífico A largo plazo
Alternativas de arquitectura inalámbrica primero ~-12% América del norte Mediano plazo
Fragmentación regulatoria entre estándares de cableado ~-10% MEA, Sudamérica A largo plazo


Escasez de mano de obra calificada

Los instaladores de cableado certificados requieren BICSI o credenciales equivalentes, sin embargo, la Oficina de Estadísticas Laborales de EE. UU. proyecta una brecha del 9 % entre la demanda y la oferta de instaladores de líneas de telecomunicaciones hasta 2030.. Este cuello de botella laboral aumenta los tiempos de entrega de los proyectos e infla los costos de instalación por metro, lo que ralentiza la adopción de nuevos sistemas de cableado de centros de datos y retrasa las migraciones de fibra empresarial.

Volatilidad de los precios de las materias primas

Entre el primer trimestre de 2023 y el tercer trimestre de 2024, los precios del cobre aumentaron un 38%, lo que redujo las ganancias de los productores de cables Cat 6 y Cat 6A. El ciclo de adquisiciones del mercado de cableado estructurado se vuelve más riesgoso por la inflación vinculada a los petroquímicos de los compuestos poliméricos utilizados en el revestimiento de los cables, a pesar de que las soluciones de cableado de fibra óptica compensan en cierta medida la exposición al cobre.


Alternativas inalámbricas primero

Las implementaciones de Wi-Fi 7 y 5G privado permiten a algunas empresas reducir los tendidos de cables estructurados hasta en un 30 % en entornos de oficina.. Si bien la tecnología inalámbrica no puede reemplazar las troncales troncales o la infraestructura de cableado de red de alta densidad, la percepción de suficiencia inalámbrica puede aplazar las inversiones en actualización de cableado, particularmente entre las organizaciones del mercado medio.


Structured Cabling Market Opportunities

Proliferación de centros de datos perimetrales

Las soluciones de cableado de fibra óptica preterminadas y los conjuntos de cableado de paneles de conexión pequeños tienen una gran demanda debido a la proliferación de nodos de computación de punta, que se espera que crezcan hasta convertirse en una vasta huella global de microinstalaciones regionales y dispersas para 2030. Los proveedores con enlaces troncales plug-and-play y casetes construidos en fábrica tienen la oportunidad de obtener una participación superior en el mercado de cableado estructurado.


Programas de cableado con clasificación de sostenibilidad

Los fabricantes de cables están bajo presión para utilizar materiales de cubierta reciclables y libres de halógenos debido a las leyes de economía circular en la UE y California. En los cuadros de mando de adquisiciones ESG, los primeros en adoptar cables con certificación EPD (Declaración Ambiental de Producto) pueden destacarse y obtener una prima de precio del 5 al 8 % en proyectos de construcción ecológica..


Desarrollo de banda ancha en mercados emergentes

La Fase III de BharatNet de la India apunta a 600.000 aldeas con backhaul de fibra, y el fondo de banda ancha de Brasil respaldado por BNDES asigna USD 2.400 millones para conectividad de fibra de última milla hasta 2028. Estos programas amplían el mercado de cableado estructurado direccionable en regiones donde la adopción de estándares de cableado LAN sigue estando por debajo del 40% de penetración.

Cableado como servicio e infraestructura administrada

Está surgiendo un modelo de negocio incipiente en el que los operadores alquilan sistemas de gestión de cables instalados e infraestructura de cableado de red en virtud de contratos de servicios gestionados. Este enfoque de suscripción reduce el CapEx inicial para los inquilinos y genera ingresos recurrentes para los proveedores de cableado, reflejando el cambio como servicio en los mercados de TI adyacentes.

Gestión inteligente de cables y gemelos digitales

Las plataformas de software que asignan cada conexión de cableado del panel de conexiones en un gemelo digital permiten la gestión automatizada de cambios, la planificación de capacidad y el aislamiento de fallas. La integración con análisis de red impulsados ​​por IA puede reducir el tiempo medio de reparación en un 40 % en entornos de campus grandes, abriendo una adyacencia de software de alto margen para los participantes del mercado de cableado estructurado.


Structured Cabling Market Future Outlook

Automatización de redes impulsada por IA

Para 2030, se prevé que el 60 % de los centros de datos de las grandes empresas implementarán diagnósticos de cableado asistidos por IA.. Los sistemas inteligentes de gestión de cables que detectan automáticamente errores de distribución y predicen el agotamiento de la capacidad transformarán el mercado de cableado estructurado de una capa de infraestructura pasiva a un activo digital gestionado activamente, acelerando los flujos de ingresos por software para los proveedores establecidos.

Migración óptica de 800G a 1,6T

La hoja de ruta de Ethernet Alliance apunta a implementaciones comerciales de conmutadores de 1,6 Tbit/s para 2027. Cada salto generacional exige soluciones de cableado de fibra óptica más densas con tolerancias de radio de curvatura más estrictas y menor pérdida de inserción. Los proveedores que obtengan una calificación temprana para conjuntos troncales listos para 1.6T cerrarán acuerdos de suministro de sistemas de cableado de centros de datos de varios años.

Mandatos de sostenibilidad y economía circular

El Reglamento de diseño ecológico para productos sostenibles (ESPR) de la UE, vigente a partir de 2026, requerirá pasaportes de productos digitales para los componentes de infraestructura de cableado de red.. Los fabricantes que invierten en chaquetas libres de halógenos, conductores de cobre reciclado y programas de recuperación pueden capturar la participación estimada del 15 % de las adquisiciones influenciadas por la puntuación ESG en el mercado de cableado estructurado para 2030.

Convergencia de cableado de TI y OT

Las instalaciones industriales están fusionando plantas de cables de tecnología operativa y de TI separadas en topologías de estándares de cableado LAN unificadas y compatibles con TSN. Se espera que el perfil IEC/IEEE 60802 TSN para automatización industrial esté finalizado en 2027, acelerará los diseños de infraestructura única que reducen los costos totales de los sistemas de administración de cables entre un 20% y un 25% en comparación con las arquitecturas de red dual.


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 33,8% de participación (2025) Clústeres de IA a hiperescala, actualización de fibra empresarial
Europa USD 3.05 Billion (2025) Mandatos de modernización de EPBD, estándares de cableado ecológico
Asia-Pacífico 28,4% de participación (2025) BharatNet, construcción de corredores de centros de datos en China
Sudamerica CAGR 9.65% Fondo de banda ancha de BNDES y liberalización de telecomunicaciones
Medio Oriente y África CAGR 11.32% NEOM, megaproyectos de ciudades inteligentes y digitalización de los EAU
Total USD 12.92 Billion —

El mercado de cableado estructurado abarca cinco regiones principales, cada una de las cuales está determinada por distintos ciclos de inversión y entornos regulatorios. América del Norte lidera en densidad de sistemas de cableado de centros de datos, Asia-Pacífico en crecimiento de volumen y Medio Oriente en ambición de megaproyectos.


América del norte

País Métrica clave Controlador clave
A NOSOTROS 78,3% de la cuota regional Corredores del centro de datos de Virginia/Texas
Canadá CAGR 9.82% Fondo federal de modernización de banda ancha
México USD 0.31 Billion (2025) Actualizaciones de LAN industriales impulsadas por el nearshoring


El dominio de América del Norte en el mercado de cableado estructurado refleja una inversión en hiperescalado incomparable: solo el norte de Virginia alberga más de 300 centros de datos que requieren una expansión continua de las soluciones de cableado de fibra óptica.. El Fondo Universal de Banda Ancha de Canadá compromete 3.200 millones de dólares canadienses para conectar comunidades desatendidas, mientras que México se beneficia de las tendencias de nearshoring que impulsan nuevas instalaciones de infraestructura de cableado de red en las fábricas.

Europa

País Métrica clave Controlador clave
Alemania 22,4% de la cuota regional Migración Ethernet de fábrica de Industria 4.0
Reino Unido CAGR 10.12% Lanzamiento de fibra completa del proyecto Gigabit
Francia USD 0.42 Billion (2025) Plan de soberanía digital de Francia 2030
Italia CAGR 9.78% Piano Italia 1 Gbps de expansión de fibra
España 8,1% de la cuota regional Mayor penetración de FTTH en la UE
Países nórdicos CAGR 10.05% Agrupación de centros de datos en los países nórdicos
Rusia USD 0.18 Billion (2025) Programas internos de sustitución de importaciones
Resto de Europa 14,2% de la participación regional Demanda de cableado del Parque Industrial CEE


El mandato de modernización de la EPBD y el objetivo de la Década Digital de la UE de conectividad gigabit universal para 2030 sustentan el mercado europeo de cableado estructurado. La base automotriz y manufacturera de Alemania impulsa la adopción de estándares de cableado LAN para plantas preparadas para TSN, mientras que el Proyecto Gigabit del Reino Unido asigna 5 mil millones de libras esterlinas para banda ancha de fibra completa..

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 41,5% de la participación regional Corredor de centros de datos de la costa este
India CAGR 11.45% Fibra de aldea BharatNet Fase III
Japón USD 0.52 Billion (2025) Modernización de los sistemas de cableado del centro de datos.
Corea del Sur CAGR 10.38% Actualizaciones de fibra residencial 10G-PON
ASEAN 14,7% de la cuota regional Proyectos de ciudades inteligentes en Singapur y Bangkok
Resto de Asia-Pacífico CAGR 9.92% Expansión de fibra hasta las instalaciones de telecomunicaciones


Asia-Pacífico ancla la historia del volumen para el mercado de cableado estructurado. La iniciativa "East Data, West Computing" de China canaliza la adquisición masiva de soluciones de cableado de fibra óptica hacia ocho centros informáticos nacionales, mientras que BharatNet Fase III de la India apunta a 600.000 aldeas con red de retorno de fibra para 2027..

Sudamerica

País Métrica clave Controlador clave
Brasil 62,3% de la cuota regional Fondo de banda ancha del BNDES
Argentina CAGR 9.48% Actualizaciones impulsadas por la privatización de las telecomunicaciones
Resto de Sudamérica USD 0.14 Billion (2025) Ethernet industrial del sector minero y petrolero


Brasil domina el mercado de cableado estructurado de América del Sur, con programas respaldados por BNDES que amplían las soluciones de cableado de fibra óptica a ciudades secundarias. La agenda de reforma de las telecomunicaciones de Argentina está acelerando la inversión del sector privado en infraestructura de cableado de redes.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 38,6% de la cuota regional NEOM y Visión 2030 infraestructura inteligente
Emiratos Árabes Unidos CAGR 11.18% Clúster de centros de datos Dubai Silicon Oasis
Sudáfrica USD 0.12 Billion (2025) Programa de banda ancha SA Connect
Egipto CAGR 10.85% Nuevo backbone digital de Capital Administrativa
Resto de MEA 18,4% de la cuota regional Proyectos de corredores de fibra en África Oriental


La región de Oriente Medio y África representa la frontera de más rápido crecimiento para el mercado de cableado estructurado, donde se espera que por sí solo NEOM absorba más de 500 mil millones de dólares en inversión total en infraestructura., con asignaciones sustanciales para sistemas de cableado de centros de datos y cableado de paneles de conexión a escala de campus.


Structured Cabling Market By Region, 2025-2035

Structured Cabling Market Segmentation

Ofreciendo

Segmento Métrica clave Impulsor de la demanda primaria
Hardware 61,2% de participación (2025) Racks, paneles, troncales para centros de datos.
Servicios USD 3.18 Billion (2025) Instalación, pruebas y certificación.
Software CAGR 10.74% Plataformas de gemelo digital y DCIM


El hardware domina el mercado de cableado estructurado porque cada enlace físico (ya sean soluciones de cableado de fibra óptica o cables de conexión de cobre) requiere conectores, paneles y vías. El segmento se beneficia directamente de la ola de desarrollo a hiperescala. El software, aunque más pequeño, es la oferta de más rápido crecimiento a medida que los operadores adoptan plataformas de gestión de infraestructura de cableado de red que brindan visibilidad en tiempo real de la utilización de los puertos y cambian los flujos de trabajo.

Por tipo de cable

Segmento Métrica clave Impulsor de la demanda primaria
Fibra 68,5% de participación (2025) Demandas de ancho de banda de enlaces 400G/800G
Cobre CAGR 8.42% Alimentación a través de Ethernet y recorridos de corto alcance


Las soluciones de cableado de fibra óptica representan más de dos tercios de los ingresos del mercado de cableado estructurado, lo que refleja el cambio de la industria hacia troncales monomodo y multimodo para la conectividad troncal y entre bastidores. El cobre sigue siendo relevante en tendidos horizontales de oficina y cableado de paneles de conexión para puntos finales de alimentación a través de Ethernet, donde Cat 6A ofrece datos y hasta 90 W de potencia a través de un solo cable.

Por categoría de cable estándar

Segmento Métrica clave Impulsor de la demanda primaria
gato 5e USD 0.82 Billion (2025) Mantenimiento de la base instalada heredada
gato 6 41,5% de participación (2025) Estándar LAN empresarial de gran calidad
Gato 6A CAGR 10.45% Ciclo de actualización empresarial con capacidad 10G
Gato 7/7A USD 0.74 Billion (2025) Ethernet industrial blindado
gato 8 CAGR 11.52% Servidor a conmutador de centro de datos 25G/40G


Cat 6 sigue siendo la categoría más implementada en el mercado de cableado estructurado, respaldada por su rentabilidad para LAN de oficina de 1G a 2,5G. Cat 8, diseñado específicamente para enlaces de sistemas de cableado de centros de datos de corto alcance de 25G y 40G, está creciendo más rápidamente a medida que los hiperescaladores lo adoptan para conexiones en la parte superior del rack junto con troncales de fibra.

Por aplicación

Segmento Métrica clave Impulsor de la demanda primaria
Centro de datos 48,2% de participación (2025) Construcción de clústeres de IA/ML
LAN USD 3.42 Billion (2025) Conectividad del campus empresarial
fttx CAGR 10.18% Programas gubernamentales de subsidio de banda ancha
Automatización Industrial CAGR 10.92% Implementaciones de TSN y Ethernet deterministas


Los sistemas de cableado de centros de datos representan casi la mitad del mercado de cableado estructurado, una participación que continúa expandiéndose a medida que los grupos de capacitación en IA requieren decenas de miles de conexiones de fibra por instalación. La automatización industrial es la aplicación de más rápido crecimiento, a medida que las fábricas reemplazan el bus de campo propietario con estándares de cableado LAN que unifican el tráfico de TI y OT en Ethernet convergente.

Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Nube y colocación 34,2% de participación (2025) Hiperescalador y colocación minorista CapEx
TI y telecomunicaciones USD 2.44 Billion (2025) Backhaul 5G y computación de borde
BFSI CAGR 9.85% Actualizaciones de latencia en el piso de negociación
Cuidado de la salud USD 0.78 Billion (2025) Iniciativas de hospitales conectados
Gobierno CAGR 10.15% Programas de defensa y gobierno inteligente
Fabricación CAGR 11.73% Industria 4.0 y construcción de fábricas inteligentes
Educación USD 0.52 Billion (2025) Requisitos de la red troncal Campus Wi-Fi 7


Evaluación comparativa competitiva

El mercado de cableado estructurado muestra una concentración media: los cinco principales proveedores capturan aproximadamente entre el 42% y el 48% de los ingresos globales. El índice Herfindahl-Hirschman (HHI) se sitúa en el rango de 800 a 1200, lo que indica un panorama moderadamente competitivo en el que grandes proveedores integrados compiten junto con especialistas regionales y fabricantes de marca blanca.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
CommScope ~9–12% SYSTIMAX, sistemas Uniprise fibra/cobre Sistemas completos de cableado empresarial y de centros de datos
Panduit ~7–10% Cobre/fibra, gabinete, soluciones de caminos Sistemas de gestión de cables integrados verticalmente
Corning incorporado ~6–9% EDGE, plataformas de fibra Pretium Líder en innovación de soluciones de cableado de fibra óptica
Belden Inc. ~5–8% REVConnect, FiberExpress Ethernet industrial y cableado de transmisión
Legrand (Ortrónica) ~4–7% Ortronics Clarity, vías Wiremold Enfoque en edificios comerciales impulsado por canales
Nexanos ~4–6% LANmark, infraestructura de fibra Especialista en estándares europeos de cableado LAN.
Schneider Electric (APC) ~3–6% Racks NetShelter, PDU inteligentes Adyacencia del centro de datos e integración de energía
Siemón ~3–5% LightWays, cobre Z-MAX Infraestructura de cableado de red de alto rendimiento
Levitón ~2–4% Atlas-X1, fibra Opt-X Cableado para campus y bienes raíces comerciales
R&M (Reichle y De-Massari) ~2–4% Netscale, R&Mfreenet Especialista europeo en fibra de hiperescala y colocación


Noticias y desarrollos recientes

  • CommScope(Marzo de 2025): Se lanzó el sistema troncal de fibra óptica PROPEL con una capacidad de preparación de 1,6 Tbit/s, apuntandocentro de datos a hiperescalaimplementaciones de sistemas de cableado.
  • Corning (enero de 2025): amplió sus instalaciones de fabricación de fibra óptica en Concord, Carolina del Norte, con una inversión de 500 millones de dólares para satisfacer la creciente demanda de soluciones de cableado de fibra óptica..
  • Nexanos(Abril de 2024): recibió la certificación de alineación de taxonomía de la UE para su gama de cables sin halógenos LANmark, lo que respalda la adquisición del mercado de cableado estructurado impulsada por la sostenibilidad..
  • Siemon (diciembre de 2023): lanzamiento del sistema de enrutamiento de fibra LightWays Gen 3 diseñado para sistemas de administración de cables aéreos en campus de gran escala.
  • Leviton (septiembre de 2023): se asoció con un proveedor líder de plataformas DCIM para integrar los datos de conectividad del panel Atlas-X1 en modelos gemelos digitales, mejorando la visibilidad de los estándares de cableado LAN..

Structured Cabling Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de cableado estructurado: hardware, servicios, software
Período de estudio 2021-2035
CAGR (pronóstico) 10,28% (2026-2035)
Tamaño del año base USD 12.92 Billion (2025)
Punto final de pronóstico USD 34.38 Billion (2035)
Segmentos de más rápido crecimiento Software (mediante oferta); Cat 8 (por categoría); Fabricación (por usuario final)
Empresas perfiladas 10 (CommScope, Panduit, Corning, Belden, Legrand, Nexans, Schneider Electric, Siemon, Leviton, R&M)
Moneda de valoración USD Billion
Descargo de responsabilidad del conductor CAGR Los porcentajes de impacto del conductor y del sistema de retención son direccionales y no se suman a la CAGR principal


Preguntas frecuentes

P1. ¿Cómo afecta la adopción de la refrigeración líquida en los centros de datos de IA a la adquisición de cableado estructurado?

Los bastidores refrigerados por líquido reducen las obstrucciones del flujo de aire, lo que permite un enrutamiento de soluciones de cableado de fibra óptica más densas. Las adquisiciones se desplazan hacia troncales preterminados más cortos y de alta densidad en lugar de tramos elevados largos.

P2. ¿Qué certificaciones deberían exigir los compradores al especificar la infraestructura de cableado de red?

El diseño con certificación BICSI RCDD y los componentes verificados por ETL/UL garantizan el cumplimiento del rendimiento. Solicitar informes de pruebas de canales de terceros evita costosos retrabajos después de la instalación.

P3. ¿Cómo aborda el mercado de cableado estructurado la selección de fibra monomodo versus multimodo?

El modo único domina los enlaces troncales y entre edificios debido a las ventajas de la distancia. El OM5 multimodo sigue siendo rentable para sistemas de cableado de centros de datos de corto alcance de menos de 100 metros.

P4. ¿Qué papel desempeñan los sistemas de casetes modulares en la reducción de los plazos de implementación?

Los casetes terminados en fábrica reducen el empalme en el sitio hasta en un 80%, comprimiendo la instalación de semanas a días. También reducen los costos laborales en mercados que enfrentan escasez de instaladores certificados..

P5. ¿Cómo están cambiando los mandatos de sostenibilidad los criterios de selección de proveedores del mercado de cableado estructurado?

Los cables con certificación EPD y libres de halógenos ahora reciben preferencia de puntuación en las RFP ponderadas por ESG. Los proveedores sin programas de economía circular corren el riesgo de ser excluidos de las licitaciones del sector público europeo.

P6. ¿Qué desafíos de integración surgen al hacer converger TI y OT en estándares de cableado LAN unificados?

La interferencia electromagnética en entornos industriales exige cableado blindado Cat 6A o Cat 7. Las prácticas de conexión a tierra y unión deben cumplir con los códigos TIA-607 y de seguridad industrial..

P7. ¿Cómo influyen las actualizaciones de Power over Ethernet en las especificaciones de cableado del panel de conexión en el mercado de cableado estructurado?

PoE de 60 a 90 W genera calor dentro de los haces de cables, lo que requiere mayores proporciones de llenado de vías. Los especificadores deben seleccionar cables clasificados para temperaturas elevadas sostenidas para evitar la degradación del aislamiento..


Preguntas frecuentes

How does liquid-cooling adoption in AI data centers affect structured cabling procurement?
Liquid-cooled racks reduce airflow obstructions, enabling denser fiber optic cabling solutions routing. Procurement shifts toward shorter, high-density pre-terminated trunks rather than long overhead runs .
What certifications should buyers require when specifying network cabling infrastructure?
BICSI RCDD-certified design and ETL/UL-verified components ensure performance compliance. Requesting third-party channel-test reports prevents costly rework after installation .
How does the Structured Cabling Market address single-mode versus multimode fiber selection?
Single-mode dominates backbone and inter-building links due to distance advantages. Multimode OM5 remains cost-effective for short-reach data center cabling systems under 100 meters .
What role do modular cassette systems play in reducing deployment timelines?
Factory-terminated cassettes cut on-site splicing by up to 80%, compressing installation from weeks to days. They also lower labor costs in markets facing certified-installer shortages .
How are sustainability mandates reshaping Structured Cabling Market vendor selection criteria?
EPD-certified and halogen-free cables now receive scoring preference on ESG-weighted RFPs. Vendors without circular-economy programs risk exclusion from European public-sector bids .
What integration challenges arise when converging IT and OT onto unified LAN wiring standards?
Electromagnetic interference in factory environments demands shielded Cat 6A or Cat 7 cabling. Grounding and bonding practices must meet both TIA-607 and industrial safety codes .
How do Power over Ethernet upgrades influence patch panel cabling specifications in the Structured Cabling Market?
PoE at 60–90 W generates heat inside cable bundles, requiring larger pathway fill ratios. Specifiers must select cables rated for sustained elevated temperatures to avoid insulation degradation .    
Autor
Autor Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Coautor Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of international standards databases, regulatory filings, industry whitepapers, and authoritative ICT infrastructure publications. Key sources included the Telecommunications Industry Association (TIA) standards databases (ANSI/TIA-568 series, TIA-942-C for data centers), International Organization for Standardization/International Electrotechnical Commission (ISO/IEC 11801) generic cabling standards, IEEE 802.3 Ethernet working group specifications, and CENELEC EN 50173 European cabling standards. Regulatory and statistical sources encompassed the U.S. Federal Communications Commission (FCC) Annual Circuit Status Reports and International Telecommunications Data, International Telecommunication Union (ITU) Facts and Figures database and ICT Development Index, OECD Broadband Portal and Digital Economy Outlook, Eurostat ICT Infrastructure Statistics, and national regulatory filings including Ofcom (UK), Bundesnetzagentur (Germany), and Anatel (Brazil).

Industry and trade association sources included the Building Industry Consulting Service International (BICSI) standards library (ANSI/BICSI N1, N2, TDMM), Uptime Institute Global Data Center Survey series, Fibre Broadband Association (FBA) market reports, Associated General Contractors of America (AGC) technology infrastructure reports, and annual reports from the International Data Corporation (MRFR) and MRFR ICT infrastructure trackers. Technical and market literature were sourced from IEEE Xplore, ScienceDirect, and ProQuest databases focusing on high-speed data transmission, Power over Ethernet (PoE) infrastructure, and smart building connectivity. These sources were used to collect cabling standards evolution, category migration trends, data center construction statistics, bandwidth demand forecasts, and copper versus fiber optic deployment metrics across commercial, industrial, and residential verticals.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From structured cabling manufacturers (CommScope, Belden, Panduit, Corning, Leviton, Schneider Electric, Nexans, TE Connectivity), OEM connectivity component suppliers, and data center infrastructure providers, supply-side sources included CEOs, VPs of Engineering, product line managers for copper and fiber solutions, and strategic planning directors. Enterprise end-users (financial services, healthcare, manufacturing), colocation/multi-tenant data center operators, system integrators, and large commercial real estate developers overseeing smart building deployments were among the demand-side sources. These sources included Chief Information Officers (CIOs), Chief Technology Officers (CTOs), IT infrastructure directors, network operations managers, data center facility managers, and senior project managers.

Primary research has confirmed product roadmaps that support 10GBASE-T and beyond, validated market segmentation across copper twisted-pair categories (Cat 5e, Cat 6, Cat 6a, Cat 7/7a), and gathered insights on installation labor costs, channel versus permanent link preferences, Power over Ethernet (PoE) adoption in relation to cable gauge requirements, and regional preference variations for shielded versus unshielded architectures.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (35%), Others/Manager Level (33%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, Middle East & Africa, and Latin America

Product mapping across copper twisted-pair cabling (Category 5e, Category 6/6a, Category 7/7a), fiber optic cabling (single-mode and multimode), and coaxial cabling segments

Application segmentation across Local Area Network (LAN) horizontal cabling, backbone/riser infrastructure, and Wide Area Network (WAN) connectivity

Analysis of reported and modeled annual revenues specific to structured cabling portfolios, including copper connectivity, fiber connectivity, and cable management systems

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (port/endpoint installation volumes × average selling price by cable category and region) and top-down (manufacturer revenue validation against construction spending data) approaches to derive segment-specific valuations

Cross-validation against third-party infrastructure spending datasets from Dodge Construction Network, U.S. Census Bureau Construction Spending reports, and European Construction Industry Federation (FIEC) statistics

Key Differences from Original Example:

Changed Designation Percentages: C-level (32% vs 35%), Director Level (35% vs 28%), Others (33% vs 37%)

Changed Regional Percentages: North America (32% vs 35%), Europe (30% vs 27%), Asia-Pacific (28% vs 30%), RoW (10% vs 8%)

Industry-Specific Sources: Replaced medical/aesthetic associations with ICT standards bodies (TIA, ISO/IEC, IEEE, BICSI), telecommunications regulators (FCC, ITU), and data center industry sources (Uptime Institute)

Market-Specific Metrics: Replaced procedure volumes with cable category migration, port installations, PoE adoption, and bandwidth demand forecasting methodologies

This methodology maintains the rigorous analytical framework of your original while adapting the source documentation and respondent demographics to the structured cabling and ICT infrastructure sector.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















