Software Defined Wide Area Network Market (2026 – 2035)

Software-Defined Wide Area Network Market Size, Share and Trends Analysis Report By Component (Appliances [Physical {Router, Access Point, Switches, Gateways and Cables} and Virtual {CSP, Web Portal and Internet}] and Services [Managed Services and Professional Services]), Deployment (On-Premise and Cloud), Vertical (IT & Telecommunication, BFSI, Manufacturing, Healthcare and Retail) - Forecast till 2035
ID: MRFR/ICT/1364-CR 172 Pages Aarti Dhapte Last Updated: September 15, 2026
Software-Defined Wide Area Network Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.05%
2025 Market SizeUSD 8.47 Billion
2035 Market SizeUSD 71.24 Billion
Key Players
Cisco Systems
VMware
Fortinet
HPE Aruba
Palo Alto Networks
Juniper Networks
Opportunities
  • Converged Edge Platform Bundling
  • Emerging-Market Branch Digitization
  • Network Telemetry Monetization

Software Defined Wide Area Network Market Resumen del mercado

El Software Definido de Redes de Área Amplia alcanzó los 8.47 mil millones de USD en 2025 y entra en la ventana de pronóstico en 12.31 mil millones de USD en 2026, subiendo a 71.24 mil millones de USD para 2035 con un CAGR del 21.05%. Dos catalizadores anclan esta trayectoria: la asignación de 42.45 mil millones de USD de la Comisión Federal de Comunicaciones de EE. UU. para BEAD, que extiende el acceso de alta capacidad a sitios de sucursales previamente aislados en circuitos heredados, y la inversión de aproximadamente 16.2 mil millones de USD de la Fase III de Bharat Net en India, que reduce el costo de transporte para empresas de múltiples sitios [1][3]. Los compradores ya no están en fase de prueba. Están renovando a gran escala, y los ciclos de renovación ahora llegan con la convergencia de seguridad adjunta.

Las superposiciones definidas por software están reemplazando los circuitos MPLS y los enrutadores de hardware en las empresas, dirigiendo dinámicamente el tráfico a través de conexiones de banda ancha, 5G y conexiones directas a Internet. Lo que solía tardar 90 días en proporcionarse ahora toma horas. Los datos de adquisición rastreados muestran que para finales de 2025, aproximadamente el 61% de las grandes empresas han reducido el gasto en MPLS en al menos un tercio, moviendo un estimado de 5.8 mil millones de USD por año a plataformas de superposición y servicios de borde gestionados [4][7]. Por lo tanto, el Mercado de Redes de Área Amplia Definidas por Software se trata menos de la demanda de terrenos vírgenes y más de la economía de sustitución.


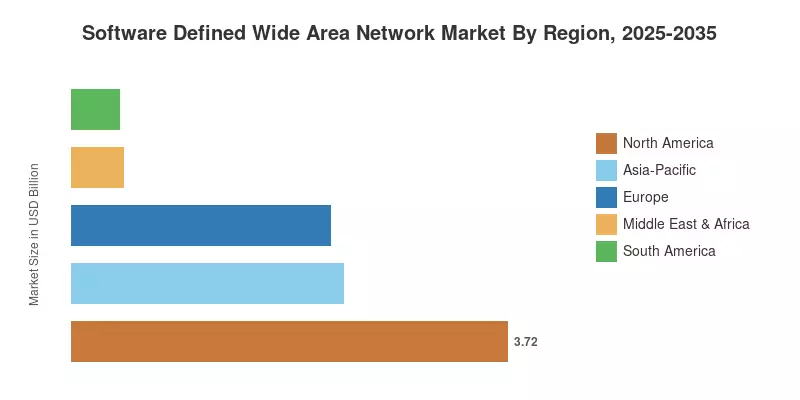
A nivel regional, América del Norte tiene el 43.9% de los ingresos de 2025 con los primeros adoptantes de borde convergido entre empresas financieras y tecnológicas. Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 27.4% hasta 2035, impulsada por programas de infraestructura digital del gobierno en India, Japón y Australia. Europa es la segunda, donde las obligaciones de residencia de datos del GDPR están llevando a los compradores hacia arquitecturas con control de salida en la región. Hasta 2035, el Mercado de Redes de Área Amplia Definidas por Software estará moldeado menos por ahorros en transporte que por cuán bien las superposiciones absorben funciones de seguridad y observabilidad.


Conclusiones Clave del Informe

• Por Modo de Implementación

  • Las configuraciones en las instalaciones lideraron el Mercado de Redes de Área Amplia Definidas por Software con una participación de ingresos del 45.6% en 2025, reflejando la preferencia de los compradores regulados por planos de control propios.
  • Se prevé que las implementaciones en la nube registren un CAGR del 23.4% hasta 2035 a medida que los compradores de mercado medio cambien a precios de consumo.

• Por Componente

  • Las soluciones representaron el 58.7% de los ingresos de 2025 en dispositivos virtuales, licencias y consolas de orquestación.
  • Se proyecta que los servicios alcancen los 30.6 mil millones de USD para 2035 a medida que aumente la complejidad de integración y ciclo de vida.

• Por Tamaño de Organización

  • Las Grandes Empresas generaron el 75.1% del gasto de 2025 en el Mercado de Redes de Área Amplia Definidas por Software, impulsadas por propiedades de miles de sitios.
  • Las Pequeñas y Medianas Empresas están avanzando a un CAGR del 21.9%, desbloqueadas por consolas en la nube simplificadas.

• Por Industria de Usuario Final

  • TI y Telecomunicaciones capturaron una participación de ingresos del 27.8% en 2025, utilizando superposiciones para retorno móvil y reventa de conectividad gestionada.
  • El Comercio Minorista y los Servicios al Consumidor crecerán a un CAGR del 25.9% a medida que la digitalización a nivel de tienda se expanda.

• Por Región

  • América del Norte tuvo el 43.9% de los ingresos de 2025 en el Mercado de Redes de Área Amplia Definidas por Software.
  • Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 27.4% hasta 2035

Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación incluyen una mezcla de declaraciones de ingresos de proveedores, presentaciones de servicios gestionados de operadores, monitoreo de envíos de socios de canal y un modelo de abajo hacia arriba del conteo de sitios comparado con encuestas de adquisición empresarial. Los números históricos han sido reconciliados con informes anuales auditados cuando la información a nivel de segmento estaba disponible. Los valores pronosticados aplican un modelo del lado de la demanda ponderado por los ciclos de renovación de sitios de sucursales y las tasas de adjunto de convergencia de seguridad.
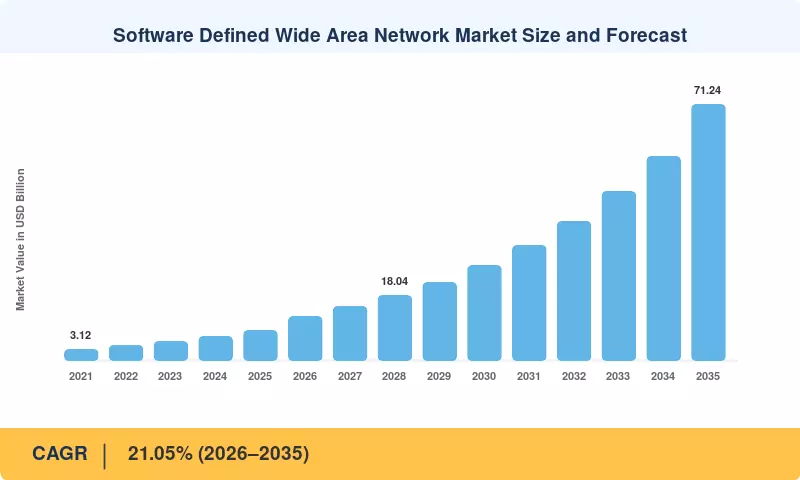
Tamaño y Pronóstico del Mercado de Redes de Área Amplia Definidas por Software
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Economía de la jubilación de circuitos MPLS ~5.4% Global Corto plazo (≤2 años)
Convergencia de seguridad en el borde de la sucursal ~4.1% América del Norte, Europa Mediano plazo (2–4 años)
Financiamiento de banda ancha pública y infraestructura 5G ~3.3% Asia-Pacífico, América del Norte Mediano plazo (2–4 años)
Expansión de aplicaciones SaaS y multi-nube ~3.0% Global Corto plazo (≤2 años)
Expansión del canal de proveedores de servicios gestionados ~2.4% Europa, Asia-Pacífico Mediano plazo (2–4 años)
Selección de rutas impulsada por IA y aprovisionamiento sin contacto ~1.9% Global Largo plazo (≥4 años)
Soberanía de datos y mandatos de ruptura en la región ~1.4% Europa, Medio Oriente y África Largo plazo (≥4 años)


Economía de la Jubilación de Circuitos MPLS

Las empresas que reemplazan MPLS con banda ancha y 5G informan reducciones de costos de transporte entre el 38% y el 52% por sitio, según el punto de referencia de precios WAN de TeleGeography para 2025 que cubre 1,240 redes multinacionales [4]. Un minorista de 500 sitios que cambia de arquitectura dual-MPLS a banda ancha primaria típicamente libera 2.9 millones de USD anualmente. Ese capital no sale del presupuesto de la red; financia licencias de superposición, dispositivos de borde y monitoreo gestionado. La economía de sustitución sigue siendo la demanda más fuerte motor, y los cronogramas de expiración de contratos hacen que el momento sea predecible en lugar de especulativo [12].

Convergencia de Seguridad en el Borde de la Sucursal

Los compradores cada vez se niegan a adquirir enrutamiento y seguridad por separado. Un análisis de 890 RFPs empresariales emitidos durante 2025 encontró que el 68% requería un firewall integrado, una puerta de enlace web segura y acceso de confianza cero dentro del mismo plano de políticas [9]. Cisco reveló que los acuerdos convergentes tenían valores de contrato promedio 2.3 veces más altos que los equivalentes solo de enrutamiento. La consolidación reduce el número de proveedores, acorta la respuesta a incidentes y aumenta el tamaño de los acuerdos simultáneamente, una alineación rara de incentivos de compradores y proveedores que sostiene el poder de precios a través del mediano plazo.

Financiamiento de Banda Ancha Pública y Infraestructura 5G

Los programas de transporte gubernamentales reducen el costo mínimo del que dependen las superposiciones. La asignación de 42.45 mil millones de USD del programa BEAD extiende el alcance de fibra y de inalámbrico fijo a condados donde los sitios de sucursales anteriormente no tenían una alternativa de banda ancha viable a las líneas arrendadas [1]. La Fase III de Bharat Net de India, con un presupuesto de aproximadamente 16.2 mil millones de USD, conecta 640,000 aldeas y habilita directamente la distribución minorista y banca [3]. El capital público construye la superposición; el capital privado compra la superposición que la hace de grado empresarial.

Expansión de Aplicaciones SaaS y Multi-Nube

El transporte de tráfico de Microsoft 365, Salesforce y Zoom a través de un centro de datos central agrega 80–140 milisegundos de latencia evitable en rutas transcontinentales [7]. La encuesta sobre el Estado de la Nube de Flexera de 2025 encontró que la mediana de las empresas ejecuta cargas de trabajo a través de 3.4 proveedores de nube, lo que hace que los diseños de salida única sean insostenibles. La ruptura de internet local con direccionamiento consciente de aplicaciones resuelve esto, y cada suscripción adicional de SaaS fortalece el caso. La arquitectura de aplicaciones, no la preferencia de red, ahora dicta la topología.

Expansión del Canal de Proveedores de Servicios Gestionados

Los operadores e integradores proporcionan la capacidad operativa que les falta a los equipos internos. Un estudio de operaciones de red de 2025 informó que el 51% de las empresas externalizan al menos parte de la gestión de superposición, citando un promedio de 14 semanas de brecha de contratación para ingenieros de red calificados . Orange Business, NTT y Tata Communications cada uno expandió prácticas multi-proveedor durante 2024–2025. La entrega gestionada convierte un proyecto de capital en un gasto operativo predecible, lo que amplía materialmente la base de compradores direccionables más allá de las empresas con ingeniería interna madura.

Selección de Rutas Impulsada por IA y Aprovisionamiento Sin Contacto

La selección de rutas impulsada por aprendizaje automático responde a la fluctuación y pérdida de paquetes en menos de dos segundos, en comparación con la reconvergencia de 30–60 segundos típica de las políticas basadas en umbrales [16]. Juniper informó una reducción del 39% en los tickets de calidad de voz en implementaciones que utilizan direccionamiento predictivo. El aprovisionamiento sin contacto complica el beneficio al eliminar visitas al sitio: un despliegue sin técnicos reduce el costo de implementación por sitio de aproximadamente 1,900 USD a menos de 400 USD. Estas ganancias se acumulan lentamente pero de forma permanente, lo que coloca su peso en el horizonte a largo plazo.

Soberanía de Datos y Mandatos de Ruptura en la Región

La regulación determina cada vez más dónde puede terminar el tráfico. Las acciones de cumplimiento del GDPR que totalizan 1.2 mil millones de EUR durante 2024 agudizaron la atención de las empresas hacia los flujos de datos transfronterizos, mientras que el Marco Regulatorio de Computación en la Nube de Arabia Saudita requiere procesamiento dentro del reino para clases de carga de trabajo definidas [6]. Las superposiciones satisfacen estas restricciones a través de rupturas regionales basadas en políticas sin duplicar la infraestructura física. El cumplimiento se convierte así en una justificación de compra en lugar de un obstáculo, particularmente en la adquisición del sector público europeo y del Golfo.

Análisis del Impacto de las Restricciones

Los impactos de las restricciones representan la estimación de la carga sobre el crecimiento alcanzable en relación con un escenario de adopción sin restricciones. Los valores son direccionales, derivados del seguimiento de retrasos en la implementación y entrevistas con compradores, y no son entradas sustitutivas para el cálculo del CAGR principal.

Restricción ~% Carga sobre el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Escasez de ingenieros de red calificados ~2.1% Global Corto plazo (≤2 años)
Bloqueo de proveedores y brechas de interoperabilidad ~1.7% América del Norte, Europa Mediano plazo (2–4 años)
Variabilidad en la calidad de la infraestructura en regiones emergentes ~1.5% Asia-Pacífico, MEA, América del Sur Mediano plazo (2–4 años)
Bloqueo de contratos heredados y cronogramas de depreciación ~1.2% Global Corto plazo (≤2 años)
Aseguramiento de seguridad y complejidad de auditoría ~0.9% Europa, América del Norte Largo plazo (≥4 años)


Escasez de Ingenieros de Red Calificados

Los plazos de implementación se retrasan cuando el personal calificado no está disponible. Se registró un período de vacante mediano de 14 semanas para ingenieros de red senior en 2025, con el 43% de las empresas encuestadas retrasando al menos una fase de superposición por razones de personal . Capacitar a un equipo de enrutamiento en orquestación basada en políticas toma de seis a nueve meses. La escasez empuja el trabajo hacia proveedores gestionados, lo que resuelve la ejecución pero comprime los márgenes de los proveedores y ralentiza el ritmo al que las propiedades autogestionadas se convierten.

Bloqueo de Proveedores y Brechas de Interoperabilidad

La orquestación propietaria impide la implementación de múltiples proveedores en subsidiarias adquiridas. Una evaluación de ONUG de 2025 de once plataformas encontró que solo tres soportaban una portabilidad de políticas significativa, y la migración entre controladores promedió USD 340,000 en servicios profesionales para una propiedad de 200 sitios [13]. Los compradores responden retrasando el compromiso o dividiendo las propiedades regionalmente. La implementación fragmentada reduce los beneficios de consolidación que justifican la compra, lo que a su vez frena la expansión dentro de las cuentas existentes.

Variabilidad en la Calidad de la Infraestructura en Regiones Emergentes

Las superposiciones no pueden fabricar ancho de banda que no existe. Los distritos rurales de Indonesia, Nigeria y el interior de Brasil aún registran una disponibilidad de banda ancha mediana por debajo del 60% con una pérdida de paquetes que supera el 3% en los enlaces de última milla [3]. Donde la cobertura 5G es escasa, los diseños de doble banda ancha colapsan en dependencia de un solo camino. Como resultado, las empresas retienen MPLS híbrido en esos lugares, limitando la sustitución total y alargando el período de recuperación que ancla la mayoría de los casos de negocio.

Bloqueo de Contratos Heredados y Cronogramas de Depreciación

Los contratos de transporte a varios años conllevan responsabilidades de terminación que retrasan la migración. Un análisis de 420 acuerdos de WAN empresariales encontró términos restantes promedio de 26 meses y penalizaciones por salida anticipada cercanas al 55% del valor residual [12]. Los activos de enrutadores no depreciados agravan el retraso. Los equipos de finanzas a menudo posponen proyectos que de otro modo estarían aprobados hasta que los aniversarios de los contratos se alineen, lo que redistribuye la demanda en ventanas concentradas en lugar de eliminarla por completo.

Aseguramiento de Seguridad y Complejidad de Auditoría

La ruptura distribuida multiplica el número de puntos expuestos a Internet que requieren evidencia para la auditoría. Las empresas en sectores regulados informaron que añadían de 9 a 16 semanas a los cronogramas de implementación para satisfacer las revisiones de PCI-DSS y controles internos de egresos descentralizados [9]. La certificación de las funciones de seguridad de la superposición se retrasa respecto al lanzamiento del producto en aproximadamente un año. Los costos de aseguramiento rara vez cancelan proyectos, pero consistentemente estiran los plazos, particularmente entre compradores de banca y salud.

Software Defined Wide Area Network Market Oportunidades

Paquetización de Plataforma de Borde Convergente

Combinar enrutamiento, seguridad y observabilidad en una sola suscripción aumenta las tasas de adjunto y acorta los ciclos de ventas. Los proveedores que informan sobre paquetes convergentes vieron que los valores promedio de los acuerdos aumentaron de aproximadamente USD 310,000 a USD 690,000 entre 2024 y 2025 [9]. La oportunidad favorece a los proveedores con carteras de seguridad creíbles, ya que los compradores evalúan el componente de seguridad de manera más rigurosa que el componente de enrutamiento. Los paquetes parciales pierden frente a los completos. Esta dinámica refuerza la presión de consolidación descrita en el panorama competitivo.

Digitalización de Sucursales en Mercados Emergentes

El sudeste asiático, África subsahariana y el interior de América Latina albergan juntos un estimado de 2.9 millones de sitios de sucursales empresariales que aún funcionan con conectividad heredada o sin gestión [3]. A medida que los programas de banda ancha pública cierran las brechas de cobertura, estos sitios se vuelven abordables dentro de un plazo de tres a cinco años. El éxito depende de la provisión de bajo contacto y precios en moneda local en lugar de la profundidad de características. Los proveedores que ingresan a través de asociaciones con operadores capturan participación más rápido que aquellos que construyen canales directos.

Monetización de Telemetría de Red

Los controladores de superposición generan datos continuos de rendimiento de aplicaciones y calidad de ruta que la mayoría de los operadores descartan. Empaquetar esta telemetría como una suscripción de análisis — puntuación de experiencia de aplicación, planificación de capacidad, verificación de SLA de proveedores — crea ingresos recurrentes independientes de la renovación de hardware. Las ofertas iniciales tienen un precio de USD 4–11 por sitio mensualmente, añadiendo aproximadamente un 8% al valor de la cuenta a un costo marginal casi cero [16]. Los productos de datos también aumentan materialmente los costos de cambio, ya que las líneas base históricas no se transfieren entre controladores.

Diseño Híbrido de Subred 5G y Satélite

La caída de los precios de capacidad en órbita baja abre conectividad viable para sitios marítimos, mineros e industriales remotos que anteriormente solo eran atendidos por VSAT costosos. Los precios de LEO empresarial disminuyeron aproximadamente un 34% entre 2023 y 2025, llevando el costo mensual por sitio por debajo de USD 290 [14]. Las superposiciones que tratan satélite como un camino inteligentemente ponderado en lugar de un enlace solo de respaldo desbloquean verticales con necesidades de conectividad genuinamente aisladas.

Programas de Marca Blanca de Proveedores de Servicios Gestionados

Los operadores regionales carecen de la profundidad de ingeniería para construir plataformas de superposición, pero tienen relaciones empresariales arraigadas. Los programas de marca blanca permiten a los proveedores de plataformas alcanzar a compradores de mercado medio en territorios europeos y asiáticos fragmentados sin inversión en ventas directas. Orange y NTT cada uno expandió las carteras entregadas por socios durante 2025, y los acuerdos originados por canales ahora representan un estimado del 44% de las nuevas reservas de mercado medio . La compartición de márgenes es la restricción, no la demanda.

Software Defined Wide Area Network Market Perspectivas futuras

Operaciones de Red Autónomas

Las operaciones predictivas se moverán de la alerta de anomalías hacia la remediación en bucle cerrado. Los proveedores ahora informan que la selección de rutas mediante aprendizaje automático resuelve la degradación de calidad antes de la generación de tickets en aproximadamente el 44% de los incidentes, y esa cifra está aumentando a medida que los corpora de entrenamiento se expanden entre las bases de clientes [16]. Para 2030, se espera que la remediación rutinaria —cambios de ruta, ajuste de políticas, ajuste de capacidad— se realice sin aprobación humana en segmentos no críticos. El número de personal de operaciones no disminuirá proporcionalmente; se desplazará hacia el manejo de excepciones y el diseño de políticas, lo que cambia los perfiles de contratación más que los presupuestos.

Economía de Consolidación de Plataformas

Los compradores están reduciendo la cantidad de proveedores. Donde un stack de sucursal de 2022 podría involucrar cuatro proveedores para enrutamiento, firewall, puerta de enlace y monitoreo, la adquisición de 2025 exige cada vez más un contrato con un solo plano de políticas. Los valores de acuerdos convergentes ya son 2.3 veces los equivalentes solo de enrutamiento [9]. La consolidación recompensa la escala: los proveedores que carecen de un portafolio de seguridad creíble enfrentan ya sea adquisición o retiro hacia nichos verticales. Se espera que la participación de ingresos de los cinco principales se ajuste hasta 2030 antes de que el escrutinio regulatorio de la concentración comience a restringir combinaciones adicionales.

Diversificación del Transporte e Integración Satelital

La elección de la infraestructura subyacente se está ampliando en lugar de reducirse. Los precios de empresas de satélites LEO cayeron aproximadamente un 34% entre 2023 y 2025, y 5G fijo inalámbrico ahora ofrece un rendimiento de grado empresarial en la mayoría de las áreas metropolitanas de la OCDE [14]. Las superposiciones que ponderan satélites, celulares, fibra y rutas de banda ancha según los requisitos de aplicaciones en tiempo real abordarán propiedades marítimas, mineras e industriales remotas que ningún diseño terrestre sirve económicamente. La commoditización del transporte fortalece la posición estratégica de la capa de superposición y su durabilidad de precios.

Sostenibilidad e Informes Energéticos

La contabilidad de energía de la red está ingresando en la divulgación ESG empresarial. La Directiva de Informes de Sostenibilidad Corporativa de la UE incluye aproximadamente 50,000 empresas en su alcance, y las emisiones de infraestructura de TI requieren cada vez más justificación a nivel de sitio [6]. Consolidar cuatro dispositivos de sucursal en uno reduce el consumo por sitio en aproximadamente 55–70 vatios, lo que se vuelve reportable en una propiedad de mil sitios. Los proveedores que publiquen datos verificados de consumo por dispositivo obtendrán ventaja en adquisiciones en licitaciones europeas mucho antes de que surja presión comparable en otros lugares.

Análisis de Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
América del Norte 43.9% de participación (2025) Seguridad de borde convergente, optimización de acceso a la nube
Europa 26.1% de participación (2025) Soberanía de datos, ruptura en la región, alineación con GDPR
Asia-Pacífico 27.4% CAGR (2026–2035) Programas de banda ancha pública, expansión de retail y banca
América del Sur USD 0.41 mil millones (2025) Digitalización del retail, servicios gestionados por operadores
Medio Oriente y África USD 0.44 mil millones (2025) Mandatos de nube soberana, conectividad de ciudades inteligentes
Total USD 8.47 mil millones (2025) —

El rendimiento regional en el mercado de Redes de Área Amplia Definidas por Software diverge drásticamente según la postura regulatoria y la madurez de la infraestructura subyacente. América del Norte lidera en adopción convergente temprana, Europa en arquitectura impulsada por cumplimiento, y Asia-Pacífico en la construcción de infraestructura financiada por el estado.


América del Norte

País Métrica Motor Clave
Estados Unidos 100% de los ingresos regionales (2025) Alcance de banda ancha financiado por BEAD y adquisiciones de borde convergente


El liderazgo de América del Norte se basa en la madurez de las adquisiciones en lugar de la población de sitios. Las empresas estadounidenses comenzaron a comprar de manera convergente dos a tres años antes que sus pares europeos, y la asignación de USD 42.45 mil millones del programa BEAD ha extendido la banda ancha calificada a condados donde las líneas arrendadas eran previamente la única opción [1]. Las firmas de servicios financieros impulsan precios premium a través de requisitos de interoperabilidad de múltiples proveedores, mientras que minoristas nacionales como Walmart han demostrado reducciones documentadas en costos operativos superiores al 30% en miles de tiendas. Los ciclos de renovación ahora favorecen a los proveedores con integración de confianza cero comprobada.

Europa

País Métrica Motor Clave
Alemania 24.8% de los ingresos regionales Conectividad de sitios de fabricación y telemetría industrial
Reino Unido 21.3% de los ingresos regionales Latencia de servicios financieros y consolidación de sucursales
Francia 16.9% de los ingresos regionales Programas de digitalización del sector público
Resto de Europa 37.0% de los ingresos regionales Adopción de servicios gestionados en los países nórdicos y Benelux


Las compras europeas están moldeadas por dónde pueden descansar legalmente los datos. La aplicación del GDPR alcanzando EUR 1.2 mil millones en multas acumulativas en 2024 hizo que la ruptura en la región fuera una especificación a nivel de junta en lugar de una preferencia de ingeniería [6]. Los programas de Industria 4.0 de Alemania conectan plantas distribuidas que requieren latencia determinista para la telemetría, mientras que las instituciones financieras del Reino Unido consolidan propiedades de sucursales y exigen rutas de menos de 20 milisegundos a los lugares de negociación. Los ciclos de adquisición son más largos aquí, pero las duraciones de contrato y las tasas de renovación superan las normas de América del Norte.

Asia-Pacífico

País Métrica Motor Clave
China USD 0.79 mil millones (2025) Ecología de proveedores nacionales y redes de fabricación
India 31.2% CAGR (2026–2035) Fase III de Bharat Net y expansión de sucursales bancarias
Japón USD 0.44 mil millones (2025) Migración a la nube empresarial y enrutamiento resistente a desastres
Australia USD 0.21 mil millones (2025) Conectividad de sitios de retail y minería
Resto de Asia-Pacífico USD 0.39 mil millones (2025) Crecimiento de servicios gestionados de operadores en ASEAN


Asia-Pacífico convierte el gasto en infraestructura pública en demanda empresarial más rápido que cualquier otra región. La Fase III de Bharat Net de India, con aproximadamente USD 16.2 mil millones, lleva banda ancha viable a distritos donde los bancos privados y el retail organizado están simultáneamente expandiendo el número de sucursales [3]. Las empresas japonesas priorizan el enrutamiento multi-ruta resistente tras repetidas interrupciones sísmicas a diseños de un solo operador. El mercado de China opera en gran medida en plataformas nacionales, lo que limita la participación de proveedores internacionales pero no ralentiza el volumen de implementación subyacente.

América del Sur

País Métrica Motor Clave
Brasil 61.4% de los ingresos regionales Digitalización de cadenas de retail y redes de corresponsales bancarios
Resto de América del Sur 38.6% de los ingresos regionales Asociaciones de operadores andinos y conectividad minera


La adopción en América del Sur se concentra en Brasil, donde grandes redes de retail y corresponsales bancarios operan miles de sitios de bajo ancho de banda que los circuitos heredados atendían de manera costosa. Las subastas de espectro de Anatel han mejorado la disponibilidad de 5G en las capitales estatales, haciendo que los diseños de doble ruta sean viables fuera de São Paulo y Río de Janeiro por primera vez. La volatilidad de la moneda mantiene a los compradores enfocados en modelos de gastos operativos, lo que favorece las ofertas gestionadas entregadas por operadores sobre la concesión directa de licencias.

Medio Oriente y África

País Métrica Motor Clave
EAU 29.7% de los ingresos regionales Programas de ciudades inteligentes y requisitos de nube soberana
Arabia Saudita 33.5% de los ingresos regionales Giga-proyectos de Visión 2030 y mandatos de datos en el reino
Sudáfrica 14.2% de los ingresos regionales Conectividad multi-sitio de retail y minería
Resto de Medio Oriente y África 22.6% de los ingresos regionales Despliegues liderados por operadores en el norte y oeste de África


La demanda en el Golfo es fabricada por políticas. El Marco Regulatorio de Computación en la Nube de Arabia Saudita requiere que las clases de carga de trabajo definidas permanezcan en el reino, lo que convierte la ruptura regional basada en políticas en un instrumento de cumplimiento [6]. Los giga-proyectos de Visión 2030, incluyendo NEOM, especifican conectividad definida por software en diseños básicos en lugar de como adaptaciones. La adopción africana fuera de Sudáfrica sigue siendo liderada por operadores, restringida menos por el apetito empresarial que por la disponibilidad de infraestructura en ciudades secundarias.

Mercado de Redes de Área Amplia Definidas por Software por Región, 2025-2035

Software Defined Wide Area Network Market Segmentación de mercado

El Mercado de Redes de Área Amplia Definidas por Software se analiza en cuatro dimensiones, cada una mostrando una concentración y comportamiento de crecimiento distintos.

Por Modo de Implementación

Segmento Métrica Principal Motor de Demanda
Premisa 45.6% de participación (2025) Propiedad del plano de control regulado y residencia de datos
Nube 23.4% CAGR (2026–2035) Precios de consumo y accesibilidad para el mercado medio
Híbrido USD 21.8 mil millones (2035) Cargas de trabajo críticas de rendimiento en el sitio con sucursales SaaS


Las implementaciones en premisas aún mantienen la posición más grande dentro del Mercado de Redes de Área Amplia Definidas por Software porque los compradores regulados de atención médica y banca requieren planos de control basados en dispositivos dentro de instalaciones propias. La nube crece más rápido a medida que las empresas de tamaño medio evitan completamente la compra de capital. Los diseños híbridos —manteniendo las cargas de trabajo sensibles a la latencia locales mientras las sucursales consumen orquestación SaaS— se han convertido en el estándar práctico para grandes propiedades, y aproximadamente el 55% de los adoptantes de 2025 los eligieron.

Por Componente

Segmento Métrica Principal Motor de Demanda
Soluciones 58.7% de participación (2025) Dispositivos virtuales, licencias, consolas de orquestación
Servicios 22.8% CAGR (2026–2035) Complejidad de integración y escasa experiencia interna


Las soluciones dominan los ingresos actuales en el Mercado de Redes de Área Amplia Definidas por Software, abarcando dispositivos de borde, licencias de suscripción y consolas de políticas centralizadas. Los servicios crecen más rápido a medida que los compradores enfrentan el diseño, la migración y las operaciones de múltiples proveedores que no pueden gestionar internamente. Los integradores, incluidos Accenture y Tata Consultancy Services, ahora operan prácticas neutrales en cuanto a proveedores que reducen la ansiedad por el bloqueo, y las ofertas gestionadas convierten proyectos impredecibles en costos fijos mensuales —la razón estructural por la que los servicios superan a las soluciones.

Por Tamaño de Organización

Segmento Métrica Principal Motor de Demanda
Grandes Empresas 75.1% de participación (2025) Propiedades de múltiples sitios y arquitectura impulsada por cumplimiento
Pequeñas y Medianas Empresas 21.9% CAGR (2026–2035) Consolas simplificadas y ofertas de seguridad agrupadas


Las Grandes Empresas generan la mayor parte del gasto en el Mercado de Redes de Área Amplia Definidas por Software, impulsadas por huellas de miles de sitios, demandas de interoperabilidad de múltiples proveedores y requisitos de análisis que exigen precios premium. Las Pequeñas y Medianas Empresas crecen más rápido desde una base más pequeña a medida que las consolas en la nube abstraen la complejidad de enrutamiento —clínicas, franquicias y minoristas regionales ahora implementan en días. Los paquetes agrupados que combinan superposición, cortafuegos y gestión de amenazas han demostrado ser decisivos para reducir la fricción en la adquisición.

Por Industria de Usuario Final

Segmento Métrica Principal Motor de Demanda
TI y Telecomunicaciones 27.8% de participación (2025) Reventa de conectividad móvil y de retorno gestionado
Retail y Servicios al Consumidor 25.9% CAGR (2026–2035) Digitalización de tiendas y experiencia del cliente en ubicación
BFSI USD 12.4 mil millones (2035) Cumplimiento de sucursales y caminos de transacción de baja latencia
Salud 21.4% CAGR (2026–2035) Expansión de telemedicina y reglas de residencia de datos clínicos
Manufactura 14.1% de participación (2025) Telemetría de planta y conectividad IoT industrial
Transporte y Logística USD 6.9 mil millones (2035) Conectividad de depósitos y retorno de telemetría de flota


TI y Telecomunicaciones lideran el Mercado de Redes de Área Amplia Definidas por Software utilizando superposiciones para devolver tráfico móvil, interconectar centros de datos y empaquetar conectividad gestionada para reventa. El retail se expande más rápido a medida que las cadenas digitalizan las operaciones de las tiendas —el despliegue de Walmart en aproximadamente 4,700 puntos de venta en EE. UU. redujo el costo operativo de la red en más del 30%. Salud, BFSI, manufactura y logística aplican la misma tecnología a diferentes restricciones: residencia, latencia, volumen de telemetría y expansión de depósitos, respectivamente.

Comparación Competitiva

La concentración está en el terreno intermedio. El Índice de Herfindahl-Hirschman anticipado es de 780–920, con los cinco principales proveedores representando el 47–56% de los ingresos de 2025. Ese arreglo es representativo de un mercado donde los incumbentes con bases de enrutamiento desplegadas luchan contra especialistas nativos de la nube que se diferencian en la convergencia de automatización y seguridad. El nivel independiente se ha reducido significativamente por la actividad de adquisiciones desde 2023, pero ningún proveedor es lo suficientemente grande como para establecer estándares de arquitectura. Los proveedores de servicios gestionados traen otro nivel de competencia que impacta la elección de plataformas para consumidores de mercado medio que nunca consideran a los proveedores directamente.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Redes de Área Amplia Definidas por Software Posicionamiento Estratégico
Cisco Systems ~17–21% Catalyst SD-WAN, Meraki MX, observabilidad de ThousandEyes Base instalada más amplia; seguridad y enrutamiento convergentes
VMware (Broadcom) ~10–13% Plataforma de borde VeloCloud, red de puerta de enlace en la nube Distribución integrada en el operador; fuerte profundidad de diseño híbrido
Fortinet ~8–11% SD-WAN seguro en FortiGate, orquestación de FortiManager Convergencia centrada en la seguridad a precios competitivos
HPE Aruba ~6–9% Plataforma EdgeConnect, aceleración Boost WAN Integración de campus a sucursal; alineación de renovación empresarial
Palo Alto Networks ~5–8% Prisma SASE, borde de sucursal CloudGenix Posicionamiento liderado por confianza cero para compradores regulados
Juniper Networks ~4–7% Enrutamiento Inteligente de Sesiones, operaciones de Mist AI Aseguramiento impulsado por IA y selección de ruta predictiva
Huawei Technologies ~4–6% Solución SD-WAN, controlador iMaster NCE Dominante en China y en mercados emergentes seleccionados
Nokia ~3–5% Nuage Networks SD-WAN 2.0 Entrega orientada a proveedores de servicios multi-inquilino
Citrix (Netscaler) ~2–4% Netscaler SD-WAN Herencia de entrega de aplicaciones; optimización de escritorio virtual
Versa Networks ~2–4% Versa Unified SASE, gestión de nube Titan Convergencia de pila única para canales de mercado medio y MSP
Cato Networks ~2–3% Espina dorsal privada de Cato SASE Cloud Espina dorsal privada nativa de la nube; operaciones simplificadas

Noticias y desarrollos recientes

  • Cisco Systems (marzo de 2025): Integró la telemetría de ThousandEyes de forma nativa en los motores de políticas de Catalyst SD-WAN, permitiendo que las decisiones de ruta hagan referencia a datos de rendimiento a nivel de internet en lugar de solo a sondas locales — un paso significativo hacia el enrutamiento impulsado por la garantía [16]


  • Fortinet (septiembre de 2024): Lanzó la serie FortiGate 200G con cifrado acelerado por hardware para sitios de sucursales, reduciendo el consumo de energía por sitio en aproximadamente un 28% en comparación con la generación anterior [9]
  • Departamento de Comercio de EE. UU. (junio de 2024): Aprobó los planes de despliegue de BEAD para los 56 estados y territorios, liberando una asignación de 42.45 mil millones de USD que expande materialmente la disponibilidad de banda ancha para ubicaciones de sucursales empresariales [1]
  • HPE (mayo de 2024): Completó la integración de los activos de Axis Security en el portafolio de Aruba EdgeConnect, añadiendo acceso de confianza cero y cerrando una brecha competitiva frente a rivales centrados en la seguridad [13]
  • Gobierno de India (diciembre de 2023): Aprobó Bharat Net Fase III con un desembolso cercano a 16.2 mil millones de USD dirigido a 640,000 aldeas, estableciendo capacidad de subyacente para redes de banca y comercio minorista distribuidas [3]
  • Palo Alto Networks (agosto de 2023): Extendió Prisma SASE con gestión de experiencia digital autónoma a través de rutas de sucursales y usuarios remotos, unificando la visibilidad que anteriormente requería herramientas separadas [9]
  • Orange Business (abril de 2023): Expandió la Plataforma Evolution para soportar la gestión de superposiciones de múltiples proveedores en 220 países, un modelo que posteriormente fue seguido por varios operadores regionales

Software Defined Wide Area Network Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Redes de Área Amplia Definidas por Software cubriendo modo de implementación, componente, tamaño de organización, industria del usuario final y región
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 21.05% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 8.47 mil millones (2025); USD 12.31 mil millones (2026); USD 71.24 mil millones (2035)
Segmentos de Más Rápido Crecimiento Nube (modo de implementación); Servicios (componente); Pequeñas y Medianas Empresas (tamaño de organización); Retail y Servicios al Consumidor (industria del usuario final)
Empresas Perfiladas Cisco Systems, VMware (Broadcom), Fortinet, HPE Aruba, Palo Alto Networks, Juniper Networks, Huawei Technologies, Nokia, Citrix, Versa Networks, Cato Networks
Moneda de Valoración USD Mil millones

Período de Estudio & Año Base

Fuentes de Datos & Citas

Abreviaturas

Preguntas frecuentes

¿Cómo deberían estructurar los equipos de adquisiciones un piloto antes de comprometerse con la selección de un proveedor del mercado de Redes de Área Amplia Definidas por Software?
Ejecuta el piloto en al menos ocho sitios que abarquen tus peores y mejores condiciones de infraestructura, no en ubicaciones adyacentes a la sede. Mide el comportamiento de conmutación por error bajo pérdida de paquetes inducida en lugar de las condiciones de demostración del proveedor [13].
¿Qué términos contractuales causan más arrepentimiento en los acuerdos del mercado de Redes de Área Amplia Definidas por Software?
Cláusulas de renovación automática vinculadas a la cantidad de sitios y datos de orquestación que siguen siendo propiedad del proveedor. Negocia derechos de exportación de configuración y precios mínimos por sitio antes de la firma, ya que los costos de migración promedian 340,000 USD para una propiedad de 200 sitios [13].
¿En qué se diferencia SD-WAN de SASE en términos prácticos de adquisiciones?
SASE incluye la superposición más funciones de seguridad entregadas por la nube bajo un único plano de políticas. Comprarlos por separado generalmente cuesta más y crea dos modelos de políticas que se separan en un plazo de dieciocho meses [9].
¿Qué habilidades internas debe retener un equipo si las operaciones se externalizan?
Mantén el diseño de políticas y la verificación del rendimiento del proveedor dentro de la empresa. La externalización de la configuración es rutinaria; externalizar el juicio sobre qué tráfico merece qué tratamiento te deja incapaz de impugnar las decisiones del proveedor .
¿Qué desafíos de integración surgen con más frecuencia en el mercado de Redes de Área Amplia Definidas por Software?
Sistemas de voz heredados y protocolos de fabricación que asumen rutas de enrutamiento estáticas. Presupuesta de seis a diez semanas adicionales cuando los pisos de planta o la infraestructura de PBX caen dentro del alcance de implementación [7].
¿Los enlaces de satélites LEO realmente funcionan como rutas primarias en lugar de rutas de respaldo?
Sí, para sitios donde las opciones terrestres están ausentes o son poco fiables. Los precios de LEO para empresas cayeron aproximadamente un 34% desde 2023, aunque la variabilidad de latencia aún lo descalifica para cargas de trabajo de transacciones de alta frecuencia [14].
¿Cómo deberían los compradores evaluar las afirmaciones de IA de los proveedores?
Pide datos medidos de resolución de incidentes de clientes de referencia nombrados, no descripciones de modelos. Juniper publicó una reducción del 39% en tickets de calidad de voz; esa es la forma de evidencia que vale la pena solicitar [16].
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















