Softgel Capsule Market (2026 - 2035)

Informe de investigación del mercado de cápsulas de gel blando por aplicación (nutracéuticos, farmacéuticos, cosméticos, vitaminas, suplementos dietéticos), por ingredientes (gelatina, gelatina de pescado, gelatina vegetal, ingredientes activos, colorantes), por formulación (fase única, multi-fase, emulsificado, suspendido, gelificado), por canal de distribución (venta minorista en línea, farmacias, tiendas de salud, supermercados, ventas directas) y por región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Crecimiento y pronóstico de la industria 2025 a 2035
ID: MRFR/Pharma/5998-CR 101 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 15, 2026
Softgel Capsule Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.3%
2025 Market SizeUSD 9.48 Billion
2035 Market SizeUSD 17.39 Billion
Key Players
Catalent, Inc.
Aenova Group
Procaps Group
Sirio Pharma
Captek Softgel International
ACG Group
Opportunities
  • Enteric and Delayed-Release Softgels
  • Emerging-Market Domestic Supply
  • Cosmeceutical and Topical Softgels

Softgel Capsule Market Summary

El Mercado de Cápsulas Softgel alcanzó USD 9.48 mil millones en 2025 y abre la ventana de pronóstico en USD 10.04 mil millones en 2026, subiendo a USD 17.39 mil millones para 2035 con una CAGR del 6.3%. Dos catalizadores anclan esa trayectoria. El esquema de Incentivo Vinculado a la Producción de India para productos farmacéuticos, que equivale a aproximadamente USD 2.0 mil millones en desembolsos, ha trasladado la capacidad de encapsulación a la costa [1]. En paralelo, la continua aplicación por parte de la Administración de Alimentos y Medicamentos de EE. UU. de las Buenas Prácticas de Manufactura actuales para suplementos dietéticos bajo 21 CFR Parte 111 ha empujado a los mezcladores más pequeños hacia encapsuladores de contrato especializados [2].

La ciencia de formulación es donde está ocurriendo la verdadera rotación. Las cápsulas de gelatina bovina y porcina —durante mucho tiempo el estándar para rellenos de aceite— están cediendo terreno a sistemas de pullulan, almidón modificado e hipromelosa que satisfacen las auditorías de abastecimiento halal, kosher y vegano sin sacrificar la integridad de la costura. Las dispersiones entéricas sin plastificantes de Evonik y la plataforma de solución de gelatina de un solo paso de GELITA han comprimido los ciclos de formulación en semanas [3][4]. El capital está siguiendo: organizaciones de desarrollo y fabricación por contrato de Europa y América del Norte comprometieron más de USD 1.6 mil millones en líneas de encapsulación y acabado entre 2023 y 2025 [5].

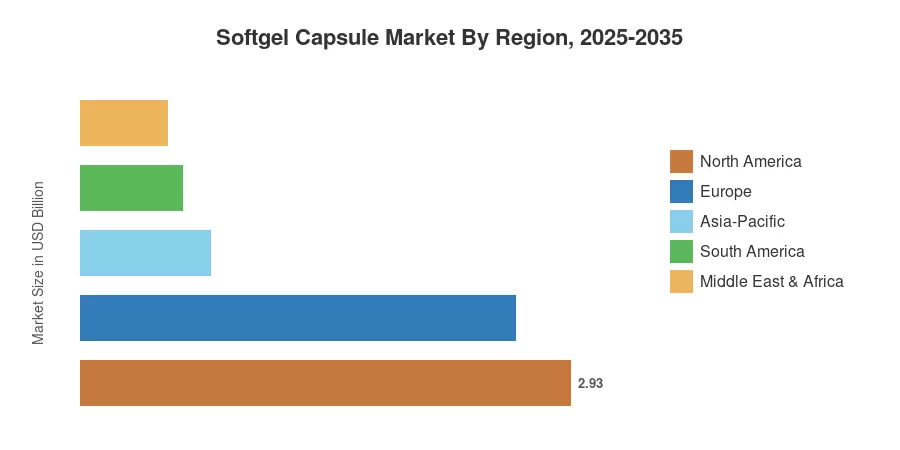
La geografía cuenta una historia familiar con un borde afilado. América del Norte posee el 30.9% de los ingresos globales, respaldada por un denso comercio minorista de suplementos y una base de recetas madura. Asia-Pacífico crece más rápido con una CAGR del 8.2% hasta 2035, mientras que Europa sigue siendo el segundo bloque más grande con USD 2.60 mil millones en 2025, sostenido por mandatos de reformulación de etiquetas limpias. Se espera que la brecha entre las dos principales regiones se reduzca materialmente antes de 2032.


Conclusiones Clave del Informe

• Por Fuente de Cápsula

  • Las cápsulas de gelatina (de origen animal) representaron el 76.0% de los ingresos del Mercado de Cápsulas Softgel en 2025, siendo aún el caballo de batalla en volumen para rellenos solubles en aceite.
  • Las cápsulas de origen no animal son la historia de crecimiento, expandiéndose a una CAGR del 7.4% hasta 2035 a medida que se endurecen las auditorías de abastecimiento.

• Por Aplicación

  • Los productos farmacéuticos representaron el 55.8% de los ingresos en 2025, liderados por analgésicos de gel suave y adyuvantes oncológicos a base de lípidos.
  • Los nutracéuticos y los suplementos dietéticos registraron la CAGR de aplicación más rápida con un 8.1%
  • Los cosméticos y el cuidado personal contribuyeron aproximadamente con USD 0.87 mil millones en 2025

• Por Región

  • América del Norte lideró el Mercado de Cápsulas Softgel con una participación del 30.9% en 2025
  • Se prevé que Asia-Pacífico crezca a una CAGR del 8.2%, la más rápida de cualquier región
  • Medio Oriente y África siguen siendo el bloque más pequeño con USD 0.51 mil millones en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones a continuación combinan finanzas auditadas de encapsuladores listados, datos comerciales a nivel aduanero sobre cápsulas vacías y exportaciones de dosis terminadas, encuestas de capacidad a nivel de planta en 40 sitios, y modelado del lado de la demanda construido a partir de volúmenes de recetas y datos de escáner de comercio minorista de suplementos. Los años históricos se concilian con los ingresos reportados por segmento; los años de pronóstico aplican un camino de crecimiento calibrado para el Mercado de Cápsulas Softgel que refleja las adiciones de capacidad ya en construcción.
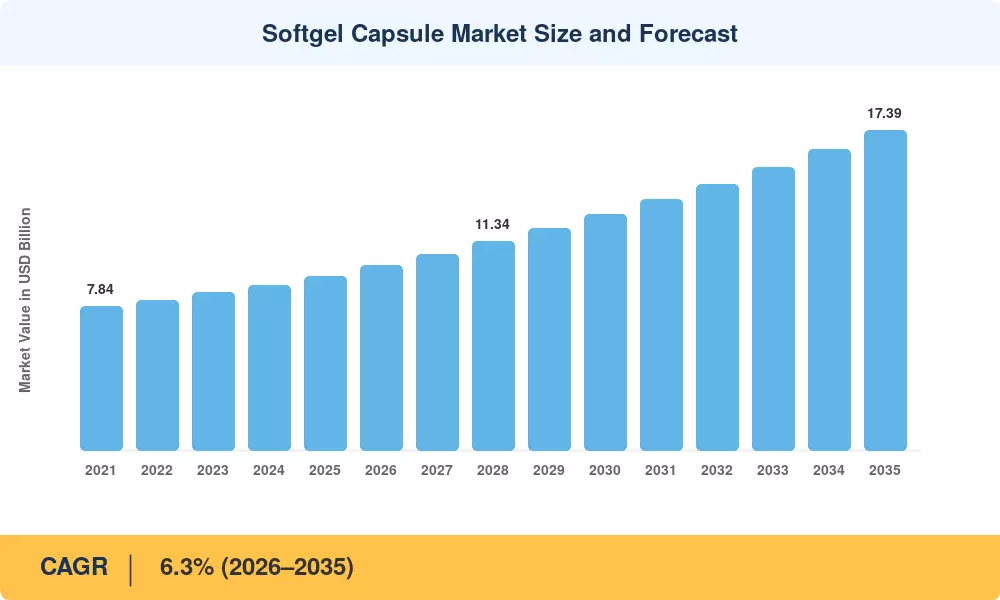
Tamaño y Pronóstico del Mercado de Cápsulas Softgel
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Gastos en suplementos de autocuidado y preventivos +1.3 pp Global Corto plazo (2–4 años)
Cambio a cápsulas de origen vegetal y de etiqueta limpia +0.9 pp Europa, América del Norte Corto plazo (2–4 años)
Aumentos en la biodisponibilidad de APIs poco solubles +0.8 pp Global Largo plazo (≥4 años)
Construcción de capacidad de CDMO y subcontratación +0.7 pp América del Norte, Europa Corto plazo (≤2 años)
Localización de fabricación en Asia-Pacífico +0.6 pp Asia-Pacífico Corto plazo (2–4 años)
Poblaciones envejecidas y carga de enfermedades crónicas +0.5 pp Japón, Europa, América del Norte Largo plazo (≥4 años)
Canales de venta directa al consumidor y comercio electrónico +0.4 pp Global Corto plazo (≤2 años)


El Gasto en Salud Preventiva Reconfigura la Demanda de Volumen

La automedicación por parte de los consumidores ya no es una especialidad. Según una encuesta de 2024 del Consejo para la Nutrición Responsable, las cápsulas blandas son la forma más popular de ingredientes activos a base de aceite, y el 75% de las personas en Estados Unidos informaron haber utilizado un suplemento dietético en el año anterior [9]. Esta preferencia es importante desde el punto de vista empresarial porque una cápsula blanda suele ser un 30–45% más cara que una cápsula dura de dos piezas comparable. Como resultado, los cambios en la mezcla de formatos aumentan directamente el valor del mercado de cápsulas blandas.


Cápsulas No Animales Pasan de Piloto a Producción

La presión de adquisiciones y regulaciones ha logrado lo que la demanda del consumidor por sí sola no pudo alcanzar. Las cápsulas de pullulano e hipromelosa aumentaron del 12% de los nuevos lanzamientos de productos en 2021 a más del 26% en 2025 debido a las regulaciones más estrictas de la Autoridad Europea de Seguridad Alimentaria sobre los aditivos de procesamiento de origen animal y los requisitos de certificación vegana de los minoristas [3][13]. El punto de fricción es el gasto de capital; cuesta entre 1.8 y 2.6 millones de USD por línea adaptar una línea de troquel rotativo para cintas a base de plantas [5].


Economía de Biodisponibilidad para Formulaciones Lipídicas

Aproximadamente el 40% de las nuevas entidades químicas en desarrollo son prácticamente insolubles en agua, y los sistemas de entrega de medicamentos autoemulsionantes encapsulados en forma de cápsula blanda siguen siendo una de las soluciones más confiables [10]. Los trabajos publicados sobre bioequivalencia muestran que las cápsulas blandas llenas de lípidos proporcionan de 1.6 a 2.4 veces la exposición plasmática de tabletas de mezcla seca para activos lipofílicos seleccionados, lo que acorta los plazos clínicos y justifica el mayor costo por unidad [14].

Consolidación de Fabricación por Contrato

Los propietarios de marcas están saliendo de la encapsulación interna. Entre 2023 y 2025, al menos once marcas de suplementos de tamaño mediano se deshicieron o cerraron líneas de cápsulas blandas cautivas en favor del suministro por contrato, y los diez principales encapsuladores globales añadieron aproximadamente 14 mil millones de unidades de capacidad anual de nombre durante el mismo período [5][15].


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Volatilidad del precio de gelatina bovina y porcina −0.6 pp Global Corto plazo (≤2 años)
Competencia de formatos de gomitas y stick-pack −0.5 pp América del Norte, Europa Mediano plazo (2–4 años)
Restricciones religiosas y dietéticas sobre las cápsulas de origen animal −0.4 pp MEA, Asia del Sur Largo plazo (≥4 años)
Intensidad de capital y plazos de entrega de líneas de encapsulación −0.3 pp Global Mediano plazo (2–4 años)
Endurecimiento de la aplicación de reclamos de suplementos −0.3 pp América del Norte, Europa Corto plazo (≤2 años)


La Exposición a Materias Primas Permanece Sin Cobertura

Los precios de la gelatina monitorean el suministro de pieles y huesos, que a su vez monitorea los ciclos de sacrificio de ganado. Pocos encapsuladores mantienen cobertura a futuro por más de dos trimestres, y los precios de contrato de gelatina bovina tipo B fluctuaron dentro de un rango del 22% entre principios de 2023 y finales de 2025 [7]. Dado que el material de la cápsula representa el 18–24% del costo final de la softgel, la volatilidad afecta casi inmediatamente al margen bruto.


Sustitución de Formatos en Salud del Consumidor

Para 2025, las gomitas representaban aproximadamente el 19% de las ventas en dólares de vitaminas en los Estados Unidos, principalmente de categorías de multivitaminas para adultos y nutrientes individuales donde las softgels habían tenido previamente una posición dominante [12]. La participación de softgel en aceite de pescado, vitamina D y CoQ10 se mantiene porque las gomitas no pueden llevar cargas de aceite de alta dosis sin penalizaciones de azúcar y estabilidad.


Fricción de Certificación en Mercados Restringidos

La certificación halal y kosher para cadenas de suministro libres de porcino añade de 4 a 7 meses a la calificación y requiere almacenamiento segregado, una verdadera barrera para los exportadores que apuntan a compradores del Golfo y del sudeste asiático [13].


Softgel Capsule Market Opportunities

Softgels Entéricas y de Liberación Retardada

Los sectores de cardiología, gastrointestinal y probióticos que anteriormente estaban cerrados al mercado de cápsulas softgel ahora están abiertos gracias a las cápsulas recubiertas entéricas y las conchas intrínsecamente entéricas. El formato es viable para trabajos de prescripción de mayor margen, ya que las dispersiones entéricas sin plastificantes eliminan un problema típico de extractables y reducen el tiempo de ciclo de recubrimiento en aproximadamente un 30% [3].


Oferta Doméstica en Mercados Emergentes

A pesar de las robustas cadenas de suministro nacionales para aceite de pescado y API, India, Indonesia y Brasil importan colectivamente una parte significativa de las softgels terminadas. Se estima que USD 0.9 mil millones en importaciones podrían ser reemplazados por la expansión de encapsulación doméstica apoyada por programas de incentivos para 2032 [1].

b

Softgels Cosmeceuticos y Tópicos

Las softgels de dosis única con tapa a rosca para sueros y aceites para el cabello están creciendo rápidamente en Corea del Sur y Japón, donde los compradores de cuidado de la piel premium valoran la precisión de la dosis y el control de la oxidación. La economía unitaria supera a las bombas sin aire por debajo de volúmenes de llenado de 1.5 mL [16].

Servicios de Fabricación Basados en Datos

La inspección de costuras basada en visión y la analítica de variación de peso en línea generan conjuntos de datos por lote que los encapsuladores están comenzando a vender de nuevo como paquetes de soporte de liberación, una nueva línea de ingresos genuina en lugar de un centro de costos. Los primeros adoptantes informan una reducción de desechos de 1.8–2.5 puntos porcentuales [17].

Premiumización de Aceites Marinos y de Algas

Los rellenos de origen algal permiten a las marcas comercializar suplementos de softgel de omega-3 sin preocupaciones sobre el abastecimiento de pescado, exigiendo un premium minorista del 40–60% en Europa Occidental [18].


Softgel Capsule Market Future Outlook

Manufactura Continua y Liberación en Línea

La encapsulación por lotes está dando paso a líneas semi-continuas con ensayo de infrarrojo cercano en línea e inspección automática de costuras. Los sitios que operan estas configuraciones informan un tiempo de actividad efectivo 15-20% más alto, y los reguladores han señalado comodidad con la liberación en tiempo real para rellenos bien caracterizados [17]. Se espera que una quinta parte del volumen del Mercado de Cápsulas Softgel funcione en tales líneas para 2033.

Encapsulación de Biológicos y Péptidos

La entrega oral de péptidos ha pasado de la teoría al producto aprobado. Vehículos lipídicos mejorados por permeación encapsulados en softgels entéricos están ahora en ensayos de última etapa para al menos seis candidatos a péptidos, una categoría que apenas existía en 2020 [10].

Contabilidad de Sostenibilidad

La huella de carbono de la gelatina se sitúa materialmente por encima de los polímeros vegetales en una base por kilogramo, y las obligaciones de divulgación de la Directiva de Reporte de Sostenibilidad Corporativa están incorporando esto en las tarjetas de puntuación de adquisiciones en toda Europa [8]. La selección de la cápsula se está convirtiendo en una decisión ESG, no solo en una de formulación.

Regionalización de la Cadena de Suministro

Las lecciones de abastecimiento único de la era pandémica han perdurado. La calificación de doble región se está convirtiendo en estándar para los clientes farmacéuticos del Mercado de Cápsulas Softgel, añadiendo costos de validación pero reduciendo el riesgo de cola que impulsó las escaseces de 2021 [15].


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 30.9% de participación (2025) Retrofit de cápsulas veganas, capacidad de CDMO de prescripción
Europa USD 2.60 mil millones (2025) Reformulación de etiqueta limpia, líneas entéricas
Asia-Pacífico 8.2% CAGR (2026–2035) Encapsulación en terreno virgen, acabado de exportación
América del Sur USD 0.61 mil millones (2025) Relleno y acabado local, crecimiento del comercio minorista de suplementos
Medio Oriente y África 5.5% de participación (2025) Abastecimiento certificado halal, sustitución de importaciones
Total USD 9.48 mil millones (2025)

El rendimiento regional en el mercado de cápsulas de gel blando refleja tres dinámicas distintas: premiumización en mercados maduros, localización de capacidad en Asia-Pacífico y demanda fronteriza dependiente de importaciones.


América del Norte

País Métrica Clave Motor Clave
EE. UU. 82.4% de los ingresos regionales Densidad de comercio minorista de suplementos y aplicación de cGMP
Canadá USD 0.29 mil millones (2025) Pipeline de licencias de Productos de Salud Natural
México 6.9% CAGR (2026–2035) Nearshoring de fabricación de dosis terminadas


El liderazgo de América del Norte en el mercado de cápsulas de gel blando descansa tanto en la infraestructura regulatoria como en el consumo. La Administración de Alimentos y Medicamentos emitió más de 500 cartas de advertencia sobre suplementos dietéticos entre 2022 y 2025, acelerando la migración de marcas a sitios de contrato auditados [2]. El papel de México está cambiando más rápido: las reglas de origen del T-MEC y las cadenas logísticas más cortas han atraído al menos cuatro nuevas líneas de encapsulación a Jalisco y Nuevo León desde 2023 [15].

Europa

País Métrica Clave Motor Clave
Alemania 23.1% de los ingresos regionales Concentración de CDMO farmacéuticos
Reino Unido USD 0.41 mil millones (2025) Reconstrucción del suministro doméstico post-Brexit
Francia 14.6% de los ingresos regionales Demanda de cosmecéuticos y aceites marinos
Italia USD 0.31 mil millones (2025) Base de exportación de nutracéuticos
España 6.4% CAGR (2026–2035) Fabricación de suplementos de marca privada
Países Nórdicos USD 0.19 mil millones (2025) Marcas de herencia de aceite de hígado de bacalao y algas
Rusia 4.1% de los ingresos regionales Programas de sustitución de importaciones
Resto de Europa 5.8% CAGR (2026–2035) Capacidad de contrato de Europa Central


El crecimiento de Europa es cualitativo más que volumétrico. La Regulación 2023/2854 sobre contacto y transparencia en el procesamiento de alimentos, junto con esquemas nacionales de etiquetado vegano, ha obligado a la reformulación de aproximadamente un tercio de los SKU de suplementos de la región [8]. Alemania sigue siendo el centro técnico de gravedad, albergando tres de los diez sitios de encapsulación más grandes del mundo.

Asia-Pacífico

País Métrica Clave Motor Clave
China 34.8% de los ingresos regionales Reforma del registro de alimentos saludables nacionales
India 9.1% CAGR (2026–2035) Capacidad respaldada por PLI y contratos de exportación
Japón USD 0.52 mil millones (2025) Formatos funcionales aprobados por FOSHU
Corea del Sur 11.2% de los ingresos regionales Formatos de dosis única cosmecéuticos
ASEAN USD 0.31 mil millones (2025) Ambiciones de centro regional certificado halal
Resto de Asia-Pacífico 7.4% CAGR (2026–2035) Aumento en la adopción de suplementos de la clase media


Asia-Pacífico es donde el mercado de cápsulas de gel blando agrega la mayor capacidad absoluta esta década. El sistema de presentación de alimentos saludables revisado de China acortó los plazos de aprobación para nutrientes bien caracterizados de aproximadamente 18 meses a menos de 9 meses, desbloqueando un retraso en los lanzamientos [19]. La ventaja de India es diferente: una base de suministro de gelatina profunda, costo de conversión competitivo y reconocimiento regulatorio en más de 90 destinos de exportación.

América del Sur

País Métrica Clave Motor Clave
Brasil 61.5% de los ingresos regionales Maduración del marco de suplementos de ANVISA
Argentina USD 0.09 mil millones (2025) Relleno y acabado farmacéutico nacional
Resto de América del Sur 6.7% CAGR (2026–2035) Expansión de farmacias minoristas andinas


La consolidación de Brasil en 2022 de categorías de suplementos bajo un único marco de ANVISA eliminó años de ambigüedad en la clasificación, y las registraciones han aumentado drásticamente desde entonces [20]. Los encapsuladores regionales aún importan la mayor parte de la gelatina de grado de cápsula, lo que limita el margen.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 29.4% de los ingresos regionales Objetivos de fabricación local de Visión 2030
EAU USD 0.11 mil millones (2025) Centro de reexportación y logística de zonas francas
Sudáfrica 8.3% CAGR (2026–2035) Registro de medicina complementaria de SAHPRA
Egipto 12.7% de los ingresos regionales Sustitución de importaciones impulsada por la moneda
Resto de MEA USD 0.09 mil millones (2025) Adquisición farmacéutica financiada por ayuda


Los objetivos de localización de Arabia Saudita bajo la Visión 2030 requieren una participación creciente de adquisiciones farmacéuticas de sitios nacionales, y dos instalaciones de gel blando han comenzado a construirse cerca de Riad desde 2024 [21]. La certificación halal es el boleto de entrada en toda la región, favoreciendo cadenas de suministro no animales y solo bovinas.


Mercado de Cápsulas de Gel Blando por Región, 2025-2035

Softgel Capsule Market Segmentation

La segmentación del Mercado de Cápsulas Softgel sigue la química de la cápsula y la aplicación final, las dos dimensiones que determinan tanto la configuración de la planta como el poder de fijación de precios.

Por Fuente de Cápsula

Segmento Métrica Clave Principal Motor de Demanda
Gelatina (Basada en Animales) 76.0% de participación (2025) Costo, fiabilidad de la costura, validación establecida
No Basada en Animales 7.4% CAGR (2026–2035) Demanda de certificación vegana, halal y kosher


La gelatina mantiene su dominio en el Mercado de Cápsulas Softgel por razones de ingeniería sólidas: fuerza de gel predecible, rápido establecimiento y décadas de datos de estabilidad. Las cápsulas no animales ganan en acceso, no en rendimiento; desbloquean listados minoristas y mercados de exportación que cada vez más filtran insumos de origen animal. El punto de cruce para nuevos lanzamientos de productos probablemente esté alrededor de 2031.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Farmacéuticos 55.8% de participación (2025) Entrega basada en lípidos para APIs insolubles
Nutracéuticos y Suplementos Dietéticos 8.1% CAGR (2026–2035) Salud preventiva y venta directa al consumidor
Cosméticos y Cuidado Personal USD 0.87 Mil millones (2025) Formatos de suero y aceite de dosis única
Otras Aplicaciones 4.6% de participación (2025) Rellenos veterinarios e industriales especializados


La demanda farmacéutica dentro del Mercado de Cápsulas Softgel está anclada por analgésicos, terapias hormonales y análogos de vitamina D, donde las cápsulas blandas llenas de líquido ofrecen uniformidad de dosis que las mezclas secas luchan por igualar. Los nutracéuticos crecen más rápido pero a un valor unitario más bajo; la historia de márgenes interesante se encuentra en la intersección, en productos de omega-3 de grado de prescripción y alimentos médicos que toman prestados sistemas de calidad farmacéutica y la economía del canal de suplementos.


Comparación Competitiva

La concentración en el mercado de cápsulas de gel blando es moderada. Las estimaciones de los analistas sitúan el Índice de Herfindahl-Hirschman entre 620 y 780, con los cinco principales actores controlando aproximadamente el 33–38% de los ingresos globales. La larga cola es sustancial: varios cientos de encapsuladores regionales sirven a marcas locales de suplementos, pero la capacidad en cápsulas entéricas, de alta potencia y de origen no animal se concentra rápidamente entre los principales actores.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Cápsulas de Gel Blando Posicionamiento Estratégico
Catalent, Inc. ~10–13% OptiShell, OptiGel, cápsulas entéricas y vegetarianas Líder en tecnología; la base de validación farmacéutica más amplia
Aenova Group ~6–9% Plataforma de gel blando SwissCaps, rellenos de alta potencia Escala de CDMO farmacéutico europeo
Procaps Group ~5–7% Encapsulación por contrato Softigel, Unigel Líder en América Latina con alcance de exportación a EE. UU.
Sirio Pharma ~4–6% Cápsulas de gel nutracéuticas, cápsulas de origen vegetal CDMO de suplementos de Asia-Pacífico de más rápido crecimiento
Captek Softgel International ~3–5% Cápsulas de gel blando de suplementos premium, rellenos personalizados Especialista en marcas privadas de EE. UU.
ACG Group ~3–4% Equipos de encapsulación, polímeros de cápsulas Proveedor integrado verticalmente de equipos a cápsulas
EuroCaps Ltd. ~2–4% Cápsulas de gel blando de suplementos de alto volumen Fabricante de volumen en el Reino Unido y la UE
Fuji Capsule Co., Ltd. ~2–3% Cápsulas de gel blando especializadas y cosméticas Precisión japonesa y nicho de lotes pequeños
Strides Pharma Science ~2–3% Cápsulas de gel blando farmacéuticas de mercado regulado Con sede en India, presentaciones en múltiples mercados
Thermo Fisher Scientific (Patheon) ~2–3% Desarrollo integrado de gel blando y suministro comercial CDMO farmacéutico de servicio completo
Baotai Pharmaceutical ~1–3% Fabricación de cápsulas de gelatina y de origen vegetal Escala de suministro nacional en China


Noticias Recientes y Desarrollos


  • Catalent (julio de 2024): Completó una expansión de capacidad para la fabricación de gelatinas blandas vegetarianas en su red europea, dirigido a clientes de suplementos de etiqueta limpia [5]
  • Sirio Pharma (enero de 2025): Inauguró una nueva instalación de encapsulación a base de plantas en Guangdong, añadiendo aproximadamente 3 mil millones de unidades de capacidad nominal anual [15]


  • Procaps Group (noviembre de 2023): Anunció un acuerdo de suministro a varios años con una marca de suplementos de América del Norte que cubre rellenos de aceite marino de alta dosis [16]
  • ANVISA (abril de 2024): Simplificó las vías de registro para formas de dosificación de suplementos importados, acortando los plazos de entrada al mercado brasileño [20]


Softgel Capsule Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Cápsulas Softgel por fuente de cápsula, aplicación y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 6.3% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 9.48 Mil millones (2025); USD 10.04 Mil millones (2026); USD 17.39 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Cápsulas de origen no animal (7.4% CAGR); Nutracéuticos y suplementos dietéticos (8.1% CAGR); Asia-Pacífico (8.2% CAGR)
Empresas Perfiladas 11 encapsuladores principales y proveedores integrados
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué diligencia debida debe completar un comprador antes de firmar un contrato de fabricación de cápsulas blandas?
Auditar la documentación de trazabilidad a nivel de línea para insumos de origen animal, confirmar la capacidad de envasado con nitrógeno y solicitar tres años de datos de rechazo de lotes. Los contratos que carecen de una cláusula de salida de transferencia de tecnología definida suelen añadir seis meses a cualquier cambio futuro de proveedor. [14]
¿Cómo maneja el mercado de cápsulas blandas el riesgo de entrelazado en las pruebas de disolución?
El entrelazado impulsado por aldehídos puede fallar en la disolución sin afectar la biodisponibilidad real. Los reguladores aceptan pruebas enzimáticas de dos niveles cuando están debidamente justificadas, y los formuladores especifican cada vez más grados de polietileno glicol de bajo aldehído en la etapa de materia prima. [2]
¿Qué líneas de costo se mueven más al cambiar las cápsulas en el mercado de cápsulas blandas?
El costo del material de la cápsula aumenta aproximadamente un 25-40% al pasar de gelatina a polímeros vegetales, aunque la residencia más corta en el túnel de secado compensa parcialmente la pérdida de rendimiento. La validación y la re-prueba de estabilidad dominan el presupuesto del primer año. [3]
¿Está actualmente ajustada la capacidad de contrato en el mercado de cápsulas blandas?
Las líneas de alta potencia y vegetarianas están reservadas con mucha anticipación, mientras que la capacidad de gelatina de mercancía sigue siendo comparativamente disponible. Los compradores que especifiquen cápsulas no animales deben planificar tiempos de calificación de nueve a doce meses. [15]
¿Qué opciones de envasado son más importantes para los rellenos sensibles a la oxidación?
Los blísteres de aluminio-aluminio superan a las botellas de HDPE en el control de peróxido. El enjuague de espacio de cabeza con nitrógeno al llenar, combinado con insertos deshidratantes, extiende la vida útil utilizable en aproximadamente un tercio en estudios de estabilidad acelerada. [18]
¿Cómo deberían pensar los inversores sobre los múltiplos de valoración para encapsuladores?
Los encapsuladores de pura actividad generalmente se negocian por debajo de las organizaciones de desarrollo de contratos diversificados porque la complejidad del relleno es más replicable. Se aplican primas a los sitios que tienen aprobaciones tanto de medicamentos regulados como de suplementos bajo un mismo sistema de calidad. [16]
¿Qué desafíos de integración siguen a la adquisición de una planta de cápsulas blandas?
Las recetas de fusión y los ajustes de extensión de cinta rara vez se transfieren de manera limpia entre sitios, incluso con equipos idénticos. Espere de seis a nueve meses de trabajo de comparabilidad antes de que un producto pueda ser confiablemente de doble fuente. [22]
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Softgel Capsule Market

Research objective

This research effort is focused on identifying and analyzing the various attributes of the soft gel capsule market, further analyzing its present performance, and estimating its future prospects.

Data Collection

The desired data is collected through primary and secondary sources. The primary sources of data collection include interviews with industry experts and stakeholders from the market, while the secondary sources of data collection include annual reports, industry journals, and press releases. The values of the market are estimated based on segmental analysis. The data is assessed and validated through expert opinions across multiple industry domains.

Data Analysis Method

Once the data is collected, it is analyzed quantitatively and qualitatively. The analysis is done by using techniques such as Porter’s five forces model, SWOT analysis, competitive landscape, and other methods. The analysis further focuses on the competitive landscape, opportunities, and drivers that could influence the market’s growth. The segmental analysis is conducted to provide a detailed outlook of the market, in terms of revenue, regions, and types.

Research Steps Involved

The following steps were adopted for carrying out this research

Step 1: Collection of industry-related information

A detailed analysis of the market is conducted with the help of various industry magazines, newspapers, articles, industry-specific journals, and other sources of information. The information is then categorized and analyzed.

Step 2: Market segmentation

The market is segmented based on product, application, end user, region, and size. The data is analyzed to determine the current and future trends in each of the aforementioned segments.

Step 3: Estimation of market size

The market size is estimated based on the top-down approach and bottom-up approach. The top-down approach includes analyzing the global structure of the soft gel capsule market, while the bottom-up approach included analyzing the segmental performance of the market. The estimated market size is validated through primary and secondary sources.

Step 4: Data validation and model building

The data is validated and analyzed through the projection of trends, industry players, and the competitive environment in the market. The competitive landscape is then created based on the analysis of the industry players, their products, and their services.

Step 5: Reporting and estimation of market size

The estimations of the market size are conducted by analyzing the historical data, current market trends, and estimates of the leading industry players. The estimated market size is then reported to provide a better understanding of the present as well as the future scenario of the market.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















