Sepsis Diagnostics Market (2026 - 2035)

Informe de investigación de mercado sobre diagnóstico de sepsis: pronóstico hasta 2035
ID: MRFR/MED/1574-HCR 85 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 10, 2026
Sepsis Diagnostics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.1%
2025 Market SizeUSD 0.85 Billion
2035 Market SizeUSD 1.69 Billion
Key Players
bioMérieux
Becton Dickinson
Roche Diagnostics
Danaher
Thermo Fisher Scientific
Abbott Laboratories
Opportunities
  • Point-of-Care Sepsis Testing in Emergency Departments
  • AI-Enabled Clinical Decision Support Integration
  • Emerging Market Hospital Modernization

Sepsis Diagnostics Market Summary

El tamaño del Mercado Global de Diagnósticos de Sepsis fue valorado en USD 0.85 mil millones en 2025, y se proyecta que el mercado crecerá de USD 0.91 mil millones en 2026 a USD 1.69 mil millones para 2035, registrando un CAGR del 7.1% durante el período de pronóstico 2026–2035. Dos catalizadores están acelerando la inversión en este espacio: la resolución de la Organización Mundial de la Salud de 2017 que declara la sepsis como una prioridad de salud global — que impulsó mandatos de vigilancia nacional en más de 40 países — y el impulso sostenido de los Centros de Servicios de Medicare y Medicaid de EE. UU. (CMS) para vincular el reembolso hospitalario a la conformidad con los protocolos de sepsis temprana, un cambio de política que ha canalizado un estimado de USD 1.8 mil millones en mejoras de laboratorios hospitalarios desde 2019 [1][2].

Un cambio tecnológico decisivo está en marcha en el Mercado de Diagnósticos de Sepsis. Los sistemas de cultivo de sangre heredados que requieren de 24 a 72 horas para la identificación de patógenos están siendo desplazados por plataformas moleculares y basadas en biomarcadores capaces de devolver resultados procesables en menos de tres horas. El programa Horizonte Europa de la Comisión Europea comprometió EUR 240 millones entre 2021 y 2027 para diagnósticos de resistencia antimicrobiana, una parte significativa de los cuales se dirige a paneles de sepsis de próxima generación [3]. Los organismos reguladores, incluida la FDA de EE. UU., han acelerado las aprobaciones para paneles de sepsis basados en PCR multiplexados, comprimiendo los plazos de aprobación de 18 meses a tan solo 8 meses bajo la vía de Designación de Dispositivo Innovador [4].

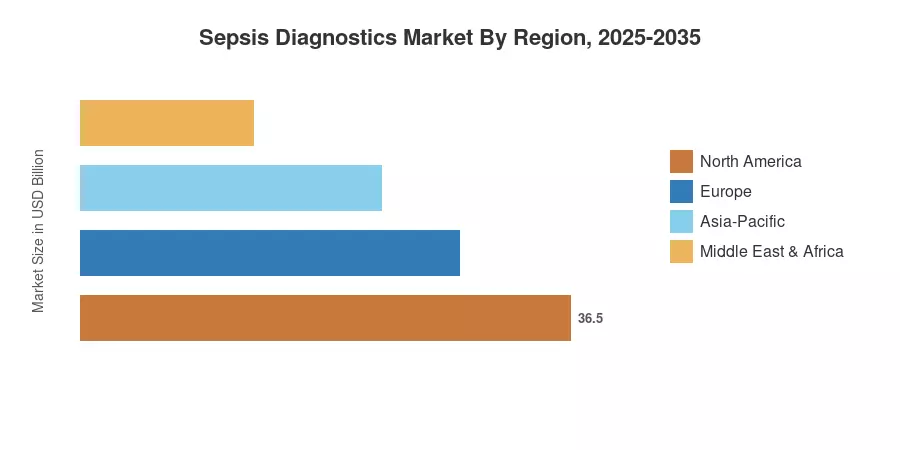
América del Norte controla aproximadamente el 38% del Mercado de Diagnósticos de Sepsis, anclado por los paquetes de sepsis obligatorios del CMS (SEP-1) y una densa infraestructura de laboratorios hospitalarios. Asia-Pacífico representa la región de más rápido crecimiento con un CAGR proyectado del 8.9%, impulsado por la iniciativa de modernización hospitalaria Ayushman Bharat de India y las inversiones del 14º Plan Quinquenal de China en la capacidad de UCI a nivel de condado. Europa tiene la segunda mayor participación con aproximadamente el 29%, impulsada por los mandatos de gestión antimicrobiana a nivel de la UE. A medida que la resistencia antimicrobiana se intensifica y los volúmenes de admisión a UCI aumentan a nivel mundial, el Mercado de Diagnósticos de Sepsis está posicionado para una expansión duradera hasta 2035 [5][6].


Conclusiones Clave del Informe

• Por Tecnología

  • Los Diagnósticos Moleculares representaron aproximadamente el 36% del Mercado de Diagnósticos de Sepsis en 2025, reflejando la demanda hospitalaria de paneles de patógenos multiplex rápidos que reducen el tiempo hasta el tratamiento
  • Las plataformas de Inmunoensayo se proyecta que crecerán a un CAGR del 7.8% hasta 2035, impulsadas por la adopción de pruebas de procalcitonina y presepsina en el punto de atención en los departamentos de emergencia
  • La Microbiología sigue siendo la columna vertebral de las pruebas confirmatorias, con un estimado de USD 0.22 mil millones en ingresos en 2025

• Por Producto

  • Los Ensayos y Reactivos dominan el Mercado de Diagnósticos de Sepsis con aproximadamente un 52% de participación, impulsados por ciclos de adquisición de consumibles recurrentes en laboratorios de alto rendimiento
  • Los Instrumentos están en expansión a medida que los hospitales invierten en plataformas automatizadas que integran flujos de trabajo de muestra a respuesta

• Por Región

  • América del Norte lidera el Mercado de Diagnósticos de Sepsis con aproximadamente un 38% de participación, con los requisitos de cumplimiento del CMS SEP-1 sosteniendo la inversión de capital
  • Asia-Pacífico tiene el CAGR más rápido con un 8.9%, ya que los programas de expansión hospitalaria financiados por el gobierno en India y China aumentan la capacidad de diagnóstico de UCI
  • Europa captura alrededor del 29% del Mercado de Diagnósticos de Sepsis, impulsada por las directivas de gestión antimicrobiana de la UE


Tamaño y Pronóstico del Mercado de Diagnósticos de Sepsis (2021–2035)

Las cifras a continuación integran entrevistas primarias con directores de laboratorio y ejecutivos de adquisiciones, trianguladas contra bases de datos de altas hospitalarias, datos de envíos comerciales de IVD y registros epidemiológicos publicados. Los valores históricos (2021–2024) reflejan la actividad de mercado realizada; 2025 es el año base estimado; y el horizonte de pronóstico (2026–2035) aplica un CAGR calibrado del 7.1% informado por el análisis de la cartera regulatoria y las proyecciones de gasto de capital hospitalario.
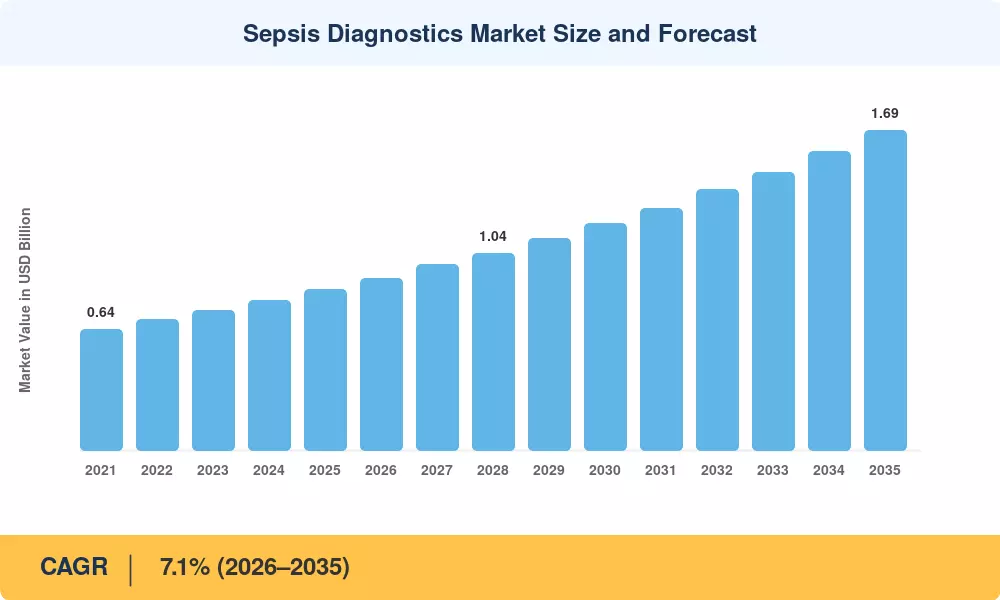
Tamaño y Pronóstico del Mercado de Diagnósticos de Sepsis
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Aumento de la incidencia global de sepsis 22–25% Global Largo plazo (≥4 años)
Carga de infecciones adquiridas en hospitales 18–20% América del Norte, Europa Mediano plazo (2–4 años)
Mandatos de CMS SEP-1 y pagadores 14–16% América del Norte Corto plazo (≤2 años)
Políticas de gestión de IVDR de la UE y AMR 12–14% Europa Mediano plazo (2–4 años)
Cambio en la tecnología de diagnósticos moleculares 10–12% Global Largo plazo (≥4 años)
Expansión de UCI por parte del gobierno en Asia-Pacífico 8–10% Asia-Pacífico Mediano plazo (2–4 años)
Aumento de financiamiento en I+D y capital de riesgo 6–8% América del Norte, Europa Largo plazo (≥4 años)


Aumento de la Incidencia Global de Sepsis

El Estudio de Carga Global de Enfermedades estimó 48.9 millones de casos de sepsis y 11 millones de muertes relacionadas con la sepsis en 2017, haciendo que la sepsis sea responsable de casi el 20% de todas las muertes globales [1]. Los datos de vigilancia de la OMS actualizados hasta 2023 indican que la incidencia de sepsis en países de ingresos bajos y medios ha aumentado en un 12% desde 2017, impulsada por el acceso hospitalario en expansión que paradójicamente aumenta la exposición a patógenos nosocomiales. Esta trayectoria epidemiológica crea un piso de volumen sostenido para el Mercado de Diagnósticos de Sepsis, asegurando que la demanda de pruebas crezca en paralelo con la penetración del sistema de salud, independientemente de los ciclos tecnológicos.

Carga de Infecciones Adquiridas en Hospitales

El Informe de Progreso sobre Infecciones Asociadas a la Atención de Salud Nacional y Estatal de los CDC de 2020 documentó un aumento del 24% en las infecciones del torrente sanguíneo asociadas a líneas centrales, un aumento del 35% en eventos asociados a ventiladores y un aumento del 15% en bacteriemia por MRSA en comparación con los niveles de 2019 en hospitales de cuidados agudos de EE. UU. [2]. Estos aumentos en las infecciones han hecho que la identificación rápida de patógenos sea una prioridad innegociable para los comités de prevención de infecciones. Los sistemas hospitalarios que integraron flujos de trabajo de diagnóstico automatizados después de 2020 informaron reducciones del 18% en el tiempo hasta la terapia adecuada, reforzando las justificaciones presupuestarias para el Mercado de Diagnósticos de Sepsis a nivel de C-suite [14].

Mandatos Regulatorios de Reembolso

Con el fin de estandarizar la terapia temprana de sepsis, incluyendo la monitorización de lecturas rápidas de lactato y la recolección de cultivos de sangre, CMS implementó la medida central SEP-1 en 2015. CMS incorporó formalmente SEP-1 en el Programa de Compras Basadas en el Valor de Hospitales (VBP) después de que se hubiera utilizado previamente como un indicador de calidad solo de reporte. Este cambio tiene un impacto en la capacidad de un hospital para recuperar completamente el primer 2% de la retención de pago de Medicare para pacientes hospitalizados, ya que vincula directamente el cumplimiento del paquete todo o nada del hospital a su puntuación de rendimiento total compuesta (TPS). Nuevos marcos como los Estándares Nacionales de Seguridad y Calidad de Servicios de Salud de Australia y el sistema G-DRG de Alemania están ampliando la base de demanda regulatoria para el mercado de diagnósticos de sepsis, reflejando este movimiento hacia sanciones basadas en el valor.


IVDR de la UE y Gestión Antimicrobiana

El Reglamento de Diagnósticos In Vitro de la UE (IVDR), que entró en plena aplicación en mayo de 2022, reclasificó muchos productos de IVD relacionados con la sepsis en categorías de mayor riesgo que requieren certificación de un organismo notificado. Si bien esto crea costos de cumplimiento a corto plazo, también eleva las barreras de calidad para la entrada y recompensa a los actores establecidos con plataformas validadas. El programa Horizonte Europa de la Comisión Europea ha comprometido 240 millones de euros para la investigación de diagnósticos relacionados con AMR hasta 2027, financiando directamente estudios de validación clínica para paneles de sepsis de próxima generación en todo el Mercado de Diagnósticos de Sepsis [3][16].


Análisis del Impacto de las Restricciones

Las estimaciones de restricción a continuación indican la resistencia aproximada que cada factor ejerce sobre la trayectoria de crecimiento del mercado de Diagnósticos de Sepsis. Estos valores reflejan una evaluación cualitativa informada por entrevistas con partes interesadas y no son sustraídos algebraicamente del CAGR.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Altos costos de capital de instrumentos –8 a –10% Global Corto plazo (2–4 años)
Incertidumbre en el reembolso para ensayos novedosos –6 a –8% América del Norte, Europa Corto plazo (≤2 años)
Escasez de mano de obra calificada en laboratorios –5 a –7% Global Largo plazo (≥4 años)
Complejidad regulatoria (transición de la IVDR de la UE) –4 a –6% Europa Corto plazo (2–4 años)
Infraestructura limitada en entornos de bajos ingresos –3 a –5% África, Asia del Sur Largo plazo (≥4 años)


Altos Costos de Capital y Restricciones Presupuestarias

Las plataformas moleculares automatizadas para sepsis tienen costos de adquisición que oscilan entre USD 150,000 y USD 500,000 por instrumento, con contratos anuales de reactivos que añaden USD 50,000–120,000 dependiendo del volumen de pruebas. Para hospitales comunitarios de tamaño mediano que operan con márgenes reducidos, estas cifras a menudo superan los presupuestos de capital disponibles, creando una brecha en el ciclo de reemplazo que ralentiza la adopción en el mercado de Diagnósticos de Sepsis. Están surgiendo modelos de arrendamiento y alquiler de reactivos para abordar esta barrera, pero la penetración sigue siendo desigual fuera de los grandes centros médicos académicos.

Brechas de Reembolso para Paneles de Nueva Generación

Muchos paneles avanzados de sepsis multiplex carecen de códigos CPT dedicados, obligando a los laboratorios a facturar bajo códigos misceláneos que reembolsan al 60–70% del precio de lista del fabricante. La reforma de reembolso PAMA en EE. UU. comprimió aún más las tarifas de laboratorio clínico en un 10% estimado entre 2018 y 2024, presionando los márgenes en ensayos novedosos [15]. Hasta que CMS y los pagadores privados establezcan caminos de codificación claros para paneles de respuesta del huésped y metagenómicos, la incertidumbre en el reembolso moderará la velocidad de adopción dentro del mercado de Diagnósticos de Sepsis.

Escasez de Mano de Obra en Laboratorios

La Sociedad Americana de Patología Clínica reportó una tasa de vacantes del 23% para posiciones de científicos de laboratorio médico en hospitales de EE. UU. a partir de 2023 [17]. La falta crónica de personal limita la capacidad operativa para realizar ensayos moleculares complejos que requieren capacitación especializada. En regiones donde el mercado de Diagnósticos de Sepsis depende de pruebas de alta complejidad, las limitaciones de la fuerza laboral actúan como un cuello de botella estructural, empujando la demanda hacia formatos de inmunoensayo más simples y de menor rendimiento.


Sepsis Diagnostics Market Opportunities

Pruebas de Sepsis en el Punto de Atención en Departamentos de Emergencia

Los departamentos de emergencia procesan más de 130 millones de visitas anuales solo en los Estados Unidos, y la sepsis representa aproximadamente el 6% de todas las admisiones en ED [1]. Las plataformas de punto de atención que entregan resultados de biomarcadores — como la procalcitonina y el lactato — en 15 minutos en el lugar del paciente representan una oportunidad transformadora para el Mercado de Diagnósticos de Sepsis. Los fabricantes de dispositivos que combinan analizadores compactos con cartuchos desechables pueden capturar ingresos recurrentes mientras reducen los tiempos de respuesta en ED de horas a minutos.

Integración de Soporte de Decisión Clínica Habilitada por IA

El objetivo de los algoritmos de aprendizaje automático entrenados con datos de registros de salud electrónicos es prever el inicio de la sepsis muchas horas antes de la manifestación de un evidente deterioro clínico. Los modelos de próxima generación tienen ventanas de censura de datos rigurosas y ajustes específicos del sitio localizados para prevenir falsas alarmas, mientras que los primeros algoritmos propietarios fueron ampliamente criticados por académicos por tener bajos valores predictivos positivos y una gran carga de alertas. Al combinar estas puntuaciones de riesgo de IA mejoradas con hardware de pruebas en el punto de atención, las empresas de diagnóstico pueden proporcionar un flujo de trabajo altamente integrado de predictivo más confirmatorio, creando flujos de ingresos recurrentes de software como servicio (SaaS) y estableciendo un nivel de posicionamiento premium dentro del mercado de diagnósticos de sepsis.


Modernización Hospitalaria en Mercados Emergentes

El programa Ayushman Bharat de India tiene como objetivo actualizar 150,000 centros de salud y bienestar, mientras que el 14º Plan Quinquenal de China asignó 130 mil millones de CNY a la infraestructura hospitalaria a nivel de condado hasta 2025 [5][6]. Estos programas están creando oportunidades de adquisición en terrenos vírgenes para el Mercado de Diagnósticos de Sepsis en regiones donde las tasas de mortalidad por sepsis siguen siendo de dos a tres veces más altas que en los países de altos ingresos.

Sinergias en Programas de Administración de Antimicrobianos

Los programas de administración de antibióticos requieren cada vez más confirmación diagnóstica antes de la escalada de la terapia empírica. La Iniciativa de Soluciones de Resistencia a los Antibióticos de los CDC asignó 150 millones de USD anuales para apoyar la infraestructura de administración hospitalaria, creando caminos presupuestarios directos para plataformas de identificación rápida de patógenos de sepsis [2]. Esta alineación regulatoria-económica abre canales de adquisición sostenidos en todo el Mercado de Diagnósticos de Sepsis.

Comercialización de Ensayos de Metagenómica y Respuesta del Huésped

Los paneles de metagenómica y expresión génica de respuesta del huésped basados en secuenciación de próxima generación — como la prueba de ADN libre de células Karius y el ensayo SeptiCyte RAPID — representan categorías diagnósticas completamente nuevas con potencial de precios premium. Los primeros adoptantes en centros médicos académicos están reportando mejoras del 30% en el rendimiento de detección de patógenos en comparación con cultivos convencionales, posicionando estas plataformas como vectores de crecimiento de alto margen para el Mercado de Diagnósticos de Sepsis hasta 2035 [11][18].


Sepsis Diagnostics Market Future Outlook

Integración de IA y Aprendizaje Automático en la Detección de Sepsis

La inteligencia artificial transformará el Mercado de Diagnósticos de Sepsis en la próxima década al superponer análisis predictivos sobre los flujos de trabajo de laboratorio. Los algoritmos capaces de integrar signos vitales, valores de laboratorio y datos de registros de salud electrónicos en tiempo real ya han demostrado la capacidad de identificar el inicio de la sepsis 4–6 horas antes del reconocimiento clínico en ensayos multicéntricos [9]. Para 2030, se proyecta que los módulos de interpretación aumentados por IA se conviertan en características estándar en plataformas de diagnóstico de alto rendimiento, creando una capa de ingresos impulsada por software que complementa las ventas tradicionales de instrumentos y reactivos.

Consolidación de Plataformas y Diagnósticos Integrados

El Mercado de Diagnósticos de Sepsis se está moviendo hacia la consolidación de plataformas, donde un único sistema automatizado maneja la preparación de muestras, identificación de patógenos, pruebas de susceptibilidad antimicrobiana y cuantificación de biomarcadores en un flujo de trabajo cerrado. Empresas como bioMérieux (BIOFIRE) y Becton Dickinson (BD MAX) ya están persiguiendo esta arquitectura. Para 2032, se espera que las plataformas integradas reduzcan los puntos de contacto manual en un 60%, abordando directamente la escasez de mano de obra en laboratorios documentada en América del Norte y Europa [17][23].

Expansión de Pruebas Descentralizadas y en el Punto de Atención

La descentralización, que traslada las pruebas de laboratorios centralizados al lado de la cama en salas de emergencia, ambulancias e incluso clínicas de atención primaria, es un cambio estructural para el mercado de diagnósticos de sepsis. Las pruebas de biomarcadores de sepsis fueron incluidas por primera vez en la Lista de Diagnósticos Esenciales de la OMS 2023, indicando un amplio apoyo para las pruebas cerca del paciente en situaciones con recursos limitados [10]. Los reactivos estables en estante y los sistemas basados en cartuchos serán facilitadores esenciales, especialmente en áreas tropicales donde la logística de la cadena de frío sigue siendo inestable.


Vigilancia de la Resistencia Antimicrobiana como Acelerador del Mercado

La crisis global de resistencia antimicrobiana — proyectada por el Banco Mundial para costar a la economía global USD 1 billón anualmente para 2050 solo en gastos de atención médica — sostendrá la demanda a largo plazo del Mercado de Diagnósticos de Sepsis [24]. Los gobiernos están exigiendo cada vez más que los hospitales informen datos de susceptibilidad a patógenos a redes de vigilancia nacionales, creando un impulso regulatorio para diagnósticos moleculares y genómicos que capturan perfiles de genes de resistencia junto con la identificación de patógenos. Este mandato de vigilancia transforma los diagnósticos de sepsis de una herramienta clínica en un requisito de infraestructura de salud pública.


Análisis de Participación de Mercado Regional

Región Participación / CAGR Temas de Inversión Primarios
América del Norte ~38% de participación Mandatos de sepsis de CMS, automatización de laboratorios y centros de investigación académica
Europa ~29% de participación Cumplimiento de la IVDR de la UE; gestión de AMR; redes de laboratorios transfronterizos
Asia-Pacífico 8.9% CAGR Expansión de hospitales gubernamentales; aumento de la capacidad de UCI; carga de enfermedades infecciosas
América del Sur ~5% de participación Adquisición de hospitales públicos; prevalencia de enfermedades infecciosas
Medio Oriente y África ~6% de participación Inversión en salud de los estados del Golfo; epidemiología de enfermedades infecciosas
Total 100%  

El Mercado de Diagnósticos de Sepsis exhibe una clara estratificación regional, con América del Norte y Europa representando colectivamente aproximadamente el 67% de los ingresos globales, mientras que Asia-Pacífico emerge como el principal motor de crecimiento.


América del Norte

País Métrica Motor Clave
Estados Unidos ~82% de la participación regional Mandato SEP-1 de CMS y penalizaciones por cumplimiento de pagadores
Canadá CAGR 6.5% Consolidación de laboratorios de la autoridad de salud provincial
México USD 0.02 mil millones (2025) Modernización de hospitales IMSS y carga de enfermedades infecciosas


Estados Unidos ancla el Mercado de Diagnósticos de Sepsis de América del Norte a través de una combinación de mandatos regulatorios, alta densidad de UCI y una profunda actividad de capital de riesgo en startups de diagnóstico. Las penalizaciones de CMS SEP-1 han convertido la prueba rápida de sepsis en un imperativo operativo en más de 6,100 hospitales de atención aguda del país, mientras que el programa BARDA DRIVe ha financiado múltiples programas de desarrollo de diagnósticos de sepsis de próxima generación desde 2018 [2][19].

Europa

País Métrica Motor Clave
Alemania ~24% de la participación regional Incentivos G-DRG y una sólida base de fabricación de IVD
Reino Unido CAGR 7.3% Objetivos CQUIN de sepsis del NHS y la guía NICE NG51
Francia ~16% de la participación regional Campañas nacionales de concienciación sobre sepsis y política de AMR
Italia USD 0.03 mil millones (2025) Actualizaciones de la red de hospitales regionales
España CAGR 6.8% Expansión de adquisiciones diagnósticas en hospitales públicos
Países Nórdicos ~8% de la participación regional Adopción avanzada de automatización de laboratorios
Rusia CAGR 5.4% Programas de modernización de salud federal
Resto de Europa ~12% de la participación regional Armonización diagnóstica transfronteriza de la UE


La expansión europea en el Mercado de Diagnósticos de Sepsis está moldeada por la transición de la IVDR de la UE y los mandatos de gestión de antimicrobianos a nivel nacional. El NHS del Reino Unido introdujo objetivos específicos de sepsis de Comisionamiento para Calidad e Innovación (CQUIN) que vinculan los pagos hospitalarios con el uso documentado de pruebas diagnósticas rápidas dentro de la primera hora de sospecha de sepsis, un modelo que ahora se está estudiando para su replicación en Francia y los Países Bajos [3][16].

Asia-Pacífico

País Métrica Motor Clave
China ~34% de la participación regional Inversión en hospitales de nivel condal del 14º Plan Quinquenal
India CAGR 9.6% Ayushman Bharat y la alta carga de mortalidad por sepsis
Japón ~22% de la participación regional Población envejecida e infraestructura de laboratorio avanzada
Corea del Sur CAGR 8.1% Expansión del Seguro de Salud Nacional para IVD
ASEAN USD 0.01 mil millones (2025) Construcción de capacidad hospitalaria en economías emergentes
Resto de Asia-Pacífico CAGR 7.4% Programas regionales de vigilancia de enfermedades infecciosas


Asia-Pacífico representa el corredor de crecimiento más dinámico para el Mercado de Diagnósticos de Sepsis. India sola reporta un estimado de 5.3 millones de casos de sepsis anualmente — entre los más altos a nivel global — sin embargo, la penetración diagnóstica se mantiene por debajo del 30% fuera de las instalaciones de atención terciaria. El gobierno central de China invirtió 130 mil millones de CNY en actualizaciones de hospitales a nivel condal hasta 2025, con equipos de laboratorio de UCI que comprenden una categoría de adquisición obligatoria [5][6][10].

América del Sur

País Métrica Motor Clave
Brasil ~58% de la participación regional Ciclos de adquisición del sistema de salud pública SUS
Argentina CAGR 6.2% Expansión de laboratorios en hospitales privados
Resto de América del Sur USD 0.008 mil millones (2025) Demanda impulsada por la epidemiología de enfermedades infecciosas


El Sistema Único de Salud (SUS) de Brasil impulsa la mayoría del Mercado de Diagnósticos de Sepsis en América del Sur, con licitaciones de adquisición centralizadas para sistemas de cultivo de sangre y ensayos de biomarcadores emitidas a través de secretarías de salud a nivel estatal. La iniciativa de vigilancia de AMR de la Organización Panamericana de la Salud ha catalizado inversiones en capacidad de laboratorio en toda la región desde 2021 [20].

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita ~28% de la participación regional Inversión en infraestructura de salud de la Visión 2030
EAU CAGR 7.6% Construcción de laboratorios en hospitales premium
Sudáfrica ~18% de la participación regional Capacidad del Servicio Nacional de Laboratorios de Salud
Egipto CAGR 6.1% Implementación de seguro de salud universal
Resto de MEA USD 0.012 mil millones (2025) Carga de enfermedades infecciosas y programas financiados por ONG


El segmento de Medio Oriente y África del Mercado de Diagnósticos de Sepsis refleja una dinámica de dos velocidades: los estados del Consejo de Cooperación del Golfo están invirtiendo fuertemente en infraestructura hospitalaria de clase mundial — con la Visión 2030 de Arabia Saudita asignando más de 65 mil millones de USD a la salud — mientras que África subsahariana depende de programas financiados por donantes y asociaciones con la OMS para construir capacidad diagnóstica básica [21][22].


Mercado de Diagnósticos de Sepsis por Región, 2025-2035

Sepsis Diagnostics Market Segmentation

Por Tecnología

Segmento Métrica Principal Motor de Demanda
Diagnósticos Moleculares ~36% de participación Paneles de PCR multiplex para identificación rápida de patógenos
Microbiología USD 0.22 Mil millones (2025) Estándar de oro en cultivos de sangre confirmatorios
Inmunoensayo CAGR 7.8% Pruebas de procalcitonina y presepsina en POC
Otras Tecnologías ~8% de participación Aplicaciones de citometría de flujo y espectrometría de masas


Los Diagnósticos Moleculares lideran el Mercado de Diagnósticos de Sepsis por tecnología, con paneles de PCR multiplex como el Panel de Identificación de Cultivos de Sangre BIOFIRE FILMARRAY, que permite la identificación de más de 40 patógenos y marcadores de resistencia directamente de cultivos de sangre positivos en aproximadamente una hora. Esta categoría ha crecido más rápido que la microbiología tradicional desde 2019, ya que los hospitales priorizan las métricas de tiempo hasta el resultado bajo los paquetes regulatorios de sepsis [4][8]. Las plataformas de inmunoensayo representan el segmento de tecnología de más rápido crecimiento, impulsadas por la adopción en departamentos de emergencia de pruebas rápidas de procalcitonina que ayudan a los clínicos a diferenciar la sepsis bacteriana de las infecciones virales y guiar las decisiones de desescalación de antibióticos.

Por Producto

Segmento Métrica Principal Motor de Demanda
Ensayos y Reactivos ~52% de participación Ciclos de adquisición de consumibles recurrentes
Instrumentos CAGR 6.4% Ciclos de renovación de equipos de capital hospitalario
Otros Productos USD 0.04 Mil millones (2025) Software, accesorios y controles de calidad


Los Ensayos y Reactivos dominan la mezcla de productos del Mercado de Diagnósticos de Sepsis, reflejando el modelo de negocio centrado en consumibles que sustenta los diagnósticos in vitro. Los hospitales típicamente se comprometen a acuerdos de suministro de reactivos a varios años vinculados a contratos de colocación de instrumentos, generando ingresos recurrentes predecibles para los fabricantes. El segmento de Instrumentos está creciendo a medida que los hospitales actualizan sistemas heredados a plataformas automatizadas capaces de manejar volúmenes de pruebas aumentados sin incrementos proporcionales en el personal.

Por Método Diagnóstico

Segmento Métrica Principal Motor de Demanda
Diagnósticos Automatizados ~57% de participación Eficiencia del flujo de trabajo y restricciones de personal
Diagnósticos Convencionales CAGR 5.2% Accesibilidad de costos en entornos con recursos limitados


Los Diagnósticos Automatizados capturan la mayor parte del Mercado de Diagnósticos de Sepsis, impulsados por la necesidad de automatización de laboratorios en países de altos ingresos que enfrentan escasez crónica de tecnólogos médicos. Los métodos manuales convencionales —incluyendo la inoculación de cultivos de sangre tradicional y la tinción de Gram— mantienen su relevancia en entornos de ingresos bajos y medios donde los costos de capital de los instrumentos siguen siendo prohibitivos.

Por Patógeno

Segmento Métrica Principal Motor de Demanda
Sepsis Bacteriana ~68% de participación Etiología de sepsis predominante a nivel mundial
Sepsis Fúngica CAGR 8.3% Aumento de poblaciones de pacientes inmunocomprometidos
Otros Patógenos USD 0.03 Mil millones (2025) Sepsis viral y parasitaria en regiones tropicales


La Sepsis Bacteriana representa la mayor parte del Mercado de Diagnósticos de Sepsis por tipo de patógeno, consistente con datos epidemiológicos que muestran que las bacterias Gram-negativas y Gram-positivas causan más de dos tercios de todos los episodios de sepsis confirmados. Las pruebas de Sepsis Fúngica son el segmento de patógenos de más rápido crecimiento, reflejando la creciente población de pacientes inmunocomprometidos —incluyendo receptores de trasplantes de órganos, pacientes oncológicos e individuos que viven con VIH— que son desproporcionadamente susceptibles a infecciones invasivas por Candida y Aspergillus [1][11].


Comparación Competitiva

El mercado de diagnósticos de sepsis exhibe una concentración moderada, con los cinco principales actores que en conjunto poseen una participación de ingresos estimada del 48–55%. El Índice Herfindahl-Hirschman (HHI) se encuentra en el rango de concentración moderada (aproximadamente 1,200–1,500), reflejando una mezcla de grandes corporaciones de IVD diversificadas e innovadores especializados en sepsis. La actividad estratégica se centra en la expansión de plataformas a través de adquisiciones, ampliación del menú de reactivos y asociaciones de integración de IA.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Diagnósticos de Sepsis Posicionamiento Estratégico
bioMérieux ~12–15% Panel de Identificación de Cultivos Sanguíneos BIOFIRE FILMARRAY; VIDAS B·R·A·H·M·S PCT Líder en cartera de ensayos moleculares-inmunoensayos integrados
Becton Dickinson (BD) ~10–13% Sistemas de Cultivo Sanguíneo BD BACTEC; Sistema BD MAX Dominio de la base instalada de cultivos sanguíneos
Roche Diagnostics ~8–11% Elecsys BRAHMS PCT; Sistema cobas Liat Amplia gama de inmunoensayos centralizados y POC
Danaher (Beckman Coulter / Cepheid) ~7–10% Paneles de Sepsis GeneXpert; Analizadores de Hematología DxH Automatización rápida de POC y laboratorio molecular
Thermo Fisher Scientific ~6–9% Sistemas MicroScan WalkAway; Plataformas Applied Biosystems Presencia dual en microbiología y molecular
Abbott Laboratories ~5–8% ARCHITECT BRAHMS PCT; Sistemas Alinity Amplia gama de inmunoensayos y diagnósticos integrados
Luminex (DiaSorin) ~3–5% Sistema VERIGENE; Plataforma Molecular ARIES Enfoque en nicho molecular multiplex
T2 Biosystems ~2–4% Instrumento T2Dx; Paneles T2Bacteria/T2Candida Pionero en detección directa de sangre
Bruker Corporation ~2–3% Sistema MALDI Biotyper Identificación rápida basada en espectrometría de masas
EKF Diagnostics ~1–2% Analizadores de lactato y hematología en el punto de atención Pruebas de triaje POC en entornos de ED


Noticias y desarrollos recientes


  • T2 Biosystems (marzo de 2024): Aseguró una inversión estratégica de 20 millones de USD para expandir la distribución comercial de los paneles T2Bacteria y T2Candida en las redes hospitalarias europeas [18]
  • Roche Diagnostics (noviembre de 2023): Anunció una colaboración con Sepsis Alliance para financiar estudios de validación clínica para algoritmos de procalcitonina de próxima generación integrados en la plataforma cobas [12]
  • FDA de EE. UU. (agosto de 2023): Otorgó la designación de Dispositivo Innovador a la prueba de sepsis metagenómica de ADN libre de células de Karius Inc., acelerando el camino regulatorio para una nueva categoría de diagnóstico [4]
  • Danaher / Cepheid (mayo de 2023): Ampliaron el menú del panel de sepsis GeneXpert para incluir objetivos adicionales de genes de resistencia antimicrobiana, abordando los requisitos del programa de administración [16]
  • Comisión Europea (enero de 2024): Anunció 45 millones de EUR en subvenciones de Horizonte Europa específicamente para diagnósticos rápidos de AMR, incluyendo múltiples programas de desarrollo enfocados en la sepsis [3]


Mercado de diagnóstico de sepsis Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Diagnósticos de Sepsis — instrumentos, ensayos/reagentes, software y servicios para la identificación de patógenos de sepsis y detección de biomarcadores
Período de Estudio 2021–2035
CAGR 7.1% (2026–2035)
Tamaño del Mercado — 2025 USD 0.85 Mil millones
Tamaño del Mercado — 2035 USD 1.69 Mil millones
Segmento de Tecnología de Más Rápido Crecimiento Inmunoensayo (CAGR 7.8%)
Región de Más Rápido Crecimiento Asia-Pacífico (CAGR 8.9%)
Empresas Perfiladas bioMérieux, Becton Dickinson, Roche Diagnostics, Danaher, Thermo Fisher Scientific, Abbott Laboratories, Luminex (DiaSorin), T2 Biosystems, Bruker Corporation, EKF Diagnostics
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo afecta la elección entre paneles sindrómicos y ensayos dirigidos a los presupuestos de los laboratorios hospitalarios?
Los paneles sindrómicos cuestan entre 150 y 300 USD por prueba, pero cubren más de 20 patógenos simultáneamente, mientras que los ensayos dirigidos cuestan entre 20 y 50 USD cada uno. Los hospitales que procesan más de 500 cultivos de sangre mensualmente suelen lograr costos por diagnóstico más bajos con paneles sindrómicos a pesar de los precios más altos por prueba [14].
¿Qué evidencia clínica apoya la desescalada de antibióticos guiada por procalcitonina en el manejo de sepsis en UCI?
Múltiples ensayos aleatorizados demuestran que los protocolos guiados por procalcitonina reducen la duración de los antibióticos en 2 a 3 días sin aumentar la mortalidad. Los ensayos PRORATA y SAPS en UCI europeas mostraron una reducción del 23% en la exposición a antibióticos utilizando monitoreo secuencial de procalcitonina [11].
¿Cómo están remodelando los modelos de compra basados en valor las decisiones de adquisición en el mercado de diagnósticos de sepsis?
Los sistemas de salud cada vez más vinculan los contratos de proveedores de diagnóstico a métricas de resultados, incluyendo el tiempo hasta la terapia apropiada y la reducción de la mortalidad por sepsis. Los proveedores que ofrecen paneles de análisis de datos junto con plataformas de pruebas obtienen una posición preferencial en las negociaciones de organizaciones de compra grupal [15].
¿Qué papel juega la secuenciación metagenómica de próxima generación en los casos de sepsis negativos en cultivo?
Los casos negativos en cultivo representan entre el 30 y el 40% de los episodios de sepsis clínicamente sospechados. La secuenciación metagenómica detecta ADN de patógenos libre de células sin requerir organismos viables, identificando agentes causales en hasta el 60% de los casos previamente no resueltos [18].
¿Cómo influyen las tendencias de consolidación de laboratorios en la dinámica competitiva del mercado de diagnósticos de sepsis?
Grandes redes de laboratorios de referencia como Quest y Labcorp consolidan el poder de compra, favoreciendo a los proveedores con amplios menús de pruebas y automatización de alto rendimiento. Esta tendencia comprime los márgenes para los jugadores de nicho mientras recompensa a los proveedores de plataformas integradas [23].
¿Qué consideraciones de ciberseguridad se aplican a los instrumentos de diagnóstico de sepsis en red en entornos hospitalarios?
Las plataformas de diagnóstico conectadas transmiten datos de pacientes a través de redes hospitalarias, requiriendo cumplimiento con HIPAA, GDPR y la guía de ciberseguridad previa a la comercialización de la FDA. Los fabricantes deben incorporar cifrado y controles de acceso, añadiendo entre el 8 y el 12% a los costos de desarrollo [4].
¿Cómo influye la detección de genes de resistencia antimicrobiana en el mercado de diagnósticos de sepsis en las decisiones de terapia empírica?
Los paneles que detectan genes de resistencia como mecA y KPC en 1 a 2 horas permiten a los clínicos eludir antibióticos empíricos ineficaces. Los estudios muestran una reducción del 35% en el uso inapropiado de antibióticos cuando los datos de resistencia acompañan la identificación de patógenos [14][16].
Autor
Autor Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical microbiology publications, and authoritative health surveillance organizations. Key sources included the US Food & Drug Administration (FDA), Centers for Disease Control and Prevention (CDC) National Center for Emerging and Zoonotic Infectious Diseases, European Centre for Disease Prevention and Control (ECDC), World Health Organization (WHO) Global Sepsis Alliance, National Institute of Allergy and Infectious Diseases (NIAID), National Institutes of Health (NIH) ClinicalTrials.gov, Clinical and Laboratory Standards Institute (CLSI), Association for Diagnostics & Laboratory Medicine (ADLM), European Society of Clinical Microbiology and Infectious Diseases (ESCMID), Society of Critical Care Medicine (SCCM), American Society for Microbiology (ASM), PubMed/MEDLINE infectious disease databases, HCUP National Inpatient Sample (NIS), and national health surveillance reports from key markets.

These sources were employed to gather data on sepsis incidence and mortality, in-vitro diagnostic (IVD) regulatory approval data, clinical validation studies for procalcitonin and lactate biomarkers, antimicrobial resistance patterns, laboratory testing volumes, and competitive landscape analysis for molecular diagnostic platforms, immunoassay analyzers, blood culture systems, and point-of-care testing devices.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of R&D, regulatory affairs directors, and commercial leaders from in-vitro diagnostic manufacturers, biotechnology companies, and laboratory equipment OEMs. Chief microbiologists, critical care specialists, infectious disease physicians, laboratory directors, and procurement managers from tertiary care hospitals, clinical reference laboratories, academic medical centers, and blood culture facilities constituted demand-side sources. Market segmentation was validated across technology platforms, product development pipelines and 510(k)/CE-mark approval timelines were confirmed, and clinical adoption patterns for rapid sepsis testing, laboratory automation trends, reimbursement coding (CPT/DRG) dynamics, and antimicrobial stewardship program integration were gathered through primary research analysis.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (29%), Asia-Pacific (25%), Rest of World (8%)


Market Size Estimation

Revenue mapping and testing volume analysis were employed to determine the global market valuation. The methodology comprised the following:

The identification of over 50 main diagnostic manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

Product mapping across molecular diagnostics (PCR, NGS, syndromic panels), immunoassays (chemiluminescence, ELISA), blood culture systems, and biomarker testing platforms (procalcitonin, C-reactive protein, lactate)

Analysis of annual revenues that are specific to the sepsis diagnostic portfolios and infectious disease testing segments, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Extrapolation is employed to derive segment-specific valuations for assays, instruments, software, and reagents across hospital, laboratory, and research end-use settings by utilizing bottom-up (test volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















