Semiconductor Inspection System Market Resumen
Tendencias clave del mercado y aspectos destacados
Tamaño del mercado y previsión
| CAGR (2025 - 2035) | 4.45% |
| CAGR (2025 - 2035) | 4.45% |
El mercado de sistemas de inspección de semiconductores está experimentando actualmente una fase transformadora, impulsada por la creciente complejidad de los procesos de fabricación de semiconductores. A medida que la tecnología avanza, la demanda de precisión y exactitud en los sistemas de inspección ha aumentado. Este mercado parece caracterizarse por un creciente énfasis en la automatización y la inteligencia artificial, que probablemente mejorarán la eficiencia de los procesos de inspección. Además, la integración de tecnologías de imagen avanzadas se está volviendo más prevalente, sugiriendo un cambio hacia soluciones más sofisticadas que puedan abordar los desafíos planteados por diseños de semiconductores más pequeños y complejos. Además, el mercado de sistemas de inspección de semiconductores parece estar influenciado por la creciente necesidad de asegurar la calidad en la producción de semiconductores. Los fabricantes están reconociendo cada vez más la importancia de mantener altos estándares para garantizar la fiabilidad y el rendimiento del producto. Esta tendencia indica un potencial de crecimiento en la adopción de sistemas de inspección que ofrezcan capacidades de monitoreo en tiempo real y análisis de datos. A medida que la industria evoluciona, es esencial que las partes interesadas permanezcan vigilantes y adaptables al paisaje cambiante, ya que nuevas tecnologías y metodologías continúan surgiendo, moldeando el futuro de la inspección de semiconductores.
La integración de la automatización y inteligencia artificial en los sistemas de inspección se está volviendo cada vez más prevalente. Esta tendencia sugiere que los fabricantes buscan mejorar la eficiencia operativa y reducir el error humano, mejorando así la productividad general.
La adopción de tecnologías de imagen avanzadas está en aumento dentro del mercado de sistemas de inspección de semiconductores. Este cambio indica una creciente necesidad de soluciones de imagen de alta resolución que puedan abordar eficazmente las complejidades de los diseños modernos de semiconductores.
Hay un notable énfasis en las capacidades de monitoreo en tiempo real y análisis de datos en los sistemas de inspección. Esta tendencia refleja el enfoque de la industria en la garantía de calidad, ya que los fabricantes buscan asegurar la fiabilidad del producto a través de una supervisión continua.
The increasing complexity of semiconductor devices is a critical driver for the Semiconductor Inspection System Market. As semiconductor technology evolves, devices are becoming more intricate, with smaller geometries and more layers. This complexity necessitates advanced inspection systems capable of identifying defects that could compromise device performance. Manufacturers are investing in state-of-the-art inspection technologies to address these challenges, ensuring that they can deliver high-quality products. The market for semiconductor inspection systems is expected to expand as companies seek to enhance their production capabilities and maintain compliance with industry standards. This trend highlights the importance of robust inspection processes in the semiconductor manufacturing landscape.
En el Mercado de Sistemas de Inspección de Semiconductores, los wafers representan el segmento más grande, capturando una porción significativa del mercado debido a su amplio uso en la fabricación de circuitos integrados y microelectrónica. El dominio de este segmento se debe en gran medida a la creciente demanda de dispositivos semiconductores avanzados, que requieren sistemas de inspección de alta precisión para el procesamiento de wafers. Por otro lado, el segmento de máscaras, aunque más pequeño, está ganando rápidamente tracción y es reconocido como la categoría de más rápido crecimiento dentro del mercado. Este crecimiento refleja la creciente importancia de los procesos de fotolitografía en la fabricación de semiconductores, donde la calidad de la máscara impacta directamente en el rendimiento de los dispositivos semiconductores.
Wafers (Dominante) vs. Máscaras (Emergentes)
Los wafers son considerados el segmento dominante en el Mercado de Sistemas de Inspección de Semiconductores, caracterizados por su papel sustancial en la producción de semiconductores. Su criticidad surge de su necesidad para asegurar que los circuitos integrados se fabriquen según las especificaciones y calidad requeridas, evitando así defectos que podrían llevar a dispositivos fallidos. Por otro lado, el segmento de máscaras representa un aspecto emergente de este mercado, experimentando un aumento en la demanda impulsado por los avances tecnológicos en fotolitografía. A medida que la complejidad de los diseños de semiconductores ha aumentado, la necesidad de máscaras altamente precisas y libres de defectos se ha vuelto primordial, impulsando la innovación en sistemas de inspección diseñados específicamente para aplicaciones de máscaras. La interacción entre estos dos segmentos destaca el paisaje en evolución de la fabricación de semiconductores.
En el Mercado de Sistemas de Inspección de Semiconductores, la distribución de la cuota de mercado está notablemente sesgada hacia grandes empresas, que poseen una porción sustancial debido a sus recursos significativos y presencia establecida en el mercado. Este segmento se beneficia de amplias capacidades financieras, lo que permite inversiones en tecnologías avanzadas de inspección de semiconductores, asegurando una producción de alta calidad. Por otro lado, las PYMEs están ganando tracción, impulsadas por la necesidad de sistemas de inspección precisos que se adapten a sus necesidades operativas más flexibles, indicando un cambio dinámico en el paisaje del mercado.
Usuario Final: Grandes Empresas (Dominante) vs. PYMEs (Emergentes)
Las grandes empresas dominan el Mercado de Sistemas de Inspección de Semiconductores debido a su escala, capacidades operativas y capacidad para invertir en las últimas tecnologías de inspección. A menudo están a la vanguardia de la innovación, integrando sistemas sofisticados para mejorar los procesos de control de calidad, asegurando así el cumplimiento de los estándares de la industria. En contraste, las pequeñas y medianas empresas (PYMEs) están emergiendo como actores vitales al adoptar soluciones de inspección flexibles y rentables. Tienden a priorizar la adaptabilidad y la eficiencia sobre la escala, logrando avances significativos en mercados nicho donde se requieren aplicaciones de inspección especializadas, impulsando así el crecimiento en este segmento.
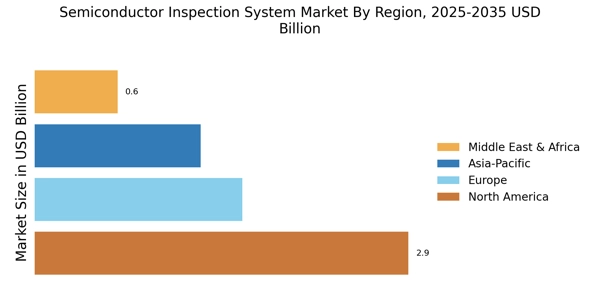
North America is the largest market for semiconductor inspection systems, holding approximately 45% of the global market share. The region's growth is driven by robust demand for advanced semiconductor technologies, fueled by increasing investments in AI, IoT, and automotive sectors. Regulatory support for technology innovation and manufacturing incentives further catalyze market expansion. The United States leads the market, with key players like KLA Corporation, Applied Materials, and Teradyne headquartered here. The competitive landscape is characterized by continuous innovation and strategic partnerships among these companies, ensuring a strong foothold in the global market. The presence of advanced research institutions also bolsters the region's capabilities in semiconductor inspection technologies.
Europe is witnessing significant growth in the semiconductor inspection system market, accounting for around 25% of the global share. The region benefits from strong governmental support for semiconductor initiatives, particularly in countries like Germany and France, which are investing heavily in local manufacturing and R&D. Regulatory frameworks aimed at enhancing technological capabilities are also pivotal in driving market demand. Germany stands out as a leader in the market, with major players like ASML and Nikon Corporation establishing a strong presence. The competitive landscape is evolving, with European companies focusing on innovation and sustainability to meet the growing demand for advanced semiconductor technologies. Collaborative efforts among industry stakeholders are also enhancing the region's market position.
Asia-Pacific is a rapidly growing market for semiconductor inspection systems, holding approximately 20% of the global market share. The region's growth is primarily driven by the increasing demand for consumer electronics and automotive applications, particularly in countries like China, Japan, and South Korea. Government initiatives aimed at boosting semiconductor manufacturing capabilities are also significant growth catalysts. China is the largest market in the region, with substantial investments in semiconductor technology and manufacturing. The competitive landscape features key players like Hitachi High-Technologies and Nikon Corporation, which are focusing on innovation to meet the rising demand. The presence of a robust supply chain and skilled workforce further enhances the region's competitiveness in the semiconductor inspection market.
The Middle East and Africa region is gradually emerging in the semiconductor inspection system market, currently holding about 10% of the global share. The growth is driven by increasing investments in technology and infrastructure, particularly in countries like Israel and South Africa. Government initiatives aimed at fostering innovation and attracting foreign investments are also contributing to market expansion. Israel is a key player in the region, with a focus on advanced semiconductor technologies. The competitive landscape is characterized by a mix of local and international companies, with a growing emphasis on research and development. As the region continues to invest in technology, the semiconductor inspection market is expected to see significant growth in the coming years.
Las principales empresas del mercado están invirtiendo extensamente en I&D para aumentar sus líneas de productos, lo que ayudará a que el mercado de sistemas de inspección de semiconductores crezca aún más. Los desarrollos importantes del mercado incluyen nuevos lanzamientos de productos, acuerdos contractuales, adquisiciones y fusiones, mayores inversiones y colaboración con otras organizaciones. La industria de sistemas de inspección de semiconductores debe producir mercancías rentables para florecer y prosperar en un clima de mercado más competitivo y en crecimiento. Fabricar localmente para reducir costos operativos es una estrategia empresarial efectiva que los fabricantes utilizan en la industria mundial de sistemas de inspección de semiconductores para atender a los clientes y expandir el sector del mercado. La industria de sistemas de inspección de semiconductores ha proporcionado recientemente algunos de los beneficios más importantes. KLA Corporation, Kraft Wafers Group Inc., y otros competidores importantes en el mercado de sistemas de inspección de semiconductores están buscando aumentar la demanda del consumidor invirtiendo en actividades de investigación y desarrollo. KLA Corporation es una empresa de equipos de capital con sede en Milpitas, California. Proporciona a las empresas de semiconductores y otros negocios relacionados con nanoelectrónica tecnologías de control de procesos y gestión de rendimiento. Desde la investigación y el desarrollo hasta la fabricación en volumen final, los productos y servicios de la empresa están dirigidos a todas las etapas de la producción de obleas, retículas, circuitos integrados (IC) y empaques. Combinan el tamaño de un líder global con un portafolio más amplio de tecnologías de vanguardia, como la calidad de obleas no estructuradas, 3D metrología que abarca el chip desde transistores a escala nanométrica hasta interconexiones de dados a nivel micrón, inspección de defectos macro de obleas y empaques, composición de interconexiones metálicas, análisis de fábrica y litografía para empaques avanzados de semiconductores. La amplitud de esta gama nos permite colaborar con los clientes en los rendimientos de procesos y modificaciones de procesos desde obleas de silicio desnudas hasta el empaque final. El software de Onto Innovation proporciona a los clientes una mejor comprensión de cómo diversas operaciones influyen en todo el producto, permitiéndoles aumentar la calidad y fiabilidad del producto.
En diciembre, KLA Corporation lanzó un nuevo equipo de metrología por rayos X Axion T2000 para fabricantes de chips de memoria avanzados. El Axion T2000 utiliza métodos patentados para medir características de dispositivos de alta relación de aspecto con niveles de resolución, precisión, exactitud y velocidad sin precedentes. Con su visión única a lo largo de la cadena de valor de los semiconductores, Onto Innovation se destaca en el control de procesos. Ayudan a sus clientes a resolver sus problemas más desafiantes de rendimiento, calidad y fiabilidad de dispositivos. Al hacer que los consumidores sean más inteligentes, rápidos y eficientes, Onto Innovation optimizará su ruta de avance crucial. Onto Innovation, con sede en Wilmington, Massachusetts, proporciona a sus clientes una organización global de ventas y servicios.
En junio, Onto Innovation Inc., un fabricante de semiconductores entre los tres principales, adquirió el sistema Dragonfly G3 con el nuevo módulo EB40. El sistema y el módulo proporcionan una inspección de obleas de superficie completa para abordar la pérdida de rendimiento causada por fallas en el borde y la parte posterior de la oblea que abarcan tanto los procesos de front-end como de back-end.
Q3 2026: Applied Materials (US): Announced Advantest as an Innovation Partner for its EPIC Center in Silicon Valley, co-locating an Advantest Innovation Center to bridge front-end manufacturing with back-end testing and improve integration of in-line metrology and inspection for AI and 3D advanced packaging.
Q3 2026: Hitachi High-Tech (JP): Launched sales and support activities in India for the FineSAT III ultrasonic inspection system, a non-destructive tool for detecting delamination, voids, and bonding failures in semiconductor packages, supporting quality assurance in India's expanding fab and OSAT ecosystem.
Q3 2026: Teradyne (US): Launched three new UltraFLEXplus instruments including the UltraPort-PCIe6, the industry's first high-speed I/O protocol ATE solution for PCIe Gen6 interfaces, enabling test coverage shifts to earlier insertions for improved Known Good Die confidence.
Se proyecta que el mercado del sistema de inspección de semiconductores crecerá a un CAGR del 4.45% desde 2025 hasta 2035, impulsado por avances en tecnología, aumento de la demanda de miniaturización y requisitos de control de calidad estrictos.
Para 2035, se espera que el mercado logre un crecimiento robusto, posicionándose como un componente crítico en la fabricación de semiconductores.
| TAMAÑO DEL MERCADO 2024 | 6.401 (mil millones de USD) |
| TAMAÑO DEL MERCADO 2025 | 6.685 (mil millones de USD) |
| TAMAÑO DEL MERCADO 2035 | 10.33 (mil millones de USD) |
| TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) | 4.45% (2025 - 2035) |
| ALCANCE DEL INFORME | Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias |
| AÑO BASE | 2024 |
| Período de Pronóstico del Mercado | 2025 - 2035 |
| Datos Históricos | 2019 - 2024 |
| Unidades de Pronóstico del Mercado | Mil millones de USD |
| Empresas Clave Perfiladas | ASML (NL), KLA Corporation (US), Applied Materials (US), Nikon Corporation (JP), Hitachi High-Technologies Corporation (JP), Teradyne (US), Rudolph Technologies (US), Cohu (US) |
| Segmentos Cubiertos | Tipo, Usuario Final, Región |
| Oportunidades Clave del Mercado | Los avances en inteligencia artificial mejoran la precisión en el mercado de sistemas de inspección de semiconductores. |
| Dinámicas Clave del Mercado | Los avances tecnológicos impulsan la demanda de sistemas de inspección de semiconductores sofisticados en medio de estándares industriales en evolución y presiones competitivas. |
| Países Cubiertos | América del Norte, Europa, APAC, América del Sur, MEA |
A partir de 2024, la valoración del mercado se situó en 6.401 mil millones de USD.
Se espera que el mercado alcance una valoración de 10.33 mil millones de USD para 2035.
Se proyecta que el mercado crecerá a una CAGR del 4.45% de 2025 a 2035.
Los actores clave incluyen ASML, KLA Corporation, Applied Materials, Nikon Corporation, Hitachi High-Technologies Corporation, Teradyne, Rudolph Technologies y Cohu.
Los segmentos de mercado incluyen Wafers y Máscaras, con valoraciones respectivas de 5.12 mil millones de USD y 5.21 mil millones de USD proyectadas.
En 2024, las PYMES representaron 1.92 mil millones de USD, mientras que las grandes empresas representaron 4.48 mil millones de USD en valoración de mercado.
Complete el formulario a continuación para recibir una muestra gratuita de este informe
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”