Saudi Arabia Bottled Water Market (2026 - 2035)

Tamaño del mercado de agua embotellada de Arabia Saudita, participación, tendencias de la industria y análisis del informe de investigación Información por tipo de producto (agua sin gas, agua con gas/carbonatada, agua aromatizada, agua funcional y mejorada), por tipo de embalaje (botellas de PET, de varios galones retornables, botellas de vidrio, latas y cartones), por canal de distribución (supermercados e hipermercados, tiendas de conveniencia y comestibles (Baqala), comercio minorista/HORECA e institucional, entrega a domicilio y en la oficina, venta minorista en línea y Q-Commerce), por región (Región Central, Región Occidental, Provincia Oriental, Región Sur, Regiones Norte y Fronterizas) - Pronóstico hasta 2035

Forecast Period
2026-2035
CAGR
6.4%
2025 Market Size
USD 4.62 Billion
2035 Market Size
USD 8.61 Billion
Consumer and Retail ● Updated August 31, 2026 Report ID: MRFR/CG/21744-CR | Pages: 186 | Author: Varsha More

Saudi Arabia Bottled Water Market Summary

El Mercado de Agua Embotellada en Arabia Saudita alcanzó los 4.62 mil millones de USD en 2025 y entra en la ventana de pronóstico en 4.92 mil millones de USD en 2026, subiendo a 8.61 mil millones de USD para 2035 con un CAGR del 6.4%. Dos catalizadores anclan esa trayectoria. La Visión 2030 tiene como objetivo 30 millones de peregrinos de Umrah anualmente para finales de la década, y la Estrategia Nacional del Agua 2030 compromete más de 80 mil millones de USD a la infraestructura de desalinización, distribución y reutilización [1][3]. Ambos alimentan directamente la demanda de agua embotellada en el Mercado de Agua Embotellada de Arabia Saudita.

La economía de producción está cambiando rápidamente. Las plantas de soplado de PET de línea única heredadas con muestreo de calidad manual están dando paso a sistemas integrados de soplado-llenado-tapado, monitoreo de conductividad y ozono en línea, y preformas ligeras que han reducido el peso promedio de las botellas de 600 ml de aproximadamente 14 g a menos de 10 g. La Compañía de Reciclaje de Inversiones de Arabia Saudita ha comprometido capital para desviar el 94% de los desechos de vertederos, llevando a los embotelladores hacia la calificación de PET reciclado y la recolección en circuito cerrado [8][12].

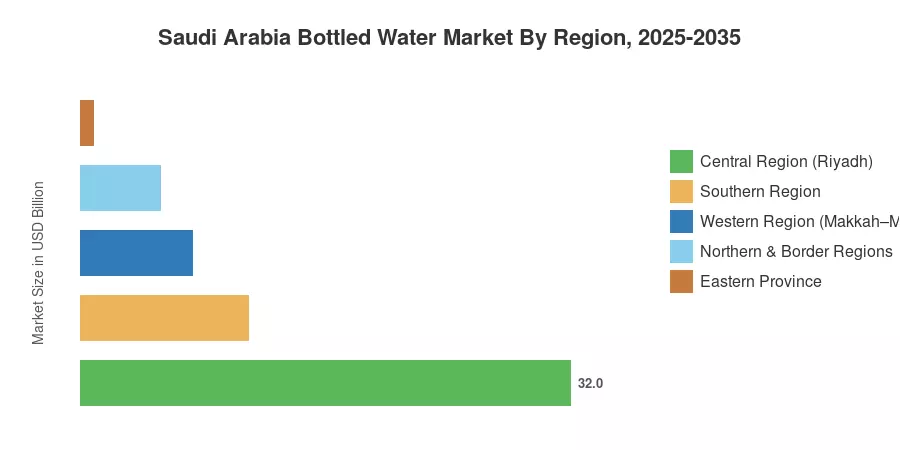
A nivel regional, la Región Central de Riad sostiene el 32% de los ingresos nacionales gracias a la densidad de población y la concentración del comercio moderno. La Región Occidental crece más rápido con un 7.3%, impulsada por los volúmenes de peregrinación y la hospitalidad en desarrollo a lo largo del Mar Rojo. La Provincia Oriental ocupa el tercer lugar, impulsada por los mandatos de hidratación industrial en Jubail y Ras Tanura. La intensidad competitiva debería aumentar drásticamente una vez que los captadores de giga-proyectos maduren.


Conclusiones Clave del Informe

El Mercado de Agua Embotellada en Arabia Saudita recompensa a los operadores que controlan simultáneamente el agua de origen y la distribución de última milla.

• Por Tipo de Producto

  • El agua sin gas representa el 84% de los ingresos nacionales, el núcleo estructural del Mercado de Agua Embotellada en Arabia Saudita
  • El agua funcional y mejorada presenta la trayectoria más pronunciada con un CAGR del 10.4%
  • Los formatos espumosos y carbonatados generaron 0.28 mil millones de USD en 2025

• Por Canal de Distribución

  • Los supermercados e hipermercados representan el 34% de los ingresos del canal
  • El comercio electrónico y el comercio rápido se expanden a un CAGR del 14.2% hasta 2035
  • La entrega a domicilio y de oficina mantiene una participación del 16% de la demanda retornable de cinco galones

• Por Región

  • La Región Central lidera el Mercado de Agua Embotellada en Arabia Saudita con una participación del 32%
  • La Región Occidental crece más rápido con un CAGR del 7.3%
  • La Provincia Oriental contribuyó con 0.88 mil millones de USD en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones triangulan los datos de gasto de los hogares de la Autoridad General de Estadísticas, las inscripciones de instalaciones de la Autoridad Saudita de Alimentos y Medicamentos, los flujos de importación de resina PET a nivel de aduanas y las divulgaciones auditadas de embotelladores que cotizan en bolsa y de propiedad privada. La conversión de volumen a valor utiliza el precio promedio realizado ponderado por canal por litro en lugar del precio en estante, corrigiendo el profundo descuento promocional típico de los períodos de Ramadán y de regreso a clases.
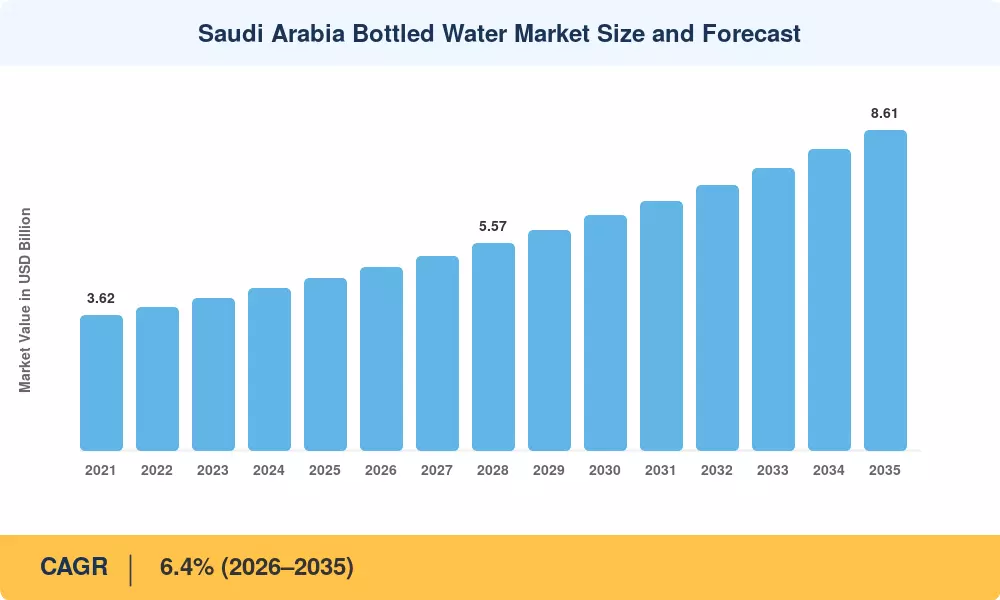
Tamaño y Pronóstico del Mercado de Agua Embotellada en Arabia Saudita
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Expansión del turismo religioso bajo la Visión 2030 ~1.4 Región Occidental Largo plazo (≥4 años)
Normas de calor ambiental extremo e hidratación ~1.2 A nivel nacional Corto plazo (≤2 años)
Crecimiento de la población y la fuerza laboral expatriada ~1.0 Central, Oriental Mediano plazo (2–4 años)
Consumo de mega-proyectos y sitios industriales ~0.9 NEOM, Mar Rojo, Jubail Mediano plazo (2–4 años)
Premiumización y formatos funcionales ~0.8 Riad, Yeda Mediano plazo (2–4 años)
Alcance del comercio moderno y comercio rápido ~0.7 Urbano a nivel nacional Corto plazo (≤2 años)
Aumento de la calidad, etiquetado y certificación ~0.4 A nivel nacional Largo plazo (≥4 años)


Volúmenes de Peregrinación como un Suelo de Demanda Estructural

La densidad de consumo de La Meca y Medina es prácticamente única. El objetivo de la Visión 2030 de 30 millones de peregrinos de Umrah significa bien más de 200 millones de días de peregrino al año, y los operadores en el corredor de Haramain a veces planifican un consumo per cápita superior a 4 litros por día durante los meses pico de verano [1][2]. El mercado de agua embotellada de Arabia Saudita está bloqueado por grupos hoteleros, concesionarios culinarios y operadores de transporte sobre una base contractual, lo que lo hace muy resistente a los ciclos de consumo discrecional. Los embotelladores con plantas registradas en la SFDA dentro de 300 km de las ciudades sagradas son preferidos en los ciclos de licitación.


Percepción del Agua Municipal y Climática

Las temperaturas de verano superan rutinariamente los 45°C en el interior, y las recomendaciones de salud pública sugieren un aumento en la ingesta de líquidos para los trabajadores al aire libre [5]. El suministro municipal desalinizador cumple con los estándares de potabilidad, sin embargo, las preocupaciones sobre el sabor y el almacenamiento de agua de grifo a tanque mantienen alta la sustitución de hogares hacia formatos envasados: el consumo per cápita de agua embotellada en Arabia Saudita supera los 200 litros por año, aproximadamente el triple del promedio global [4][5]. Ese suelo de comportamiento rara vez se revierte una vez establecido.

Certificación y Primas de Confianza

La arquitectura regulatoria es una ventaja competitiva. La Autoridad Saudita de Alimentos y Medicamentos aplica restricciones de composición del GSO 1025 y la divulgación de la fuente requerida. El Centro Saudita Halal administra las marcas de conformidad que los importadores deben tener antes de listar [6][7]. Los comités de listado de comercio moderno ahora aprueban el agua embotellada certificada halal con documentos de conformidad verificados considerablemente más rápido que las alternativas no certificadas, con los minoristas cada vez más preseleccionando proveedores basándose en el historial de auditoría en lugar de solo en el precio.


Modernización de Canales

Los servicios de entrega de comestibles en línea y de 15 minutos están remodelando la compra al por mayor. Los volúmenes de cajas multipack que se mueven a través de canales digitales se expandieron el doble de rápido que los comestibles físicos de 2022 a 2025, y el reabastecimiento por suscripción para retornables de cinco galones se ha convertido en una línea de ingresos recurrentes defendible [14]. Los embotelladores con flota propia toman márgenes que de otro modo irían a agregadores de terceros.


Análisis del Impacto de las Restricciones

Los impactos de las restricciones representan una tracción direccional sobre el impulso de crecimiento dentro del Mercado de Agua Embotellada de Arabia Saudita y deben leerse como indicadores de severidad relativa en lugar de componentes de CAGR sustitutivos.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Volatilidad en el costo de resina PET y embalaje ~-0.8 A nivel nacional Corto plazo (≤2 años)
Reglas de plástico de un solo uso y obligaciones de reciclaje ~-0.6 A nivel nacional Largo plazo (≥4 años)
Licencias de extracción de aguas subterráneas y estrés en acuíferos ~-0.5 Central, Oriental Largo plazo (≥4 años)
Compresión de precios de marca privada ~-0.4 Comercio moderno Mediano plazo (2–4 años)
Costo de distribución en provincias de baja densidad ~-0.3 Norte, Sur Mediano plazo (2–4 años)


Economía del Embalaje Bajo Presión

La resina representa entre el 38% y el 46% del costo entregado en el segmento de agua sin gas de formato pequeño. La integración petroquímica nacional amortigua a los embotelladores sauditas en relación con sus pares dependientes de importaciones, sin embargo, la renegociación de contratos se retrasa respecto a los movimientos del mercado al contado de uno a dos trimestres. La reducción de peso ha agotado en gran medida sus ganancias fáciles por debajo de 10 g.

Costos de Cumplimiento de Sostenibilidad

Las regulaciones ambientales supervisadas por SASO y alineadas con los objetivos de sostenibilidad de la Iniciativa Verde Saudita están aumentando los requisitos operativos para los embotelladores. Mientras que las restricciones obligatorias de plástico de un solo uso impulsan el interés en materiales reciclables y diseños ligeros, la escasez regional de PET reciclado de grado alimenticio (rPET) presenta un desafío de cumplimiento. Los embotelladores enfrentan costos de capital crecientes para asegurar insumos reciclados verificados o establecer infraestructura de recuperación cautiva.

Acceso al Agua de Fuente

El Ministerio de Medio Ambiente, Agua y Agricultura ha restringido significativamente la concesión de licencias para la extracción de aguas subterráneas en favor de la asignación agrícola y municipal de acuíferos estresados [3][10]. Se requiere cada vez más que los nuevos entrantes contraten materia prima desalada o adquieran un campo de pozos con licencia existente, lo que aumenta el costo de entrada y esencialmente limita el número de nuevos sitios de producción viables.


Saudi Arabia Bottled Water Market Opportunities

Suministro Institucional de Grado de Peregrinación

Los contratos de suministro dedicados de Haramain siguen estando subatendidos en relación con la demanda. Los embotelladores que puedan garantizar la entrega en cadena de frío durante el pico del Hajj, con documentación de lote rastreable, pueden asegurar volúmenes de concesión a varios años con realizaciones premium dentro del Mercado de Agua Embotellada en Arabia Saudita.

Formatos Funcionales y de Electrolitos

Las variantes alcalinas, de electrolitos y enriquecidas con vitaminas siguen representando menos del 4% de los ingresos nacionales frente al 9-12% en mercados urbanos comparables del Golfo. La economía de fitness y bienestar de Riad proporciona una base lista, y los formatos funcionales tienen márgenes brutos de 300-600 puntos básicos por encima del agua sin gas común.

Provincias Subatendidas

Las Fronteras del Norte, Al Jouf, Jazan y Najran en conjunto representan menos del 18% de los ingresos frente a una mayor participación de la región. Los modelos de depósito de hub-and-spoke con co-empaquetado regional convierten el costo de flete en una defensa donde los jugadores nacionales actualmente subinvierten.

Datos de Consumo como Línea de Ingresos

Los dispensadores de agua inteligentes, los dispensadores conectados y las plataformas de suscripción de entrega a domicilio capturan datos de consumo en tiempo real a través de cuentas residenciales y comerciales. Los embotelladores aprovechan esta inteligencia operativa para la optimización de rutas, el reabastecimiento automatizado de inventario y el marketing dirigido, aumentando la retención de clientes y optimizando la logística de flotas en los principales mercados metropolitanos.

Posicionamiento de Exportación del CCG

Los embotelladores sauditas tienen una ventaja de costo en resina y energía en relación con los mercados vecinos. Baréin, Kuwait y Catar representan tonelaje de exportación abordable, con la armonización de estándares del Golfo reduciendo la fricción de conformidad.


Saudi Arabia Bottled Water Market Future Outlook

Automatización y Control de Calidad Predictivo

Los principales embotelladores sauditas están reemplazando el muestreo manual periódico con inspección automatizada en línea y sensores habilitados por IA. El monitoreo en tiempo real de la composición química, la integridad del sellado y los niveles de bromato asegura el cumplimiento continuo de los límites de seguridad de la SFDA, generando trazas de auditoría digitales verificables sin requerir un aumento en el personal de control de calidad.

Economía de Empaque Circular

La capacidad de PET reciclado en el Golfo está escalando hacia la calificación de grado alimenticio, y los umbrales obligatorios de contenido reciclado parecen cada vez más probables antes de 2030 [8][12]. Los embotelladores que aseguren acuerdos de compra con recicladores regionales ahora evitarán el impacto de costos que enfrentan los rezagados cuando se cumplan los plazos de cumplimiento.

Curva de Costo de Desalinización

La intensidad energética de la desalinización en Arabia Saudita ha caído hacia 2.8 kWh por metro cúbico en los nuevos trenes de ósmosis inversa, con proyectos acoplados a energía solar que apuntan a reducir aún más [3][10]. Materias primas más baratas y limpias remodelan el cálculo de hacer versus comprar para los embotelladores que actualmente dependen de aguas subterráneas licenciadas.

Analítica de Consumo y Posicionamiento de Salud

El seguimiento de la hidratación a partir de dispositivos portátiles y datos de lealtad de tiendas se están combinando en un conjunto de datos medibles sobre la tendencia de consumo de agua en Arabia Saudita que las empresas pueden responder en casi tiempo real. Esa capacidad permite la diferenciación del perfil mineral y la introducción funcional dirigida sobre amplios descuentos promocionales en el Mercado de Agua Embotellada en Arabia Saudita [13][14].


Saudi Arabia Bottled Water Market Segmentation

Por Tipo de Producto

Segmento Métrica Principal Motor de Demanda
Agua Natural 84% de participación Consumo diario en hogares e instituciones
Agua con Gas / Carbonatada USD 0.28 Mil millones HORECA y restaurantes de alta gama
Agua Saborizada 9.1% CAGR Demografía juvenil, cambio hacia la reducción de azúcar
Agua Funcional y Mejorada 10.4% CAGR Economía del bienestar, nutrición deportiva


El dominio del agua natural en el Mercado de Agua Embotellada en Arabia Saudita es poco probable que se erosione de manera significativa, aunque su participación en el crecimiento incremental sí lo hará. Los formatos funcionales capturan ingresos nuevos desproporcionados porque escapan del anclaje de precio por litro que restringe el agua natural simple, permitiendo a las marcas defender un precio premium en el perfil mineral y las afirmaciones de aditivos en lugar de solo en el empaque.

Por Tipo de Empaque

Segmento Métrica Principal Motor de Demanda
Botellas de PET 88% de participación Costo, portabilidad, ubicuidad en el comercio minorista
Multi-Galones Retornables USD 0.32 Mil millones Contratos de entrega a domicilio y oficina
Botellas de Vidrio 8.6% CAGR Comida gourmet, hospitalidad de lujo
Latas y Cartones 11.2% CAGR Posicionamiento de sostenibilidad, eventos


El PET mantiene una ventaja estructural en el Mercado de Agua Embotellada en Arabia Saudita en cuanto al costo entregado por litro. Los multi-galones retornables, aunque más pequeños, generan el mayor valor de vida del cliente de cualquier formato porque los costos de cambio están integrados en la instalación del dispensador y la familiaridad con la ruta; la rotación en bases de suscripción maduras se sitúa por debajo del 9% anualmente.

Por Canal de Distribución

Segmento Métrica Principal Motor de Demanda
Supermercados e Hipermercados 34% de participación Compras en cesta multipack
Tiendas de Conveniencia y Abarrotes (Baqala) USD 1.34 Mil millones Compra impulsiva de porciones individuales
On-Trade / HORECA e Institucional 7.6% CAGR Catering para hospitalidad y peregrinaciones
Entrega a Domicilio y Oficina 16% de participación Reabastecimiento por suscripción
Comercio Electrónico y Q-Commerce 14.2% CAGR Adopción de abarrotes digitales


La mezcla de canales dentro del Mercado de Agua Embotellada en Arabia Saudita está migrando más rápido que la mezcla de productos. Los puntos de venta tradicionales de baqala aún mueven un enorme volumen de porciones individuales, sin embargo, su participación en el crecimiento incremental está disminuyendo a medida que las plataformas de comercio rápido absorben la ocasión de conveniencia a precios comparables con una captura de datos superior.


Análisis de Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
Región Central (Riad) 32% de participación Densidad de comercio moderno, nivel premium, HORECA
Región Occidental (Meca–Medina–Yeda) 7.3% CAGR Oferta de peregrinación, hospitalidad, logística portuaria
Provincia Oriental USD 0.88 Mil millones Hidratación industrial, entrega de cinco galones
Región Sur 11% de participación Desarrollo de distribución, formatos de valor
Regiones Norte y Fronterizas 5.2% CAGR Redes de depósitos, comercio transfronterizo
Total 100% / USD 4.62 Mil millones

La estructura regional dentro del Mercado de Agua Embotellada de Arabia Saudita se mapea a clústeres de población, corredores de peregrinación y zonas industriales en lugar de a regiones uniformes.


Región Central

Gobernación Clave Métrica Motor Clave
Ciudad de Riad 78% de los ingresos regionales Concentración de población, comercio moderno
Al Kharj USD 0.09 Mil millones Fuerza laboral industrial y agrícola
Al Qassim 6.1% CAGR Crecimiento del clúster de embotellado regional


Riad ancla el nivel premium del Mercado de Agua Embotellada de Arabia Saudita. La expansión municipal bajo el programa Riyadh Expo 2030 y el objetivo poblacional de la Comisión Real de 15–20 millones de residentes para 2030 sostienen una curva de demanda inigualable en el Reino [1][11]. Las listas de botellas de vidrio en restaurantes de alta cocina y canales hoteleros se concentran aquí casi exclusivamente.

Región Occidental

Gobernación Clave Métrica Motor Clave
Meca 8.1% CAGR Volúmenes de peregrinos de Umrah y Hajj
Yeda 34% de los ingresos regionales Logística portuaria, densidad minorista
Medina USD 0.21 Mil millones Tráfico de Ziyarah, concentración hotelera


La demanda occidental se comporta menos como comercio minorista y más como catering institucional. Las licitaciones de concesiones a través de operadores hoteleros y autoridades de transporte determinan la asignación de volumen, y el enfoque de embotellado en el lugar de Red Sea Global señala un cambio hacia el autoabastecimiento a nivel de destino para la hospitalidad de lujo [2][11].

Provincia Oriental

Gobernación Clave Métrica Motor Clave
Dammam–Khobar 41% de los ingresos regionales Hogares urbanos, comercio moderno
Jubail 7.4% CAGR Mandatos de hidratación en sitios industriales
Al Ahsa USD 0.11 Mil millones Demanda de fuerza laboral agrícola


La regulación de seguridad industrial impulsa un consumo a granel predecible. Los empleadores petroquímicos y de construcción adquieren mediante contratos anuales con asignaciones diarias obligatorias por trabajador, aislando los volúmenes orientales completamente del sentimiento del consumidor [5][11].

Región Sur

Gobernación Clave Métrica Motor Clave
Asir 38% de los ingresos regionales Crecimiento del turismo nacional
Jazan 6.8% CAGR Desarrollo de ciudad económica
Najran USD 0.05 Mil millones Comercio y servicios fronterizos


El crecimiento del sur sigue el programa de desarrollo turístico en Abha y Soudah, donde el flujo de visitantes estacionales ahora eleva materialmente los volúmenes de verano. La economía de distribución sigue siendo la restricción vinculante en lugar de la demanda [11].

Regiones Norte y Fronterizas

Gobernación Clave Métrica Motor Clave
Tabuk 6.2% CAGR Fuerza laboral de construcción de NEOM
Al Jouf 22% de los ingresos regionales Empleo agrícola
Fronteras del Norte USD 0.04 Mil millones Corredores de minería y logística


La trayectoria de Tabuk está completamente vinculada a proyectos. El alojamiento de la fuerza laboral de NEOM actualmente absorbe la mayoría del volumen institucional regional, y esa dependencia crea tanto riesgo de aumento como de concentración a medida que se completan las fases de construcción [1].


Mercado de Agua Embotellada de Arabia Saudita por Región, 2025-2035

Comparación Competitiva

La concentración sigue siendo moderada. El HHI estimado se sitúa cerca de 780, con los cinco principales proveedores controlando aproximadamente el 46% de los ingresos — fragmentado por estándares globales de bebidas, y sostenido por embotelladores regionales cuyo ventaja de flete protege las provincias locales. La presión de consolidación está aumentando a medida que aumentan los requisitos de capital de cumplimiento.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Agua Embotellada de Arabia Saudita Posicionamiento Estratégico
Health Water Bottling Co. (Nova Water) ~11–14% PET sin gas, retornables de varios galones Escala nacional, amplia penetración en el retail
Berain Water ~10–13% PET sin gas, a granel institucional Equidad de marca heredada, fortaleza en HORECA
Nestlé Waters Saudi Arabia ~8–11% Nestlé Pure Life, Al Manhal Sistemas de QA multinacionales, nivel premium
Hana Water ~7–9% PET sin gas, entrega a domicilio Densidad de la Región Central, flota de entrega
Aujan Coca-Cola Beverages (Arwa) ~5–7% Multipack de PET sin gas Alcance de la red de embotellado, apalancamiento en retail
PepsiCo Saudi Bottling (Aquafina) ~4–6% PET sin gas de un solo servicio Canal de conveniencia, co-distribución
Naqi Water Company ~3–5% Variantes sin gas y de bajo mineral Diferenciación de perfil mineral
Safa Water ~3–4% PET sin gas, a granel regional Concentración en la Región Occidental
Tania Water ~2–4% PET sin gas, paquetes de valor Competitividad en niveles de precio
Agthia Group (Al Ain) ~2–3% Sin gas, con sabor, funcional Portafolio transfronterizo del CCG
Oska Water ~1–3% PET sin gas, de cinco galones Densidad de rutas en la Provincia Oriental


Noticias y Desarrollos Recientes

La actividad en el mercado de agua embotellada de Arabia Saudita se ha centrado en la regulación, la capacidad y la sostenibilidad.

  • Autoridad del Agua de Arabia Saudita (2024): La aprobación del gabinete reestructuró la antigua Corporación de Conversión de Agua Salina en la Autoridad del Agua de Arabia Saudita, consolidando la supervisión regulatoria y de suministro — relevante porque centraliza la política de materia prima para los embotelladores que obtienen agua desalinizada [3].
  • Autoridad de Alimentos y Medicamentos de Arabia Saudita (2023): Los requisitos técnicos actualizados para el agua potable envasada endurecieron las reglas de divulgación de fuentes y declaración de minerales en las etiquetas, aumentando la carga de cumplimiento para los embotelladores regionales más pequeños [6].
  • Organización de Normas, Metrología y Calidad de Arabia Saudita (2023): Ampliaron los requisitos de conformidad de plásticos degradables en todas las categorías de envases, acelerando los programas de calificación de proveedores entre los convertidores de PET [8].
  • Iniciativa Verde Saudita (2024): Reafirmó los objetivos de desvío de vertederos y economía circular, lo que llevó a varios embotelladores a publicar compromisos de recuperación de envases por primera vez [12].
  • Red Sea Global (2024): Encargó el embotellado in situ para operaciones de resorts, estableciendo un modelo para el autoabastecimiento a nivel de destino que elimina el volumen externo del canal de hospitalidad [11].
  • Grupo Agthia (2024): Continuó la expansión en el mercado saudita a través de la extensión de su portafolio a variantes saborizadas y funcionales, señalando una convergencia de categorías en toda la CCG [18].
  • Ministerio de Medio Ambiente, Agua y Agricultura (2025): Endureció aún más la concesión de permisos para la extracción de aguas subterráneas en acuíferos centrales estresados, reforzando el valor estratégico de los campos de pozos licenciados existentes [10].
  • Centro Halal Saudita (2023): Ampliaron la aplicación de la marca de conformidad para productos de bebidas importados, aumentando los requisitos de documentación para marcas extranjeras que buscan listados en el comercio minorista nacional [7].


Saudi Arabia Bottled Water Market Report Scope

Parámetro Detalle
Alcance del Mercado Agua potable embotellada vendida en Arabia Saudita en formatos sin gas, con gas, saborizados y funcionales, todos los tamaños de envases y canales
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 6.4% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 4.62 mil millones (2025); USD 4.92 mil millones (2026); USD 8.61 mil millones (2035)
Segmentos de Más Rápido Crecimiento Agua Funcional y Mejorada; Venta Minorista en Línea y Q-Comercio; Latas y Cartones
Empresas Perfiladas Health Water Bottling Co., Berain Water, Nestlé Waters Arabia Saudita, Hana Water, Aujan Coca-Cola Beverages, PepsiCo Saudi Bottling, Naqi Water, Safa Water, Tania Water, Agthia Group, Oska Water
Moneda de Valoración USD, a tasas de cambio constantes de 2025

Preguntas frecuentes

¿Qué controles de debida diligencia son más importantes antes de adquirir un embotellador en el mercado de agua embotellada de Arabia Saudita?
Verifique primero la duración y transferibilidad de la licencia del campo de pozos: los permisos no se transfieren automáticamente en una venta de acciones. Confirme el estado de registro de la planta de la SFDA y los hallazgos de auditoría pendientes [6][10].
¿Cómo afecta la propiedad del agua de origen a los múltiplos de valoración?
El agua subterránea de propiedad o licenciada generalmente respalda múltiplos de EBITDA uno a dos puntos por encima de los pares suministrados por contrato. La escasez de derechos de extracción transferibles convierte el activo, no la marca, en el insumo escaso en el mercado de agua embotellada de Arabia Saudita [10].
¿Qué certificaciones debe tener un importador para listar en el comercio minorista de Arabia Saudita?
Las marcas de conformidad Halal, el registro de productos de la SFDA y el cumplimiento de la composición GSO 1025 son obligatorios antes de la liberación aduanera. Los comités de listado de minoristas también requieren documentación de trazabilidad de lotes [6][7][18].
¿Qué formato de paquete ofrece el mayor margen por litro en el mercado de agua embotellada de Arabia Saudita?
El vidrio y el servicio único funcional ofrecen el mayor margen bruto por litro, aunque los volúmenes son pequeños. El multi-galón retornable ofrece el mejor margen por hora de ruta una vez que se logra la densidad [13].
¿Cómo se estructuran típicamente los contratos de marca privada con los minoristas de comestibles en Arabia Saudita?
Los términos estándar son de 18 a 24 meses con niveles de volumen y cláusulas de ajuste de precios vinculadas a la resina. Los embotelladores generalmente retienen el control de la formulación mientras que el minorista posee el arte y los precios en estantería [14].
¿Qué riesgos de integración siguen a la adquisición de un embotellador regional en el mercado de agua embotellada de Arabia Saudita?
La superposición de rutas al mercado causa la mayor fuga de valor, ya que los conductores de entrega adquiridos a menudo mantienen la relación con el cliente de manera personal. Planifique incentivos de retención antes del anuncio [11][14].
¿Es la disponibilidad de PET reciclado una verdadera restricción para los nuevos entrantes?
Sí. El suministro de resina reciclada de grado alimenticio dentro del Golfo sigue siendo limitado, por lo que los nuevos entrantes que buscan reclamaciones de sostenibilidad deben asegurar contratos de varios años antes de comprometerse con las especificaciones de empaque [8][20].
Autor
Autor
Author Profile
Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















