Safety Syringe Market Summary
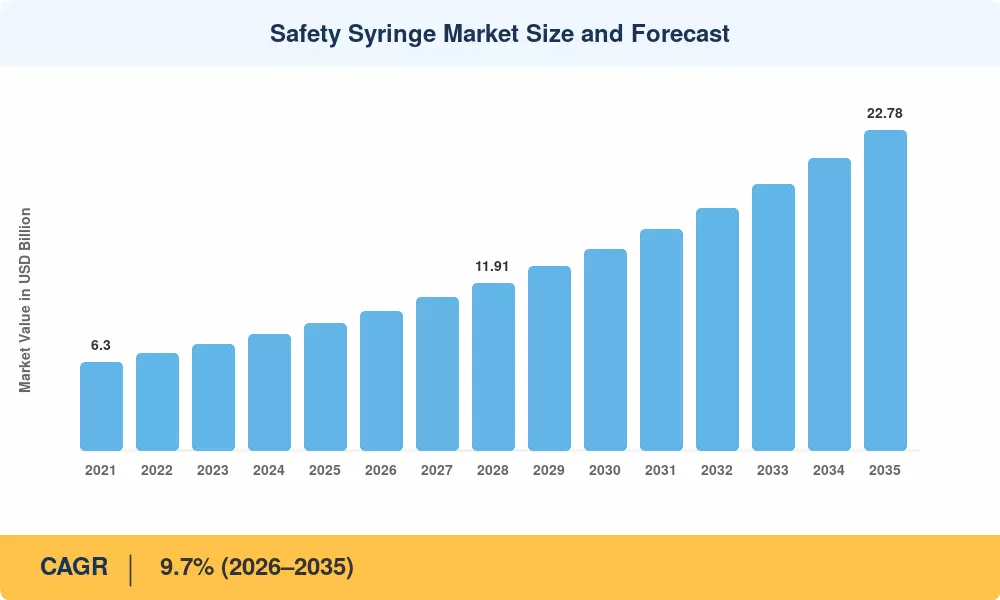
El Mercado de Jeringas de Seguridad alcanzó los 9.02 mil millones de USD en 2025 y se proyecta que crecerá a 22.78 mil millones de USD para 2035, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 9.7% entre 2026 y 2035. Se espera que el valor del mercado alcance los 9.90 mil millones de USD en 2026 como el primer año del período de pronóstico. Este crecimiento está impulsado principalmente por la necesidad de regulaciones de seguridad contra pinchazos en los Estados Unidos y la política de seguridad de inyecciones a nivel global, junto con un cambio más amplio hacia jeringas de seguridad retráctiles y de activación pasiva.
La directiva de aplicación de la Ley de Seguridad y Prevención de Pinchazos de EE. UU., renovada por la Administración de Seguridad y Salud Ocupacional (OSHA) en 2024, mantiene la protección de objetos punzantes diseñada como no negociable en aproximadamente 6,100 hospitales estadounidenses registrados. Este mandato de aplicación asegura una demanda institucional constante de jeringas diseñadas para la seguridad, independientemente de los ciclos presupuestarios. Paralelamente, la política de seguridad de inyecciones de la Organización Mundial de la Salud (OMS) sigue empujando a los estados miembros hacia la adquisición exclusiva de dispositivos protegidos para uso terapéutico e inmunización, extendiendo una presión similar de adquisición a los programas de salud globales.
Los barriles hipodérmicos convencionales también están perdiendo terreno rápidamente frente a alternativas más seguras. Las instalaciones están reemplazando dispositivos no protegidos por formatos retráctiles, blindados y de activación pasiva que neutralizan la aguja antes de que salga de la piel del paciente. Gavi canalizó más de 1.2 mil millones de USD en la entrega de inmunización rutinaria en 2024, y sus especificaciones de suministro ahora favorecen casi exclusivamente dispositivos protegidos. La viscosidad de los biológicos está añadiendo un segundo motor de cambio: las formulaciones de medicamentos más gruesas exigen una mayor fuerza de émbolo, lo que aumenta el riesgo de fallo de activación y hace que la retracción automática sea comercialmente defendible a pesar de una prima de precio por unidad del 30 al 45%.
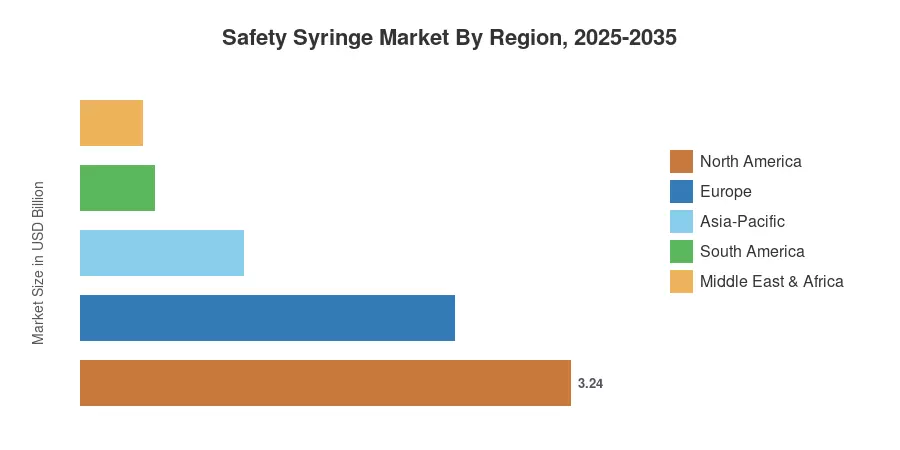
Por región, América del Norte tiene la mayor participación en el Mercado de Jeringas de Seguridad, con un 35.9%, respaldada por la escala de compras grupales y una infraestructura de trazabilidad madura. Asia-Pacífico es la región de más rápido crecimiento, con un CAGR proyectado del 12.0% anual, ya que China e India alinean las licitaciones de adquisición con los estándares ISO 23908. Europa tiene la segunda mayor participación, con un 27.4%, sostenida por la aplicación de la Directiva 2010/32/EU. Se espera que la brecha de ingresos entre América del Norte y Europa se reduzca materialmente antes de 2032.
Principales Conclusiones del Informe
• Por Tipo de Producto
- Los dispositivos retráctiles manuales representan el 39.5% del Mercado de Jeringas de Seguridad, el único grupo de productos más grande a nivel mundial.
- Los formatos retráctiles automáticos son el motor de crecimiento, avanzando a un CAGR del 13.3% hasta 2035.
- Los diseños no retráctiles blindados contribuyen aproximadamente con 1.50 mil millones de USD en ingresos anuales.
• Por Usuario Final
- Los hospitales representan el 63.5% de la demanda en el Mercado de Jeringas de Seguridad.
- Los canales de atención domiciliaria y auto-inyección presentan un CAGR del 12.6%, la trayectoria de usuario final más rápida.
- Los centros de cirugía ambulatoria generan cerca de 1.15 mil millones de USD en gastos en 2025.
• Por Región
- América del Norte representa 3.24 mil millones de USD de los ingresos de 2025.
- Asia-Pacífico crece a un CAGR del 12.0%, superando a todas las demás regiones.
- Europa tiene una participación del 27.4%, anclada por reglas legales de prevención de lesiones por objetos punzantes.
Tamaño del Mercado y Pronóstico (2021–2035)
Las cifras a continuación combinan la modelización de envíos de dispositivos de abajo hacia arriba con las divulgaciones de adquisiciones nacionales, la segmentación de ingresos de proveedores a partir de informes auditados y los paneles de compras de hospitales que cubren 41 países. Los años históricos se reconciliaron con los datos de aduanas; los años de pronóstico aplican tasas de conversión basadas en cohortes de dispositivos no protegidos a protegidos.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


