Mercado de bombas de calor para climas fríos residenciales

Informe de Investigación del Mercado de Bombas de Calor para Climas Fríos Residenciales por Tipo de Producto (Bombas de Calor para Climas Fríos de Aire, Bombas de Calor para Climas Fríos de Tierra, Bombas de Calor para Climas Fríos de Agua), por Capacidad (Menos de 5 kW, 5-10 kW, 10-15 kW, Más de 15 kW), por Aplicación (Viviendas Unifamiliares, Viviendas Multifamiliares, Edificios Comerciales, Edificios Industriales), por Eficiencia (SEER 13-15, SEER 16-18, SEER 19-21, SEER 22+) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/Equip/26799-HCR 100 Pages Tejas Chaudhary Last Updated: October 14, 2026
Residential Cold Climate Heat Pump Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.07%
2024 Market Size$ 14.26 Billion
2025 Market Size$ 15.55 Billion
2035 Market Size$ 37.07 Billion
Key Players
Mitsubishi Electric
Daikin
Trane Technologies
Carrier
LG Electronics
Fujitsu General
Opportunities
  • Rising Energy Efficiency Standards
  • Increased Focus on Indoor Air Quality
  • Growing Demand for Sustainable Solutions

Mercado de bombas de calor para climas fríos residenciales Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de bombas de calor para climas fríos residenciales era de 14.26 mil millones de USD en 2024. Se proyecta que la industria de bombas de calor para climas fríos residenciales crecerá de 15.55 mil millones de USD en 2025 a 37.07 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 9.07% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Bombas de Calor para Climas Fríos Residenciales está experimentando un crecimiento robusto impulsado por avances tecnológicos y una creciente conciencia del consumidor.

  • Los avances tecnológicos están mejorando la eficiencia y el rendimiento de las bombas de calor de aire para climas fríos, que actualmente dominan el mercado.
  • En la región de Asia-Pacífico, la demanda de bombas de calor de tierra para climas fríos está aumentando rápidamente, lo que indica un cambio hacia soluciones más sostenibles.
  • El segmento de 5-10 kW sigue siendo el más grande, mientras que el segmento de 10-15 kW está emergiendo como la categoría de más rápido crecimiento en aplicaciones residenciales.
  • El aumento de los estándares de eficiencia energética y los incentivos para la instalación de bombas de calor son impulsores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 14.26 (mil millones de USD)
Tamaño del mercado 2035 37.07 (mil millones de USD)
CAGR (2025 - 2035) 9.07%

Principales jugadores

Mitsubishi Electric (JP), Daikin (JP), Trane Technologies (US), Carrier (US), LG Electronics (KR), Fujitsu General (JP), Bosch Thermotechnology (DE), Rheem Manufacturing (US), Hitachi (JP)
Mercado de bombas de calor para climas fríos residenciales Treiber

Rising Energy Efficiency Standards

Increased Focus on Indoor Air Quality

Growing Demand for Sustainable Solutions

The Residential Cold Climate Heat Pump Market is witnessing a surge in demand for sustainable heating solutions. As environmental concerns become more pronounced, consumers are increasingly seeking alternatives to fossil fuel-based heating systems. Heat pumps, which utilize renewable energy sources, are positioned as a viable solution. Market data suggests that the adoption of heat pumps can lead to a significant reduction in carbon emissions, making them an appealing choice for eco-conscious consumers. This growing preference for sustainable solutions is expected to propel the Residential Cold Climate Heat Pump Market forward, as more individuals prioritize environmental impact in their purchasing decisions.

Technological Innovations in Heat Pump Design

Incentives and Rebates for Heat Pump Installation

Perspectivas del segmento de mercado

Por Tipo: Bombas de Calor de Aire Frío (Más Grandes) vs. Bombas de Calor Geotérmicas Frías (De Más Rápido Crecimiento)

El Mercado de Bombas de Calor Frías Residenciales muestra una clara distribución en la participación de mercado entre sus principales tipos, con las bombas de calor de aire frío dominando debido a su accesibilidad y facilidad de instalación. Son comúnmente preferidas por los sectores residenciales, ocupando una gran parte de la participación total del mercado. En comparación, las bombas de calor geotérmicas frías, aunque están ganando terreno, representan una participación menor pero están siendo reconocidas por su mayor eficiencia y beneficios de costo a largo plazo, lo que las convierte en una opción atractiva para los propietarios de viviendas conscientes de la energía.

Bombas de Calor de Aire (Dominantes) vs. Bombas de Calor Geotérmicas (Emergentes)

Las bombas de calor de aire frío se han establecido como la tecnología dominante en el Mercado de Bombas de Calor Frías Residenciales, en gran parte debido a sus costos de instalación favorables y eficiencia en climas moderados. Estos sistemas aprovechan la energía térmica del aire, haciéndolos más accesibles para aplicaciones residenciales estándar. Por el contrario, las bombas de calor geotérmicas frías están surgiendo como una opción más sostenible, captando la atención por su capacidad de proporcionar un rendimiento consistente y de alto nivel en diversas condiciones climáticas. Los sistemas geotérmicos utilizan tuberías enterradas para extraer calor del suelo, ofreciendo ahorros significativos en las facturas de energía a lo largo del tiempo, lo que resulta atractivo para los consumidores ambientalmente conscientes.

Por Capacidad: 5-10 kW (Más Grande) vs. 10-15 kW (De Más Rápido Crecimiento)

El Mercado de Bombas de Calor Frías Residenciales muestra una distribución distinta de segmentos de capacidad, con el segmento de 5-10 kW dominando la mayor participación de mercado. Este rango de capacidad es preferido por la mayoría de los propietarios debido a su versatilidad y eficiencia, particularmente adecuado para casas de tamaño mediano en climas fríos. Siguiendo de cerca, el segmento de 10-15 kW está emergiendo, indicando un fuerte interés entre los consumidores que requieren mayores salidas de calefacción a medida que actualizan sus soluciones de calefacción en respuesta a los desafíos climáticos en evolución.

5-10 kW (Dominante) vs. 10-15 kW (Emergente)

El segmento de capacidad de 5-10 kW es reconocido como la fuerza dominante en el Mercado de Bombas de Calor Frías Residenciales, atendiendo principalmente a hogares familiares estándar que se benefician de sus capacidades de calefacción eficientes mientras equilibran el consumo de energía. Por el contrario, el segmento de 10-15 kW está emergiendo rápidamente a medida que los propietarios buscan cada vez más sistemas capaces de proporcionar mayores salidas sin sacrificar la eficiencia. Los factores que influyen en esta tendencia incluyen la expansión de la legislación consciente de la energía y una mayor conciencia sobre los beneficios de las bombas de calor en aplicaciones de calefacción sofisticadas, posicionando a este segmento como un futuro líder del mercado.

Por Aplicación: Casas Unifamiliares (Más Grandes) vs. Casas Multifamiliares (De Más Rápido Crecimiento)

En el Mercado de Bombas de Calor Frías Residenciales, el segmento de aplicación está principalmente dominado por casas unifamiliares, que representan la mayor participación debido a una creciente tendencia hacia la eficiencia energética y la sostenibilidad. Estas casas representan una parte significativa de las instalaciones de bombas de calor a medida que los propietarios reconocen cada vez más los beneficios de reducir los costos de energía y mejorar la comodidad. En contraste, las casas multifamiliares están ganando terreno y se posicionan como el segmento de más rápido crecimiento a medida que los desarrolladores e inversores buscan modernizar propiedades para incluir sistemas de calefacción eficientes en energía.

Mercado Residencial: Casas Unifamiliares (Dominantes) vs. Casas Multifamiliares (Emergentes)

Las casas unifamiliares siguen siendo el segmento dominante en el Mercado de Bombas de Calor Frías Residenciales, atribuido en gran parte a la fuerte preferencia por soluciones de calefacción individuales que proporcionan tanto comodidad como eficiencia. Los propietarios están más inclinados a invertir en bombas de calor por sus ventajas distintivas sobre los sistemas de calefacción tradicionales. Por otro lado, las casas multifamiliares representan un segmento emergente, impulsado por el creciente desarrollo de complejos de apartamentos que priorizan tecnologías ecológicas. A medida que las políticas regulatorias enfatizan la eficiencia energética y los incentivos de servicios públicos fomentan la adopción de innovaciones en HVAC, los edificios multifamiliares están incorporando cada vez más bombas de calor, que satisfacen diversas necesidades de los inquilinos mientras atraen el interés de los inversores en prácticas sostenibles.

Por Eficiencia: SEER 16-18 (Más Grande) vs. SEER 22+ (De Más Rápido Crecimiento)

En el Mercado de Bombas de Calor Frías Residenciales, el segmento de eficiencia es fundamental, con SEER 16-18 manteniendo la mayor participación de mercado. Este segmento refleja la creciente preferencia de los consumidores por sistemas de alta eficiencia, equilibrando rendimiento y ahorro energético. SEER 22+ está emergiendo rápidamente a medida que los consumidores se vuelven más conscientes del medio ambiente y buscan productos que ofrezcan una eficiencia superior. Juntos, estos segmentos indican una fuerte tendencia hacia soluciones de calefacción eficientes en energía que satisfacen las necesidades de climas fríos. El crecimiento en el segmento SEER 22+ está impulsado por avances en tecnología e incentivos gubernamentales que promueven sistemas de alto rendimiento. Estos factores, junto con el aumento de los costos de energía, obligan a los propietarios a invertir en mejores calificaciones de eficiencia. Como resultado, se espera que la demanda de unidades SEER 22+ aumente, posicionándola como el segmento de más rápido crecimiento en el mercado.

SEER 16-18 (Dominante) vs. SEER 22+ (Emergente)

El segmento SEER 16-18 representa una fuerza dominante en el Mercado de Bombas de Calor Frías Residenciales, caracterizado por su equilibrio entre eficiencia y rentabilidad. Estas bombas de calor ofrecen a los consumidores un rendimiento óptimo de calefacción mientras reducen significativamente el consumo de energía, alineándose con las crecientes tendencias de ahorro energético. Por el contrario, el segmento SEER 22+ está emergiendo como un jugador significativo ya que promete una eficiencia aún mayor. Estas bombas de calor de alta eficiencia atraen a los propietarios de viviendas conscientes del medio ambiente que buscan minimizar su huella ecológica. A medida que la tecnología continúa avanzando, es probable que el segmento SEER 22+ experimente un crecimiento robusto, atrayendo a más consumidores interesados en prácticas de vida sostenibles y en incentivos gubernamentales que apoyan electrodomésticos de alta eficiencia.

Obtenga información más detallada sobre Mercado de bombas de calor para climas fríos residenciales

Perspectivas regionales

North America : Leading Market for Heat Pumps

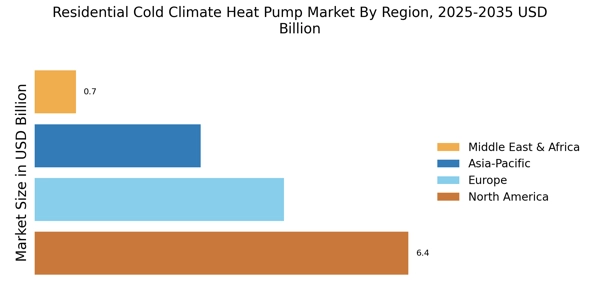
North America is the largest market for residential cold climate heat pumps, accounting for approximately 45% of the global market share. The growth is driven by increasing energy efficiency regulations, rising energy costs, and a shift towards sustainable heating solutions. The U.S. and Canada are the primary contributors, with favorable government incentives promoting the adoption of heat pump technology. The competitive landscape is robust, featuring key players such as Trane Technologies, Carrier, and Rheem Manufacturing. These companies are investing in innovative technologies to enhance efficiency and performance. The presence of established brands and a growing consumer awareness of energy-efficient solutions further bolster market growth in this region.

Europe : Sustainable Heating Solutions

Europe is the second-largest market for residential cold climate heat pumps, holding around 30% of the global market share. The region's growth is propelled by stringent environmental regulations, government incentives, and a strong commitment to reducing carbon emissions. Countries like Germany and Sweden lead the market, supported by policies aimed at promoting renewable energy sources and energy-efficient technologies. The competitive landscape in Europe is characterized by key players such as Bosch Thermotechnology and Daikin, who are actively expanding their product offerings. The European market is also witnessing a surge in innovative solutions tailored to meet the diverse climatic conditions across the region. As a result, the adoption of heat pumps is expected to rise significantly in the coming years.

Asia-Pacific : Emerging Market Potential

The Asia-Pacific region is rapidly emerging as a significant market for residential cold climate heat pumps, accounting for approximately 20% of the global market share. The growth is driven by urbanization, rising disposable incomes, and increasing awareness of energy-efficient solutions. Countries like Japan and South Korea are at the forefront, supported by government initiatives promoting sustainable heating technologies. The competitive landscape is evolving, with key players such as Mitsubishi Electric and LG Electronics leading the charge. These companies are focusing on innovation and technology advancements to cater to the growing demand. The region's diverse climatic conditions present unique challenges, but they also offer opportunities for tailored solutions that meet local needs, further driving market growth.

Middle East and Africa : Untapped Market Opportunities

The Middle East and Africa region is gradually emerging in the residential cold climate heat pump market, holding about 5% of the global market share. The growth is primarily driven by increasing energy demands, urbanization, and a shift towards sustainable energy solutions. Countries like South Africa and the UAE are beginning to adopt heat pump technologies, supported by government initiatives aimed at enhancing energy efficiency. The competitive landscape is still developing, with a few key players like Hitachi and Fujitsu General making inroads. The region's unique climatic challenges necessitate innovative solutions, and as awareness of energy-efficient technologies grows, the market is expected to expand significantly in the coming years.

Mercado de bombas de calor para climas fríos residenciales Regional Image

Jugadores clave y perspectivas competitivas

The Residential Cold Climate Heat Pump Market is currently characterized by a dynamic competitive landscape, driven by increasing demand for energy-efficient heating solutions and a growing emphasis on sustainability. Key players such as Mitsubishi Electric (Japan), Daikin (Japan), and Trane Technologies (US) are strategically positioning themselves through innovation and regional expansion. Mitsubishi Electric (Japan) has focused on enhancing its product offerings with advanced inverter technology, which improves energy efficiency and performance in colder climates. Meanwhile, Daikin (Japan) has been expanding its global footprint, particularly in North America, by establishing new manufacturing facilities to meet rising demand. Trane Technologies (US) emphasizes digital transformation, integrating smart technologies into its heat pump systems to enhance user experience and operational efficiency. Collectively, these strategies are shaping a competitive environment that prioritizes technological advancement and market responsiveness.In terms of business tactics, companies are increasingly localizing manufacturing to reduce lead times and optimize supply chains. The market appears moderately fragmented, with several key players exerting influence while also allowing for niche entrants. This structure enables a diverse range of products and solutions, catering to varying consumer preferences and regional requirements. The collective influence of these major players fosters a competitive atmosphere where innovation and customer-centric approaches are paramount.
In August Trane Technologies (US) announced a partnership with a leading smart home technology firm to integrate AI-driven features into its heat pump systems. This strategic move is likely to enhance the user experience by providing real-time energy consumption data and predictive maintenance alerts, thereby positioning Trane as a leader in smart heating solutions. The integration of AI not only aligns with current consumer trends towards smart home integration but also reinforces Trane's commitment to sustainability by optimizing energy usage.
In September Daikin (Japan) unveiled a new line of cold climate heat pumps designed specifically for residential applications in northern climates. This launch is significant as it demonstrates Daikin's commitment to addressing the unique challenges posed by colder environments, potentially capturing a larger market share in regions where traditional heating solutions may falter. The introduction of this product line is expected to enhance Daikin's competitive edge by offering tailored solutions that meet specific consumer needs.
In October Mitsubishi Electric (Japan) announced the expansion of its research and development facilities in Europe, focusing on next-generation heat pump technologies. This initiative underscores Mitsubishi's dedication to innovation and its intent to lead in the development of energy-efficient solutions. By investing in R&D, Mitsubishi Electric aims to stay ahead of regulatory changes and consumer expectations, further solidifying its position in the market.
As of October the competitive trends in the Residential Cold Climate Heat Pump Market are increasingly defined by digitalization, sustainability, and the integration of advanced technologies. Strategic alliances are becoming more prevalent, as companies recognize the value of collaboration in enhancing product offerings and market reach. Looking ahead, competitive differentiation is likely to evolve from traditional price-based competition to a focus on innovation, technological advancements, and supply chain reliability. This shift suggests that companies that prioritize R&D and customer-centric solutions will be better positioned to thrive in an increasingly competitive landscape.

Las empresas clave en el mercado Mercado de bombas de calor para climas fríos residenciales incluyen

Recent Industry Developments

  • Mitsubishi Electric (JP) (February 2026): Mitsubishi Electric launched the CAHV-Z450YA-HPB air-to-water heat pump using natural R290 refrigerant, delivering up to 75°C flow temperature and guaranteed heating operation down to −25°C for residential and commercial buildings in Nordic climates.
  • Mitsubishi Electric (JP) (April 2026): Mitsubishi Electric Trane HVAC US expanded its SMART MULTI lineup with a single-phase 5-ton H2i outdoor unit delivering 100% heating capacity at 5°F and 80% at −13°F, supporting multi-zone residential cold-climate applications.
  • Daikin (JP) (April 2026): Daikin launched the ALTHERMA 3 H HT high-temperature air-to-water heat pump with a first-of-its-kind compressor achieving 70°C leaving water temperature and operation down to −28°C, designed as a boiler and furnace replacement for cold climates.
  • Daikin (JP) (January 2026): Daikin expanded its Altherma 4 R-290 residential heat pump series with 4, 6, and 7 kW EPSKS models delivering 70°C leaving water temperature at −15°C and operation down to −28°C for space heating and domestic hot water.
  • Trane Technologies (US) (August 2026): Trane Technologies and University of Wisconsin–Madison launched a joint research project to develop a prototype cold climate heat pump designed as a drop-in replacement for hot water boilers, with field installation planned for fall 2026 in an occupied campus building.
  • Trane Technologies (US) (February 2026): Trane launched FLEX N HP and ARIES N HP air-to-water heat pumps using R290 refrigerant, operating down to −20°C ambient and producing hot water up to 77°C for commercial and residential heating applications.
  • Carrier (US) (June 2026): Carrier introduced the AquaSnap 61AQ reversible high-temperature air-to-water heat pump using R290 refrigerant, providing up to 75°C heating output at −7°C ambient and operating down to −25°C for commercial and multifamily residential applications.
  • LG Electronics (KR) (June 2026): LG strengthened its European residential heat pump position with the Therma V R290 Monobloc delivering reliable heating down to −28°C and domestic hot water up to 75°C, alongside project wins in Spain and Serbia.
  • Fujitsu General (JP) (March 2026): Fujitsu General (GENERAL HVAC Solutions America) launched the AIRSTAGE Centauri XLTH single-zone heat pump with R-32 refrigerant, providing low-ambient heating operation down to −15°F and ENERGY STAR Cold Climate certification.
  • Bosch Thermotechnology (DE) (September 2026): Bosch Home Comfort launched the Compress 5001 AW air-to-water heat pump using R290 refrigerant, delivering up to 70°C flow temperature at −10°C outdoor temperature with cascade scalability to 590 kW for multifamily and commercial retrofits.
  • Rheem Manufacturing (US) (March 2026): Rheem completed DOE Commercial Building HVAC Technology Challenge validation for its Renaissance-based 10–14 ton rooftop heat pump, delivering 110% heating capacity at 5°F and 90% at −10°F for commercial cold-climate applications.
  • Hitachi (JP) (February 2026): Hitachi (Bosch Home Comfort Group) launched the air365 Max VRF heat pump using R-32 refrigerant, providing reliable cooling and heating operation from −22 to 122°F for commercial buildings across diverse climate regions.
  • Q2 2025: Carrier completes DOE cold climate heat pump challenge Carrier announced completion of the U.S. Department of Energy’s Cold Climate Heat Pump Challenge and began offering its Infinity Variable-Speed Ultimate Cold Heat Pump, engineered for reliable operation in extreme cold, to the residential market. The company also revealed plans to invest $1 billion over five years to expand U.S. manufacturing facilities and build a new site for heat pump and battery component production.
  • Q1 2025: Cold Climate Heat Pumps Up to the 'Challenge' Lennox announced plans to launch the Dave Lennox Signature Collection SL22KLV Cold-Climate Heat Pump in 2025, following the completion of field-testing in the DOE’s Residential Cold Climate Heat Pump Market Technology Challenge. Bosch Home Comfort and Carrier Global Corp. have already started building and selling heat pumps based on the Challenge’s technology.
  • Q2 2024: Carrier completes DOE cold climate heat pump challenge Carrier opened orders for its cold climate heat pumps in 2024, following participation in the DOE’s Cold Climate Heat Pump Challenge, and updated its AHRI ratings to reflect the new product’s performance.

Perspectivas futuras

Mercado de bombas de calor para climas fríos residenciales Perspectivas futuras

Se proyecta que el Mercado de Bombas de Calor para Climas Fríos Residenciales crecerá a una CAGR del 9.07% desde 2025 hasta 2035, impulsado por avances tecnológicos, apoyo regulatorio y crecientes demandas de eficiencia energética.

Nuevas oportunidades se encuentran en:

  • Desarrollo de sistemas de hogar inteligente integrados para una gestión energética mejorada.
  • Expansión en mercados emergentes con soluciones de financiamiento a medida.
  • Asociaciones con gobiernos locales para instalaciones impulsadas por incentivos.

Para 2035, se espera que el mercado sea robusto, impulsado por la innovación y asociaciones estratégicas.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Bombas de Calor Residenciales para Climas Fríos

  • Bombas de Calor de Aire para Climas Fríos
  • Bombas de Calor Geotérmicas para Climas Fríos
  • Bombas de Calor de Agua para Climas Fríos

Perspectiva de Capacidad del Mercado de Bombas de Calor Residenciales para Climas Fríos

  • Menos de 5 kW
  • 5-10 kW
  • 10-15 kW
  • Más de 15 kW

Perspectiva de Eficiencia del Mercado de Bombas de Calor Residenciales para Climas Fríos

  • SEER 13-15
  • SEER 16-18
  • SEER 19-21
  • SEER 22+

Perspectiva de Aplicación del Mercado de Bombas de Calor Residenciales para Climas Fríos

  • Viviendas Unifamiliares
  • Viviendas Multifamiliares
  • Edificios Comerciales
  • Edificios Industriales

Alcance del informe

TAMAÑO DEL MERCADO 2024 14.26 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 15.55 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 37.07 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 9.07% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Empresas Clave Perfiladas Mitsubishi Electric (JP), Daikin (JP), Trane Technologies (US), Carrier (US), LG Electronics (KR), Fujitsu General (JP), Bosch Thermotechnology (DE), Rheem Manufacturing (US), Hitachi (JP)
Segmentos Cubiertos Tipo de Producto, Capacidad, Aplicación, Eficiencia, Regional
Oportunidades Clave del Mercado La creciente demanda de soluciones de calefacción energéticamente eficientes impulsa la innovación en el mercado de bombas de calor para climas fríos residenciales.
Dinámicas Clave del Mercado El aumento de la demanda del consumidor por soluciones de calefacción energéticamente eficientes impulsa la innovación y la competencia en el mercado de bombas de calor para climas fríos residenciales.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada para el mercado de bombas de calor residenciales en climas fríos en 2035?

La valoración de mercado proyectada para el mercado de bombas de calor residenciales en climas fríos en 2035 es de 37.07 mil millones de USD.

¿Cuál fue la valoración de mercado para el mercado de bombas de calor residenciales en climas fríos en 2024?

La valoración de mercado para el mercado de bombas de calor residenciales en climas fríos en 2024 fue de 14.26 mil millones de USD.

¿Cuál es la CAGR esperada para el mercado de bombas de calor residenciales en climas fríos de 2025 a 2035?

La CAGR esperada para el mercado de bombas de calor residenciales en climas fríos durante el período de pronóstico 2025 - 2035 es del 9.07%.

¿Qué empresas se consideran actores clave en el mercado de bombas de calor residenciales en climas fríos?

Los actores clave en el mercado incluyen Mitsubishi Electric, Daikin, Trane Technologies, Carrier, LG Electronics, Fujitsu General, Bosch Thermotechnology, Rheem Manufacturing y Hitachi.

¿Cuáles son los ingresos proyectados para las bombas de calor de aire en climas fríos para 2035?

Se espera que los ingresos proyectados para las bombas de calor de aire en climas fríos alcancen los 15.0 mil millones de USD para 2035.

¿Cómo se desempeñan las bombas de calor geotérmicas en términos de valoración de mercado?

Se proyecta que las bombas de calor geotérmicas alcancen una valoración de mercado de 16.0 mil millones de USD para 2035.

¿Cuál es la perspectiva del mercado para las bombas de calor de agua en climas fríos para 2035?

La perspectiva del mercado para las bombas de calor de agua en climas fríos indica una valoración de 6.07 mil millones de USD para 2035.

¿Qué segmentos de capacidad se incluyen en el mercado de bombas de calor residenciales en climas fríos?

Los segmentos de capacidad incluyen Menos de 5 kW, 5-10 kW, 10-15 kW y Más de 15 kW, con ingresos proyectados respectivos para 2035.

¿Cuál es el rendimiento de mercado esperado para las casas unifamiliares en el mercado de bombas de calor residenciales en climas fríos?

Se proyecta que las casas unifamiliares generen ingresos de 13.0 mil millones de USD para 2035.

¿Cómo impacta la calificación de eficiencia en el mercado de bombas de calor residenciales en climas fríos?

Las calificaciones de eficiencia como SEER 19-21 se proyectan para alcanzar una valoración de mercado de 9.0 mil millones de USD para 2035.

Autor
Author Author Profile Tejas Chaudhary Research Analyst Level II
I have a degree in Engineering (Civil), with masters in Business Administration (Marketing). With more than 4 years of experience in market research and consulting, I am involved in end-to-end process of market research, proposals, project kickoffs and delivery. I have research knowledge and expertise in consumer goods/packaging domain. Also I have worked for various other domains like construction & equipment. Effectively managed and delivered more than 60 report studies for regional as well as global clientele.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Air Operated Double Diaphragm (AODD) Pump Market
Estudio de caso
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.