Queue Management System Market (2026 – 2035)

Tamaño del mercado del sistema de gestión de colas, participación e informe de investigación por componente (soluciones, servicios), por implementación (nube, local), por tamaño de empresa (grandes empresas, pequeñas y medianas empresas (PYME)), por industria de usuario final (BFSI, TI y telecomunicaciones, comercio minorista y electrónico, atención médica y ciencias biológicas, gobierno y sector público, hotelería, aeropuertos y transporte) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África) – Industria Previsión hasta 2035.
ID: MRFR/ICT/7220-HCR 141 Pages Aarti Dhapte Last Updated: September 15, 2026
Queue Management System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.0%
2025 Market SizeUSD 42.25 Billion
2035 Market SizeUSD 121.00 Billion
Key Players
Qmatic Group
Wavetec
Q-nomy Inc.
Advantech Co., Ltd.
SEDCO
Lavi Industries
Opportunities
  • Emerging-Market Smart-City Expansion
  • Data Monetization Through Journey Analytics
  • Telehealth-to-Clinic Hybrid Queuing

Queue Management System Market Summary

El mercado del sistema de gestión de colas alcanzó un valor estimado de 42,25 mil millones de dólares en 2025 y se prevé que crezca de 47,30 mil millones de dólares en 2026 a 121,00 mil millones de dólares en 2035, registrando una tasa compuesta anual del 11,0% durante el período previsto (2026-2035). Dos fuerzas convergentes están acelerando esta trayectoria: en primer lugar, los códigos de construcción pospandémicos en más de 40 países ahora exigen el monitoreo en tiempo real de la densidad de multitudes en las instalaciones públicas y, en segundo lugar, la experiencia del cliente se ha convertido en el principal diferenciador competitivo para industrias con uso intensivo de sucursales comobancario, atención médica y servicios gubernamentales.

Los antiguos quioscos dispensadores de tokens y hojas de registro con portapapeles están dando paso a plataformas nativas de la nube que fusionan la predicción del tiempo de espera impulsada por IA, la emisión de boletos móviles y el check-in biométrico. El gasto mundial en tecnología de experiencia del cliente superó los 640 mil millones de dólares en 2024, y una parte significativa de esa inversión ahora se destina a la orquestación de colas. Los modelos de implementación basados ​​en suscripción están reduciendo la barrera para las organizaciones del mercado medio, comprimiendo los plazos de implementación de meses a semanas.

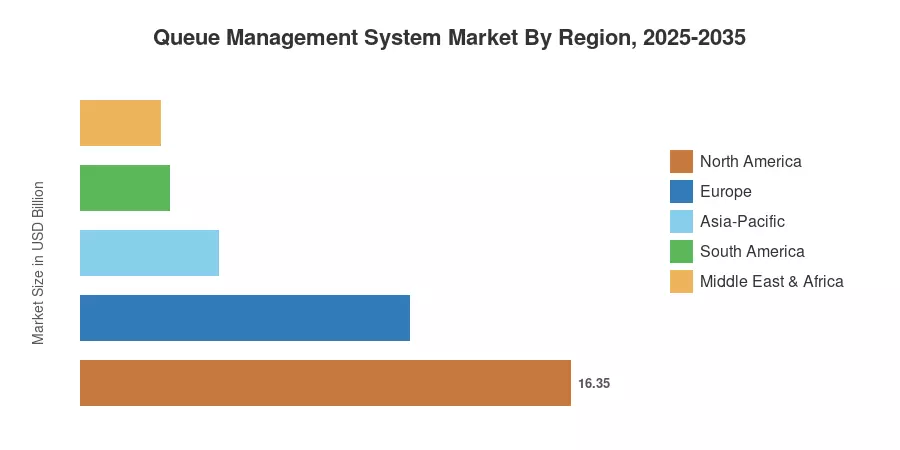
América del Norte representa aproximadamente el 38,7% de los ingresos del mercado de sistemas de gestión de colas, impulsados ​​por densas redes de sucursales bancarias y mandatos federales para servicios públicos accesibles. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 10,9%, impulsada por programas de ciudades inteligentes en India, China y el Sudeste Asiático.. Europa ocupa el segundo lugar con aproximadamente el 26,0%, y la iniciativa de la Década Digital de la UE canaliza fondos hacia la digitalización del sector público. A medida que aumenta el tráfico peatonal en los centros de transporte y complejos minoristas de todo el mundo, el mercado de sistemas de gestión de colas está preparado para una expansión sostenida de dos dígitos hasta 2035.


Conclusiones clave del informe

• Por componente

  • Las soluciones dominaron el mercado de sistemas de gestión de colas en 2025 con una participación en los ingresos del 67,5 %, lo que refleja la preferencia empresarial por los paquetes integrados de hardware y software.
  • Se prevé que los servicios avancen a una tasa compuesta anual del 9,1% hasta 2035 a medida que los contratos de servicios gestionados y la integración profesional ganen impulso.

• Por implementación

  • Los sistemas locales representaron el 58,4% del mercado de sistemas de gestión de colas en 2025, aunque la adopción de la nube se está acelerando a una tasa compuesta anual del 12,0%.
  • Las plataformas basadas en la nube, sin embargo, están cerrando la brecha rápidamente con una tasa compuesta anual del 12,0%.


• Por tamaño de empresa

  • Las grandes empresas tenían una participación del 71,2 por ciento; Las pymes se están expandiendo a una tasa compuesta anual del 10,1% a medida que surgen opciones SaaS asequibles.
  • Las PYME representan la frontera de más rápido crecimiento.

• Por usuario final

  • BFSI lideró los segmentos de usuarios finales con el 25,7 % de los ingresos de 2025, impulsado por programas de transformación de sucursales en los principales bancos minoristas.
  • Se prevé que la atención sanitaria registre la CAGR del segmento más rápida, del 13,4 %, a medida que la optimización del flujo de pacientes se convierta en un KPI vinculado al reembolso.

• Por región

  • América del Norte captó el 38,7% de los ingresos del mercado de sistemas de gestión de colas en 2025.
  • Asia-Pacífico está en camino de lograr la CAGR regional más alta del 10,9% hasta 2035.


Tamaño del mercado y pronóstico (2021-2035)

El dimensionamiento del mercado se basa en una combinación de análisis de ingresos ascendentes en hardware, software y líneas de servicios de proveedores que cotizan en bolsa, validados con indicadores macroeconómicos descendentes, incluidos gastos en servicios de TI y presupuestos de gestión de instalaciones en todos los sectores verticales objetivo..
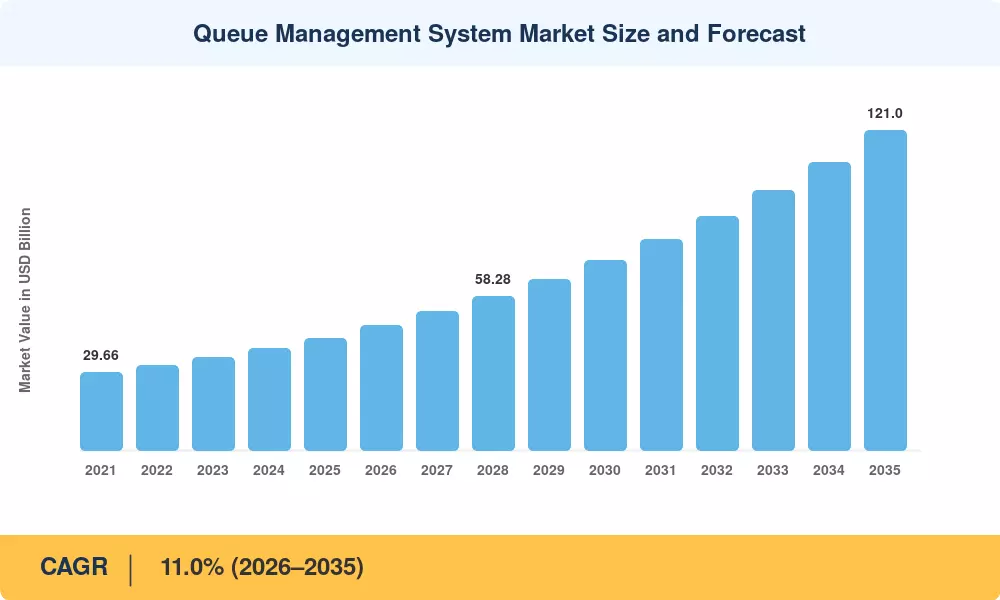
Queue Management System Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Transformación digital de sucursales e instalaciones 2.5 Global Corto plazo (≤2 años)
Predicción y enrutamiento del tiempo de espera impulsados ​​por IA 2.0 América del Norte, Europa Mediano plazo (2 a 4 años)
Mandatos gubernamentales de control de multitudes 1.5 Asia-Pacífico, MEA Corto plazo (≤2 años)
Precios de suscripción nativos de la nube 1.8 Global Mediano plazo (2 a 4 años)
Venta de billetes para dispositivos móviles en los centros de transporte 1.2 Asia-Pacífico, Europa Largo plazo (≥4 años) [6]
Optimización del flujo de pacientes en la atención sanitaria 1.0 América del Norte, Europa Mediano plazo (2 a 4 años) [9]
Integración del ecosistema de ciudad inteligente y IoT 0.8 Asia-Pacífico Largo plazo (≥4 años) [10]


Transformación digital de sucursales e instalaciones

Los bancos minoristas de EE. UU., Reino Unido y Australia gastaron en conjunto más de 18 mil millones de dólares en programas de modernización de sucursales entre 2022 y 2024, y la orquestación de colas se citó como una prioridad en el 62 % de las solicitudes de propuestas.. La iniciativa de sucursal del futuro de 2023 de JPMorgan Chase, por ejemplo, implementó enrutamiento de colas asistido por IA en 1200 ubicaciones, lo que redujo el tiempo de espera promedio en un 34 % y aumentó las puntuaciones de satisfacción del cliente en nueve puntos.. Esta ola de inversión crea un efecto multiplicador porque cada sucursal rediseñada normalmente adquiere terminales de hardware, software de backend y un contrato de servicio de varios años.

Predicción y enrutamiento del tiempo de espera impulsados ​​por IA

Sistema de gestión de colas Los sistemas de mercado ahora pueden pronosticar los tiempos de espera con una precisión del 92 % gracias a los conjuntos de chips de computación de vanguardia que permiten inferencias en menos de un segundo a nivel de quiosco.. En 2024, el Departamento de Asuntos de Veteranos de EE. UU. probó un sistema de enrutamiento de colas de IA en 47 instalaciones médicas, reportando un ahorro anual de 120 millones de dólares debido a menos pacientes que no se presentaron y tiempo de inactividad del personal.[9]. Los proveedores que incluyen algoritmos predictivos directamente en su firmware están ganando una cuota de mercado desproporcionada.


Mandatos gubernamentales de control de multitudes

Las implementaciones de gestión de colas municipales en centros de atención al ciudadano se encuentran entre los diez casos de uso principales financiados en el marco de la Misión de Ciudades Inteligentes de la India, que asignó 48.000 millones de rupias (alrededor de 5.700 millones de dólares) hasta 2025.. Para 2027, se deben implementar colas digitales en todas las salas de servicios gubernamentales como parte de la iniciativa Visión 2030 de Arabia Saudita.[13]. El mercado de sistemas de gestión de colas está protegido de ciclos más amplios de gasto en TI gracias a estos mandatos, que establecen pisos de demanda no discrecionales.


Precios de suscripción nativa de la nube

Una encuesta de 2024 encontró que el 58% de las medianas empresas prefieren las suscripciones de gestión de colas basadas en OpEx a las licencias tradicionales de CapEx.. El precio mensual por ubicación (normalmente entre 150 y 400 USD) reduce el umbral de decisión, lo que permite ciclos de adquisición más rápidos. La implementación de la nube también permite el acceso centralizado al panel de control en cientos de sitios, lo cual es fundamental para las operaciones bancarias minoristas franquiciadas y de sucursales múltiples.


Análisis de impacto de restricciones

Los porcentajes de impacto que aparecen a continuación son estimaciones direccionales de los factores en contra que moderan el crecimiento. Las restricciones individuales no suman una cifra de resistencia neta.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Regulaciones de privacidad y soberanía de datos –1.2 Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [14]
Complejidad de la integración con la TI heredada –0,9 Global Corto plazo (≤2 años) [15]
Amenazas de ciberseguridad a los datos biométricos –0,7 América del Norte, Europa Largo plazo (≥4 años)  
Restricciones presupuestarias en la contratación del sector público –0,6 América del Sur, MEA Mediano plazo (2 a 4 años) [16]
Preocupaciones por el bloqueo de proveedores –0,4 Global Corto plazo (≤2 años)


Normativa de Soberanía y Privacidad de Datos

Cualquier tecnología que recopile datos biométricos o de comportamiento está sujeta a estrictas restricciones de consentimiento y localización de almacenamiento según el marco GDPR de la UE y la Ley de Protección de Datos Personales Digitales de la India (2023).[14]. Los proveedores del mercado de sistemas de gestión de colas que emplean monitoreo de dispositivos móviles o reconocimiento facial ahora deben conservar la residencia de datos específica de la región, lo que aumenta los costos de implementación para implementaciones en varios países entre un 15% y un 20%. Las sanciones por incumplimiento, que pueden alcanzar el 4% de la facturación global según el RGPD, disuaden a los proveedores más pequeños de unirse a mercados regulados.


Complejidad de integración con TI heredada

Muchos bancos y hospitales todavía operan sistemas centrales basados ​​en COBOL o middleware propietario, lo que hace que la integración basada en API con plataformas de colas modernas sea técnicamente desafiante y costosa.[15]. Un estudio de Accenture de 2024 estimó que el 40 % de los presupuestos de implementación del mercado de sistemas de gestión de colas se consumen en esfuerzos de personalización de middleware y migración de datos, lo que amplía los plazos de implementación de tres a seis meses.

Amenazas a la ciberseguridad

Las plataformas de colas se convierten en objetivos de alto valor cuando recopilan información más confidencial, como identificaciones de pacientes y tokens de cuentas bancarias. En 2024, el coste medio de una filtración de datos en el sector sanitario fue de 10,93 millones de dólares[17]. Los proveedores tienen que realizar importantes inversiones en cifrado de extremo a extremo y arquitecturas de confianza cero, lo que puede detener los ciclos de ventas con equipos de adquisiciones reacios al riesgo y aumentar el costo total de propiedad.


Queue Management System Market Opportunities

Expansión de ciudades inteligentes en mercados emergentes

Los gobiernos de India, Indonesia, Vietnam y Nigeria están canalizando presupuestos combinados de infraestructura que superan los 90 mil millones de dólares hasta 2030 hacia marcos de ciudades inteligentes.. La gestión de colas en los centros de atención al ciudadano, oficinas de pasaportes y salas de pago de servicios públicos representa una oportunidad nueva con un valor estimado de entre 4.000 y 6.000 millones de dólares de aquí a 2030. Los proveedores que ofrecen plataformas multilingües compatibles con poco ancho de banda captarán una participación enorme en estos corredores de alto crecimiento.

Monetización de datos a través de Journey Analytics

Las plataformas de colas se basan en un rico flujo de datos de comportamiento (tiempos de permanencia, preferencias de servicio, patrones de horas pico) que pueden anonimizarse y empaquetarse como inteligencia empresarial. Los minoristas y los bancos están dispuestos a pagar primas por paneles de análisis de afluencia que conecten el comportamiento de las colas con las métricas de conversión. Esta capa de datos como servicio puede agregar entre un 8% y un 12% a los ingresos recurrentes del proveedor sin un costo incremental significativo..

Cola híbrida de telesalud a clínica

El sector de la salud está haciendo converger las visitas virtuales y presenciales en motores de programación unificados. Una clínica que gestiona tanto los espacios de telesalud como las salas de espera físicas desde una única plataforma de mercado del sistema de gestión de colas reduce las tasas de ausencia de pacientes hasta en un 27 %.[9]. A medida que los modelos de atención basados ​​en el valor vinculen el reembolso al rendimiento y la satisfacción del paciente, se intensificará la demanda de orquestación de colas híbridas.

Modernización de aeropuertos y centros de tránsito

A mediados de 2026, los hábitos de viajes internacionales se están adaptando a los cambios económicos y geopolíticos regionales, lo que resultará en un aumento moderado de la demanda de viajes aéreos en todo el mundo. La implementación de carriles para colas habilitados con datos biométricos se está acelerando en los principales centros de transporte, como los de Dubai, Singapur y Londres. Para mejorar el flujo en terminales concurridas y acelerar los procedimientos de embarque, estos sistemas dinámicos impulsados ​​por sensores están reemplazando la obsoleta gestión de multitudes basada en barreras.


Penetración de las PYME basadas en suscripción

Una parte del mercado de gestión de colas en rápido crecimiento está formada por pequeñas y medianas empresas (PYME). Las soluciones SaaS plug-and-play están reemplazando gradualmente los procedimientos de inicio de sesión manuales en clínicas independientes, tiendas boutique y restaurantes de servicios. La barrera de entrada se ha reducido en gran medida gracias a la disponibilidad de kits económicos basados ​​en suscripción, que generalmente tienen un precio inferior a 200 dólares al mes, lo que permite a los operadores más pequeños implementar programación y análisis de nivel empresarial.


Queue Management System Market Future Outlook

Orquestación de colas autónoma impulsada por IA

Para 2030, los copilotos de IA generativa integrados en plataformas de cola reasignarán personal de forma autónoma, abrirán mostradores desbordados y redirigirán a los clientes en función de señales de demanda en tiempo real, con una mínima intervención humana.. estima que las operaciones de servicios mejoradas con IA pueden reducir los costos laborales entre un 20% y un 30% y al mismo tiempo mejorar el rendimiento. El mercado de sistemas de gestión de colas se diferenciará cada vez más por la sofisticación de sus motores de análisis predictivos y prescriptivos.

Economía de plataformas y agrupación de ecosistemas

Los proveedores están migrando de soluciones puntuales a ecosistemas de plataformas que combinan la gestión de colas con CRM, programación de la fuerza laboral yseñalización digitalbajo paneles unificados. Este modelo de economía de plataforma aumenta los costos de cambio e incrementa los valores de los contratos anuales entre un 35% y un 50%.. Espere una consolidación a medida que los actores más grandes del mercado de sistemas de gestión de colas adquieran análisis de nicho y empresas de IoT para crear ofertas completas.

Informes de sostenibilidad y ESG

Reducir los tiempos de espera físicos reduce el consumo de energía de las instalaciones (menos luces, horas de HVAC para vestíbulos abarrotados) y respalda los objetivos ESG en torno al bienestar de los ocupantes.[24]. El mercado de sistemas de gestión de colas se beneficiará a medida que las organizaciones vinculen las métricas de eficiencia de las colas con los informes de emisiones de Alcance 2 y los KPI de impacto social exigidos por marcos como GRI y SASB.

Integración de identidad biométrica primero

El reconocimiento de huellas dactilares, facial y de iris está reemplazando a los billetes de papel y los tokens de SMS como principal mecanismo de entrada en cola, especialmente en aeropuertos, hospitales y centros gubernamentales. Se espera que el mercado biométrico global supere los 80 mil millones de dólares para 2030, y las plataformas de colas que admitan de forma nativa la biometría multimodal tendrán precios superiores en el mercado de sistemas de gestión de colas hasta 2035.


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 38,7% de participación (2025) Transformación de sucursales bancarias, mandatos federales de accesibilidad
Europa 26,0% de participación (2025) Década Digital de la UE, digitalización del NHS
Asia-Pacífico 10,9% CAGR (2026-2035) Programas de ciudades inteligentes, modernización de aeropuertos
Sudamerica USD 2.96 Billion (2025) Expansión del sector bancario, gobierno electrónico
Medio Oriente y África 6,3% de participación (2025) Visión 2030, digitalización del sector público
Total USD 42.25 Billion (2025) —

El mercado de sistemas de gestión de colas muestra una clara jerarquía liderada por América del Norte, aunque el impulso de crecimiento se está desplazando hacia el corredor Asia-Pacífico a medida que se aceleran la urbanización y las iniciativas de gobierno digital.


América del norte

País Métrica clave Controlador clave
A NOSOTROS 78,5% de la cuota regional Digitalización de colas de agencias federales[19]
Canadá 12,8% CAGR (2026-2035) Modernización de la salud provincial[20]
México USD 1.10 Billion (2025) Ampliación de sucursales de banca minorista[16]


Estados Unidos ancla la demanda norteamericana a través de una combinación de modernización de las colas en los hospitales de VA, implementación de boletos digitales del DMV estatal y agresivos programas de rediseño de sucursales bancarias.[19]. Las autoridades sanitarias provinciales de Canadá destinaron 2.100 millones de dólares canadienses a la tecnología de flujo de pacientes entre 2023 y 2026, lo que beneficiará directamente a los proveedores del mercado de sistemas de gestión de colas con plataformas certificadas en atención sanitaria.[20]. Méxicobanca minoristaEl sector, aún desatendido en relación con el PIB, está abriendo más de 1.500 nuevas sucursales anualmente, cada una de las cuales requiere una infraestructura de cola básica.[16].

Europa

País Métrica clave Controlador clave
Alemania USD 2.85 Billion (2025) Digitalización de los centros de servicios de la Industria 4.0[14]
Reino Unido 11,2% CAGR (2026-2035) Mandato de reducción de la lista de espera del NHS[21]
Francia 14,5% de la cuota regional Renovaciones de las instalaciones de La Poste y CAF[22]
Italia USD 1.05 Billion (2025) Digitalización de los servicios públicos financiada por el PNRR
España 8,2% de la participación regional Turismo y modernización de colas en aeropuertos[6]
Países nórdicos 10,8% CAGR (2026-2035) Adopción avanzada del gobierno digital[14]
Rusia USD 0.48 Billion (2025) Redes de sucursales bancarias y de telecomunicaciones[15]
Resto de Europa 11,0% de la participación regional Digitalización mixta público-privada


El Servicio Nacional de Salud del Reino Unido ha convertido la reducción de las colas de pacientes en un indicador clave de rendimiento (KPI) y ha asignado 3.400 millones de libras esterlinas a la digitalización del flujo de pacientes ambulatorios hasta 2027.[21]. Alemania y Francia están invirtiendo en plataformas de servicios gubernamentales unificadas que integran la gestión de colas en arquitecturas de portales para ciudadanos, mientras que el Plan Nacional de Recuperación y Resiliencia (PNRR) de Italia financia actualizaciones digitales en las oficinas municipales en todo el mercado del sistema de gestión de colas..

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 32,5% de la participación regional Escala de red bancaria y hospitalaria.
India 13,5% CAGR (2026-2035) Misión de Ciudades Inteligentes, servicios vinculados a Aadhaar
Japón USD 1.65 Billion (2025) Cola de atención sanitaria para la población que envejece[9]
Corea del Sur 10,5% CAGR (2026-2035) Ramas de gobierno digital y fintech[10]
ASEAN 11,8% CAGR (2026-2035) Ampliación del aeropuerto y crecimiento del comercio minorista[6]
Resto de Asia-Pacífico 9,5% de la cuota regional Adopción en etapa temprana


La enorme red de sucursales bancarias de China (más de 230.000 establecimientos) genera la mayor oportunidad para un solo país en la región. El mercado de sistemas de gestión de colas de la India se está expandiendo a un ritmo más rápido a medida que la Misión de Ciudades Inteligentes y la verificación de identidad habilitada por Aadhaar crean una capa de infraestructura preparada para lo digital.. El envejecimiento de la población japonesa está impulsando la demanda de sistemas de colas amigables para los pacientes en hospitales y farmacias.[9].

Sudamerica

País Métrica clave Controlador clave
Brasil 62,0% de la participación regional Banca minorista y salud del SUS[16]
Argentina 8,8% CAGR (2026-2035) Modernización del gobierno[16]
Resto de Sudamérica USD 0.55 Billion (2025) Oficinas de telecomunicaciones y servicios públicos


Brasil domina la demanda sudamericana, con Banco do Brasil y Bradesco implementando quioscos de cola asistidos por IA en redes de sucursales combinadas que superan las 9.000 ubicaciones.[16]. La agencia de servicios sociales ANSES de Argentina está digitalizando las colas de ciudadanos en más de 400 oficinas en el marco de un préstamo de modernización respaldado por el Banco Mundial.[16].

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 34,0% de la participación regional Visión 2030 digitalización del gobierno[13]
Emiratos Árabes Unidos 11,5% CAGR (2026-2035) Colas inteligentes en el gobierno y en los aeropuertos[6]
Sudáfrica USD 0.38 Billion (2025) Banca y salud[16]
Egipto 9,5% CAGR (2026-2035) Ramas del sector público y de telecomunicaciones
Resto de MEA 22,0% de la participación regional Adopción mixta


Las plataformas Absher y Tawakkalna de Arabia Saudita están integrando la gestión de colas en los ecosistemas nacionales de identidad digital, creando un modelo que otros estados del CCG están replicando.[13]. Las autoridades aeroportuarias y de inmigración de los EAU han implementado carriles de cola biométricos en las terminales de Dubai International y Abu Dhabi, reduciendo los tiempos de procesamiento en más de un 40% y mostrando la innovación del mercado de sistemas de gestión de colas a escala.[6].


Queue Management System Market By Region, 2025-2035

Queue Management System Market Segmentation

Por componente

Segmento Métrica clave Impulsor de la demanda primaria
Soluciones 67,5% de participación (2025) Paquetes de hardware y software integrados
Servicios 9,1% CAGR (2026-2035) Servicios gestionados e integración profesional


Las soluciones abarcan quioscos de autoservicio, pantallas de señalización digital, aplicaciones de venta de entradas móviles y plataformas de análisis backend. El dominio de este segmento dentro del mercado de sistemas de gestión de colas refleja la preferencia de los compradores empresariales por paquetes llave en mano que llegan preconfigurados. Los servicios están ganando impulso a medida que las organizaciones subcontratan el mantenimiento de sistemas, las actualizaciones de software y la gestión de análisis de datos a proveedores especializados, una tendencia amplificada por el cambio hacia modelos comerciales basados ​​en suscripción..

Por implementación

Segmento Métrica clave Impulsor de la demanda primaria
Local 58,4% de participación (2025) Cumplimiento de residencia de datos, infraestructura heredada
Nube 12,0% CAGR (2026-2035) Escalabilidad multisitio, menor costo inicial


Las instalaciones locales siguen prevaleciendo en sectores verticales regulados como la banca y la defensa, donde las leyes de soberanía de datos restringen el almacenamiento externo.[14]. Sin embargo, las plataformas basadas en la nube están cerrando la brecha rápidamente. Su capacidad para centralizar el acceso al panel para operadores de franquicias y de múltiples sucursales los hace especialmente atractivos en el mercado de sistemas de gestión de colas para usuarios finales de comercio minorista, atención médica y hotelería.

Por tamaño de empresa

Segmento Métrica clave Impulsor de la demanda primaria
Grandes Empresas 71,2% de participación (2025) Escala de red de sucursales, presupuestos de inversión en CX
Pymes 10,1% CAGR (2026-2035) Precios SaaS asequibles, hardware plug-and-play


Las grandes empresas generan la mayor parte de los ingresos del mercado de sistemas de gestión de colas a través de implementaciones en miles de ubicaciones en banca, atención médica y gobierno. Las PYME representan la frontera de más rápido crecimiento; Los proveedores nativos de la nube que ofrecen suscripciones mensuales por ubicación de menos de 200 USD han desbloqueado la demanda de clínicas, salones de belleza y restaurantes de servicio rápido independientes que antes dependían de métodos manuales.

Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
BFSI 25,7% de participación (2025) Transformación de sucursales, cumplimiento normativo
Salud y ciencias biológicas 13,4% CAGR (2026-2035) Optimización del flujo de pacientes, atención basada en el valor
Venta minorista y comercio electrónico USD 5.85 Billion (2025) CX omnicanal, colas de hacer clic y recoger
TI y telecomunicaciones 10,2% CAGR (2026-2035) Modernización del centro de servicios
Gobierno y sector público USD 5.10 Billion (2025) Mandatos de digitalización de atención al ciudadano
Hospitalidad, Aeropuertos y Transporte 11,5% CAGR (2026-2035) Gestión del flujo de pasajeros, embarque biométrico.


BFSI sigue siendo el segmento de usuarios finales más grande dentro del mercado de sistemas de gestión de colas. Los bancos minoristas utilizan la orquestación de colas para equilibrar las cargas de trabajo de los cajeros, promover las ventas cruzadas durante los tiempos de espera mediante señalización digital y cumplir con las normas de accesibilidad.. La atención médica es la historia de crecimiento más destacada: los hospitales y clínicas ambulatorias están integrando plataformas de cola con registros médicos electrónicos para sincronizar las llegadas de pacientes con la disponibilidad de los proveedores, lo que afecta directamente las puntuaciones de satisfacción relacionadas con los reembolsos.[9].


Evaluación comparativa competitiva

El mercado de sistemas de gestión de colas muestra una concentración media, y los cinco principales proveedores tienen una participación de ingresos combinada estimada entre el 30% y el 38%. El campo competitivo está fragmentado por debajo del nivel superior, poblado por especialistas regionales y nuevas empresas nativas de SaaS. Las barreras de entrada son moderadas: los análisis patentados y las integraciones verticales profundas (particularmente en atención médica y banca) diferencian a los actuales de los nuevos participantes.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Grupo Qmatic ~6–9% Plataforma Orchestra, análisis del recorrido del cliente Líder de orquestación CX full-stack
Wavetec ~4–7% Línea de quiosco Spectra, colas móviles Especialista en hardware de mercados emergentes
Q-nomy Inc. ~3–6% Plataforma Q-Flow, gestión de procesos Suite empresarial orientada a procesos
Advantech Co., Ltd. ~3–5% Quioscos de autoservicio, puertas de enlace de IoT Proveedor de hardware de grado industrial
SEDCO ~2–4% Plataforma CEM, señalización digital. Soluciones gubernamentales centradas en MEA
Industrias Lavi ~2–4% Qtrac, colas electrónicas Lugares comerciales y de entretenimiento
Tecnologías ACF ~2–4% Q-Anywhere, programación de citas Especialista en salud y gobierno.
Qminder ~1–3% SaaS nativo de la nube, gestión sin cita previa API orientada a las PYME y fácil de desarrollar
Soluciones Aurionpro ~1–3% SmartQueue, suite bancaria Especialista vertical BFSI
NEMO-Q ~1–3% NemoQMS, panel de análisis Mercado medio nórdico y europeo

Noticias y desarrollos recientes

  • Tecnologías ACF(Marzo de 2024): se asoció con Epic Systems para integrar Q-Anywhere con el portal para pacientes MyChart de Epic, lo que permite la funcionalidad de cola desde casa para más de 150 hospitales de EE. UU.[9].
  • advantech(Agosto de 2023): Se presentó un quiosco de autoservicio habilitado para 5G con detección térmica integrada y emisión de boletos sin contacto, dirigido a implementaciones de tránsito y aeropuertos en el sudeste asiático.[6].

Queue Management System Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de sistemas de gestión de colas que cubre hardware, software y servicios.
Período de estudio 2021-2035
Año base 2025
Período de pronóstico 2026-2035
CAGR 11,0% (2026-2035)
Tamaño del mercado (2025) USD 42.25 Billion
Tamaño del mercado (2035) USD 121.00 Billion
Segmento de más rápido crecimiento Atención sanitaria y ciencias biológicas (por usuario final); Nube (por implementación)
Empresas perfiladas 10 (Qmatic, Wavetec, Q-nomy, Advantech, SEDCO, Industrias Lavi, Tecnologías ACF, Qminder, Aurionpro, NEMO-Q)
Moneda de valoración USD Billion


Preguntas frecuentes

What total cost of ownership should buyers expect for a 50-location queue deployment?
A typical 50-location cloud deployment runs USD 120,000–180,000 annually, covering SaaS licenses, kiosk hardware amortization, and managed-service fees . On-premises equivalents require 40–60% higher upfront capital.
How do queue platforms handle multi-language and accessibility compliance?
Leading platforms support 25+ languages and comply with ADA and EN 301 549 accessibility standards through screen-reader integration and tactile-kiosk interfaces . Vendors increasingly embed real-time translation APIs.
What differentiates AI-native queue vendors from legacy kiosk providers?
AI-native vendors offer predictive wait-time engines and dynamic staff-routing algorithms trained on historical footfall data . Legacy providers primarily deliver static ticket-dispensing hardware without analytics.
How does the Queue Management System Market address data-residency requirements in regulated industries?
Vendors offer region-specific cloud tenancy and on-premises deployment options that store biometric and PII data within jurisdictional boundaries [14]. Hybrid architectures are gaining traction in banking and healthcare.
What role does the Queue Management System Market play in patient no-show reduction?
Automated SMS and app-based reminders triggered by queue-platform scheduling cut patient no-show rates by 20–27% [9]. This directly impacts clinic revenue and provider utilization metrics.
Are open-API queue platforms displacing proprietary ecosystems?
Open-API architectures are gaining share because they integrate with CRM, EHR, and workforce tools without middleware . Proprietary ecosystems retain advantages in verticals requiring end-to-end security certification.
How will the Queue Management System Market evolve with the rise of autonomous service counters?
Robotic and AI-powered self-service counters will require tighter queue-platform integration for real-time load balancing . Early pilots at Asian airports suggest 30% throughput gains.    
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















