Procurement Service Market

Tamaño del mercado de Procurement as a Service, participación e informe de investigación: Por componente (Gestión de transacciones, Sourcing estratégico, Gestión de procesos, Gestión de gastos, Gestión de categorías, Gestión de contratos), Por tamaño de organización (Gran empresa y Pequeña-Media empresa), Por vertical (Viajes y hospitalidad, Manufactura, Salud, Retail, Mercado de bienes de consumo, Energía y utilidades, Banca, Seguros y servicios financieros y TI y telecomunicaciones) Y por región (América del Norte, Europa, Asia-Pacífico y Resto del mundo) – Pronóstico del mercado hasta 2035
ID: MRFR/ICT/6821-HCR 111 Pages Ankit Gupta, Shubham Munde Last Updated: September 19, 2026
Procurement Service Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.92%
2024 Market Size$ 7.56 Billion
2025 Market Size$ 8.31 Billion
2035 Market Size$ 21.41 Billion
Key Players
Coupa Software
GEP Worldwide
Jaggaer
SAP Ariba
Ivalua
Procurify
Opportunities
  • Focus on Risk Management
  • Cost Efficiency and Savings
  • Scalability and Flexibility

Procurement Service Market Resumen

Tendencias clave del mercado y aspectos destacados

Tamaño del mercado y previsión

CAGR (2025 - 2035) 9.92%

Principales jugadores

Coupa Software(US), GEP Worldwide (US), Jaggaer (US), SAP Ariba (DE), Ivalua (FR), Procurify (CA), SynerTrade (DE), Zycus (IN), Tradeshift(US)

Procurement Service Market Treiber

Enfoque en la Gestión de Riesgos

La gestión de riesgos ha surgido como un impulsor crucial dentro del Mercado de Adquisiciones como Servicio. Las organizaciones son cada vez más conscientes de los riesgos potenciales asociados con las interrupciones de la cadena de suministro, problemas de cumplimiento y la fiabilidad de los proveedores. Al aprovechar las Adquisiciones como Servicio, las empresas pueden mejorar sus estrategias de gestión de riesgos a través de una mejor visibilidad y control sobre sus procesos de adquisición. Los proveedores de servicios a menudo emplean herramientas y metodologías sofisticadas de evaluación de riesgos para identificar y mitigar riesgos potenciales. Estudios recientes indican que las organizaciones que utilizan estos servicios experimentan una reducción del 25% en las interrupciones de la cadena de suministro. Este enfoque en la gestión de riesgos no solo protege las operaciones comerciales, sino que también fomenta relaciones más sólidas con los proveedores, mejorando así la resiliencia general de la cadena de suministro. En consecuencia, el énfasis en la gestión de riesgos probablemente impulsará el crecimiento del Mercado de Adquisiciones como Servicio.

Eficiencia de Costos y Ahorros

El Mercado de Adquisiciones como Servicio es cada vez más reconocido por su potencial para impulsar la eficiencia de costos y ahorros para las organizaciones. Al externalizar funciones de adquisición, las empresas pueden aprovechar la experiencia de proveedores de servicios especializados, lo que a menudo conduce a una reducción de los costos operativos. Según datos recientes, las organizaciones que adoptan las Adquisiciones como Servicio pueden lograr ahorros de hasta el 30% en gastos de adquisición. Esto se debe principalmente a estrategias de negociación mejoradas y al poder de compra en volumen que poseen los proveedores de servicios. Además, la capacidad de optimizar los procesos de adquisición permite a las empresas centrarse en actividades comerciales clave, mejorando así la productividad general. A medida que las empresas continúan buscando formas de optimizar sus presupuestos, el atractivo de la eficiencia de costos en el Mercado de Adquisiciones como Servicio sigue siendo un impulsor convincente.

Escalabilidad y Flexibilidad

La escalabilidad y la flexibilidad son atributos vitales que impulsan el Mercado de Adquisiciones como Servicio. A medida que las empresas evolucionan, sus necesidades de adquisición pueden fluctuar significativamente. Las Adquisiciones como Servicio ofrecen a las organizaciones la capacidad de escalar sus funciones de adquisición hacia arriba o hacia abajo según los requisitos actuales sin la carga de mantener un gran equipo interno. Esta adaptabilidad es particularmente beneficiosa para las empresas que experimentan un crecimiento rápido o fluctuaciones estacionales en la demanda. Además, los proveedores de servicios pueden implementar rápidamente cambios en las estrategias de adquisición para alinearse con las tendencias del mercado, asegurando que las organizaciones se mantengan competitivas. La capacidad de responder rápidamente a los entornos comerciales cambiantes es cada vez más valorada, y esta flexibilidad probablemente atraerá a más empresas al Mercado de Adquisiciones como Servicio. Como resultado, se espera que la demanda de soluciones escalables aumente.

Acceso a Tecnologías Avanzadas

La integración de tecnologías avanzadas es un impulsor fundamental en el Mercado de Adquisiciones como Servicio. Los proveedores de servicios están utilizando cada vez más inteligencia artificial, aprendizaje automático y análisis de datos para mejorar los procesos de adquisición. Estas tecnologías facilitan una mejor toma de decisiones, análisis predictivos y una mejor gestión de proveedores. Por ejemplo, las herramientas impulsadas por IA pueden analizar grandes cantidades de datos para identificar oportunidades de ahorro y optimizar la selección de proveedores. Se proyecta que el mercado de tecnología de adquisiciones crecerá significativamente, con estimaciones que sugieren una tasa de crecimiento anual compuesta de más del 10% en los próximos años. Este avance tecnológico no solo mejora la eficiencia, sino que también permite a las organizaciones adaptarse rápidamente a las condiciones cambiantes del mercado. Como resultado, se espera que la adopción de tecnologías avanzadas en el Mercado de Adquisiciones como Servicio continúe impulsando el crecimiento y la innovación.

Relaciones Mejoradas con Proveedores

El Mercado de Adquisiciones como Servicio se caracteriza por un creciente énfasis en mejorar las relaciones con los proveedores. Los proveedores de servicios a menudo aportan experiencia en la gestión de proveedores, lo que puede llevar a una mejor colaboración y comunicación entre las organizaciones y sus proveedores. Al fomentar relaciones más sólidas, las empresas pueden negociar mejores términos, garantizar el cumplimiento de calidad y lograr precios más favorables. Datos recientes sugieren que las organizaciones que priorizan la gestión de relaciones con proveedores pueden ver un aumento del 20% en las métricas de rendimiento de los proveedores. Este enfoque en la colaboración no solo beneficia los resultados de adquisición, sino que también contribuye a iniciativas de innovación y sostenibilidad. A medida que las empresas reconocen el valor de las asociaciones estratégicas con proveedores, la tendencia hacia relaciones mejoradas con proveedores probablemente continuará moldeando el Mercado de Adquisiciones como Servicio.
Perspectivas del segmento de mercado

Por Componente: Gestión de Transacciones (Más Grande) vs. Gestión de Contratos (Crecimiento Más Rápido)

En el mercado de Adquisición como Servicio, los segmentos de componentes muestran una distribución de participación de mercado variada. La Gestión de Transacciones se destaca como el segmento más grande debido a su papel integral en facilitar procesos de adquisición sin problemas. Siguiendo de cerca están la Gestión de Contratos y la Sourcing Estratégica, que también exhiben contribuciones sustanciales, impulsadas en gran medida por su importancia en la optimización de relaciones con proveedores. Los otros segmentos, aunque esenciales, tienen participaciones comparativamente más bajas, lo que indica una preferencia enfocada entre las empresas hacia funcionalidades relacionadas con transacciones en sus prácticas de adquisición. Las tendencias de crecimiento en el mercado de Adquisición como Servicio están fuertemente influenciadas por las necesidades comerciales en evolución y los avances tecnológicos. La transición hacia soluciones de adquisición digital está impulsando a la Gestión de Contratos al frente como el segmento de más rápido crecimiento. Además, el aumento en las iniciativas de sourcing estratégico refleja una mayor aceptación de enfoques de adquisición basados en datos. Factores como la mayor eficiencia, la gestión de riesgos y el cumplimiento mejorado están impulsando este crecimiento, remodelando las estrategias de adquisición en diversas industrias.

Gestión de Transacciones (Dominante) vs. Gestión de Contratos (Emergente)

La Gestión de Transacciones se caracteriza por su papel fundamental en garantizar la eficiencia de los procesos de adquisición. Como un segmento dominante, se centra en optimizar los flujos de trabajo de transacciones, mejorar la visibilidad y reducir los cuellos de botella operativos, que son esenciales para las organizaciones que buscan optimizar sus estrategias de adquisición. En contraste, la Gestión de Contratos, reconocida como un segmento emergente, está ganando terreno por su capacidad para mejorar la colaboración con proveedores y el cumplimiento de contratos. Este segmento aprovecha análisis avanzados y herramientas digitales para gestionar acuerdos de manera efectiva, identificando oportunidades de ahorro de costos y mitigando riesgos. A medida que ambos segmentos evolucionan, la integración entre estas funcionalidades probablemente mejorará la efectividad general de la adquisición.

Por Tamaño de Organización: Grandes Empresas (Más Grandes) vs. Pequeñas y Medianas Empresas (Crecimiento Más Rápido)

En el mercado de Adquisición como Servicio, la distribución entre tamaños de organización revela que las Grandes Empresas tienen una participación significativa, beneficiándose de sus recursos establecidos y necesidades de adquisición complejas. Aprovechan tecnologías avanzadas y servicios integrales para optimizar sus procesos de adquisición, lo que lleva a una mayor eficiencia operativa. Por el contrario, las Pequeñas y Medianas Empresas están emergiendo rápidamente, reconociendo cada vez más los beneficios de la subcontratación de adquisiciones a medida que buscan optimizar costos y escalabilidad. Este cambio refleja un cambio dinámico en las estrategias de adquisición a lo largo del espectro de tamaños de organización.

Grandes Empresas (Dominantes) vs. Pequeñas y Medianas Empresas (Emergentes)

Las Grandes Empresas dominan el mercado de Adquisición como Servicio debido a sus amplios recursos e infraestructuras establecidas. Típicamente tienen necesidades de adquisición complejas y multifacéticas que las convierten en candidatas ideales para ofertas de servicios integrales. Estas empresas a menudo pueden negociar términos favorables debido a su poder de compra en volumen y enfoques estratégicos. Por otro lado, las Pequeñas y Medianas Empresas presentan una oportunidad emergente en este mercado a medida que adoptan rápidamente soluciones de adquisición como servicio. Con operaciones más ágiles y un enfoque en la agilidad, estas empresas están recurriendo cada vez más a la subcontratación para optimizar procesos de adquisición, gestionar costos y mejorar la flexibilidad. Su rápido crecimiento es indicativo de una tendencia más amplia hacia la transformación digital y soluciones de adquisición innovadoras.

Por Usuario Final: Viajes y Hospitalidad (Más Grande) vs. Salud (Crecimiento Más Rápido)

En el mercado de Adquisición como Servicio, la segmentación por usuario final muestra una participación de mercado variada, con Viajes y Hospitalidad emergiendo como el segmento más grande. Este sector influye significativamente en las estrategias de adquisición debido a su naturaleza dinámica y necesidad de eficiencias de costos. Siguiendo de cerca están Salud y Retail, que también son contribuyentes sustanciales pero exhiben requisitos operativos y procesos de adquisición distintos. La trayectoria de crecimiento del segmento de Salud parece particularmente robusta, impulsada por una mayor transformación digital y un enfoque en la eficiencia en la entrega de atención médica. La creciente demanda de adquisiciones médicas especializadas y el cumplimiento de marcos regulatorios impulsan a este segmento como el de más rápido crecimiento en el mercado. Mientras tanto, Viajes y Hospitalidad continúan adaptándose post-pandemia, adoptando soluciones de adquisición innovadoras para optimizar el gasto y mejorar la entrega de servicios.

Viajes y Hospitalidad: Más Grande vs. Salud: Crecimiento Más Rápido

Viajes y Hospitalidad se presenta como una fuerza dominante en el mercado de Adquisición como Servicio, caracterizada por sus complejas cadenas de suministro y un énfasis significativo en la eficiencia de costos. Este segmento depende en gran medida de soluciones de adquisición personalizadas para gestionar una multitud de proveedores y optimizar niveles de inventario, particularmente en un paisaje competitivo donde la experiencia del cliente es primordial. Además, la integración de la tecnología en los procesos de adquisición mejora la agilidad operativa, permitiendo respuestas rápidas a los cambios del mercado. Por el contrario, Salud emerge como el segmento de más rápido crecimiento a medida que navega a través de una ola de transformación digital. Este sector está invirtiendo cada vez más en soluciones de adquisición que impulsan la transparencia y la eficiencia, respondiendo a la necesidad de cumplimiento y mejora en la entrega de servicios. El creciente enfoque en modelos centrados en el paciente requiere procesos de adquisición optimizados, preparando el escenario para un crecimiento sustancial. A medida que la tecnología en salud avanza, la adquisición eficiente se vuelve crítica para mantener la calidad del servicio mientras se gestionan los recursos de manera efectiva.

Obtenga información más detallada sobre Procurement Service Market

Perspectivas regionales

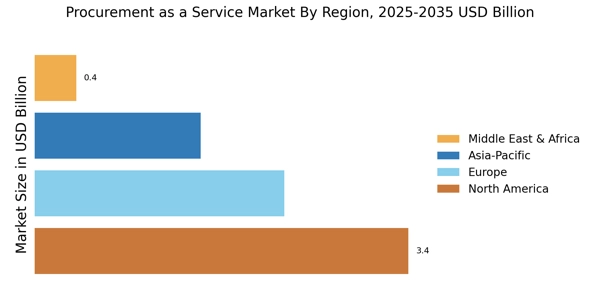
Por región, el estudio proporciona información sobre el mercado en América del Norte, Europa, Asia-Pacífico y el Resto del Mundo. El mercado de Adquisición como Servicio en América del Norte dominará este mercado, debido a la alta consideración de los proveedores de Adquisición como Servicio. Además, la existencia de grandes MNCs y la necesidad de reducir costos operativos impulsarán el crecimiento del mercado en esta región.

Además, los principales países estudiados en el informe de mercado son EE. UU., Canadá, Alemania, Francia, Reino Unido, Italia, España, China, Japón, India, Australia, Corea del Sur y Brasil.

Figura 3: PARTICIPACIÓN EN EL MERCADO DE ADQUISICIÓN COMO SERVICIO POR REGIÓN 2022 (mil millones de USD)

El mercado de Adquisición como Servicio en Europa representa la segunda mayor participación de mercado debido a la creciente concentración de proveedores de Adquisición como Servicio en ofrecer planes de servicio modificados a sus clientes y la creciente demanda de las empresas manufactureras europeas para ampliar el proceso de adquisición. Además, el mercado de Adquisición como Servicio en Alemania tuvo la mayor participación de mercado, y el mercado de Adquisición como Servicio en el Reino Unido fue el de más rápido crecimiento en la región europea.

Se espera que el mercado de Adquisición como Servicio en Asia-Pacífico crezca a la tasa de crecimiento anual compuesta más rápida desde 2023 hasta 2032 debido a la creciente demanda de soluciones digitales para gestionar y modernizar las operaciones de la cadena de suministro. Además, el mercado de Adquisición como Servicio en China tuvo la mayor participación de mercado, y el mercado de Adquisición como Servicio en India fue el de más rápido crecimiento en la región de Asia-Pacífico.

Procurement Service Market Regional Image

Jugadores clave y perspectivas competitivas

Los principales actores del mercado están invirtiendo fuertemente en investigación y desarrollo para expandir sus líneas de productos, lo que ayudará a que el mercado de Adquisición como Servicio crezca aún más. Los participantes del mercado también están llevando a cabo diversas actividades estratégicas para expandir su huella, con desarrollos importantes en el mercado que incluyen nuevos lanzamientos de productos, acuerdos contractuales, fusiones y adquisiciones, mayores inversiones y colaboración con otras organizaciones. La industria de Adquisición como Servicio debe ofrecer productos rentables para expandirse y sobrevivir en un clima de mercado más competitivo y en crecimiento. Fabricar localmente para minimizar los costos operativos es una de las tácticas comerciales clave que los fabricantes utilizan en la industria de Adquisición como Servicio para beneficiar a los clientes y aumentar el sector del mercado. En los últimos años, la industria de Adquisición como Servicio ha ofrecido algunas de las ventajas más significativas para la adquisición como servicio. Los principales actores en el mercado de Adquisición como Servicio, incluidos CA Technologies, Accenture, Corbus, Infosys, Aegis, GAP, Xchanging, Genpact, TCS, Proxima, HCL Technologies, WNS, Wipro, Capgemini, IBM y otros, están intentando aumentar la demanda del mercado invirtiendo en operaciones de investigación y desarrollo. WNS es una empresa líder en Gestión de Procesos Empresariales (BPM). La empresa colaboró con clientes en diez sectores para desarrollar soluciones transformadoras creativas y digitales al fusionar su amplio conocimiento de la industria con nuestras fortalezas en tecnología y análisis. El objetivo principal de WNS es co-crear una distintividad de marca para sus clientes y permitirles tener éxito a través de su pasión por el servicio y la innovación. Por ejemplo: en noviembre de 2021, WNS lanzó WNS FINSIBLE, un conjunto de soluciones bancarias que permite a las FinTechs optimizar, gestionar y escalar operaciones de manera eficiente. FINISBLE ofrece toda una cadena de valor de extremo a extremo del procedimiento bancario, con depósitos y pagos, préstamos, riesgo y cumplimiento, servicio al cliente y servicios de asesoría. La oferta es personalizable y escalable para reportar la necesidad de los clientes de FinTech, independientemente de la madurez de sus operaciones. Microsoft apoya la transformación digital en la era de la inteligencia y la nube. Su objetivo es permitir que cada individuo y cada organización hagan más. En 1990, Microsoft estableció sus operaciones en India. Microsoft proporciona centros de datos locales en India con acceso a sus servicios en la nube a nivel mundial para acelerar la transformación digital de las startups, corporaciones e instituciones gubernamentales indias. Por ejemplo: en octubre de 2022, el Programa de Socios de Microsoft Cloud reconoció a HCLTech como Socio de Soluciones.

Las empresas clave en el mercado Procurement Service Market incluyen

Recent Industry Developments

Q3 2026: Jaggaer (US): JAGGAER completed its acquisition of Ivoflow, adding AI-powered direct-materials spend and price intelligence capabilities to its procurement platform for manufacturing organizations.

Q3 2026: Coupa Software(US): No qualifying official news found within the specified 8-month period.

Q3 2026: GEP Worldwide (US): GEP announced that Archroma selected its AI-native procurement platform to standardize global sourcing, strengthen supplier collaboration, and improve procurement visibility across more than 90 countries.

Q3 2026: SAP Ariba (DE): SAP announced general availability of SAP Ariba Spend Analysis and Insights, providing unified spend visibility across SAP and non-SAP data sources to support procurement analytics and decision-making.

November 2022: IBM and Vodafone collaborated to study Quantum-Safe Cryptography and Quantum Computing.

January 2022: Proxima was obtained by Bain & Company, and the latter’s knowledge of the supply chain and procurement industries will enhance Bain & Company’s current range of procurement solutions. Proxima will run its own business within the service division of Bain & Company.

Perspectivas futuras

Procurement Service Market Perspectivas futuras

Se proyecta que el mercado de Procurement as a Service crecerá a una CAGR del 9.92% de 2025 a 2035, impulsado por la transformación digital, la eficiencia de costos y la colaboración mejorada con proveedores.

Para 2035, se espera que el mercado consolide su posición como un componente vital de las estrategias de la cadena de suministro global.

Segmentación de mercado

Perspectiva del Usuario Final del Mercado de Servicios de Adquisición

  • Viajes y Hospitalidad
  • Manufactura
  • Salud
  • Retail
  • Mercado de Bienes de Consumo
  • Energía y Servicios Públicos
  • Banca
  • Seguros
  • y Servicios Financieros
  • TI y Telecomunicaciones

Perspectiva de Componentes del Mercado de Servicios de Adquisición

  • Gestión de Transacciones
  • Sourcing Estratégico
  • Gestión de Procesos
  • Gestión de Gastos
  • Gestión de Categorías
  • Gestión de Contratos

Perspectiva del Tamaño de la Organización en el Mercado de Servicios de Adquisición

  • Grandes Empresas
  • Pequeñas y Medianas Empresas

Alcance del informe

TAMAÑO DEL MERCADO 2024 7.562(mil millones de USD)
TAMAÑO DEL MERCADO 2025 8.312(mil millones de USD)
TAMAÑO DEL MERCADO 2035 21.41(mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 9.92% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Empresas Clave Perfiladas Coupa Software (EE. UU.), GEP Worldwide (EE. UU.), Jaggaer (EE. UU.), SAP Ariba (DE), Ivalua (FR), Procurify (CA), SynerTrade (DE), Zycus (IN), Tradeshift (EE. UU.)
Segmentos Cubiertos Componente, Tamaño de Organización, Vertical, Región
Oportunidades Clave del Mercado La integración de la inteligencia artificial mejora la eficiencia en el mercado de Adquisición como Servicio.
Dinámicas Clave del Mercado La creciente demanda de eficiencia impulsa los avances tecnológicos y la consolidación competitiva en el mercado de Adquisición como Servicio.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de Procurement as a Service?

El mercado de Procurement as a Service fue valorado en 7.562 mil millones de USD en 2024.

¿Cuál es el tamaño proyectado del mercado de Procurement as a Service para 2035?

Se proyecta que el mercado alcanzará 21.41 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de Procurement as a Service de 2025 a 2035?

La CAGR esperada para el mercado durante el período de pronóstico 2025 - 2035 es del 9.92%.

¿Qué segmentos se incluyen en el mercado de Procurement as a Service?

Los segmentos clave incluyen Gestión de Transacciones, Sourcing Estratégico, Gestión de Procesos, Gestión de Gastos, Gestión de Categorías y Gestión de Contratos.

¿Cómo se comparan las grandes empresas con las pequeñas y medianas empresas en el mercado de Procurement as a Service?

En 2024, las grandes empresas representaron 5.0 mil millones de USD, mientras que las pequeñas y medianas empresas representaron 2.562 mil millones de USD.

¿Cuáles son las industrias líderes que utilizan Procurement as a Service?

Las industrias líderes incluyen Viajes y Hospitalidad, Manufactura, Salud, Retail, Bienes de Consumo, Energía y Servicios Públicos, Banca, Seguros, Servicios Financieros y TI y Telecomunicaciones.

¿Qué empresas se consideran actores clave en el mercado de Procurement as a Service?
Los actores clave incluyen Coupa Software, GEP Worldwide, Jaggaer, SAP Ariba, Ivalua, Procurify, SynerTrade, Zycus y Tradeshift.
¿Cuál fue la valoración de la Gestión de Transacciones en 2024?
La Gestión de Transacciones fue valorada en 1.5 mil millones de USD en 2024 y se proyecta que crecerá a 4.2 mil millones de USD.
¿Cuál es el crecimiento proyectado para la Gestión de Gastos en el mercado de Procurement as a Service?
Se espera que la Gestión de Gastos crezca de 1.5 mil millones de USD en 2024 a 4.3 mil millones de USD para 2035.
¿Cómo se desempeña el segmento de Gestión de Contratos en el mercado?
La Gestión de Contratos fue valorada en 0.3 mil millones de USD en 2024 y se proyecta que alcanzará 0.8 mil millones de USD para 2035.
Autor
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of government procurement databases, enterprise technology publications, supply chain management journals, and authoritative business organizations. Key sources included the US General Services Administration (GSA), UK Crown Commercial Service, European Commission Public Procurement Database, National Institute of Standards and Technology (NIST), Organization for Economic Co-operation and Development (OECD) Government Procurement Statistics, International Monetary Fund (IMF) Economic Outlook, World Bank Doing Business Report, International Trade Administration (ITA), Bureau of Economic Analysis (BEA), US Census Bureau Business Dynamics Statistics, Eurostat Digital Economy and Society Statistics, Asian Development Bank Procurement Guidelines, and national procurement authority reports from key markets. These sources were used to collect public spending data, digital transformation indices, supply chain regulations, enterprise adoption trends, and market landscape analysis for transaction management, strategic sourcing, contract management, and other procurement service components.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative data. Supply-side sources were CEOs, Chief Procurement Officers (CPOs), VPs of Product Strategy, heads of partnerships/alliances, and commercial directors from consulting companies, SaaS platform vendors, and procurement service providers. Demand-side sources included Chief Financial Officers (CFOs), Vice Presidents/Directors of Procurement, supply chain directors, and IT decision-makers from both large and small businesses in the manufacturing, healthcare, retail, BFSI, energy and utilities, and travel and hospitality sectors. Primary research affirmed technological roadmap dates, validated market segmentation, and provided information on how people use platforms, how much they cost, and how they work together.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (31%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise adoption analysis. The methodology included:

Identification of 50+ key service providers and technology vendors across North America, Europe, Asia-Pacific, and Latin America

Solution mapping across transaction management, strategic sourcing, process management, spend management, category management, and contract management

Analysis of reported and modeled annual revenues specific to procurement-as-a-service portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (enterprise adoption × ASP by organization size and vertical) and top-down (provider revenue validation) approaches to derive segment-specific valuations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.