Potato Chips Market (2026 - 2035)

Potato chips Market Size, Share, Industry Trend & Analysis Research Report Information By Product Type (Baked, Fried), By Flavor (Plain/Salted, Flavored), By Packaging Type (Single Serve, Family/Bulk Packs), By Distribution Channel (Supermarkets/Hypermarkets, Convenience Stores, Online Retail Stores, Specialty Stores, Others), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast Till 2035

Forecast Period
2026-2035
CAGR
6.55%
2025 Market Size
USD 60.17 Billion
2035 Market Size
USD 113.02 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/2205-CR | Pages: 166 | Author: Pradeep Nandi

Potato Chips Market Summary

El mercado global de Papas Fritas fue valorado en 60.17 mil millones de USD en 2025 y abre la ventana de pronóstico en 63.85 mil millones de USD en 2026, subiendo a 113.02 mil millones de USD para 2035 con una CAGR del 6.55%. El crecimiento no es accidental. El esquema de Incentivos Vinculados a la Producción de India para el sector de procesamiento de alimentos, que vale aproximadamente 1.3 mil millones de USD en desembolsos, ha atraído varios miles de millones de dólares de capacidad privada de fritura y extrusión a ciudades de segundo nivel. Al mismo tiempo, las disposiciones de cultivos especiales de la Ley Agrícola de EE. UU. continúan respaldando la investigación varietal de papas para fritura [1][2].

Las líneas de procesamiento se están reconstruyendo en lugar de simplemente expandirse. Las freidoras atmosféricas por lotes con rotación de aceite fija están dando paso a sistemas de fritura al vacío continuos y etapas de pretratamiento con asparaginasa que reducen la formación de acrilamida mientras recortan la absorción de aceite en un 20–25%. La capacidad de lotes pequeños estilo kettle, que alguna vez fue un nicho artesanal, ahora se encuentra dentro de plantas industriales que operan clasificadores ópticos y clasificación de sólidos en infrarrojo cercano. La intensidad de capital ha aumentado en consecuencia: una línea moderna de 4 toneladas por hora cuesta entre 18 y 24 millones de USD instalada, y el mercado de Papas Fritas ha absorbido ese costo porque los niveles de precios premium lo respaldan [3][4].

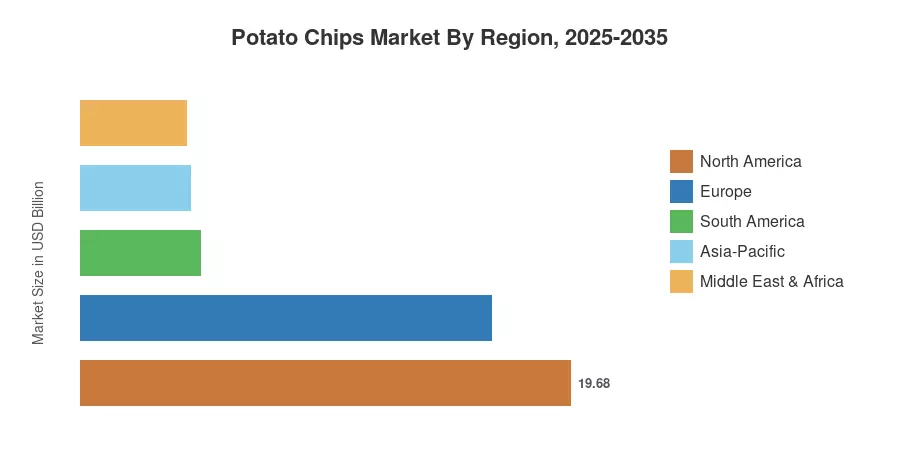
A nivel regional, América del Norte posee el 32.7% de los ingresos de 2025 gracias a la sólida equidad de marca y la penetración minorista casi universal; Asia-Pacífico compone más rápido con un 7.35% hasta 2035, impulsado por la formación de hogares urbanos y la expansión de la cadena de frío. Europa ocupa el segundo lugar con un 27.4%, donde los mandatos de reformulación en lugar del crecimiento en volumen moldean el orden competitivo. La década que se avecina recompensa a los fabricantes que tratan la agilidad de sabor y la economía de formato de empaque como un solo problema, no dos.

Principales Conclusiones del Informe

• Por Tipo de Producto

  • Las papas fritas convencionales representaron el 63.0% de los ingresos del mercado de Papas Fritas en 2025, ancladas por la lealtad a marcas tradicionales.
  • Las variantes al horno están expandiéndose a una CAGR del 7.45% hasta 2035 a medida que los objetivos de reformulación se implementan.

Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones a continuación combinan auditorías de capacidad a nivel de planta, paneles de escaneo minorista que cubren 41 países, flujos comerciales a nivel de aduanas para productos de papa procesados, y entrevistas de gestión con 62 fabricantes y coempacadores. Los años históricos se concilian con las series de producción de procesamiento de alimentos de las agencias estadísticas nacionales; los años de pronóstico aplican modelado de volumen ponderado por canal y mezcla de precios.
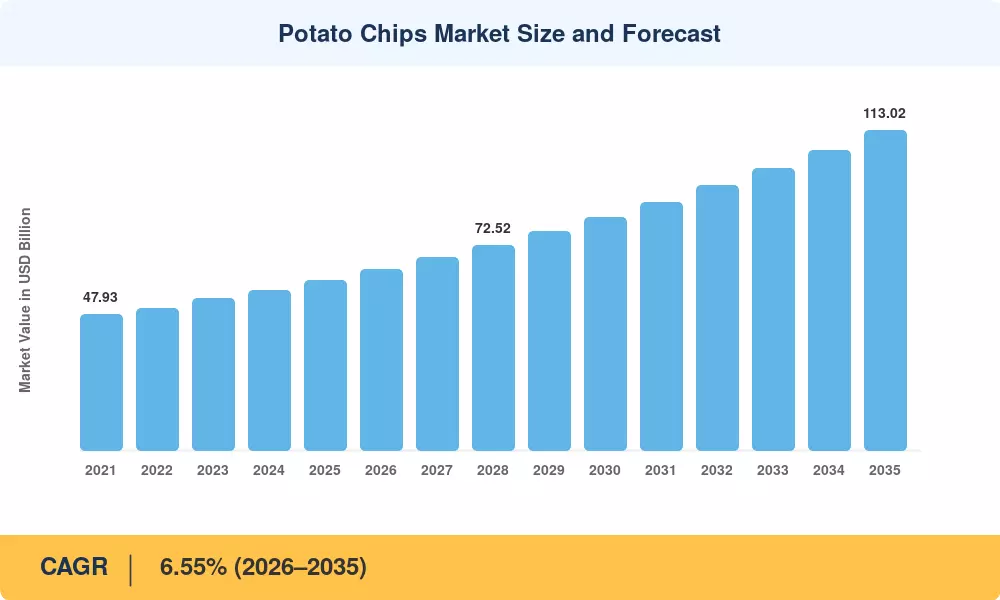
Tamaño y Pronóstico del Mercado de Papas Fritas
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Aumento del ingreso disponible en economías emergentes 1.5 Asia-Pacífico, América del Sur Largo plazo (≥4 años)
Crecimiento de la premiumización y del nivel kettle-style 1.2 América del Norte, Europa Mediano plazo (2–4 años)
Penetración del comercio moderno y del comercio electrónico 1.1 Asia-Pacífico, MEA Mediano plazo (2–4 años)
Ciclos de innovación de sabores regionales 0.9 Global Corto plazo (≤2 años)
Construcción de infraestructura de cadena de frío y distribución 0.8 Asia-Pacífico, África Largo plazo (≥4 años)
Reformulación hacia un procesamiento con menos grasa 0.7 Europa, América del Norte Mediano plazo (2–4 años)
Frecuencia de snacks impulsados por conveniencia entre menores de 35 años 0.6 Global Corto plazo (≤2 años)


Crecimiento del Ingreso y Formación de Hogares Urbanos

El gasto de los hogares en snacks salados envasados en India aumentó un 11.4% anual entre 2019 y 2024, superando el gasto total en alimentos en aproximadamente cuatro puntos porcentuales, según los datos de la encuesta nacional de gasto en consumo [8]. Esa brecha es importante porque las papas fritas se sitúan en el punto de precio de entrada del placer envasado: la primera categoría que los hogares compran a medida que aumenta el ingreso discrecional. Dentro del mercado de papas fritas, el consumo per cápita en la China urbana sigue siendo inferior a 1.1 kg frente a 5.8 kg en los Estados Unidos, dejando un margen estructural que ninguna madurez del mercado occidental compensa.

Expansión del Nivel Premium y de la Mezcla de Precios

Los datos de auditoría minorista en nueve mercados de Europa Occidental muestran que las líneas cocidas en kettle y cocidas a mano ganan 340 puntos básicos de participación en el valor de la categoría entre 2022 y 2025, con primas de precio promedio del 62% sobre las papas fritas convencionales [9]. Los fabricantes han apostado deliberadamente por esto. Debido a que los SKU premium tienen aproximadamente el doble del margen bruto de las líneas fritas estándar, un cambio de mezcla de dos puntos financia el costo de capital de un nuevo módulo de corte y sazonado en un plazo de cuatro años.

Construcción del Comercio Moderno y de Canales Digitales

Los formatos de conveniencia y comercio rápido añadieron aproximadamente 210,000 nuevos puntos de venta en Asia-Pacífico entre 2023 y 2025, con un valor bruto de mercancía de comestibles de comercio rápido en India alcanzando aproximadamente USD 7.1 mil millones en 2025 [7]. Los snacks tienen una alta representación en estas cestas porque son adecuados para impulsos y estables en estante. La economía de distribución mejora aún más donde las tiendas oscuras reemplazan a los niveles mayoristas tradicionales, comprimiendo el costo de ruta al mercado en un 8–12%.

Reformulación como Palanca de Crecimiento

Las restricciones de promoción de grasas, sal y azúcar en el Reino Unido, implementadas desde octubre de 2022, obligaron a la reformulación de sodio y grasa en aproximadamente el 70% de los SKU de papas fritas que califican y se venden a través de grandes minoristas [12]. En lugar de reducir la categoría, el cumplimiento creó un nivel de bajo sodio legitimado que ahora tiene su propio bloque en el estante. Las líneas reformuladas han abierto el acceso a alternativas de snacks saludables para los compradores que anteriormente abandonaban completamente el pasillo.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Examen de salud de alimentos fritos y altos en sodio -1.4 Europa, América del Norte Largo plazo (≥4 años)
Volatilidad del rendimiento de la papa cruda y exposición climática -1.1 Global Mediano plazo (2–4 años)
Fluctuaciones en el precio del aceite comestible -0.9 Asia-Pacífico, MEA Corto plazo (≤2 años)
Regulación de residuos de envases y reciclabilidad -0.7 Europa Mediano plazo (2–4 años)
Compresión del margen de marca privada -0.6 América del Norte, Europa Corto plazo (≤2 años)


Presión de Políticas Nutricionales

Las etiquetas de advertencia en el frente del paquete adoptadas en Chile, México, Perú e Israel se aplican a la mayoría de las formulaciones estándar de papas fritas, y los datos chilenos mostraron una disminución en las compras del 24% para productos de snack etiquetados en los dos años posteriores a la implementación [12]. Esquemas similares están en consulta en varios estados miembros de la UE. Para el mercado de papas fritas, esta es una cuestión de margen duradero más que existencial, pero obliga a gastos de reformulación que compiten directamente con el capital de capacidad.

Volatilidad de Insumos Agrícolas

Los rendimientos de papa para fritura en Europa cayeron un estimado del 9% en la temporada 2022 tras eventos consecutivos de calor, y los precios de contrato para variedades adecuadas de bajo contenido de azúcar superaron los 300 EUR por tonelada en su punto máximo [4]. Los tubérculos de grado para fritura no son intercambiables con los de mesa: el contenido de sólidos y los niveles de azúcares reductores determinan el color y los resultados de acrilamida. Por lo tanto, los cultivadores tienen un apalancamiento de precios que la cobertura de productos básicos genéricos no puede neutralizar.

Regulación y Costo del Empaque

Bajo la Regulación de Empaque y Residuos de Empaque de la UE, todos los envases comercializados deben ser reciclables por diseño a partir de 2030, siendo los laminados multicapa metalizados algunas de las estructuras más expuestas [13]. Las alternativas de poliolefinas mono-material actualmente cuestan entre un 12% y un 18% más por metro cuadrado y sellan a velocidades de línea más lentas. Los convertidores esperan que la prima se reduzca, aunque no desaparezca, antes de la fecha límite de cumplimiento.

Potato Chips Market Opportunities

Localización de Capacidad en Mercados Emergentes

La sustitución de importaciones sigue siendo el valor no reclamado más claro. África importa aproximadamente el 65% de sus papas fritas envasadas por valor a pesar de cultivar más de cuatro millones de toneladas de papas anualmente, y Egipto y Nigeria han introducido alivios arancelarios vinculados al procesamiento [15]. Construir capacidad de fritura local cerca de las zonas de cultivo reduce el costo de entrega en un 22–28% y acorta los ciclos de reabastecimiento. Los fabricantes que entran temprano también aseguran relaciones con los cultivadores antes de que los competidores eleven las ofertas por las tierras contratadas.

Plataformas de Sabor Regional como Propiedad Intelectual Escalable

Los programas de sazonado localizados han pasado de promociones tácticas a plataformas duraderas. Los lanzamientos en Asia-Pacífico con perfiles específicos de la región lograron tasas de recompra aproximadamente un 18% más altas que los trasplantes de sabor globales en los paneles monitoreados [10]. La percepción comercial es que la I+D de sazonadores se amortiza a través de geografías una vez que se estandariza un sistema portador base, permitiendo que una única configuración de tambor rotatorio sirva a docenas de variantes nacionales.

Monetización de Medios Minoristas y Datos de Primera Parte

Las redes de medios de los minoristas ahora permiten a los fabricantes de snacks convertir datos de compra a nivel de cesta en inventario publicitario direccionable, con el gasto global en medios minoristas superando los 140 mil millones de USD en 2024 [7]. Los participantes en el Mercado de Papas Fritas que comparten datos de planogramas y velocidad obtienen tanto eficiencia promocional como visibilidad anticipada sobre las tendencias de sabor. Algunos fabricantes han comenzado a licenciar paneles de consumo anonimizados de vuelta a los proveedores de ingredientes como una línea de ingresos secundaria.

Extensión de Formato Más Saludable

Los procesos de fritura al vacío y secado al aire reducen el contenido de grasa en un 35–50% en relación con la fritura atmosférica mientras preservan la estructura crujiente [3]. La adopción ha sido lenta porque el rendimiento por unidad es menor, pero los proveedores de equipos han duplicado aproximadamente las velocidades de línea desde 2021. Los primeros en moverse pueden capturar espacio en estanterías reformuladas que los reguladores están creando activamente.

Sistemas de Empaque de Snacks Circulares

Los esquemas piloto de recuperación en los Países Bajos y Japón han demostrado tasas de recolección del 40%+ para el empaque flexible de snacks cuando los minoristas albergan puntos de entrega en la tienda [13]. Los fabricantes que financian estos esquemas obtienen buena voluntad regulatoria y evitan la escalada de tarifas de responsabilidad extendida del productor, que varios estados de la UE están indexando al grado de reciclabilidad.

Potato Chips Market Future Outlook

Automatización y Control de Calidad Basado en Visión

La clasificación óptica y la inspección hiperespectral se convertirán en requisitos básicos en lugar de diferenciadores. Los sistemas ahora rechazan rebanadas defectuosas a tasas superiores al 99.4% mientras califican simultáneamente el color para el control de acrilamida, y los períodos de recuperación han caído por debajo de 30 meses en líneas de alto rendimiento [3]. Para el Mercado de Papas Fritas, la consecuencia estratégica es que la consistencia de calidad deja de ser una ventaja de marca y desplaza la competencia decisivamente hacia el sabor y la ejecución en el canal.

Resiliencia Agronómica e Inversión Varietal

La exposición climática ha empujado los programas de cría hacia cultivares tolerantes al calor y con bajo contenido de azúcar reductor adecuados para un almacenamiento ambiental más prolongado. Los datos de la FAO sitúan la producción mundial de papa en alrededor de 375 millones de toneladas, sin embargo, solo un estrecho rango varietal cumple con la especificación para fritura [4]. Se espera que los procesadores financien asociaciones de cría directamente, integrando efectivamente la genética sin poseer granjas.

Fragmentación del Canal y Economía de Asortimiento

El comercio rápido, el picoteo por suscripción y el comercio social exigen cada uno arquitecturas de empaque y puntos de precio distintos. Los fabricantes que operan con un solo conjunto nacional de SKU perderán cuota frente a aquellos que operan carteras específicas para cada canal, un cambio ya visible en los mercados urbanos de India y China [7]. Los costos de complejidad de cartera aumentarán, y solo los jugadores con líneas de sazonado y envasado flexibles podrán absorberlo de manera rentable.

Divulgación de Sostenibilidad y Contabilidad de Alcance 3

Los requisitos de informes de sostenibilidad corporativa ahora incluyen las emisiones agrícolas en la divulgación obligatoria para grandes operadores europeos, y el cultivo de papa más la energía de fritura dominan juntos la huella de la categoría [13]. La recuperación de calor de los gases de escape de la freidora y el vapor de proceso renovable ofrecen las palancas de reducción más rápidas. Los compradores deben esperar que las tarjetas de puntuación de los proveedores ponderen la intensidad de las emisiones junto con el costo a principios de la década de 2030.

Potato Chips Market Segmentation

La segmentación del Mercado de Papas Fritas revela una categoría que se divide en niveles de volumen impulsados por el valor y niveles premium impulsados por el margen, con las elecciones de empaque y canal determinando cada vez más qué nivel puede servir un producto de manera rentable.

Por Tipo de Producto

Segmento Métrica (2025) Principal Motor de Demanda
Fritas 63.0% de participación Preferencia de sabor establecida, eficiencia de costos
Horneadas 7.45% CAGR (2026–2035) Política de reformulación, demanda consciente de calorías


Las papas fritas mantienen su dominio porque las expectativas sensoriales siguen ancladas al formato y porque la fritura atmosférica tiene el costo más bajo por kilogramo a gran escala. Sin embargo, dentro del Mercado de Papas Fritas, las líneas horneadas han pasado de ser sustitutos apologéticos a propuestas creíbles a medida que la ingeniería de textura ha mejorado. Las adiciones de capacidad horneada anunciadas desde 2023 se inclinan fuertemente hacia Europa y América del Norte, donde los vientos regulatorios son más fuertes.

Por Sabor

Segmento Métrica (2025) Principal Motor de Demanda
Saborizadas USD 35.86 Mil millones Localización del sabor regional, cadencia de innovación
Naturales/Salgadas 40.4% de participación Accesibilidad de precios, fortaleza de marca privada


La tabla desglosa el mercado por segmento de sabor. El segmento Naturales/Salgadas actúa como el segmento dominante, capturando una participación del 40.4% impulsada por la accesibilidad de precios y la fortaleza de marca privada. Mientras tanto, el segmento Saborizadas representa USD 35.86 mil millones, impulsado por la localización del sabor regional y la cadencia de innovación.


Por Tipo de Empaque

Segmento Métrica (2025) Principal Motor de Demanda
Packs Familiares/Al por Mayor 56.8% de participación Ocasiones de compartir en el hogar, valor por gramo
Porción Individual 6.80% CAGR (2026–2035) Compra por impulso, control de porciones


El mercado de tipos de empaque está liderado por Packs Familiares/Al por Mayor, que tienen la participación dominante del 56.8%, impulsada por las ocasiones de compartir en el hogar y el valor por gramo. Mientras tanto, el segmento Porción Individual surge como la categoría de más rápido crecimiento, expandiéndose a un 6.80% CAGR (2026–2035) impulsada por compras por impulso y posicionamiento de control de porciones.


Por Canal de Distribución

Segmento Métrica (2025) Principal Motor de Demanda
Supermercados/Hipermercados 45.8% de participación Amplitud de surtido, infraestructura promocional
Tiendas de Conveniencia 24.6% de participación Proximidad por impulso, velocidad de porción individual
Tiendas de Retail en Línea 7.55% CAGR (2026–2035) Comercio rápido, modelos de suscripción
Tiendas Especializadas 9.1% de participación Líneas premium artesanales e importadas
Otros 7.3% de participación Servicio de alimentos, máquinas expendedoras, institucional


El mercado de canales de distribución está dominado por Supermercados/Hipermercados, capturando una participación del 45.8% impulsada por la amplitud de surtido y la infraestructura promocional. Mientras tanto, las Tiendas de Retail en Línea emergen como el segmento de más rápido crecimiento, expandiéndose a un 7.55% CAGR (2026–2035) impulsado por comercio rápido y modelos de suscripción. Las tiendas de conveniencia, las tiendas especializadas y otros tienen participaciones del 24.6%, 9.1% y 7.3%, respectivamente.


Análisis de la Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 32.7% de participación Segmento premium, reformulación más saludable
Europa USD 16.49 Mil millones Envases reciclables, reducción de sodio
Asia-Pacífico 7.35% CAGR (2026–2035) Capacidad de campo verde, cadena de frío, sabor local
América del Sur 8.0% de participación Densificación de distribución, paquetes asequibles
Medio Oriente y África 7.05% CAGR (2026–2035) Sustitución de importaciones, agricultura por contrato
Total USD 60.17 Mil millones

El rendimiento regional en el mercado de papas fritas diverge más por vector de crecimiento que por escala absoluta, con mercados maduros monetizando la mezcla mientras que las regiones emergentes monetizan el volumen.


América del Norte

País Participación de la Región Motor Clave
EE. UU. 79.4% Equidad de marca arraigada, crecimiento de kettle premium
Canadá 12.1% Consolidación minorista, expansión de marca privada
México 8.5% Etiquetado frontal que redefine la variedad


El régimen de sellos de advertencia frontal de México de 2020 sigue siendo la intervención regulatoria más significativa de la región, y los fabricantes respondieron lanzando variantes de sodio por debajo del umbral en lugar de salir del espacio en estanterías [12]. En otras partes de la región, las subvenciones de bloques de cultivos especiales del USDA han financiado ensayos de variedades de papa frita destinados a reducir los niveles de azúcar en el almacenamiento. La compra consolidada en el retail mantiene disciplinado el mercado de papas fritas de América del Norte en cuanto a profundidad promocional, lo que protege el valor de la categoría incluso cuando los volúmenes unitarios se estabilizan.

Europa

País Participación de la Región Motor Clave
Alemania 21.3% Volumen liderado por discounters, fortaleza de marca privada
Reino Unido 19.7% Cumplimiento de HFSS, segmento premium de cocción manual
Francia 14.2% Licencias de sabor regional
Italia 10.6% Posicionamiento artesanal y vinculado a PDO
España 9.4% Crecimiento del consumo en ocasiones de tapas
Países Nórdicos 7.8% Liderazgo en envases reciclables
Rusia 8.1% Sustitución de capacidad nacional
Resto de Europa 8.9% Expansión de discounters transfronterizos


Los discounters moldean la economía europea más que cualquier regulador. Las cadenas de descuento duro ahora representan aproximadamente el 27% del volumen de snacks envasados en Alemania, obligando a los jugadores de marca a defender la arquitectura de precios a través de la ingeniería del tamaño del paquete en lugar de recortes de precios en los titulares [14]. Los costos de cumplimiento bajo la Regulación de Envases y Residuos de Envases agravan esta presión, y varios productores de nivel medio han señalado su intención de consolidación.

Asia-Pacífico

País Participación de la Región Motor Clave
China 31.5% Densidad de retail de conveniencia urbana
India 22.8% Capacidad de procesamiento financiada por PLI
Japón 16.4% Ciclos de sabores de edición limitada estacionales
Corea del Sur 9.7% Innovación de sabores orientada a la exportación
ASEAN 12.9% Penetración del comercio moderno
Resto de Asia-Pacífico 6.7% Corredores de cadena de frío emergentes


El Pradhan Mantri Kisan Sampada Yojana de India ha apoyado la infraestructura de almacenamiento en frío y procesamiento a lo largo de las zonas de cultivo de papa frita en Gujarat, Punjab y Bengala Occidental, aumentando materialmente la participación de cultivos aptos para freír [1]. Mientras tanto, los productores japoneses llevan la cadencia de innovación más agresiva a nivel mundial, con sabores regionales de edición limitada renovados varias veces al año. La contribución de Asia-Pacífico al mercado de papas fritas, por lo tanto, combina la recuperación de infraestructura con un liderazgo genuino en el desarrollo de productos.

América del Sur

País Participación de la Región Motor Clave
Brasil 54.6% Expansión del comercio moderno, paquetes asequibles
Argentina 21.9% Demanda de formato pequeño impulsada por la inflación
Resto de América del Sur 23.5% Premiumización de variedades nativas andinas


La asociación de alimentos procesados de Brasil informa que los volúmenes de producción de snacks salados han aumentado más del 6% anualmente desde 2022, con paquetes de formato pequeño absorbiendo la mayoría de las unidades incrementales [15]. La demanda argentina se ha inclinado drásticamente hacia tamaños de bajo costo a medida que la inflación ha remodelado el comportamiento de la cesta. Los productores peruanos y bolivianos, que trabajan con variedades de papa de colores nativos, han creado un nicho de exportación premium defendible en el que las multinacionales más grandes han comenzado a incursionar.

Medio Oriente y África

País Participación de la Región Motor Clave
Arabia Saudita 27.4% Localización de la seguridad alimentaria Visión 2030
EAU 18.6% Centro de reexportación, surtido premium de importación
Sudáfrica 21.2% Base de fabricación nacional establecida
Egipto 16.3% Agricultura por contrato, sustitución de importaciones
Resto de MEA 16.5% Desarrollo de distribución


Los programas de seguridad alimentaria de Arabia Saudita bajo la Visión 2030 han canalizado capital soberano hacia empresas conjuntas de procesamiento nacional, con varias plantas de snacks comisionadas desde 2023 [16]. El modelo de agricultura por contrato de Egipto, que vincula a los cultivadores directamente con los freidores, ha elevado la adquisición local por encima del 70% para algunos productores. La distribución sigue siendo la restricción vinculante en los mercados de África subsahariana, donde las brechas logísticas ambientales aún limitan el alcance en estanterías fuera de los principales corredores urbanos.

Mercado de Papas Fritas por Región, 2025-2035

Comparación Competitiva

La concentración en el mercado de papas fritas se sitúa en el extremo alto para comida envasada, con un HHI estimado en el rango de 1,150–1,250 y una participación combinada de los cinco principales cerca del 52–56%. Un jugador tiene ventajas estructurales de escala en la adquisición y distribución que ningún competidor ha igualado, mientras que el resto compite como fuertes especialistas regionales. La fragmentación es real por debajo del nivel superior, particularmente en Asia-Pacífico y África, donde docenas de jugadores nacionales mantienen posiciones locales defendibles.

Compañía Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Papas Fritas Posicionamiento Estratégico
PepsiCo (Frito-Lay) ~28–32% Lay's, Ruffles, Kettle Cooked Líder global en escala; red DSD inigualable
Kellanova ~7–9% Pringles y formatos de crujientes adyacentes Diferenciación de formato, empaque en lata
Calbee Inc. ~5–7% Papas fritas, Jagarico Líder en ritmo de innovación en Asia-Pacífico
The Campbell's Company ~4–6% Kettle Brand, Cape Cod, Snyder's-Lance Posicionamiento premium de kettle en América del Norte
Utz Brands ~3–5% Utz, Zapp's, Golden Flake Fortaleza regional en EE. UU., expansión nacional
Intersnack Group ~3–5% Chio, Pom-Bär, funny-frisch Consolidador europeo de múltiples marcas
Haldiram's ~2–4% Papas fritas, sabores regionales indios Alcance de distribución dominante en India
Herr Foods ~1–3% Chips Herr's y líneas kettle Propiedad familiar; profundidad en EE. UU. Mid-Atlantic
Shearer's Foods ~1–3% Chips de marca privada y co-manufacturados Mayor fabricante por contrato en América del Norte
Lorenz Snack-World ~1–2% Crunchips, Naturals Especialista en Europa Central y del Este
Orion Corporation ~1–2% Swing Chip, Pocachip Plataforma de exportación APAC liderada por Corea
Old Dutch Foods ~1–2% Old Dutch, Dutch Crunch Ancla canadiense y de EE. UU. en el Medio Oeste Superior


Noticias Recientes y Desarrollos

  • PepsiCo (marzo de 2024): Anunció un programa de inversión a varios años que cubre la reformulación con bajo contenido de sodio en carteras de snacks internacionales, señalando que la prevención regulatoria ahora impulsa la asignación de I+D [17].
  • Kellanova (septiembre de 2023): Completó la separación de su negocio de snacks de las operaciones de cereales, afinando la asignación de capital hacia plataformas de crecimiento de snacks crujientes y salados [18].
  • Calbee (junio de 2024): Ampliaron la capacidad de producción en América del Norte a través de sus operaciones de Harvest Snaps, extendiendo el conocimiento de procesamiento japonés a la variedad occidental [19].
  • The Campbell's Company (noviembre de 2023): Cerró su adquisición de Sovos Brands, fortaleciendo una estructura de cartera de snacks más comidas que apoya la negociación minorista entre categorías [20].
  • Utz Brands (febrero de 2025): Desinvirtió activos de fabricación no esenciales seleccionados para financiar la expansión de capacidad en líneas de kettle de mayor margen [21].
  • Comisión Europea (diciembre de 2024): Finalizó la Regulación de Envases y Residuos de Envases, estableciendo obligaciones de diseño para el reciclaje que afectan directamente a los laminados de snacks metalizados [13].
  • Haldiram's (agosto de 2024): Avanzó en las discusiones de venta de participación con inversores internacionales, valorando el negocio muy por encima de los 10 mil millones de USD y confirmando el apetito de los inversores por plataformas de snacks indios [22].
  • FSSAI (abril de 2025): Endureció los requisitos de etiquetado para alimentos envasados con alto contenido de grasa, sal y azúcar en India, acelerando los cronogramas de reformulación para freidoras nacionales [23].

Potato Chips Market Report Scope

Parámetro Detalles
Alcance del Mercado Mercado Global de Papas Fritas por tipo de producto, sabor, tipo de empaque, canal de distribución y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 6.55% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 60.17 Mil millones (2025); USD 63.85 Mil millones (2026); USD 113.02 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Horneados (7.45% CAGR); Tiendas de Retail en Línea (7.55% CAGR); Asia-Pacífico (7.35% CAGR)
Empresas Perfiladas PepsiCo, Kellanova, Calbee, The Campbell's Company, Utz Brands, Intersnack, Haldiram's, Herr Foods, Shearer's Foods, Lorenz Snack-World, Orion Corporation, Old Dutch Foods
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo deberían los equipos de adquisiciones cubrir la volatilidad de precios de las patatas crudas en el mercado de patatas fritas?
Los contratos de cultivo a varios años que cubren el 60-70% del volumen, indexados al rendimiento agronómico en lugar del precio al contado, limitan la mayor parte de la exposición. Combínalos con abastecimiento de doble región para que una sequía en una zona de cultivo no pueda detener las líneas de producción [Ref 4].
¿Qué riesgos de co-manufactura deberían evaluar los propietarios de marcas antes de externalizar la producción?
Los co-packers frecuentemente utilizan freidoras compartidas, creando exposición a alérgenos y contacto cruzado de condimentos. Audita los protocolos de cambio y exige registros documentados de limpieza de línea. Los compromisos de capacidad deberían incluir cláusulas de penalización, porque los espacios de terceros se ajustan drásticamente antes de los cuartos festivos [Ref 11].
¿La regulación de acrilamida cambia materialmente la selección de proveedores en el mercado de patatas fritas?
Sí. Los compradores requieren cada vez más registros de tratamiento con asparaginasa y especificaciones de azúcares reductores en los tubérculos entrantes. Los proveedores que carecen de control varietal o disciplina de almacenamiento en frío luchan por mantener los niveles por debajo de los umbrales de referencia [Ref 24].
¿Qué formatos de empaque ofrecen el mayor margen por metro lineal en estantería?
Las bolsas de tamaño mediano para compartir suelen superar, combinando un ticket absoluto más alto con un costo de película más bajo por gramo que los paquetes de impulso. Los minoristas ahora asignan caras en función del margen bruto por cara en lugar de la velocidad de unidad sola [Ref 14].
¿Cómo afectan las economías de marca privada a los jugadores de marca en el mercado de patatas fritas?
La marca privada compite más fuerte en líneas de saladas simples, donde la diferenciación es más delgada. Los portafolios de marca defienden el margen al cambiar la mezcla hacia SKU de kettle premium y sabores regionales que los minoristas no pueden replicar fácilmente [Ref 14].
¿Qué elecciones de ingeniería de vida útil son más importantes para el producto exportado?
La película de barrera de oxígeno y el envasado al vacío a menos del 2% de oxígeno residual rigen el inicio de la rancidez mucho más que cualquier elección de conservante. Los laminados metalizados extienden la estabilidad pero complican los objetivos de reciclabilidad, forzando un verdadero compromiso [Ref 13].
¿Dónde crean los compromisos de sostenibilidad una exposición genuina a costos?
La película reciclable de mono-material actualmente cuesta entre un 12-18% más que los laminados existentes y sella a velocidades de línea más lentas. Los programas de abastecimiento regenerativo añaden costos de apoyo agronómico que solo se compensan parcialmente a través de ganancias de rendimiento [Ref 25].
Autor
Autor
Author Profile
Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed food science journals, industry publications, and authoritative food safety organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), US Department of Agriculture (USDA), Food and Agricultural Organization of the United Nations (FAO), European Flavour Association (EFFA), Snack Food Association (SFA), American Snack Food Association (ASFA), National Potato Council (NPC), European Snacks Association (ESA), Ministry of Agriculture, Forestry and Fisheries (Japan), Food Standards Australia New Zealand (FSANZ), National Institute of Food and Agriculture (NIFA), Centers for Disease Control and Prevention (CDC) Nutrition Section, World Health Organization (WHO) Global Nutrition Report, Euromonitor International, and national agricultural statistics services from key potato-producing regions. These sources were used to collect production statistics, regulatory compliance data, food safety studies, consumer consumption trends, and supply chain landscape analysis for fried chips, baked chips, organic formulations, conventional products, flavored varieties, and traditional plain/salted segments.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from potato chip companies, potato processing plants, flavor houses, packaging suppliers, contract manufacturers, food safety officials, procurement directors, and vice presidents of product development were among the supply-side sources. On the demand side, we heard from grocery store category managers, buying directors, and shelf-space planners; executives from e-commerce platforms; and procurement leads from foodservice wholesalers, fast food joints, and institutional caterers. Primary research provided evidence of market segmentation, verified the launch dates of new products, and uncovered information about taste acceptance trends, price tactics, private label dynamics, distribution channel expansion, and private label dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (28%), Europe (32%), Asia-Pacific (22%), South America (12%), Middle East & Africa (6%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, South America, and Middle East & Africa

Product mapping across fried, baked, organic, regular, flavored, and plain/salted categories

Analysis of reported and modeled annual revenues specific to potato chip portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across supermarket/hypermarket, convenience store, and online distribution channels

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















