Population Health Management Market (2026 - 2035)

Informe de investigación de mercado de gestión de la salud de la población: previsión hasta 2032

Forecast Period
2026-2035
CAGR
17.3%
2025 Market Size
USD 68.9 Billion
2035 Market Size
USD 338.9 Billion
Healthcare Services ● Updated August 27, 2026 Report ID: MRFR/HS/2250-HCR | Pages: 200 | Author: Satyendra Maurya, Rahul Gotadki

Population Health Management Market Resumen

El tamaño del mercado mundial de gestión de la salud de la población se valoró en 45.000 millones de dólares en 2025, y se prevé que el mercado crezca de 52.300 millones de dólares en 2026 a 203.700 millones de dólares en 2035, registrando una tasa compuesta anual del 16,3% durante el período previsto 2026-2035.

Tendencias clave del mercado y aspectos destacados

El mercado de gestión de la salud de la población está experimentando un sólido crecimiento impulsado por los avances tecnológicos y un cambio hacia una atención basada en valores.

  • La integración de tecnologías avanzadas está remodelando el panorama del mercado de gestión de la salud de la población, particularmente en América del Norte.
  • Un creciente énfasis en la atención basada en valores está influyendo en las estrategias de atención médica en toda la región de Asia y el Pacífico.
  • Abordar los determinantes sociales de la salud se está volviendo cada vez más crítico tanto en el segmento de software como de servicios.
  • La creciente demanda de atención preventiva y el aumento del gasto sanitario son factores clave que impulsan la expansión del mercado.

Tamaño del mercado y previsión

Tamaño del mercado en 2025 45.0 (USD Billion)
Tamaño del mercado en 2035 203.7 (USD Billion)
CAGR ( 2026 - 2035) 16.3 %
Mayor cuota de mercado regional en 2025 América del norte

Principales jugadores

Empresas comooptum(EE.UU.), Cerner (EE.UU.), Epic Systems (EE.UU.), Allscripts (EE.UU.), IBM Watson Health (EE.UU.), McKesson (EE.UU.), Philips Healthcare (NL), Medtronic (EE.UU.),consciente (EE. UU.) son algunos de los principales participantes en el mercado global.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Population Health Management Market Treiber

Enfoque creciente en la equidad en salud

El creciente enfoque en la equidad en salud está surgiendo como un impulsor crucial en el mercado de gestión de la salud de la población. Hay un reconocimiento cada vez mayor de las disparidades en los resultados de salud entre los diferentes grupos de población, lo que lleva a las organizaciones de atención médica a abordar los determinantes sociales de la salud. Las iniciativas destinadas a promover la equidad en salud están ganando terreno, a medida que las partes interesadas buscan garantizar que todas las personas tengan acceso a servicios de atención médica de calidad.
 
Es probable que este enfoque conduzca al desarrollo de programas de gestión de la salud de la población específicos que aborden las necesidades únicas de las comunidades desatendidas. Al priorizar la equidad en salud, las organizaciones pueden mejorar la salud general de la población y reducir las disparidades en la atención médica. Se espera que esta tendencia dé forma al futuro del mercado de gestión de la salud de la población, a medida que las estrategias impulsadas por la equidad se conviertan en parte integral de la prestación de atención médica.

Aumento del gasto sanitario

El gasto sanitario sigue aumentando, lo que influye significativamente en el mercado de gestión de la salud de la población. Según datos recientes, se espera que el gasto en atención sanitaria supere los 10 billones de dólares en 2026, impulsado por la necesidad de mejorar los servicios de salud y la gestión de las enfermedades crónicas. Es probable que este aumento en el gasto facilite la adopción de soluciones avanzadas de gestión de la salud de la población, a medida que los proveedores de atención médica buscan optimizar la asignación de recursos y mejorar la atención al paciente.
 
Además, el enfoque en el manejo de las enfermedades crónicas, que representan una parte sustancial de los costos de atención médica, está impulsando a las organizaciones a invertir en iniciativas de salud de la población. Al aprovechar el análisis de datos y la tecnología, los sistemas de salud pueden comprender mejor las necesidades de los pacientes y mejorar los resultados de salud, justificando así los crecientes gastos en el sector.

Creciente demanda de atención preventiva

El creciente énfasis en la atención preventiva es un motor fundamental en el mercado de gestión de la salud de la población. A medida que los sistemas de salud pasan de enfoques reactivos a enfoques proactivos, existe un reconocimiento creciente de la importancia de gestionar la salud de la población para prevenir enfermedades antes de que ocurran. Este cambio se evidencia en las crecientes inversiones en programas de salud preventiva, que se prevé que alcancen los 200 mil millones de dólares en 2026.
 
Es probable que dichas inversiones mejoren las capacidades de los proveedores de atención médica para monitorear y gestionar los resultados de salud de manera efectiva. En consecuencia, las organizaciones están adoptando estrategias de gestión de la salud de la población para identificar poblaciones en riesgo e implementar intervenciones específicas, mejorando así los resultados de salud generales y reduciendo los costos de atención médica. Esta tendencia subraya el papel fundamental de la gestión de la salud de la población en el fomento de una sociedad más saludable.

Apoyo regulatorio para la atención basada en el valor

Los marcos regulatorios apoyan cada vez más los modelos de atención basados ​​en valores, que sirven como un importante impulsor del mercado de gestión de la salud de la población. Los gobiernos y las organizaciones de salud están implementando políticas que incentivan a los proveedores de atención médica a centrarse en los resultados de los pacientes en lugar del volumen de servicios. Este cambio es evidente en varios modelos de reembolso que recompensan a los proveedores por mejorar las métricas de salud de la población.
 
Como resultado, las organizaciones de atención médica están adoptando estrategias de gestión de la salud de la población para alinearse con estos cambios regulatorios. Se espera que la integración de principios de atención basados ​​en valores mejore la coordinación de la atención y la participación del paciente, lo que en última instancia conducirá a mejores resultados de salud. Es probable que este apoyo regulatorio acelere el crecimiento del mercado de gestión de la salud de la población a medida que las partes interesadas busquen cumplir con los estándares en evolución.

Avances tecnológicos en análisis de datos

Los avances tecnológicos en el análisis de datos están transformando el mercado de gestión de la salud de la población. La capacidad de recopilar, analizar e interpretar grandes cantidades de datos de salud se está volviendo cada vez más sofisticada, lo que permite a los proveedores de atención médica identificar tendencias y patrones en la salud de la población. Innovaciones como la inteligencia artificial y el aprendizaje automático están mejorando las capacidades de análisis predictivo, lo que permite a las organizaciones anticipar los problemas de salud antes de que se agraven.
 
Esta tendencia se refleja en el crecimiento proyectado del mercado de análisis de salud, que se espera que alcance los 50 mil millones de dólares para 2027. A medida que los proveedores de atención médica aprovechen estas tecnologías, podrán implementar estrategias de gestión de la salud de la población más efectivas, lo que conducirá a mejores resultados para los pacientes y menores costos. Es probable que la integración de análisis avanzados en iniciativas de salud de la población cambie las reglas del juego en la industria.

Perspectivas del segmento de mercado

Por componente: software (el más grande) frente a servicios (de más rápido crecimiento)

En el mercado de gestión de la salud de la población, el segmento de componentes está dominado principalmente por soluciones de software de gestión de la salud de la población, que representan una participación significativa. El software implementa diversas herramientas de análisis de datos y gestión de la salud de la población que son esenciales para programas eficaces de salud de la población. Mientras tanto, los servicios de gestión de la salud de la población, que abarcan consultoría y apoyo, han surgido como una fuerza sustancial en el mercado, mostrando un rápido crecimiento a medida que las organizaciones buscan cada vez más experiencia para implementar estos sistemas de manera efectiva.

Software (dominante) frente a servicios (emergentes)

Las soluciones de software de gestión de la salud de la población lideran el mercado de gestión de la salud de la población debido a su papel fundamental en el análisis de datos y la gestión de pacientes. Estas herramientas facilitan una mejor toma de decisiones, estratificación de la población y estrategias de participación, atendiendo a las necesidades de los proveedores de atención médica. Por el contrario, los servicios de gestión de la salud de la población están experimentando un aumento en la demanda a medida que las organizaciones se dan cuenta de la necesidad de orientación y apoyo especializados. Esto ofrece implementaciones personalizadas, capacitación y soporte continuo, posicionándolos como un componente emergente que complementa las soluciones de software de gestión de la salud de la población para impulsar iniciativas efectivas de salud de la población.

Por modo de implementación: basado en la nube (el más grande) versus híbrido (el de más rápido crecimiento)

En el mercado de gestión de la salud de la población, el segmento del modo de implementación está impulsado principalmente por la adopción de soluciones basadas en la nube, que actualmente tienen la mayor cuota de mercado. Las organizaciones prefieren modelos basados ​​en la nube por su flexibilidad, escalabilidad y rentabilidad, lo que les permite gestionar los datos de salud de la población de manera más eficiente. La implementación local, si bien es estable, está perdiendo impulso gradualmente debido al alto gasto de capital y los costos de mantenimiento asociados con las operaciones de escalado.

Local (dominante) versus basado en la nube (emergente)

El modo de implementación local ha sido un actor dominante en el mercado de gestión de la salud de la población, atrayendo principalmente a organizaciones que priorizan la seguridad y el control de los datos. Estos modelos requieren una importante inversión inicial y soporte de TI continuo, pero ofrecen sólidas capacidades de personalización. Sin embargo, las soluciones basadas en la nube están surgiendo rápidamente y atraen a una gama más amplia de proveedores de atención médica debido a sus costos de entrada más bajos y sus funciones de colaboración mejoradas. A medida que la tecnología evoluciona, el modelo híbrido está ganando terreno, combinando las fortalezas de ambos tipos de implementación, lo que permite a las organizaciones de atención médica equilibrar el control y la flexibilidad de manera eficiente.

Por usuario final: proveedores de atención médica (los más grandes) versus pagadores (de más rápido crecimiento)

En el mercado de gestión de la salud de la población, los proveedores de atención médica representan la mayor participación, ya que están a la vanguardia de la atención al paciente y los resultados de salud. Este segmento abarca hospitales, clínicas y diversas organizaciones sanitarias que priorizan la participación del paciente y la gestión de datos. Por otro lado, los Pagadores están aumentando rápidamente su participación debido a la creciente demanda de soluciones rentables de gestión de la salud de la población que hagan hincapié en la atención preventiva y el análisis de datos.

Proveedores de atención médica (dominantes) frente a pagadores (emergentes)

Los proveedores de atención médica son parte integral del mercado de gestión de la salud de la población y son líderes en términos de implementación y uso de estrategias de gestión de la salud. Aprovechan la tecnología para mejorar la atención al paciente, mejorar los resultados de salud de la población y optimizar la eficiencia operativa. Su fuerte enfoque en la atención centrada en el paciente y el uso cada vez mayor de análisis de datos los colocan en una posición dominante en el mercado. Por el contrario, los pagadores están emergiendo rápidamente al adoptar enfoques de gestión de la salud de la población que se alinean con la atención basada en valores. Se centran en gestionar los costos y mejorar los resultados de salud de sus poblaciones cubiertas, lo que los convierte en actores esenciales en este panorama en evolución.

Por aplicación: Gestión de enfermedades crónicas (la más grande) versus análisis de la salud de la población (la de más rápido crecimiento)

En el Mercado de Gestión de la Salud de la Población, el segmento de aplicaciones está dominado principalmente por la Gestión de Enfermedades Crónicas, que captura la mayor participación entre las diversas aplicaciones. Esto refleja un fuerte enfoque en el manejo de condiciones de salud persistentes como la diabetes y la hipertensión, donde las intervenciones específicas pueden mejorar significativamente los resultados de los pacientes. Después de esto, Population Health Analytics está ganando terreno rápidamente debido a su creciente importancia a la hora de proporcionar información útil para mejorar la eficiencia del sistema de salud y la atención al paciente.

Manejo de enfermedades crónicas (dominante) versus análisis de salud de la población (emergente)

La gestión de enfermedades crónicas desempeña un papel crucial en el mercado de gestión de la salud de la población al ayudar a los proveedores de atención médica a ofrecer planes de tratamiento personalizados que se centran en la participación del paciente y la adherencia a la atención a largo plazo. Comprende varias estrategias que apoyan a los pacientes con enfermedades crónicas a través del seguimiento, la educación y las intervenciones necesarias. Por el contrario, Population Health Analytics sirve como un segmento emergente que aprovecha los datos para identificar tendencias y patrones entre las poblaciones. Esta aplicación utiliza análisis avanzados para mejorar los procesos de toma de decisiones, facilitando así mejores resultados médicos y eficiencias operativas dentro de los sistemas de salud.

Obtenga información más detallada sobre Population Health Management Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: líder en innovación sanitaria

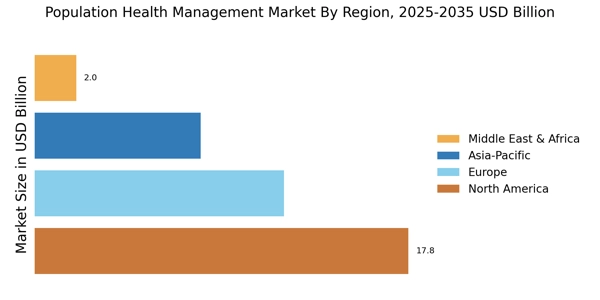
América del Norte es el mercado más grande para el mercado de gestión de la salud de la población y posee aproximadamente el 45% de la participación global. El crecimiento de la región está impulsado por una infraestructura sanitaria avanzada, una creciente adopción de tecnologías sanitarias digitales y regulaciones gubernamentales de apoyo. La demanda de soluciones integradas de gestión de la salud de la población y modelos de atención basados ​​en el valor impulsa aún más la expansión del mercado, siendo Estados Unidos el principal contribuyente, seguido de Canadá con alrededor del 10% de participación de mercado.

El panorama competitivo en América del Norte es sólido y cuenta con actores clave como Optum, Cerner y Epic Systems. Estas empresas de gestión de la salud de la población aprovechan el análisis avanzado y la inteligencia artificial para mejorar los resultados de los pacientes y optimizar las operaciones. La presencia de importantes sistemas de salud y el enfoque en mejorar las métricas de salud de la población crean un terreno fértil para la innovación y la inversión en este sector.

Europa: Dinámica de los mercados emergentes

Europa está presenciando un crecimiento significativo en el mercado de gestión de la salud de la población, que representa aproximadamente el 30% de la participación mundial. La región se beneficia del aumento de los gastos en atención médica, el envejecimiento de la población y un cambio hacia la atención preventiva. Los marcos regulatorios, como el Espacio Europeo de Datos de Salud, están catalizando la adopción de soluciones de gestión de la salud de la población, con países como Alemania y el Reino Unido a la cabeza, con alrededor del 12% y el 8% de cuotas de mercado respectivamente.

Los países líderes de Europa están invirtiendo fuertemente en iniciativas de salud digital, y actores clave como Philips Healthcare y Cerner están ampliando su presencia. El panorama competitivo se caracteriza por colaboraciones entre empresas de tecnología y proveedores de atención médica, con el objetivo de mejorar la participación de los pacientes y la interoperabilidad de los datos. Esta sinergia es crucial para abordar las complejas necesidades sanitarias de la población.

Asia-Pacífico: sector sanitario en rápido crecimiento

Asia-Pacífico está emergiendo rápidamente como un actor importante en el mercado de gestión de la salud de la población, con aproximadamente el 20% de la participación mundial. El crecimiento de la región se ve impulsado por crecientes inversiones en infraestructura de atención médica, una creciente prevalencia de enfermedades crónicas e iniciativas gubernamentales destinadas a mejorar el acceso a la atención médica. Países como China e India están a la vanguardia; China representa aproximadamente el 12% de la cuota de mercado, impulsada por su enorme población y sus reformas sanitarias.

El panorama competitivo en Asia y el Pacífico está evolucionando, con actores locales e internacionales compitiendo por participación de mercado. Empresas como IBM Watson Health y Medtronic están ampliando sus operaciones en la región, enfocándose en soluciones de salud poblacional personalizadas que abordan desafíos de salud específicos. El énfasis en las tecnologías de salud digitales y el análisis de datos está remodelando el panorama de la atención médica, convirtiéndolo en un mercado dinámico para las soluciones de gestión de la salud de la población.

Medio Oriente y África: potencial de mercado sin explotar

La región de Oriente Medio y África está emergiendo gradualmente en el Mercado de Gestión de la Salud de la Población, y actualmente posee alrededor del 5% de la participación global. El crecimiento está impulsado por mayores inversiones en atención médica, una carga cada vez mayor de enfermedades crónicas e iniciativas gubernamentales destinadas a mejorar la prestación de atención médica. Países como Sudáfrica y los Emiratos Árabes Unidos lideran el mercado, y Sudáfrica posee aproximadamente el 3% de la participación, respaldado por reformas sanitarias en curso e inversiones en tecnologías de salud digitales.

El panorama competitivo en esta región se caracteriza por una combinación de actores locales e internacionales, con empresas como Cognizant y Philips Healthcare logrando avances significativos. El enfoque en mejorar el acceso y la calidad de la atención médica está impulsando la demanda de soluciones innovadoras de salud de la población. A medida que la región continúa desarrollando su infraestructura de atención médica, se espera que aumenten significativamente las oportunidades de crecimiento en la gestión de la salud de la población.

Population Health Management Market Regional Image

Jugadores clave y perspectivas competitivas

El Mercado de Gestión de la Salud de la Población se caracteriza actualmente por un panorama competitivo dinámico, impulsado por el creciente énfasis en la atención basada en valores y la integración de tecnologías avanzadas. Actores clave como Optum (EE.UU.), Cerner (EE.UU.) e IBM Watson Health (EE.UU.) se están posicionando estratégicamente a través de la innovación y las asociaciones. Optum (EE.UU.) se centra en aprovechar el análisis de datos para mejorar los resultados de los pacientes, mientras que Cerner (EE.UU.) enfatiza la interoperabilidad y el intercambio fluido de información sanitaria. IBM Watson Health (EE.UU.) está invirtiendo fuertemente en inteligencia artificial para proporcionar conocimientos prácticos a los proveedores de atención médica, dando forma así a un entorno competitivo que prioriza el avance tecnológico y las soluciones de salud de la población centradas en el paciente.
 
En términos de tácticas comerciales, las empresas de salud de la población están localizando cada vez más sus operaciones y optimizando las cadenas de suministro para mejorar la eficiencia y la capacidad de respuesta. El mercado de gestión de la salud de la población parece moderadamente fragmentado, con una combinación de actores establecidos y nuevas empresas emergentes. La influencia colectiva de estos actores clave es significativa, ya que impulsan la innovación y establecen estándares industriales, dando forma así a la estructura general del mercado.
 
En agosto de 2025, Optum (EE. UU.) anunció una asociación estratégica con un proveedor líder de telesalud para ampliar sus ofertas de salud digital. Es probable que esta medida mejore las capacidades de Optum en telemedicina y monitoreo remoto de pacientes, alineándose con la creciente demanda de soluciones de atención médica accesibles. Al integrar los servicios de gestión de la salud de la población, Optum pretende mejorar la participación y los resultados de los pacientes, reforzando su posición como líder en el mercado.
 
En septiembre de 2025, Cerner (EE. UU.) lanzó nuevas plataformas de salud poblacional basadas en la nube diseñadas para facilitar el intercambio de datos en tiempo real entre proveedores de atención médica. Esta iniciativa es importante ya que aborda la necesidad crítica de interoperabilidad en los sistemas de salud. Al permitir un intercambio de datos fluido, es probable que Cerner mejore la coordinación de la atención y los resultados de los pacientes, solidificando así su ventaja competitiva en el mercado de gestión de la salud de la población.
 
En octubre de 2025, IBM Watson Health (EE. UU.) presentó una herramienta de análisis basada en inteligencia artificial destinada a predecir los riesgos para la salud de los pacientes. Este desarrollo es crucial ya que permite a los proveedores de atención médica gestionar de manera proactiva la atención al paciente y asignar recursos de manera más efectiva. La integración de la IA en las estrategias de gestión de la salud de la población puede conducir a mejores resultados de salud y costos reducidos, posicionando a IBM Watson Health como pionero en la aplicación de tecnologías avanzadas en la atención médica.
 
A partir de octubre de 2025, las tendencias más destacadas que dan forma a la competencia en el mercado de gestión de la salud de la población incluyen la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas entre actores clave están definiendo cada vez más el panorama, a medida que las empresas de salud poblacional buscan mejorar sus capacidades tecnológicas y ampliar su oferta de servicios. De cara al futuro, se espera que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación, la integración de tecnología y la confiabilidad de la cadena de suministro, lo que refleja el cambio de la industria hacia la atención basada en el valor.

Las empresas clave en el mercado Population Health Management Market incluyen

Alcance del informe

TAMAÑO DEL MERCADO 2025 45.0(USD Billion)
TAMAÑO DEL MERCADO 2026 52.3 (USD Billion)
TAMAÑO DEL MERCADO 2035 203.7 (USD Billion)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 16.3% (2026 - 2035)
COBERTURA DEL INFORME Previsión de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2025
Período de previsión del mercado 2026 - 2035
Datos históricos 2019 - 2025
Unidades de previsión de mercado USD Billion
Empresas clave perfiladas Optum (EE.UU.), Cerner (EE.UU.), Epic Systems (EE.UU.), Allscripts (EE.UU.), IBM Watson Health (EE.UU.), McKesson (EE.UU.), Philips Healthcare (NL), Medtronic (EE.UU.), Cognizant (EE.UU.)
Segmentos cubiertos Análisis de segmentación de mercado en curso
Oportunidades clave de mercado La integración de análisis avanzados e inteligencia artificial mejora la participación de los pacientes en el mercado de gestión de la salud de la población.
Dinámica clave del mercado La creciente demanda de herramientas de análisis de datos para la gestión de la salud de la población impulsa la innovación en las soluciones de gestión de la salud de la población y mejora los resultados de los pacientes.
Países cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Aspectos destacados del mercado

FAQs

How should procurement teams shortlist vendors in the Population Health Management Market?
Score vendors on data-source breadth first, workflow fit second, and model accuracy third. Request a live demonstration using your own claims extract rather than a sanitised sample dataset [13].
Do FHIR APIs eliminate the need for a separate data warehouse?
No. FHIR standardises transport and structure, not historical depth or cross-payer reconciliation. Longitudinal cohort analysis still requires persistent storage outside the transactional record system [3].
What integration hurdles most often delay Population Health Management Market deployments?
Provider directory mismatches and inconsistent patient identity matching cause the majority of overruns. Budget six to nine months for identity resolution before expecting reliable attribution [13].
How do small physician groups justify platform investment?
Most cannot alone. Joining a clinically integrated network or MSO that licenses centrally spreads fixed costs across enough attributed lives to make the economics work [1].
Which contracting models dominate the Population Health Management Market?
Per-member-per-month pricing remains standard, typically USD 0.40–USD 2.50 depending on module depth. Outcome-linked and shared-savings-percentage structures are gaining ground among larger buyers [13].
What regulatory nuance complicates multi-country deployments?
Data residency rules differ from consent rules, and satisfying one does not satisfy the other. European secondary-use permits require separate approval even when storage is already in-region [7].
Which emerging use case attracts the most investor attention?
Behavioural health integration. Funding has concentrated on platforms that combine psychiatric utilisation with medical claims, since comorbid populations drive disproportionate total cost [17].      
Autor
Author
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of health informatics regulatory frameworks, peer-reviewed medical informatics journals, healthcare policy publications, and authoritative health IT organizations. Key sources included the US Department of Health and Human Services (HHS), Centers for Medicare & Medicaid Services (CMS), Office of the National Coordinator for Health Information Technology (ONC), Agency for Healthcare Research and Quality (AHRQ), National Quality Forum (NQF), Healthcare Information and Management Systems Society (HIMSS), American Medical Informatics Association (AMIA), College of Healthcare Information Management Executives (CHIME), National Institutes of Health (NIH), National Library of Medicine (NLM/PubMed), IEEE Xplore Digital Library, World Health Organization (WHO) Digital Health Repository, Organisation for Economic Co-operation and Development (OECD) Health Statistics, World Bank Health Indicators Database, National Health Service (NHS) Digital (UK), and national health ministry e-health strategies from key markets. These sources were used to collect healthcare IT adoption statistics, regulatory compliance requirements (HIPAA, 21st Century Cures Act, interoperability standards), clinical outcomes data, value-based care penetration rates, and market landscape analysis for PHM software platforms, analytics solutions, care coordination services, and patient engagement technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from healthcare IT businesses, software vendors, and service providers, as well as chief medical informatics officers (CMIOs), heads of population health strategy, commercial directors, and vice presidents of product development and regulatory compliance were among the supply-side sources. The demand-side sources included hospital, physician practice management group, and payer organization procurement leads; the vice president of population health; medical directors of accountable care organizations (ACOs); health plan executives; chief information officers (CIOs) from integrated delivery networks; and chief medical officers (CMOs). Confirmation of product roadmap timelines, validation of market segmentation across software, services, and platform delivery models, and insights on clinical workflow integration patterns, SaaS pricing strategies, value-based contract structures, and interoperability adoption challenges were all gleaned from primary research.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (38%), Director Level (32%), Others (30%)

• By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and healthcare delivery organization adoption analysis. The methodology included:

• Identification of 50+ key PHM software vendors, analytics platform providers, and healthcare IT service companies across North America, Europe, Asia-Pacific, and Latin America

• Product mapping across care coordination software, risk stratification analytics, patient engagement platforms, revenue cycle management integration tools, and professional consulting services

• Analysis of reported and modeled annual revenues specific to PHM solution portfolios, including recurring SaaS subscriptions and perpetual licensing models

• Coverage of vendors representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (health system adoption × average contract value by country/region) and top-down (vendor revenue validation and healthcare IT spending correlation) approaches to derive segment-specific valuations for software vs. services and cloud-based vs. on-premise deployments

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.