Pico Projector Market Summary
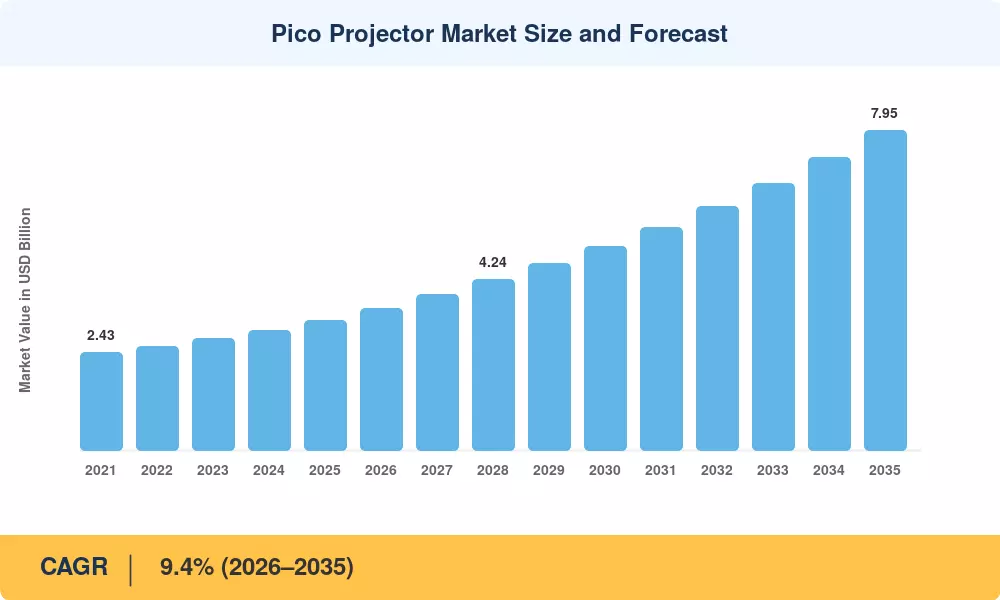
El mercado de proyectores Pico alcanzó un valor estimado de 3,24 mil millones de dólares en 2025 y se prevé que crezca de 3,54 mil millones de dólares en 2026 a 7,95 mil millones de dólares en 2035, registrando una tasa compuesta anual del 9,4% durante el período previsto. Acelerar la inversión de los fabricantes de equipos originales de teléfonos inteligentes que incorporan módulos de proyección en teléfonos emblemáticos y marcas de automóviles que integranrealidad aumentadaLas pantallas frontales en vehículos de gama media anclan esta expansión. Los programas gubernamentales de digitalización de la educación en el sudeste asiático y el África subsahariana, donde la inestabilidad de la red eléctrica hace que los proyectores que funcionan con baterías sean la única opción viable, añaden una capa de demanda estructural que los equipos audiovisuales tradicionales no pueden satisfacer.
Un cambio tecnológico decisivo está remodelando el mercado de proyectores Pico desde dentro. Los antiguos motores de lámparas de mercurio, que exigían reemplazos de bombillas cada 3.000 a 5.000 horas, están dando paso a fuentes de luz láser y LED de estado sólido con una vida útil nominal superior a las 20.000 horas. Los últimos conjuntos de chips DLP Pico de Texas Instruments y los módulos de dirección de haz láser de MicroVision han comprimido motores ópticos a volúmenes lo suficientemente pequeños para casos de uso portátiles y montados en cascos, generando un interés en adquisiciones de defensa estimado en más de 450 millones de dólares a nivel mundial para 2028.[1].
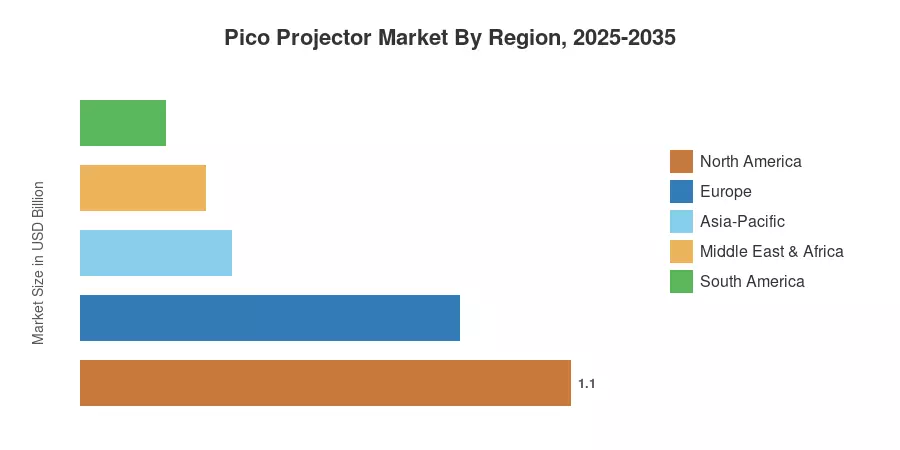
América del Norte representó aproximadamente el 34,0% de los ingresos del mercado de proyectores Pico en 2025, respaldado por sólidos ciclos de actualización AV empresarial y la demanda de los consumidores de configuraciones de cine al aire libre. Asia-Pacífico es la región de más rápido crecimiento, y se prevé que crecerá a una tasa compuesta anual del 10,4% hasta 2035, impulsada por la cadena de suministro de electrónica de consumo de China y el mandato de aulas inteligentes de la India. Europa ocupó el segundo lugar con aproximadamente el 26,2%, con la demanda corporativa en Alemania y el Reino Unido liderando la adopción. El mercado de proyectores Pico está preparado para beneficiarse de fuerzas convergentes (ópticas cada vez más reducidas, brillo en aumento y casos de uso en expansión) hasta bien entrada la próxima década.
Conclusiones clave del informe
• Por tecnología
- El procesamiento de luz digital representó aproximadamente el 33,3% del mercado de proyectores Pico en 2025, lo que refleja su ecosistema maduro y su amplia integración OEM.
- Se pronostica que Laser Beam Steering se expandirá a una tasa compuesta anual del 10,6% hasta 2035, posicionado para capturar participación a medida que disminuyan los costos de los componentes.
• Por tipo de producto
- Los picoproyectores independientes tuvieron aproximadamente un 43,5% de participación en los ingresos en 2025, favorecidos por los consumidores y compradores de pequeñas empresas que buscan soluciones plug-and-play.
• Por aplicación
- La electrónica de consumo generó aproximadamente el 43,0% de los ingresos del mercado de proyectores Pico en 2025, mientras que las aplicaciones de visualización frontal para automóviles están en camino de lograr una tasa compuesta anual del 11,6%.
• Por región
- América del Norte retuvo la mayor participación del mercado de proyectores Pico con un 34,0% en 2025, y Estados Unidos contribuyó con la mayor parte de la demanda de empresas y consumidores.
- Se espera que Asia-Pacífico registre una CAGR del 10,4% hasta 2035, superando a todas las demás regiones.
Tamaño del mercado y pronóstico (2021-2035)
Market Research Future emplea una metodología triangulada que combina la estimación de ingresos ascendente de los envíos del fabricante, el dimensionamiento macroeconómico de arriba hacia abajo y entrevistas primarias con los equipos de adquisiciones de OEM para obtener valoraciones anuales del mercado de proyectores Pico. Los datos históricos se basan en bases de datos comerciales aduaneras y registros de envíos de semiconductores, mientras que el modelo de pronóstico incorpora curvas S de adopción de tecnología e índices de demanda regionales ponderados por el PIB.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



