Pharmaceutical Isolator Market (2026 - 2035)

Informe de investigación de mercado de aisladores farmacéuticos: previsión global hasta 2032
ID: MRFR/Pharma/3262-CR 117 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 11, 2026
Pharmaceutical Isolator Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.8%
2025 Market SizeUSD 1.48 Billion
2035 Market SizeUSD 4.13 Billion
Key Players
SKAN AG
Getinge AB
Comecer S.p.A.
Fedegari Group
Dec Group
Esco Pharma
Opportunities
  • Single-Use and Disposable Isolator Technologies
  • Emerging Market Facility Buildouts
  • Isolator-as-a-Service and Lifecycle Revenue Models

Pharmaceutical Isolator Market Summary

El tamaño del Mercado Global de Aisladores Farmacéuticos fue valorado en 1.48 mil millones de USD en 2025, y se proyecta que el mercado alcanzará los 4.13 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesto (CAGR) del 10.8% durante el período de pronóstico 2026–2035. Esta trayectoria de crecimiento refleja el acelerado cambio de la industria farmacéutica hacia entornos de fabricación libres de contaminación, respaldado por el endurecimiento de los marcos regulatorios globales. El Anexo 1 de las GMP de la UE revisado, que entró en vigor en agosto de 2023, exige estrategias mejoradas de control de contaminación para la fabricación de productos estériles — un catalizador regulatorio que ha impulsado el gasto de capital hacia líneas de producción basadas en aisladores en fabricantes de medicamentos tanto establecidos como emergentes [1].

Una pronunciada transición tecnológica está remodelando este espacio. Las configuraciones de salas limpias de arquitectura abierta — durante mucho tiempo el estándar de la industria — están dando paso a sistemas de barrera de acceso cerrado y restringido que ofrecen entornos de Grado A dentro de huellas más pequeñas y a costos operativos más bajos. La Asociación de Investigación y Fabricantes Farmacéuticos de América (PhRMA) informó que sus empresas miembros invirtieron 102.3 mil millones de USD en I+D solo en 2021, con una inversión acumulada que supera los 1.1 billones de USD desde 2000 [2]. Una parte significativa de estos dólares de I+D ahora fluye hacia la infraestructura de procesamiento estéril, incluyendo la adquisición de aisladores.

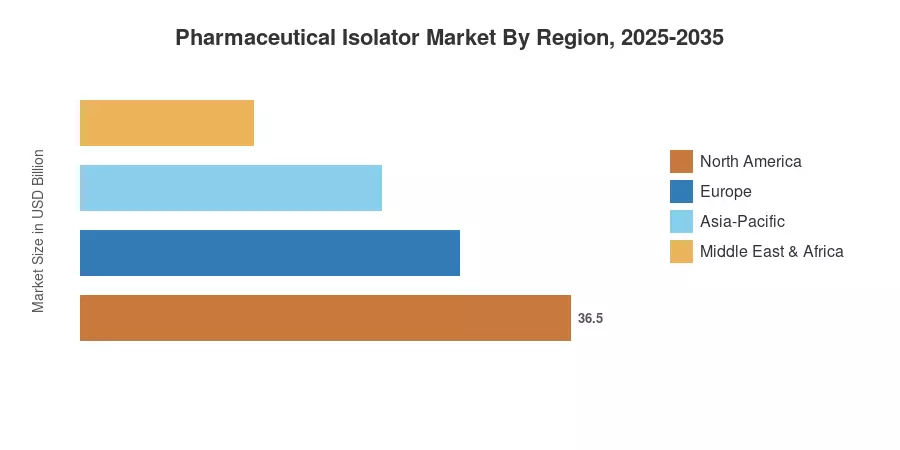
América del Norte posee la mayor parte del Mercado de Aisladores Farmacéuticos con aproximadamente el 38% de los ingresos globales, impulsada por estrictos estándares de esterilidad de la FDA y una base concentrada de fabricantes de biológicos. Asia-Pacífico representa la región de más rápido crecimiento con un CAGR que supera el 12.4%, alimentado por la expansión de la capacidad de fabricación por contrato en China e India. Europa ocupa la segunda posición más grande, contribuyendo aproximadamente con el 29% de los ingresos del mercado a través de su robusto ecosistema de producción de genéricos y biosimilares. Se espera que el Mercado de Aisladores Farmacéuticos experimente una expansión sostenida de dos dígitos a medida que la presión regulatoria, las carteras de biológicos y la modernización de instalaciones converjan hasta 2035.


Conclusiones Clave del Informe

• Por Tipo

  • Los Sistemas de Aisladores Cerrados representan la parte dominante del Mercado de Aisladores Farmacéuticos, representando aproximadamente el 62% de los ingresos globales en 2025 — reflejando la preferencia de la industria por una garantía de contención superior.
  • Se proyecta que los Sistemas de Aisladores Abiertos registren un CAGR del 9.6% hasta 2035, ganando terreno en aplicaciones de pesaje y dispensación no estériles.

• Por Aplicación

  • Los Aisladores Aseptic representan el segmento de aplicación más grande, valorado en 0.67 mil millones de USD en 2025, impulsado por la demanda de fabricación de biológicos y medicamentos inyectables.
  • Los Aisladores de Contención están expandiéndose al ritmo más rápido dentro de esta dimensión, respaldados por el aumento de la producción de ingredientes farmacéuticos activos de alta potencia (HPAPIs).

• Por Región

  • América del Norte lidera el Mercado de Aisladores Farmacéuticos con una participación de ingresos del 38%, anclada por el rigor regulatorio de la FDA y una alta concentración de instalaciones de llenado y acabado biofarmacéutico.
  • Asia-Pacífico es el mercado regional de más rápido crecimiento, se espera que supere los 1.08 mil millones de USD para 2035 a medida que las organizaciones de desarrollo y fabricación por contrato (CDMOs) escalen su capacidad.


Tamaño y Pronóstico del Mercado de Aisladores Farmacéuticos (2021–2035)

La estimación del mercado se basa en una metodología triangulada que combina estimaciones de ingresos de abajo hacia arriba de los principales fabricantes de aisladores, validación de arriba hacia abajo contra los puntos de referencia de gasto de capital farmacéutico, y referencia cruzada con datos de la industria de las fuentes. Todas las proyecciones de pronóstico utilizan un modelo de tasa de crecimiento anual compuesta calibrado para la ventana 2026–2035.
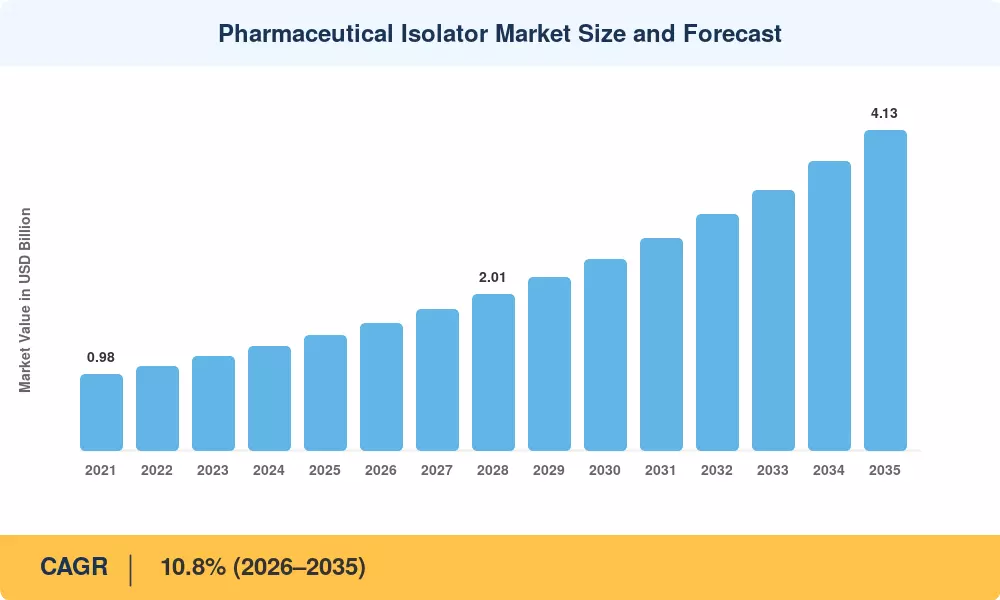
Tamaño y Pronóstico del Mercado de Aisladores Farmacéuticos
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Regulaciones de esterilidad estrictas (Anexo 1 de la UE, guía de la FDA) ~22% Global Corto plazo (≤2 años)
Expansión de la cartera de biológicos y biosimilares ~20% América del Norte, Europa Mediano plazo (2–4 años)
Aumento de la fabricación de HPAPI y ADC ~16% Global Mediano plazo (2–4 años)
Construcción de instalaciones de terapia celular y génica ~14% América del Norte, Asia-Pacífico Largo plazo (≥4 años)
Expansión de capacidad de CDMO en economías emergentes ~12% Asia-Pacífico, América del Sur Mediano plazo (2–4 años)
Avances rápidos en bio-descontaminación y automatización ~9% Europa, América del Norte Largo plazo (≥4 años)
Inversiones en preparación para pandemias y disponibilidad de vacunas ~7% Global Corto plazo (≤2 años)

Ajuste Regulatorio como el Principal Catalizador de Demanda

Con la introducción del requisito de estrategia de control de contaminación (CCS) en agosto de 2023, el Anexo 1 de GMP de la UE actualizado obligó a los productores a utilizar instalaciones de procesamiento cerradas. Los aisladores abordan directamente las deficiencias de cumplimiento en instalaciones que anteriormente dependían de operaciones de sala limpia tradicionales. De manera similar, se enfatiza el aislamiento de barrera mejorado como un método recomendado para reducir la intervención del operador en zonas críticas en la guía cGMP establecida por la FDA sobre productos medicinales estériles elaborados mediante procesamiento aséptico. Según las proyecciones de la industria, entre 2024 y 2028, el gasto global en modernización de salas limpias y aisladores podría alcanzar los USD 2.8 mil millones solo por cumplimiento del Anexo 1 [1].

La Cartera de Biológicos Impulsando la Demanda Aséptica

Aproximadamente el 31% de todas las aprobaciones de medicamentos innovadores de la FDA en 2023 fueron biológicos, y la cartera sigue expandiéndose [5]. La mayoría de estos productos requieren procedimientos de llenado y acabado asépticos, donde los aisladores ofrecen un beneficio comprobado sobre los entornos clasificados tradicionales. Cada nuevo biológico comercial o biosimilar generalmente requiere capacidad de llenado estéril dedicada, lo que se traduce en ciclos continuos de adquisición de aisladores para el Mercado de Aisladores Farmacéuticos hasta 2035. El mercado mundial de biológicos superó los USD 480 mil millones en 2024.

Fabricación de HPAPI Impulsando la Demanda de Contención

Los ingredientes farmacéuticos activos de alta potencia requieren límites de exposición ocupacional por debajo de 10 µg/m³, lo que requiere aisladores de grado de contención durante las etapas de pesaje, dispensación y formulación. El mercado global de HPAPI creció aproximadamente un 9.5% anualmente entre 2020 y 2024, con conjugados de anticuerpos y fármacos (ADCs) representando un subsegmento particularmente activo. Cada nueva suite de fabricación de ADC típicamente requiere de dos a cuatro aisladores de contención, creando un efecto multiplicador predecible en el Mercado de Aisladores Farmacéuticos.

Inversiones en Instalaciones de Terapia Celular y Génica

Más de 2,000 terapias celulares y génicas estaban en desarrollo clínico a nivel mundial a principios de 2025, según la Alianza para la Medicina Regenerativa [7]. Estas terapias requieren fabricación altamente controlada y específica para el paciente bajo condiciones de Grado A — ideal para configuraciones de aisladores de pequeño tamaño y de lote único. Los anuncios de construcción de instalaciones de los principales CDMO en Estados Unidos, Singapur y Corea del Sur señalan un ciclo de inversión de varios años que beneficia directamente a los proveedores de aisladores.

Análisis del Impacto de las Restricciones

Los porcentajes de impacto negativo estimados a continuación representan el grado en que cada restricción limita el crecimiento general del mercado. Son direccionales y cualitativos en lugar de ser precisamente aditivos.

Restricción ~% Impacto Negativo Relevancia Geográfica Línea de Tiempo del Impacto
Alto costo de capital inicial y largos períodos de recuperación ~28% Global (especialmente PYMEs) Corto plazo (≤2 años)
Complejidad de validación y plazos de puesta en marcha extendidos ~24% Global Mediano plazo (2–4 años)
Escasez de operadores calificados para entornos de aisladores ~20% Asia-Pacífico, América del Sur Mediano plazo (2–4 años)
Restricciones de espacio físico y adaptación en instalaciones heredadas ~16% Europa, América del Norte Largo plazo (≥4 años)
Gestión de la integridad de los guantes y riesgo de ruptura ~12% Global Corto plazo (≤2 años)


Barreras de Intensidad de Capital para Empresas Pequeñas y Medianas

Dependiendo de la configuración, velocidad de línea y grado de contención, un sistema de aislador farmacéutico a escala de producción totalmente validado —que incluye calificación de instalación (IQ), calificación operativa (OQ) y calificación de rendimiento (PQ) rigurosas— requiere una inversión de capital de entre 2 millones de USD y más de 7 millones de USD por unidad [10]. Este enorme costo inicial compite ferozmente con otras mejoras de infraestructura del sitio para pequeñas y medianas empresas farmacéuticas, a menudo posponiendo la adopción de aisladores modernos de 18 a 24 meses. Los modelos de arrendamiento y aislador como servicio están comenzando a romper esta barrera, pero su penetración en el mercado más amplia aún está en sus primeras etapas.


Complejidad de Validación y Retrasos en la Puesta en Marcha

Los protocolos de calificación de aisladores típicamente abarcan de 6 a 12 meses desde las pruebas de aceptación en fábrica hasta el lanzamiento operativo completo, creando desafíos significativos de tiempo de entrega para los fabricantes que enfrentan plazos de producción urgentes [11]. Cada modificación a los ciclos de gasificación, sistemas de transferencia o configuraciones de guantes desencadena revalidación, añadiendo costo y riesgo de programación. Esta complejidad actúa como un punto de fricción para el Mercado de Aisladores Farmacéuticos, particularmente en áreas terapéuticas de rápido movimiento donde la velocidad hacia la clínica es importante.

Brechas en la Preparación de la Fuerza Laboral

Operar líneas de producción basadas en aisladores requiere capacitación especializada en ciclos de descontaminación de gas, monitoreo ambiental, pruebas de integridad de guantes y validación de transferencias —competencias que los operadores de salas limpias convencionales pueden carecer [12]. Esta brecha de habilidades es especialmente aguda en regiones de fabricación en rápida expansión en el sudeste asiático y América Latina, donde la infraestructura de desarrollo de la fuerza laboral farmacéutica se queda atrás en comparación con la inversión en instalaciones.


Pharmaceutical Isolator Market Opportunities

Tecnologías de Aisladores de Uso Único y Desechables

La convergencia del bioprocesamiento de un solo uso con el diseño de aisladores presenta una oportunidad de alto crecimiento. Las bolsas de aislador preesterilizadas y gamma-irradiadas y las mangas de transferencia desechables reducen los tiempos de ciclo de descontaminación y eliminan la carga de validación de limpieza. Varios fabricantes de equipos están invirtiendo en plataformas modulares de aisladores desechables dirigidas a la fabricación a escala clínica.

Construcción de Instalaciones en Mercados Emergentes

Un marco presupuestario histórico de ₹15,000 crore (alrededor de USD 1.8+ mil millones) es proporcionado por el programa de Incentivo Vinculado a la Producción (PLI) de India para productos farmacéuticos, que impulsa un volumen comercial significativo en biofármacos y terapias complicadas [15]. Se pone un énfasis similar en la autosuficiencia biofarmacéutica nacional en el 14º Plan Quinquenal de China. Las plataformas de contención de alta gama, como los aisladores avanzados y los sistemas de barrera de acceso restringido (RABS), pueden integrarse desde el principio en lugar de ser adaptadas, gracias a estos estímulos de mercado impulsados por políticas, que generan enormes olas de construcción de instalaciones privadas en terrenos vírgenes. Esta es una ventaja estructural para el mercado de aisladores farmacéuticos de Asia-Pacífico.


Aislador como Servicio y Modelos de Ingresos de Ciclo de Vida

Los proveedores de equipos están pilotando modelos basados en suscripción que agrupan hardware de aislador, servicios de validación, mantenimiento preventivo, suministro de guantes de repuesto y monitoreo ambiental en contratos anualizados. Este enfoque reduce las barreras de entrada para los clientes mientras genera ingresos recurrentes predecibles para los proveedores, una transformación del modelo de negocio con potencial para acelerar la adopción entre CDMOs sensibles a costos.

Manufactura de Radiofármacos y Teranósticos

El rápido desarrollo clínico de radiofármacos (terapias Lu-177 DOTATATE, Ac-225) requiere entornos de aisladores blindados y contenidos tanto para operaciones de células calientes como para la dispensación final. Con más de 300 ensayos clínicos de radiofármacos activos a nivel mundial en 2025, este nicho representa una vía de expansión de márgenes premium para proveedores de aisladores especializados [16].

Integración Digital y Mantenimiento Predictivo

Incorporar sensores IoT para el conteo de partículas en tiempo real, monitoreo de presión diferencial y seguimiento de la integridad de los guantes dentro de las plataformas de aisladores crea oportunidades de monetización de datos. Los algoritmos de mantenimiento predictivo pueden reducir el tiempo de inactividad no planificado en un 30–40% estimado, y los datos operativos resultantes apoyan la preparación para auditorías regulatorias.


Pharmaceutical Isolator Market Future Outlook

Automatización e Integración Robótica en Entornos de Aisladores

Los brazos robóticos para el manejo de viales, colocación de tapones y taponado dentro de las cámaras de aislamiento están pasando de instalaciones piloto a implementación comercial. Al reducir la intervención humana dentro del aislador, estos sistemas minimizan el principal vector de contaminación: las partículas desprendidas por el personal, mientras aumentan el rendimiento en un 25–35% estimado [8]. El Mercado de Aisladores Farmacéuticos verá que la automatización se convierta en un estándar en lugar de una característica premium para principios de la década de 2030, remodelando la posición competitiva en torno a la capacidad de software e integración.

Arquitecturas de Instalaciones Modulares y Podulares

El giro de la industria farmacéutica hacia cápsulas de sala limpia modulares — unidades de producción construidas en fábrica y prevalidadas enviadas como recintos completos — se alinea naturalmente con la tecnología de aisladores. Las suites de aisladores prefabricados reducen la puesta en marcha de las instalaciones de 18 meses a tan solo 6 meses, abordando la presión de velocidad al mercado que enfrentan los desarrolladores de biológicos y terapias celulares [9]. Este cambio arquitectónico podría expandir el mercado abordable para el Mercado de Aisladores Farmacéuticos al llevar la fabricación de grado aislador a geografías que actualmente carecen de infraestructura convencional de sala limpia.

Mandatos de Sostenibilidad y Eficiencia Energética

Debido a las necesidades de HVAC y manejo de aire, las operaciones tradicionales de sala limpia utilizan de 10 a 100 veces más energía por metro cuadrado que los edificios comerciales típicos [17]. Los aisladores reducen significativamente el volumen categorizado que necesita aire acondicionado, resultando en una disminución del 40–60% en el uso de energía por cada lote. El argumento de eficiencia energética para los aisladores mejora el caso económico más allá del simple cumplimiento regulatorio, ya que las empresas farmacéuticas lidian con crecientes obligaciones de divulgación ESG y objetivos de emisiones de Alcance 2.


Medicina Personalizada y Fabricación en Pequeñas Cantidades

El paradigma de la medicina personalizada — terapias celulares autólogas, dosificación específica para pacientes, tratamientos vinculados a diagnósticos complementarios — exige flexibilidad de fabricación que las salas limpias a gran escala no pueden ofrecer económicamente. Los aisladores compactos y rápidamente descontaminados, adecuados para tamaños de lote de una a cincuenta unidades, están surgiendo como la infraestructura habilitadora para esta categoría terapéutica. El Mercado de Aisladores Farmacéuticos se beneficiará estructuralmente a medida que las terapias personalizadas transiten de las etapas clínicas a las comerciales a través de finales de la década de 2020 y principios de la década de 2030.


Análisis de la Cuota de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte ~38% de cuota de mercado (2025) Cumplimiento de la FDA, llenado y acabado de biológicos
Europa ~29% de cuota de mercado (2025) Cumplimiento del Anexo 1, producción de biosimilares
Asia-Pacífico 12.4% CAGR (2026–2035) Expansión de CDMO, construcciones en terreno virgen
América del Sur USD 0.09 mil millones (2025) Incentivos estilo PLI, centros de vacunas
Medio Oriente y África 8.7% CAGR (2026–2035) Infraestructura de salud, fabricación local
Total USD 1.48 mil millones (2025)

El mercado de aisladores farmacéuticos exhibe dinámicas regionales distintas moldeadas por la madurez regulatoria, la densidad de infraestructura de fabricación y la concentración de la cartera terapéutica. América del Norte y Europa representan colectivamente aproximadamente dos tercios de los ingresos globales, mientras que Asia-Pacífico está cerrando rápidamente la brecha.


América del Norte

País Métrica Clave Motor Clave
EE. UU. ~78% de los ingresos regionales Guía estéril de la FDA, cartera de grandes moléculas
Canadá 9.2% CAGR Incentivos para la fabricación de biológicos
México USD 0.03 mil millones (2025) Producción farmacéutica en cercanía


Los Estados Unidos dominan el mercado de aisladores farmacéuticos de América del Norte a través de su concentración de fabricantes de biológicos y un marco regulatorio que favorece cada vez más el procesamiento aséptico basado en aisladores sobre las salas limpias tradicionales. El énfasis de la FDA en la reducción del riesgo de contaminación en la producción estéril inyectable —reforzado a través de múltiples cartas de advertencia dirigidas a controles ambientales inadecuados— ha creado un ciclo de adquisición impulsado por el cumplimiento. La estrategia emergente de biomanufactura de Canadá y el creciente papel de México como un centro de producción por contrato en cercanía añaden demanda regional incremental.

Europa

País Métrica Clave Motor Clave
Alemania ~24% de los ingresos regionales Herencia de fabricación farmacéutica de precisión
Reino Unido 11.3% CAGR Expansión de centros de terapia celular
Francia USD 0.05 mil millones (2025) Inversiones en producción de biosimilares
Italia ~12% de los ingresos regionales Clúster de exportación de maquinaria farmacéutica
España 9.8% CAGR Fabricación de medicamentos genéricos
Países Nórdicos USD 0.04 mil millones (2025) Instalaciones de investigación biopharma
Rusia 8.2% CAGR Política de autosuficiencia farmacéutica nacional
Resto de Europa ~11% de los ingresos regionales Base de fabricación diversificada


El mercado de aisladores farmacéuticos de Europa está moldeado principalmente por la revisión del Anexo 1 de GMP de la UE, que exige estrategias de control de contaminación en todas las instalaciones de fabricación estéril [1]. Alemania e Italia sirven como importantes consumidores y centros de fabricación de equipos de aisladores, mientras que el Reino Unido ha emergido como un centro para la producción de terapia celular y génica que requiere configuraciones especializadas de aisladores. La fuerte industria de biosimilares de la región —que se proyecta que verá más de 50 lanzamientos de nuevos productos entre 2025 y 2030— sostiene una demanda constante de aisladores de llenado y acabado aséptico.

Asia-Pacífico

País Métrica Clave Motor Clave
China ~36% de los ingresos regionales Impulso de autosuficiencia biopharma nacional
India 13.6% CAGR Esquema PLI, escala de fabricación de vacunas
Japón USD 0.06 mil millones (2025) Fabricación de terapias avanzadas
Corea del Sur 12.8% CAGR Producción orientada a la exportación de biosimilares
ASEAN ~9% de los ingresos regionales Destinos emergentes de CDMO
Resto de Asia-Pacífico 10.2% CAGR Crecimiento farmacéutico diversificado


Asia-Pacífico representa la oportunidad de más rápido crecimiento en el mercado de aisladores farmacéuticos. Las ambiciones biopharma de China bajo el 14º Plan Quinquenal están impulsando inversiones sustanciales en instalaciones en terreno virgen, con múltiples suites de producción equipadas con aisladores comisionadas en parques industriales de Suzhou, Shanghái y Wuhan. El esquema PLI de India ha catalizado más de USD 6 mil millones en gastos comprometidos en infraestructura farmacéutica, traduciéndose directamente en adquisiciones de aisladores para líneas de producción de inyectables estériles y vacunas [15]. La posición de Corea del Sur como el mayor exportador de biosimilares del mundo crea una demanda recurrente de equipos.

América del Sur

País Métrica Clave Motor Clave
Brasil ~58% de los ingresos regionales Producción nacional de vacunas (Fiocruz, Butantan)
Argentina 9.4% CAGR Crecimiento de exportación de biofármacos
Resto de América del Sur USD 0.01 mil millones (2025) Infraestructura farmacéutica en etapas tempranas


Brasil ancla el mercado de aisladores farmacéuticos de América del Sur a través de programas de producción de vacunas respaldados por el gobierno en instituciones como Fiocruz e Instituto Butantan. El creciente sector de exportación de biofármacos de Argentina y los incentivos gubernamentales para la fabricación local añaden demanda secundaria, aunque el mercado regional en general sigue siendo incipiente en comparación con geografías establecidas.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita ~31% de los ingresos regionales Manufactura de salud de la Visión 2030
EAU 10.4% CAGR Desarrollo de centros farmacéuticos en zonas francas
Sudáfrica USD 0.01 mil millones (2025) Iniciativas de autosuficiencia en vacunas
Egipto 8.9% CAGR Crecimiento de capacidad de fabricación genérica
Resto de MEA ~22% de los ingresos regionales Desarrollo de infraestructura distribuida


El programa de industrialización de salud de la Visión 2030 de Arabia Saudita y la estrategia de fabricación farmacéutica en zonas francas de los EAU son los principales motores de crecimiento para el mercado de aisladores farmacéuticos en esta región. La inversión de Sudáfrica en la fabricación nacional de vacunas posterior a la pandemia —incluido el centro de transferencia de tecnología de ARN mensajero de la OMS— introduce una demanda específica de aisladores para operaciones de llenado y acabado estériles.


Mercado de Aisladores Farmacéuticos por Región, 2025-2035

Pharmaceutical Isolator Market Segmentation

Por Tipo

Segmento Métrica Clave Motor Principal de Demanda
Sistemas de Aisladores Cerrados ~62% de participación de mercado (2025) Cumplimiento de fabricación estéril
Sistemas de Aisladores Abiertos 9.6% CAGR (2026–2035) Aplicaciones de pesaje y dispensación


Los Sistemas de Aisladores Cerrados dominan el Mercado de Aisladores Farmacéuticos porque proporcionan el más alto nivel de separación ambiental entre el operador y el producto, cumpliendo con las condiciones de Grado A sin depender de entornos clasificados circundantes. Estos sistemas son la opción predeterminada para el llenado y acabado aséptico, el manejo estéril de API y cualquier aplicación donde el contención absoluta sea innegociable. Las empresas farmacéuticas que invierten en nuevas líneas de producción de biológicos especifican abrumadoramente sistemas cerrados para asegurar el cumplimiento regulatorio a futuro.

Los Sistemas de Aisladores Abiertos, aunque ofrecen una menor garantía de contención, están ganando adopción en pasos de proceso menos críticos, como pesaje no estéril, muestreo y operaciones de empaquetado. Su menor costo y requisitos de validación más simples los hacen atractivos para instalaciones que están en transición de operaciones de banco abierto, particularmente en mercados emergentes sensibles al precio.

Por Aplicación

Segmento Métrica Clave Motor Principal de Demanda
Aisladores Aseptic USD 0.67 Mil millones (2025) Biológicos inyectables y fabricación estéril
Aisladores de Contención 12.1% CAGR (2026–2035) Crecimiento en la producción de HPAPI y ADC
Otros ~14% de participación de mercado (2025) Aplicaciones de prueba, muestreo, transferencia


Los Aisladores Aseptic ocupan la posición de ingresos más grande dentro del Mercado de Aisladores Farmacéuticos, impulsados por la expansión global de la fabricación de medicamentos inyectables. La cartera de medicamentos biológicos — que abarca anticuerpos monoclonales, proteínas de fusión y terapias basadas en ARNm — requiere llenado aséptico bajo condiciones de Grado A validadas, donde los aisladores superan a los sistemas de barrera de acceso restringido convencionales (RABS) en métricas de control de contaminación. La preferencia regulatoria por la tecnología de aisladores en el procesamiento estéril refuerza aún más el dominio de este segmento.

Los Aisladores de Contención representan el segmento de aplicación de más rápido crecimiento, impulsados por el aumento en la producción de HPAPI. La clase terapéutica de ADC tiene más de 100 candidatos en desarrollo clínico avanzado a nivel mundial a partir de 2025, y cada proceso de fabricación requiere equipos de grado de contención para manejar cargas tóxicas.

Por Usuario Final

Segmento Métrica Clave Motor Principal de Demanda
Empresas Farmacéuticas y Biotecnológicas ~68% de participación de mercado (2025) Necesidades de producción a escala comercial
Laboratorios de Investigación 11.5% CAGR (2026–2035) Aumento del gasto en I+D, fabricación a escala clínica
Otros USD 0.07 Mil millones (2025) Instituciones académicas, laboratorios regulatorios


Las Empresas Farmacéuticas y Biotecnológicas representan la base de clientes principal para el Mercado de Aisladores Farmacéuticos, representando la mayoría de la adquisición de equipos impulsada por los requisitos de fabricación comercial y mandatos regulatorios. Las grandes empresas farmacéuticas estandarizan cada vez más la producción basada en aisladores para nuevas construcciones de instalaciones, mientras que las empresas biotecnológicas que ingresan a la fabricación comercial adoptan aisladores para cumplir con las expectativas de esterilidad de la FDA y la EMA desde el inicio.

Los Laboratorios de Investigación están creciendo como un segmento de usuario final a medida que la actividad de I+D se desplaza hacia compuestos potentes y terapias avanzadas que exigen entornos de manejo controlados, incluso a escala de banco y piloto. La línea difusa entre la fabricación clínica y comercial en terapia celular y génica impulsa aún más la adquisición de aisladores de grado de laboratorio.


Comparación Competitiva

El mercado de aisladores farmacéuticos opera con una concentración moderada, con los cinco principales actores representando aproximadamente el 45–52% de los ingresos globales. El Índice Herfindahl-Hirschman (HHI) se encuentra en el rango de concentración moderada (~1,400–1,600), reflejando un grupo central de especialistas con sede en Europa flanqueados por conglomerados diversificados de equipos farmacéuticos y proveedores regionales de nicho. La competencia se centra en la personalización del sistema, los servicios de soporte de validación y el rendimiento del ciclo de vida en lugar de solo en el precio.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
SKAN AG ~10–14% Aisladores asépticos, sistemas robóticos de llenado y acabado Integración premium, ingeniería suiza
Getinge AB ~8–12% Sistemas de transferencia DPTE, contención y asépticos Amplio ecosistema de flujo de trabajo estéril
Comecer S.p.A. ~7–10% Aisladores nucleares y farmacéuticos, plataforma VaxISO Nicho de radiofármacos y vacunas
Fedegari Group ~5–8% Sistemas integrados de aislador-autoclave Integración del proceso de esterilización
Dec Group ~4–7% Contención de polvo, sistemas de transferencia PTS Especialización en compuestos de alta potencia
Esco Pharma ~4–6% Aisladores de preparación y de sala limpia Liderazgo en el mercado de Asia-Pacífico
Azbil Telstar ~3–6% Aisladores de liofilización, soluciones llave en mano Integración de liofilización
Germfree Laboratories ~3–5% Suites de aisladores móviles y modulares Soluciones de despliegue flexible
NuAire Inc. ~2–4% Aisladores de seguridad biológica y de preparación Segmento de laboratorio rentable
Steriline S.r.l. ~2–4% Aisladores robóticos de llenado aséptico Posicionamiento orientado a la automatización


Noticias Recientes y Desarrollos

  • SKAN AG (marzo de 2025): Lanzó la plataforma de aisladores de próxima generación con manejo robótico de viales integrado y tiempos de ciclo de bio-decontaminación reducidos a menos de 25 minutos, dirigido a la fabricación de biológicos de alto rendimiento [18].
  • Comisión Europea (agosto de 2023): El Anexo 1 de la UE GMP entró en plena aplicación, exigiendo estrategias de control de contaminación para todos los sitios de fabricación farmacéutica estéril en los estados miembros de la UE — el motor regulatorio más significativo para el Mercado de Aisladores Farmacéuticos [1].
  • Comecer S.p.A. (noviembre de 2024): Amplió su línea de productos VaxISO con un nuevo aislador de procesamiento downstream diseñado para la formulación y operaciones de llenado y acabado de vacunas de ARNm [19].
  • Esco Pharma (enero de 2025): Inauguró una nueva instalación de fabricación en Bintan, Indonesia, para atender la creciente demanda de aisladores farmacéuticos y equipos de salas limpias en la región de Asia-Pacífico [21].
  • FDA (septiembre de 2024): Publicó una guía borrador actualizada sobre la fabricación de productos farmacéuticos estériles, reforzando la preferencia por sistemas de procesamiento cerrados, incluidos aisladores para operaciones asépticas [22].
  • Dec Group (abril de 2024): Introdujo un sistema mejorado de transferencia de polvo compatible con aisladores de alta contención clasificados para OEL por debajo de 1 µg/m³, abordando los requisitos de fabricación de ADC [23].
  • Germfree Laboratories (julio de 2024): Entregó unidades móviles de aisladores de sala limpia a dos fabricantes de vacunas de mercados emergentes bajo acuerdos de transferencia de tecnología patrocinados por la OMS [24].


Pharmaceutical Isolator Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Aisladores Farmacéuticos — hardware, servicios de integración y mercado secundario
Período de Estudio 2021–2035
CAGR (Período de Pronóstico) 10.8% (2026–2035)
Tamaño del Mercado del Año Base USD 1.48 Mil millones (2025)
Punto Final de Pronóstico USD 4.13 Mil millones (2035)
Segmento de Mayor Crecimiento Aisladores de Contención (Por Aplicación); Asia-Pacífico (Por Región)
Empresas Perfiladas SKAN AG, Getinge AB, Comecer, Fedegari, Dec Group, Esco Pharma, Azbil Telstar, Germfree, NuAire, Steriline
Moneda de Valoración USD Mil millones
Descargo de Responsabilidad del Conductor de CAGR Los porcentajes de impacto en las Secciones 4–5 son indicadores direccionales, no aditivos al CAGR agregado

Preguntas frecuentes

¿Cómo se comparan los aisladores farmacéuticos con RABS para inversiones en nuevas instalaciones?
Los aisladores ofrecen tasas de contaminación de 10 a 100 veces más bajas que RABS y eliminan la dependencia de la clasificación de la sala circundante. Los costos iniciales más altos se compensan con la reducción de gastos de HVAC y vestimenta a lo largo de un ciclo de vida de 10 años [10].
¿Cuál es el tiempo de entrega típico desde el pedido hasta la operación validada para un aislador personalizado?
La adquisición de un aislador farmacéutico personalizado hasta la operación validada generalmente abarca de 12 a 18 meses, incluyendo diseño, fabricación, FAT, SAT y protocolos completos de calificación IQ/OQ/PQ [11].
¿Qué método de descontaminación se prefiere para los aisladores farmacéuticos modernos?
El peróxido de hidrógeno vaporizado (VHP) domina con más del 85% de adopción debido a los tiempos de ciclo rápidos, la compatibilidad de materiales y la aceptación regulatoria. El dióxido de cloro sigue siendo una alternativa de nicho para aplicaciones específicas [14].
¿Cómo se están adaptando los proveedores de aisladores al creciente segmento de radiofármacos?
Los proveedores integran blindaje de vidrio plomo, manipuladores remotos y puertos de transferencia de desechos especializados en los diseños de aisladores. Este segmento premium exige un 30-40% de primas de precio sobre las unidades asépticas estándar [16].
¿Qué papel juegan los aisladores en las farmacias de preparación?
Los estándares USP <797> y USP <800> requieren cada vez más el uso de aisladores para la preparación de medicamentos peligrosos y la preparación estéril. La adopción de aisladores en farmacias hospitalarias ha crecido aproximadamente un 15% anual desde 2022 [22].
¿Cómo reduce el diseño modular de aisladores el costo total de propiedad?
Las plataformas modulares permiten paquetes de calificación estandarizados, inventarios compartidos de piezas de repuesto y una revalidación más rápida después de cambios en el proceso, reduciendo colectivamente los costos del ciclo de vida en un 20-30% en comparación con sistemas a medida [9].
¿Qué consideraciones de ciberseguridad se aplican a los sistemas de aisladores conectados digitalmente?
Los aisladores habilitados para IoT requieren segmentación de red validada, registro de datos encriptado y cumplimiento con la FDA 21 CFR Parte 11 para registros electrónicos. Las evaluaciones de riesgo de ciberseguridad se están convirtiendo en parte de las especificaciones estándar de adquisición [8].    
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of pharmaceutical regulatory databases, GMP guidelines, peer-reviewed engineering journals, sterile manufacturing publications, and authoritative health technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER) and Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Good Manufacturing Practice Guidelines, International Society for Pharmaceutical Engineering (ISPE), Parenteral Drug Association (PDA), United States Pharmacopeia (USP), International Organization for Standardization (ISO 14644 cleanroom standards), National Institute for Occupational Safety and Health (NIOSH), Occupational Safety and Health Administration (OSHA) containment guidelines, International Council for Harmonisation (ICH) Q7-Q10 guidelines, Pharmaceutical Inspection Co-operation Scheme (PIC/S), and national health ministry reports from key markets including Health Canada, MHRA (UK), PMDA (Japan), and NMPA (China). These sources were used to collect GMP inspection data, regulatory compliance requirements for aseptic processing, sterile manufacturing statistics, contamination control standards, cleanroom classification trends, and market landscape analysis for open isolators, closed isolators, sterility testing equipment, and containment systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Managing directors, vice presidents of engineering, and heads of aseptic systems were among the supply-side sources. Heads of product development, regulatory affairs, and commercial directors from manufacturers of pharmaceutical isolators, suppliers of cleanroom technology, integrators of automation systems, and original equipment manufacturers of containment solutions. Chief Manufacturing Officers, Directors of Quality Assurance, Heads of Aseptic Manufacturing, Heads of Sterility Assurance, and procurement leads from biopharma companies, cell and gene therapy manufacturers, CDMOs/CMOs, academic research institutes, and hospital pharmacy compounding centers were among the demand-side sources. Primary research confirmed automation integration timelines, validated market segmentation across isolator types and product classes, and collected information on aseptic filling and sterility testing adoption patterns, pricing strategies for isolator systems versus traditional cleanrooms, and compliance dynamics with changing GMP Annex 1 requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (38%), Europe (28%), Asia-Pacific (25%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation base analysis. The methodology included:

Identification of 45+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in containment isolators, aseptic processing isolators, and sterility test workstations

Product mapping across open isolators, closed isolators, sterility test isolators, process isolators (filling lines, sampling/weighing), and decontamination pass boxes

Analysis of reported and modeled annual revenues specific to pharmaceutical isolator portfolios, including hardware sales, installation services, and validation support

Coverage of manufacturers representing 70-75% of global market share in 2024, including major players in barrier isolation technology for biopharmaceutical manufacturing

Extrapolation using bottom-up (installation volume × average selling price by country/region, segmented by ISO class and application) and top-down (manufacturer revenue validation and service contract analysis) approaches to derive segment-specific valuations for sterility testing, aseptic manufacturing, and cell & gene therapy applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















