Mercado de sistemas de conteo de personas Resumen del mercado
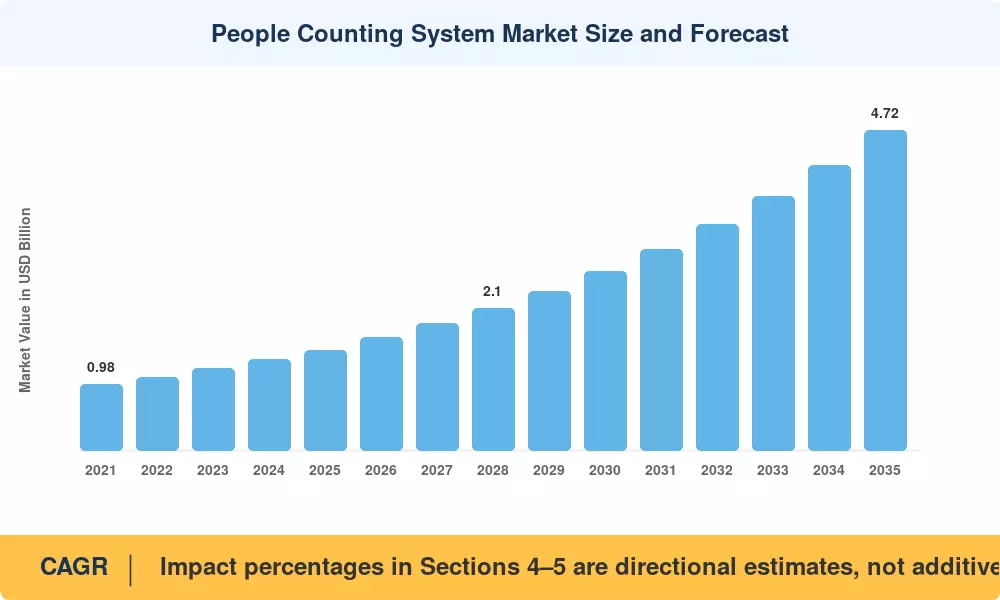
El mercado del sistema de conteo de personas alcanzó un valor estimado de 1,48 mil millones de dólares en 2025 y se prevé que crezca de 1,66 mil millones de dólares en 2026 a 4,72 mil millones de dólares en 2035, registrando una tasa compuesta anual del 12,3% durante el período previsto (2026-2035). Dos catalizadores están acelerando esta trayectoria: los mandatos de ocupación pospandemia que ahora persisten como códigos de construcción permanentes en más de 30 países, y la rápida adopción de plataformas de análisis impulsadas por inteligencia artificial por parte de minoristas que buscan visibilidad de la tasa de conversión en tiempo real. El mercado de sistemas de conteo de personas ha ido mucho más allá de los simples contadores de rotura de haz hacia una sofisticada disciplina de fusión de sensores.
Los sistemas heredados de haz infrarrojo y clicker manual, que alguna vez fueron la columna vertebral de la medición del tráfico minorista, están siendo reemplazados por cámaras de visión estéreo 3D, sensores térmicos y análisis de video de aprendizaje profundo capaces de diferenciar adultos de niños, personal de visitantes e incluso rastrear patrones de tiempo de permanencia en distintas zonas. La Directiva revisada sobre eficiencia energética de los edificios (EPBD) de la Unión Europea, que vincula la automatización de la ventilación con los datos de ocupación en tiempo real, ha creado un impulso regulatorio por un valor estimado de USD 420 millones en demanda de modernización de sensores hasta 2030.[2].
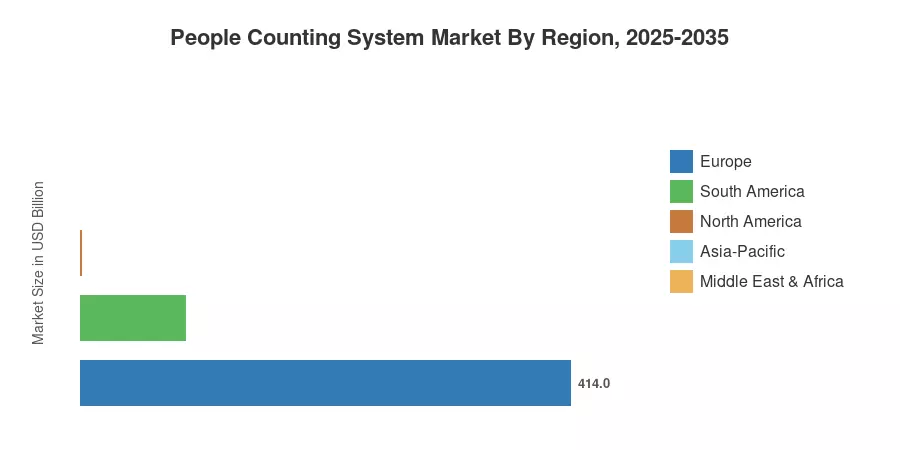
América del Norte controla aproximadamente el 38% del mercado de sistemas de conteo de personas, impulsado por una densa infraestructura minorista y la inversión en edificios inteligentes. Asia-Pacífico es la región de más rápido crecimiento con una tasa compuesta anual proyectada del 14,8%, impulsada por el despliegue de ciudades inteligentes de China y la expansión del metro-ferrocarril de India. Europa tiene la segunda participación más grande con aproximadamente el 28%, respaldada por arquitecturas de sensores de privacidad por diseño que cumplen con GDPR. A medida que los chips de IA de vanguardia caigan por debajo del precio de 5 dólares, incluso los minoristas de nivel medio en las economías emergentes encontrarán convincente la economía de implementación para 2028..
Conclusiones clave del informe
• Por tecnología
- El conteo basado en video (visión estéreo 2D y 3D) tiene la participación tecnológica dominante en aproximadamente el 42% del mercado de sistemas de conteo de personas, impulsado por los avances en el procesamiento neuronal en la cámara.
- Los sensores de imágenes térmicas se están expandiendo a la CAGR tecnológica más rápida del 14,1%, impulsada por implementaciones sensibles a la privacidad en instalaciones gubernamentales y de atención médica.
- El recuento de proximidad de Wi-Fi y Bluetooth captará aproximadamente 207 millones de dólares en ingresos en 2025, principalmente en aeropuertos y recintos de gran formato.
• Por usuario final
- El comercio minorista sigue siendo el mayor usuario final vertical y representa el 35% de la demanda global dentro del mercado de sistemas de conteo de personas.
- Los centros de transporte representan el segmento de usuarios finales de más rápido crecimiento con una tasa compuesta anual del 13,6%, ya que las autoridades de transporte público invierten en la gestión del flujo de pasajeros en tiempo real.
• Por región
- América del Norte lidera el mercado de sistemas de conteo de personas con una participación de ingresos del 38% en 2025, anclada por Estados Unidos.
- Se prevé que Asia-Pacífico registre la CAGR regional más alta, del 14,8% hasta 2035, y China contribuirá con más de la mitad de los ingresos regionales.
- Europa representará 414 millones de dólares en 2025, con Alemania y el Reino Unido como principales centros de demanda.
Tamaño y pronóstico del mercado del sistema de conteo de personas (2021-2035)
El dimensionamiento del mercado se basa en una metodología triangulada que combina datos de envío de sensores ascendentes de los fabricantes de componentes, validación descendente con encuestas de gasto en TI de la empresa y referencias cruzadas con auditorías de canales de instaladores patentados en 45 países.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



