Mercado de pulpa de papel Resumen
Tendencias clave del mercado y aspectos destacados
Tamaño del mercado y previsión
| CAGR (2025 - 2035) | 3.32% |
| CAGR (2025 - 2035) | 3.32% |
The Paper Pulp Market is currently experiencing a dynamic phase characterized by evolving consumer preferences and increasing environmental awareness. As sustainability becomes a focal point for industries worldwide, the demand for eco-friendly paper products is on the rise. This shift is prompting manufacturers to explore innovative production methods that minimize environmental impact while maintaining product quality. Furthermore, the integration of advanced technologies in pulp production processes is enhancing efficiency and reducing waste, which appears to be a crucial factor in meeting the expectations of environmentally conscious consumers. In addition, the Paper Pulp Market is witnessing a notable shift towards alternative raw materials. Traditional wood sources are being supplemented or replaced by agricultural residues and recycled fibers, which may offer a more sustainable approach to pulp production. This trend not only addresses the challenges of deforestation but also aligns with global efforts to promote circular economy principles. As the market continues to evolve, stakeholders are likely to focus on developing sustainable practices that cater to both consumer demands and regulatory requirements, ensuring a resilient future for the Paper Pulp Market.
The Paper Pulp Market is increasingly prioritizing sustainability initiatives, driven by consumer demand for eco-friendly products. Manufacturers are adopting practices that reduce carbon footprints and enhance resource efficiency, which may lead to a more sustainable industry.
Innovations in technology are reshaping the Paper Pulp Market, with advancements in production processes that improve efficiency and reduce waste. These technologies could potentially streamline operations and enhance product quality.
There is a growing trend towards utilizing alternative raw materials in the Paper Pulp Market. This shift may involve the use of agricultural residues and recycled fibers, which could mitigate the environmental impact associated with traditional wood sourcing.
Las regulaciones gubernamentales que promueven prácticas sostenibles están influyendo significativamente en el mercado de pulpa de papel. Muchos países están implementando políticas que fomentan el uso de recursos renovables y la reducción de desechos en la producción de pulpa. Por ejemplo, las regulaciones que exigen el uso de materiales reciclados en productos de papel son cada vez más comunes, lo que probablemente aumentará la demanda de pulpa de papel reciclada. En 2025, se estima que los marcos regulatorios apoyarán un aumento del 20% en el uso de materias primas sostenibles en el mercado de pulpa de papel. Este entorno regulatorio no solo fomenta la innovación, sino que también obliga a los fabricantes a adoptar prácticas más sostenibles, mejorando así su posición en el mercado.
La creciente preferencia del consumidor por productos sostenibles es un motor fundamental en el mercado de pulpa de papel. A medida que aumenta la conciencia ambiental, los consumidores se están inclinando hacia productos que son ecológicos y reciclables. Esta tendencia se refleja en la creciente demanda de productos de papel fabricados a partir de fuentes sostenibles, como la pulpa de papel reciclada. En 2025, se proyecta que el mercado de pulpa de papel reciclada alcanzará aproximadamente 30 millones de toneladas, lo que indica una trayectoria de crecimiento robusta. Las empresas están respondiendo invirtiendo en prácticas sostenibles, que no solo cumplen con las expectativas de los consumidores, sino que también se ajustan a regulaciones estrictas destinadas a reducir las huellas de carbono. Este cambio hacia la sostenibilidad probablemente remodelará el mercado de pulpa de papel, fomentando la innovación y el desarrollo de nuevos productos que se alineen con los valores ecológicos.
Los avances tecnológicos están transformando el mercado de pulpa de papel, mejorando la eficiencia de producción y la calidad del producto. Innovaciones como los sistemas de monitoreo digital y los procesos automatizados están optimizando las operaciones, reduciendo el desperdicio y disminuyendo los costos de producción. Por ejemplo, la adopción de tecnologías avanzadas de pulpa ha demostrado aumentar las tasas de rendimiento en hasta un 15%, mejorando así la rentabilidad para los fabricantes. Además, la integración de la inteligencia artificial en los procesos de producción permite ajustes en tiempo real, optimizando el uso de recursos. A medida que estas tecnologías se vuelven más prevalentes, se espera que impulsen el crecimiento en el mercado de pulpa de papel, permitiendo a las empresas satisfacer la creciente demanda mientras mantienen precios competitivos.
La inversión en infraestructura de reciclaje es un motor crucial para el mercado de pulpa de papel. A medida que aumenta la demanda de pulpa de papel reciclada, los gobiernos y entidades privadas están asignando recursos para mejorar las capacidades de reciclaje. Se espera que esta inversión mejore las tasas de recolección y la eficiencia del procesamiento, aumentando así la disponibilidad de materiales reciclados para la producción de pulpa. En 2025, se proyecta que las tasas de reciclaje de productos de papel alcanzarán el 70%, impactando significativamente el mercado de pulpa de papel. La infraestructura de reciclaje mejorada no solo apoya los objetivos de sostenibilidad, sino que también proporciona a los fabricantes un suministro confiable de materias primas, fomentando el crecimiento y la innovación en el sector.
La rápida expansión del comercio electrónico está impulsando la demanda de materiales de embalaje, lo que a su vez alimenta el mercado de pulpa de papel. A medida que las compras en línea continúan creciendo, la necesidad de soluciones de embalaje sostenibles se vuelve cada vez más crítica. En 2025, se espera que la demanda de embalaje basado en papel aumente aproximadamente un 25%, reflejando un cambio hacia opciones respetuosas con el medio ambiente. Esta tendencia está llevando a los fabricantes a innovar en el diseño y los materiales de embalaje, utilizando la pulpa de papel como recurso principal. En consecuencia, es probable que el mercado de pulpa de papel experimente un crecimiento significativo, ya que las empresas buscan satisfacer las necesidades de embalaje del comercio electrónico mientras cumplen con los estándares de sostenibilidad.
The Paper Pulp Market is dominated by Chemical Pulp, which captures the largest market share due to its suitability for producing high-quality paper products. Mechanical Pulp and Semi-Chemical Pulp follow, catering to specific niche segments. Chemical Pulp benefits from extensive use in fine paper grades and packaging materials, while the utilization of Recycled Pulp is steadily gaining traction due to increasing environmental awareness and sustainability efforts.
In the Paper Pulp Market, the 'End Use' segment is primarily divided into four key categories: Printing Paper, Packaging Material, Tissue Paper, and Specialty Paper. Among these, Packaging Material holds the largest share, driven by increasing demand for sustainable packaging solutions. Tissue Paper follows closely, serving essential daily needs and contributing significantly to market dynamics. Printing Paper and Specialty Paper, while influential, occupy smaller segments, each catering to specific consumer demands and applications.
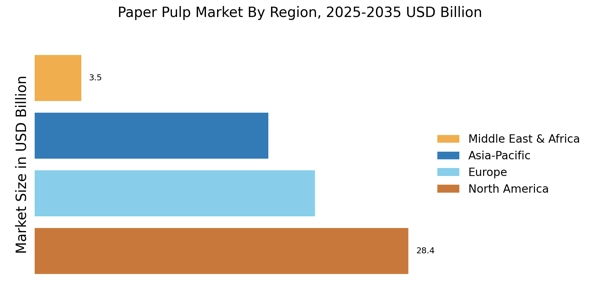
North America is the largest market for paper pulp, holding approximately 40% of the global share. The region's growth is driven by increasing demand for sustainable packaging and eco-friendly products, alongside stringent regulations promoting recycling and sustainable forestry practices. The U.S. and Canada are the primary contributors, with a robust infrastructure supporting pulp production and distribution. The competitive landscape is dominated by key players such as International Paper and WestRock, which leverage advanced technologies to enhance production efficiency. The presence of established companies fosters innovation and sustainability initiatives, ensuring a steady supply of high-quality pulp. The region's focus on environmental regulations further strengthens its market position, making it a hub for sustainable practices in the pulp industry.
Europe is the second-largest market for paper pulp, accounting for around 30% of the global market share. The region's growth is significantly influenced by stringent environmental regulations and a strong emphasis on sustainability. Countries like Germany and Finland lead in pulp production, driven by advanced technologies and a commitment to sustainable forestry practices, which are essential for meeting EU regulations. The competitive landscape features major players such as Stora Enso and UPM-Kymmene, which are at the forefront of innovation in sustainable pulp production. The European market is characterized by a high level of investment in research and development, focusing on eco-friendly processes and products. This commitment to sustainability not only meets regulatory requirements but also aligns with consumer preferences for environmentally responsible products.
Asia-Pacific is an emerging powerhouse in the paper pulp market, holding approximately 25% of the global share. The region's growth is fueled by increasing urbanization, rising disposable incomes, and a growing demand for paper products. Countries like China and India are the largest markets, with significant investments in pulp production facilities to meet the escalating demand for packaging and paper products. The competitive landscape is evolving, with both local and international players like Nippon Paper Industries and Suzano expanding their operations in the region. The presence of a large consumer base and favorable government policies supporting the pulp industry further enhance market growth. As the region continues to industrialize, the demand for sustainable and high-quality pulp products is expected to rise, positioning Asia-Pacific as a key player in the global market.
The Middle East and Africa region is gradually emerging in the paper pulp market, holding about 5% of the global share. The growth is driven by increasing demand for paper products in various sectors, including packaging and hygiene. Countries like South Africa and Egypt are leading the market, supported by investments in local production facilities and favorable trade agreements that enhance market access. The competitive landscape is characterized by a mix of local and international players, with companies like Sappi making significant contributions to the market. The region's focus on developing its pulp production capabilities is essential for meeting local demand and reducing reliance on imports. As the market matures, there is a growing emphasis on sustainable practices and innovation to align with global standards.
The Paper Pulp Market is currently characterized by a dynamic competitive landscape, driven by increasing demand for sustainable products and innovations in production processes. Major players such as International Paper (US), WestRock (US), and Stora Enso (FI) are strategically positioning themselves to capitalize on these trends. International Paper (US) focuses on enhancing its sustainability initiatives, aiming to reduce its carbon footprint while increasing production efficiency. WestRock (US) emphasizes innovation in packaging solutions, integrating advanced technologies to streamline operations and meet evolving customer needs. Stora Enso (FI) is actively pursuing digital transformation, leveraging data analytics to optimize its supply chain and improve product offerings. Collectively, these strategies contribute to a competitive environment that prioritizes sustainability and technological advancement.Key business tactics within the Paper Pulp Market include localizing manufacturing and optimizing supply chains to enhance operational efficiency. The market appears moderately fragmented, with several key players exerting influence over various segments. This fragmentation allows for niche players to thrive, while larger companies leverage their scale to implement cost-effective solutions. The collective influence of these key players shapes market dynamics, as they compete not only on price but also on innovation and sustainability.
In August International Paper (US) announced a partnership with a leading technology firm to develop a new line of eco-friendly packaging solutions. This strategic move is likely to enhance its product portfolio and align with growing consumer preferences for sustainable packaging. By investing in innovative technologies, International Paper (US) positions itself as a leader in the sustainable packaging segment, potentially increasing its market share.
In September WestRock (US) unveiled a new initiative aimed at reducing waste in its production processes by implementing circular economy principles. This initiative is significant as it not only addresses environmental concerns but also enhances operational efficiency. By adopting circular economy practices, WestRock (US) may improve its sustainability credentials, appealing to environmentally conscious consumers and businesses alike.
In July Stora Enso (FI) launched a digital platform designed to enhance customer engagement and streamline order processing. This platform is expected to improve customer experience and operational efficiency, reflecting the company's commitment to digital transformation. By integrating technology into its operations, Stora Enso (FI) is likely to gain a competitive edge in the market, as it can respond more swiftly to customer demands and market changes.
As of October current competitive trends in the Paper Pulp Market include a strong emphasis on digitalization, sustainability, and the integration of artificial intelligence in production processes. Strategic alliances are increasingly shaping the landscape, as companies collaborate to enhance their technological capabilities and sustainability efforts. Looking ahead, competitive differentiation is expected to evolve, with a shift from price-based competition to a focus on innovation, technology, and supply chain reliability. This transition may redefine how companies compete, emphasizing the importance of sustainable practices and advanced technologies in securing market leadership.
In recent months, the Paper Pulp Market has seen significant developments affecting key players. Domtar Corporation and International Paper Company have focused on sustainability initiatives, investing in eco-friendly production processes to meet rising consumer demand for sustainable products.Meanwhile, Vinda International Holdings Limited has reported an increase in demand for its premium pulp products, contributing to overall market growth. Arauco and Stora Enso Oyj are also exploring new joint ventures to expand their production capacities in response to increasing global demand.
Mergers and acquisitions have been notable, with Mondi Group and Sappi Limited reportedly eyeing strategic alliances to enhance their market presence; however, precise details remain under discussion.Additionally, Suzano S.A. is experiencing market valuation growth as it expands its reach in the Asia-Pacific region, while Resolute Forest Products Inc. announces plans for modernizing its facilities to improve efficiency.Overall, these companies are adapting to evolving market dynamics, emphasizing sustainability and operational improvements to capture new market opportunities. The consolidation trends and growth strategies within the industry signal an ongoing transformation in the paper pulp sector.
Se proyecta que el mercado de pulpa de papel crecerá a una Tasa de Crecimiento Anual Compuesto (CAGR) del 3.32% desde 2024 hasta 2035, impulsado por la creciente demanda de envases sostenibles y productos ecológicos.
Nuevas oportunidades se encuentran en:
Para 2035, se espera que el mercado de pulpa de papel consolide su posición como líder en materiales sostenibles.
| Parameter | Detail |
|---|---|
| Market Scope | Global Paper & Pulp Market — market pulp, packaging papers and boards, printing and writing papers, sanitary/tissue grades, newsprint and specialty papers |
| Study Period | 2019–2035 |
| CAGR Window | 2026–2035 |
| Base Year | 2025 |
| Historical Period | 2019–2024 |
| Forecast Period | 2026–2035 |
| Market Size (2025) | USD 261,216.42 Million (USD 261.22 Billion) |
| Market Size (2035) | USD 322,135.68 Million (USD 322.14 Billion) |
| CAGR (2026–2035) | 2.12% |
| Fastest Growing Region | Asia Pacific — 2.34% CAGR |
| Dominant Region | Europe (per report metadata); Asia Pacific leads on 2025 revenue at 41.46% share |
| Fastest Growing Country | United Kingdom — 3.84% CAGR |
| Largest Country Market | China — USD 50,029.95 Million (2025) |
| Fastest Growing Segment — By Raw Material | Agro-Based — 4.20% CAGR |
| Fastest Growing Segment — By Category | Sanitary — 2.63% CAGR |
| Fastest Growing Segment — By End-use | Hygiene Products — 2.63% CAGR |
| Dominant Segment — By Raw Material | Wood-Based — USD 126,450.78 Mn (48.41%) |
| Dominant Segment — By Category | Wrapping & Packaging — USD 174,941.95 Mn (66.97%) |
| Dominant Segment — By End-use | Packaging — USD 174,941.95 Mn (66.97%) |
| Segments Covered | By Raw Material; By Category; By End-use; By Region |
| Regions Covered | North America; Europe; Asia Pacific; South America; Middle East & Africa |
| Countries Covered | U.S., Canada, Mexico, Germany, UK, France, Russia, Italy, Spain, Rest of Europe, China, Japan, South Korea, Rest of North Asia, India, Pakistan, Bangladesh, Sri Lanka, Rest of South Asia, Indonesia, Vietnam, Thailand, Malaysia, Singapore, Rest of Southeast Asia, Rest of APAC, Brazil, Argentina, Rest of South America, GCC Countries, South Africa, Rest of MEA |
| Companies Profiled | Klabin S.A.; Suzano S.A.; Celulosa Argentina S.A.; Domtar Corporation; UPM-Kymmene Oyj; Stora Enso Oyj; Mondi plc; International Paper Company; Smurfit Westrock; Nine Dragons Paper Limited (share table additionally includes CMPC, Metsä Fibre/Metsä Group and Arauco) |
| Key Drivers | Increasing Demand For Packaging Solutions; Urbanization And Rising Disposable Incomes |
| Key Restraints | High Production Costs |
| Key Opportunities | Growing E-Commerce Sector Boosting Demand For Shipping Materials |
| Valuation Currency | USD (constant 2025 terms) |
| Units | USD Million in tables; USD Billion in prose summary |
| Methodology | Top-down production and trade value triangulation reconciled with bottom-up producer revenue aggregation; demand-driver regression forecasting |
 Priya Nagrale

Complete el formulario a continuación para recibir una muestra gratuita de este informe


“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
 Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”
 Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
 Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
 Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
 Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
 Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
 Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”
 La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”
 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



