Oscilloscope Market (2026 – 2035)

Tamaño del mercado de osciloscopios, participación e informe de investigación por componente (hardware, software, servicios), por tipo (analógico, digital/señal mixta, basado en PC/USB, portátil/portátil), por ancho de banda (≤500 MHz, 500 MHz–1 GHz, 1 GHz–4 GHz, >4 GHz), por industria de usuario final (automoción y transporte, TI y telecomunicaciones, electrónica de consumo, industrial y energético, aeroespacial y Defensa, Educación e Investigación, Salud y otros), por canal de ventas (directo, distribuidores y VAR, en línea/comercio electrónico) y por región (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África): pronóstico de la industria hasta 2035.
ID: MRFR/SEM/1341-CR 110 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Oscilloscope Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.3%
2025 Market SizeUSD 4.00 Billion
2035 Market SizeUSD 8.83 Billion
Key Players
Keysight Technologies
Tektronix
Rohde & Schwarz
Teledyne LeCroy
Yokogawa Test & Measurement
RIGOL Technologies
Opportunities
  • Cloud-Connected Measurement and Remote Debug
  • India and ASEAN Capacity Localisation
  • Wide-Bandgap Power Measurement

Oscilloscope Market Summary

El Mercado de Osciloscopios fue valorado en USD 4.00 mil millones en 2025, abre el horizonte de pronóstico en USD 4.31 mil millones en 2026, y se proyecta que alcanzará USD 8.83 mil millones para 2035, expandiéndose a una CAGR del 8.3% entre 2026 y 2035. Dos catalizadores anclan esa trayectoria. El primero es la expansión de la electrificación: la Ley de Reducción de la Inflación de EE. UU. ha canalizado aproximadamente USD 370 mil millones en cadenas de suministro de energía limpia y electrificación de vehículos, cada dólar de los cuales eventualmente toca un banco de validación [1]. El segundo es la expansión del espectro, con más de 320 redes comerciales 5G activas en todo el mundo para finales de 2025 y las primeras pruebas de 6G ya consumiendo capacidad de medición de ondas milimétricas [2].

Los bancos analógicos heredados se están retirando rápidamente. Los ingenieros están intercambiando osciloscopios analógicos de 100–200 MHz por plataformas digitales y de señales mixtas de múltiples canales que fusionan decodificación de protocolos, análisis de jitter y sondeo de líneas de alimentación en un solo chasis. La Ley Europea de Chips, con EUR 43 mil millones comprometidos hasta 2030, ha financiado más de 20 nuevas líneas piloto y instalaciones de empaquetado avanzado, cada una especificando equipos de captura de alta capacidad como estándar [3]. Las suscripciones de software ahora desbloquean actualizaciones de ancho de banda después de la compra, comprimiendo los ciclos de adquisición dentro del Mercado de Osciloscopios.

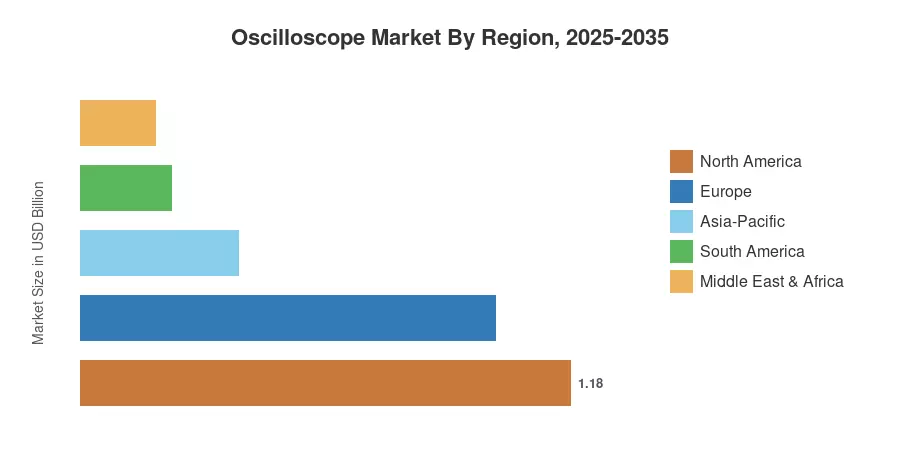
Asia-Pacífico domina con el 35.4% de los ingresos de 2025 y es simultáneamente la región de más rápido crecimiento con una CAGR del 9.6%. América del Norte sigue con una participación del 29.6%, respaldada por la electrónica de defensa y la validación de centros de datos de hiperescala. Europa ocupa la tercera posición, donde Ethernet automotriz y programas de inversores de banda ancha mantienen la demanda. La próxima década recompensa a los proveedores que venden resultados de medición, no instrumentos.


Principales Conclusiones del Informe

• Por Tecnología

  • El hardware retiene el 64.8% de los ingresos del Mercado de Osciloscopios en 2025, sigue siendo el artículo de línea ancla en cada presupuesto de capital
  • Los servicios son el componente de más rápido crecimiento con una CAGR del 10.6% hasta 2035, impulsados por contratos de calibración y depuración remota


• Por Ancho de Banda

  • Los instrumentos por encima de 4 GHz presentan una CAGR del 10.8% a medida que la validación de PCIe 6.0 y 224G SerDes se vuelve común

• Por Sector

  • Automotriz y transporte lideran la demanda de los usuarios finales con una participación del 26.7% del Mercado de Osciloscopios en 2025
  • TI y telecomunicaciones avanzan a una CAGR del 10.1%, el más rápido entre todas las industrias de usuarios finales.


• Por Canal de Ventas

  • Los canales de ventas directas representan USD 1.85 mil millones de los ingresos de 2025

• Por Región

  • Asia-Pacífico posee el 35.4% de los ingresos globales en 2025
  • América del Norte generó USD 1.18 mil millones en 2025
  • India registra una CAGR del 11.4%, la tasa de crecimiento a nivel país más fuerte registrada


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones combinan las divulgaciones de ingresos de los proveedores, datos de aduanas y flujos comerciales para el código HS 903030, muestreo de ventas a través de 14 economías, y entrevistas primarias con 60 líderes de validación de hardware. Los valores históricos se reconciliaron con informes anuales auditados; los años de pronóstico aplican un modelo de reemplazo de base instalada de abajo hacia arriba, superpuesto con la demanda de nuevos diseños.
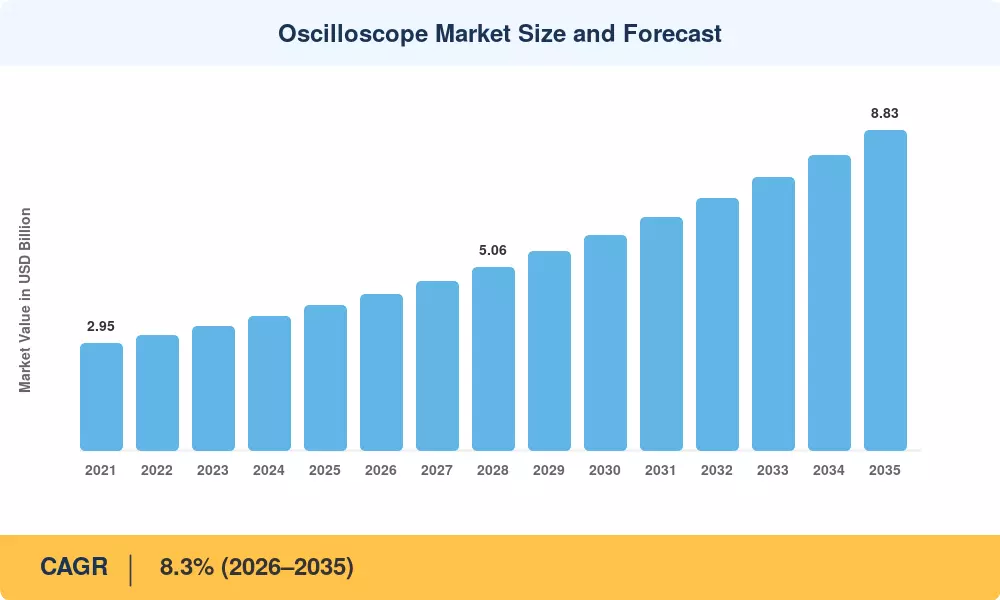
Tamaño y Pronóstico del Mercado de Osciloscopios
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Validación del tren motriz de vehículos eléctricos 2.1 Global; más fuerte en China, Alemania, EE. UU. Mediano plazo (2–4 años)
Despliegue de 5G/6G y ondas milimétricas 1.8 Asia-Pacífico, América del Norte Largo plazo (≥4 años)
Capex de fábricas y empaquetado de semiconductores 1.5 Taiwán, Corea del Sur, EE. UU., UE Mediano plazo (2–4 años)
Migración de estándares de serie de alta velocidad 1.3 América del Norte, Asia-Pacífico Corto plazo (≤2 años)
Adopción de electrónica de potencia de banda ancha 1.0 Europa, Japón, EE. UU. Largo plazo (≥4 años)
Licenciamiento por suscripción y definido por software 0.7 Global Corto plazo (≤2 años)
Expansión de la educación en ingeniería 0.4 India, ASEAN, Medio Oriente Largo plazo (≥4 años)


Validación del Tren Motriz de Vehículos Eléctricos

Antes de ser homologados, cada controlador zonal y cada inversor de tracción que entra en producción debe someterse a cientos de horas de caracterización en banco. Los vehículos de nueva energía superaron el 45% de las ventas de automóviles de pasajeros domésticos en 2025 gracias a la legislación NEV de China, y cada laboratorio de validación de OEM normalmente maneja de 40 a 90 alcances en estaciones de potencia, CAN-FD y Ethernet Automotriz [9]. El mercado de osciloscopios considera la automoción como su motor de volumen más confiable, ya que el programa de reacondicionamiento de 15.5 mil millones de dólares del Departamento de Energía de EE. UU. para la fabricación de EV domésticos incluye asignaciones explícitas para infraestructura de pruebas [1].


Infraestructura de Comunicaciones y Expansión del Espectro

Con radios de ondas milimétricas y massive-MIMO que requieren captura en tiempo real por encima de 8 GHz, los operadores comprometieron más de 190 mil millones de dólares en gastos de capital móvil en 2025 [2]. Los primeros requisitos de sondeo de canales 6G fueron formalizados en 2025 por los elementos de estudio de la versión 20 de 3GPP, y los sondeadores de canales basados en digitalizadores de alta capacidad de banda ya están siendo enviados a laboratorios de proveedores y universidades [2].


Capacidad de Fabricación de Semiconductores

SEMI registró 42 nuevas fábricas de volumen comenzando construcción entre 2023 y 2025, con un gasto combinado en equipos cercano a 400 mil millones de dólares [5]. El análisis de fallos, la sonda a nivel de oblea y los bancos de correlación ATE cada uno llevan partidas de osciloscopios, y las líneas de empaquetado avanzadas añaden estaciones de análisis de integridad de señal que no existían en nodos anteriores [5].

Licenciamiento de Instrumentos Definidos por Software

El licenciamiento de ancho de banda bajo demanda permite a un cliente comprar un chasis de 4 GHz y desbloquear 8 GHz más tarde sin cambiar hardware. Los proveedores informan que el software recurrente ahora supera el 18% de los ingresos de instrumentos, convirtiendo las ventas de capital únicas en anualidades de varios años y elevando el precio efectivo realizado por unidad en aproximadamente un 12% [6].


Análisis del Impacto de las Restricciones

Los pesos de las restricciones son estimaciones direccionales del arrastre sobre el impulso de crecimiento dentro del Mercado de Osciloscopios. Reflejan el juicio de los analistas sobre el aplazamiento de adquisiciones y el riesgo de sustitución en lugar de un cálculo de CAGR sustitutivo.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Restricciones de suministro de ADC y convertidores de alta velocidad -1.4 Global Mediano plazo (2–4 años)
Costo de capital de instrumentos >4 GHz -1.1 Economías emergentes, academia Largo plazo (≥4 años)
Controles de exportación sobre herramientas de medición avanzadas -0.8 China, Rusia, Medio Oriente Corto plazo (≤2 años)
Ciclos de reemplazo de instrumentos extendidos -0.6 Europa, América del Norte Largo plazo (≥4 años)
Sustitución por captura ATE y FPGA integrados -0.4 América del Norte, Asia-Pacífico Mediano plazo (2–4 años)


Restricciones de Suministro de Convertidores y Componentes

Técnicas especializadas de SiGe y de banda ancha con asignación de fundición restringida se utilizan para construir los ADC de 20–65 GS/s en el núcleo de los osciloscopios premium. Los plazos de entrega promediaron 26 semanas a mediados de 2025, aunque habían disminuido de un pico de casi 52 semanas en 2023 [5]. La escasez se ha convertido en acciones por parte de los proveedores con acuerdos de obleas a varios años; aquellos sin tales acuerdos han citado lapsos de entrega de al menos dos trimestres en los modelos más destacados.


Intensidad de Capital y Acceso al Presupuesto

El costo de una plataforma de cuatro canales a 16 GHz varía de USD 180,000 a USD 320,000, lo que es más que el presupuesto anual de equipos de la mayoría de los laboratorios universitarios. La intensidad de I+D está por debajo del 0.7% del PIB en gran parte del sur de Asia y África, según datos de la UNESCO, lo que limita el nivel premium direccionable y empuja a los consumidores hacia alternativas basadas en PC y portátiles [13].


Fricción en el Control de Exportaciones

Las enmiendas a las Regulaciones de Administración de Exportaciones de EE. UU. en 2023 y 2024 endurecieron la concesión de licencias para instrumentos que superan los umbrales de ancho de banda y muestreo definidos cuando están destinados a usuarios finales restringidos [14]. La verificación de cumplimiento ahora añade de cuatro a ocho semanas a las cotizaciones transfronterizas y ha redirigido una parte medible de la demanda hacia proveedores nacionales chinos.


Oscilloscope Market Opportunities

Medición Conectada a la Nube y Depuración Remota

Desde un escritorio en Múnich, los equipos de ingeniería remota deben controlar un banco en Penang. El segmento de servicios con un CAGR del 10.6% dentro del mercado de osciloscopios ya ha demostrado la idea de que los proveedores que ofrecen control basado en navegador, transmisión de formas de onda encriptadas y gestión de sesiones multiusuario pueden vincular ingresos recurrentes de software a equipos instalados.


Localización de Capacidad en India y ASEAN

Más de 18 mil millones de USD en proyectos de fabricación y ATMP han sido aprobados por la Misión de Semiconductores de India, y los mandatos de diversificación han permitido a Malasia y Vietnam aumentar la capacidad de empaquetado [13]. Debido a que estas licitaciones se determinan en función de la proximidad del servicio en lugar del precio de lista, los distribuidores pioneros con laboratorios de calibración locales obtienen una parte desproporcionada.


Medición de Potencia de Banda Ancha

Los bordes de conmutación de SiC y GaN por debajo de 10 nanosegundos rompen la sondeo pasivo convencional. Las sondas diferenciales de alto voltaje diseñadas específicamente, los dispositivos de corrección de desalineación y la automatización de pruebas de doble pulso forman una adyacencia de alto margen que la IEA vincula a una base instalada de electrónica de potencia que crece por encima del 20% anualmente [12].

Monetización de Datos de Medición

Cada ejecución de validación genera gigabytes de datos de forma de onda que hoy mueren en un disco local. Las plataformas que indexan, versionan y evalúan ese corpus a través de la flota de un cliente pueden vender niveles de análisis con precios por asiento en lugar de por instrumento, abriendo un modelo de negocio que el Mercado de Osciloscopios apenas ha tocado.

Educación y Canales de Fuerza Laboral

Los instrumentos portátiles y basados en PC con un precio inferior a 1,500 USD fomentan la lealtad a la marca en universidades e institutos técnicos. Los proveedores que agrupan currículos, manuales de laboratorio y herramientas de calificación en la nube convierten las colocaciones educativas en compras profesionales una década después [13].


Oscilloscope Market Future Outlook

Depuración Autónoma y Análisis Asistido por Máquina

Los osciloscopios están aprendiendo a clasificar. Los motores de detección de anomalías entrenados en millones de diagramas de ojo capturados ya señalan fallos intermitentes que el disparo manual no detecta, y para 2030 esperamos que la sugerencia autónoma de la causa raíz sea un estándar en las plataformas premium. Ese cambio modifica lo que los compradores evalúan en el Mercado de Osciloscopios: el tiempo hasta el primer insight reemplaza la tasa de muestreo bruto como la especificación principal.

Economía de Plataforma y Ingresos Recurrentes

Los márgenes de hardware se comprimen mientras que la conexión de software se expande. Los proveedores que envían un chasis actualizable y monetizan paquetes de decodificación, suites de cumplimiento y almacenamiento en la nube tendrán ingresos más estables que aquellos que defienden el precio unitario. Se espera que las líneas de suscripción se acerquen a una cuarta parte de los ingresos relacionados con instrumentos de los principales proveedores antes de 2032 [6].

Superciclo de Electrificación

La AIE proyecta que los vehículos eléctricos representarán aproximadamente uno de cada tres ventas de automóviles a nivel mundial para 2030 bajo las políticas establecidas, y el despliegue de electrónica de potencia a escala de red se desarrolla junto a ello [12]. Cada inversor, cargador y sistema de gestión de baterías multiplica las horas de prueba de doble pulso y pérdida de conmutación, un flujo de demanda con una pista de una década.

Sostenibilidad e Informes del Ciclo de Vida de Instrumentos

Los regímenes de divulgación corporativa ahora alcanzan los activos de laboratorio. La Directiva de Informes de Sostenibilidad Corporativa de la UE atrae a miles de fabricantes hacia la contabilidad de alcance 3, haciendo que la renovación de instrumentos, la extensión de calibración y los programas de devolución sean comercialmente relevantes [19]. Los proveedores que ofrecen niveles de renovación certificados encontrarán que las credenciales de circularidad influyen cada vez más en la puntuación de licitaciones en todo el Mercado de Osciloscopios.


Análisis de la Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte USD 1.18 Mil millones Electrónica de defensa, interconexión hiperescalar, aeroespacial
Europa 25.1% de participación Ethernet automotriz, inversores de banda ancha, líneas piloto de la Ley de Chips
Asia-Pacífico 9.6% CAGR Capacidad de fábricas, electrónica de consumo, cadena de suministro de vehículos eléctricos
América del Sur 5.4% de participación Modernización de telecomunicaciones, automatización minera
Medio Oriente y África USD 0.18 Mil millones Programas de ciudades inteligentes, localización de defensa
Total USD 4.00 Mil millones —

El rendimiento regional en el Mercado de Osciloscopios sigue más la densidad de fabricación que la población o el PIB. Donde se agrupan fábricas, plantas de vehículos eléctricos y proveedores de radio, siguen los bancos de pruebas.


América del Norte

País Métrica Motor Clave
EE. UU. 78.4% de los ingresos regionales Primas de defensa y validación de centros de datos hiperescalables
Canadá USD 0.14 Mil millones Clústeres de fotónica y pruebas de aviónica aeroespacial
México 9.1% CAGR Ensamblaje de electrónica automotriz cerca de la costa


La Ley de Chips y Ciencia desembolsó más de USD 33 mil millones en premios de financiación directa hasta 2025, cada uno vinculado a la puesta en marcha de instalaciones basada en hitos que adelanta las compras de equipos de prueba [15]. La demanda de defensa añade un segundo motor: el presupuesto del Departamento de Defensa para el año fiscal 2025 asignó USD 17.2 mil millones a programas de microelectrónica y guerra electrónica que requieren captura de banda ancha [16].

Europa

País Métrica Motor Clave
Alemania 26.8% de los ingresos regionales Laboratorios de validación de nivel uno automotriz
Reino Unido USD 0.16 Mil millones Semiconductores compuestos y pruebas de carga útil de satélites
Francia 8.4% CAGR Aeroespacial, instrumentación nuclear, electrificación ferroviaria
Italia 8.9% de los ingresos regionales Accionamientos industriales y conversión de energía
España USD 0.06 Mil millones Fabricación de inversores renovables
Países Nórdicos 8.7% CAGR I+D de redes de acceso de radio
Rusia 4.1% de los ingresos regionales Limitado por regímenes de licencias de exportación
Resto de Europa USD 0.11 Mil millones Fabricación de electrónica por contrato


La asignación de 43 mil millones de euros de la Ley de Chips de Europa ya ha sembrado líneas piloto en Dresde, Grenoble y Lovaina, y cada una lleva partidas de metrología de varios millones de euros [3]. Las reglas automotrices son igualmente importantes: la especificación de sueño/despertar de la Open Alliance TC10 para Ethernet automotriz obligó a los niveles uno a reequipar bancos de cumplimiento a lo largo de 2024–2025 [9].

Asia-Pacífico

País Métrica Motor Clave
China 38.2% de los ingresos regionales Sustitución de instrumentos nacionales y escala de vehículos eléctricos
India 11.4% CAGR Misión de semiconductores e incentivos para la fabricación de telecomunicaciones
Japón USD 0.24 Mil millones Semiconductores de potencia e instrumentación de precisión
Corea del Sur 12.6% de los ingresos regionales Validación de memoria, controladores de pantalla y teléfonos móviles
ASEAN 10.7% CAGR Migración de capacidad de ensamblaje, prueba y empaquetado
Resto de Asia-Pacífico USD 0.09 Mil millones Institutos de investigación y fabricantes por contrato


Asia-Pacífico ancla el Mercado de Osciloscopios por pura gravedad de fabricación. El MIIT de China ha orientado la adquisición hacia proveedores nacionales bajo el 14º Plan Quinquenal para instrumentación, elevando a los proveedores locales a niveles de ancho de banda medio previamente cedidos a marcas occidentales. Los esquemas de incentivos vinculados a la producción de India, que valen aproximadamente USD 10 mil millones para electrónica y semiconductores, están convirtiendo plantas de ensamblaje en centros de diseño que compran en lugar de pedir prestada capacidad de prueba [13].

América del Sur

País Métrica Motor Clave
Brasil 54.6% de los ingresos regionales Aeroespacial, electrónica automotriz, operadores de telecomunicaciones
Argentina USD 0.04 Mil millones Investigación universitaria y programas satelitales
Resto de América del Sur 8.1% CAGR Automatización minera e instrumentación de redes


El incentivo fiscal de I+D de la Ley do Bem de Brasil reembolsa una parte del gasto en equipos calificados, lo que acorta materialmente el tiempo de recuperación en las compras de bancos de nivel medio [17]. Las subastas de espectro 5G regionales concluidas en Brasil, Chile y Colombia han desencadenado expansiones de laboratorios de operadores, aunque la volatilidad de la moneda mantiene a los compradores anclados a puntos de precio por debajo de 2 GHz.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 27.3% de los ingresos regionales Localización industrial de Visión 2030
EAU USD 0.04 Mil millones Programas espaciales e institutos de tecnología avanzada
Sudáfrica 8.6% CAGR Electrificación minera y diagnósticos de servicios públicos
Egipto 11.2% de los ingresos regionales Ensamblaje de electrónica y educación en ingeniería
Resto de MEA USD 0.05 Mil millones Flotas de mantenimiento de operadores de telecomunicaciones


El Programa Nacional de Desarrollo Industrial y Logística de Arabia Saudita tiene como objetivo USD 453 mil millones de inversión industrial para 2030, con la localización de electrónica entre sus sectores designados [18]. Las instalaciones de calificación de carga útil de la Agencia Espacial de los EAU y el sistema universitario técnico en expansión de Egipto proporcionan bolsillos de demanda más pequeños pero confiables que los distribuidores atienden a través de centros de calibración regionales.


Mercado de Osciloscopios por Región, 2025-2035

Oscilloscope Market Segmentation

El comportamiento de los segmentos en el Mercado de Osciloscopios se divide claramente entre los niveles de volumen que defienden la cuota y los niveles premium que impulsan el crecimiento.

Por Componente

Segmento Métrica Principal Motor de Demanda
Hardware 64.8% de cuota (2025) Reemplazo de flota de instrumentos y nuevas construcciones de laboratorios
Software USD 0.86 mil millones (2025) Decodificación de protocolos, suites de cumplimiento, licencias de automatización
Servicios 10.6% CAGR (2026–2035) Calibración, garantía extendida, soporte remoto


El hardware sigue siendo el que escribe el cheque más grande, pero su cuota se erosiona aproximadamente 80 puntos básicos al año a medida que las licencias absorben el valor que antes estaba en el chasis. Los servicios crecen más rápido porque la calibración acreditada es innegociable en industrias reguladas: los laboratorios de dispositivos aeroespaciales y médicos se recertifican anualmente, y la capacidad de terceros no ha mantenido el ritmo con el crecimiento de la base instalada. Por lo tanto, el Mercado de Osciloscopios recompensa a los proveedores con redes de servicio propias sobre aquellos que dependen de laboratorios asociados.

Por Tipo

Segmento Métrica Principal Motor de Demanda
Digital/Senal Mixta 55.3% de cuota (2025) Sistemas embebidos con dominios analógicos y lógicos paralelos
Analógico 18.2% de cuota (2025) Educación, servicio de campo, mantenimiento legado
Basado en PC/USB 10.3% CAGR (2026–2035) Pruebas de producción automatizadas y bancos de trabajo con espacio limitado
De Mano/Portátil USD 0.44 mil millones (2025) Diagnósticos de campo en servicios públicos y automotrices


Los instrumentos digitales y de señal mixta dominan porque los diseños modernos exigen visibilidad simultánea en rieles de potencia, buses seriales y estados lógicos. Las unidades basadas en PC crecen más rápido al eliminar el costo de la pantalla, el teclado y el recinto del listado de materiales, lo que resulta atractivo cuando una línea de producción necesita veinte canales de captura en lugar de una estación de operador. El analógico mantiene un nicho educativo defendible dentro del Mercado de Osciloscopios a pesar de su crecimiento negligible.

Por Ancho de Banda

Segmento Métrica Principal Motor de Demanda
≤500 MHz 27.1% de cuota (2025) Educación, desarrollo embebido general
500 MHz–1 GHz USD 0.79 mil millones (2025) Buses automotrices y control industrial
1 GHz–4 GHz 38.6% de cuota (2025) Diseño digital convencional e integridad de potencia
>4 GHz 10.8% CAGR (2026–2035) PCIe 6.0, 224G SerDes, radio de onda milimétrica


La banda de 1–4 GHz es el centro de gravedad comercial para el Mercado de Osciloscopios, con precios dentro de los límites de aprobación departamental y capaz de realizar la mayoría de los trabajos de cumplimiento. Por encima de 4 GHz, el crecimiento supera a todos los demás niveles a medida que los estándares de interconexión de centros de datos duplican las tasas de carriles aproximadamente cada tres años.

Por Industria de Usuario Final

Segmento Métrica Principal Motor de Demanda
Automotriz y Transporte 26.7% de cuota (2025) Validación de trenes de potencia de vehículos eléctricos y arquitectura zonal
TI y Telecomunicaciones 10.1% CAGR (2026–2035) 5G-Avanzado, interconexión óptica, investigación de 6G
Electrónica de Consumo USD 0.66 mil millones (2025) Dispositivos portátiles, carga rápida, interfaces de pantalla
Industrial y Energía 13.9% de cuota (2025) Accionamientos de motores, inversores, instrumentación de red
Aeroespacial y Defensa USD 0.45 mil millones (2025) Radar, guerra electrónica, calificación de aviónica
Educación e Investigación 6.8% de cuota (2025) Laboratorios universitarios e institutos nacionales
Salud y Otros USD 0.15 mil millones (2025) Electrónica de imagen y certificación de dispositivos


Con una cuota de mercado del 26.7% en 2025, Automotriz y Transporte lidera la industria debido a la validación de trenes de potencia de vehículos eléctricos y arquitectura zonal. Con un CAGR del 10.1% de 2026 a 2035, el segmento de más rápido crecimiento es TI y telecomunicaciones, que se ve reforzado por 5G-Avanzado, interconexiones ópticas e investigación de 6G. A través de aplicaciones de electrónica de potencia, carga, pantallas, radar y aviónica, Industrial y Energía, Electrónica de Consumo, y Aeroespacial y Defensa hacen contribuciones sustanciales.


Por Canal de Ventas

Segmento Métrica Principal Motor de Demanda
Directo USD 1.85 mil millones (2025) Cuentas empresariales y configuraciones premium
Distribuidores y VARs 38.5% de cuota (2025) Alcance en el mercado medio y cobertura de servicio local
Online/E-commerce 9.8% CAGR (2026–2035) Compras de instrumentos de nivel de entrada y basados en PC


Con una cuota de mercado del 38.5% en 2025, los distribuidores y VARs mantienen una posición dominante gracias a su sólido alcance en el mercado medio y cobertura de servicio local. Con un CAGR del 9.8% de 2026 a 2035, online/e-commerce es el mercado de más rápido crecimiento debido a la creciente demanda de instrumentos de nivel de entrada y basados en PC. Debido a cuentas empresariales y configuraciones premium, las ventas directas —que se estimaron en USD 1.85 mil millones en 2025— siguen siendo significativas.


Comparación Competitiva

La concentración es moderada. Nuestra estimación de HHI se sitúa cerca de 1,450, con los cinco principales proveedores controlando un estimado del 68–72% de los ingresos globales. La estructura tiene forma de barra: dos incumbentes dominan los niveles de ancho de banda premium dentro del Mercado de Osciloscopios, mientras que un creciente grupo de retadores asiáticos comprime los precios por debajo de 1 GHz. La diferenciación proviene cada vez más de ecosistemas de software, APIs de automatización y alcance de calibración en lugar de solo del rendimiento analógico de front-end.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Osciloscopios Posicionamiento Estratégico
Keysight Technologies ~22–26% Series UXR en tiempo real, plataformas Infiniium, software de cumplimiento Liderazgo en ancho de banda e influencia en organismos de estándares
Tektronix (Fortive) ~19–23% 6 Series MSO, plataformas 4/5 Series, software TekScope Amplia cobertura en el nivel medio con fuerte profundidad en el canal de EE. UU.
Rohde & Schwarz ~11–14% Series RTP, RTO, RTA Herencia en RF y análisis de espectro integrado
Teledyne LeCroy ~7–9% WaveMaster, WavePro, analizadores de protocolo Especialización en análisis de datos seriales y jitter
Yokogawa Test & Measurement ~4–6% Familias DLM y ScopeCorder Nicho de medición de potencia y mecatrónica
RIGOL Technologies ~4–6% Series DHO y MSO Rendimiento precio-agresivo en ancho de banda medio
Siglent Technologies ~3–5% Instrumentos de almacenamiento digital serie SDS Entrada en volumen y canal educativo
National Instruments (Emerson) ~2–4% Módulos de digitalización PXI, captura modular Integración de pruebas de producción automatizadas
Fluke Corporation ~2–3% Serie ScopeMeter portátil Servicio de campo industrial y mantenimiento
GW Instek ~1–3% Series GDS y MDO Cuentas educativas y asiáticas sensibles al costo
Pico Technology ~1–2% Instrumentos PicoScope USB Liderazgo en medición basada en PC
B&K Precision ~1–2% Series 2560 y 2190 Mercados educativos y de reparación en el nivel de banco


Noticias y desarrollos recientes

  • Keysight Technologies (marzo de 2024): Amplió su cartera de osciloscopios en tiempo real hacia una mayor cobertura de ondas milimétricas dirigida a la validación eléctrica y óptica de 224G, reforzando el bloqueo de nivel premium [20]
  • Tektronix (septiembre de 2024): Lanzó una automatización de medición de potencia y sondeo de bajo ruido ampliada para la caracterización de dispositivos de banda ancha, dirigida a laboratorios de inversores de vehículos eléctricos [21]
  • Rohde & Schwarz (mayo de 2024): Introdujo un espectro integrado mejorado y decodificación de protocolo en toda su familia RTP, agudizando su propuesta de RF más dominio del tiempo [22]
  • Comisión Europea (abril de 2023): La Ley de Chips entró en vigor con 43 mil millones de euros movilizados, integrando la adquisición de metrología en cada línea piloto financiada [3]
  • Oficina de Industria y Seguridad de EE. UU. (octubre de 2023): Ampliaron los umbrales de licencias de exportación que cubren instrumentos de medición avanzados para usuarios finales restringidos [14]
  • Teledyne LeCroy (febrero de 2025): Lanzó paquetes de cumplimiento de Ethernet automotriz y SerDes actualizados alineados con los requisitos de Open Alliance TC10 [9]
  • RIGOL Technologies (noviembre de 2024): Ampliaron instrumentos de alta definición de 12 bits a niveles de mayor ancho de banda, presionando los precios de gama media existentes [23]
  • Yokogawa (junio de 2025): Anunciaron una integración ampliada de análisis de potencia para bancos de pruebas de baterías y trenes de potencia que sirven a OEMs japoneses y europeos [24]


Mercado de osciloscopios Market Report Scope

Parámetro Detalle
Alcance del Mercado Demanda global de osciloscopios analógicos, digitales/señal mixta, basados en PC y portátiles, software y servicios asociados en todas las industrias de usuarios finales
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 8.3% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 4.00 Mil millones (2025); USD 4.31 Mil millones (2026); USD 8.83 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Servicios (componente); Basados en PC/USB (tipo); >4 GHz (ancho de banda); TI y telecomunicaciones (usuario final)
Empresas Perfiladas 12 proveedores incluyendo Keysight, Tektronix, Rohde & Schwarz, Teledyne LeCroy, Yokogawa, RIGOL, Siglent, National Instruments, Fluke, GW Instek, Pico Technology, B&K Precision
Moneda de Valoración USD Mil millones, tasas de cambio constantes de 2025

Preguntas frecuentes

¿Cómo deberían evaluar los equipos de adquisiciones el costo total de propiedad en el mercado de osciloscopios?
Presupuestar ciclos de calibración, reemplazo de sondas y renovaciones de software, que juntos a menudo superan el 30% del precio de compra en cinco años. Solicitar cotizaciones de servicio a varios años antes de firmar [6].
¿Es comprar equipos reacondicionados o arrendar una estrategia defendible para instrumentos de alta banda ancha?
El arrendamiento es adecuado para programas de menos de tres años o estándares aún en cambio. Las unidades reacondicionadas certificadas tienen plena trazabilidad de calibración y generalmente cuestan entre un 35% y un 50% menos que las nuevas [4].
¿Qué acreditación debe tener un proveedor de calibración para el mercado de osciloscopios?
Insistir en la acreditación ISO/IEC 17025 con presupuestos documentados de incertidumbre de medición. Las auditorías de aeroespacial y médica rechazan rutinariamente certificados que carecen de declaraciones de incertidumbre trazables [25].
¿Cuándo un digitalizador PXI modular supera a un instrumento de mesa?
Elegir PXI cuando necesite muchos canales sincronizados bajo control de software en una línea de producción. El instrumento de mesa gana en depuración interactiva donde un operador controla el panel frontal [7].
¿Qué estándares de cumplimiento influyen más en las compras en el mercado de osciloscopios?
La IEC 61010 regula la seguridad del instrumento, mientras que los conjuntos de cumplimiento de aplicaciones para PCIe, USB y Ethernet automotriz determinan si un osciloscopio puede certificar su diseño [25].
¿Cómo afectan los controles de exportación los plazos de entrega para instrumentos avanzados?
La revisión de licencias añade aproximadamente de cuatro a ocho semanas para destinos y usos finales restringidos. Confirmar la clasificación temprano, porque las retenciones retroactivas son comunes en configuraciones de alta banda ancha [14].
¿Qué desafíos de integración surgen al automatizar un banco de validación?
Las flotas de proveedores mixtos rara vez comparten la sintaxis de comandos, así que presupuestar tiempo de ingeniería para capas de abstracción de controladores. Las interfaces remotas estandarizadas reducen, pero no eliminan, este retrabajo [6].
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technical standards databases, peer-reviewed engineering journals, industry publications, and authoritative electronics organizations. Key sources included the Institute of Electrical and Electronics Engineers (IEEE), International Electrotechnical Commission (IEC), American National Standards Institute (ANSI), National Institute of Standards and Technology (NIST), US Bureau of Economic Analysis (BEA), European Committee for Electrotechnical Standardization (CENELEC), Japan Electronics and Information Technology Industries Association (JEITA), China Electronics Standardization Institute (CESI), International Telecommunication Union (ITU), SAE International, IPC Association, Semiconductor Industry Association (SIA), Global Semiconductor Alliance (GSA), World Semiconductor Trade Statistics (WSTS), Electronic Components Industry Association (ECIA), and national statistical agencies from key markets. These sources were used to collect product shipment statistics, standards compliance data, technical performance studies, semiconductor industry trends, and market landscape analysis for analog oscilloscopes, digital oscilloscopes, PC-based oscilloscopes, and emerging USB/embedded oscilloscope technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, product line managers, and sales directors from oscilloscope producers and suppliers of test and measurement solutions were examples of supply-side sources. Electronics design engineers, test automation managers, procurement leads from consumer electronics OEMs, telecom equipment makers, automotive electronics developers, aerospace and defense contractors, and directors of academic research laboratories were examples of demand-side sources. In addition to confirming product development roadmaps and validating market segmentation, primary research also collected information on pricing strategies, adoption trends, bandwidth requirements, and calibration service dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across analog oscilloscope, digital oscilloscope (DSO), mixed signal oscilloscope (MSO), PC-based/USB oscilloscope, and handheld/portable oscilloscope categories

Analysis of reported and modeled annual revenues specific to oscilloscope and test & measurement instrument portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by country and bandwidth tier) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across consumer electronics, IT & telecommunications, automotive & defense, healthcare, education, and industrial application verticals

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















