Optical Coherence Tomography Market (2026 - 2035)

Informe de investigación del mercado de Tomografía de Coherencia Óptica por tecnología (Sd-Oct y Oct de fuente barrida), por aplicación (Cardiología, Oftalmología y Dermatología), por tipo de dispositivos (Dispositivos Oct portátiles, de mesa y basados en catéter), y por región (América del Norte, Europa, Asia-Pacífico y Resto del Mundo) - Crecimiento y pronóstico de la industria 2025 a 2035

Forecast Period
2026-2035
CAGR
11.6%
2025 Market Size
USD 2.08 Billion
2035 Market Size
USD 6.23 Billion
Healthcare ● Updated August 25, 2026 Report ID: MRFR/HC/0820-CR | Pages: 115 | Author: Nidhi Mandole, Rahul Gotadki

Optical Coherence Tomography Market Resumen

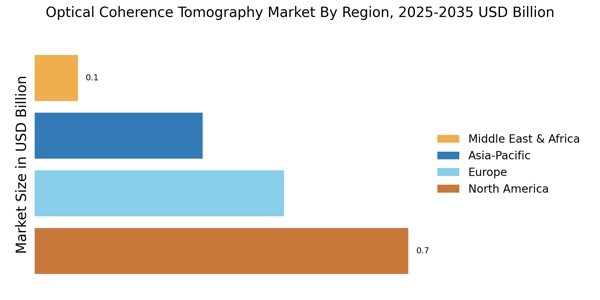
Según el análisis de Market Research Future, se estimó que el tamaño del mercado de Tomografía de Coherencia Óptica era de 1.54 mil millones de USD en 2024. Se proyecta que la industria de Tomografía de Coherencia Óptica crecerá de 1.654 mil millones de USD en 2025 a 3.388 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 7.4% durante el período de pronóstico 2025 - 2035. América del Norte lideró el mercado con más del 45.45% de participación, generando alrededor de 0.7 mil millones de USD en ingresos.

El mercado de Tomografía de Coherencia Óptica está impulsado principalmente por el aumento de la prevalencia de trastornos oculares y la creciente demanda de imagenología diagnóstica no invasiva, respaldada por avances tecnológicos que mejoran la precisión, permitiendo la detección temprana y una mejor gestión de enfermedades oftálmicas y sistémicas.

Según la Organización Mundial de la Salud (OMS), al menos 2.2 mil millones de personas en todo el mundo tienen discapacidad visual, mientras que el Instituto de Métricas y Evaluación de la Salud (IHME) informa sobre el aumento de la carga de enfermedades oculares con poblaciones envejecidas, aumentando significativamente la demanda de tecnologías de imagen avanzadas como OCT.

Tendencias clave del mercado y aspectos destacados

El mercado de Tomografía de Coherencia Óptica está preparado para un crecimiento sustancial impulsado por avances tecnológicos y un aumento en las aplicaciones.

  • Los dispositivos de mesa representan el 61% de la participación, reflejando una fuerte demanda en hospitales y centros de diagnóstico especializados.
  • América del Norte tiene una participación del 45.45%, mientras que Europa representa una participación del 30% valorada en 0.462 mil millones de USD en 2024.
  • El SD-OCT domina con un 63% de participación, respaldado por una resolución de imagen superior y una amplia adopción clínica.
  • La oftalmología lidera con un 66% de participación, impulsada por la creciente prevalencia de enfermedades retinianas y poblaciones envejecidas.

Tamaño del mercado y previsión

Tamaño del mercado 2024 1.54 (mil millones de USD)
Tamaño del mercado 2035 3.388 (mil millones de USD)
CAGR (2025 - 2035) 7.43%

Principales jugadores

Empresas como Carl Zeiss AG (DE), Topcon Corporation (JP), Heidelberg Engineering GmbH (DE), Optovue, Inc. (US), Nidek Co., Ltd. (JP), Canon Inc. (JP), Tomey Corporation (JP), Acuity Medical, Inc. (US) son algunos de los principales participantes en el mercado global.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Optical Coherence Tomography Market Treiber

Aumento del gasto en salud

La tendencia al alza en el gasto en salud en diversas regiones es un factor significativo para el mercado de Tomografía de Coherencia Óptica. A medida que los gobiernos y los sectores privados asignan más recursos a la salud, las inversiones en tecnologías de diagnóstico avanzadas están aumentando. Esta tendencia es particularmente evidente en las economías emergentes, donde la infraestructura de salud se está desarrollando rápidamente.
 
Se proyecta que el mercado se beneficiará de este aumento en el gasto, ya que los proveedores de salud buscan mejorar sus capacidades de diagnóstico. Con el gasto global en salud que se espera alcance más de 10 billones de USD para 2025, la demanda de sistemas de mercado probablemente aumentará, reflejando el creciente énfasis en la detección temprana y la atención preventiva.

Mayor conciencia y educación

La creciente conciencia y educación sobre la salud ocular son fundamentales para impulsar el mercado de Tomografía de Coherencia Óptica. Las campañas de salud pública y las iniciativas educativas están informando a las personas sobre la importancia de los exámenes oculares regulares y el papel de las tecnologías de imagen avanzadas en la detección de enfermedades oculares.
 
Esta mayor conciencia está llevando a un aumento en las visitas de pacientes a profesionales del cuidado ocular, lo que a su vez impulsa la demanda de sistemas de mercado. A medida que más pacientes buscan opciones de diagnóstico y tratamiento temprano, los proveedores de salud se ven obligados a adoptar estas tecnologías avanzadas. La tendencia sugiere una correlación positiva entre los esfuerzos de educación pública y el crecimiento del mercado.

Aumento de la prevalencia de enfermedades oculares

La creciente incidencia de enfermedades oculares, como retinopatía diabética y degeneración macular relacionada con la edad, es un motor principal para el mercado de Tomografía de Coherencia Óptica. A medida que las poblaciones envejecen y los problemas de salud relacionados con el estilo de vida se vuelven más prevalentes, la demanda de herramientas de diagnóstico avanzadas aumenta.
 
Según estimaciones recientes, se proyecta que el número de individuos afectados por retinopatía diabética alcance los 191 millones para 2030. Este aumento requiere la adopción del mercado de Tomografía de Coherencia Óptica, que ofrece capacidades de imagen no invasivas, permitiendo la detección temprana y el manejo de estas condiciones. En consecuencia, los proveedores de salud están invirtiendo cada vez más en sistemas de mercado para mejorar los resultados de los pacientes y optimizar los protocolos de tratamiento.

Innovaciones tecnológicas en imagenología

Los avances tecnológicos en modalidades de imagen están influyendo significativamente en el mercado de Tomografía de Coherencia Óptica. Innovaciones como OCT de fuente barrida e imagenología de profundidad mejorada están mejorando la resolución y la velocidad de la imagen, facilitando diagnósticos más precisos.
 
Se espera que el mercado de sistemas OCT crezca a una tasa de crecimiento anual compuesta de aproximadamente el 10% en los próximos cinco años, impulsado por estos avances. Además, la integración de técnicas de imagen multimodal, que combinan OCT con otras modalidades de imagen, está mejorando las capacidades de diagnóstico de los profesionales de la salud. Esta tendencia indica un cambio hacia soluciones de imagen más sofisticadas, que probablemente se convertirán en estándar en las prácticas oftálmicas.

Creciente demanda de diagnósticos en el punto de atención

La creciente demanda de diagnósticos en el punto de atención está remodelando el mercado de Tomografía de Coherencia Óptica. A medida que los sistemas de salud buscan eficiencia y mejorar la atención al paciente, la necesidad de herramientas de diagnóstico rápidas y precisas se ha vuelto primordial. Los sistemas de mercado de Tomografía de Coherencia Óptica, conocidos por su portabilidad y facilidad de uso, se están integrando en entornos ambulatorios y centros de atención primaria.
 
Se espera que este cambio impulse el crecimiento del mercado, ya que más profesionales buscan proporcionar servicios de diagnóstico inmediatos. La conveniencia de las pruebas en el punto de atención se alinea con la tendencia más amplia de descentralizar la atención médica, haciendo que el mercado de Tomografía de Coherencia Óptica sea una opción atractiva para diversas aplicaciones médicas más allá de la oftalmología tradicional.

Perspectivas del segmento de mercado

Por Tecnología: Sd-Oct (Más Grande) vs. Swept-Source Oct (De Crecimiento Más Rápido)

En el mercado de Tomografía de Coherencia Óptica, la tecnología Sd-Oct actualmente posee la mayor participación de mercado del 63% debido a su presencia establecida y adopción generalizada en entornos clínicos. Esta tecnología se ha convertido en una opción preferida tanto para clínicos como para investigadores, atribuida a su alta resolución y capacidades de imagen superiores. Mientras tanto, la tecnología Swept-Source Oct está ganando rápidamente tracción, captando la atención por sus características avanzadas y su capacidad para proporcionar profundidades de imagen más extensas, lo que atrae a una gama más amplia de aplicaciones. A medida que crece la demanda de herramientas de diagnóstico más sofisticadas, el segmento de Swept-Source Oct está preparado para un crecimiento significativo. Los factores que impulsan esta tendencia incluyen innovaciones en tecnología láser y un aumento en las inversiones en investigación y desarrollo. Con un mayor enfoque en los resultados de los pacientes y la necesidad de diagnósticos precisos, se espera que la adopción de Swept-Source Oct se acelere, respaldada por sus ventajas en velocidad y calidad de imagen. Las instituciones de investigación están particularmente inclinadas a integrar esta tecnología, estimulando su expansión en los próximos años.

Tecnología: Sd-Oct (Dominante) vs. Swept-Source Oct (Emergente)

La tecnología Sd-Oct (Tomografía de coherencia óptica de dominio espectral) ha asegurado su posición como el jugador dominante en el mercado de Tomografía de Coherencia Óptica debido a su notable resolución de imagen y eficiencia en los procedimientos. Aprovecha fuentes de luz de banda ancha y detectores de alta velocidad para lograr una claridad de imagen excepcional, lo que la hace adecuada para una variedad de aplicaciones clínicas como la imagen de la retina y el análisis del segmento anterior. Mientras tanto, la tecnología Swept-Source Oct está emergiendo como un fuerte competidor, mostrando sus capacidades en imagen de profundidad extendida y adquisición más rápida de imágenes. Esta tecnología utiliza fuentes de láser de longitud de onda barrida, lo que le permite penetrar tejidos más profundos, lo cual es crucial para la detección temprana de enfermedades. A medida que los profesionales de la salud buscan cada vez más herramientas de diagnóstico avanzadas, se anticipa que las tasas de adopción de Swept-Source Oct aumenten, marcando un cambio notable en la dinámica del mercado.

Por Aplicación: Oftalmología (Más Grande) vs. Cardiología (De Crecimiento Más Rápido)

En el mercado de Tomografía de Coherencia Óptica (OCT), los segmentos de aplicación de Oftalmología, Cardiología y Dermatología exhiben distribuciones de participación de mercado distintas. La Oftalmología tiene la mayor participación del 66%, impulsada principalmente por su adopción generalizada en el diagnóstico de enfermedades de la retina y glaucoma. Esta posición de liderazgo se refleja en el creciente número de dispositivos OCT utilizados en entornos clínicos, que atienden a una población de pacientes en crecimiento que requiere imágenes oculares avanzadas. Mientras tanto, la Cardiología, aunque tiene una participación de mercado más pequeña, está expandiéndose rápidamente debido a las aplicaciones emergentes de OCT en diagnósticos cardiovasculares, particularmente para evaluar enfermedades de las arterias coronarias. Las tendencias de crecimiento en el mercado de OCT están influenciadas por varios factores, incluidos los avances tecnológicos, el aumento de la conciencia entre los proveedores de atención médica y la creciente prevalencia de enfermedades crónicas. La creciente necesidad de procedimientos de diagnóstico no invasivos ha impulsado aún más la adopción de OCT en varios campos médicos. Además, la introducción de dispositivos OCT innovadores, capaces de proporcionar imágenes de alta resolución y facilitar diagnósticos más precisos, se espera que catalice un crecimiento sustancial en el segmento de Cardiología, mejorando así su posición en el mercado en los próximos años.

Oftalmología (Dominante) vs. Cardiología (Emergente)

La Oftalmología sigue siendo el segmento de aplicación dominante dentro del mercado de OCT, principalmente debido a su papel crítico en el diagnóstico y manejo de diversas condiciones oculares. La tecnología ofrece a los profesionales de la salud la capacidad de realizar exámenes retinianos detallados, que se han vuelto esenciales para identificar enfermedades como la retinopatía diabética y la degeneración macular relacionada con la edad. La aceptación y utilización generalizada de OCT en oftalmología están respaldadas por aprobaciones regulatorias y respaldos de sociedades médicas. En contraste, la Cardiología es un segmento emergente en el panorama de OCT, con las capacidades de la tecnología siendo cada vez más reconocidas por su potencial en la evaluación de condiciones cardiovasculares. El creciente enfoque en la atención médica preventiva y el diagnóstico temprano de enfermedades cardíacas está impulsando la demanda de aplicaciones de OCT en este campo, lo que lleva a innovaciones significativas y un aumento en el desarrollo de productos destinados a mejorar las técnicas de imagen cardíaca.

Por Tipo de Dispositivos: De Mesa (Más Grande) vs. Portátiles (De Crecimiento Más Rápido)

En el mercado de Tomografía de Coherencia Óptica (OCT), el segmento comprende dispositivos OCT portátiles, de mesa y basados en catéter. Actualmente, los dispositivos de mesa dominan el mercado con una participación del 61% debido a su precisión y diversas aplicaciones en especialidades médicas. Los dispositivos portátiles, aunque tienen una participación de mercado más pequeña, están ganando rápidamente tracción entre los profesionales de la salud que buscan portabilidad y facilidad de uso. Los dispositivos basados en catéter mantienen una presencia de nicho, sirviendo a procedimientos especializados pero no impactando la dinámica del mercado más amplia de manera tan significativa.

De Mesa (Dominante) vs. Portátiles (Emergentes)

Los dispositivos OCT de mesa son reconocidos por su robustez y alta resolución de imagen, lo que los hace esenciales en entornos clínicos para diagnosticar una variedad de condiciones oculares. Su presencia establecida proporciona resultados confiables, lo cual es crítico para la gestión de pacientes. Por otro lado, los dispositivos OCT portátiles están emergiendo rápidamente, atrayendo a los profesionales enfocados en la conveniencia y flexibilidad en la atención al paciente. Están ganando popularidad por su capacidad para realizar exámenes oculares en diversos entornos, incluidos áreas rurales y desatendidas, al tiempo que ofrecen innovación en portabilidad y facilidad de uso, reconfigurando así el panorama de OCT.

Obtenga información más detallada sobre Optical Coherence Tomography Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: Liderando la Innovación y la Adopción

América del Norte es el mercado más grande para el mercado de Tomografía de Coherencia Óptica (OCT), con aproximadamente el 45% de la cuota de mercado global. El crecimiento de la región está impulsado por una infraestructura de atención médica avanzada, la creciente prevalencia de enfermedades oculares y significativas inversiones en investigación y desarrollo. El apoyo regulatorio de agencias como la FDA cataliza aún más la innovación y adopción de tecnologías OCT, mejorando las capacidades diagnósticas.

Los Estados Unidos son el principal contribuyente a este mercado, con actores clave como Optovue, Inc. y Acuity Medical, Inc. liderando el paisaje competitivo. Canadá también juega un papel significativo, enfocándose en avances tecnológicos y asociaciones. La presencia de empresas establecidas como Carl Zeiss AG y Heidelberg Engineering GmbH fortalece el mercado, asegurando una cadena de suministro robusta y ofertas de productos innovadoras.

El crecimiento está impulsado por una infraestructura de atención médica avanzada, alta prevalencia de enfermedades oculares y una fuerte inversión en tecnologías diagnósticas. Los Centros para el Control y la Prevención de Enfermedades (CDC) informan que aproximadamente 12 millones de personas de 40 años o más en EE. UU. experimentan discapacidad visual, incluidas condiciones como degeneración macular y retinopatía diabética, aumentando significativamente la demanda de herramientas diagnósticas avanzadas como los sistemas OCT.

Europa: Apoyo Regulatorio y Crecimiento

Europa es el segundo mercado más grande para el mercado de Tomografía de Coherencia Óptica, representando aproximadamente el 30% de la cuota global. La región se beneficia de marcos regulatorios estrictos que garantizan altos estándares de calidad en dispositivos médicos. La creciente incidencia de enfermedades retinianas y la población envejecida son impulsores significativos del crecimiento, junto con iniciativas gubernamentales que promueven tecnologías avanzadas en atención médica. Alemania y el Reino Unido son los países líderes en este mercado, con una fuerte presencia de actores clave como Heidelberg Engineering GmbH y Carl Zeiss AG. El paisaje competitivo se caracteriza por la innovación y colaboración entre fabricantes, proveedores de atención médica e instituciones de investigación. Se prevé que el mercado europeo crezca, respaldado por regulaciones favorables y un enfoque en mejorar los resultados para los pacientes.

Los Centros para el Control y la Prevención de Enfermedades (CDC) informan que aproximadamente 12 millones de personas de 40 años o más en EE. UU. experimentan discapacidad visual, incluidas condiciones como degeneración macular y retinopatía diabética, aumentando significativamente la demanda de herramientas diagnósticas avanzadas como los sistemas OCT. Según la Organización Mundial de la Salud (OMS), la discapacidad visual es una preocupación importante de salud en toda Europa, con poblaciones envejecidas que aumentan significativamente la prevalencia de enfermedades oculares. Esta tendencia está impulsando la adopción de tecnologías OCT para un diagnóstico temprano y mejores resultados de tratamiento.

Asia-Pacífico: Crecimiento Rápido y Adopción

Asia-Pacífico está presenciando un rápido crecimiento en el mercado de Tomografía de Coherencia Óptica, con aproximadamente el 20% de la cuota global. La expansión de la región está impulsada por el aumento del gasto en atención médica, la creciente conciencia sobre la salud ocular y una población anciana en crecimiento. Países como Japón y China están a la vanguardia, con políticas gubernamentales de apoyo que promueven tecnologías médicas avanzadas y accesibilidad en atención médica.

Japón es un actor clave, con empresas como Nidek Co., Ltd. y Canon Inc. liderando el mercado. El paisaje competitivo está evolucionando, con fabricantes locales emergiendo junto a actores globales establecidos. El enfoque de la región en la innovación y la adopción de tecnología se espera que impulse un crecimiento adicional, convirtiéndola en un jugador significativo en el mercado de Tomografía de Coherencia Óptica.

Medio Oriente y África: Potencial No Aprovechado y Crecimiento

La región de Medio Oriente y África está emergiendo gradualmente en el mercado de Tomografía de Coherencia Óptica, con aproximadamente el 5% de la cuota global. El crecimiento está impulsado por el aumento de inversiones en atención médica, la creciente conciencia sobre enfermedades oculares y el establecimiento de instalaciones de atención médica avanzadas. Los gobiernos se están enfocando en mejorar la infraestructura de atención médica, lo que se espera que impulse la adopción de tecnologías OCT en los próximos años.

Países como Sudáfrica y los EAU están liderando el camino, con un número creciente de proveedores de atención médica adoptando herramientas diagnósticas avanzadas. El paisaje competitivo se caracteriza por una mezcla de actores locales e internacionales, creando oportunidades para la colaboración y la innovación. A medida que la región continúa desarrollándose, se anticipa que la demanda de sistemas OCT aumente significativamente, impulsada por iniciativas tanto del sector público como privado.

Optical Coherence Tomography Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de Tomografía de Coherencia Óptica (OCT) se caracteriza actualmente por un dinámico paisaje competitivo, impulsado por avances tecnológicos y una creciente demanda de soluciones de imagenología no invasivas en oftalmología y cardiología. Los actores clave como Carl Zeiss AG (Alemania), Topcon Corporation (Japón) y Heidelberg Engineering GmbH (Alemania) están a la vanguardia, cada uno adoptando estrategias distintas para mejorar su presencia en el mercado.

Carl Zeiss AG (Alemania) se centra en la innovación, particularmente en el desarrollo de sistemas de imagenología de alta resolución, mientras que Topcon Corporation (Japón) enfatiza la expansión regional y asociaciones para fortalecer su oferta de productos. Heidelberg Engineering GmbH (Alemania) es conocida por su compromiso de integrar inteligencia artificial en sus sistemas OCT, mejorando así las capacidades diagnósticas. Colectivamente, estas estrategias contribuyen a un entorno competitivo que prioriza la superioridad tecnológica y soluciones centradas en el cliente.

En términos de tácticas comerciales, las empresas están cada vez más localizando la fabricación y optimizando las cadenas de suministro para mejorar la eficiencia operativa. El mercado de OCT parece estar moderadamente fragmentado, con varios actores compitiendo por la cuota de mercado. Sin embargo, la influencia de las empresas importantes es sustancial, ya que establecen estándares de la industria y fomentan la innovación. Esta estructura competitiva permite una amplia gama de productos y servicios, atendiendo diversas necesidades de los clientes mientras fomenta una cultura de mejora continua.

En agosto de 2025, Carl Zeiss AG (Alemania) anunció el lanzamiento de su último dispositivo OCT, que incorpora algoritmos de IA avanzados para mejorar el análisis de imágenes. Este movimiento estratégico probablemente mejorará la precisión diagnóstica y optimizará los flujos de trabajo en entornos clínicos, posicionando a la empresa de OCT como líder en innovación tecnológica dentro del mercado de OCT, además de reducir los costos de las máquinas de tomografía de coherencia óptica. La integración de IA no solo refleja un compromiso con la tecnología de vanguardia, sino que también aborda la creciente demanda de herramientas diagnósticas eficientes en atención médica.

En septiembre de 2025, Topcon Corporation (Japón) entró en una asociación estratégica con un proveedor líder de telemedicina para mejorar las capacidades diagnósticas remotas utilizando tecnología OCT. Esta colaboración es significativa ya que se alinea con la creciente tendencia hacia soluciones de telemedicina, permitiendo un acceso más amplio a tecnologías de imagen avanzadas. Al aprovechar la telemedicina, Topcon busca expandir su alcance en el mercado y mejorar los resultados de los pacientes, indicando un enfoque proactivo hacia las necesidades cambiantes de la atención médica.

En julio de 2025, Heidelberg Engineering GmbH (Alemania) presentó una nueva plataforma de software diseñada para integrarse sin problemas con sus dispositivos OCT, mejorando la gestión y análisis de datos. Este desarrollo subraya la importancia de las soluciones de software en el mercado de OCT, ya que permite a los proveedores de atención médica optimizar sus procesos diagnósticos. El enfoque en la integración de software sugiere un cambio hacia soluciones integrales que combinan hardware y software para mejorar la eficacia clínica.

A partir de octubre de 2025, el mercado de OCT está presenciando tendencias como la digitalización, la sostenibilidad y la integración de inteligencia artificial, que están remodelando las dinámicas competitivas. Las alianzas estratégicas están volviéndose cada vez más prevalentes, permitiendo a las empresas aprovechar fortalezas complementarias y mejorar su oferta de productos. De cara al futuro, se espera que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación, los avances tecnológicos y la fiabilidad de la cadena de suministro, a medida que las empresas se esfuerzan por satisfacer las crecientes demandas del sector de la salud.

Las empresas clave en el mercado Optical Coherence Tomography Market incluyen

Desarrollos de la industria

Octubre 2023: Investigadores de la Universidad de California, San Francisco desarrollan un nuevo algoritmo impulsado por IA que puede utilizar imágenes de OCT para detectar glaucoma en una etapa temprana.

Septiembre 2023: La FDA aprueba un nuevo sistema OCT de Topcon Corporation para su uso en el diagnóstico y monitoreo de pacientes con degeneración macular relacionada con la edad (AMD).

Agosto 2023: Zeiss Meditec AG lanza un nuevo sistema OCT que está diseñado específicamente para su uso en oftalmología pediátrica.

Julio 2023: Optovue Inc. anuncia una asociación con Google para desarrollar nuevas aplicaciones de OCT impulsadas por IA.

Junio 2023: Heidelberg Engineering GmbH lanza un nuevo sistema OCT que está diseñado para su uso en cirugía oftálmica.

Perspectivas futuras

Optical Coherence Tomography Market Perspectivas futuras

Se proyecta que el tamaño del mercado de Tomografía de Coherencia Óptica alcanzará los 3.388 mil millones de USD para 2035, creciendo a una CAGR del 7.43%, impulsado por avances tecnológicos, el aumento de la prevalencia de enfermedades oculares y la creciente demanda de técnicas de imagen no invasivas.

Para 2035, se espera que el mercado de Tomografía de Coherencia Óptica logre un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva Tecnológica del Mercado de Tomografía de Coherencia Óptica

  • Sd-Oct
  • Oct de Fuente Barrida

Perspectiva de Aplicación del Mercado de Tomografía de Coherencia Óptica

  • Cardiología
  • Oftalmología
  • Dermatología

Perspectiva del Tipo de Dispositivos del Mercado de Tomografía de Coherencia Óptica

  • Portátil
  • De Mesa
  • Dispositivos de Oct Basados en Catéter

Alcance del informe

Parameter Detail
Market Scope Global Optical Coherence Tomography Market by device type, technology, modality, end user, sales channel, and geography
Study Period 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035)
CAGR 11.6% (2026–2035)
Market Size Checkpoints USD 2.08 Billion (2025); USD 2.32 Billion (2026); USD 6.23 Billion (2035)
Fastest Growing Segments Swept-Source OCT (technology); OCT-Angiography (modality); Hand-Held Devices (device type); Asia-Pacific (region)
Companies Profiled 12 vendors including Carl Zeiss Meditec, Topcon, Heidelberg Engineering, Abbott, NIDEK, Canon, Visionix, Nikon/Optos, Leica Microsystems, Terumo, Thorlabs, OPTOPOL
Valuation Currency USD (constant 2025 dollars)

Aspectos destacados del mercado

FAQs

What service and consumable costs should buyers model beyond the purchase price of an Optical Coherence Tomography Market system?
Annual service contracts typically run 8–12% of list price, and angiography or normative-database modules are often licensed separately. Catheter-based cardiology systems carry per-procedure disposable costs that dominate lifetime spend [22].
How does OCT compare with intravascular ultrasound for guiding coronary intervention?
OCT delivers roughly ten times the axial resolution but requires blood clearance and cannot image through heavily calcified vessel walls as deeply. Randomised comparison found the two broadly equivalent on stent dimensions, with OCT favoured in bifurcation anatomy [17].
What integration obstacles do practices most often underestimate in the Optical Coherence Tomography Market?
Image file sizes strain practice networks and archives, and vendor-proprietary formats complicate migration between platforms. Cybersecurity requirements for connected imaging devices have also tightened materially since 2024 [9].
Can OCT interpretation be delegated to non-specialist staff?
Capture can be delegated after modest training, but diagnostic interpretation currently requires a qualified clinician in most jurisdictions. Automated triage software is narrowing that requirement for screening contexts, not for diagnosis [6].
Which vendor characteristics matter most when procuring in the Optical Coherence Tomography Market?
Normative database breadth and the depth of longitudinal patient history determine switching cost more than optical specifications. Practices building a decade-long patient record should weigh ecosystem lock-in as a strategic decision [9].
Is refurbished equipment a viable route for smaller clinics?
Refurbished tabletop systems can cut acquisition cost by 40–60%, but often lack current angiography modules and manufacturer software support. Verify that regulatory clearance transfers and that service coverage remains available [19].
What regulatory nuance applies to OCT devices outside ophthalmology?
Cardiology and dermatology indications require separate clearances rather than extending an ophthalmic authorisation. Breakthrough Device designations have accelerated several novel intravascular pathways, though commercial launch still follows full review [11].    
Autor
Author
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, patent filings, and authoritative healthcare organizations. Key sources included the US Food and Drug Administration (FDA) Center for Devices and Radiological Health (CDRH) 510(k) and PMA databases, European Database on Medical Devices (EUDAMED) for MDR compliance, National Eye Institute (NEI/NIH), American Academy of Ophthalmology (AAO), American Society of Retina Specialists (ASRS), European Society of Cardiology (ESC), American College of Cardiology (ACC), Medical Imaging & Technology Alliance (MITA), World Health Organization (WHO) Global Health Observatory Vision Data, CDC National Center for Health Statistics (diabetes and chronic disease epidemiology), Centers for Medicare & Medicaid Services (CMS) reimbursement and HCPCS code databases, US Patent and Trademark Office (USPTO) and European Patent Office (EPO) for optical imaging innovations, National Center for Biotechnology Information (NCBI/PubMed) for clinical trial data, and national health ministry reports from key markets (China NMPA, Japan MHLW, India DCGI). These sources were used to collect device approval data, procedure volume statistics, clinical safety and efficacy studies, reimbursement landscapes, prevalence data for retinal diseases (AMD, diabetic retinopathy, glaucoma) and cardiovascular conditions, and technology landscape analysis for time-domain, spectral-domain, and swept-source OCT platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, Global Regulatory Affairs chiefs, Business Development directors, and Marketing executives from OCT device manufacturers, optical component suppliers (MEMS, interferometers, light sources), and regional distribution partners. Board-certified ophthalmologists (retina specialists, glaucoma specialists, cornea specialists), interventional cardiologists performing intravascular OCT, dermatologists utilizing non-invasive imaging, hospital procurement directors, ambulatory surgical center administrators, diagnostic imaging center medical directors, and principal investigators at academic research institutes comprised demand-side sources. Market segmentation was validated across tabletop, handheld, catheter-based, and Doppler OCT systems through primary research. AI-integration and swept-source technology pipeline timelines were confirmed, and clinical adoption patterns, point-of-care expansion, capital equipment procurement cycles, and reimbursement dynamics across ophthalmology and cardiology service lines were gathered based on the findings.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (40%), Europe (24%), Asia-Pacific (26%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, unit shipment analysis, and installed base modeling. The methodology included:

Carl Zeiss Meditec, Topcon Corporation, Heidelberg Engineering, Abbott Laboratories (St. Jude Medical), NIDEK, OPTOPOL, Thorlabs, and emerging handheld/portable device innovators are among the 35+ main manufacturers identified in North America, Europe, Asia-Pacific, and Latin America.

Product mapping across time-domain OCT (TD-OCT), spectral-domain OCT (SD-OCT), swept-source OCT (SS-OCT), full-field OCT, catheter-based intravascular OCT, handheld OCT devices, and Doppler/functional OCT systems

Analysis of reported and modeled annual revenues specific to OCT device portfolios, disaggregated by clinical (ophthalmology, cardiovascular, dermatology, oncology) and industrial (non-destructive testing, semiconductor inspection) applications

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/unit shipments by device category) and top-down (manufacturer revenue validation and competitor share analysis) approaches to derive segment-specific valuations for tabletop, handheld, and catheter-based systems across hospital, ambulatory surgical center, specialty clinic, and research institute end-user segments

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.