Ophthalmic Drugs Market Summary
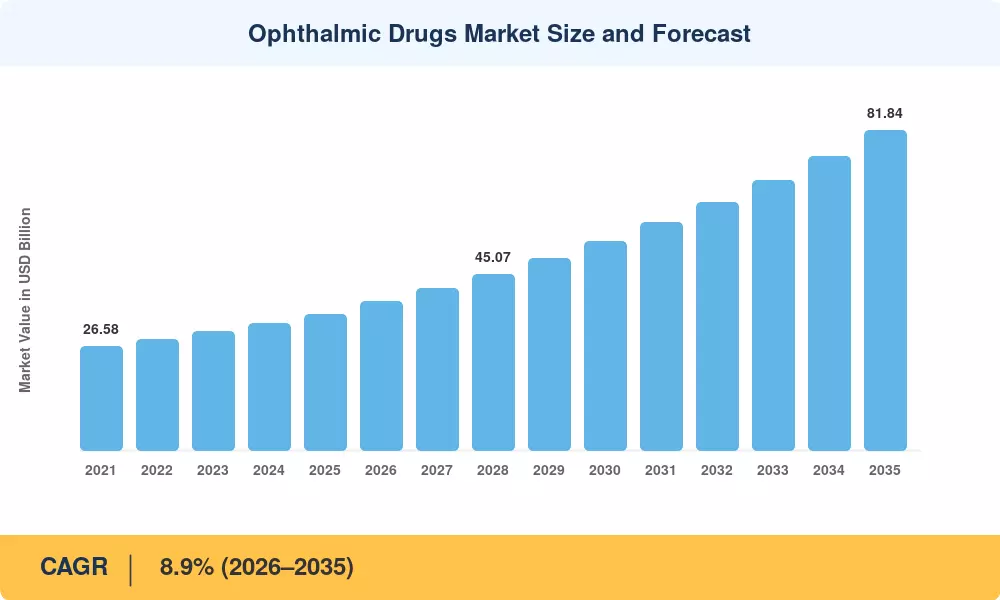
El tamaño del Mercado de Medicamentos Oftálmicos fue valorado en 34.90 mil millones de USD en 2025, y se proyecta que el mercado crecerá de 38.01 mil millones de USD en 2026 a 81.84 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 8.9% durante el período de pronóstico 2026–2035. El envejecimiento de la población en las economías desarrolladas y una prevalencia global de diabetes que supera los 537 millones de adultos están anclando la demanda de terapias oculares crónicas, mientras que las disposiciones sobre precios de medicamentos de la Ley de Reducción de Inflación de EE. UU. están remodelando las estrategias de los fabricantes en torno a formulaciones de liberación sostenida premium y biológicos de intervalo extendido [1].
La innovación terapéutica está revolucionando el panorama del Mercado de Medicamentos Oftálmicos. Los sistemas de dosis unitarias sin conservantes están reemplazando a las gotas oftálmicas preservadas de múltiples dosis, se están desarrollando tratamientos genéticos para distrofias retinianas hereditarias, y los implantes de liberación sostenida están pasando de inyecciones mensuales a inyecciones bi-anuales. La primera aprobación de la FDA de una terapia optogenética ocurrió en 2024, y el gasto global en I+D oftálmica alcanzó los 9.2 mil millones de USD, demostrando confianza en los candidatos de la próxima generación, incluidos los inhibidores del complemento y las plataformas de interferencia de ARN [2][3].
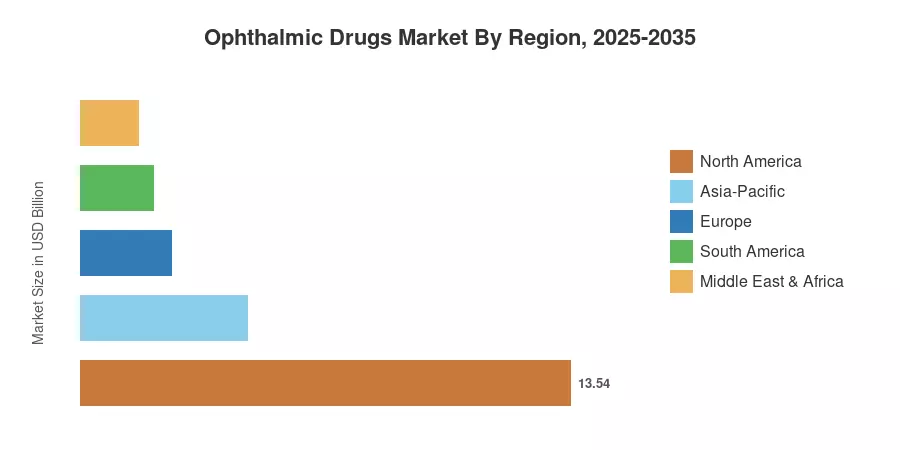
Alrededor del 38.8% del Mercado de Medicamentos Oftálmicos fue contribuido por América del Norte en 2025. La región se impulsa por una amplia cobertura de seguros y una alta densidad de clínicas especializadas en retina. Asia-Pacífico es el área de más rápido crecimiento, se espera que aumente a una CAGR del 13.2% hasta 2035, con iniciativas nacionales de detección en China e India que descubren vastos grupos de pacientes no diagnosticados. Europa representó la segunda mayor participación, ayudada por la entrada de biosimilares habilitados por la EMA que están aumentando el acceso a biológicos de alto costo. Cuándo se inicie el tratamiento en todas las ubicaciones dependerá de qué tan rápido se adopten los diagnósticos guiados por IA en el mundo real en la próxima década.
Conclusiones Clave del Informe
• Por Clase de Medicamento
- Los agentes anti-glaucoma representaron el 25.3% de la participación del Mercado de Medicamentos Oftálmicos en 2025, reflejando la naturaleza crónica de la gestión de la presión intraocular en todo el mundo.
- Se prevé que las terapias para trastornos retinianos registren una CAGR del 17.6% hasta 2035, impulsadas por la expansión de indicaciones para inhibidores de la vía del complemento.
• Por Indicación
- Los trastornos retinianos capturaron el 32.7% del tamaño del Mercado de Medicamentos Oftálmicos en 2025, ya que la degeneración macular relacionada con la edad húmeda y la retinopatía diabética dominan el gasto en tratamientos.
• Por Forma de Dosificación
- Las gotas para los ojos representaron el 58.7% del Mercado de Medicamentos Oftálmicos en 2025, aunque los implantes y los insertos están destinados a crecer a una CAGR del 12.8% hasta 2035.
• Por Región
- América del Norte lideró el Mercado de Medicamentos Oftálmicos con una participación del 38.8% en 2025, respaldada por un sólido reembolso de Medicare Parte B para inyecciones intravítreas.
- Asia-Pacífico avanza a una CAGR del 13.2%, con las expansiones de la Lista Nacional de Medicamentos Reembolsables de China acelerando la adopción de biológicos.
Tamaño del Mercado y Pronóstico (2021–2035)
Las estimaciones de Market Research Future integran entrevistas primarias con especialistas en retina y gerentes de beneficios farmacéuticos, trianguladas contra los informes de las empresas, bases de datos epidemiológicas de la OMS y registros nacionales de volumen de recetas. Las cifras históricas (2021–2024) reflejan datos de ventas auditados; las cifras de pronóstico (2026–2035) se modelan en trayectorias de incidencia de enfermedades, cronogramas de lanzamiento de productos en desarrollo y dinámicas de reembolso regionales.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


