Oligonucleotide Synthesis Market (2026 - 2035)

Informe de investigación de mercado sobre síntesis de oligonucleótidos: pronóstico hasta 2035
ID: MRFR/LS/1721-HCR 200 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 10, 2026
Oligonucleotide Synthesis Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.32%
2025 Market SizeUSD 4.10 Billion
2035 Market SizeUSD 12.68 Billion
Key Players
Thermo Fisher Scientific
Agilent Technologies
Integrated DNA Technologies
Eurofins Genomics
GenScript Biotech
LGC Biosearch Technologies
Opportunities
  • Enzymatic Synthesis Disruption for Point-of-Care Applications
  • Asia-Pacific Capacity Buildout
  • Data Monetization Through Synthesis-as-a-Service Platforms

Oligonucleotide Synthesis Market Summary

El tamaño del Mercado Global de Síntesis de Oligonucleótidos se valoró en 4.10 mil millones de USD en 2025, y se proyecta que el mercado crecerá de 4.60 mil millones de USD en 2026 a 12.68 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 11.32% durante el período de pronóstico 2026–2035. Esta expansión se alimenta de la aceleración de las aprobaciones clínicas de terapias de ácidos nucleicos: más de 26 medicamentos de ácidos nucleicos han superado los reguladores globales hasta 2024 — y de programas respaldados por el gobierno como la iniciativa de investigación centrada en ARN de 16.4 millones de USD del NIH que están canalizando capital fresco hacia la infraestructura de fabricación de oligos personalizados[2].

Se está produciendo un cambio generacional en la síntesis de química de ácidos nucleicos. Las plataformas de síntesis enzimática ahora desafían cuatro décadas de dominio de la fosforamidita al producir corridas de producción de cadenas de ADN/ARN más largas y limpias sin reactivos peligrosos. Los fabricantes por contrato están escalando la capacidad de manera agresiva a medida que las empresas farmacéuticas externalizan la producción de terapia de oligonucleótidos antisense de grado clínico; al menos tres importantes CDMOs anunciaron expansiones de instalaciones de varios cientos de millones de dólares durante 2023–2024 [3][4]. Las regulaciones ambientales que apuntan a reactivos vinculados a PFAS añaden urgencia, empujando incluso a los jugadores establecidos hacia alternativas enzimáticas más ecológicas.

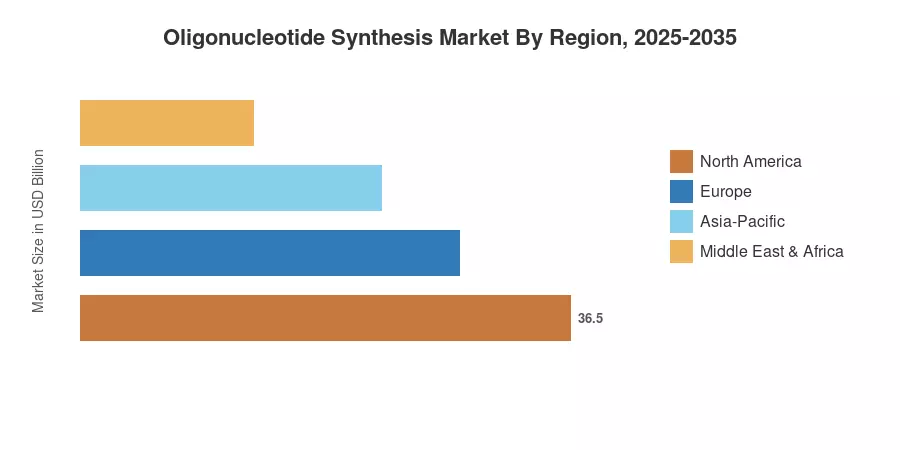
América del Norte controla aproximadamente el 39% del Mercado de Síntesis de Oligonucleótidos, anclado por un profundo gasto en I+D biopharma y designaciones de vía rápida de la FDA para candidatos a oligonucleótidos. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada que supera el 13.8%, impulsada por más de 4.3 mil millones de USD en rondas de financiamiento de biotecnología en China y el ecosistema en expansión de biosimilares en India. Europa tiene la segunda mayor participación con aproximadamente el 27%, respaldada por la claridad regulatoria de la EMA y programas de genómica paneuropeos. A medida que las tuberías de producción de ARN guía CRISPR maduran y las plataformas de vacunas de ARNm se diversifican, el Mercado de Síntesis de Oligonucleótidos está entrando en una era de escala industrial que va mucho más allá de sus raíces tradicionales de reactivos de investigación [5][6].


Principales Conclusiones del Informe

• Por Tipo de Producto

  • Los servicios capturaron aproximadamente el 38% de la participación de ingresos del Mercado de Síntesis de Oligonucleótidos en 2025, reflejando la ola de externalización entre las empresas farmacéuticas de tamaño medio
  • Los productos de oligonucleótidos sintetizados están listos para registrar el crecimiento más rápido hasta 2035, impulsados por la demanda de terapia de oligonucleótidos antisense de grado terapéutico y sondas diagnósticas

• Por Química

  • El ADN dominó con aproximadamente el 40% de la participación del Mercado de Síntesis de Oligonucleótidos en 2025, respaldado por la demanda de cebadores de PCR heredados y adaptadores de secuenciación
  • La síntesis basada en ARN está reduciendo la brecha a medida que las plataformas de vacunas de ARNm y las aplicaciones de producción de ARN guía CRISPR expanden las tuberías clínicas

• Por Aplicación

  • Las aplicaciones de investigación tenían aproximadamente el 49% de participación del Mercado de Síntesis de Oligonucleótidos en 2025 por volumen, aunque los terapéuticos ofrecen precios premium y la curva de crecimiento más pronunciada
  • Los diagnósticos representan un segmento emergente de alto valor impulsado por la adopción de pruebas moleculares post-pandemia

• Por Usuario Final

  • Los institutos de investigación académica generaron aproximadamente el 68% del volumen de pedidos en 2025, mientras que las empresas farmacéuticas y biotecnológicas impulsaron el mayor valor a través de contratos de fabricación de oligos personalizados de grado clínico

• Por Región

  • América del Norte lideró con ~39% de participación del Mercado de Síntesis de Oligonucleótidos en 2025
  • Asia-Pacífico muestra la trayectoria ascendente más pronunciada, con China e India atrayendo colectivamente miles de millones en inversión en infraestructura de síntesis de química de ácidos nucleicos


Tamaño del Mercado y Pronóstico (2021–2035)

El marco de estimación propietario de Market Research Future (MRFR) combina entrevistas primarias con fabricantes de oligos, CDMOs y usuarios finales junto con datos secundarios de presentaciones regulatorias, publicaciones comerciales y bases de datos de patentes. Las cifras históricas reflejan los ingresos reales de la industria; los valores pronosticados aplican un modelo de crecimiento compuesto calibrado verificado contra divulgaciones trimestrales de libros de pedidos y datos de utilización de capacidad.
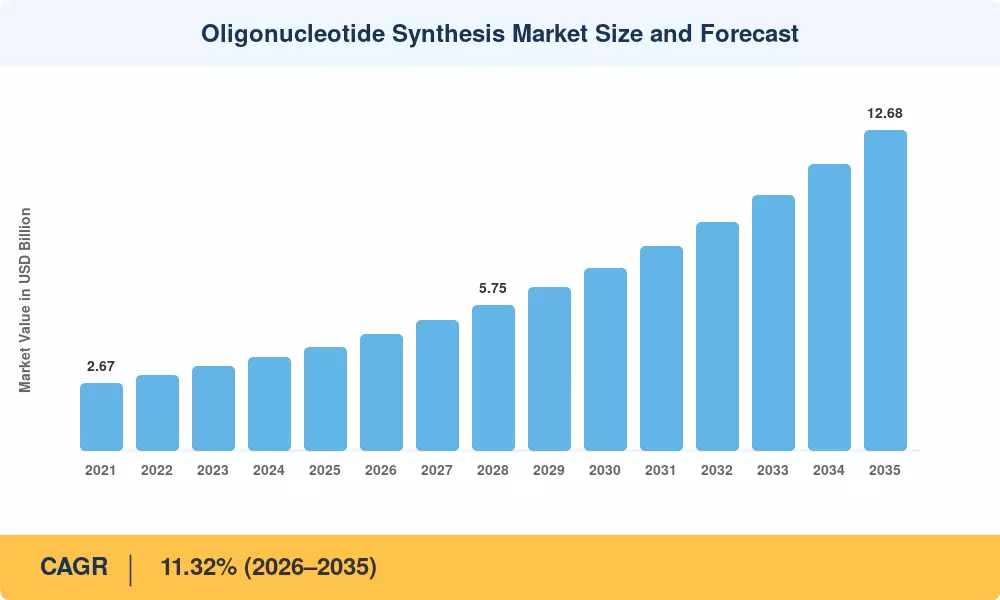
Tamaño y Pronóstico del Mercado de Síntesis de Oligonucleótidos
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Expansión de la cartera de terapias con ácidos nucleicos ~22% Global Largo plazo (≥4 años)
Adopción de plataformas de síntesis enzimática ~18% América del Norte, Europa Mediano plazo (2–4 años)
Demanda de producción de ARN guía CRISPR ~16% Global Mediano plazo (2–4 años)
Financiación gubernamental para investigación (NIH, ERC) ~14% América del Norte, Europa Corto plazo (≤2 años)
Externalización farmacéutica a CDMOs ~12% Asia-Pacífico, América del Norte Mediano plazo (2–4 años)
Expansión de diagnósticos moleculares ~10% Global Corto plazo (≤2 años)
Regulación ambiental de reactivos heredados ~8% Europa, América del Norte Largo plazo (≥4 años)


Expansión de la Cartera de Terapias con Ácidos Nucleicos

Con 14 medicamentos ASO diferentes recibiendo aprobación regulatoria hasta 2024, la categoría de terapia con oligonucleótidos antisentido (ASO) es un componente clave del mercado. La demanda de oligos de grado GMP está aumentando dramáticamente debido a ensayos clínicos de última etapa ensayos clínicos para enfermedades como la enfermedad de Huntington y la amiloidosis transtiretina congénita [3]. Ionis Pharmaceuticals dijo que tenía más de 40 proyectos clínicos en curso, muchos de los cuales requieren lotes de síntesis de varios kilogramos. Hace diez años, esta escala simplemente no existía. El mercado de síntesis de oligonucleótidos está bajo constante presión de adquisición debido a la vía de aprobación rápida de la FDA para candidatos a oligonucleótidos de enfermedades raras, lo que acorta significativamente las duraciones de desarrollo [8].


Adopción de Plataformas de Síntesis Enzimática

Al eliminar el requisito de reactivos de fosforamidita y solventes orgánicos, la tecnología de fabricación de cadenas de ADN/RNA enzimática reduce la cantidad de desechos peligrosos producidos en un 85% estimado en cada ciclo de síntesis [5]. Para comercializar sintetizadores enzimáticos de banco, pioneros líderes como DNA Script y Nuclera han recaudado con éxito millones de dólares en capital de riesgo, acelerando la descentralización de las instalaciones clínicas y laboratorios de investigación. Los sistemas enzimáticos de banco están rápidamente apoderándose del mercado de investigación de respuesta rápida para oligos personalizados de hasta 120-mers, mientras que los métodos químicos clásicos de fosforamidita continúan dominando la fabricación comercial de long-mer y a gran escala debido a la eficiencia de acoplamiento establecida por ciclo [5][11].


Demanda de Producción de ARN Guía CRISPR

Cada programa terapéutico basado en CRISPR requiere cientos de secuencias únicas de ARN guía durante la selección, con los candidatos principales necesitando producción de grado GMP a escala de miligramos a gramos [7]. La aprobación de Casgevy (exa-cel) a finales de 2023 para la enfermedad de células falciformes validó la vía comercial, y al menos 65 ensayos clínicos de CRISPR estaban activos globalmente para el tercer trimestre de 2024 [12]. Esta cartera en expansión es un multiplicador directo para los volúmenes de fabricación de oligos personalizados en el mercado de síntesis de oligonucleótidos.

Programas de Financiación Gubernamental para Investigación

El NIH asignó 16.4 millones de USD específicamente a la innovación en síntesis enfocada en ARN en su ciclo de subvenciones de 2024, mientras que el Consejo Europeo de Investigación canalizó 120 millones de EUR en investigación sobre síntesis y entrega de química de ácidos nucleicos bajo Horizonte Europa [2][13]. Estas inversiones públicas reducen el riesgo del desarrollo de plataformas en etapas tempranas y aceleran la transición de la producción de cadenas de ADN/RNA a escala de banco a escala comercial.


Análisis del Impacto de las Restricciones

Restricción ~% Arrastre en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Alto costo de la síntesis de grado GMP ~–18% Global Corto plazo (2–4 años)
Barreras de propiedad intelectual alrededor de nucleótidos modificados ~–15% América del Norte, Europa Largo plazo (≥4 años)
Consistencia de calidad a escala de kilogramo ~–14% Global Corto plazo (2–4 años)
Escasez de mano de obra calificada en química de oligonucleótidos ~–12% Asia-Pacífico, MEA Corto plazo (≤2 años)
Incertidumbre regulatoria para modificaciones novedosas ~–10% Global Largo plazo (≥4 años)


Alto Costo de la Fabricación de Oligonucleótidos Personalizados de Grado GMP

Los costos de producción de oligonucleótidos de grado terapéutico siguen siendo de 15 a 20 veces más altos que los equivalentes de grado de investigación, con la síntesis GMP de un solo candidato a terapia de oligonucleótido antisense costando entre 50,000 y 200,000 USD por gramo, dependiendo de la longitud de la secuencia y la complejidad de la modificación [14]. Esta realidad de precios restringe a las pequeñas empresas biotecnológicas de avanzar en programas clínicos y concentra la demanda entre patrocinadores bien capitalizados, limitando la base de clientes abordables para el Mercado de Síntesis de Oligonucleótidos.

Barreras de Propiedad Intelectual

Aunque los enlaces típicos 2'-O-metilo, las modificaciones de fosforotioato y la química básica de fosforamidita han entrado en gran medida en el dominio público, aún existen complicados matorrales de patentes alrededor de las conjugaciones de ligandos dirigidos y las alteraciones privadas de próxima generación. Para los fabricantes de contratos más jóvenes, los paisajes de propiedad intelectual de múltiples capas que abarcan diseños de multímeros de GalNAc dirigidos, nanopartículas lipídicas específicas y modificaciones avanzadas de escape endosomal generan obstáculos de licenciamiento sustanciales. Estas restricciones específicas de propiedad intelectual retrasan la introducción más amplia de posibilidades de síntesis de química de ácidos nucleicos de bajo costo y ralentizan la erosión de los costos genéricos.


Consistencia de Calidad a Escala

Escalar la producción de oligos de lotes de investigación de miligramos a lotes GMP de varios kilogramos introduce desafíos de pureza y truncamiento que aumentan las tasas de fracaso en un estimado del 6 al 10% por ciclo de producción [6]. Las eficiencias de acoplamiento inconsistentes en longitudes de secuencia más largas siguen siendo un cuello de botella técnico, particularmente para la producción de cadenas de ADN/RNA que superan los 100-mers, limitando la expansión del rendimiento en el Mercado de Síntesis de Oligonucleótidos.


Oligonucleotide Synthesis Market Opportunities

Disrupción de la Síntesis Enzimática para Aplicaciones de Punto de Atención

Para los laboratorios moleculares hospitalarios y las instalaciones de diagnóstico en el punto de atención, los sintetizadores enzimáticos de banco alrededor de USD 150,000 podrían democratizar la síntesis personalizada de oligos in situ, abriendo un mercado que actualmente es servido exclusivamente por CDMOs centralizados. La fabricación de cebadores bajo demanda ha sido pilotada con éxito por los primeros adoptantes en laboratorios de investigación clínica traslacional, reduciendo los tiempos de respuesta de días a horas y demostrando la viabilidad de la infraestructura de diagnóstico descentralizada [11].

Construcción de Capacidad en Asia-Pacífico

La Administración Nacional de Productos Médicos de China agilizó las inspecciones de GMP para instalaciones de oligonucleótidos en 2024, mientras que CDMOs indios como Biocon y Laurus Labs señalaron su entrada en los servicios de contrato de síntesis de química de ácidos nucleicos. Los costos laborales más bajos de la región y la infraestructura biosimilar en expansión posicionan a Asia-Pacífico como un centro de fabricación de alto crecimiento para el Mercado de Síntesis de Oligonucleótidos en la próxima década [6].

Monetización de Datos a Través de Plataformas de Síntesis como Servicio

Los modelos de negocio basados en suscripción donde los clientes pagan por base en lugar de por instrumento son posibles gracias a los sintetizadores conectados a la nube que registran datos de secuencia, métricas de rendimiento y parámetros de proceso. Al sintetizar cientos de miles de oligos personalizados a la vez, la plataforma de comercio electrónico digital y síntesis basada en silicio de Twist Bioscience gestiona un enorme rendimiento. Este marco escalable está siendo copiado activamente por rivales para generar ingresos recurrentes de flujos de producción de hebras de ADN/RNA [18].


Expansión de Vacunas y Terapias de ARNm

La inversión post-pandémica en tecnología de ARNm se extiende más allá de las enfermedades infecciosas: la oncología, las enfermedades raras y los programas autoinmunes requieren largas secuencias de RNA sintetizadas bajo condiciones de cGMP. La pipeline de terapias de ARNm superó los 200 ensayos clínicos activos a mediados de 2024, cada uno consumiendo reactivos de producción de RNA guía CRISPR y nucleótidos modificados que alimentan directamente la demanda del Mercado de Síntesis de Oligonucleótidos [12].

Química Sostenible y Síntesis Verde

Las regulaciones ambientales que apuntan a los flujos de desechos de PFAS y acetonitrilo están impulsando la inversión en alternativas de fase acuosa y enzimáticas que reducen el uso de solventes en hasta un 90% [10]. Las empresas que comercializan procesos de síntesis de química de ácidos nucleicos verdes están en posición de capturar precios premium regulatorios y estatus de proveedor preferido con compradores farmacéuticos conscientes de ESG.


Oligonucleotide Synthesis Market Future Outlook

Diseño de Secuencias Acelerado por IA y Optimización de Síntesis

Los algoritmos de aprendizaje automático están comprimiendo los ciclos de diseño de oligos de semanas a horas al predecir secuencias óptimas, patrones de modificación y condiciones de acoplamiento antes de que se sintetice una sola base. Los modelos de estructura de ácidos nucleicos adyacentes a AlphaFold de DeepMind y las herramientas patentadas de Twist Bioscience ya están reduciendo los plazos de diseño a pedido en un 40%, aumentando directamente el rendimiento en el Mercado de Síntesis de Oligonucleótidos [21].

Economía de Plataforma y Síntesis como Servicio

El cambio de la propiedad de instrumentos intensivos en capital a precios de suscripción por base refleja la transformación más amplia de SaaS en las ciencias de la vida. Para 2030, MARKET RESEARCH FUTURE (MRFR) proyecta que más del 35% de la producción de hebras de ADN/RNA de grado de investigación fluirá a través de plataformas automatizadas conectadas a la nube que agrupan síntesis, control de calidad y logística de entrega en un único flujo de trabajo digital, remodelando la economía de fabricación de oligos personalizados [18].

Industrialización de Oligonucleótidos Terapéuticos

A medida que la terapia de oligonucleótidos antisentido y la pipeline clínica de siRNA se expande más allá de enfermedades raras hacia indicaciones cardiometabólicas y oncológicas, el Mercado de Síntesis de Oligonucleótidos debe evolucionar de la fabricación por lotes a la producción GMP de flujo continuo. MARKET RESEARCH FUTURE (MRFR) estima que la producción de oligos de flujo continuo podría reducir los costos por gramo en un 50–60% para 2032, desbloqueando la comercialización de medicamentos de ácidos nucleicos a gran escala [8][14].

Transición hacia Química Verde Impulsada por ESG

La presión ambiental sobre el acetonitrilo, el diclorometano y los reactivos que contienen PFAS está acelerando la adopción de métodos de síntesis de química de ácidos nucleicos en fase acuosa y enzimática. La expansión de la regulación REACH de la UE, combinada con los objetivos de emisiones de Alcance 3 de la industria farmacéutica, hará que la capacidad de síntesis verde sea un requisito de adquisición para los CDMOs que sirvan a los compradores del Mercado de Síntesis de Oligonucleótidos en Europa y América del Norte para 2028 [10][13].


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte ~39% de participación (2025) I+D en biopharma, aceleración de la FDA, consolidación de CDMO
Europa ~27% de participación (2025) Claridad regulatoria de la EMA, subvenciones de Horizonte Europa
Asia-Pacífico 13.8% CAGR (2026–2035) Financiamiento de biotecnología en China, expansión de CDMO en India
América del Sur USD 0.17 mil millones (2025) Demanda de sondas diagnósticas, genómica agrícola
Medio Oriente y África USD 0.09 mil millones (2025) Construcción de centros de genómica, Visión Saudita 2030
Total USD 4.10 mil millones (2025)

El Mercado de Síntesis de Oligonucleótidos exhibe dinámicas regionales distintas, con América del Norte liderando en gasto en innovación, Asia-Pacífico acelerando en inversión en capacidad, y Europa anclando la fabricación de oligos personalizados de grado regulatorio.


América del Norte

País Métrica Clave Motor Clave
EE. UU. ~82% de los ingresos regionales Subvenciones del NIH, la mayor cartera de terapias de oligonucleótidos antisentido
Canadá 10.5% CAGR Inversión de Genomics Canada, centros de investigación académica
México USD 0.04 mil millones (2025) Nearshoring de la fabricación de diagnósticos


Los Estados Unidos impulsan cuatro quintas partes de la demanda de América del Norte a través de su inigualable concentración de desarrolladores de medicamentos de oligonucleótidos, CDMOs y financiamiento federal de investigación. El programa enfocado en ARN del NIH de USD 16.4 millones y los contratos de almacenamiento para preparación ante pandemias de BARDA sustentan volúmenes de adquisición estables, mientras que los clústeres de biotecnología de California y Massachusetts generan la mayor parte de las órdenes de compra de fabricación de oligos personalizados en el Mercado de Síntesis de Oligonucleótidos [2][6].

Europa

País Métrica Clave Motor Clave
Alemania ~24% de la participación regional Ecosistema de BioNTech, institutos Fraunhofer
Reino Unido 12.1% CAGR Medicina Genómica del NHS, pilotos de síntesis enzimática
Francia ~16% de la participación regional Centro de ARN de Sanofi, programas del Instituto Pasteur
Italia USD 0.08 mil millones (2025) Desarrollo de terapias para enfermedades raras
España 11.4% CAGR Expansión de I+D en genómica
Países Nórdicos ~9% de la participación regional Excelencia en investigación académica de oligos
Rusia USD 0.03 mil millones (2025) Programas de autosuficiencia nacional
Resto de Europa ~12% de la participación regional Demanda variada de investigación y diagnóstico


El Mercado de Síntesis de Oligonucleótidos de Europa se beneficia de la asignación de EUR 120 millones para investigación en ácidos nucleicos de Horizonte Europa y del marco de aprobación progresiva de la EMA para candidatos a terapia de oligonucleótidos antisentido. El ecosistema anclado por BioNTech en Alemania y la iniciativa de medicina genómica del NHS en el Reino Unido impulsan la mayor demanda de producción de hebras de ADN/ARN per cápita en el continente [13][11].

Asia-Pacífico

País Métrica Clave Motor Clave
China ~46% de los ingresos regionales USD 4.3 B en financiamiento biotecnológico, centros de GenScript/Suzhou
India 15.2% CAGR Expansión de CDMO, fabricación de oligos personalizados asequibles
Japón ~18% de la participación regional Programas de medicina de precisión, cartera de Takeda
Corea del Sur 13.6% CAGR Entrada de Samsung Biologics, iniciativas K-Bio
ASEAN USD 0.06 mil millones (2025) Adopción de diagnósticos moleculares
Resto de Asia-Pacífico ~5% de la participación regional Instituciones de investigación emergentes


Las enormes rondas de financiamiento biotecnológico de China — que superan los USD 4.3 mil millones solo en 2023–2024 — y la aparición de campeones nacionales como GenScript y RiboBio están transformando el papel de Asia-Pacífico en el Mercado de Síntesis de Oligonucleótidos de comprador a productor [6]. Laurus Labs y Biocon de India están pivotando la infraestructura existente de CDMO hacia la síntesis de química de ácidos nucleicos, apuntando a la fabricación por contrato de terapias de oligonucleótidos antisentido a un costo 30–40% inferior al de los proveedores occidentales [16].

América del Sur

País Métrica Clave Motor Clave
Brasil ~58% de los ingresos regionales Subvenciones en genómica de FAPESP, Instituto Butantan
Argentina 10.8% CAGR Sondas de genómica agrícola
Resto de América del Sur ~19% de la participación regional Importaciones de reactivos diagnósticos


Brasil ancla la demanda de América del Sur a través de sus programas de genómica financiados por FAPESP y el papel en expansión del Instituto Butantan en la investigación de producción de ARN guía CRISPR relacionada con vacunas. La madurez del mercado sigue siendo baja, y la mayoría de los reactivos de producción de hebras de ADN/ARN aún se importan, presentando oportunidades de localización para el Mercado de Síntesis de Oligonucleótidos [19].

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita ~34% de la participación regional Inversión biotecnológica de Visión 2030
EAU 12.6% CAGR Ciudad de Salud de Dubái, laboratorios de genómica
Sudáfrica ~21% de la participación regional Investigación académica, diagnósticos de VIH
Egipto USD 0.007 mil millones (2025) Infraestructura de pruebas moleculares incipiente
Resto de MEA ~22% de la participación regional Demanda diagnóstica variada


El pilar biotecnológico de la Visión 2030 de Arabia Saudita y la Ciudad de Salud de Dubái en los EAU están catalizando la construcción de laboratorios de genómica que crean nuevos canales de importación para reactivos de fabricación de oligos personalizados. La infraestructura académica establecida de Sudáfrica y los programas de diagnósticos moleculares de VIH sostienen el mayor consumo per cápita de la región dentro del Mercado de Síntesis de Oligonucleótidos [20].


Mercado de Síntesis de Oligonucleótidos por Región, 2025-2035

Oligonucleotide Synthesis Market Segmentation

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Servicios ~38% de participación (2025) Externalización farmacéutica, expansión de CDMO
Productos de Oligonucleótidos Sintetizados 13.1% CAGR (2026–2035) Demanda de oligos de grado terapéutico
Reactivos y Consumibles USD 0.72 Mil millones (2025) Suministro de cebadores y sondas de grado de investigación


El segmento de servicios del Mercado de Síntesis de Oligonucleótidos refleja la preferencia de la industria farmacéutica por externalizar la síntesis de química de ácidos nucleicos complejos a CDMOs especializados en lugar de construir capacidad interna. Empresas como Ajinomoto Bio-Pharma y Agilent Technologies imponen precios premium por la fabricación de oligos personalizados certificados por GMP, particularmente para candidatos a terapia de oligonucleótidos antisentido que requieren producciones de múltiples kilogramos [6][14]. Los productos de oligonucleótidos sintetizados —incluyendo sondas, cebadores e intermedios terapéuticos— están creciendo más rápido a medida que la adquisición directa de oligos listos para usar reemplaza la síntesis interna en instituciones de investigación más pequeñas.

Por Química

Segmento Métrica Clave Principal Motor de Demanda
ADN ~40% de participación (2025) Cebadores de PCR, adaptadores de secuenciación, fragmentos de genes
ARN 14.2% CAGR (2026–2035) Terapias de ARNm, producción de ARN guía CRISPR
Químicas Modificadas (LNA, PNA, etc.) USD 0.55 Mil millones (2025) Estabilidad de la terapia de oligonucleótidos antisentido


La producción de cadenas de ADN/ARN para aplicaciones de investigación sigue siendo la columna vertebral en volumen del Mercado de Síntesis de Oligonucleótidos, con cebadores de PCR y adaptadores de secuenciación de próxima generación representando la mayoría de los pedidos de oligos de ADN. La síntesis de ARN es el segmento de química de más rápido crecimiento, impulsada por la expansión de la plataforma de vacunas de ARNm y las crecientes necesidades de producción de ARN guía CRISPR en programas preclínicos y clínicos [7][12].

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Investigación ~49% de participación (2025) Volúmenes de I+D académica e industrial
Terapéuticas 15.3% CAGR (2026–2035) Aprobaciones de medicamentos de ácidos nucleicos
Diagnósticos USD 0.57 Mil millones (2025) Pruebas moleculares, diagnósticos complementarios


Las aplicaciones de investigación dominan el Mercado de Síntesis de Oligonucleótidos en volumen, pero las aplicaciones terapéuticas están capturando una participación desproporcionada del crecimiento de ingresos. La fabricación de oligos de grado clínico impone precios de 15 a 20 veces más por base que los equivalentes de grado de investigación, y el acelerado pipeline de aprobación de terapias de oligonucleótidos antisentido y siRNA está expandiendo este segmento premium a casi el doble del CAGR promedio del mercado [3][8].

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Institutos de Investigación Académica ~68% del volumen de pedidos (2025) Subvenciones gubernamentales, investigación de descubrimiento
Empresas Farmacéuticas y Biotecnológicas 14.6% CAGR (2026–2035) Fabricación de oligos personalizados de grado clínico
Empresas de Diagnóstico USD 0.29 Mil millones (2025) Producción de kits de sondas y cebadores


Los institutos académicos generan el mayor volumen de pedidos en el Mercado de Síntesis de Oligonucleótidos, aunque los valores individuales de los pedidos tienden a ser modestos. Las empresas farmacéuticas y biotecnológicas ofrecen el mayor ingreso por cliente a través de contratos de CDMO a varios años para la síntesis de química de ácidos nucleicos a escala terapéutica, y su participación en el valor total del mercado continúa aumentando a medida que más candidatos a terapia de oligonucleótidos antisentido avanzan a través de ensayos clínicos [6][8].


Comparación Competitiva

El mercado de síntesis de oligonucleótidos opera con una concentración moderada a alta, con los cinco principales actores capturando un estimado del 45–52% de los ingresos globales. El Índice Herfindahl-Hirschman se sitúa en el rango de 900–1,200, reflejando un mercado que se está consolidando alrededor de CDMOs de servicio completo y empresas de plataformas integradas, pero que mantiene una participación significativa de proveedores especializados de nicho. La actividad de fusiones y adquisiciones se intensificó en 2023–2024 a medida que los actores más grandes adquirieron startups de síntesis enzimática y fabricantes de contratos regionales.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Thermo Fisher Scientific ~10–14% Fabricación de oligos personalizados, síntesis GMP, reactivos Líder de plataforma de espectro completo
Agilent Technologies ~8–11% Oligos de grado terapéutico, matrices SurePrint Enfoque clínico de alta pureza
Integrated DNA Technologies (IDT) ~7–10% Oligos de investigación, gBlocks, sondas PrimeTime Líder en investigación por volumen
Eurofins Genomics ~5–8% Producción de cadenas de ADN/RNA personalizadas, secuenciación Ancla del mercado europeo
GenScript Biotech ~5–7% Síntesis de genes, grupos de oligos, ClonExpress Líder en expansión en Asia-Pacífico
LGC Biosearch Technologies ~4–6% Oligos terapéuticos, sondas de doble etiquetado CDMO de terapia con oligonucleótidos antisentido
Twist Bioscience ~3–5% Síntesis basada en silicio, Grupos de Oligos Disruptor tecnológico
Ajinomoto Bio-Pharma ~3–5% Servicios CDMO de oligos GMP Especialista en subcontratación farmacéutica
Bio-Synthesis Inc. ~2–4% Oligos modificados, síntesis de química de ácidos nucleicos Experto en modificación de nicho
Nitto Denko Avecia ~2–4% Producción de oligonucleótidos GMP a gran escala CDMO a escala industrial


Noticias y Desarrollos Recientes

  • Thermo Fisher Scientific (marzo de 2025): Inauguró una instalación de fabricación de oligonucleótidos GMP de 200 millones de USD en Carlsbad, California, duplicando su capacidad de fabricación de oligos personalizados para el Mercado de Síntesis de Oligonucleótidos [4].
  • FDA (agosto de 2024): Otorgó aprobación acelerada a una cuarta terapia de ácido nucleico en 2024, reforzando el viento regulatorio a favor del Mercado de Síntesis de Oligonucleótidos [3].
  • DNA Script (mayo de 2024): Cerró una Serie D de 165 millones de USD para escalar instrumentos de síntesis enzimática para la producción de ARN guía CRISPR de banco y fabricación de sondas diagnósticas [11].
  • Nitto Denko Avecia (febrero de 2024): Expandió su instalación en Manchester, Reino Unido, con una inversión de 60 millones de GBP para triplicar la producción de oligos terapéuticos a gran escala [14].
  • Comisión Europea (diciembre de 2023): Anunció 120 millones de EUR en financiación de Horizonte Europa para la investigación y la infraestructura de fabricación de ácidos nucleicos en toda la UE [13].


Oligonucleotide Synthesis Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Síntesis de Oligonucleótidos que cubre productos, servicios, reactivos y contratos de CDMO
Período de Estudio 2021–2035
CAGR 11.32% (2026–2035)
Tamaño del Mercado (2025) USD 4.10 Mil millones
Tamaño del Mercado (2035) USD 12.68 Mil millones
Segmento de Más Rápido Crecimiento Química de ARN (por tipo); Terapéuticas (por aplicación); Asia-Pacífico (por región)
Empresas Perfiladas 10 (Thermo Fisher, Agilent, IDT, Eurofins, GenScript, LGC Biosearch, Twist, Ajinomoto, Bio-Synthesis, Nitto Denko Avecia)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo se comparan las plataformas de síntesis enzimática con la química de fosforamidita en costo por base?
Las plataformas enzimáticas actualmente tienen un costo de 2 a 3 veces más por base que la fosforamidita para oligonucleótidos cortos de menos de 60-meros, pero la brecha de costos se reduce drásticamente para secuencias superiores a 150-meros, donde la eficiencia de acoplamiento químico disminuye [5]. La producción en volumen y la ingeniería de enzimas de próxima generación deberían llevar los costos enzimáticos a la paridad para 2029.
¿Qué certificaciones de calidad deberían exigir los compradores de un CDMO de oligonucleótidos?
Los compradores deberían insistir en la ISO 13485 para fabricación de grado diagnóstico y cumplimiento de la FDA 21 CFR Parte 211 para fabricación de oligonucleótidos personalizados de grado terapéutico [17]. Los informes de auditoría de terceros y la documentación de certificados de análisis a nivel de lote son salvaguardas esenciales en la adquisición.
¿Qué indicaciones de terapia con oligonucleótidos antisentido ofrecen el mayor volumen de síntesis a corto plazo?
Los programas de atrofia muscular espinal y amiloidosis hereditaria por transtiretina impulsan la mayor parte de la demanda actual de oligonucleótidos GMP, consumiendo colectivamente un estimado de más de 400 kilogramos anualmente [8]. Las indicaciones cardiometabólicas que ingresan a la Fase III agregarán un volumen significativo para 2028.
¿Cómo difiere la escala de producción de ARN guía CRISPR de los pedidos estándar de oligonucleótidos de investigación?
Las campañas de cribado CRISPR requieren de 10,000 a 100,000 secuencias guía únicas por proyecto, cada una a escala de microgramos, lo que hace que la síntesis de química de ácidos nucleicos basada en arreglos agrupados sea el método preferido [7]. Los candidatos clínicos luego pasan a la producción GMP de secuencia única a escala de gramos.
¿Qué estrategias de adquisición reducen el riesgo de tiempo de entrega en el mercado de síntesis de oligonucleótidos?
La doble adquisición a través de geografías — emparejando un CDMO de América del Norte con un proveedor de Asia-Pacífico — protege contra interrupciones de un solo punto [6]. Los acuerdos marco con reservas de capacidad garantizadas reducen los tiempos de entrega de 8 a 12 semanas a menos de 4 semanas.
¿Cómo están remodelando las regulaciones ambientales la cadena de suministro del mercado de síntesis de oligonucleótidos?
Las restricciones ampliadas de REACH de la UE sobre PFAS y residuos de acetonitrilo están obligando a los CDMOs a invertir en sistemas de recuperación de solventes o a pivotar hacia métodos de producción de cadenas de ADN/RNA enzimáticos [10]. Las instalaciones que no pueden demostrar el cumplimiento de la química verde corren el riesgo de perder contratos de adquisición europeos.
¿Qué papel juega la IA en la reducción de las tasas de error en la síntesis de química de ácidos nucleicos?
Los modelos de aprendizaje automático ahora predicen los puntos críticos de fallo de acoplamiento y optimizan los parámetros del ciclo en tiempo real, reduciendo los errores de truncamiento en hasta un 30% en secuencias superiores a 100-meros [21]. Estas herramientas de IA también aceleran el diseño de producción de ARN guía CRISPR al examinar millones de secuencias candidatas en horas.
Autor
Autor Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, biotechnology publications, and authoritative life sciences organizations. Key sources included the US Food & Drug Administration (FDA) Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Committee for Advanced Therapies (CAT), International Council for Harmonisation of Technical Requirements for Pharmaceuticals for Human Use (ICH), National Institutes of Health (NIH) National Center for Biotechnology Information (NCBI/PubMed), NIH National Human Genome Research Institute (NHGRI), National Institute of Standards and Technology (NIST) Genome Editing and Synthetic Biology Consortium, World Health Organization (WHO) International Nonproprietary Names (INN) Programme, ClinicalTrials.gov registry, European Directorate for the Quality of Medicines & HealthCare (EDQM), US Patent and Trademark Office (USPTO) and European Patent Office (EPO) patent databases, American Chemical Society (ACS) Chemical Abstracts Service, Biotechnology Innovation Organization (BIO) industry reports, International Society for Pharmaceutical Engineering (ISPE) good manufacturing practice guidelines, Pharmaceutical Research and Manufacturers of America (PhRMA) pipeline reports, and national health statistics from the CDC National Center for Health Statistics regarding cancer, genetic diseases, and infectious disease prevalence. These sources were used to collect therapeutic oligonucleotide pipeline data (antisense oligonucleotides, siRNA, miRNA, gene therapy raw materials), regulatory approval tracking for oligonucleotide therapeutics, genomic research funding metrics, synthesis technology patent landscapes, and market landscape analysis for synthetic DNA/RNA service providers, reagent manufacturers, and synthesis equipment vendors.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, General Managers of Oligonucleotide Business Units, Chief Scientific Officers (CSOs), Heads of Synthetic Biology, VPs of Manufacturing Sciences, regulatory affairs directors, and commercial leads from oligonucleotide synthesis companies, DNA/RNA contract manufacturers (CDMOs), sequencing technology providers, and synthetic biology platforms. Demand-side sources included Chief Scientific Officers of pharmaceutical and biotechnology companies, Heads of Oligonucleotide Therapeutics Discovery, Directors of Genomics at academic research institutions, principal investigators at genome editing research centers, procurement managers at molecular diagnostic laboratories, and supply chain directors at cell and gene therapy companies. Primary research has confirmed the adoption patterns of custom synthesis versus catalog products, validated market segmentation across therapeutic-grade vs. research-grade oligonucleotides, and gathered insights on manufacturing scale-up challenges, regulatory quality requirements (cGMP vs. research-only), pricing dynamics for phosphoramidite chemistries, and vendor consolidation trends.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), VP/Director Level (32%), Managers/Scientists/Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through revenue mapping and synthesis volume analysis. The methodology included:

Identification of 50+ key manufacturers and service providers across North America, Europe, Asia-Pacific, and emerging biotech hubs, including pure-play oligonucleotide synthesis companies, diversified life science tools providers, and oligonucleotide therapeutics developers with captive manufacturing

Product mapping across DNA oligonucleotides, RNA oligonucleotides (siRNA, miRNA, mRNA precursors), modified nucleotide chemistries, synthesis reagents (phosphoramidites, solid supports, fluorous reagents), and synthesis equipment (synthesizers, purification systems)

Analysis of reported and modeled annual revenues specific to oligonucleotide synthesis portfolios, including therapeutic API manufacturing, diagnostic probe synthesis, and research reagent segments

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (synthesis volume × average selling price by application: research-grade vs. therapeutic-grade vs. diagnostic-grade, stratified by oligo length and modification complexity) and top-down (manufacturer revenue validation against public filings and modeled private company revenues) approaches to derive segment-specific valuations for custom oligonucleotides, predesigned/catalog oligonucleotides, synthesis reagents, and instrumentation

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















