Mercado de construcción de fabricación de oleoductos y gasoductos

Informe de Investigación del Mercado de Fabricación y Construcción de Oleoductos y Gasoductos: Por Aplicación (Transporte, Suministro de Agua, Gestión de Aguas Residuales, Aplicaciones Industriales), Por Tipo de Material (Acero, Plástico, Cobre, Compuesto), Por Tipo de Construcción (En Tierra, En Alta Mar, Submarino), Por Uso Final (Transmisión de Petróleo, Transmisión de Gas Natural, Transmisión de Agua, Refinería) y Por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/EnP/34849-HCR
128 Pages
Priya Nagrale
Last Updated: September 04, 2026
Oil Gas Pipeline Fabrication and Construction Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.77%
2024 Market Size$ 181.68 Billion
2025 Market Size$ 186.71 Billion
2035 Market Size$ 245.43 Billion
Key Players
Bechtel
Fluor Corporation
KBR
Saipem
TechnipFMC
McDermott International
Opportunities
  • Increasing Energy Demand
  • Technological Innovations
  • Regulatory Frameworks and Compliance

Mercado de construcción de fabricación de oleoductos y gasoductos Resumen

Según el análisis de Market Research Future, se estimó que el mercado de fabricación y construcción de tuberías de petróleo y gas alcanzaría los 181.68 mil millones de USD en 2024. Se proyecta que el mercado crecerá de 186.71 mil millones de USD en 2025 a 245.43 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 2.77% durante el período de pronóstico de 2025 a 2035.

Tendencias clave del mercado y aspectos destacados

El Mercado de Fabricación y Construcción de Oleoductos y Gasoductos está preparado para crecer impulsado por avances tecnológicos y el aumento de la demanda de energía.

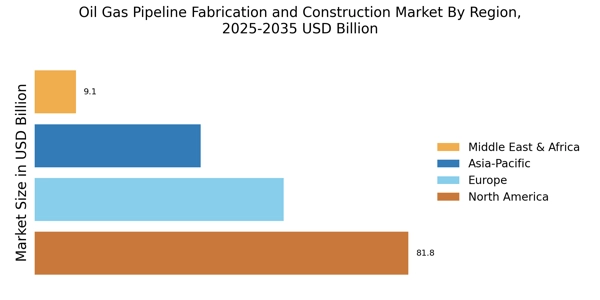
  • América del Norte sigue siendo el mercado más grande para la fabricación y construcción de oleoductos y gasoductos, reflejando su infraestructura establecida y sector energético.
  • Asia-Pacífico está emergiendo como la región de más rápido crecimiento, impulsada por la rápida industrialización y urbanización.
  • El segmento de transporte continúa dominando el mercado, mientras que el segmento de suministro de agua está experimentando el crecimiento más rápido debido a la creciente demanda de agua limpia.
  • Los principales impulsores del mercado incluyen el aumento de la demanda de energía y la inversión en el desarrollo de infraestructura, que están dando forma al futuro de la industria.

Tamaño del mercado y previsión

Tamaño del mercado 2024 181.68 (mil millones de USD)
Tamaño del mercado 2035 245.43 (mil millones de USD)
CAGR (2025 - 2035) 2.77%

Principales jugadores

Bechtel (EE. UU.), Fluor Corporation (EE. UU.), KBR (EE. UU.), Saipem (IT), TechnipFMC (GB), McDermott International (EE. UU.), Subsea 7 (GB), China National Petroleum Corporation (CN), Larsen & Toubro (IN)

Mercado de construcción de fabricación de oleoductos y gasoductos Treiber

Aumento de la Demanda de Energía

El aumento de la industria de fabricación y construcción de tuberías de petróleo y gas. A medida que las economías se expanden y las poblaciones crecen, la necesidad de recursos energéticos se intensifica. Según datos recientes, se proyecta que el consumo de energía aumentará aproximadamente un 30% para 2040. Este aumento requiere el desarrollo de extensas redes de tuberías para transportar petróleo y gas de manera eficiente. En consecuencia, es probable que las inversiones en la fabricación y construcción de tuberías aumenten, ya que las empresas buscan mejorar su infraestructura para satisfacer esta demanda. Además, la transición hacia fuentes de energía más limpias también puede requerir nuevas tuberías para transportar gas natural, que se considera un combustible puente en la transición energética. Así, el aumento de la demanda de energía es un catalizador significativo para el crecimiento en el mercado de fabricación y construcción de tuberías de petróleo y gas.

Innovaciones Tecnológicas

Los avances tecnológicos están transformando el mercado de fabricación y construcción de tuberías de petróleo y gas. Innovaciones como la soldadura automatizada, materiales avanzados y sistemas de monitoreo en tiempo real están mejorando la eficiencia y seguridad de la construcción de tuberías. Por ejemplo, la adopción de robótica en los procesos de soldadura puede reducir significativamente los costos laborales y mejorar la precisión. Además, la integración de tecnologías digitales, como los Sistemas de Información Geográfica (SIG) y el Internet de las Cosas (IoT), permite una mejor planificación y gestión de proyectos de tuberías. Estas tecnologías no solo optimizan las operaciones, sino que también contribuyen a reducir los impactos ambientales. A medida que las empresas adoptan cada vez más estas innovaciones, se espera que el mercado de fabricación y construcción de tuberías de petróleo y gas experimente un crecimiento sustancial, impulsado por eficiencias operativas mejoradas y plazos de proyectos reducidos.

Marcos Regulatorios y Cumplimiento

El panorama regulatorio en evolución juega un papel crucial en la configuración del mercado de fabricación y construcción de tuberías de petróleo y gas. Los gobiernos de todo el mundo están implementando regulaciones más estrictas para garantizar la protección ambiental y la seguridad en la construcción y operación de tuberías. El cumplimiento de estas regulaciones a menudo requiere técnicas y materiales de fabricación avanzados, lo que puede impulsar la innovación dentro de la industria. Por ejemplo, la introducción de nuevos estándares de seguridad puede requerir que las empresas inviertan en diseños de tuberías más robustos y métodos de construcción. Además, la necesidad de cumplimiento puede llevar a un aumento en los costos de los proyectos, influyendo así en la dinámica del mercado. A medida que las regulaciones continúan evolucionando, las empresas que se adapten rápidamente a estos cambios probablemente obtendrán una ventaja competitiva en el mercado de fabricación y construcción de tuberías de petróleo y gas.

Inversión en Desarrollo de Infraestructura

La inversión en el desarrollo de infraestructura es un motor fundamental para el mercado de fabricación y construcción de tuberías de petróleo y gas. Muchos países están priorizando la expansión de su infraestructura energética para apoyar el crecimiento económico y la seguridad energética. Por ejemplo, se están realizando inversiones significativas en proyectos de tuberías para conectar campos de petróleo y gas remotos con instalaciones de procesamiento y mercados. Según informes de la industria, se espera que el sector de construcción de tuberías vea inversiones que superen varios miles de millones de dólares en los próximos años. Este flujo de capital probablemente estimulará la creación de empleo y los avances tecnológicos dentro de la industria. Además, a medida que las naciones se esfuerzan por diversificar sus fuentes de energía, la demanda de nuevas tuberías para transportar varios combustibles seguirá aumentando, impulsando aún más el mercado de fabricación y construcción de tuberías de petróleo y gas.

Factores Geopolíticos y Dinámicas de la Cadena de Suministro

Los factores geopolíticos influyen significativamente en el mercado de fabricación y construcción de tuberías de petróleo y gas. La estabilidad política, los acuerdos comerciales y las relaciones internacionales pueden afectar la viabilidad y financiación de proyectos de tuberías. Por ejemplo, las tensiones en regiones ricas en petróleo pueden llevar a interrupciones en las cadenas de suministro, lo que lleva a los países a invertir en rutas de tuberías alternativas. Además, la necesidad de independencia energética impulsa a las naciones a desarrollar su propia infraestructura de tuberías, reduciendo la dependencia de fuentes extranjeras. Este panorama geopolítico crea tanto desafíos como oportunidades para la industria. Las empresas que puedan navegar por estas complejidades y adaptarse a las condiciones geopolíticas cambiantes probablemente prosperarán en el mercado de fabricación y construcción de tuberías de petróleo y gas. Por lo tanto, comprender la interacción entre la geopolítica y la dinámica del mercado es esencial para los interesados en este sector.
Perspectivas del segmento de mercado

Por Aplicación: Transporte (Más Grande) vs. Suministro de Agua (Crecimiento Más Rápido)

En el mercado de fabricación y construcción de tuberías de petróleo y gas, el segmento de aplicación demuestra una distribución diversa de la cuota de mercado. El transporte se destaca como el área de aplicación más grande, principalmente debido a la extensa demanda de transporte eficiente y seguro de hidrocarburos a través de diversas geografías. Siguiendo de cerca, las aplicaciones de suministro de agua, aunque con una cuota más pequeña, están mostrando tendencias de crecimiento rápido, impulsadas principalmente por el aumento de los requisitos municipales e industriales para sistemas de distribución y gestión de agua. Además, la gestión de aguas residuales y las aplicaciones industriales son contribuyentes significativos, enfocándose tanto en el desarrollo de infraestructura como en iniciativas de sostenibilidad ambiental.

Suministro de Agua (Dominante) vs. Gestión de Aguas Residuales (Emergente)

El sector de suministro de agua está dominando actualmente el segmento de aplicación, proporcionando infraestructura esencial para la distribución de agua municipal e industrial en el mercado de fabricación y construcción de tuberías de petróleo y gas. Su dominio proviene de la demanda persistente de nuevas tuberías para mejorar los sistemas de suministro de agua, especialmente en regiones que experimentan crecimiento poblacional. En contraste, la gestión de aguas residuales está emergiendo, captando atención debido a la creciente presión regulatoria por mejores soluciones de tratamiento de desechos y la rápida urbanización. Ambos sectores están presenciando innovaciones en tecnología y técnicas de construcción de tuberías, con el objetivo de mejorar la eficiencia y aumentar el cumplimiento ambiental. A medida que las inversiones en infraestructura aumentan, estos segmentos están preparados para desempeñar roles esenciales en la evolución continua del mercado.

Por Tipo de Material: Acero (Más Grande) vs. Plástico (Crecimiento Más Rápido)

En el mercado de fabricación y construcción de tuberías de petróleo y gas, el segmento de tipo de material muestra un paisaje diverso con el acero manteniendo la mayor cuota de mercado debido a su uso establecido en proyectos de infraestructura, durabilidad y resistencia. El plástico, aunque comparativamente más pequeño, está ganando rápidamente terreno como una alternativa versátil, especialmente para aplicaciones que requieren soluciones ligeras y resistentes a la corrosión.

Acero (Dominante) vs. Plástico (Emergente)

El acero sigue siendo el material dominante en el sector de tuberías de petróleo y gas debido a su robustez y capacidad para manejar altas presiones y variaciones de temperatura. Se prefiere por su longevidad y resistencia al estrés. Sin embargo, el plástico ha emergido como una alternativa significativa, impulsada por avances en tecnología de polímeros y la creciente demanda de materiales ligeros. Su rentabilidad y resistencia a la corrosión lo convierten en una opción atractiva para aplicaciones específicas, particularmente en entornos donde los materiales tradicionales podrían fallar. La tendencia está cambiando, con la flexibilidad y facilidad de instalación asociadas a las variantes de plástico atendiendo las necesidades modernas de tuberías. Juntos, estos materiales ilustran la dinámica en evolución de la industria.

Por Tipo de Construcción: En Tierra (Más Grande) vs. En Alta Mar (Crecimiento Más Rápido)

En el mercado de fabricación y construcción de tuberías de petróleo y gas, el segmento en tierra tiene la mayor cuota, atribuida a la abundancia de recursos terrestres y la infraestructura establecida. Los proyectos en tierra se benefician de menores costos logísticos y operativos, lo que mejora su atractivo en el mercado, llevando a que una porción significativa de la actividad del mercado total se concentre en esta área. Por el contrario, el segmento en alta mar, aunque más pequeño, está experimentando un crecimiento rápido impulsado por avances tecnológicos y un aumento en las inversiones en fuentes de energía renovable. A medida que las empresas buscan explotar reservas no aprovechadas bajo el océano, las tuberías en alta mar están cobrando cada vez más protagonismo.

En Tierra (Dominante) vs. En Alta Mar (Emergente)

El tipo de construcción en tierra sigue siendo dominante en el mercado de fabricación y construcción de tuberías de petróleo y gas, influenciado significativamente por cadenas de suministro establecidas y entornos regulatorios favorables. Los proyectos en tierra no solo se benefician de menores costos asociados con la logística terrestre, sino que también tienen una tasa de finalización de proyectos más alta en comparación con las empresas en alta mar. En contraste, el segmento en alta mar está emergiendo como un jugador esencial, ganando terreno debido al cambio global de energía hacia exploraciones en aguas más profundas y la mejora de tecnologías submarinas. Los proyectos en alta mar tienden a involucrar ingeniería más compleja pero prometen mayores retornos con el descubrimiento de nuevos campos, convirtiendo a este segmento en un punto focal para futuras inversiones.

Por Uso Final: Transmisión de Petróleo (Más Grande) vs. Transmisión de Gas Natural (Crecimiento Más Rápido)

El mercado de fabricación y construcción de tuberías de petróleo y gas está segmentado en varios usos finales, siendo la Transmisión de Petróleo la que ocupa la posición líder en cuota de mercado. Este segmento se beneficia de la persistente demanda global de petróleo crudo y la infraestructura de larga data dedicada a las tuberías de petróleo. Siguiendo de cerca está la Transmisión de Gas Natural, que ha estado ganando un terreno significativo a medida que las necesidades energéticas evolucionan hacia alternativas más limpias. La Transmisión de Agua y las aplicaciones de Refinería constituyen una porción más pequeña del mercado, pero son esenciales para operaciones industriales específicas.

Transmisión de Petróleo (Dominante) vs. Transmisión de Gas Natural (Emergente)

La Transmisión de Petróleo sigue siendo una fuerza dominante en el mercado, impulsada por una infraestructura establecida y sustanciales inversiones en proyectos de tuberías de petróleo. Su importancia se subraya por extensas redes de transporte que entregan eficientemente petróleo desde los sitios de producción a las refinerías y mercados. En contraste, la Transmisión de Gas Natural está emergiendo rápidamente, impulsada por un cambio global hacia el gas natural como fuente de energía más limpia. Este segmento se caracteriza por un creciente apoyo regulatorio y avances tecnológicos que mejoran la seguridad y eficiencia de las tuberías. En general, ambos segmentos desempeñan roles cruciales, con la Transmisión de Petróleo manteniendo raíces históricas fuertes mientras que la Transmisión de Gas Natural está posicionada para un crecimiento sustancial impulsado por la transición energética.

Obtenga información más detallada sobre Mercado de construcción de fabricación de oleoductos y gasoductos

Perspectivas regionales

América del Norte: Líder en Innovación Energética

América del Norte es el mercado más grande para fabricación y construcción de tuberías de petróleo y gas, con aproximadamente el 45% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de la demanda de energía, el apoyo regulatorio para el desarrollo de infraestructura y los avances en tecnología. EE. UU. y Canadá son los principales contribuyentes, con inversiones significativas en proyectos de tuberías para mejorar la seguridad y eficiencia energética. El panorama competitivo está dominado por actores importantes como Bechtel, Fluor Corporation y KBR, que aprovechan su amplia experiencia y capacidades tecnológicas. La presencia de estos actores clave, junto con un entorno regulatorio favorable, fomenta la innovación y la eficiencia en la construcción de tuberías. El gobierno de EE. UU. continúa apoyando proyectos de infraestructura, consolidando aún más la posición de América del Norte como líder en el sector de petróleo y gas.

Europa: Transición Energética Sostenible

Europa está presenciando una transformación significativa en su mercado de tuberías de petróleo y gas, con aproximadamente el 30% de la cuota global. El crecimiento de la región está impulsado por la necesidad de soluciones energéticas sostenibles, marcos regulatorios que promueven energía renovable y la modernización de la infraestructura existente. Países como Alemania y el Reino Unido están a la vanguardia, enfocándose en reducir las emisiones de carbono y mejorar la eficiencia energética a través de tecnologías innovadoras de tuberías. El panorama competitivo cuenta con actores clave como Saipem y TechnipFMC, que están involucrados activamente en varios proyectos de tuberías en Europa. La presencia de regulaciones estrictas y un impulso hacia la sostenibilidad impulsa a las empresas a adoptar tecnologías y prácticas avanzadas. A medida que Europa transita hacia una energía más verde, se espera que la demanda de soluciones eficientes de tuberías aumente, creando oportunidades de crecimiento en el sector.

Asia-Pacífico: Potencial de Mercado Emergente

Asia-Pacífico está emergiendo rápidamente como un actor significativo en el mercado de fabricación y construcción de tuberías de petróleo y gas, representando aproximadamente el 20% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento del consumo de energía, la urbanización y las iniciativas gubernamentales para mejorar la seguridad energética. Países como China e India están liderando la carga, invirtiendo fuertemente en infraestructura de tuberías para satisfacer sus crecientes necesidades energéticas y apoyar el desarrollo económico. El panorama competitivo se caracteriza por la presencia de actores importantes como China National Petroleum Corporation y Larsen & Toubro, que están involucrados en proyectos de tuberías a gran escala. El enfoque de la región en la independencia energética y el desarrollo de infraestructura crea un entorno favorable para la inversión y la innovación. A medida que la demanda de energía continúa aumentando, se espera que el mercado de Asia-Pacífico esté preparado para un crecimiento sustancial en los próximos años.

Medio Oriente y África: Oportunidades Ricas en Recursos

La región del Medio Oriente y África es rica en recursos de petróleo y gas, representando aproximadamente el 5% de la fabricación y construcción de tuberías de petróleo y gas. El crecimiento en esta región está impulsado por la necesidad de un transporte eficiente de hidrocarburos, inversiones continuas en infraestructura y las iniciativas gubernamentales para mejorar las exportaciones de energía. Países como Arabia Saudita y Nigeria son actores clave, enfocándose en expandir sus redes de tuberías para apoyar el crecimiento económico y la seguridad energética. El panorama competitivo incluye grandes empresas como Subsea 7 y McDermott International, que están activamente comprometidas en proyectos de tuberías en toda la región. La presencia de abundantes recursos naturales y un enfoque estratégico en el desarrollo de infraestructura posiciona al Medio Oriente y África como un área vital para futuras inversiones. A medida que evolucionan las demandas energéticas globales, se espera que la región desempeñe un papel crucial en satisfacer estas necesidades a través de capacidades mejoradas en tuberías.

Mercado de construcción de fabricación de oleoductos y gasoductos Regional Image

Jugadores clave y perspectivas competitivas

El mercado global de fabricación y construcción de tuberías de petróleo y gas se caracteriza por una intensa competencia, impulsada por el aumento de la demanda energética global y la urgente necesidad de actualizaciones de infraestructura. A medida que el petróleo y el gas continúan siendo fuentes críticas de energía en todo el mundo, las empresas en este mercado están esforzándose por mejorar sus ofertas de servicios mientras optimizan costos y aseguran los plazos de entrega de proyectos. La interacción entre los avances tecnológicos, los marcos regulatorios y las preocupaciones ambientales también da forma a las estrategias competitivas, llevando a los actores del mercado a innovar soluciones que se alineen con las necesidades de los clientes y los objetivos de sostenibilidad. La competencia no solo se caracteriza por las capacidades de ejecución de proyectos, sino también por la capacidad de proporcionar servicios de valor agregado como ingeniería, adquisiciones y gestión de construcción. McDermott International se destaca en el mercado global de fabricación y construcción de tuberías de petróleo y gas debido a su sólida destreza en ingeniería y capacidades de gestión de proyectos. La empresa ha establecido una fuerte presencia aprovechando su amplia cobertura global y su robusto portafolio de servicios integrados. Sus fortalezas incluyen soluciones tecnológicas avanzadas que mejoran la eficiencia y la seguridad en la ejecución de proyectos. La experiencia de McDermott en proyectos complejos en alta mar y en tierra le permite manejar eficazmente diversas demandas de construcción de tuberías. Además, su compromiso con la sostenibilidad y técnicas innovadoras posiciona a McDermott como un actor visionario en el mercado, capturando contratos notables que abordan tanto los requisitos del cliente como las preocupaciones ambientales. Esta ventaja estratégica permite a McDermott International mantener una ventaja competitiva en un paisaje industrial en constante evolución. Baker Hughes también juega un papel significativo en el mercado global de fabricación y construcción de tuberías de petróleo y gas, ofreciendo una gama integral de productos y servicios adaptados a las necesidades de los operadores de petróleo y gas. La empresa mejora su presencia en el mercado a través de una combinación de tecnología de vanguardia y experiencia en la industria, lo que permite una entrega efectiva de soluciones de tuberías. Baker Hughes es conocida por su capacidad para integrar soluciones digitales, que impulsan eficiencias operativas y seguridad a lo largo del ciclo de vida del proyecto. Con una sólida reputación por la innovación y la fiabilidad, Baker Hughes se centra en desarrollar materiales avanzados y técnicas de fabricación que cumplen con los estándares globales. Este enfoque no solo refuerza la posición competitiva de la empresa, sino que también asegura que permanezca receptiva a las tendencias del mercado y las necesidades de los clientes, consolidando su estatus como un actor clave en el cada vez más complejo sector de tuberías de petróleo y gas.

Las empresas clave en el mercado Mercado de construcción de fabricación de oleoductos y gasoductos incluyen

Desarrollos de la industria

En desarrollos recientes dentro del mercado global de fabricación y construcción de tuberías de petróleo y gas, empresas como McDermott International y TechnipFMC se están posicionando para capitalizar la creciente demanda global de infraestructura energética. En medio de tensiones geopolíticas en curso, particularmente en Europa del Este, Nord Stream AG ha enfrentado desafíos que pueden impactar las operaciones de tuberías, mientras que Santos Ltd continúa expandiendo su portafolio a través de desarrollos estratégicos de proyectos en Australia. KBR y Saipem también son reconocidos por asegurar contratos significativos destinados a aumentar la eficiencia y sostenibilidad en proyectos de tuberías, respondiendo a las presiones por prácticas más ecológicas.

Las fusiones y adquisiciones han desempeñado un papel crucial en el mercado, con Aker Solutions completando adquisiciones significativas que mejoran sus capacidades en el sector de fabricación. Además, Bechtel y Fluor están explorando activamente sinergias para fortalecer sus operaciones de construcción, reflejando la tendencia hacia la consolidación a medida que las empresas luchan por una mayor cuota de mercado. En general, los precios del petróleo fluctuantes y los cambios regulatorios están influyendo en el crecimiento, lo que lleva a actores importantes como Bilfinger y JGC Corporation a adaptar sus estrategias para mantener la competitividad en este entorno dinámico.

Perspectivas futuras

Mercado de construcción de fabricación de oleoductos y gasoductos Perspectivas futuras

Se proyecta que el Mercado de Fabricación y Construcción de Oleoductos y Gasoductos crecerá a un CAGR del 2.77% desde 2025 hasta 2035, impulsado por el aumento de la demanda de energía y las inversiones en infraestructura.

Nuevas oportunidades se encuentran en:

  • Inversión in en tecnologías de soldadura automatizada para una mayor eficiencia.
  • Desarrollo de materiales de tuberías ecológicos para cumplir objetivos de sostenibilidad.
  • Expansión a mercados emergentes con reservas de petróleo y gas sin explotar.

Para 2035, se espera que el mercado consolide su posición como un componente vital de la infraestructura energética global.

Segmentación de mercado

Perspectiva de Uso Final del Mercado de Fabricación y Construcción de Oleoductos de Gas

  • Transmisión de Petróleo
  • Transmisión de Gas Natural
  • Transmisión de Agua
  • Refinería

Perspectiva de Aplicación del Mercado de Fabricación y Construcción de Oleoductos de Gas

  • Transporte
  • Suministro de Agua
  • Gestión de Aguas Residuales
  • Aplicaciones Industriales

Perspectiva de Tipo de Material del Mercado de Fabricación y Construcción de Oleoductos de Gas

  • Acero
  • Plástico
  • Cobre
  • Compuesto

Perspectiva de Tipo de Construcción del Mercado de Fabricación y Construcción de Oleoductos de Gas

  • En Tierra
  • En Alta Mar
  • Submarino

Alcance del informe

TAMAÑO DEL MERCADO 2024 181.68 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 186.71 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 245.43 (mil millones de USD)
TAZA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 2.77% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado mil millones de USD
Principales Empresas Perfiladas Bechtel (EE. UU.), Fluor Corporation (EE. UU.), KBR (EE. UU.), Saipem (IT), TechnipFMC (GB), McDermott International (EE. UU.), Subsea 7 (GB), China National Petroleum Corporation (CN), Larsen & Toubro (IN)
Segmentos Cubiertos Aplicación, Tipo de Material, Tipo de Construcción, Uso Final, Regional
Principales Oportunidades del Mercado La integración de tecnologías avanzadas de automatización mejora la eficiencia en el mercado de fabricación y construcción de tuberías de petróleo y gas.
Principales Dinámicas del Mercado El aumento de la demanda de soluciones energéticas sostenibles impulsa la innovación en tecnologías de fabricación y construcción de tuberías de petróleo y gas.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración de mercado proyectada para el mercado de fabricación y construcción de oleoductos y gasoductos en 2035?

La valoración de mercado proyectada para el mercado de fabricación y construcción de oleoductos y gasoductos en 2035 es de 245.43 mil millones de USD.

¿Cuál fue la valoración de mercado general en 2024?

La valoración de mercado general para el mercado de fabricación y construcción de oleoductos y gasoductos fue de 181.68 mil millones de USD en 2024.

¿Cuál es la CAGR esperada para el mercado durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de fabricación y construcción de oleoductos y gasoductos durante el período de pronóstico 2025 - 2035 es del 2.77%.

¿Qué segmento de aplicación se proyecta que tendrá la mayor valoración para 2035?

Se proyecta que el segmento de aplicación de Transporte alcanzará 100.0 mil millones de USD para 2035.

¿Cuáles son los materiales clave utilizados en la construcción de tuberías y sus valoraciones proyectadas?

Se proyecta que el acero alcanzará 123.0 mil millones de USD, mientras que se espera que el plástico alcance 60.0 mil millones de USD para 2035.

¿Cómo se compara el segmento de construcción en alta mar con el de tierra firme en términos de crecimiento proyectado?

Se proyecta que el segmento de construcción en alta mar alcanzará 75.0 mil millones de USD, mientras que se espera que el segmento de tierra firme alcance 123.0 mil millones de USD para 2035.

¿Cuáles son las empresas líderes en el mercado de fabricación y construcción de oleoductos y gasoductos?

Los actores clave en el mercado incluyen Bechtel, Fluor Corporation, KBR, Saipem y TechnipFMC.

¿Cuál es la valoración proyectada para la transmisión de gas natural para 2035?

Se espera que la valoración proyectada para la transmisión de gas natural alcance 98.12 mil millones de USD para 2035.

¿Qué segmento de uso final se anticipa que crecerá más para 2035?

Se anticipa que el segmento de uso final de Transmisión de Petróleo crecerá a 61.23 mil millones de USD para 2035.

¿Cuál es la valoración proyectada para la gestión de aguas residuales para 2035?

Se espera que la valoración proyectada para la gestión de aguas residuales alcance 35.0 mil millones de USD para 2035.

Autor
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.