Nurse Call System Market (2026 - 2035)

Informe de Investigación del Mercado de Sistemas de Llamada de Enfermeras: Tamaño, Participación, Análisis de Tendencias por Tipos (Sistema de Llamada de Enfermeras por Cable, Sistema de Llamada de Enfermeras Inalámbrico, Sistema de Llamada de Enfermeras Híbrido), por Componente (Botones de Llamada, Panel de Control, Software, Unidades de Visualización, Dispositivos de Comunicación), por Uso Final (Hospitales, Hogares de Ancianos, Instalaciones de Vida Asistida, Atención Médica en el Hogar), por Tecnología (Tecnología de Visualización, Tecnología de Comunicación de Audio, Integración de Aplicaciones Móviles, Tecnología Centrada en el Paciente) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Perspectivas de Crecimiento y Pronóstico de la Industria 2025 a 2035

Forecast Period
2026-2035
CAGR
10.4%
2025 Market Size
USD 2.62 Billion
2035 Market Size
USD 7.02 Billion
Healthcare ● Updated September 9, 2026 Report ID: MRFR/HC/4176-CR | Pages: 200 | Author: Vikita Thakur, Rahul Gotadki

Nurse Call Systems Market Summary

El Mercado de Sistemas de Llamada de Enfermeras fue valorado en USD 2.62 mil millones en 2025 y se proyecta que abrirá la ventana de pronóstico en USD 2.88 mil millones en 2026, alcanzando USD 7.02 mil millones para 2035 con un CAGR del 10.4%. El crecimiento en el Mercado de Sistemas de Llamada de Enfermeras está anclado a dos catalizadores importantes: los Centros de Servicios de Medicare y Medicaid de EE. UU. vinculando aproximadamente el 2% del reembolso de pacientes hospitalizados a las puntuaciones de experiencia y seguridad del paciente bajo el programa de Compras Basadas en el Valor de Hospitales [1], y la asignación de capital de NHS England de más de GBP 3.4 mil millones para digitalizar las instalaciones de los proveedores hasta 2026 [2].

La infraestructura de intercomunicadores de cordón y cableado heredada — gran parte de ella instalada en los años 90 — está siendo retirada y reemplazada por plataformas nativas de IP y Power-over-Ethernet que dirigen las alarmas directamente a los teléfonos inteligentes de los clínicos. Baxter y Ascom han informado que los volúmenes de retrofits ahora superan las instalaciones de nuevas construcciones en propiedades maduras [3][4]. El grupo de actualización abordable es sustancial: la Asociación Americana de Hospitales cuenta aproximadamente con 6,100 hospitales registrados en EE. UU., y ECRI ha clasificado repetidamente la gestión de alarmas entre sus principales peligros de tecnología sanitaria [5].

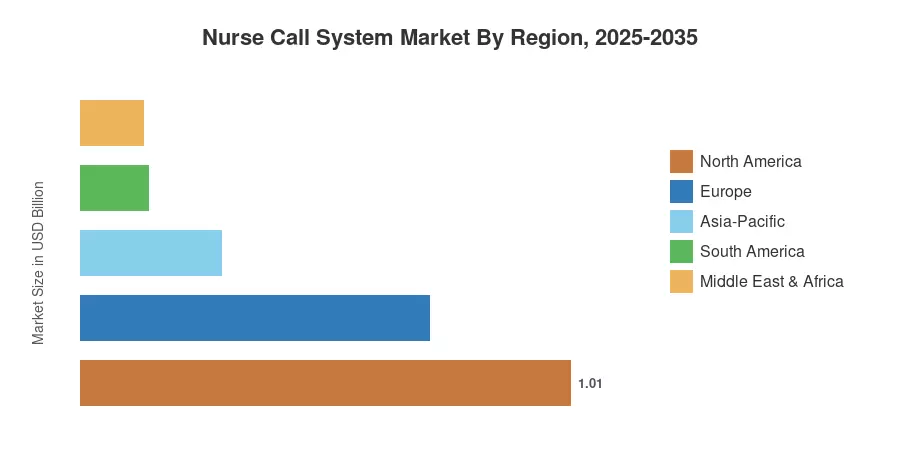
América del Norte tuvo el 38.6% de los ingresos de 2025, apoyada por el Objetivo Nacional de Seguridad del Paciente 06.01.01 de la Comisión Conjunta sobre la seguridad de las alarmas clínicas [6]. Asia-Pacífico es el líder en crecimiento con un CAGR del 11.2% hasta 2035, mientras que Europa sigue siendo el segundo mayor contribuyente con USD 0.72 mil millones en 2025. Los compradores que ingresan al Mercado de Sistemas de Llamada de Enfermeras ahora están efectivamente comprando una columna vertebral de comunicaciones clínicas, no una campana.


Conclusiones Clave del Informe

• Por Tecnología

  • Las plataformas basadas en IP capturaron el 32.2% de los ingresos de 2025 en el Mercado de Sistemas de Llamada de Enfermeras, desplazando sistemas analógicos de tono-visual en propiedades de nivel 1
  • Las plataformas móviles y habilitadas para la nube están avanzando a un CAGR del 12.3%, la trayectoria de producto más rápida registrada

• Por Modalidad

  • Las plataformas basadas en IP capturaron el 32.2% de los ingresos de 2025 en el Mercado de Sistemas de Llamada de Enfermeras, desplazando sistemas analógicos de tono-visual en propiedades de nivel 1
  • Las plataformas móviles y habilitadas para la nube están avanzando a un CAGR del 12.3%, la trayectoria de producto más rápida registrada
  • La modalidad inalámbrica representó USD 1.53 mil millones del gasto de 2025, reflejando la economía de retrofits en edificios más antiguos

• Por Aplicación

  • Las aplicaciones de optimización de flujo de trabajo y personal representaron el 35.9% de las implementaciones en 2025
  • La detección y prevención de caídas es la aplicación de más rápido crecimiento con un CAGR del 13.0%

• Por Usuario Final

  • Las aplicaciones de optimización de flujo de trabajo y personal representaron el 35.9% de las implementaciones en 2025
  • La detección y prevención de caídas es la aplicación de más rápido crecimiento con un CAGR del 13.0%
  • Los entornos de cuidado de la salud en el hogar presentan un CAGR del 13.5%, el más alto de cualquier clase de usuario final

• Por Región

  • América del Norte lideró el Mercado de Sistemas de Llamada de Enfermeras con un 38.6% de participación en los ingresos en 2025
  • Asia-Pacífico registra el crecimiento regional más pronunciado con un CAGR del 11.2% hasta 2035
  • Medio Oriente y África contribuyeron con USD 0.13 mil millones en 2025, concentrándose en la construcción de hospitales en el Golfo


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones combinan un modelado de conteo de camas de abajo hacia arriba en aproximadamente 165,000 instalaciones de atención aguda y a largo plazo con una triangulación de arriba hacia abajo contra las divulgaciones del segmento de atención médica de los proveedores, los archivos de gastos de capital de hospitales y las líneas de presupuesto de salud digital nacional. Los años históricos se concilian con los ingresos reportados de los instaladores; los años de pronóstico aplican un modelo de ciclo de reemplazo que promedia de 12 a 14 años por sistema.
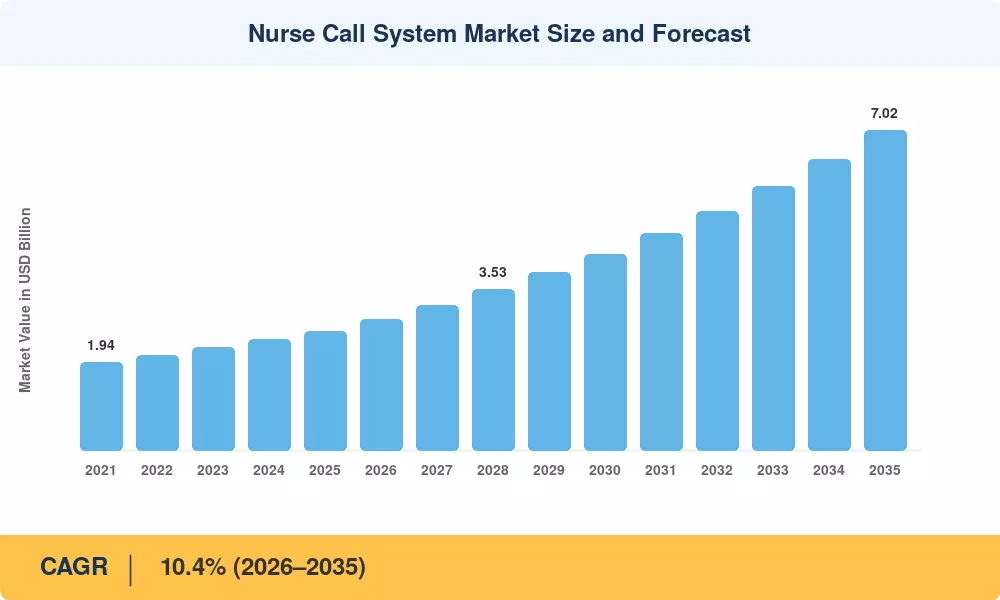
Tamaño y Pronóstico del Mercado de Sistemas de Llamada de Enfermeras
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Población envejecida y volúmenes de admisión mayores de 65 años ~2.1 pp Global Largo plazo (≥4 años)
Migración de infraestructura analógica a IP ~1.8 pp América del Norte, Europa Mediano plazo (2–4 años)
Modelos de adquisición SaaS y OpEx ~1.5 pp América del Norte, Europa, APAC Corto plazo (≤2 años)
Regulación de gestión de alarmas y prevención de caídas ~1.4 pp América del Norte, UE, ANZ Mediano plazo (2–4 años)
Escasez de personal de enfermería ~1.3 pp Global Corto plazo (≤2 años)
Desplazamiento de atención de baja agudeza a entornos ambulatorios y domiciliarios ~1.2 pp América del Norte, APAC Largo plazo (≥4 años)
Certificación de ciberseguridad en la selección de proveedores ~0.9 pp América del Norte, Europa Mediano plazo (2–4 años)


Carga Demográfica sobre la Capacidad de Enfermería

El controlador estructural aquí es el envejecimiento de la población. Las Naciones Unidas proyectan que la demografía mundial de mayores de 65 años alcanzará 1.6 mil millones para 2050, aproximadamente el doble del nivel de 2021 [9]. Los pacientes mayores generan muchas más llamadas por día de cama, y los hospitales no pueden resolverlo aumentando el personal: la Organización Mundial de la Salud estima una escasez de aproximadamente 4.5 millones de enfermeras para 2030 [10]. Los módulos de flujo de trabajo ahora están adjuntos a la mayoría de las nuevas licitaciones, siendo la única respuesta económicamente viable el enrutamiento automatizado de alertas que filtra, prioriza y escala.


Reembolso Vinculado a la Experiencia del Paciente

La política de pago convirtió un "deseable" en un ítem presupuestario. CMS retiene el 2% de los pagos operativos base de DRG bajo la Compra Basada en Valor de Hospitales y redistribuye los pagos en función de criterios de calidad y experiencia, incluidos los puntajes de respuesta de HCAHPS [1]. Esos puntajes cambian sustancialmente con una disminución de tres minutos en el tiempo medio de respuesta. Los sistemas de llamadas solían ser un costo para las instalaciones para los directores financieros, que ahora los modelan contra un cambio de reembolso de siete cifras.


Prevención de Caídas como una Obligación Regulada

Las caídas de pacientes hospitalizados cuestan a los hospitales de EE. UU. un promedio de 34,000 USD por caída con lesión, y AHRQ estima que el gasto relacionado con caídas anualmente está en miles de millones [12]. Los reguladores dijeron [6] que el objetivo de seguridad de alarmas de la Comisión Conjunta requiere que los proveedores identifiquen alertas clínicamente importantes y tengan un programa documentado para gestionarlas. Los sistemas de llamadas ahora también están conectados directamente a sensores de salida de cama, alfombrillas de presión y inferencia de movimiento basada en IA, haciendo que la detección de caídas sea la línea de aplicación de más rápido crecimiento con un CAGR del 13.0%.


Adquisición Desplazándose a Suscripción

Los presupuestos operativos fueron la base sobre la cual los proveedores reconstruyeron modelos de negocio. Tanto Ascom como Austco atribuyen esto a un aumento en las mezclas de ingresos recurrentes a medida que los despliegues en la nube reemplazan las licencias perpetuas [4][13]. Esto es preocupante porque las juntas hospitalarias aprueban los gastos operativos mucho más rápido que las emisiones de bonos de capital, reduciendo los ciclos de ventas de 18 meses a menos de 6 en varias redes de entrega integradas de EE. UU.


Análisis del Impacto de las Restricciones

Los pesos de las restricciones representan una tracción direccional sobre el impulso de crecimiento en el mercado de sistemas de llamada de enfermería y son estimaciones de analistas en lugar de deducciones aditivas del CAGR principal.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Costo de capital de reestructuración y modernización estructural −1.6 pp Global Corto plazo (2–4 años)
Brechas de interoperabilidad con EHR heredados y middleware −1.1 pp América del Norte, Europa Corto plazo (2–4 años)
Restricciones presupuestarias del sistema de salud pública −0.9 pp MEA, América del Sur Largo plazo (≥4 años)
Fatiga de alarmas y resistencia clínica a la adopción −0.8 pp Global Corto plazo (≤2 años)
Responsabilidad de ciberseguridad y cumplimiento de residencia de datos −0.7 pp Europa, América del Norte Corto plazo (≤2 años)


Economía de Modernización en Patrimonios en Edad Avanzada

El cableado es el costo oculto. Pasar el cable de categoría 6 a través de una sala de 1970 con materiales que contienen asbesto puede superar el precio del equipo de cabecera en sí, y la interrupción de la construcción obliga a cerrar camas que conllevan su propia penalización de ingresos. Los equipos de instalaciones informan rutinariamente costos instalados de USD 1,200–2,500 por cama para un reemplazo completo con cableado, razón por la cual las soluciones inalámbricas capturan una parte desproporcionada de los proyectos en terrenos ya desarrollados.

Fricción de Integración con TI Clínica

Los datos de alarmas tienen un valor limitado si no pueden llegar al registro de salud electrónico. Las reglas de bloqueo de información e interoperabilidad de la Oficina del Coordinador Nacional elevaron las expectativas, sin embargo, el middleware entre plataformas de llamada y motores de eventos de EHR sigue siendo a medida en la mayoría de las implementaciones [14]. La definición del alcance de la integración típicamente añade de ocho a dieciséis semanas y consume del 12 al 18% del presupuesto del proyecto, disuadiendo a los hospitales comunitarios más pequeños.

Obligaciones de Seguridad Elevando el Listón

La exposición a violaciones impactó la selección de proveedores para bien. El portal de violaciones de la Oficina de Derechos Civiles del Departamento de Salud y Servicios Humanos de EE. UU. tiene decenas de millones de registros afectados por los incidentes de salud de 2023–2024 [16]. Los comités de adquisiciones ahora necesitan atestaciones de seguridad verificadas antes de hacer una lista corta. Los proveedores regionales más pequeños que no tienen presupuestos para certificaciones están siendo excluidos, y esto obstaculiza el proceso de licitación competitiva en ubicaciones sensibles al precio.


Nurse Call Systems Market Opportunities

Ampliando la Visibilidad de Alarmas Más Allá de la Sala

El camino de expansión más creíble del Mercado de Sistemas de Llamada de Enfermería se dirige hacia los centros de cirugía ambulatoria y el hogar. CMS ha ampliado su marco de Atención Hospitalaria en Casa, y cientos de proveedores en EE. UU. han participado [11], creando demanda de dispositivos respaldados por celular que transmiten las llamadas de los pacientes a clínicos remotos. Los proveedores que empaquetan dispositivo, conectividad y monitoreo como una tarifa mensual por paciente desbloquean una línea de ingresos recurrentes que ninguna venta de hardware puede igualar.

Analítica Predictiva y Monetización de Datos

Cada evento de llamada es un punto de datos etiquetado. Agregado a través de miles de camas, la telemetría de tiempo de respuesta y tipo de llamada apoya los tableros de optimización de personal por los que los proveedores pagarán por separado. Los primeros adoptantes han documentado reducciones de dos dígitos en la distancia de caminata de enfermeras no clínicas, y los módulos de analítica generalmente tienen márgenes brutos muy por encima del hardware.

Construcción de Hospitales en Mercados Emergentes

La construcción de capacidad en Asia y el Golfo es la brecha regional más clara. El programa Ayushman Bharat de India ha apoyado la expansión de infraestructura de salud a gran escala [17], mientras que el Programa de Transformación del Sector Salud de Arabia Saudita apunta a una nueva capacidad hospitalaria sustancial bajo la Visión 2030 [18]. Las construcciones en terrenos vírgenes omiten completamente la generación analógica, permitiendo a los proveedores vender plataformas nativas de IP sin fricción de adaptación.

Convergencia de Ubicación en Tiempo Real

La convergencia con sistemas de seguimiento de personal y activos es una adyacencia poco explotada en el Mercado de Sistemas de Llamada de Enfermería. Cuando una insignia que cruza una puerta cancela automáticamente una llamada, la carga de documentación disminuye y el cumplimiento de rondas se vuelve auditable. Las licitaciones combinadas de ubicación más llamada ahora aparecen regularmente en los ciclos de reemplazo de América del Norte.

Estrategias de Plataforma con Interoperabilidad Primero

Las arquitecturas de API abierta permiten a los proveedores más pequeños competir contra los incumbentes en velocidad de integración en lugar de base instalada. Publicar conectores certificados a los principales motores de eventos de EHR acorta el despliegue y ataca directamente la fricción descrita en.


Nurse Call Systems Market Future Outlook

La Inteligencia Ambiental Reemplaza el Botón

Para principios de la década de 2030, el Mercado de Sistemas de Llamada de Enfermería venderá cada vez más inferencias en lugar de entradas. Los sensores de radar montados en el techo y de visión por computadora ya detectan la intención de salir de la cama segundos antes de una caída, y la Administración de Alimentos y Medicamentos de EE. UU. ha autorizado un volumen creciente de dispositivos médicos habilitados para IA, con una lista acumulativa que supera las 1,000 entradas [23]. La detección pasiva reduce la dependencia de la capacidad de un paciente para alcanzar un colgante, que es el modo de falla más grande en las implementaciones actuales.

Economía de Plataforma y Ingresos Recurrentes

Los márgenes de hardware se comprimen a medida que los componentes de propiedad intelectual se convierten en productos básicos. Los proveedores están respondiendo trasladando valor a la analítica de suscripción, alojamiento gestionado y servicios de integración, una transición que refleja lo que sucedió en la seguridad de edificios. Market Research Future espera que los ingresos recurrentes superen la mitad de la facturación en comunicación sanitaria de los principales proveedores antes de 2034.

Convergencia con Suites de Comunicación Clínica

La paginación separada, la mensajería segura y los sistemas de llamada de enfermería tienen poco sentido una vez que las alarmas terminan en el mismo dispositivo. La consolidación ya es visible en la actividad de adquisiciones, y los compradores emiten cada vez más licitaciones únicas que cubren toda la infraestructura de comunicación clínica en lugar de tres adquisiciones paralelas.

Sostenibilidad e Informes del Ciclo de Vida de la Propiedad

Las obligaciones de informes europeas bajo la Directiva de Informes de Sostenibilidad Corporativa empujan a los proveedores a documentar el ciclo de vida del equipo y el manejo de residuos electrónicos [24]. Los sistemas diseñados para actualizaciones modulares de cabecera, en lugar de un reemplazo completo cada doce años, tendrán una ventaja en la adquisición a medida que la contabilidad de carbono incorporado llegue a los comités de capital.


Nurse Call Systems Market Segmentation

La estructura del segmento en el Mercado de Sistemas de Llamada de Enfermera refleja una transición tecnológica que está aproximadamente dos tercios completa en propiedades maduras y apenas comenzando en otros lugares.

Por Producto

Segmento Métrica (2025) Principal Motor de Demanda
Sistemas de Llamada de Enfermera Basados en IP 32.2% de participación Convergencia de red e integración de EHR
Botones de Llamada de Enfermera 21.4% de participación Demanda de reemplazo en salas existentes
Sistemas de Intercomunicación 15.8% de participación Triaje bidireccional en entornos agudos
Sistemas Básicos de Audio/Visuales 13.1% de participación Instalaciones con presupuesto limitado
Plataformas Móviles y Habilitadas para la Nube 12.3% CAGR Visibilidad de alarmas remotas y precios de SaaS
Otros 4.8% de participación Aplicaciones especializadas y OEM


Los sistemas basados en IP lideran el Mercado de Sistemas de Llamada de Enfermera porque colapsan tres plantas de cable en una. Ejecutar alarmas sobre la misma infraestructura Ethernet que la telemetría y Wi-Fi reduce el costo de instalación por cama y proporciona a los departamentos de TI una única clase de activo manejable. Las plataformas móviles y en la nube crecen más rápido por una razón comercial tanto como técnica: convierten una compra de capital en una tarifa mensual, lo que despeja los umbrales de aprobación hospitalaria que los proyectos financiados por bonos no pueden.

Por Modalidad

Segmento Métrica (2025) Principal Motor de Demanda
Inalámbrico 58.3% de participación Economía de retrofitting en edificios antiguos
Con Cable USD 1.09 Mil millones Nueva construcción y fiabilidad de alta agudeza


Los proyectos de retrofitting dominan el Mercado de Sistemas de Llamada de Enfermera en América del Norte y Europa, y las arquitecturas inalámbricas evitan los cierres de salas que exige el cableado estructural. Las instalaciones con cable mantienen una posición defendible en cuidados intensivos y quirófanos, donde los reguladores y los equipos de ingeniería clínica aún prefieren la fiabilidad determinista de líneas alimentadas sobre los enlaces de radio.

Por Aplicación

Segmento Métrica (2025) Principal Motor de Demanda
Optimización de Flujo de Trabajo y Personal 35.9% de participación Escasez de enfermeras y cumplimiento de rondas
Alarmas de Emergencia 31.6% de participación Respuesta a códigos y línea base regulatoria
Detección y Prevención de Caídas 13.0% CAGR Exposición a responsabilidad y penalizaciones por eventos no deseados
Control de Errantes 12.1% de participación Cuidado de demencia en instalaciones a largo plazo


La optimización del flujo de trabajo lidera el Mercado de Sistemas de Llamada de Enfermera porque es el módulo con un retorno cuantificable. Los hospitales que dirigen las llamadas por nivel de habilidad en lugar de por proximidad informan reducciones significativas en los viajes innecesarios de enfermeras por turno. La detección de caídas crece más rápido a medida que los aseguradores y reguladores tratan las caídas lesivas como eventos prevenibles en lugar de accidentes.

Por Usuario Final

Segmento Métrica (2025) Principal Motor de Demanda
Hospitales y Clínicas Especializadas 44.9% de participación Vinculación de acreditación y reembolso
Cuidado a Largo Plazo y Hogares de Ancianos USD 0.75 Mil millones Mandatos de personal mínimo y minutos de cuidado
Instalaciones de Vida Asistida 15.2% de participación Aumento de agudeza de residentes
Cuidado de Salud en el Hogar 13.5% CAGR Expansión del programa de hospital en casa


Los hospitales anclan el Mercado de Sistemas de Llamada de Enfermera a través de la pura densidad de camas y la presión de acreditación. El cuidado de salud en el hogar es la historia de crecimiento atípica: los colgantes celulares y los paneles de control en la nube permiten que una sola enfermera remota cubra docenas de pacientes dispersos, y el apoyo de los pagadores para la atención aguda proporcionada en casa ha movido la categoría de piloto a programa.


Análisis de la Cuota de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 38.6% de participación Retrofit de IP, cumplimiento de alarmas y seguridad, hospital en casa
Europa USD 0.72 mil millones Digitalización de propiedades, alojamiento conforme al GDPR
Asia-Pacífico 11.2% CAGR (2026–2035) Construcción de hospitales en terrenos vírgenes, sociedades envejecidas
América del Sur USD 0.14 mil millones Cadenas de hospitales privados, atención terciaria urbana
Medio Oriente y África 4.9% de participación Megaproyectos en el Golfo, capacidad de turismo médico
Total USD 2.62 mil millones

El rendimiento regional en el mercado de sistemas de llamada de enfermeras sigue de cerca la antigüedad del stock de edificios, así como el gasto en salud.


América del Norte

País Métrica Motor Clave
EE. UU. 84.1% de la región Compras basadas en valor y objetivos de seguridad de alarmas [1][6]
Canadá 10.6% de la región Modernización del cuidado a largo plazo provincial [19]
México 5.3% de la región Expansión de la red de hospitales privados


La gravedad regulatoria mantiene el mercado de sistemas de llamada de enfermeras anclado en los Estados Unidos. Las encuestas de acreditación de la Comisión Conjunta examinan directamente la documentación de políticas de alarmas, y los sistemas de salud que enfrentan ciclos de encuestas presupuestan en consecuencia. La demanda canadiense sigue una lógica diferente: las investigaciones provinciales sobre el personal de cuidado a largo plazo después de 2020 produjeron flujos de capital dedicados para actualizaciones de monitoreo de residentes [19]. El crecimiento de México es más estrecho, concentrado en grupos privados que sirven a viajes médicos transfronterizos.

Europa

País Métrica Motor Clave
Alemania 22.8% de la región Financiación de digitalización de la Ley de Futuro Hospitalario [20]
Reino Unido 19.4% de la región Capital de digitalización de propiedades del NHS [2]
Francia 14.1% de la región Programa de inversión Ségur de la Santé
Italia 10.3% de la región Asignaciones de misión de salud del plan de recuperación
España 8.2% de la región Concursos de servicios de salud regionales
Países Nórdicos 9.1% de la región Marcos de adquisición de tecnología de bienestar
Rusia 5.6% de la región Programa federal de construcción de hospitales
Resto de Europa 10.5% de la región Financiación de cohesión de la UE para Europa Central y del Este


La Ley de Futuro Hospitalario de Alemania comprometió miles de millones de euros a la digitalización de hospitales, con la comunicación orientada al paciente entre las categorías de financiación elegibles [20]. La adquisición en los países nórdicos se realiza a través de marcos de tecnología de bienestar que favorecen a los proveedores que ofrecen interfaces abiertas y largos horizontes de soporte. La residencia de datos da forma a la arquitectura en todo el bloque: las implementaciones en la nube requieren casi universalmente alojamiento en la región, lo que beneficia a los proveedores con huellas de centros de datos europeos.

Asia-Pacífico

País Métrica Motor Clave
China 12.4% CAGR Programa de actualización de hospitales por niveles
India 13.1% CAGR Expansión de infraestructura Ayushman Bharat [17]
Japón 8.9% CAGR Política de sociedad superenvejecida y robótica de cuidado [21]
Corea del Sur 10.7% CAGR Esquema de designación de hospital inteligente
ASEAN 11.9% CAGR Expansión de grupos de hospitales privados
Resto de Asia-Pacífico 9.6% CAGR Reforma de cuidado de ancianos en Australia y Nueva Zelanda [22]


Asia-Pacífico es donde el mercado de sistemas de llamada de enfermeras crece sin luchar contra la infraestructura heredada. Japón presenta el caso demográfico más agudo, con aproximadamente el 29% de su población de 65 años o más y una política nacional que subsidia activamente la tecnología de apoyo al cuidado [21]. Las reformas de cuidado de ancianos en Australia, tras la Comisión Real, establecieron minutos mínimos de cuidado por residente, empujando a los operadores hacia sistemas que evidencian el rendimiento de respuesta [22]. La demanda de India y ASEAN está dominada por cadenas privadas que construyen instalaciones terciarias de 300 a 800 camas.

América del Sur

País Métrica Motor Clave
Brasil 54.2% de la región Consolidación de operadores de salud privados
Argentina 17.6% de la región Refurbishment de hospitales provinciales
Resto de América del Sur 28.2% de la región Inversión en atención terciaria en Chile y Colombia


Los operadores privados impulsan casi todo el gasto discrecional en la región. Los grupos hospitalarios brasileños que buscan acreditación especifican cada vez más la capacidad documentada de respuesta a alarmas, reflejando los estándares de América del Norte. La adquisición en el sector público sigue restringida por la volatilidad de la moneda y los ciclos presupuestarios de varios años, por lo que los proveedores suelen liderar con implementaciones inalámbricas modulares que pueden ser implementadas por salas.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 31.8% de la región Programa de Transformación del Sector Salud [18]
EAU 24.3% de la región Densidad de turismo médico y acreditación JCI
Sudáfrica 14.7% de la región Refurbishment de grupos de hospitales privados
Egipto 11.2% de la región Despliegue universal de seguro de salud
Resto de MEA 18.0% de la región Construcción de instalaciones en Qatar y Kuwait


La adquisición en el Golfo se comporta como la nueva construcción en Asia con especificaciones premium adjuntas. La agenda de salud de Arabia Saudita, Vision 2030, tiene como objetivo expandir la capacidad junto con la privatización de las operaciones hospitalarias [18], y las licitaciones agrupan rutinariamente la llamada de enfermeras con la integración de ubicación en tiempo real y gestión de edificios. La demanda en el África subsahariana fuera de Sudáfrica sigue siendo escasa, limitada en gran medida a hospitales de referencia financiados por donantes.


Mercado de Sistemas de Llamada de Enfermeras por Región, 2025-2035

Comparación Competitiva

La concentración en el mercado de sistemas de llamada de enfermería es moderada. Market Research Future estima un índice de Herfindahl-Hirschman en el rango de 800–1,100, con los cinco principales proveedores controlando aproximadamente el 46–54% de los ingresos globales. El resto se divide entre especialistas regionales con bases instaladas nacionales fuertes — una estructura que produce una actividad constante de adquisiciones complementarias en lugar de una consolidación transformadora.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Sistemas de Llamada de Enfermería Posicionamiento Estratégico
Baxter International (Hillrom) ~13–17% Plataforma Voalte, alarmas integradas en la cama, movilidad clínica Líder en escala; foso de integración cama-llamada
Ascom Holding AG ~10–13% Telligence, middleware Unite, terminales Myco Interoperabilidad primero; fuerte base europea
Rauland-Borg (AMETEK) ~8–11% Plataforma Responder, análisis de flujo de trabajo Base instalada profunda en EE. UU. en agudos
Johnson Controls ~5–8% Llamada de enfermera dentro de sistemas de edificios integrados Ofertas agrupadas de instalaciones y seguridad de vida
Securitas Healthcare ~4–7% Llamada habilitada por ubicación y seguridad del personal Especialista en convergencia RTLS
Austco Healthcare ~3–6% Tacera Pulse, análisis en la nube Fortaleza en ANZ y Medio Oriente
TekTone Sound & Signal ~2–4% Serie Tek-CARE para LTC y vida asistida Segmento de valor; enfoque en cuidados a largo plazo
Jeron Electronic Systems ~2–4% Serie Provider, Pro-Alert Mercado medio de EE. UU. y enfermería especializada
Schrack Seconet AG ~2–4% Visocall IP Especialista en DACH y Europa Central
Cornell Communications ~1–3% Versa Call, superposiciones inalámbricas Nicho de modernización y pequeñas instalaciones
West-Com Nurse Call Systems ~1–3% Nexus IP, CareConnex Despliegues agudos configurables


Noticias y Desarrollos Recientes

  • Cambio Healthcare / UnitedHealth Group (febrero de 2024): Un incidente de ransomware interrumpió el procesamiento de reclamaciones de atención médica en EE. UU. a nivel nacional, elevando las certificaciones de seguridad de opcionales a obligatorias en la adquisición de tecnología clínica [8].
  • Ascom (marzo de 2024): Amplió su cartera de comunicación en atención médica con una integración de middleware mejorada, dirigida a hospitales que consolidan sistemas de paginación y alarmas en plataformas únicas [4].
  • Baxter (junio de 2024): Avanzó en la integración de atención conectada entre la telemetría de camas inteligentes y los flujos de trabajo móviles de los clínicos, profundizando el vínculo entre los datos de la cama y el enrutamiento de alarmas [3].
  • NHS Inglaterra (abril de 2024): Continuó la financiación de digitalización en primera línea bajo el programa de registros electrónicos de pacientes, financiando indirectamente las actualizaciones de comunicación en los hospitales a través de los trusts [2].
  • Austco Healthcare (agosto de 2024): Reportó crecimiento en ingresos recurrentes de software a medida que las implementaciones en la nube se expandieron en contratos de Medio Oriente y ANZ [13].
  • Joint Commission (enero de 2025): Reafirmó las expectativas de seguridad de alarmas clínicas dentro de los Objetivos Nacionales de Seguridad del Paciente, manteniendo la presión de documentación sobre los proveedores acreditados [6].
  • Ministerio de Salud de Arabia Saudita (mayo de 2025): Avanzó en la privatización de hospitales y expansión de capacidad bajo el Programa de Transformación del Sector Salud, lanzando nuevas licitaciones para instalaciones terciarias [18].
  • AMETEK / Rauland-Borg (septiembre de 2025): Ampliado la capacidad de análisis de flujo de trabajo dentro del ecosistema Responder, dirigido a compradores de optimización de personal en sistemas de salud de EE. UU. [25].

Nurse Call System Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Sistemas de Llamada de Enfermeras por producto, modalidad, aplicación, usuario final y región
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 10.4% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 2.62 Mil millones (2025); USD 2.88 Mil millones (2026); USD 7.02 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Plataformas móviles y habilitadas para la nube; detección y prevención de caídas; atención médica en el hogar
Empresas Perfiladas 11 proveedores principales incluyendo Baxter, Ascom, Rauland-Borg, Johnson Controls, Securitas Healthcare, Austco
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué supuestos sobre el costo total de propiedad deberían modelar los compradores al evaluar el mercado de sistemas de llamada de enfermeras?
Presupuestar para cableado, middleware de integración y capacitación clínica más allá del precio de hardware en lista. La integración por sí sola consume comúnmente entre el 12% y el 18% del costo del proyecto, y los contratos de soporte generalmente representan entre el 12% y el 18% del valor de la licencia anualmente [14].
¿Cómo deberían los equipos de adquisiciones sopesar los paquetes de un solo proveedor frente a la selección de lo mejor de su clase?
Las licitaciones de sistemas de construcción agrupados simplifican la responsabilidad pero reducen el apalancamiento en la renovación. Lo mejor de su clase gana donde un hospital ya utiliza middleware certificado y puede absorber el riesgo de integración internamente [4].
¿Qué credenciales de ciberseguridad son más importantes al hacer una lista corta de proveedores del mercado de sistemas de llamada de enfermeras?
Solicitar certificación de seguridad independiente actual, procesos documentados de divulgación de vulnerabilidades y acuerdos firmados de asociado comercial. Los proveedores que no puedan presentar resúmenes de pruebas de penetración no deberían avanzar más allá de la evaluación técnica [8].
¿Qué estructuras contractuales reducen el riesgo en implementaciones por fases en cada sala?
Negociar pagos basados en hitos vinculados a pruebas de aceptación de sala en lugar de envío. Incluir cláusulas de retención de precios que cubran al menos 36 meses para que las fases posteriores eviten la escalada a mitad del programa.
¿Cómo se manifiesta típicamente el fracaso en la adopción por parte de los clínicos después de una implementación del mercado de sistemas de llamada de enfermeras?
El personal elude las reglas de escalación y vuelve a la mensajería informal en cuestión de semanas. Rastrear las tasas de reconocimiento de alarmas por turno durante los primeros noventa días como el indicador principal [5].
¿Los sistemas de detección pasiva basados en radar y visión están regulados como dispositivos médicos?
La clasificación depende de las afirmaciones realizadas. Los sistemas comercializados para la predicción de caídas clínicas generalmente requieren autorización regulatoria, mientras que las herramientas de detección de presencia enmarcadas como monitoreo de instalaciones a menudo no lo hacen [23].
¿Qué estándar de integración deberían especificar los hospitales en los documentos de licitación?
Requerir publicación de eventos basada en HL7 o FHIR más una API REST abierta para la exportación de datos de alarmas. Las interfaces solo propietarias crean costos de cambio que surgen dolorosamente en el próximo ciclo de reemplazo [14].
Autor
Autor
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of healthcare IT regulatory databases, medical device standards, peer-reviewed healthcare technology journals, and authoritative healthcare organizations. Key sources included the US Food & Drug Administration (FDA) Medical Device Database, European Medical Device Regulation (MDR) Database, International Electrotechnical Commission (IEC) standards for medical electrical equipment, Healthcare Information and Management Systems Society (HIMSS), American Hospital Association (AHA), Centers for Medicare & Medicaid Services (CMS) Healthcare Technology Guidelines, National Institutes of Health (NIH) Healthcare Delivery Research, National Center for Biotechnology Information (NCBI/PubMed) for clinical workflow studies, World Health Organization (WHO) Patient Safety Reports, European Commission Health Policy Database, Health Canada Medical Device Regulations, and national health ministry digital health reports from key markets. These sources were used to collect hospital infrastructure spending data, regulatory approval data for Class I/II medical devices, patient safety communication studies, demographic aging trends, and competitive landscape analysis for wired, wireless, and hybrid nurse call system technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from healthcare communication solution providers, medical device OEMs, and nurse call systems were among the supply-side sources. They included VPs of product development, heads of regulatory relations, and commercial directors. Procurement executives from acute care hospitals, nursing homes, assisted living facilities, and home healthcare agencies were among the demand-side sources, along with hospital information technology directors, facilities managers, and chief nursing officers (CNOs). The market segmentation was confirmed by primary research based on system type and component. Product development roadmaps were also validated. Insights into clinical adoption trends, requirements for EMR/EHR integration, cybersecurity measures, and reimbursement dynamics for patient safety technologies were found.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and facility installation volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in patient communication systems

Product mapping across wired nurse call systems, wireless nurse call systems, and hybrid systems, with component-level analysis of call buttons, control panels, software platforms, and communication devices

Analysis of reported and modeled annual revenues specific to nurse call system portfolios and integrated healthcare communication solutions

Coverage of manufacturers representing 75-80% of global market share in 2024, including healthcare IT divisions of major conglomerates and specialized nurse call system providers

Extrapolation using bottom-up (hospital bed capacity × installation penetration rate × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hospital, nursing home, assisted living, and home healthcare end-use segments

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















