mRNA Cancer Vaccines Therapeutics Market Summary
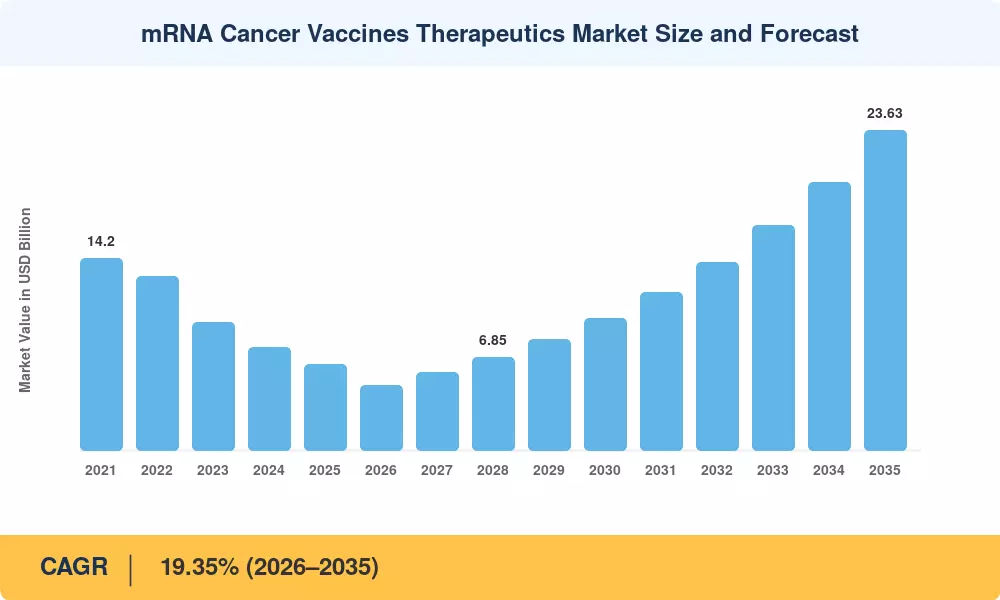
El mercado de Vacunas contra el Cáncer y Terapias de ARNm fue valorado en 6.36 mil millones de USD en 2025 y se proyecta que pasará de 4.81 mil millones de USD en 2026 a 23.63 mil millones de USD para 2035, expandiéndose a una tasa compuesta anual del 19.35% a lo largo del período de pronóstico. Esa caída entre 2025 y 2026 no es debilidad — es el último de los contratos de adquisición de la era pandémica que se desvanece de la base de ingresos. Lo que lo reemplaza es una demanda oncológica duradera, respaldada por las líneas de financiamiento reautorizadas del programa Cancer Moonshot de EE. UU. y la instalación HERA Invest de la UE, que comprometió 100 millones de EUR a plataformas de vacunas de próxima generación en 2024 [1][2].
La inmunoterapia oncológica tradicional se basaba en construcciones de péptidos estándar y productos de células dendríticas con largos ciclos de fabricación y tasas de respuesta modestas. Estas están dando paso a construcciones específicas para pacientes impulsadas por secuenciación, construidas en dos a seis semanas. BioNTech y Moderna juntas dirigieron más de 6.9 mil millones de USD a I+D durante 2024, con la oncología absorbiendo la mayoría de ambas carteras [3][4]. El mercado de Vacunas contra el Cáncer y Terapias de ARNm se está reconstruyendo, de hecho, en torno a la fabricación individualizada en lugar de productos farmacéuticos por lotes.
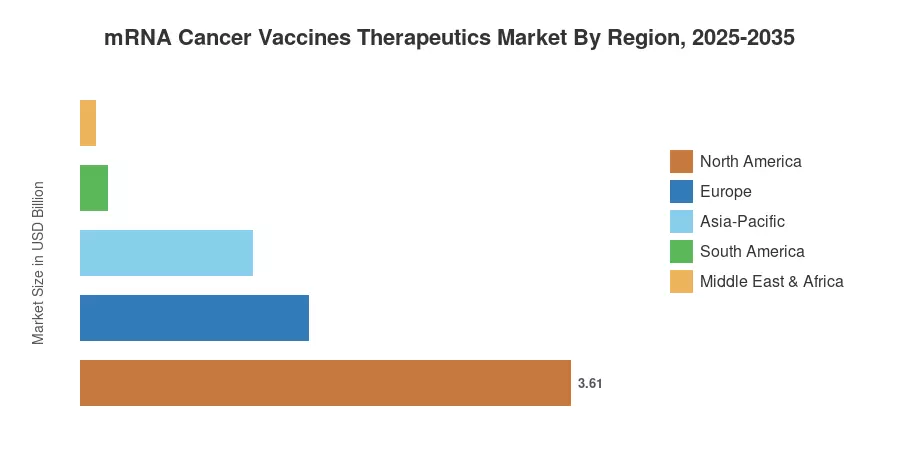
América del Norte representa el 56.8% de los ingresos de 2025, anclado por centros designados por el NCI y una densa huella de ensayos de Fase 2/3. Asia-Pacífico crece más rápido con una tasa compuesta anual del 20.0%, impulsado por la reforma de la NMPA en China y las subvenciones SCARDA en Japón. Europa se mantiene en segundo lugar con un 26.4% de participación, donde los organismos nacionales de HTA ya están redactando marcos de valor para biológicos únicos. Hasta 2035, el mercado de Vacunas contra el Cáncer y Terapias de ARNm se decidirá menos por la ciencia de la plataforma que por quién puede fabricar a escala por paciente.
Conclusiones Clave del Informe
• Por Tipo de Construcción de ARNm
- El ARNm convencional no replicante ocupó el 91.1% del mercado de Vacunas contra el Cáncer y Terapias de ARNm en 2025, reflejando una validación clínica arraigada
- El ARNm circular es la clase de construcción que avanza más rápido con una tasa compuesta anual del 120.9% hasta 2035, a partir de una base muy pequeña
- El ARNm autoamplificante contribuyó aproximadamente con 0.41 mil millones de USD en ingresos en 2025
• Por Área Terapéutica
- Las indicaciones oncológicas representaron el 78.4% de los ingresos de 2025
• Por Método de Entrega
- Se prevé que las nanopartículas lipídicas mantengan el 91.6% de los ingresos del sistema de entrega para 2031
• Por Canal de Distribución
- Se espera que el canal de distribución privado crezca a una tasa del 35.0% anualmente hasta 2035
• Por Región
- América del Norte domina el 56.8% del mercado de Vacunas contra el Cáncer y Terapias de ARNm
- Asia-Pacífico presenta el crecimiento regional más rápido con una tasa compuesta anual del 20.0%
- Europa generó aproximadamente 1.68 mil millones de USD en 2025
Tamaño del Mercado y Pronóstico (2021–2035)
Las cifras a continuación combinan divulgaciones de empresas auditadas, registros de adquisiciones nacionales, datos de inscripción de registros de ensayos y paneles de dispensación de farmacias especializadas, triangulados contra modelos de costos por paciente de abajo hacia arriba. Los años históricos reflejan el colapso de los contratos de la era pandémica; los años de pronóstico aíslan la demanda oncológica y no infecciosa adyacente. El mercado de Vacunas contra el Cáncer y Terapias de ARNm inflecta positivamente a partir de 2027 en adelante, ya que los resultados clave de melanoma y NSCLC se convierten en suministro comercial.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



