Mobility as a Service Market (2026 – 2035)

Movilidad como servicio Tamaño del mercado, participación e informe de investigación por tipo de servicio (viaje privado, uso compartido de automóviles, micromovilidad, uso compartido de bicicletas, otros), por solución (plataforma tecnológica, servicios de pago y billetera, navegación y análisis, otros), por tipo de vehículo (automóviles de pasajeros, lanzaderas y autobuses, cápsulas autónomas, vehículos de dos ruedas), por tipo de transporte (transporte público, transporte privado), por modelo de negocio (pago por uso, suscripción) Paquetes), por aplicación (movilidad personal, logística y entrega de última milla), por usuario final (individuos, empresas) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Oriente Medio y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/2236-CR 87 Pages Ankit Gupta Last Updated: September 15, 2026
Mobility as a Service Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.80%
2025 Market SizeUSD 350.00 Billion
2035 Market SizeUSD 1,180.00 Billion
Key Players
Uber Technologies
Didi Global
Grab Holdings
Lyft Inc.
Bolt Technology
MaaS Global
Opportunities
  • Data Monetization and Mobility Analytics
  • Electric and Hydrogen Fleet-as-a-Service

Mobility as a Service Market Summary

El mercado de movilidad como servicio alcanzó un valor estimado de 350,00 mil millones de dólares en 2025 y se proyecta que crecerá de 399,00 mil millones de dólares en 2026 a 1,180,00 mil millones de dólares en 2035, registrando una tasa compuesta anual del 12,80% durante 2026-2035. Esta aceleración se basa en agresivos mandatos municipales de cero emisiones en toda la UE y América del Norte, junto con más de 48 mil millones de dólares en capital de riesgo acumulado desplegados en plataformas de movilidad bajo demanda desde 2021.[2]. Los gobiernos están vinculando las subvenciones federales de transporte a soluciones de transporte integradas que unifiquen la emisión de billetes, las rutas y los pagos en ecosistemas de aplicación única, creando un fuerte viento de cola en materia de políticas para los proveedores de plataformas.

Una amplia transformación tecnológica sustenta esta trayectoria. Los sistemas de transporte heredados aislados (emisión de billetes separados para tren, autobús y transporte privado) están dando paso a sistemas unificados.transporte inteligenteaplicaciones que organizan viajes multimodales a través de una única interfaz. El Marco de Movilidad Urbana Sostenible 2024 de la Comisión Europea destinó 12 mil millones de euros a infraestructura tecnológica de movilidad compartida interoperable en 27 estados miembros, mientras que el Departamento de Transporte de EE. UU. asignó 3,2 mil millones de dólares en el marco de la Ley Bipartidista de Infraestructura para proyectos piloto de servicios de movilidad urbana en 45 áreas metropolitanas.[4].

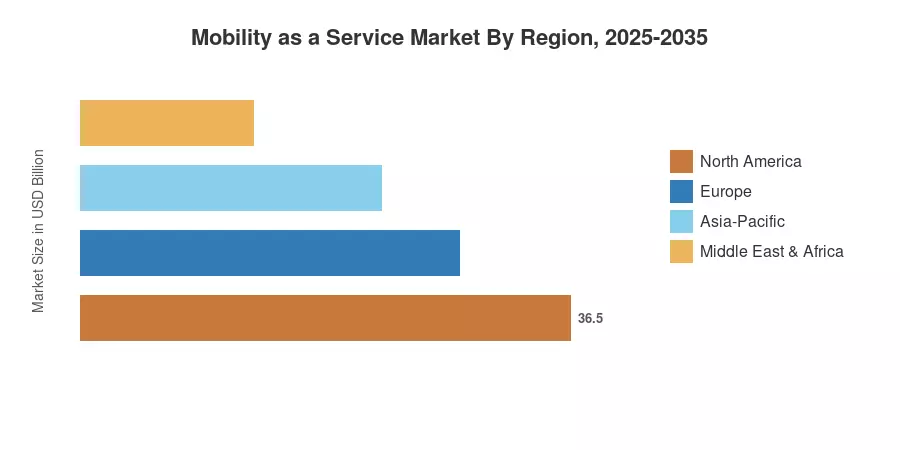
América del Norte domina aproximadamente el 34% del mercado mundial de movilidad como servicio, impulsado por ecosistemas maduros de transporte privado y una alta penetración de teléfonos inteligentes. Asia-Pacífico es la región de más rápido crecimiento con una CAGR estimada del 15,20%, impulsada por la rápida urbanización de India y China y los despliegues de transporte digital respaldados por los gobiernos. Europa tiene la segunda participación más grande con aproximadamente el 28%, y los países nórdicos sirven como puntos de referencia globales para los servicios de movilidad urbana basados ​​en suscripción. La próxima década verá la integración de vehículos autónomos y la orquestación de viajes impulsada por IA remodelar fundamentalmente la dinámica competitiva.


Conclusiones clave del informe

• Por tipo de servicio

  • El transporte privado capturó aproximadamente el 48,7% de los ingresos del mercado de movilidad como servicio en 2025, lo que refleja una profunda penetración de los consumidores de las plataformas de movilidad bajo demanda en los centros urbanos.
  • Servicios de micromovilidadSe prevé que se expandirán a una tasa compuesta anual del 20,5% hasta 2035, la más rápida entre todas las categorías de servicios, impulsada por las necesidades de conectividad de última milla y aplicaciones de transporte inteligentes para scooters eléctricos y bicicletas.

• Por solución

  • Las soluciones de plataformas tecnológicas tuvieron una participación estimada del 40,2 % en 2025, lo que subraya la demanda de soluciones de transporte integradas que unifiquen las rutas, las reservas y los análisis.
  • Se prevé que los servicios de pago y billetera crezcan a una tasa compuesta anual del 22,5%, impulsado por el cobro de tarifas sin contacto y tokenizado a través de redes de tecnología de movilidad compartida.

• Por región

  • América del Norte lideró el mercado de movilidad como servicio con aproximadamente 119 mil millones de dólares en ingresos en 2025.
  • Asia-Pacífico registrará la CAGR regional más alta con un 15,20%, respaldada por programas de ciudades inteligentes y la expansión de los servicios de movilidad urbana en China e India.


Tamaño del mercado y pronóstico (2021-2035)

El modelo de dimensionamiento de Market Research Future (MRFR) integra un análisis de ingresos ascendente de operadores de plataformas, agencias de tránsito y proveedores de gestión de flotas con indicadores macroeconómicos descendentes, que incluyen tasas de urbanización, penetración de teléfonos inteligentes y gasto en transporte per cápita. Los datos históricos (2021-2024) se basan en registros de empresas auditadas y estadísticas de transporte gubernamentales; el pronóstico (2026-2035) aplica una CAGR calibrada verificada con múltiples puntos de referencia de terceros[5].
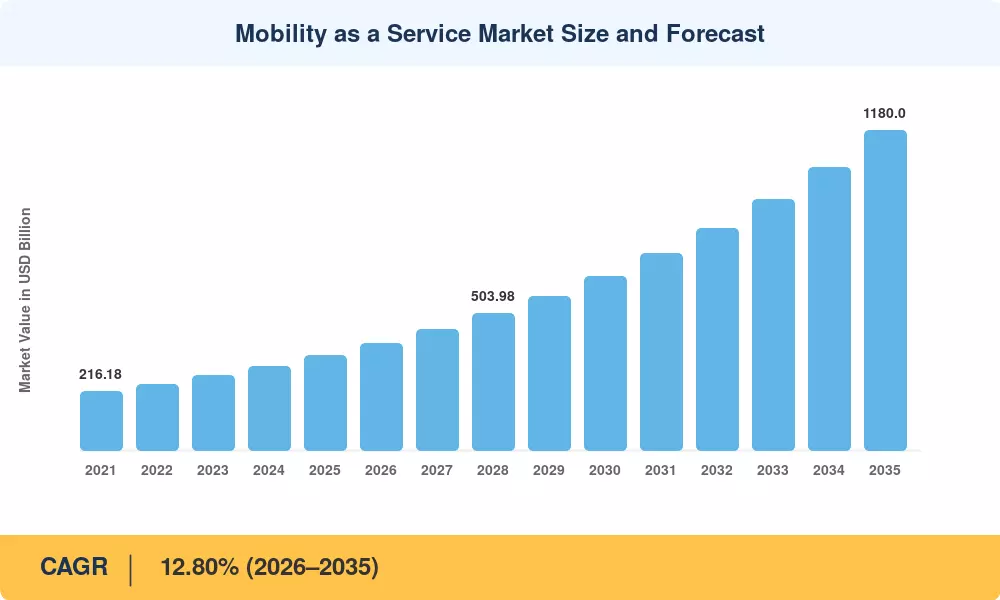
Mobility as a Service Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Mandatos de crecimiento de la población urbana y reducción de la congestión ~18% Global Largo plazo (≥4 años) [2]
La penetración de teléfonos inteligentes y 5G permite aplicaciones de transporte inteligentes ~16% Asia-Pacífico, América del Norte Corto plazo (≤2 años) [8]
Regulaciones para flotas de cero emisiones y subsidios para vehículos eléctricos ~15% Europa, América del Norte Mediano plazo (2 a 4 años)
Estandarización de API y políticas de datos abiertos ~14% Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [11]
Innovación en pagos sin contacto y tokenizados ~13% Global Corto plazo (≤2 años) [12]
Adopción de IA y gestión predictiva del viaje ~12% América del Norte, Europa Largo plazo (≥4 años)  
Marcos de asociación público-privada ~12% Global Mediano plazo (2 a 4 años) [4]


Mandatos sobre crecimiento de la población urbana y congestión

Según estimaciones de la ONU, 2.500 millones de personas más vivirán en ciudades en 2050, lo que representará el 68% de la población mundial.[2]. Se han implementado políticas de precios por congestión en ciudades como Estocolmo, Singapur y Londres, que alientan directamente a las personas a pasar de ser propietarios de vehículos privados a opciones de transporte integradas. La adopción del mercado de movilidad como servicio se acelera mediante palancas políticas, como lo demuestra la ampliación de la zona de emisiones ultrabajas de Londres en 2024, que aumentó el uso de plataformas de movilidad bajo demanda dentro del perímetro de la zona en aproximadamente un 22 %..


Orquestación de flotas habilitada para 5G e IoT

El intercambio de datos en tiempo real entre vehículos, infraestructura y dispositivos de usuario requiere la conectividad de baja latencia que ofrece 5G. El despliegue nacional de 5G en Corea del Sur permitió a Kakao Mobility reducir los tiempos de espera promedio de los pasajeros en un 31 % a través de algoritmos de despacho predictivos.[8]. Esta infraestructura central es fundamental para las aplicaciones de transporte inteligentes que coordinan viajes multimodales que involucran autobuses, trenes y viajes en menos de tres segundos de tiempo de cálculo.

Regulaciones de cero emisiones y adopción de flotas de vehículos eléctricos

La prohibición de los motores de combustión interna de la UE para 2035 y la regulación de flotas limpias avanzadas de California están obligando a los operadores de viajes y vehículos compartidos a electrificarse. BloombergNEF estima que la adopción de vehículos eléctricos en flotas de tecnología de movilidad compartida alcanzará el 45% para 2030, frente al 12% en 2024.[13]. Estos mandatos crean una demanda cautiva de plataformas MaaS capaces de gestionar flotas mixtas de vehículos eléctricos/ICE con orquestación de carga inteligente.

Pago sin contacto e integración de billetera digital

Más de 650 redes de tránsito en todo el mundo han adoptado los estándares de pago de tránsito de circuito abierto de Visa y Mastercard, que pueden reducir la fricción en el cobro de tarifas hasta en un 40%.[12]. Los servicios de movilidad urbana que incluyen transporte privado, autobús, metro y bicicletas compartidas requieren carriles de pago fluidos. Este sistema de pago unificado se ha trasladado a marcos público-privados B2G y B2B2C después de que fracasaran las primeras empresas independientes de suscripción de movilidad B2C como Whim de Helsinki. En ciudades como Viena y Los Ángeles, este modelo de transacción integrada se está expandiendo efectivamente a través de ecosistemas y plataformas municipales respaldados regionalmente.


Análisis de impacto de restricciones

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Marcos regulatorios fragmentados en todas las jurisdicciones ~-15% Global Largo plazo (≥4 años) [14]
Preocupaciones por la privacidad de los datos y la ciberseguridad ~-14% Europa, América del Norte Mediano plazo (2 a 4 años)  
Altos costos de integración de plataformas para agencias de tránsito heredadas ~-13% Europa, Sudamérica Mediano plazo (2 a 4 años)
Disputas de clasificación de conductores/trabajadores ~-12% América del Norte, Europa Corto plazo (≤2 años) [17]
Brechas de cobertura rural y brecha digital ~-10% Asia-Pacífico, MEA, América del Sur Largo plazo (≥4 años) [18]


Marcos regulatorios fragmentados

Las licencias, los seguros y los permisos operativos para las plataformas de movilidad bajo demanda varían drásticamente entre países (e incluso dentro de ellos). En los EE. UU., las regulaciones sobre viajes compartidos difieren en los 50 estados, mientras que los 27 estados miembros de la UE mantienen regímenes separados de licencias de transporte urbano a pesar del Marco de Movilidad Urbana Sostenible.[14]. Esta fragmentación obliga a los operadores de plataformas a mantener costosos equipos de cumplimiento específicos de jurisdicciones, lo que ralentiza la ampliación transfronteriza de las soluciones de transporte integradas.

Privacidad de datos y ciberseguridad

El RGPD en Europa y la legislación de privacidad emergente en India y Brasil imponen controles estrictos sobre cómo las plataformas de tecnología de movilidad compartida recopilan, almacenan y monetizan los datos de viaje. Un estudio de 2024 encontró que el 38% de los consumidores europeos citaron la privacidad de los datos como una preocupación principal al utilizar aplicaciones de transporte inteligente multimodal. Los incidentes de ciberseguridad, incluida la violación de Uber en 2022, continúan erosionando la confianza de los consumidores y aumentando los costos operativos de la plataforma.

Disputas sobre clasificación de trabajadores autónomos

Las pruebas estrictas del estatus de los trabajadores han sido codificadas por la AB5 de California, la Directiva de Trabajadores de Plataformas de la UE (promulgada con fecha de cumplimiento en diciembre de 2026) y la decisión de la Corte Suprema del Reino Unido. En las jurisdicciones afectadas, la reclasificación de los contratistas independientes como empleados basándose en criterios de control algorítmico dará como resultado un aumento del 20 al 30 % en los gastos generales de mano de obra y operativos por viaje, lo que reducirá significativamente las ganancias en todo el mercado de movilidad como servicio.[17].


Mobility as a Service Market Opportunities

África y el sudeste asiático, donde la propiedad privada de automóviles sigue siendo baja y la adopción de teléfonos inteligentes está aumentando, presentan oportunidades totalmente nuevas para aplicaciones de transporte inteligentes. El éxito de Grab en la ASEAN (al lograr un 35% de participación modal en Singapur) ilustra cómo las plataformas de movilidad bajo demanda pueden superar la infraestructura de tránsito heredada en economías en rápido proceso de urbanización.[18].

Monetización de datos y análisis de movilidad

Los datos a nivel de viaje generados por plataformas de soluciones de transporte integradas tienen un valor significativo para los planificadores urbanos, las aseguradoras y los anunciantes. MARKET RESEARCH FUTURE (MRFR) estima que las licencias de datos de movilidad anónimos podrían representar un flujo de ingresos de 15 mil millones de dólares para 2032, proporcionando a los operadores de plataformas una diversificación de alto margen más allá de las tarifas de transacción.

Flota como servicio de electricidad y hidrógeno

Las agencias de transporte público y los administradores de flotas corporativas prefieren cada vez más subcontratar las operaciones de flotas de vehículos eléctricos a proveedores especializados de MaaS. Este modelo de flota como servicio combina arrendamiento de vehículos, infraestructura de carga y mantenimiento predictivo en virtud de contratos de tecnología de movilidad compartida, una oportunidad acelerada por los mandatos de cero emisiones en Europa y América del Norte.[13].


Mobility as a Service Market Future Outlook

Orquestación de viajes impulsada por IA

La inteligencia artificial pasará de la optimización de rutas a la gestión del ciclo de vida completo del viaje. Para 2030, las aplicaciones de transporte inteligente impulsadas por IA predecirán la intención de viaje de los usuarios basándose en los datos del calendario, el clima y los patrones de comportamiento, reservando proactivamente viajes multimodales antes de que el viajero inicie una solicitud. MRFR estima que la orquestación de la IA podría reducir los tiempos de desplazamiento urbano en un 25 % en las ciudades que implementen soluciones de transporte integradas a escala.

Economía de plataformas y consolidación de superaplicaciones

El mercado de movilidad como servicio tiende hacia la consolidación de superaplicaciones, donde una única interfaz de plataforma de movilidad bajo demanda agrega tránsito, transporte, micromovilidad, estacionamiento y carga de vehículos eléctricos. Grab y GoTo han demostrado este modelo en el sudeste asiático; Los mercados occidentales seguirán a medida que Uber, Lyft y las agencias de transporte forjen asociaciones API más profundas. La dinámica de "el ganador se lleva la mayor parte" comprimirá el campo competitivo para 2032.

Electrificación y orquestación de flotas verdes

La AIE proyecta que los vehículos eléctricos constituirán el 60% de las ventas de turismos nuevos a nivel mundial en 2030[13]. Para los operadores de tecnología de movilidad compartida, la electrificación de flotas introduce una logística de carga compleja que las plataformas MaaS están en una posición única para optimizar. La programación de carga inteligente, el enrutamiento de estaciones de intercambio de baterías y el arbitraje de energía del vehículo a la red se convertirán en capacidades centrales dentro del mercado de movilidad como servicio.

Informes ESG e integración de créditos de carbono

Los mandatos de sostenibilidad corporativa en virtud de la CSRD de la UE y las reglas de divulgación climática propuestas por la SEC impulsarán la demanda empresarial de servicios de movilidad urbana que generen ahorros de carbono auditables. Las suscripciones a MaaS que ofrecen certificados verificados de reducción de emisiones podrían desbloquear una nueva capa de ingresos: BloombergNEF estima que los créditos de carbono para la movilidad corporativa ascenderán a 8 mil millones de dólares anuales para 2033.[19].


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte ~34% de participación (2025) Consolidación de viajes compartidos; Escalado piloto AV
Europa ~28% de participación (2025) Plataformas de suscripción MaaS; mandatos de datos abiertos
Asia-Pacífico 15,20% CAGR (2026-2035) Tránsito urbano inteligente; ecosistemas de superaplicaciones
Sudamerica USD 27.50 Billion (2025) Digitalización del tránsito informal; integración fintech
Medio Oriente y África 14,60% CAGR (2026-2035) Megaproyectos de ciudades inteligentes; movilidad turística
Total USD 350.00 Billion (2025) —

El mercado global de movilidad como servicio muestra distintas curvas de adopción regional. América del Norte lidera en ingresos absolutos, Asia-Pacífico supera a todas las regiones en velocidad de crecimiento y Europa sirve como centro de innovación de políticas para soluciones de transporte integradas.


América del norte

País Métrica clave Controlador clave
A NOSOTROS ~76% de la participación regional Madurez del ecosistema Uber/Lyft; Implementaciones AV
Canadá 12.40% CAGR Subvenciones federales para el transporte inteligente; densificación urbana
México USD 8.90 Billion (2025) Urbanización rápida; aumento de la adopción de viajes compartidos


El dominio de América del Norte en el mercado de movilidad como servicio se debe al arraigado duopolio de los viajes compartidos en la región, la alta disposición de los consumidores a pagar por la comodidad y la aceleración de los pilotos de vehículos autónomos. La asignación de 3.200 millones de dólares para el transporte inteligente del Departamento de Transporte de EE. UU. en virtud de la Ley de Empleo e Inversión en Infraestructura está catalizando la integración de los servicios de movilidad urbana en ciudades desde Atlanta hasta Seattle[4].

Europa

País Métrica clave Controlador clave
Alemania ~22% de la participación regional Los OEM automotrices recurren a MaaS
Reino Unido 13.90% CAGR ecosistema de datos abiertos de TfL; tarificación por congestión
Francia USD 12.80 Billion (2025) Inversiones en la plataforma multimodal de la SNCF
Italia 12.50% CAGR Auge de la micromovilidad urbana
España ~7% de la participación regional Demanda de movilidad estacional impulsada por el turismo
Países nórdicos 14.80% CAGR Liderazgo del modelo de suscripción global Whim/MaaS
Rusia USD 5.20 Billion (2025) Yandex. Vaya al dominio de las superaplicaciones
Resto de Europa ~11% de la participación regional Digitalización del tránsito del Fondo de Cohesión de la UE


La fortaleza de Europa reside en el liderazgo regulatorio. La regulación de Servicios de Movilidad Digital Multimodal de la UE exige API abiertas para todos los operadores de transporte financiados con fondos públicos, creando un terreno fértil para plataformas de soluciones de transporte integradas que agregan horarios, tarifas y datos en tiempo real.[11].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana ~38% de la participación regional ecosistema didi; inversión gubernamental en ciudades inteligentes
India 17.50% CAGR Ola/Rápido crecimiento; Ubicuidad de pago UPI
Japón USD 9.80 Billion (2025) Plataforma Toyota MaaS; necesidades de tránsito de la población envejecida
Corea del Sur 15.30% CAGR Movilidad Kakao; Gestión de flotas 5G
ASEAN ~14% de la participación regional Penetración de superaplicaciones Grab/GoTo
Resto de Asia-Pacífico 13.80% CAGR Programas de digitalización gubernamental


El crecimiento explosivo de Asia-Pacífico en el mercado de movilidad como servicio refleja una convergencia de una rápida urbanización, modelos de negocios de súper aplicaciones y programas de aplicaciones de transporte inteligente respaldados por el gobierno. El Ministerio de Transporte de China planea implementar soluciones de transporte integradas en 60 ciudades piloto para 2028[8].

Sudamerica

País Métrica clave Controlador clave
Brasil ~58% de la participación regional Concurso 99/DiDi; digitalización del tránsito informal
Argentina 13.20% CAGR Densidad urbana; convergencia fintech-movilidad
Resto de Sudamérica USD 5.40 Billion (2025) Penetración emergente del transporte compartido


El dominio de Brasil refleja su enorme población urbana y su sector de plataformas de movilidad bajo demanda en rápido crecimiento. Las redes informales de minibús en São Paulo y Río de Janeiro se están digitalizando progresivamente a través de asociaciones de tecnología de movilidad compartida con fintechs locales.[18].

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita ~32% de la participación regional NEOM; Visión 2030 tránsito inteligente
Emiratos Árabes Unidos 15.80% CAGR Estrategia de tránsito autónomo de la RTA de Dubái
Sudáfrica USD 2.10 Billion (2025) Penetración de Bolt/Uber en áreas metropolitanas
Egipto 14.20% CAGR Densidad de población; regulación de viajes compartidos
Resto de MEA ~18% de la participación regional Plataformas de movilidad turística


Los megaproyectos de ciudades inteligentes de Medio Oriente (NEOM, Masdar City, The Line) están diseñados específicamente en torno a servicios de movilidad urbana que eliminan la dependencia de los automóviles privados. La Autoridad de Carreteras y Transporte de Dubái ha comprometido 1.500 millones de dólares para corredores de tránsito autónomos de aquí a 2030[9].


Mobility as a Service Market By Region, 2025-2035

Mobility as a Service Market Segmentation

Por tipo de servicio

Segmento Métrica clave Impulsor de la demanda primaria
Viaje compartido ~48,7% de participación (2025) Comodidad urbana; comportamiento del consumidor nativo de la aplicación
Coche compartido 13.80% CAGR Viajeros urbanos preocupados por los costos; electrificación de flotas
Micromovilidad 20.50% CAGR Conectividad de última milla; movilidad campus/distrito
Compartir bicicletas USD 18.50 Billion (2025) Inversión municipal; tendencias de salud/sostenibilidad
Otros ~8% de participación (2025) Servicios de transporte; integración de ferry


El transporte compartido sigue siendo la piedra angular de los ingresos del mercado de movilidad como servicio, con Uber y Didi procesando colectivamente más de 30 millones de viajes diarios en todo el mundo. El segmento se beneficia de una profunda habituación del consumidor y de plataformas de movilidad bajo demanda cada vez más sofisticadas que conectan a los conductores con los pasajeros en menos de 90 segundos en áreas urbanas densas.. La micromovilidad es el segmento a tener en cuenta: las implementaciones de scooters y bicicletas eléctricas se han triplicado desde 2021, impulsadas por aplicaciones de transporte inteligentes que se integran perfectamente en los planificadores de viajes multimodales. Ciudades como París, Berlín y Austin han integrado el acoplamiento de micromovilidad en las estaciones de transporte público, consolidando su papel en los ecosistemas de soluciones de transporte integradas..

Por solución

Segmento Métrica clave Impulsor de la demanda primaria
Plataforma Tecnológica ~40,2% de participación (2025) integración de API; orquestación multimodal
Servicios de pago y billetera 22.50% CAGR Cobro de tarifas sin contacto; facturación de suscripción
Navegación y análisis USD 42.00 Billion (2025) Enrutamiento en tiempo real; modelado predictivo de la demanda
Otros ~10% de participación (2025) Atención al cliente; herramientas de cumplimiento


Las plataformas tecnológicas forman la columna vertebral del mercado de movilidad como servicio y proporcionan la capa de software que conecta a los operadores de transporte, los administradores de flotas y los consumidores. Estas plataformas de tecnología de movilidad compartida incorporan cada vez más IA para fijar precios dinámicos, predecir la demanda y rastrear las emisiones de carbono.

Por tipo de vehículo

Segmento Métrica clave Impulsor de la demanda primaria
Turismos ~60,1% de participación (2025) Predominio del transporte privado y del uso compartido de automóviles
Lanzaderas y autobuses 13.50% CAGR Digitalización de las agencias de transporte público
Vainas autónomas 24.50% CAGR Implementaciones piloto en ciudades inteligentes
Vehículos de dos ruedas USD 28.00 Billion (2025) Transporte y entrega en mercados emergentes


Los turismos dominan el mercado de movilidad como servicio por tipo de vehículo, lo que refleja la gran escala de las operaciones de transporte privado y de vehículos compartidos. Las cápsulas autónomas, si bien representan una base absoluta pequeña, están avanzando rápidamente a medida que Waymo, Cruise y Baidu amplían los servicios de movilidad urbana comercial.[9].

Por modelo de negocio

Segmento Métrica clave Impulsor de la demanda primaria
Pago por uso ~71,5% de participación (2025) Preferencia del consumidor por la flexibilidad
Paquetes de suscripción 25.50% CAGR Ingresos recurrentes; reemplazo de propiedad de automóvil


Por aplicación

Segmento Métrica clave Impulsor de la demanda primaria
Movilidad personal ~75,0% de participación (2025) Viaje diario; viajes de placer
Logística y entrega de última milla 22.00% CAGR Cumplimiento del comercio electrónico; demanda de entrega instantánea


Evaluación comparativa competitiva

El mercado de movilidad como servicio muestra una concentración de mercado media, y los cinco principales actores controlan una participación de ingresos combinada estimada entre el 38% y el 44%. El índice Herfindahl-Hirschman (HHI) se ubica en el rango moderadamente concentrado (~1200-1500), lo que refleja una combinación de gigantes globales del transporte compartido y especialistas regionales en plataformas de movilidad bajo demanda. La competencia se está intensificando a medida que los fabricantes de equipos originales de automóviles, las agencias de tránsito y las empresas de tecnología ingresan al espacio de las soluciones de transporte integradas a través de asociaciones y adquisiciones.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Tecnologías Uber ~10–14% Transporte compartido, carga, API de Uber Transit Líder a escala global; expansión de superaplicación
didi global ~8–11% Transporte compartido, conducción autónoma, bicicletas compartidas China dominante; Gestión de flotas impulsada por IA
Agarrar participaciones ~5–8% Transporte compartido, entrega, fintech, integración de tránsito Súper aplicación del Sudeste Asiático; servicios de movilidad urbana
Lyft Inc. ~4–6% Transporte privado, uso compartido de bicicletas/scooters, datos de tránsito Centrado en Estados Unidos; asociaciones de movilidad corporativa
Tecnología de pernos ~3–5% Transporte compartido, micromovilidad, entrega de comida Expansión de Europa y África; competencia de precios
MaaS Global (capricho) ~2–4% Plataforma MaaS de suscripción; paquetes multimodales Pionero en aplicaciones de transporte inteligente basadas en suscripción
A través del transporte ~2–4% Tránsito bajo demanda; paseos compartidos; análisis de tránsito Plataforma B2G/B2B para agencias de transporte público
GRATIS AHORA (BMW/Stellantis) ~2-3% Transporte compartido multiservicio; micromovilidad Tecnología europea de movilidad compartida respaldada por OEM
Moovit (Intel) ~1–3% Análisis de datos de tránsito; aplicación de planificación de viajes Capa de datos para soluciones de transporte integradas
BlaBlaCar ~1–3% Viajes compartidos de larga distancia; servicios de autobus Líder europeo en movilidad compartida interurbana


Noticias y desarrollos recientes

  • Uber Technologies (marzo de 2025): lanzó Uber Transit en 12 ciudades adicionales de EE. UU., integrando horarios de transporte público en tiempo real en su aplicación de plataforma de movilidad bajo demanda para fortalecer la planificación de viajes multimodales.[20].
  • Agarrar participaciones(Enero de 2025): anunció una inversión de 500 millones de dólares en la expansión de la flota de vehículos eléctricos en todo el sudeste asiático, con el objetivo de lograr una penetración del 50% en la flota de vehículos eléctricos para 2028.[21].
  • Comisión Europea (noviembre de 2024): finalizó el reglamento sobre servicios de movilidad digital multimodal que exige el acceso abierto a API para todos los operadores de transporte financiados con fondos públicos en los estados miembros de la UE, una política histórica para soluciones de transporte integradas..


  • Waymo (junio de 2024): comenzó operaciones comerciales de transporte compartido totalmente autónomas en Los Ángeles, agregando 300 vehículos a su flota sin conductor, un hito para la tecnología de movilidad autónoma compartida.[9].


  • Via Transportation (febrero de 2024): Consiguió un contrato de 200 millones de dólares con Transport for London para impulsar los servicios de tránsito bajo demanda en los distritos exteriores de Londres, reemplazando las líneas de autobuses de ruta fija de bajo rendimiento..
  • Ministerio de Transporte por Carretera de la India (diciembre de 2023): publicó el marco de políticas nacionales de MaaS, que establece estándares de intercambio de datos y pautas de concesión de licencias para plataformas de movilidad bajo demanda que operan en ciudades de la India..


Mobility as a Service Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de movilidad como servicio que cubre viajes compartidos, uso compartido de automóviles, micromovilidad, bicicletas compartidas y servicios de plataformas relacionados
Período de estudio 2021-2035
Ventana CAGR 2026-2035: 12,80%
Tamaño del año base USD 350.00 Billion (2025)
Punto final de pronóstico USD 1,180.00 Billion (2035)
Segmento de más rápido crecimiento Paquetes de suscripción (25,50% CAGR)
Empresas perfiladas 10+, incluidos Uber, Didi, Grab, Lyft, Bolt, MaaS Global, Via, FREE NOW, Moovit, BlaBlaCar
Moneda de valoración USD Billion


Preguntas frecuentes

P1. ¿Cómo deberían los inversores evaluar la economía unitaria de la plataforma MaaS antes de comprometer capital?

Centrarse en el margen de contribución por viaje después de los pagos al conductor/operador y las tarifas de procesamiento de pagos: las plataformas que superan el 18 % del margen de contribución suelen demostrar una economía sostenible. Referencia cruzada con las tendencias de los costos de adquisición de clientes durante los últimos cuatro trimestres.

P2. ¿Qué certificaciones de ciberseguridad deberían exigir las empresas a los proveedores de MaaS?

Requiere SOC 2 Tipo II e ISO 27001 como mínimo, además de documentación de cumplimiento de GDPR para operaciones europeas. Los proveedores que carecen de estas certificaciones exponen a los clientes empresariales a responsabilidad por violación importante de datos.

P3. ¿En qué se diferencia el mercado de movilidad como servicio del software de gestión de flotas tradicional?

Las plataformas MaaS organizan viajes multimodales orientados al consumidor a través de múltiples operadores, mientras que el software de gestión de flotas optimiza el seguimiento y mantenimiento de vehículos para un único propietario de flota. La capa de integración distingue a MaaS.

P4. ¿Qué papel desempeñan las agencias de transporte municipal en la adquisición de plataformas MaaS?

Las agencias de transporte actúan como inquilinos ancla, proporcionando datos de horarios e integración de tarifas que otorgan credibilidad a las plataformas y volumen de pasajeros. Agencias en Helsinki, Los Ángeles y Singapur han sido pioneras en marcos de adquisiciones.

P5. ¿Qué tecnología de propulsión plantea el mayor desafío de integración para las plataformas del mercado de movilidad como servicio?

Los vehículos con pilas de combustible de hidrógeno presentan el mayor desafío debido a la escasa infraestructura de reabastecimiento de combustible y los mayores costos operativos por milla en comparación con las alternativas eléctricas de batería. Sólo tres ciudades en todo el mundo tienen flotas de MaaS preparadas para hidrógeno[13].

P6. ¿Cómo están evolucionando los modelos de seguros para el mercado de movilidad como servicio?

El seguro paramétrico por viaje, donde la cobertura se activa y desactiva con cada viaje, está reemplazando las pólizas anuales de flota. Swiss Re y Munich Re lanzan productos de seguros MaaS dedicados desde 2023[14].

P7. ¿Qué estándar de interoperabilidad deberían priorizar los compradores al seleccionar una plataforma MaaS?

Dar prioridad a las plataformas que admiten el estándar TOMP-API y MDS (Especificación de datos de movilidad), ya que garantizan la compatibilidad con las fuentes de datos de transporte público y los operadores de micromovilidad en todas las jurisdicciones.[11].


Preguntas frecuentes

How should investors evaluate MaaS platform unit economics before committing capital?
Focus on per-trip contribution margin after driver/operator payouts and payment processing fees — platforms exceeding 18% contribution margin typically demonstrate sustainable economics. Cross-reference with customer acquisition cost trends over the trailing four quarters.
What cybersecurity certifications should enterprises require from MaaS providers?
Require SOC 2 Type II and ISO 27001 at minimum, plus GDPR compliance documentation for European operations. Providers lacking these certifications expose enterprise clients to material data-breach liability.
How does the Mobility as a Service Market differ from traditional fleet management software?
MaaS platforms orchestrate consumer-facing multimodal journeys across multiple operators, while fleet management software optimizes vehicle tracking and maintenance for a single fleet owner. The integration layer distinguishes MaaS.
What role do municipal transit agencies play in MaaS platform procurement?
Transit agencies act as anchor tenants, providing schedule data and fare integration that gives platforms credibility and ridership volume. Agencies in Helsinki, Los Angeles, and Singapore have pioneered procurement frameworks .
Which propulsion technology poses the greatest integration challenge for Mobility as a Service Market platforms?
Hydrogen fuel-cell vehicles present the steepest challenge due to sparse refueling infrastructure and higher per-mile operating costs compared to battery-electric alternatives. Only three cities globally have hydrogen-ready MaaS fleets [13].
How are insurance models evolving for the Mobility as a Service Market?
Per-trip parametric insurance — where coverage activates and deactivates with each ride — is replacing annual fleet policies. Swiss Re and Munich Re have launched dedicated MaaS insurance products since 2023 [14].
What interoperability standard should buyers prioritize when selecting a MaaS platform?
Prioritize platforms supporting the TOMP-API standard and MDS (Mobility Data Specification), as these ensure compatibility with public transit data feeds and micro-mobility operators across jurisdictions [11].    
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of transportation regulatory databases, smart mobility publications, urban planning journals, and authoritative transportation organizations. Key sources included the US Department of Transportation (USDOT), Federal Transit Administration (FTA), European Commission Directorate-General for Mobility and Transport (DG MOVE), International Transport Forum (ITF-OECD), Intelligent Transportation Society of America (ITSA), European Mobility Services Providers Association (EMSA), Society of Automotive Engineers (SAE International), National Highway Traffic Safety Administration (NHTSA), European Union Agency for Railways (ERA), International Association of Public Transport (UITP), World Bank Transport Global Practice, OECD Transport Statistics, Eurostat Transport Database, UN-Habitat Urban Mobility Reports, and national transport ministry reports from key markets. These sources were used to collect ridership statistics, regulatory framework data, smart city initiatives, urbanization trends, and market landscape analysis for ride sharing, car sharing, bike sharing, public transport integration, and mobility-on-demand platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Product Development, CTOs, and leaders of mobility operations from automotive OEMs, technology integrators, and MaaS platform providers.. Demand-side sources included procurement leads from municipal governments, transportation agencies, and logistics enterprises, fleet managers from corporate mobility programs, public transit authority directors, and urban mobility planners. The primary research validated market segmentation, confirmed technology deployment timelines, and collected insights on platform adoption patterns, pricing strategies, and public-private partnership dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and trip volume analysis. The methodology included:

Identification of over 50 key mobility service providers in North America, Europe, Asia-Pacific, and Latin America

Service mapping across ride sharing, car sharing, bike sharing, public transport integration, and mobility-on-demand categories

Analysis of reported and modeled annual revenues specific to MaaS platform portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (trip volume × average revenue per trip by country) and top-down (provider revenue validation) approaches to derive segment-specific valuations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















