Mercado de Parche de Microneedles (2026 - 2035)

Informe de Investigación del Mercado de Parches de Microneedles por Aplicación (Entrega de Vacunas, Entrega de Medicamentos, Aplicaciones Cosméticas, Diagnósticos), por Tipo (Microneedles Disolubles, Microneedles Sólidas, Microneedles de Hidrogel), por Uso Final (Farmacéuticas, Cosméticos, Institutos de Investigación, Hospitales), por Forma de Producto (Parches de Uso Único, Parches de Múltiple Uso, Parches Prellenados) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/HC/36705-HCR 100 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 17, 2026
Microneedle Patches Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)15.4%
2025 Market SizeUSD 1,837.4 Million
2035 Market SizeUSD 7,695.8 Million
Key Players
LTS Lohmann Therapie-Systeme
Kindeva Drug Delivery
Vaxxas Pty Ltd
Raphas Co., Ltd.
Corium Innovations
Micron Biomedical
Opportunities
  • Thermostable Immunization in Low-Resource Geographies
  • Pandemic Stockpiling as Recurring Revenue
  • Aesthetic and Cosmeceutical Channel Economics

Microneedle Patches Market Summary

El Mercado de Parches de Microneedles alcanzó USD 1,837.4 millones en 2025 y abre la ventana de pronóstico en USD 2,120.4 millones en 2026, subiendo a USD 7,695.8 millones para 2035 con una CAGR del 15.4%. Dos catalizadores anclan esa trayectoria. El Premio Patch Forward de BARDA de USD 50 millones impulsó las plataformas de parches termostables fuera de los laboratorios académicos y hacia contratos de escalado. Al mismo tiempo, Vaxxas cerró aproximadamente USD 61 millones en agosto de 2025 para instalar líneas de producción semi-automatizadas en Brisbane [1][2].

Los fabricantes están desmantelando una dependencia de décadas de viales de cadena fría, jeringas precargadas y aplicadores entrenados. Las formulaciones secas y estables a temperatura ambiente impresas en matrices de polímero reemplazan ese conjunto, y la entrega transdérmica de microneedles ahora compite directamente por presupuestos que antes estaban reservados para biológicos inyectables. La ronda de USD 33 millones de Micron Biomedical en enero de 2025 subrayó cuán rápidamente el capital se orientó hacia la administración sin agujas [3].

El peso regional aún se encuentra en América del Norte, que tuvo el 32.5% de los ingresos de 2025 gracias a las vías de productos combinados de la FDA. Asia-Pacífico compone más rápido con un 17.0% hasta 2035 a medida que los reguladores chinos, coreanos e indios aceleran las presentaciones de dispositivos-fármacos. Europa sigue en segunda posición con un 27.4%, impulsada por la armonización de la EMA y la adopción de dermatología nórdica. La próxima década pertenece a quien industrialice primero.


Conclusiones Clave del Informe

• Por Tipo de Producto


  • Las matrices sólidas comandaron el 49.2% de los ingresos del Mercado de Parches de Microneedles en 2025, reflejando un despliegue maduro en cosmética y dermatología.
  • Los formatos disolventes son el motor de crecimiento, compuestos al 16.8% hasta 2035 a medida que se endurecen las reglas de desechos afilados.
  • Las plataformas formadoras de hidrogeles generaron USD 115.8 millones en 2025, un nicho pequeño pero clínicamente creíble.

• Por Sector

  • Las aplicaciones de entrega de medicamentos capturaron el 56.3% de los ingresos de 2025 en el Mercado de Parches de Microneedles.
  • La entrega de vacunas avanza a una CAGR del 17.9%, la más rápida de cualquier banda de aplicación.


• Por Región

  • América del Norte contribuyó con USD 597.2 millones en 2025
  • Asia-Pacífico presenta una CAGR del 17.0% hasta 2035, la tasa regional más rápida
  • Europa tuvo una participación del 27.4%, respaldada por una revisión regulatoria centralizada


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan la modelización de ingresos de abajo hacia arriba de más de 60 desarrolladores de parches y fabricantes por contrato con triangulación de arriba hacia abajo contra presentaciones regulatorias, registros de ensayos clínicos y rondas de financiamiento divulgadas. Los valores históricos reflejan ingresos auditados o presentados donde están disponibles; los valores pronosticados aplican una curva de adopción ponderada por demanda calibrada a los plazos de aprobación. El Mercado de Parches de Microneedles no muestra discontinuidad a través del límite del año base.
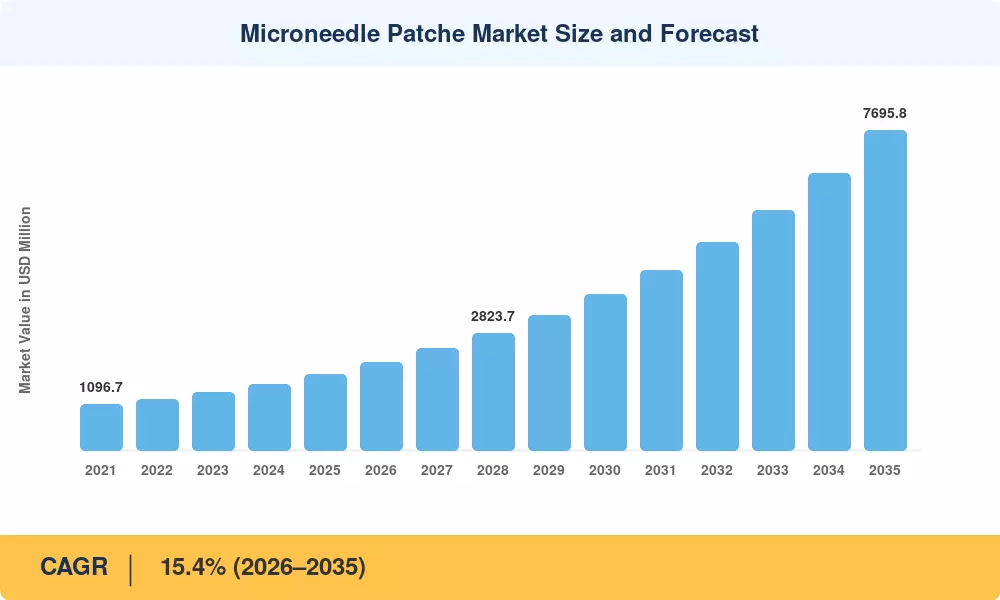
Tamaño y Pronóstico del Mercado de Parches de Microneedles
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Eliminación del costo de la cadena de frío ~3.1 Global, agudo en África y Asia del Sur Corto plazo (2–4 años)
Claridad regulatoria sobre productos combinados ~2.7 América del Norte, Europa Corto plazo (≤2 años)
Fobia a las agujas y economía de la adherencia ~2.4 América del Norte, Europa, Japón Corto plazo (2–4 años)
Financiamiento de preparación para pandemias del sector público ~2.2 EE. UU., UE, Australia Corto plazo (≤2 años)
Regulación de desechos punzantes y biohazard ~1.9 Europa, Japón, Corea Largo plazo (≥4 años)
Cambio hacia el cuidado en casa y la auto-administración ~1.8 Global Largo plazo (≥4 años)
Expansión del canal cosmético y estético ~1.3 Asia-Pacífico Corto plazo (≤2 años)


La Economía de la Cadena de Frío Reescribe los Presupuestos de Vacunas

La OMS estima que la logística de la cadena de frío absorbe entre el 15% y el 20% del costo total del programa de inmunización en entornos de bajos ingresos, y aproximadamente la mitad de las dosis distribuidas se desperdician antes de la administración [8]. Las formulaciones de parches secos estables a 40°C durante meses colapsan esos costos generales. La actualización de la estrategia de suministro de Gavi para 2024 destacó explícitamente las presentaciones termostables como una prioridad de adquisición, y ese único elemento de línea reordena la selección de proveedores en el Mercado de Parches de Microneedles. Cada dólar desviado del transporte refrigerado se convierte en ingresos abordables para los fabricantes de parches.

Los Caminos Regulatorios Finalmente Tienen Precedente

La guía de productos combinados de la FDA aclaró qué centro lidera la revisión y qué datos de puente sustituyen la replicación completa de farmacocinética, reduciendo los plazos típicos de presentación en un estimado de 8 a 11 meses [7]. Los patrocinadores en el Mercado de Parches de Microneedles ahora modelan el riesgo de aprobación con intervalos de confianza mucho más ajustados. La TGA de Australia y la MFDS de Corea han emitido marcos paralelos de dispositivos-fármacos, y la PMDA de Japón agregó espacios de consulta específicos para parches en 2024 .

La Economía de la Adherencia Favorece la Auto-Administración

Aproximadamente el 24% de los adultos informan una evitación de agujas clínicamente significativa, y la no adherencia a la terapia crónica inyectable cuesta a los pagadores de EE. UU. un estimado de 105 mil millones de USD anualmente [9]. Los parches convierten las visitas a la clínica en entregas a domicilio. Los pagadores han comenzado a modelar seriamente esa sustitución.

El Financiamiento de Preparación Cierra el Valle de la Muerte

El Premio Patch Forward de BARDA comprometió 50 millones de USD específicamente para reducir el riesgo de escalado de fabricación en lugar de descubrimiento [1]. El capital destinado a la capacidad de producción, no a las moléculas, es lo que convierte las líneas piloto en suministro comercial.


Análisis del Impacto de las Restricciones

Los pesos de las restricciones reflejan la resistencia a la velocidad de adopción en lugar de restar del índice compuesto. Son direccionales y dependen del escenario.

Restricción ~% Resistencia en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Prima de costo unitario frente a jeringas ~2.6 Economías emergentes Corto plazo (2–4 años)
Capacidad de carga de medicamento limitada ~2.2 Global Largo plazo (≥4 años)
Complejidad de escalado en fabricación aséptica ~1.9 Global Corto plazo (2–4 años)
Brechas en la capacitación de clínicos y pacientes ~1.4 África, Asia del Sur Corto plazo (≤2 años)
Ambigüedad en el código de reembolso ~1.2 EE. UU., Europa Corto plazo (≤2 años)


La Paridad de Costos Está a Dos Ciclos de Producto

Hoy en día, los costos de producción por unidad de parches están entre USD 4.10 y USD 6.80 en comparación con USD 0.35 por una jeringa precargada normal a gran volumen . La conveniencia por sí sola no puede justificar esa diferencia para los oficiales de adquisiciones en el Mercado de Parches de Microneedles, razón por la cual las reducciones en la cadena de frío y la reducción de desperdicios tienen tanto peso en la argumentación. La paridad solo se alcanza cuando la producción anual supera decenas de millones de unidades por línea.


La Física de la Carga Establece un Techo Duro

La geometría de la matriz limita la dosis factible a aproximadamente 1 mg para la mayoría de los formatos de polímero, excepto para biológicos de alto volumen como los anticuerpos monoclonales [5]. La investigación continúa sobre diseños en capas y de reservorio, pero ningún formato comercial ha demostrado aún una entrega confiable por encima de 5 mg.


La Fabricación Estéril Es el Verdadero Cuello de Botella

Se estima que el costo para construir líneas de fundición y secado semiautomáticas que cumplan con GMP es de entre USD 35 millones y USD 60 millones por planta [2]. Pocos desarrolladores pueden financiar eso por sí mismos, por lo que los modelos de asociación son clave en el negocio.


Microneedle Patches Market Opportunities

Inmunización Termostable en Geografías de Bajos Recursos

África y el sur de Asia representan juntas aproximadamente el 61% del volumen de vacunación de cohortes de nacimiento a nivel mundial, pero menos del 9% de los ingresos por parches actualmente [13]. Se proyecta que el tamaño del mercado global de parches de microneedles sea de $0.7 mil millones en 2023 y se espera que crezca a una tasa compuesta anual (CAGR) del 10.30% durante el período de pronóstico, alcanzando $2.4 mil millones para 2033.


Acumulación de Stock Pandémico como Ingresos Recurrentes

Los gobiernos ahora presupuestan reservas permanentes en lugar de compras de emergencia. Las microneedles de vacunas indoloras son adecuadas para los acopios precisamente porque sobreviven al almacenamiento ambiental, y los contratos marco a varios años convierten la adquisición irregular en ingresos predecibles.

Economía del Canal Estético y Cosmecéutico

Corea y Japón ya sostienen una categoría de parches minoristas valorada en aproximadamente 210 millones de USD, vendidos fuera de los canales de prescripción con un margen bruto del 60% o más . Ese efectivo financia la I+D farmacéutica sin dilución.

Parches Integrados con Sensores y Monetización de Datos

Las plataformas de combinación que emparejan la entrega con la detección de fluidos intersticiales crean una capa de suscripción sobre un consumible. La adherencia continua y los flujos de datos de biomarcadores brindan al Mercado de Parches de Microneedles un modelo de ingresos recurrentes que los consumibles puros nunca tuvieron.

Fabricación por Contrato como un Negocio Independiente

La escasez de capacidad significa que los servicios de CDMO exigen precios premium. Kindeva y LTS Lohmann monetizan líneas instaladas para patrocinadores de terceros, una ruta ligera en activos para socios farmacéuticos que carecen de capital.


Microneedle Patches Market Future Outlook

La Automatización Decide a los Ganadores

La producción manual de tapas alcanza cerca de 200,000 unidades por año; las líneas semi-automatizadas tienen como objetivo 20 millones [2]. Quien industrialice primero la producción en serie establecerá los precios de referencia para todo el Mercado de Parches de Microneedles, y los rezagados licenciarán en lugar de competir.

Licencias de Plataforma Sobre Ventas de Productos

Los desarrolladores monetizan cada vez más la plataforma de entrega en sí, tomando posiciones de hitos y regalías a través de múltiples socios farmacéuticos en lugar de comercializar una sola molécula. Vaxxas, por su parte, reveló cuatro programas de socios activos para mediados de 2025 [2].

Sensores y Terapias de Bucle Cerrado

Las matrices de muestreo de fluidos intersticiales entraron en ensayos humanos para el monitoreo de glucosa y lactato en 2024 . La convergencia de la detección y la dosificación apunta hacia parches de bucle cerrado en la segunda mitad del período de pronóstico.

Los Informes de Sostenibilidad Se Convierten en Criterios de Adquisición

El sector de la salud representa aproximadamente el 4.4% de las emisiones netas globales, y la incineración de objetos punzantes es un componente rastreado [15]. Las tarjetas de puntuación de sostenibilidad favorecen cada vez más al Mercado de Parches de Microneedles en cuanto a reducción de desechos medibles y refrigeración, convirtiendo un argumento ambiental en una ventaja en las licitaciones.


Análisis de Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 32.5% de participación Rutas de la FDA, contratos de preparación de BARDA
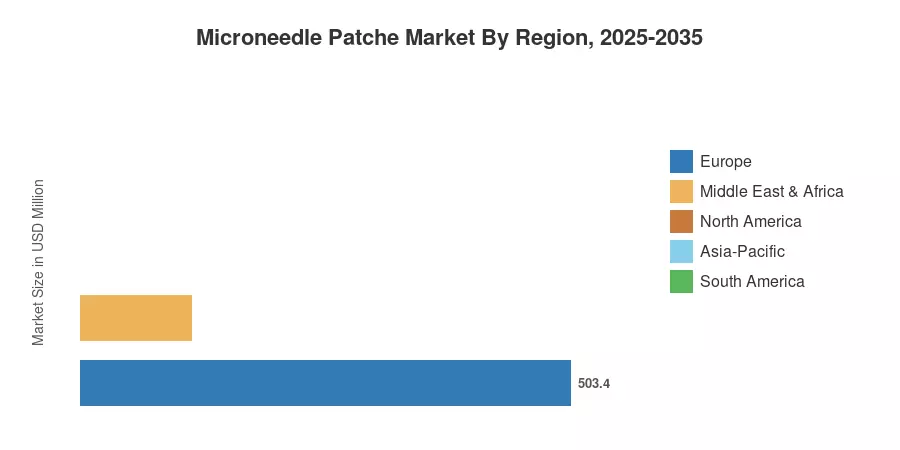
Europa USD 503.4 Millones Armonización de la EMA, cumplimiento de residuos punzantes
Asia-Pacífico 17.0% CAGR (2026–2035) Escala cosmética, fabricación nacional
América del Sur 7.1% de participación Licitaciones públicas de inmunización
Medio Oriente y África USD 113.9 Millones Sustitución de cadena de frío, financiamiento de donantes
Total USD 1,837.4 Millones —

La distribución regional en el Mercado de Parches de Microagujas sigue más de cerca la madurez regulatoria que el gasto en población o salud, lo que explica por qué América del Norte y Europa juntas retienen aproximadamente seis de cada diez dólares de ingresos a pesar de la mayor base de pacientes de Asia-Pacífico.


América del Norte

País Métrica Motor Clave
EE. UU. 84.6% de la región Contratación de BARDA y NIH
Canadá USD 61.2 Millones Revisión de dispositivos-fármacos de Health Canada
México 14.9% CAGR Modernización de inmunización del IMSS


El dominio estadounidense se basa en la adquisición, no solo en la ciencia. La estructura de premios de BARDA más el portafolio intramural de parches de 28 millones de USD de NIH brinda a los desarrolladores estadounidenses un tiempo de ejecución no dilutivo que sus pares en otros lugares carecen [1][14]. La actividad canadiense se agrupa alrededor de las spinouts académicas de Vancouver y Montreal, mientras que el IMSS de México ha pilotado campañas de influenza basadas en parches en tres estados desde 2024.

Europa

País Métrica Motor Clave
Alemania 24.1% de la región Base de fabricación de LTS Lohmann
Reino Unido USD 96.7 Millones Licencias de innovación de MHRA
Francia 13.8% de la región Pipeline de asociación de Sanofi
Italia 9.2% de la región Densidad de clínicas de dermatología
España USD 41.3 Millones Pilotos de licitación pública
Países Nórdicos 16.9% CAGR Regulación de residuos punzantes
Rusia 4.1% de la región Programas de vacunas nacionales
Resto de Europa USD 58.9 Millones Demanda de CDMO transfronteriza


El legado transdérmico alemán importa aquí. LTS Lohmann ha fabricado sistemas de fármacos adhesivos desde la década de 1970, y esa competencia instalada se transfirió directamente a la fabricación de matrices [18]. Mientras tanto, las autoridades de salud nórdicas tratan la eliminación de punzones como un elemento medible de emisiones y seguridad, acelerando la sustitución más rápido de lo que lo harían los argumentos clínicos puros.

Asia-Pacífico

País Métrica Motor Clave
China 31.7% de la región Vía acelerada de NMPA y capacidad nacional
India 18.4% CAGR Interés de asociación del Serum Institute
Japón USD 118.4 Millones Parches comerciales de Cosmed y Nissha
Corea del Sur 17.6% de la región Exportaciones de Raphas y QuadMedicine
ASEAN USD 46.1 Millones Campañas de dengue y tifus
Resto de Asia-Pacífico 6.3% de la región Desbordamiento de escalado australiano


Asia-Pacífico convierte la investigación en productos de estantería más rápido que cualquier otra región dentro del Mercado de Parches de Microagujas, en gran parte porque los parches cosméticos enfrentan menos fricción regulatoria y generan efectivo que subsidia programas clínicos. La MFDS de Corea aprobó once productos de matriz cosmética entre 2023 y 2025, y la CDSCO de India abrió una vía de revisión dedicada a dispositivos-fármacos a principios de 2025 .

América del Sur

País Métrica Motor Clave
Brasil 58.3% de la región Ruta de ANVISA y escala de inmunización del PNI
Argentina USD 24.7 Millones Adquisición de hospitales públicos
Resto de América del Sur 15.8% CAGR Programas de alcance rural andino


El Programa Nacional de Inmunizaciones de Brasil administra más de 300 millones de dosis anuales, y la logística hacia los municipios amazónicos sigue siendo el segmento más costoso de esa operación [13]. Los formatos de parches abordan exactamente esa geografía. Fiocruz firmó un memorando de evaluación tecnológica con dos desarrolladores internacionales en 2024.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 27.4% de la región Localización de atención médica de Visión 2030
EAU USD 21.8 Millones Turismo médico y estética
Sudáfrica 19.6% de la región Ambiciones de fabricación de Aspen
Egipto 18.9% CAGR Reforma regulatoria de EDA
Resto de MEA USD 29.4 Millones Despliegues piloto financiados por Gavi


La demanda africana está moldeada por donantes en lugar de pagadores, lo que cambia completamente la planificación comercial. Gavi y la Fundación Gates se comprometieron conjuntamente a aproximadamente USD 40 millones para la evaluación de sarampión-rubéola basada en parches hasta 2027 [13]. Los estados del Golfo persiguen una lógica diferente, comprando capacidad de estética y localización con capital soberano.


Mercado de Parches de Microagujas por Región, 2025-2035

Microneedle Patches Market Segmentation

Por Tipo de Producto

Segmento Métrica (2025) Principal Motor de Demanda
Sólido 49.2% de participación Volumen cosmético y de pretratamiento
Disolvente 16.8% CAGR Administración sin objetos punzantes
Recubierto USD 227.8 Millones Pequeñas moléculas de inicio rápido
Hueco 14.1% CAGR Dosis volumétrica precisa
Formador de Hidrogel USD 115.8 Millones Perfiles de liberación sostenida
Plataformas Combinadas/Inteligentes 3.7% de participación Detección integrada


Las matrices sólidas dominan el Mercado de Parches de Microneedles porque ingresaron al comercio a través de cosméticos, donde la carga regulatoria es mínima y la recompra es alta. Los formatos disolventes cuentan una historia más interesante: eliminan completamente el flujo de objetos punzantes, que es lo que realmente recompensan los reguladores y los oficiales de sostenibilidad hospitalaria. Las matrices de microneedles huecas ocupan un carril clínico más estrecho donde el control volumétrico exacto supera la simplicidad de fabricación.

Por Aplicación

Segmento Métrica (2025) Principal Motor de Demanda
Entrega de Medicamentos 56.3% de participación Autoadministración en terapia crónica
Entrega de Vacunas 17.9% CAGR Termostabilidad y economía de alcance
Cosmético/Dermatología USD 328.9 Millones Canal estético minorista
Otras Aplicaciones 4.4% de participación Diagnósticos y pruebas de alergia


La entrega de medicamentos ancla los ingresos en el Mercado de Parches de Microneedles hoy, impulsada por indicaciones hormonales, analgésicas y dermatológicas ya validadas en forma de parches transdérmicos. La entrega de vacunas crece más rápido porque su economía es institucional en lugar de individual: una decisión de compra mueve millones de unidades.

Por Usuario Final

Segmento Métrica (2025) Principal Motor de Demanda
Hospitales 40.1% de participación Uso en pacientes hospitalizados y ensayos clínicos
Clínicas Especializadas USD 490.6 Millones Dermatología y estética
Entornos de Atención Domiciliaria 16.7% CAGR Conveniencia de autoadministración
Investigación y Otros 11.4% de participación Programas preclínicos y académicos


Los hospitales aún compran la mayoría de las unidades, pero la atención domiciliaria es donde el Mercado de Parches de Microneedles cambia de forma. El envío directo al paciente elimina la visita a la clínica de la ecuación de costos, y los pagadores han comenzado a incluir esa suposición en los modelos de cobertura.

Por Material

Segmento Métrica (2025) Principal Motor de Demanda
Polímero 43.4% de participación Biodegradabilidad y costo
Metal USD 452.0 Millones Resistencia mecánica
Silicona 17.2% de participación Microfabricación de precisión
Cerámica y Composites Híbridos 15.7% CAGR Equilibrio entre carga útil y durabilidad


El mercado de parches de microneedles está dominado por estructuras a base de polímeros debido a su biocompatibilidad, fabricación de bajo costo y escalable, y capacidad para crear topologías de matriz completamente disolventes que no generan residuos punzantes. Mientras tanto, el segmento de material de más rápido crecimiento es el de cerámica y composites híbridos, impulsado por intentos de ingeniería para fusionar la resistencia a la fractura de los polímeros con los beneficios estructurales de carga necesarios para una distribución macromolecular sofisticada.


Comparación Competitiva

La concentración en el mercado de parches de microneedles se sitúa en un rango medio, con un HHI estimado cerca de 780 y una participación combinada de los cinco principales de aproximadamente 34%. Ningún desarrollador controla un monopolio de fabricación defendible, y el campo se divide claramente entre especialistas en plataformas que buscan asociaciones farmacéuticas y fabricantes transdérmicos establecidos que amplían líneas existentes.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Parches de Microneedles Posicionamiento Estratégico
LTS Lohmann Therapie-Systeme ~8–11% Arreglos de polímero, servicios de CDMO Profundidad en fabricación transdérmica heredada
Kindeva Drug Delivery ~7–10% Arreglos sólidos y recubiertos, llenado por contrato CDMO de servicio completo para productos combinados
Vaxxas Pty Ltd ~5–8% Parches de vacuna de alta densidad Escalamiento en Australia, licencias con múltiples socios
Raphas Co., Ltd. ~5–7% Arreglos cosméticos y clínicos disolventes Liderazgo en retail y exportación en Corea
Corium Innovations ~4–7% Plataformas transdérmicas y de arreglos Pipeline en neurología y adyacente al SNC
Micron Biomedical ~3–6% Parches de vacuna disolventes Enfoque en salud global y sarampión-rubéola
Becton, Dickinson and Company ~3–5% Sistemas de entrega intradérmica Alcance de distribución y canal clínico
NanoPass Technologies ~2–4% Arreglos huecos de silicio Nicho intradérmico de precisión
QuadMedicine ~2–4% Fabricación de arreglos disolventes Producción por contrato en Corea
Cosmed Pharmaceutical ~2–4% Arreglos cosméticos de ácido hialurónico Canal de consumidores japonés
Nemaura Medical ~1–3% Parches de detección y monitoreo Juego de convergencia diagnóstica
Nissha Medical Technologies ~1–3% Arreglos recubiertos e híbridos Materiales y recubrimiento de precisión


Noticias y Desarrollos Recientes

  • Vaxxas (agosto de 2025): Aseguró aproximadamente 61 millones de USD para comisionar líneas de producción semi-automatizadas, apuntando al suministro de parches de vacuna a escala comercial [2]
  • Micron Biomedical (enero de 2025): Cerró una ronda de 33 millones de USD para avanzar en los programas de parches de sarampión-rubeola hacia ensayos cruciales [3]
  • BARDA (2024): Lanzó el Premio Patch Forward de 50 millones de USD, financiando explícitamente la ampliación de la fabricación en lugar del descubrimiento [1]
  • FDA (2024): Emitió una guía aclaratoria sobre la revisión de productos combinados, reduciendo la ambigüedad para los patrocinadores sobre la designación del centro líder [7]
  • LTS Lohmann (marzo de 2024): Ampliaron su instalación en Andernach con capacidad de fundición de matrices dedicada para patrocinadores de terceros [18]
  • Raphas (septiembre de 2024): Firmaron un acuerdo de distribución para extender productos cosméticos de matriz disolvente coreanos al comercio minorista de ASEAN
  • Kindeva (2023): Completar la integración de activos de entrega de medicamentos de 3M, consolidando la fabricación transdérmica y de matrices bajo una sola plataforma [20]
  • PMDA Japón (2024): Agregó espacios de consulta regulatoria específicos para parches, acortando los plazos de pre-sumisión para desarrolladores nacionales


Mercado de Parche de Microneedles Market Report Scope

Parámetro Detalle
Alcance del Mercado Productos de parches de microagujas globales según tipo de producto, aplicación, usuario final, material y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 15.4% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 1,837.4 Millones (2025); USD 2,120.4 Millones (2026); USD 7,695.8 Millones (2035)
Segmentos de Más Rápido Crecimiento Tipo de producto disolvente; Aplicación de entrega de vacunas; Usuario final de atención domiciliaria; Región de Asia-Pacífico
Empresas Perfiladas 12 desarrolladores líderes, CDMOs y fabricantes de dispositivos
Moneda de Valoración Millones de USD

Preguntas frecuentes

¿Qué estructuras contractuales debería esperar un licenciatario farmacéutico al asociarse con un desarrollador de plataformas de parches de microagujas?
La mayoría de los acuerdos combinan una tarifa de acceso inicial, hitos de desarrollo y regalías de uno a medio dígito bajo. La exclusividad se otorga típicamente por indicación en lugar de por territorio. [Ref: 2]
¿Cómo deberían evaluar los equipos de adquisiciones las afirmaciones sobre la vida útil de los parches?
Exija datos de estabilidad en tiempo real, no solo pruebas aceleradas a 40°C. Los protocolos acelerados exageran el rendimiento de la matriz de polímeros porque la degradación del adhesivo y los excipientes sigue cinéticas no arrhenianas. [Ref: 5]
¿Qué foso competitivo es más importante en el mercado de parches de microagujas: patentes o fabricación?
Fabricación. Las patentes de matriz central en gran medida expiran antes de 2030, mientras que la capacidad de fundición de alto volumen calificada por GMP toma de tres a cinco años y más de 35 millones de dólares para replicar. [Ref: 2]
¿Los parches requieren diseños de ensayos clínicos diferentes a los inyectables?
Sí. Los reguladores generalmente aceptan estudios de farmacocinética de puente en lugar de una replicación completa de la Fase III, siempre que se caractericen la variabilidad del sitio de aplicación y los datos de técnica del usuario. [Ref: 7]
¿Qué desafío de integración suele descarrilar los programas piloto del mercado de parches de microagujas?
Estandarización de aplicadores. Los hospitales se resisten a almacenar aplicadores específicos para dispositivos, por lo que los desarrolladores que envían formatos autónomos y sin aplicador convierten los pilotos en contratos de manera mucho más confiable. [Ref: 6]
¿Existen casos de uso no terapéuticos emergentes que valga la pena seguir?
El muestreo diagnóstico es el más fuerte. Las matrices que extraen líquido intersticial para paneles de biomarcadores evitan por completo la venopunción y ya muestran viabilidad clínica para glucosa y lactato. [Ref: 19]
¿Cómo trata actualmente el reembolso las terapias administradas a través de parches?
La cobertura generalmente sigue al fármaco, no al formato de entrega, lo que deja la prima del parche sin reembolso. La codificación dedicada sigue sin resolverse en la mayoría de los sistemas de EE. UU. y Europa. [Ref: 17]
Autor
Autor Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed biomedical engineering journals, pharmaceutical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER), European Medicines Agency (EMA), Medicines and Healthcare products Regulatory Agency (MHRA), Health Canada, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, Therapeutic Goods Administration (TGA) Australia, International Conference on Harmonisation (ICH), World Health Organization (WHO) Prequalification Programme, Centers for Disease Control and Prevention (CDC), National Institutes of Health (NIH), National Institute of Biomedical Imaging and Bioengineering (NIBIB), National Center for Biotechnology Information (NCBI/PubMed), International Society for Pharmaceutical Engineering (ISPE), Controlled Release Society (CRS), International Transdermal Society, American Association of Pharmaceutical Scientists (AAPS), European Federation of Pharmaceutical Industries and Associations (EFPIA), Pharmaceutical Research and Manufacturers of America (PhRMA), International Federation of Pharmaceutical Manufacturers Associations (IFPMA), Cosmetics Europe – The Personal Care Association, Personal Care Products Council (PCPC), and national health ministry reports from key markets. These sources were used to collect clinical trial data, regulatory approval pathways, biocompatibility studies, manufacturing standards, vaccination program statistics, and market landscape analysis for dissolvable microneedles, solid microneedles, hydrogel microneedles, and other transdermal delivery technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Chief Scientific Officers, VPs of R&D, regulatory affairs heads, manufacturing directors, and commercial leads from microneedle patch manufacturers, pharmaceutical companies, biotechnology firms, contract development and manufacturing organizations (CDMOs), and medical device OEMs comprised supply-side sources. Chief medical officers, clinical pharmacologists, dermatologists, infectious disease specialists, vaccine program directors, hospital pharmacy directors, procurement managers from pharmaceutical distributors, and formulary decision-makers from healthcare systems and retail pharmacy chains comprised demand-side sources. Market segmentation was validated across vaccine delivery, drug delivery, cosmetic applications, and diagnostics through primary research. Additionally, product pipeline timelines were confirmed, and insights regarding clinical adoption patterns, reimbursement strategies, pricing dynamics, and patient compliance metrics were extracted.

Primary Respondent Breakdown:

Table

Category Segment Percentage

By Company Tier Tier 1 (>USD 10B revenue) 38%

Tier 2 (USD 1B-10B) 31%

By Designation C-level Executives 29%

Director Level 34%

Others (Managers, Scientists, Specialists) 37%

By Region North America 32%

Europe 29%

Asia-Pacific 33%

Rest of World (Latin America, MEA) 6%


Market Size Estimation

Global market valuation was derived through revenue mapping and technology adoption analysis. The methodology included:

Identification of 50+ key manufacturers and technology developers across North America, Europe, Asia-Pacific, and emerging markets

Product mapping across dissolvable microneedles, solid microneedles, hydrogel microneedles, and other emerging microneedle categories

Analysis of reported and modeled annual revenues specific to microneedle patch portfolios, including pharmaceutical partnerships and licensing agreements

Coverage of manufacturers and technology holders representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit volume × ASP by application segment and region) and top-down (manufacturer revenue validation and pharmaceutical pipeline analysis) approaches to derive segment-specific valuations across vaccine delivery, drug delivery, cosmetic applications, and diagnostics

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















