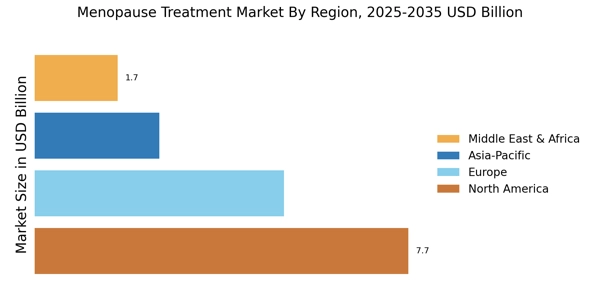Menopause Treatment Market

Informe de investigación de mercado sobre el tratamiento de la menopausia: pronóstico hasta 2035

Forecast Period
2025 - 2035
CAGR
5.12%
2024 Market Size
$ 17.2 Billion
2035 Market Size
$ 29.79 Billion
Pharmaceutical ● Updated August 24, 2026 Report ID: MRFR/Pharma/3160-CR | Pages: 200 | Author: Vikita Thakur, Rahul Gotadki

Menopause Treatment Market Resumen

El tamaño del mercado mundial de tratamiento de la menopausia se valoró en 17,2 mil millones de dólares en 2024 y se prevé que el mercado crezca de 18,08 mil millones de dólares en 2025 a 29,79 mil millones de dólares en 2035, registrando una tasa compuesta anual del 5,12% durante el período previsto 2025-2035. América del Norte lideró el mercado con más del 45% de participación y generó alrededor de 7,74 mil millones de dólares en ingresos.
 
La creciente población mundial de mujeres menopáusicas y la creciente conciencia sobre las condiciones de salud relacionadas con la menopausia son importantes impulsores del crecimiento de la industria del tratamiento de la menopausia. La creciente demanda de terapias para el control de los síntomas, la mejora del acceso a la atención médica y los avances en las opciones de tratamiento están respaldando la expansión del mercado.
 
Según la Organización Mundial de la Salud (OMS), para 2030, aproximadamente 1.200 millones de mujeres en todo el mundo tendrán 50 años o más, lo que aumentará significativamente la población que buscará soluciones para el manejo de la menopausia y servicios de atención médica a largo plazo para las mujeres.

Tendencias clave del mercado y aspectos destacados

El mercado del tratamiento de la menopausia está evolucionando hacia enfoques personalizados y holísticos, impulsados ​​por los avances tecnológicos y los cambios demográficos.

  • América del Norte lideró el mercado de tratamiento de la menopausia en 2024 y representó más del 45% de los ingresos globales.
  • El mercado europeo de tratamiento de la menopausia estaba valorado en 5.160 millones de dólares en 2024, lo que representa una cuota de mercado del 30%.
  • La administración oral representó aproximadamente el 48,5% de los ingresos del mercado debido a la conveniencia y la aceptación generalizada de los pacientes.
  • Las Clínicas de Ginecología representaron alrededor del 52,4% de la demanda de tratamiento, respaldadas por atención y experiencia especializada en menopausia.
  • Los estrógenos captaron aproximadamente el 46,9% de la cuota de mercado y siguen siendo la principal opción farmacológica para el alivio de los síntomas de la menopausia.
  • La OMS proyecta que para 2030 habrá 1.200 millones de mujeres de 50 años o más en todo el mundo, lo que respaldará el crecimiento del mercado a largo plazo.

Tamaño del mercado y previsión

Tamaño del mercado en 2024 17.2 (USD Billion)
Tamaño del mercado en 2035 29.79 (USD Billion)
CAGR (2025 - 2035) 5.12%
Mayor cuota de mercado regional en 2024 América del norte

Principales jugadores

Empresas como AbbVie (EE.UU.), Bristol-Myers Squibb (EE.UU.), Pfizer(EE.UU.), Mylan (EE.UU.), Amgen (EE.UU.), Teva Pharmaceuticals (IL), HRA Pharma (FR), Bayer (DE), Novartis (CH) son algunos de los principales participantes en el mercado.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Menopause Treatment Market Treiber

Avances en tecnologías de tratamiento

Los avances tecnológicos en las opciones de tratamiento están remodelando el mercado de tratamientos para la menopausia. Innovaciones como la telemedicina, los dispositivos sanitarios portátiles y la medicina personalizada están mejorando la forma en que se gestiona la menopausia. Por ejemplo, los servicios de telesalud permiten a las mujeres acceder a atención especializada desde la comodidad de sus hogares, lo que resulta especialmente beneficioso para quienes viven en zonas remotas.
 
Además, el desarrollo de nuevas formulaciones de fármacos y sistemas de administración está mejorando la eficacia y seguridad de los tratamientos. Los datos de mercado sugieren que se prevé que el segmento de la terapia de reemplazo hormonal crezca a una tasa compuesta anual del 5,2% durante los próximos cinco años, impulsado por estos avances tecnológicos. A medida que estas innovaciones sigan surgiendo, es probable que atraigan a más mujeres a buscar tratamiento, ampliando así el mercado global.
  • Según PubMed, la utilización de la telemedicina aumentó sustancialmente en todos los servicios de atención médica para mujeres, mejorando el acceso a consultas especializadas y la gestión del tratamiento. Estos avances respaldan una adopción más amplia de terapias para la menopausia y, al mismo tiempo, mejoran la comodidad del paciente y la adherencia al tratamiento.

Envejecimiento de la población y cambios demográficos

El cambio demográfico hacia una población que envejece influye significativamente en el mercado del tratamiento de la menopausia. A medida que aumenta la esperanza de vida, un segmento más grande de la población entra en la menopausia, lo que crea un mercado floreciente para las opciones de tratamiento. Las estadísticas actuales indican que para 2030, casi 1.200 millones de mujeres estarán en la menopausia, lo que presenta una oportunidad sustancial para el crecimiento de la industria.
 
Esta tendencia demográfica obliga a los sistemas de salud a priorizar el manejo de la menopausia, lo que lleva a innovaciones en las modalidades de tratamiento. La creciente prevalencia de problemas de salud relacionados con la menopausia entre las mujeres mayores requiere un enfoque integral de la atención, impulsando así la expansión del mercado global. A medida que la población envejece, se espera que aumente la demanda de soluciones de tratamiento personalizadas, impulsando aún más el crecimiento del mercado.
  • Según el Banco Mundial, la esperanza de vida mundial ha superado los 73 años, lo que contribuye a una población de mujeres posmenopáusicas en rápido crecimiento. Esta tendencia demográfica está aumentando la demanda de soluciones de gestión de la menopausia a largo plazo y servicios de atención sanitaria especializados para mujeres.

Mayor conciencia sobre los síntomas de la menopausia

La creciente conciencia sobre los síntomas de la menopausia entre las mujeres es un impulsor fundamental para el mercado del tratamiento de la menopausia. A medida que proliferan las iniciativas educativas, más mujeres reconocen los desafíos físicos y emocionales asociados con la menopausia. Esta mayor conciencia conduce a una mayor demanda de opciones de tratamiento eficaces, incluida la terapia de reemplazo hormonal y remedios alternativos.
 
Según datos recientes, aproximadamente el 75% de las mujeres experimentan síntomas de menopausia, lo que subraya la necesidad de soluciones de tratamiento accesibles. En consecuencia, los proveedores de atención médica están adaptando sus servicios para satisfacer esta creciente necesidad, expandiendo así el mercado global. Es probable que continúe el énfasis en las campañas de educación y concientización, fomentando una base de pacientes más informada que busca tratamiento activamente.
  • Según PubMed, aproximadamente el 75% de las mujeres experimentan síntomas de la menopausia y muchas informan síntomas que afectan significativamente la calidad de vida. La creciente conciencia sobre las opciones de tratamiento disponibles está fomentando un diagnóstico más temprano y una mayor utilización de terapias para la menopausia.

Mayor atención a las iniciativas de salud de la mujer

El mayor enfoque en las iniciativas de salud de la mujer está impactando significativamente en el mercado del tratamiento de la menopausia. Los gobiernos y las organizaciones reconocen cada vez más la importancia de abordar los problemas de salud de las mujeres, incluida la menopausia. Este reconocimiento ha llevado a la implementación de políticas y programas destinados a mejorar el acceso a los servicios de salud relacionados con la menopausia.
 
Por ejemplo, las iniciativas que promueven la investigación y la educación sobre la menopausia están ganando terreno, lo que probablemente mejorará la disponibilidad de opciones de tratamiento. Además, se espera que la integración del manejo de la menopausia en estrategias más amplias de salud de la mujer fomente la colaboración entre los proveedores de atención médica, mejorando así los resultados de los pacientes. A medida que estas iniciativas sigan evolucionando, están preparadas para impulsar el crecimiento en el mercado global.
  • Según IHME, los programas de salud de la mujer continúan expandiéndose a nivel mundial a medida que los gobiernos y las organizaciones de atención médica aumentan las inversiones en atención preventiva y manejo de enfermedades crónicas. Estas iniciativas están mejorando el acceso a los servicios de atención médica relacionados con la menopausia y apoyando la adopción de tratamientos.

Creciente demanda de terapias naturales y alternativas

La creciente preferencia por terapias naturales y alternativas entre las mujeres es un impulsor notable en el mercado del tratamiento de la menopausia. Muchas mujeres buscan enfoques holísticos para controlar los síntomas de la menopausia, favoreciendo opciones como los suplementos a base de hierbas, la acupuntura y modificaciones del estilo de vida en lugar de los productos farmacéuticos tradicionales. Esta tendencia se ve impulsada en parte por un creciente escepticismo hacia los medicamentos sintéticos y el deseo de planes de tratamiento más personalizados.
 
Market Research Future indica que el segmento de suplementos a base de hierbas está experimentando un aumento notable, con una tasa de crecimiento proyectada del 6,5% anual. A medida que más mujeres recurran a estas alternativas, es probable que el mercado global se adapte y ofrezca una gama más amplia de productos y terapias naturales para satisfacer la demanda de los consumidores.
  • Según PubMed, el uso de terapias complementarias y alternativas entre las mujeres menopáusicas ha aumentado significativamente, y los estudios informan tasas de utilización que superan el 40% en varias poblaciones. Esta tendencia está respaldando el crecimiento de los suplementos a base de hierbas, las intervenciones en el estilo de vida y los enfoques de tratamiento holístico.

Perspectivas del segmento de mercado

Por tipo: terapia de reemplazo hormonal (la más grande) versus terapia no hormonal (la de más rápido crecimiento)

El mercado de tratamiento de la menopausia muestra una distribución diversa de opciones de tratamiento con la terapia de reemplazo hormonal (TRH) emergiendo como el segmento más grande. La TRH ha sido tradicionalmente la favorita por su eficacia para aliviar los síntomas de la menopausia, con una cuota de mercado sustancial del 56,8%. Mientras tanto, la terapia no hormonal ha ido ganando terreno, atrayendo a mujeres que prefieren opciones alternativas a la TRH, representando así el área de más rápido crecimiento en este segmento. Si bien la TRH sigue dominando, la creciente conciencia y aceptación de las alternativas no hormonales están remodelando el panorama de los tratamientos para la menopausia. Las tendencias de crecimiento indican un cambio significativo hacia la terapia no hormonal, impulsado por una mayor conciencia de los consumidores sobre los riesgos potenciales asociados con la TRH y una creciente preferencia por métodos de tratamiento naturales. Este cambio también está respaldado por el creciente conjunto de investigaciones que defienden opciones no hormonales, lo que las convierte en una alternativa creíble para las mujeres que buscan alivio. Además, los cambios en el estilo de vida y las terapias alternativas como la acupuntura también desempeñan un papel vital en la configuración de las preferencias de tratamiento, presentando enfoques más holísticos para controlar los síntomas de la menopausia.

AbbVie generó aproximadamente 56,3 mil millones de dólares en ingresos anuales y continúa invirtiendo en innovación para la salud de la mujer. La eficacia comprobada de la terapia de reemplazo hormonal para controlar los síntomas vasomotores, los trastornos del sueño y otras afecciones relacionadas con la menopausia continúa respaldando su posición dominante en el mercado.

Por vía de administración: oral (la más grande) versus transdérmica (la de más rápido crecimiento)

El segmento de 'Vía de administración' en el mercado de tratamiento de la menopausia presenta una amplia gama de métodos de administración, y la administración oral tiene la mayor cuota de mercado del 48,5%. Esto se atribuye a su conveniencia, eficacia y aceptación generalizada tanto entre los pacientes como entre los proveedores de atención médica. Si bien los tratamientos orales dominan el segmento, las aplicaciones transdérmicas están ganando terreno rápidamente debido a los avances en la tecnología y la creciente preferencia de los consumidores por alternativas no invasivas. Las tendencias de crecimiento indican un cambio significativo hacia las opciones transdérmicas, lo que lo convierte en el segmento de más rápido crecimiento en este mercado. Los factores que impulsan esta tendencia incluyen un deseo creciente de contar con sistemas de administración convenientes y eficaces y la creciente conciencia de los posibles efectos secundarios asociados con los medicamentos orales. Como resultado, tanto los proveedores de atención médica como los pacientes están explorando las terapias transdérmicas como alternativas más adecuadas a las rutas tradicionales.

Bristol-Myers Squibb registró unos ingresos anuales de aproximadamente 48.300 millones de dólares, lo que refleja una fuerte participación en el mercado farmacéutico. Las terapias orales siguen siendo ampliamente preferidas debido a su conveniencia, familiaridad del paciente, eficacia clínica establecida y facilidad de administración del tratamiento a largo plazo.

Por usuario final: clínicas de ginecología (las más grandes) versus entornos de atención domiciliaria (de más rápido crecimiento)

El segmento de 'usuario final' del mercado de tratamiento de la menopausia está dominado principalmente por las clínicas de ginecología, que captan la mayor proporción del 52,4% debido a sus servicios especializados y opciones de tratamiento integrales adaptadas a las mujeres menopáusicas. Los hospitales también tienen una participación importante y brindan instalaciones de tratamiento y atención avanzadas. Por el contrario, los entornos de atención domiciliaria, aunque actualmente son más pequeños en términos de participación de mercado, están ganando terreno rápidamente entre los consumidores que buscan comodidad y atención personalizada. Las farmacias contribuyen como puntos accesibles para la adquisición de tratamientos, pero no dominan el segmento como lo hacen las Clínicas de Ginecología.

Clínicas de ginecología (dominantes) frente a entornos de atención domiciliaria (emergentes)

Las Clínicas de Ginecología representan la fuerza dominante en el Mercado de Tratamientos de la Menopausia, caracterizándose por su personal especializado y enfocado en la salud de la mujer. Ofrecen una amplia gama de tratamientos, incluida la terapia hormonal y el control del estilo de vida, que atienden específicamente a los síntomas de la menopausia. El enfoque personalizado en las Clínicas de Ginecología garantiza que los pacientes reciban soluciones personalizadas que aborden sus necesidades únicas. Por otro lado, los entornos de atención domiciliaria están surgiendo rápidamente, impulsados ​​por la creciente preferencia por opciones de tratamiento en el hogar entre los pacientes que prefieren la privacidad y la comodidad. La mayor disponibilidad de servicios de telesalud y entrega de medicamentos a domicilio mejora aún más el atractivo de los entornos de atención domiciliaria, posicionándolos como un actor importante en el futuro del mercado.

Por clase de fármaco: estrógenos (los más importantes) frente a antidepresivos (los de más rápido crecimiento)

En el mercado de tratamiento de la menopausia, el segmento de clases de medicamentos está representado de manera destacada por los estrógenos, que tienen la mayor cuota de mercado del 46,9% entre las diversas intervenciones farmacológicas para la menopausia. Después de los estrógenos, los progestágenos y los moduladores selectivos de los receptores de estrógenos también contribuyen significativamente al mercado, aunque con cuotas menores. Los antidepresivos, reconocidos por su utilidad en el manejo de los síntomas de la menopausia, han surgido como una clase competitiva con tasas de adopción cada vez mayores, particularmente en poblaciones de pacientes con necesidades específicas. A medida que el mercado continúa evolucionando, el cambio hacia la medicina personalizada se está convirtiendo en un motor fundamental para el crecimiento en el segmento de clases de medicamentos. La creciente conciencia sobre los problemas de salud relacionados con la menopausia entre las mujeres, junto con los avances en las formulaciones de medicamentos, está impulsando la demanda no sólo de estrógenos sino también de antidepresivos, que están siendo reconocidos por sus beneficios multifacéticos. Además, la creciente tendencia de enfoques de tratamiento holístico respalda la inclusión de varias clases de medicamentos en el tratamiento de la menopausia, lo que garantiza una atención integral para las mujeres que atraviesan esta importante etapa de la vida.

Estrógenos (dominantes) versus moduladores selectivos de los receptores de estrógenos (emergentes)

Los estrógenos siguen siendo la fuerza dominante en el mercado de tratamientos para la menopausia debido a su eficacia para aliviar una amplia gama de síntomas de la menopausia, incluidos los sofocos y los cambios de humor. Su papel bien establecido en la terapia de reemplazo hormonal subraya su fortaleza en el mercado, caracterizado por panoramas regulatorios favorables y un amplio respaldo clínico. Por el contrario, los moduladores selectivos de los receptores de estrógeno (SERM) están surgiendo como alternativas innovadoras que ofrecen beneficios terapéuticos específicos con efectos secundarios reducidos. Esta clase dinámica atrae particularmente a las mujeres que buscan vías de tratamiento no tradicionales y está ganando terreno entre los proveedores de atención médica. A medida que los SERM continúan evolucionando con investigaciones y ensayos clínicos en curso, presentan una vía prometedora para abordar tanto los síntomas de la menopausia como las afecciones asociadas, complementando el uso establecido de estrógenos.

Obtenga información más detallada sobre Menopause Treatment Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: mercado líder de tratamientos

América del Norte lidera el tamaño del mercado de tratamiento de la menopausia y representará más del 45 % de los ingresos globales en 2024. El crecimiento de la región está impulsado por una mayor conciencia sobre los problemas de salud relacionados con la menopausia, el envejecimiento de la población y los avances en las opciones de tratamiento. El apoyo regulatorio de agencias como la FDA también ha catalizado la expansión del mercado, garantizando la seguridad y eficacia en las terapias para la menopausia.

  • Según datos de los CDC, aproximadamente 52 millones de mujeres en los Estados Unidos tienen 45 años o más, lo que genera una demanda sustancial de servicios de manejo de la menopausia y respalda el crecimiento continuo del mercado de tratamientos para la menopausia.

Estados Unidos es el principal contribuyente a este mercado, con importantes inversiones de actores clave como AbbVie, Pfizer y Mylan. El panorama competitivo se caracteriza por una combinación de empresas farmacéuticas establecidas y empresas biotecnológicas emergentes, todas ellas esforzándose por innovar y satisfacer las diversas necesidades de las mujeres menopáusicas. La presencia de una infraestructura sanitaria sólida mejora aún más la accesibilidad al mercado y el potencial de crecimiento.

  • GE Healthcare reportó aproximadamente USD 19,7 mil millones en ingresos anuales, lo que refleja una inversión continua en tecnologías de salud de la mujer, capacidades de diagnóstico e innovación en el cuidado de la salud que respaldan un mayor acceso a la atención relacionada con la menopausia en toda América del Norte.

Europa: el apoyo regulatorio impulsa el crecimiento

El tamaño del mercado europeo de tratamiento de la menopausia se valoró en 5,16 mil millones de dólares en 2024, lo que lo convierte en el segundo mercado regional más grande con una participación del 30%. La región se beneficia de sólidos marcos regulatorios que promueven el desarrollo y la aprobación de terapias para la menopausia. Una mayor conciencia sobre los problemas de salud de las mujeres y una creciente población de edad avanzada son factores clave de la demanda. Países como Alemania y Francia están a la cabeza, respaldados por políticas sanitarias favorables e iniciativas destinadas a mejorar la salud de las mujeres.

  • Según la Agencia Europea de Medicamentos (EMA), la Unión Europea respalda un ecosistema sanitario que presta servicios a más de 448 millones de personas en el marco de marcos regulatorios integrales. El fuerte énfasis en la salud de la mujer, la accesibilidad al tratamiento y la innovación farmacéutica continúa apoyando la adopción del tratamiento para la menopausia en los mercados europeos.

Alemania destaca como un actor importante, con importantes empresas farmacéuticas como Bayer y HRA Pharma involucradas activamente en el sector del tratamiento de la menopausia. El panorama competitivo está marcado por un enfoque en terapias innovadoras y medicina personalizada, que atienden las necesidades únicas de las mujeres menopáusicas. Los esfuerzos de colaboración entre las organizaciones de salud pública y los sectores privados están mejorando aún más el crecimiento y la accesibilidad del mercado.

Asia-Pacífico: mercado emergente con potencial

La región de Asia y el Pacífico está siendo testigo de una creciente demanda de tratamientos para la menopausia, impulsada por una mayor conciencia y un envejecimiento de la población en aumento. Esta región posee actualmente alrededor del 15% de la cuota de mercado mundial. Países como Japón y Australia están a la vanguardia, con crecientes inversiones e iniciativas en atención sanitaria destinadas a abordar los problemas de salud de las mujeres. Los organismos reguladores están mejorando gradualmente los marcos para respaldar la aprobación de terapias para la menopausia, estimulando aún más el crecimiento del mercado.

Japón es particularmente notable por su avanzado sistema de salud y la presencia de actores clave como Teva Pharmaceuticals y Amgen. El panorama competitivo está evolucionando, con empresas tanto locales como internacionales compitiendo por participación de mercado. El creciente enfoque en la salud y el bienestar de las mujeres está dando lugar a ofertas de productos innovadores, lo que convierte a esta región en un mercado prometedor para el crecimiento futuro de los tratamientos para la menopausia.

Medio Oriente y África: Oportunidades de mercado sin explotar

La región de Oriente Medio y África representa un mercado emergente para tratamientos para la menopausia y actualmente posee alrededor del 10% de la cuota de mercado mundial. El crecimiento se debe principalmente a una mayor conciencia sobre la menopausia y los problemas de salud de la mujer, junto con el envejecimiento de la población. Sin embargo, el mercado sigue estando subdesarrollado en comparación con otras regiones, lo que presenta importantes oportunidades de crecimiento. Los marcos regulatorios están mejorando gradualmente, lo que se espera que facilite la introducción de nuevas terapias en los próximos años.

Países como Sudáfrica y los Emiratos Árabes Unidos están liderando el camino en términos de desarrollo de mercado, con crecientes inversiones en infraestructura sanitaria. El panorama competitivo se caracteriza por una combinación de actores locales e internacionales, y empresas como HRA Pharma buscan ampliar su presencia. A medida que la concientización y la educación sobre la menopausia continúan creciendo, el mercado está preparado para una expansión significativa en el futuro cercano.

Menopause Treatment Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado del tratamiento de la menopausia se caracteriza actualmente por un panorama competitivo dinámico, impulsado por una mayor conciencia sobre los problemas de salud relacionados con la menopausia y una creciente demanda de opciones de tratamiento efectivas. Actores clave como AbbVie (EE.UU.), Pfizer (EE.UU.) y HRA Pharma (FR) se están posicionando estratégicamente a través de la innovación y las asociaciones, que parecen ser fundamentales para dar forma a la trayectoria del mercado. AbbVie (EE.UU.) se centra en el desarrollo de terapias avanzadas de reemplazo hormonal, mientras que Pfizer (EE.UU.) hace hincapié en una cartera diversificada que incluye tratamientos hormonales y no hormonales. HRA Pharma (FR) está aprovechando su experiencia en la salud de la mujer para introducir terapias novedosas, mejorando así su ventaja competitiva en este mercado en evolución.
 
Las tácticas comerciales empleadas por estas empresas reflejan un esfuerzo concertado para optimizar las cadenas de suministro y localizar la fabricación, lo que puede mejorar la capacidad de respuesta a las demandas del mercado regional. La industria global está moderadamente fragmentada, con una combinación de gigantes farmacéuticos establecidos y actores emergentes. Esta fragmentación permite una variedad de opciones de tratamiento, pero la influencia colectiva de grandes empresas como Teva Pharmaceuticals (IL) y Bayer (DE) es significativa, ya que impulsan la innovación y establecen estándares industriales. 
 
En agosto de 2025, AbbVie (EE. UU.) anunció una asociación estratégica con un proveedor líder de telesalud para mejorar el acceso a los servicios de gestión de la menopausia. Es probable que esta medida amplíe el alcance de AbbVie y mejore la participación de los pacientes, alineándose con la creciente tendencia de las soluciones de salud digitales. Estas asociaciones no sólo pueden facilitar mejores resultados para los pacientes, sino también posicionar a AbbVie como líder en la integración de la tecnología en el tratamiento de la menopausia. 
 
En septiembre de 2025, Pfizer (EE.UU.) lanzó una nueva opción de tratamiento no hormonal destinada a aliviar los síntomas de la menopausia, que podría captar potencialmente una parte importante del mercado. Esta introducción refleja el compromiso de Pfizer de abordar las diversas necesidades de los pacientes y puede mejorar su posicionamiento competitivo frente a otras terapias hormonales. La importancia estratégica de este lanzamiento radica en su potencial para atraer a pacientes que dudan en utilizar tratamientos hormonales, ampliando así el atractivo de Pfizer en el mercado.
 
En julio de 2025, HRA Pharma (FR) amplió su línea de productos mediante la adquisición de una empresa biotecnológica más pequeña especializada en terapias innovadoras para la menopausia. Esta adquisición es indicativa de la estrategia de HRA para reforzar sus capacidades de investigación y desarrollo, lo que puede conducir a la introducción de tratamientos innovadores. La integración de nuevas tecnologías y experiencia de la empresa adquirida podría mejorar significativamente la oferta de productos y la competitividad del mercado de HRA.
 
A octubre de 2025, la industria global está siendo testigo de tendencias como la digitalización y la integración de la inteligencia artificial en los protocolos de tratamiento. Estas tendencias están remodelando la dinámica competitiva, a medida que las empresas buscan cada vez más alianzas estratégicas para mejorar sus capacidades tecnológicas. El cambio de una competencia basada en precios a un enfoque en la innovación y la confiabilidad de la cadena de suministro se está volviendo evidente, lo que sugiere que la futura diferenciación competitiva dependerá de la capacidad de ofrecer soluciones avanzadas centradas en el paciente.

Las empresas clave en el mercado Menopause Treatment Market incluyen

Alcance del informe

Aspectos destacados del mercado

FAQs

What is the current valuation of the Menopause Treatment Market as of 2024?
The global industry was valued at 17.2 USD Billion in 2024.
What is the projected market size for the Menopause Treatment Market by 2035?

The market is projected to reach approximately 29.79 USD Billion by 2035.

What is the expected CAGR for the Menopause Treatment Market during the forecast period 2025 - 2035?
The expected CAGR for the global industry during 2025 - 2035 is 5.12%.
Which segment of the Menopause Treatment Market is expected to have the highest valuation in 2035?

Hormone Replacement Therapy is anticipated to reach a valuation of 13.0 USD Billion by 2035.

How does the valuation of Non-Hormonal Therapy compare between 2024 and 2035?

Non-Hormonal Therapy was valued at 4.0 USD Billion in 2024 and is projected to grow to 7.0 USD Billion by 2035.

What are the leading routes of administration in the Menopause Treatment Market?

The leading routes of administration include Oral, Transdermal, Injectable, and Vaginal therapies.

Which drug class is expected to dominate the Menopause Treatment Market by 2035?

Antidepressants are projected to dominate the market, with an expected valuation of 12.79 USD Billion by 2035.

What is the expected growth in the Homecare Settings segment from 2024 to 2035?

The Homecare Settings segment is expected to grow from 4.0 USD Billion in 2024 to 6.8 USD Billion by 2035.

Who are the key players in the Menopause Treatment Market?

Key players include AbbVie, Bristol-Myers Squibb, Pfizer, Mylan, Amgen, Teva Pharmaceuticals, HRA Pharma, Bayer, and Novartis.

What is the projected valuation for the Vaginal route of administration by 2035?

The Vaginal route of administration is projected to reach approximately 7.79 USD Billion by 2035.

Autor
Author
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, clinical trial repositories, peer-reviewed medical journals, and authoritative women's health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), Health Canada, US Department of Health and Human Services (HHS), National Institutes of Health (NIH), National Institute on Aging (NIA), Centers for Disease Control and Prevention (CDC), World Health Organization (WHO) Global Health Observatory, National Center for Biotechnology Information (NCBI/PubMed), ClinicalTrials.gov, and the Women's Health Initiative (WHI) study database.

Professional and clinical sources included the North American Menopause Society (NAMS), American College of Obstetricians and Gynecologists (ACOG), International Menopause Society (IMS), European Menopause and Andropause Society (EMAS), American Society for Reproductive Medicine (ASRM), and The Endocrine Society. Government health statistics were obtained from the US Census Bureau, CDC National Center for Health Statistics, EU Eurostat Health Database, and national health ministry reports from key markets including the UK NHS, Germany's Federal Institute for Drugs and Medical Devices (BfArM), and Japan's Ministry of Health, Labour and Welfare.

These sources were used to collect prescription statistics, regulatory approval data for hormone replacement therapies (estrogen-only, progestin-only, combination, and tibolone) and non-hormonal treatments (NK3 receptor antagonists, SSRIs, SNRIs, gabapentinoids), clinical safety studies from WHI follow-up analyses, patient demographic trends, treatment guidelines, and the competitive landscape for menopausal symptom management including vasomotor symptoms and genitourinary syndrome of menopause.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Women's Health Divisions, regulatory affairs managers, medical directors, and commercial directors from pharmaceutical manufacturers that specialize in menopausal therapies, hormone therapy developers, and non-hormonal treatment innovators. Board-certified obstetricians/gynecologists, menopause specialists, reproductive endocrinologists, primary care physicians, medical directors of women's health clinics, pharmacy directors from hospital systems, and procurement leads from specialty pharmacies, retail pharmacy chains, and online health platforms comprised demand-side sources.

Primary research has confirmed the timelines of product pipelines, including late-stage NK3 receptor antagonists and tissue-selective estrogen complexes, and has validated market segmentation across hormone therapy (estrogen, progestin, combination, tibolone) and non-hormonal therapy categories. Additionally, primary research has gathered insights on clinical adoption patterns following recent FDA label changes for hormone therapy, pricing strategies for branded versus generic formulations, reimbursement dynamics for compounded versus FDA-approved therapies, and the shift toward telemedicine menopause care.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (28%), Director Level (40%), Others (32%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping, prescription volume analysis, and procedure data for hormone therapy administrations. The methodology included:

• Identification of 50+ key manufacturers and specialty pharmaceutical companies across North America, Europe, Asia-Pacific, and Latin America focusing on menopausal health

• Product mapping across hormone therapy (oral estrogens, transdermal patches, vaginal creams, combination therapies) and non-hormonal therapy (neurokinin receptor antagonists, antidepressants, gabapentinoids, herbal supplements) categories

• Analysis of reported and modeled annual revenues specific to menopause treatment portfolios, including branded and generic hormone therapies

• Coverage of manufacturers representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (prescription volume × ASP by country/region, adjusted for generic penetration rates) and top-down (manufacturer revenue validation, distributor margin analysis) approaches to derive segment-specific valuations for hormonal and non-hormonal treatment modalities

• Distribution channel analysis across institutional sales (hospitals, specialty clinics), retail pharmacies, drug stores, and online sales platforms to validate volume assumptions and regional penetration rates

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.