


Medical Second Opinion Market Summary
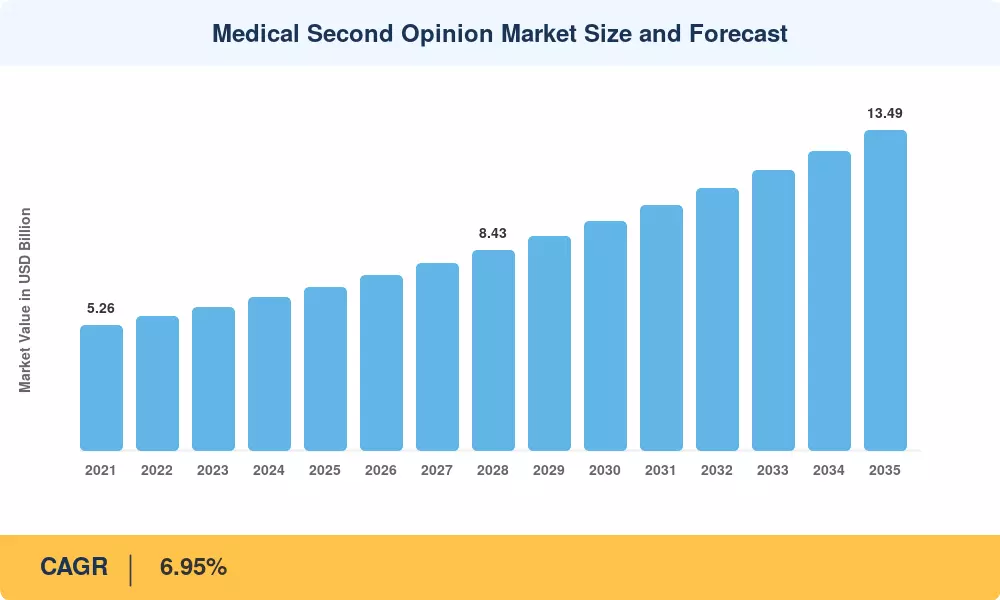
El tamaño del Mercado Global de Segunda Opinión Médica fue valorado en USD 6.89 mil millones en 2025, y se proyecta que el mercado crecerá de USD 7.37 mil millones en 2026 a USD 13.49 mil millones para 2035, registrando un CAGR del 6.95% durante el período de pronóstico 2026–2035. Las crecientes tasas de error diagnóstico —la OMS informó que aproximadamente 35 millones de nuevos casos de cáncer podrían materializarse para 2050 [1]— han amplificado la demanda institucional de protocolos de verificación, mientras que los mandatos liderados por pagadores en los Estados Unidos requieren cada vez más consultas confirmatorias antes de autorizar procedimientos quirúrgicos de alto costo [2]. Estas dos fuerzas por sí solas están canalizando miles de millones en demanda recurrente hacia el Mercado de Segunda Opinión Médica.
Un cambio tecnológico está transformando cómo se mueven los diagnósticos confirmatorios entre proveedores. Los flujos de trabajo de referencia en papel y los canales telefónicos de médico a médico están siendo reemplazados por plataformas de triaje por IA que emparejan a los pacientes con subespecialistas en cuestión de horas, transmitiendo datos de imágenes y patología a través de portales en la nube encriptados. El ecosistema global de salud digital atrajo más de USD 28 mil millones en inversión de capital de riesgo durante 2023 [3], y una parte material se dirigió a la infraestructura de precisión diagnóstica —la columna vertebral del Mercado de Segunda Opinión Médica. Los vientos regulatorios a favor refuerzan esta trayectoria; CMS amplió los códigos de reembolso para servicios de consulta virtual en 2024, reduciendo la barrera económica tanto para proveedores como para pacientes [4].
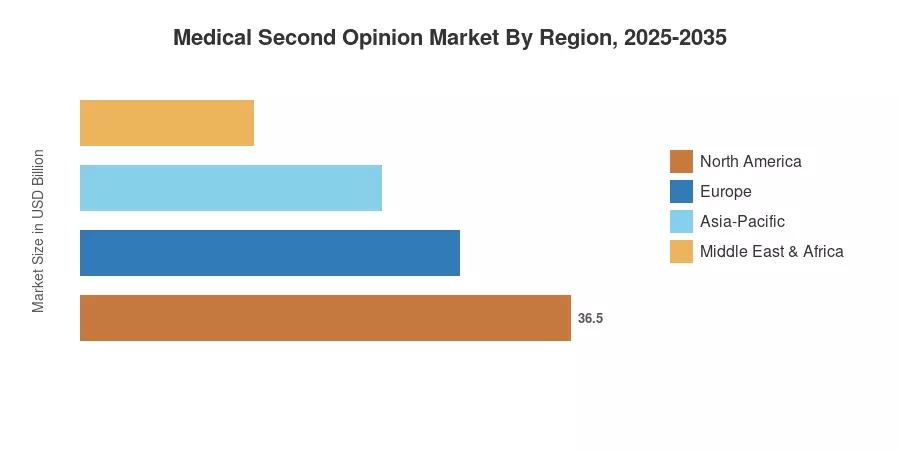
América del Norte representa aproximadamente el 38% del Mercado de Segunda Opinión Médica, impulsada por redes de referencia vinculadas a seguros y asociaciones con centros médicos académicos. Asia-Pacífico es la región de más rápido crecimiento con un CAGR proyectado del 8.5%, impulsada por la adopción de salud digital en India y China. Europa tiene la segunda mayor participación con aproximadamente el 27%, sustentada por la movilidad de pacientes transfronterizos dentro de la UE. La convergencia de la reforma regulatoria, la maduración tecnológica y el empoderamiento del paciente posiciona al Mercado de Segunda Opinión Médica para una expansión sostenida hasta 2035.
Principales Conclusiones del Informe
• Por Aplicación
- El cáncer sigue siendo el segmento de aplicación dominante, representando aproximadamente el 34% del Mercado de Segunda Opinión Médica, ya que las tasas de diagnóstico erróneo en oncología continúan impulsando la demanda de consultas confirmatorias.
- Los trastornos neurológicos representan la categoría de aplicación de más rápido crecimiento, registrando un CAGR del segmento del 8.2% durante 2026–2035.
- Los trastornos cardíacos representan un estimado de USD 1.06 mil millones en 2025, reflejando una creciente conciencia de los pacientes sobre alternativas de procedimiento.
• Por Proveedor de Servicios
- Los hospitales tienen la mayor participación de proveedores de servicios dentro del Mercado de Segunda Opinión Médica, apoyados por una infraestructura de referencia integrada.
- Las compañías de seguros de salud están ampliando los beneficios de segunda opinión integrados, creciendo a un CAGR del 7.8% hasta 2035.
• Por Región
- América del Norte lidera el Mercado de Segunda Opinión Médica con una participación de ingresos del 38% en 2025, anclada por programas de consulta mandatados por pagadores.
- Se prevé que Asia-Pacífico crezca a un CAGR del 8.5%, el más alto de cualquier región, impulsado por la expansión de la infraestructura de telemedicina en India, China y Japón.
Tamaño y Pronóstico del Mercado de Segunda Opinión Médica (2021–2035)
Las estimaciones de Market Research Future combinan entrevistas primarias con ejecutivos de atención médica, análisis de datos de reclamaciones de grandes aseguradoras y triangulación contra los ingresos de plataformas reportados públicamente. Las cifras históricas (2021–2024) reflejan el gasto realizado; el año base 2025 incorpora presentaciones preliminares del año fiscal y encuestas de la industria. Los valores pronosticados (2026–2035) aplican un modelo de crecimiento compuesto anclado al CAGR validado del 6.95%.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


