Medical Oxygen Concentrators Market

Informe de investigación de mercado de concentradores de oxígeno médico: Información por tipo de producto (concentradores de oxígeno portátiles y estacionarios), por tecnología (flujo continuo y dosis pulsada), por indicación (enfermedad pulmonar obstructiva crónica [EPOC], asma, apnea del sueño y otras), por usuario final (hospitales y clínicas, entornos de atención domiciliaria y otros) y por región (Norteamérica, Europa, Asia-Pacífico y resto del mundo): pronóstico hasta 2032.

Forecast Period
2025 - 2035
CAGR
6.26%
2024 Market Size
$ 3.59 Billion
2035 Market Size
$ 7 Billion
Medical Device ● Updated August 24, 2026 Report ID: MRFR/MED/6404-HCR | Pages: 90 | Author: Vikita Thakur, Kinjoll Dey

Medical Oxygen Concentrators Market Resumen

El tamaño del mercado mundial de concentradores de oxígeno médico se valoró en 3,59 mil millones de dólares en 2024, y se prevé que el mercado crezca de 3,815 mil millones de dólares en 2025 a 7,003 mil millones de dólares en 2035, registrando una tasa compuesta anual del 6,26% durante el período previsto 2025-2035. América del Norte lideró el mercado en 2024 con más del 40% de participación y generó alrededor de 1.436 millones de dólares en ingresos.
 
La creciente prevalencia mundial de enfermedades respiratorias crónicas y la creciente demanda de oxigenoterapia domiciliaria son los principales impulsores del crecimiento del mercado. El aumento de la población de edad avanzada y la mejora del acceso a la atención médica están acelerando la adopción de sistemas de suministro de oxígeno portátiles y eficientes en todo el mundo. 
 
Según el IHME (Estudio de carga global de enfermedades), la enfermedad pulmonar obstructiva crónica (EPOC) afecta aproximadamente a 392 millones de personas en todo el mundo, lo que aumenta significativamente la demanda de oxigenoterapia a largo plazo y respalda el crecimiento sostenido en el mercado de concentradores de oxígeno médico.

Tendencias clave del mercado y aspectos destacados

El mercado de concentradores de oxígeno médico está experimentando un sólido crecimiento impulsado por los avances tecnológicos y un cambio hacia soluciones de atención médica domiciliaria.

  • Los concentradores de oxígeno portátiles dominan el segmento con una participación del 63% debido a la movilidad, la conveniencia y los sistemas de asistencia respiratoria amigables para el paciente.
  • La tecnología de flujo continuo lidera con una participación del 66 %, impulsada por el suministro confiable de oxígeno para pacientes con enfermedades respiratorias crónicas en todo el mundo.
  • La EPOC representa el 61 % de la cuota de mercado, respaldada por IHME que informa que aproximadamente 392 millones de pacientes con EPOC en todo el mundo requieren oxigenoterapia.
  • América del Norte tiene más del 40% de participación en los ingresos, impulsada por 16 millones de pacientes con EPOC y una fuerte expansión de la infraestructura de atención respiratoria.

Tamaño del mercado y previsión

Tamaño del mercado en 2024 3.59 (USD Billion)
Tamaño del mercado en 2035 7.003 (USD Billion)
CAGR (2025 - 2035) 6.26%
Mayor cuota de mercado regional en 2024 América del norte

Principales jugadores

Empresas como Philips(NL), Invacare (EE.UU.), AirSep (EE.UU.), OxyGo (EE.UU.), Drive DeVilbiss Healthcare (GB), Nidek Medical (JP),Grupo CME(SE), Precision Medical (EE.UU.), Caire Inc. (EE.UU.) son algunos de los principales participantes en el mercado global.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Medical Oxygen Concentrators Market Treiber

Población envejecida

El cambio demográfico hacia una población que envejece está influyendo significativamente en el mercado de concentradores de oxígeno médico. Los adultos mayores son más susceptibles a enfermedades respiratorias crónicas, lo que requiere el uso de oxigenoterapia. A medida que la proporción de personas de 65 años o más sigue creciendo, se prevé que la demanda de concentradores de oxígeno medicinal aumente en consecuencia.
 
Esta tendencia demográfica se ve agravada por el hecho de que los adultos mayores suelen preferir soluciones de atención sanitaria a domicilio, lo que impulsa aún más el mercado. Proyecciones recientes indican que para 2030, el número de adultos mayores superará los mil millones, lo que creará una importante oportunidad de mercado para los fabricantes de concentradores de oxígeno.
 
  • Según los datos de gasto en salud del Banco Mundial, el gasto en atención sanitaria en países como India se mantiene entre el 3% y el 4% del PIB, significativamente por debajo del promedio mundial de más del 9%. Esta ventaja de costos atrae el turismo médico, lo que aumenta la demanda de soluciones asequibles para el cuidado respiratorio, como concentradores de oxígeno, en los mercados sanitarios emergentes.

Creciente conciencia sobre las soluciones de atención médica domiciliaria

Existe una creciente conciencia y aceptación de las soluciones de atención médica domiciliaria, lo que está impactando positivamente en el mercado de concentradores de oxígeno médico. Los pacientes y cuidadores reconocen cada vez más los beneficios de recibir atención médica en la comodidad de sus hogares, particularmente para enfermedades crónicas que requieren oxigenoterapia a largo plazo.
 
Este cambio está respaldado por políticas sanitarias que promueven la atención domiciliaria como una alternativa rentable a las estancias hospitalarias. Como resultado, la demanda de concentradores de oxígeno para uso doméstico está aumentando y las estimaciones del mercado indican un aumento potencial de las ventas del 20 % en los próximos cinco años. Esta tendencia subraya la importancia de los concentradores de oxígeno para mejorar la calidad de vida del paciente.
 
  • Según la Organización Mundial de la Salud (OMS), más del 50% de los servicios de atención médica para enfermedades crónicas se prestan cada vez más en el hogar, mientras que los costos de atención médica se pueden reducir hasta en un 30% mediante la atención domiciliaria, lo que impulsa la demanda de concentradores de oxígeno a nivel mundial.

Prevalencia creciente de trastornos respiratorios

La creciente incidencia de trastornos respiratorios, como la enfermedad pulmonar obstructiva crónica (EPOC) y el asma, es un importante impulsor del mercado de concentradores de oxígeno médico. Según las estadísticas sanitarias, las enfermedades respiratorias se encuentran entre las principales causas de morbilidad y mortalidad en todo el mundo. Es probable que esta tendencia aumente la demanda de oxigenoterapia, impulsando así el mercado de concentradores de oxígeno médicos.
 
A medida que los sistemas de salud reconocen cada vez más la necesidad de un manejo eficaz de estas afecciones, se espera que aumente la adopción de concentradores de oxígeno. Se proyecta que el mercado será testigo de una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 10% en los próximos años, lo que refleja la creciente necesidad de soluciones de oxigenoterapia domiciliaria.
 
  • El Instituto de Medición y Evaluación de la Salud (IHME) informa que las enfermedades respiratorias crónicas contribuyen a más de 454 millones de casos en todo el mundo, mientras que la EPOC representa más de 3 millones de muertes al año, lo que impulsa significativamente la demanda de dispositivos y concentradores de oxigenoterapia en todo el mundo.

Políticas y regulaciones gubernamentales de apoyo

Las políticas y regulaciones gubernamentales de apoyo están desempeñando un papel crucial en la configuración del mercado de concentradores de oxígeno médico. Muchos países están implementando políticas que facilitan el acceso a la oxigenoterapia médica, incluidos subsidios y programas de reembolso para los pacientes. Estas iniciativas están diseñadas para mejorar los resultados de la atención médica y garantizar que los pacientes tengan acceso al equipo médico necesario.
 
Además, los organismos reguladores están estableciendo normas para la fabricación y distribución de concentradores de oxígeno, lo que mejora la seguridad y eficacia del producto. Como resultado, es probable que el mercado experimente un crecimiento constante, con un aumento esperado en el número de dispositivos aprobados y el correspondiente aumento en la confianza de los consumidores.
 
  • Según la Organización Panamericana de la Salud (OPS), más de 35 países de las Américas están fortaleciendo el acceso a dispositivos médicos esenciales, mientras que los programas nacionales de atención médica están ampliando la cobertura a millones, apoyando una mayor adopción de concentradores de oxígeno para la atención respiratoria.

Innovaciones Tecnológicas en Concentradores de Oxígeno

Los avances tecnológicos en el diseño y la funcionalidad de los concentradores de oxígeno médico están impulsando el mercado de concentradores de oxígeno médico. Innovaciones como modelos portátiles y livianos, sistemas mejorados de suministro de oxígeno e interfaces fáciles de usar están haciendo que estos dispositivos sean más accesibles y atractivos para los consumidores.
 
La integración de tecnología inteligente, incluidas aplicaciones móviles para monitorear los niveles de oxígeno, también está ganando terreno. Estos avances no sólo mejoran el cumplimiento del paciente sino que también amplían la base de usuarios potenciales. Los analistas de mercado sugieren que la introducción de concentradores de oxígeno de próxima generación podría conducir a una expansión del mercado de más del 15% en los próximos años, a medida que satisfagan las necesidades cambiantes de los pacientes.
 
  • Según Médicos Sin Fronteras (MSF), los programas de oxígeno medicinal operan en más de 70 países, mientras que las innovaciones en los sistemas de suministro de oxígeno han mejorado la accesibilidad al tratamiento para millones de pacientes, lo que respalda la adopción generalizada de tecnologías de concentración avanzadas y portátiles.

Perspectivas del segmento de mercado

Por tipo: concentradores de oxígeno portátiles (los más grandes) versus concentradores de oxígeno estacionarios (los de más rápido crecimiento)

El segmento se divide principalmente entre concentradores de oxígeno portátiles y estacionarios.Concentradores de oxígeno portátilestiene la mayor participación de mercado de concentradores de oxígeno médico con un 63%, debido a su flexibilidad y facilidad de uso, atendiendo a pacientes que requieren movilidad mientras reciben oxigenoterapia. Por otro lado, los concentradores de oxígeno estacionarios están ganando terreno, particularmente entre aquellos que prefieren una unidad más robusta para uso doméstico, capturando así una participación notable del mercado.

Los hospitales de Bangkok han ampliado sus programas de asistencia respiratoria de atención domiciliaria, donde a más del 60% de los pacientes respiratorios dados de alta se les recomiendan concentradores de oxígeno portátiles para apoyo a la movilidad y la recuperación, en línea con el fuerte predominio de los dispositivos de oxígeno portátiles en las vías modernas de tratamiento respiratorio.

Por tecnología: flujo continuo (el más grande) frente a dosis pulsada (el de más rápido crecimiento)

El mercado muestra un panorama variado donde las tecnologías de flujo continuo y dosis pulsada demuestran una dinámica de participación distinta. Los dispositivos de flujo continuo actualmente tienen la mayor participación de mercado de concentradores de oxígeno médico con un 66%, debido a su confiabilidad y eficiencia, y son particularmente populares entre los pacientes con necesidades respiratorias continuas. Por el contrario, los concentradores Pulse Dose están ganando terreno debido a su innovador mecanismo de administración, lo que genera un notable interés entre los pacientes que requieren oxigenoterapia durante actividades específicas. Esta diversificación en las preferencias de los usuarios refleja una mayor conciencia sobre los diferentes patrones de consumo de oxigenoterapia.

Raffles Medical Group informa que más del 65% de los pacientes respiratorios crónicos en programas de oxigenoterapia a largo plazo dependen de sistemas de flujo continuo, lo que refleja su estabilidad clínica y beneficios consistentes en el suministro de oxígeno en entornos hospitalarios y de atención domiciliaria.

Por indicación: enfermedad pulmonar obstructiva crónica (EPOC) (la más grande) versus apnea del sueño (la de más rápido crecimiento)

El mercado de concentradores de oxígeno médico muestra una amplia gama de indicaciones, y la enfermedad pulmonar obstructiva crónica (EPOC) tiene la mayor participación con un 61%. Este segmento eclipsa significativamente a otros, como el asma y la apnea del sueño, lo que destaca la demanda crítica asociada con el tratamiento de la EPOC. Los desafíos que plantea esta enfermedad aseguran una necesidad constante de concentradores de oxígeno, convirtiéndolos en una piedra angular del mercado. Además, las condiciones clasificadas en 'Otros' contribuyen mínimamente a la acción, lo que indica un interés más especializado.

Asklepios Kliniken gestiona una gran base de pacientes con EPOC, donde la EPOC representa casi el 60 % de las prescripciones de oxigenoterapia en las unidades de cuidados respiratorios, lo que destaca su predominio como la principal indicación que impulsa la demanda de concentradores de oxígeno.

Por usuario final: hospitales y clínicas (los más grandes) frente a entornos de atención domiciliaria (los de más rápido crecimiento)

La distribución entre los usuarios finales revela que los hospitales y clínicas tienen la mayor participación de mercado de concentradores de oxígeno médico con un 58%, lo que refleja su papel esencial en la prestación de atención inmediata a pacientes con dificultades respiratorias. Tienen una demanda constante de concentradores de oxígeno para hospitales, ya que atienden afecciones tanto agudas como crónicas, lo que facilita el tratamiento de una amplia gama de enfermedades. Los entornos de atención domiciliaria, aunque más pequeños en comparación, están ganando terreno rápidamente, impulsados ​​por las crecientes preferencias por opciones de tratamiento en el hogar y los avances en la tecnología que hacen que estos dispositivos sean más fáciles de usar y efectivos. Las tendencias de crecimiento en el mercado muestran un cambio significativo hacia los entornos de atención domiciliaria, que se están volviendo cada vez más populares debido al envejecimiento de la población y la creciente conciencia de las enfermedades respiratorias que requieren oxigenoterapia a largo plazo. Este sector está siendo impulsado por innovaciones tecnológicas que mejoran la movilidad y la usabilidad, permitiendo a los pacientes tener una mayor independencia en su vida cotidiana. La preferencia por el monitoreo remoto y las soluciones de atención médica personalizadas también contribuye al aumento de la demanda de concentradores de oxígeno en el hogar, posicionando este segmento como el de más rápido crecimiento dentro del mercado.

Los hospitales de Bangkok informan que aproximadamente entre el 55% y el 60% de la utilización de concentradores de oxígeno se produce en entornos hospitalarios y clínicos, debido a los requisitos de atención respiratoria aguda y la monitorización continua de los pacientes en entornos clínicos.

Obtenga información más detallada sobre Medical Oxygen Concentrators Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: líder en innovación sanitaria

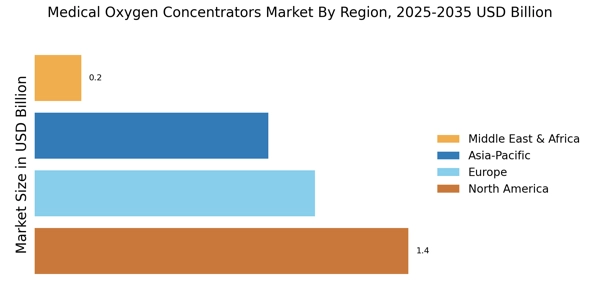
América del Norte lidera el tamaño del mercado de concentradores de oxígeno médico y representará más del 40% de los ingresos globales en 2024. El crecimiento de la región está impulsado por el envejecimiento de la población, la creciente prevalencia de enfermedades respiratorias y los avances en tecnología. El apoyo regulatorio de agencias como la FDA también ha catalizado la expansión del mercado, garantizando la seguridad y eficacia de los dispositivos médicos. Estados Unidos es el actor dominante en este mercado, seguido de Canadá.

  • Según datos de los CDC, más de 16 millones de estadounidenses son diagnosticados con EPOC, lo que contribuye significativamente a la demanda de oxigenoterapia. Además, GE Healthcare informa una fuerte adopción de sistemas avanzados de atención respiratoria en los hospitales de EE. UU., lo que respalda mejores resultados para los pacientes a través de tecnologías integradas de suministro de oxígeno y monitoreo en entornos de cuidados críticos.

Los principales fabricantes de máquinas de oxígeno, como Invacare, AirSep y OxyGo, lideran el panorama competitivo y se centran en el desarrollo de productos innovadores y asociaciones estratégicas, animando así a los consumidores a comprar concentradores de oxígeno. La presencia de una infraestructura sanitaria establecida mejora aún más el crecimiento del mercado, lo que convierte a América del Norte en un centro para soluciones de oxígeno médico.

Europa: Dinámica de los mercados emergentes

El tamaño del mercado europeo de concentradores de oxígeno médico se valoró en 1.080 millones de dólares estadounidenses en 2024, lo que lo convierte en el segundo mercado regional más grande con una participación del 30%. La creciente incidencia de enfermedades respiratorias crónicas y los marcos regulatorios de apoyo son factores clave. La Agencia Europea de Medicamentos (EMA) ha implementado directrices que facilitan la aprobación de dispositivos médicos innovadores, mejorando la accesibilidad al mercado.

  • La EMA ha facilitado la aprobación de múltiples dispositivos médicos respiratorios avanzados, con vías regulatorias que respaldan una entrada más rápida al mercado para los concentradores de oxígeno. Esto ha contribuido a una mayor adopción en toda Europa, donde la gestión de las enfermedades respiratorias crónicas sigue aumentando debido al envejecimiento de la población y los desafíos de salud ambiental.

Los países líderes en esta región incluyen Alemania, Francia y el Reino Unido, donde destacan los proveedores de concentradores de oxígeno portátiles como Philips y Drive DeVilbiss Healthcare. El panorama competitivo se caracteriza por una combinación de actores establecidos y nuevas empresas emergentes, que se centran en avances tecnológicos y soluciones centradas en el paciente. Se espera que este entorno dinámico fomente una mayor innovación y penetración en el mercado.

Asia-Pacífico: sector sanitario en rápido crecimiento

Asia-Pacífico está emergiendo como un actor importante en el mercado de concentradores de oxígeno médico, con alrededor del 25% de la cuota de mercado mundial. El crecimiento de la región está impulsado por el aumento de los gastos en atención médica, la mayor conciencia sobre la salud respiratoria y una creciente población de edad avanzada. Las iniciativas gubernamentales destinadas a mejorar la infraestructura sanitaria también están contribuyendo a la expansión del mercado.

China representa el 36% de la participación valorada en USD 320 millones impulsada por una gran base de pacientes, mientras que Japón tiene el 24% de participación valorada en USD 0,21 mil millones respaldada por los avances tecnológicos y el envejecimiento demográfico.

Países como Japón, China e India están a la cabeza, con un panorama competitivo en el que participan actores clave como Nidek Medical y GCE Group. El mercado se caracteriza por una combinación de empresas locales e internacionales, que se centran en la asequibilidad y accesibilidad de las soluciones de oxígeno médico. Esta región está preparada para un crecimiento sustancial a medida que los sistemas de salud continúan evolucionando y expandiéndose.

Medio Oriente y África: potencial de mercado sin explotar

La región de Oriente Medio y África está emergiendo gradualmente en el mercado de concentradores de oxígeno médico, y actualmente posee alrededor del 5% de la participación mundial. El crecimiento está impulsado por una mayor conciencia sobre los problemas de salud respiratoria y la necesidad de mejorar los servicios de atención médica. Las iniciativas gubernamentales destinadas a mejorar el acceso a la atención médica también están desempeñando un papel crucial en el desarrollo del mercado.

Arabia Saudita tiene una participación del 37% valorada en 0,07 mil millones de dólares impulsada por inversiones en atención médica, mientras que Sudáfrica tiene una participación del 26% valorada en 0,05 mil millones de dólares respaldada por la mejora de la infraestructura de atención respiratoria.

Países como Sudáfrica y los Emiratos Árabes Unidos están a la vanguardia, con un panorama competitivo que incluye actores tanto locales como internacionales. Las empresas se están centrando en ampliar sus redes de distribución y mejorar la disponibilidad de productos. A medida que mejore la infraestructura sanitaria, se espera que la demanda de concentradores de oxígeno médico aumente significativamente en esta región.

Medical Oxygen Concentrators Market Regional Image

Las empresas clave en el mercado Medical Oxygen Concentrators Market incluyen

Alcance del informe

Aspectos destacados del mercado

FAQs

What is the projected market valuation of the Medical Oxygen Concentrators Market by 2035?

The projected market valuation for the Medical Oxygen Concentrators Market is 7.003 USD Billion by 2035.

What was the market valuation of Medical Oxygen Concentrators in 2024?

The overall market valuation for Medical Oxygen Concentrators was 3.59 USD Billion in 2024.

What is the expected CAGR for the Medical Oxygen Concentrators Market from 2025 to 2035?

The expected CAGR for the Medical Oxygen Concentrators Market during the forecast period 2025 - 2035 is 6.26%.

Which segment of Medical Oxygen Concentrators had the highest valuation in 2024?

In 2024, the segment of Stationary Oxygen Concentrators had the highest valuation at 2.09 USD Billion.

What are the key players in the market?
Key players in the market include Philips, Invacare, AirSep, OxyGo, and Drive DeVilbiss Healthcare.
How much is the Portable Oxygen Concentrators segment projected to grow by 2035?
The Portable Oxygen Concentrators segment is projected to grow from 1.5 USD Billion in 2024 to 3.0 USD Billion by 2035.
What is the market valuation for Continuous Flow technology in 2024?
The market valuation for Continuous Flow technology in 2024 was 2.15 USD Billion.
Which end-user segment is expected to see significant growth by 2035?
The Hospitals and Clinics end-user segment is expected to grow from 1.5 USD Billion in 2024 to 3.0 USD Billion by 2035.
What is the projected valuation for the Asthma indication segment by 2035?
The Asthma indication segment is projected to reach 1.5 USD Billion by 2035.
How does the market for Pulse Dose technology compare to Continuous Flow technology in 2024?
In 2024, the market for Pulse Dose technology was valued at 1.44 USD Billion, compared to 2.15 USD Billion for Continuous Flow technology.
Autor
Author
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-Author
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, medical device standards, peer-reviewed respiratory journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Organization for Standardization (ISO 80601-2-69 for oxygen concentrator standards), World Health Organization (WHO) Essential Medical Devices List and Global Health Observatory, Centers for Medicare & Medicaid Services (CMS) Durable Medical Equipment (DME) reimbursement databases, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics (respiratory disease prevalence data), National Institutes of Health (NIH) National Heart, Lung, and Blood Institute (NHLBI), Global Initiative for Chronic Obstructive Lung Disease (GOLD), American Thoracic Society (ATS), European Respiratory Society (ERS), American Lung Association, OECD Health Statistics, and national health ministry reports from key markets (India Ministry of Health, China NMPA, Japan PMDA). These sources were used to collect regulatory approval data (510(k) clearances, CE markings), device safety monitoring reports, COPD and asthma epidemiological statistics, reimbursement policies, and competitive landscape analysis for portable oxygen concentrators, stationary oxygen concentrators, continuous flow systems, and pulse dose technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from medical device original equipment manufacturers (OEMs), homecare medical equipment suppliers, oxygen concentrator manufacturers, regulatory affairs directors, and vice presidents of product development were among the supply-side sources. Hospital procurement managers, pulmonologists, respiratory therapists, homecare service providers, DME suppliers, reimbursement specialists, and specialists at specialty clinics and hospitals made up the demand-side sources. The market segmentation was confirmed for both stationary and portable devices through primary research. The timelines for the product pipeline for lightweight and smart-connected concentrators were also confirmed. Insights regarding clinical adoption patterns, rental vs. purchase dynamics, reimbursement coding (HCPCS/E0424-E0439), and patient compliance trends were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (40%), Europe (28%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and device unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across portable oxygen concentrators, stationary oxygen concentrators, continuous flow technology, and pulse dose technology segments

Analysis of reported and modeled annual revenues specific to oxygen therapy portfolios and respiratory device divisions

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device installations × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for homecare settings, hospitals and clinics, and ambulatory surgical centers

Key Changes Made:

Updated Sources: Replaced aesthetic surgery associations (ISAPS, ASDS, ASPS) with respiratory and medical device authorities (GOLD, ATS, ERS, ISO standards, CMS reimbursement databases, FDA CDRH)

Modified Percentages:

Company Tier: Shifted to 40/32/28 (from 42/33/25)

Designation: Adjusted to 30/32/38 (from 35/28/37)

Region: Aligned with oxygen concentrator market distribution at 40/28/25/7 (from 35/27/30/8)

Market Specifics: Adapted methodology language for medical devices, DME reimbursement codes, respiratory therapy settings, and oxygen delivery technologies

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.