Medical Nutrition Market (2026 - 2035)

Informe de investigación de mercado de nutrición médica: pronóstico hasta 2032

Forecast Period
2026-2035
CAGR
8.50%
2025 Market Size
USD 83.50 billion
2035 Market Size
USD 187.86 billion
Medical Device ● Updated September 7, 2026 Report ID: MRFR/MED/0822-CR | Pages: 168 | Author: Satyendra Maurya, Kinjoll Dey

Medical Nutrition Market Summary

El Mercado de Nutrición Médica alcanzó un estimado de 83.50 mil millones de USD en 2025 y se proyecta que crecerá de 90.15 mil millones de USD en 2026 a 187.86 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 8.50% durante el período de pronóstico 2026–2035. Esta trayectoria está anclada en la creciente carga de condiciones metabólicas crónicas — la diabetes sola afecta ahora a más de 537 millones de adultos a nivel mundial [1] — y una población envejecida que demanda intervenciones dietéticas especializadas en entornos de atención aguda y post-aguda. Los mandatos de cribado nutricional liderados por el gobierno en la UE y la expansión de los códigos de reembolso de Medicare para alimentos médicos en los Estados Unidos están inyectando un impulso impulsado por políticas en el Mercado de Nutrición Médica.

Está ocurriendo un cambio en la entrega de atención nutricional. La analítica de biomarcadores y las tecnologías de monitoreo digital están impulsando el cambio de los regímenes tradicionales de alimentación por sonda de talla única hacia soluciones específicas para condiciones formuladas con precisión. En 2023-2025, los sistemas hospitalarios en naciones de la OCDE se comprometieron a invertir aproximadamente 4.2 mil millones de USD en informática nutricional y programas de alimentación individualizados [2]. Además, agencias regulatorias como la FDA y la EFSA también han simplificado los procesos de aprobación para Alimentos para Fines Médicos Especiales (FSMP), lo que ha resultado en una reducción del tiempo de comercialización para nuevas formulaciones.


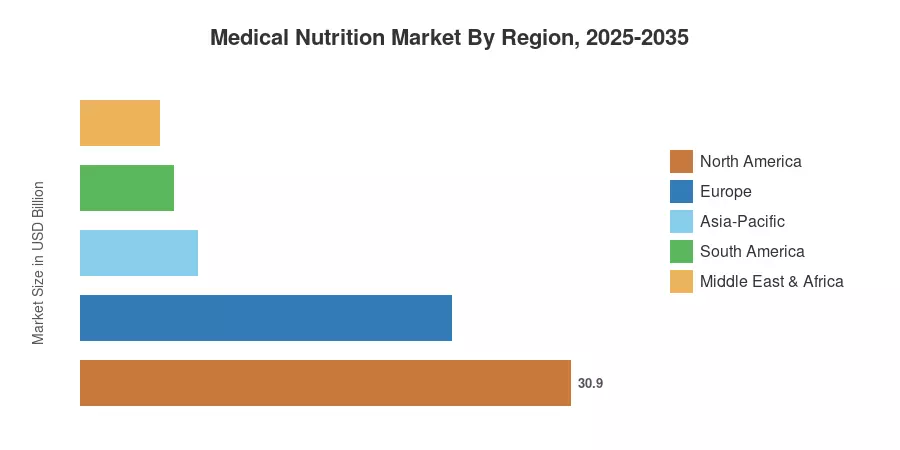
América del Norte dominó el Mercado de Nutrición Médica con la mayor parte de casi el 37.0% de los ingresos de 2025, seguida por Europa. Esto puede atribuirse a los sólidos marcos de seguros y la infraestructura de dietética bien establecida. La región de Asia-Pacífico es la de más rápido crecimiento con un CAGR proyectado del 8.80% hasta 2035, impulsada por el aumento del gasto en salud en China e India. Europa ocupa el segundo lugar con una participación de alrededor del 28.0% de las ventas y tiene una excelente adopción de guías clínicas. El Mercado de Nutrición Médica está preparado para un crecimiento continuo a medida que la terapia nutricional se convierte en una parte integral de los procedimientos de tratamiento en modelos de atención multidisciplinaria.


Conclusiones Clave del Informe

• Por Vía de Administración

  • La administración oral y enteral representó aproximadamente el 74.0% de los ingresos del Mercado de Nutrición Médica en 2025, reflejando el dominio de los protocolos de alimentación en la cama y en el hogar.
  • Se prevé que la administración parenteral se expanda a un CAGR del 9.0% hasta 2035, impulsada por el aumento de ingresos en UCI y necesidades complejas de recuperación quirúrgica.

• Por Tipo de Producto y Forma

  • Los productos de nutrición infantil lideraron el Mercado de Nutrición Médica en 2025 con una participación del 47.2% por tipo de producto, respaldados por la demanda de cuidados intensivos neonatales.
  • Las formulaciones líquidas capturaron aproximadamente el 64.0% de los ingresos basados en la forma en 2025, mientras que los productos semisólidos están destinados a crecer a un CAGR del 9.1%.

• Por Geografía

  • América del Norte generó aproximadamente 30.90 mil millones de USD en ingresos del Mercado de Nutrición Médica en 2025.
  • Se espera que la región de Asia-Pacífico registre un CAGR del 8.80% hasta 2035, con China e India como motores de crecimiento principales.
  • Europa contribuyó con alrededor del 28.0% de la demanda global, anclada por Alemania, el Reino Unido y Francia.


Tamaño del Mercado y Pronóstico (2021–2035)

El tamaño del Mercado de Nutrición Médica ha sido estimado por Market Research Future (MRFR), utilizando un enfoque triangulado, donde el lado de la demanda se analiza a través del entorno de atención. En contraste, el lado de la oferta se analiza a través de las finanzas de la empresa. Las estimaciones son validadas cruzadamente a través de datos publicados por la OMS y las cuentas de salud de la OCDE sobre nutrición clínica gasto [3].
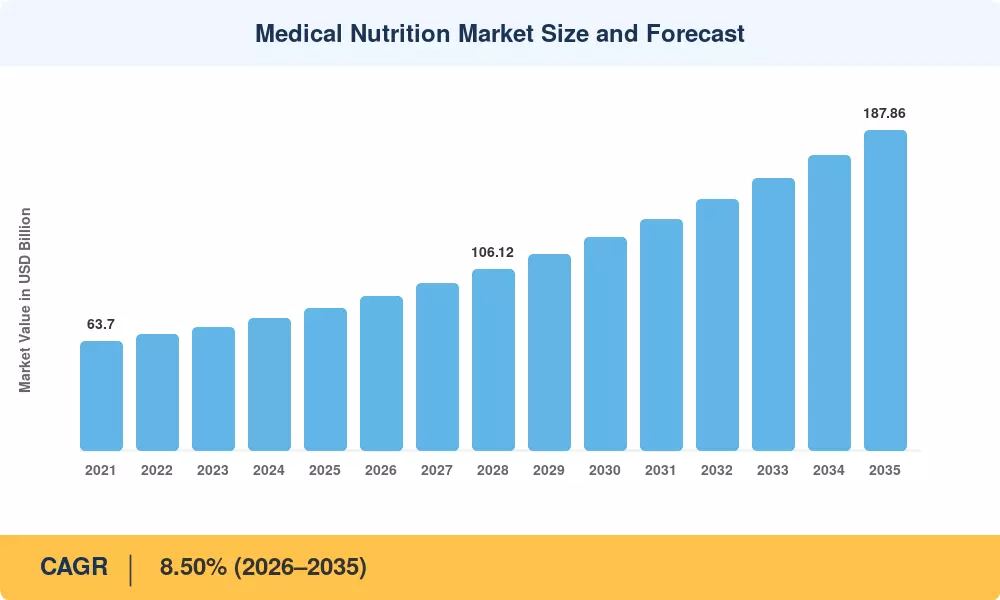
Tamaño y Pronóstico del Mercado de Nutrición Médica
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Aumento de la prevalencia de enfermedades crónicas ~22% Global Largo plazo (≥4 años)
Envejecimiento de la población y expansión del cuidado geriátrico ~20% Europa, Asia-Pacífico Largo plazo (≥4 años)
Integración del protocolo de nutrición oncológica ~16% América del Norte, Europa Mediano plazo (2–4 años)
Agilización regulatoria para FSMP ~14% UE, EE. UU. Corto plazo (≤2 años)
Adopción de nutrición enteral en el hogar ~12% América del Norte, Europa Mediano plazo (2–4 años)
Salud digital e informática nutricional ~9% Global Mediano plazo (2–4 años)
Expansión del reembolso de seguros ~7% EE. UU., Japón Corto plazo (≤2 años)


Aumento de la Prevalencia de Enfermedades Crónicas

La Federación Internacional de Diabetes reportó 537 millones de adultos viviendo con diabetes en 2021, una cifra que se proyecta alcanzará 783 millones para 2045 [1]. La prevalencia de disfagia entre los sobrevivientes de accidentes cerebrovasculares supera el 50% en la fase aguda, creando una demanda sostenida de formulaciones modificadas en textura y ricas en nutrientes. Estas condiciones generan ciclos de consumo recurrentes para el Mercado de Nutrición Médica, ya que los pacientes requieren meses o años de apoyo dietético especializado en lugar de intervenciones únicas.

Expansión de la Población Geriátrica

La ONU proyecta que las personas de 65 años y más constituirán el 16% de la población global para 2050, frente al 10% en 2022 [7]. Japón ya gasta más de 1.8 mil millones de USD anualmente en suplementos nutricionales integrados en los caminos de atención a ancianos. La sarcopenia, la fragilidad y la desnutrición postquirúrgica en adultos mayores están impulsando a hospitales y centros de atención a largo plazo a adoptar un cribado nutricional estandarizado al ingreso, expandiendo directamente el Mercado de Nutrición Médica abordable.

Integración de la Nutrición Oncológica

La desnutrición relacionada con el cáncer afecta al 40–80% de los pacientes oncológicos dependiendo del sitio del tumor, y la evidencia ahora muestra que la prehabilitación nutricional prequirúrgica reduce las tasas de complicaciones en hasta un 30% [5]. La Sociedad Americana de Nutrición Parenteral y Enteral (ASPEN) actualizó sus directrices en 2024 para exigir la participación de dietistas en juntas multidisciplinarias de tumores, un cambio de política que institucionaliza la demanda de formulaciones de nutrición médica específicas para enfermedades.

Aceleración Regulatoria para FSMP

El Reglamento Delegado 2016/128 de la Comisión Europea estableció un marco regulatorio claro para los Alimentos para Fines Médicos Especiales, y las actualizaciones posteriores en 2023 simplificaron los requisitos de composición para fórmulas novedosas [4]. En EE. UU., la guía preliminar de la FDA de 2024 sobre el etiquetado de alimentos médicos redujo la ambigüedad de cumplimiento para los fabricantes. Estos esfuerzos regulatorios paralelos reducen las barreras de entrada y aceleran los lanzamientos de productos en todo el Mercado de Nutrición Médica.


Análisis del Impacto de las Restricciones

Los impactos de las restricciones a continuación son estimaciones direccionales de las fuerzas que limitan el crecimiento en el Mercado de Nutrición Médica. No restan linealmente del CAGR principal, sino que reflejan vientos en contra que moderan la trayectoria de expansión.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Altos costos de productos y cobertura de seguros limitada ~-18% Mercados emergentes Largo plazo (≥4 años)
Marcos regulatorios estrictos y divergentes ~-15% Global Mediano plazo (2–4 años)
Desafíos de cumplimiento del paciente y palatabilidad ~-12% Global Largo plazo (≥4 años)
Vulnerabilidades en la cadena de suministro para ingredientes especiales ~-10% Global Corto plazo (≤2 años)
Competencia de suplementos de bienestar general ~-8% América del Norte, Europa Mediano plazo (2–4 años)


Barreras de Costo y Brechas de Reembolso

Las fórmulas de nutrición médica especializadas pueden costar de tres a cinco veces más que los suplementos dietéticos estándar, colocándolas fuera del alcance de los pacientes que se pagan a sí mismos en países de ingresos bajos y medianos [10]. Incluso en mercados desarrollados, las políticas de reembolso siguen siendo fragmentadas: Alemania cubre suplementos nutricionales orales bajo el seguro de salud estatutario, mientras que muchos planes privados en EE. UU. excluyen alimentos médicos de los beneficios de farmacia. Esta inconsistencia suprime la adopción en entornos ambulatorios donde la sensibilidad al costo es más alta.

Fragmentación Regulatoria

Mientras que la UE y EE. UU. han establecido categorías formales de FSMP y alimentos médicos, muchos mercados asiáticos y latinoamericanos carecen de definiciones regulatorias equivalentes [4]. Los fabricantes que buscan lanzamientos en múltiples países deben navegar por distintos requisitos de registro, expectativas de evidencia clínica y estándares de etiquetado. Esta fragmentación aumenta el tiempo de comercialización en 12–18 meses en promedio y desanima a los innovadores más pequeños de ingresar al Mercado de Nutrición Médica.

Desafíos de Cumplimiento del Paciente

La fatiga del sabor y los efectos secundarios gastrointestinales siguen siendo barreras persistentes, particularmente para los pacientes en alimentación por sonda a largo plazo o regímenes de suplementos orales. Los estudios indican que las tasas de adherencia a los suplementos nutricionales orales prescritos caen por debajo del 50% después de tres meses en entornos comunitarios [11]. Mejorar la palatabilidad y desarrollar formatos de microvolumen y densos en calorías son prioridades activas de I+D, pero añaden complejidad y costo a la formulación.


Medical Nutrition Market Opportunities

Nutrición Médica de Precisión y Personalizada

Los avances en nutrigenómica y el perfilado del microbioma intestinal están creando un camino hacia las prescripciones de nutrición médica individualizadas. Las empresas que integran biomarcadores diagnósticos —como los niveles de albúmina, marcadores inflamatorios y la composición del microbioma— con plataformas de formulación adaptativa pueden capturar una posición premium en el Mercado de Nutrición Médica. La ventaja de ser pionero es significativa, ya que los estudios de validación clínica aún son limitados.

Servicios de Nutrición Enteral Domiciliaria

El cambio hacia la atención ambulatoria y domiciliaria está abriendo un corredor de crecimiento sustancial. Los programas de nutrición enteral domiciliaria (HEN) en el Reino Unido han crecido más del 10% anualmente desde 2020 [8], y programas similares están escalando en Canadá y Australia. Las innovaciones en el modelo de servicio que agrupan el alquiler de bombas, la entrega de fórmulas y las consultas de dietistas telemedicina representan una oportunidad de alto margen dentro del Mercado de Nutrición Médica.

Expansión de la Capacidad Hospitalaria en Mercados Emergentes

El programa Ayushman Bharat de India tiene como objetivo proporcionar cobertura de salud a 500 millones de ciudadanos, y el 14º Plan Quinquenal de China compromete más de 70 mil millones de USD para mejoras en la infraestructura hospitalaria [14]. A medida que estas nuevas instalaciones operativizan departamentos de nutrición, la demanda de protocolos de alimentación estandarizados y la adquisición de nutrición médica a granel aumentará. Los acuerdos de suministro anticipados con redes hospitalarias gubernamentales ofrecen seguridad de volumen a largo plazo.

Innovación de Productos Específicos para Oncología

Con la incidencia de cáncer aumentando a un estimado de 35 millones de nuevos casos anuales para 2050 según proyecciones de la OMS [15], las formulaciones dirigidas a la oncología —enriquecidas con ácidos grasos omega-3, aminoácidos de cadena ramificada y compuestos inmunomoduladores— representan el nicho de aplicación de más rápido crecimiento. El Mercado de Nutrición Médica se beneficiará de una integración más estrecha con los regímenes de quimioterapia e inmunoterapia.

Plataformas de Nutrición Digital y Monetización de Datos

Las bombas de alimentación conectadas y los sistemas de seguimiento de ingesta basados en aplicaciones generan datos de consumo granulares que tienen valor para la investigación clínica, la evaluación de resultados y las negociaciones con pagadores. Los fabricantes que construyen ecosistemas de datos alrededor de sus productos pueden crear flujos de ingresos recurrentes a través de ofertas de análisis como servicio, transformando el Mercado de Nutrición Médica de una industria centrada en productos a una centrada en plataformas.


Medical Nutrition Market Future Outlook

Soporte de Decisión Nutricional Impulsado por IA

La inteligencia artificial está lista para remodelar los patrones de prescripción en el Mercado de Nutrición Médica en la próxima década. Los algoritmos de aprendizaje automático entrenados con datos de registros de salud electrónicos pueden predecir el riesgo de desnutrición 48–72 horas antes del inicio clínico, lo que permite una intervención nutricional preventiva [2]. Para 2030, se espera que aproximadamente el 40% de los grandes sistemas hospitalarios a nivel mundial implementen herramientas de soporte de decisión nutricional impulsadas por IA integradas en sus plataformas de EMR [16].

Formulación Informada por el Microbioma

El pipeline de investigación en terapias del microbioma global, valorado en más de 1.7 mil millones de USD en financiamiento de capital de riesgo hasta 2024 [17], está catalizando una nueva generación de productos de nutrición médica. Las formulaciones adaptadas a los perfiles microbianos intestinales — que incorporan prebióticos, postbióticos y probióticos específicos de cepas — diferenciarán las ofertas premium en el Mercado de Nutrición Médica. Se espera que los ensayos clínicos que vinculan firmas microbianas específicas con resultados nutricionales generen orientaciones de formulación accionables para 2028–2030.

Sostenibilidad y Formulaciones Médicas a Base de Plantas

Las consideraciones ESG están penetrando en las decisiones de adquisición en el cuidado de la salud. Las organizaciones de compras de grupos hospitalarios están exigiendo cada vez más divulgaciones sobre el impacto ambiental de los proveedores de nutrición [18]. Los aislados de proteínas a base de plantas derivados de guisante, arroz y soja están ganando validación clínica como alternativas a la caseína y el suero en fórmulas médicas, ofreciendo huellas de carbono más bajas y perfiles amigables con los alérgenos. Este cambio remodelará la obtención de materias primas en el Mercado de Nutrición Médica hasta 2035.

Cuidado Descentralizado y Monitoreo Remoto

La aceleración post-pandémica hacia la entrega de atención basada en el hogar continuará desplazando los ingresos del Mercado de Nutrición Médica de los canales institucionales a los comunitarios. Las consultas nutricionales habilitadas por telemedicina crecieron más del 300% entre 2020 y 2023 [19], y las bombas de infusión conectadas ahora transmiten datos de ingesta en tiempo real a los paneles clínicos. Para mediados de la década de 2030, las plataformas de monitoreo remoto de pacientes podrían gestionar la mayoría de los pacientes estables de nutrición enteral en el hogar sin visitas rutinarias en persona.


Medical Nutrition Market Segmentation

Por Vía de Administración

Segmento Métrica Clave Principal Motor de Demanda
Oral y Enteral 74.0% de participación (2025) Conveniencia de alimentación en el hogar y al lado de la cama
Parenteral 9.0% CAGR (2026–2035) Cuidado crítico en UCI y postquirúrgico


La entrega oral y enteral domina el Mercado de Nutrición Médica porque se alinea con entornos de atención de menor agudeza y conlleva menos riesgos de infección que la alimentación intravenosa. Los comités de formularios hospitalarios favorecen cada vez más los protocolos de enteral primero según las guías de ASPEN y ESPEN, reservando las vías parenterales para pacientes con falla gastrointestinal. El segmento parenteral, aunque más pequeño en términos absolutos, tiene precios por unidad más altos y está creciendo a medida que aumentan los volúmenes quirúrgicos a nivel mundial, particularmente en oncología y medicina de trasplantes.

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Nutrición Infantil 47.2% de participación (2025) Demanda de UCI neonatal; tasas de nacimiento prematuro
Fórmulas Enterales Específicas para Enfermedades 9.60% CAGR (2026–2035) Alimentación específica para condiciones oncológicas y renales
Fórmulas Estándar USD 18.40 mil millones (2025) Manejo de la desnutrición general en hospitales


Los productos de nutrición infantil representan el segmento de tipo de producto más grande en el Mercado de Nutrición Médica, impulsados por fórmulas especializadas para bebés prematuros y de bajo peso al nacer que requieren composiciones precisas de macronutrientes y micronutrientes. Las fórmulas enterales específicas para enfermedades son la categoría de más rápido crecimiento a medida que aumenta la evidencia para la alimentación adaptada a condiciones en diabetes, insuficiencia renal y oncología, áreas donde las formulaciones estándar no pueden satisfacer los requisitos metabólicos alterados.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Soporte para la Desnutrición 32.9% de participación (2025) Mandatos de cribado de desnutrición en hospitales
Nutrición Relacionada con el Cáncer 9.60% CAGR (2026–2035) Aumento de la incidencia global de cáncer [15]
Trastornos Metabólicos USD 14.75 mil millones (2025) Diabetes y errores innatos del metabolismo


El soporte para la desnutrición sigue siendo la aplicación fundamental en el Mercado de Nutrición Médica, reflejando la realidad de que el 20–50% de los pacientes hospitalizados presentan algún grado de desnutrición al ingreso. La nutrición relacionada con el cáncer es la aplicación de más rápido crecimiento a medida que los centros de oncología establecen protocolos de prehabilitación nutricional y alimentación perioperatoria dedicados integrados en los caminos de tratamiento.

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Adultos 53.8% de participación (2025) Manejo de enfermedades crónicas en poblaciones en edad laboral
Geriátrico 9.80% CAGR (2026–2035) Envejecimiento de la población global; manejo de sarcopenia
Pediátrico USD 12.85 mil millones (2025) Condiciones crónicas en UCI y pediátricas


Los adultos constituyen el grupo de usuarios finales más grande en el Mercado de Nutrición Médica debido a la alta prevalencia de diabetes, enfermedades cardiovasculares y enfermedad renal crónica en el grupo de edad de 18 a 64 años. El segmento geriátrico está preparado para la expansión más rápida a medida que las poblaciones en Europa y Asia Oriental envejecen rápidamente, con la desnutrición relacionada con la fragilidad emergiendo como un importante motor tanto de demanda como de desarrollo de guías clínicas.

Por Canal de Distribución

Segmento Métrica Clave Principal Motor de Demanda
Farmacias Hospitalarias 60.8% de participación (2025) Dominio de la adquisición institucional
Farmacias en Línea 10.60% CAGR (2026–2035) Conveniencia del comercio electrónico; crecimiento del cuidado en el hogar
Farmacias Minoristas USD 15.10 mil millones (2025) Accesibilidad de ONS de venta libre


Las farmacias hospitalarias siguen siendo el canal de distribución principal para el Mercado de Nutrición Médica, reflejando la naturaleza institucional de la prescripción de nutrición médica. Las farmacias en línea representan el canal de más rápido crecimiento a medida que los pacientes en programas de nutrición enteral a largo plazo en el hogar piden cada vez más recargas a través de plataformas digitales que ofrecen entrega basada en suscripción e integración con servicios de dietistas de telemedicina.


Análisis de la Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 37.0% de participación (2025) Expansión de reembolsos, integración oncológica
Europa 28.0% de participación (2025) Regulación de FSMP, programas de nutrición geriátrica
Asia-Pacífico 8.80% CAGR (2026–2035) Capacidad hospitalaria, gestión de enfermedades crónicas
América del Sur USD 5.85 mil millones (2025) Mandatos de nutrición en salud pública
Medio Oriente y África USD 5.01 mil millones (2025) Modernización de la atención médica, programas de desnutrición
Total USD 83.50 mil millones (2025)

El Mercado de Nutrición Médica exhibe una variación regional significativa impulsada por la madurez de la infraestructura de salud, los marcos de seguros y los perfiles demográficos. América del Norte lidera en ingresos absolutos, mientras que Asia-Pacífico ofrece la trayectoria de crecimiento más fuerte en el horizonte de pronóstico 2026–2035.


América del Norte

País Métrica Clave Motor Clave
EE. UU. 78.5% de la participación regional Códigos de reembolso de alimentos médicos de Medicare
Canadá 13.8% de la participación regional Expansión del programa HEN provincial
México 7.15% CAGR (2026–2035) Inversión en infraestructura hospitalaria


EE. UU. domina la demanda en América del Norte, respaldado por una fuerza laboral de dietética madura que supera los 100,000 nutricionistas dietistas registrados y una creciente adopción de medidas de calidad centradas en la nutrición en la acreditación hospitalaria [9]. El sistema de salud pública de Canadá ha ampliado la cobertura de nutrición enteral domiciliaria en Ontario y Columbia Británica, mientras que la red hospitalaria IMSS de México está integrando la evaluación de nutrición estandarizada como parte de su agenda de reforma de salud 2024–2030.

Europa

País Métrica Clave Motor Clave
Alemania 24.2% de la participación regional Cobertura de seguro de salud para ONS
Reino Unido 8.62% CAGR (2026–2035) Mandatos de evaluación de desnutrición del NHS
Francia 18.5% de la participación regional Fuerte marco regulatorio de FSMP
Italia USD 3.18 mil millones (2025) Población envejecida, investigación sobre la dieta mediterránea
España 7.95% CAGR (2026–2035) Adopción de protocolos de nutrición en hospitales públicos
Países Nórdicos 8.1% de la participación regional Sistemas avanzados de atención a ancianos
Rusia 6.85% CAGR (2026–2035) Programas de modernización de la atención médica
Resto de Europa 15.3% de la participación regional Entornos regulatorios diversos


Europa se beneficia del marco regulatorio más desarrollado para la nutrición médica a nivel mundial. Las directrices de ESPEN sobre nutrición clínica en pacientes hospitalizados han sido adoptadas en más de 30 países, creando un piso de demanda estandarizado. El sistema de seguro de salud obligatorio de Alemania reembolsa los suplementos nutricionales orales prescritos por médicos, convirtiéndolo en el mercado de Nutrición Médica más grande del continente.

Asia-Pacífico

País Métrica Clave Motor Clave
China 32.5% de la participación regional Expansión hospitalaria bajo el 14º Plan Quinquenal
India 9.45% CAGR (2026–2035) Expansión de la cobertura de Ayushman Bharat
Japón USD 4.22 mil millones (2025) Sociedad superenvejecida; seguro de cuidado a largo plazo
Corea del Sur 8.90% CAGR (2026–2035) Estandarización de la atención geriátrica
ASEAN 15.8% de la participación regional Acceso a la atención médica de la clase media en aumento
Resto de Asia-Pacífico 7.80% CAGR (2026–2035) Desarrollo de infraestructura de atención médica


Asia-Pacífico es la región más dinámica en el Mercado de Nutrición Médica. La Comisión Nacional de Salud de China ha priorizado los departamentos de nutrición clínica en todos los hospitales terciarios, mientras que los sistemas de hospitales públicos de India están escalando la evaluación de nutrición de programas piloto a un protocolo nacional. El sistema de seguro de cuidado a largo plazo de Japón, que cubre a más de 6.8 millones de beneficiarios, incluye disposiciones explícitas para productos de nutrición médica en entornos institucionales y domiciliarios [7].

América del Sur

País Métrica Clave Motor Clave
Brasil 56.3% de la participación regional Expansión del programa de nutrición hospitalaria del SUS
Argentina 7.50% CAGR (2026–2035) Crecimiento de la carga de enfermedades crónicas
Resto de América del Sur USD 1.38 mil millones (2025) Modernización de la atención médica regional


El Sistema Único de Salud (SUS) de Brasil atiende a más de 150 millones de ciudadanos y ha incorporado progresivamente la terapia nutricional en sus protocolos de manejo de enfermedades crónicas. El sector de salud privado en expansión de Argentina está adoptando herramientas internacionales de evaluación de nutrición, creando una demanda incremental en el Mercado de Nutrición Médica.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28.4% de la participación regional Inversión en salud de la Visión 2030
EAU 9.10% CAGR (2026–2035) Turismo médico y desarrollo de hospitales premium
Sudáfrica USD 0.82 mil millones (2025) Intervenciones de salud pública contra la desnutrición
Egipto 7.65% CAGR (2026–2035) Crecimiento de la población y carga de enfermedades
Resto de MEA 30.1% de la participación regional Programas de nutrición de ayuda internacional


La expansión de la atención médica de la Visión 2030 de Arabia Saudita está construyendo más de 30 nuevos hospitales con departamentos de nutrición integrados, convirtiéndolo en el mercado ancla para el Mercado de Nutrición Médica en la región MEA. El énfasis de los EAU en el turismo médico ha impulsado la inversión en servicios de nutrición clínica premium dentro de las redes de hospitales privados.


Mercado de Nutrición Médica por Región, 2025-2035

Comparación Competitiva

El mercado de nutrición médica está moderadamente concentrado, con los cinco principales actores que se espera que mantengan entre el 45% y el 55% de los ingresos mundiales. Se predice que el Índice Herfindahl-Hirschman (HHI) estará en el rango de 800 a 1,200, lo que indica un espacio bastante competitivo con varias grandes multinacionales y una larga cola de expertos regionales y formuladores de nicho. El esfuerzo estratégico incluye la expansión del portafolio específico para condiciones, la integración vertical en servicios de atención domiciliaria y la penetración regional en los mercados de Asia-Pacífico y América Latina.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Nutrición Médica Posicionamiento Estratégico
Abbott Laboratories ~12–16% Ensure, Glucerna, Jevity, PediaSure Portafolio oral y enteral más amplio; fuerte presencia en el retail de EE. UU.
Nestlé Health Science ~11–15% Peptamen, Impact, Boost, Alfamino Liderazgo específico por condición; pipeline de I+D del microbioma
Danone (Nutricia) ~9–13% Nutrison, Fortimel, Neocate Fuerte presencia en Europa; especialización en pediatría y alergias
Fresenius Kabi ~7–10% Fresubin, bolsas de nutrición parenteral Abastecimiento hospitalario integrado; liderazgo en nutrición IV
B. Braun Melsungen ~4–7% Soluciones de aminoácidos parenterales, emulsiones lipídicas Ecosistema de terapia de infusión; enfoque en nutrición quirúrgica
Baxter International ~4–6% Clinimix, Intralipid, Clinomel Compuestos de nutrición parenteral; redes hospitalarias en EE. UU.
Mead Johnson (Reckitt) ~3–5% Enfamil, Nutramigen Especialización en nutrición infantil; distribución en mercados emergentes
Ajinomoto Co. ~2–4% Infusiones de aminoácidos, aminoácidos de grado médico Plataforma de tecnología de aminoácidos; fuerte presencia en APAC
Otsuka Pharmaceutical ~2–3% Aminoleban, Elental Nutrición enfocada en hepática y gastrointestinal; líder del mercado en Japón
Perrigo Company ~1–3% Fórmulas infantiles de marca de tienda, etiqueta privada ONS Fabricación por contrato; posicionamiento competitivo en costos


Noticias y desarrollos recientes

  • Abbott Laboratories (marzo de 2025): Lanzó un nuevo suplemento nutricional oral a base de plantas bajo la marca Ensure dirigido a pacientes adultos con alergias a productos lácteos, ampliando su cartera de mercado de nutrición médica amigable con alérgenos [20].
  • Nestlé Health Science (enero de 2025): Completo la adquisición de una startup de análisis de microbioma para acelerar el desarrollo de formulaciones de nutrición médica informadas por la salud intestinal para pacientes oncológicos [17].


  • Fresenius Kabi (julio de 2024): Abrió una nueva instalación de fabricación de nutrición parenteral en Pune, India, con una capacidad anual de 50 millones de unidades, dirigido al creciente mercado de nutrición médica en el sur y sureste de Asia [14].
  • FDA (abril de 2024): Publicó una guía borrador actualizada que aclara la distinción regulatoria entre alimentos médicos y suplementos dietéticos, proporcionando a los fabricantes caminos de etiquetado y reclamos más claros [4].


  • ASPEN (septiembre de 2023): Publicó directrices clínicas actualizadas que exigen la evaluación del riesgo nutricional dentro de las 24 horas posteriores a la admisión hospitalaria, reforzando la demanda de productos estandarizados del mercado de nutrición médica en hospitales de EE. UU. [22].


Medical Nutrition Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Nutrición Médica que abarca productos de nutrición oral, enteral y parenteral en todos los entornos de atención.
Período de Estudio 2021–2035
CAGR (Período de Pronóstico) 8.50% (2026–2035)
Tamaño del Mercado (2025) USD 83.50 mil millones
Tamaño del Mercado (2035) USD 187.86 mil millones
Segmento de Mayor Crecimiento Nutrición relacionada con el cáncer (por aplicación); Geriátrico (por usuario final)
Empresas Perfiladas Abbott, Nestlé Health Science, Danone Nutricia, Fresenius Kabi, B. Braun, Baxter, Mead Johnson, Ajinomoto, Otsuka, Perrigo
Moneda de Valoración USD mil millones

Preguntas frecuentes

¿Cómo evalúan los equipos de adquisiciones a los proveedores de nutrición médica para contratos hospitalarios?
La evaluación típicamente pondera la profundidad de la evidencia clínica, la amplitud del formulario, la fiabilidad del suministro y la transparencia de precios. Los hospitales requieren cada vez más que los proveedores demuestren datos de resultados de ensayos controlados aleatorios y proporcionen presentaciones al comité de análisis de valor [22].
¿Qué papel juega la codificación de reembolso en la adopción del mercado de nutrición médica?
Códigos CPT y HCPCS específicos para la terapia de nutrición médica influyen directamente en el comportamiento de prescripción. Cuando los aseguradores cubren suplementos nutricionales orales bajo beneficios farmacéuticos, las tasas de utilización ambulatoria aumentan entre un 25 y un 40 % en comparación con los mercados no cubiertos [9].
¿Cómo se comparan clínicamente las fórmulas de nutrición médica a base de plantas con las opciones a base de lácteos?
Ensayos clínicos recientes muestran resultados equivalentes en el balance de nitrógeno y mantenimiento de peso para fórmulas de proteína de guisante y arroz frente a alternativas a base de caseína en pacientes adultos estables. La evitación de alérgenos y los perfiles de sostenibilidad otorgan a las opciones a base de plantas una ventaja competitiva creciente [20].
¿Qué desafíos de integración existen al implementar la informática nutricional en hospitales?
Los principales desafíos incluyen la interoperabilidad entre el software de nutrición y los sistemas EMR existentes, los requisitos de capacitación del personal y el cumplimiento de la gobernanza de datos. Las instituciones generalmente requieren de 6 a 12 meses para una integración completa con una adopción de flujo de trabajo medible [16].
¿Cómo difiere el mercado de nutrición médica entre entornos de atención aguda y post-aguda?
Los entornos agudos favorecen fórmulas parenterales y enterales de alto contenido calórico para pacientes críticamente enfermos, mientras que los entornos post-agudos enfatizan suplementos orales y programas de enteral en el hogar. Los caminos de reembolso y la autoridad de prescripción también difieren sustancialmente entre los entornos [8].
¿Qué tendencias regulatorias emergentes podrían remodelar el mercado de nutrición médica para 2030?
La armonización de las definiciones de FSMP en los mercados de APAC y la posible reclasificación por parte de la FDA de ciertos alimentos médicos podrían expandir o restringir las reclamaciones de productos. El Codex Alimentarius también está revisando los estándares globales para el etiquetado de nutrición médica [4].
¿Cómo están los modelos directos al consumidor interrumpiendo la distribución tradicional del mercado de nutrición médica?
Las plataformas DTC basadas en suscripción eluden los canales de farmacia hospitalaria, ofreciendo a los pacientes entrega a domicilio con apoyo de dietistas a través de telemedicina. Estos modelos capturan márgenes más altos pero enfrentan un escrutinio regulatorio sobre los requisitos de verificación de recetas [19].
Autor
Autor
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Coautor
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, clinical nutrition databases, peer-reviewed dietary science journals, and authoritative public health repositories. Key sources included the US Food & Drug Administration (FDA) Center for Food Safety and Applied Nutrition (CFSAN), European Food Safety Authority (EFSA), European Medicines Agency (EMA) for borderline medical food classifications, CODEX Alimentarius Commission, National Institutes of Health (NIH) Office of Dietary Supplements, Centers for Disease Control and Prevention (CDC) National Health and Nutrition Examination Survey (NHANES), World Health Organization (WHO) Global Nutrition Report, UNICEF Child Nutrition Statistics, Food and Agriculture Organization (FAO) FAOSTAT, EUROSTAT Health Database, ASPEN (American Society for Parenteral and Enteral Nutrition) Clinical Guidelines, ESPEN (European Society for Clinical Nutrition and Metabolism) Guidelines, Academy of Nutrition and Dietetics (AND) Evidence Analysis Library, National Institute for Health and Care Excellence (NICE) Nutrition Guidelines, Health Canada Natural and Non-prescription Health Products Directorate, and Australia's Therapeutic Goods Administration (TGA). These sources were utilized to collect clinical outcomes data, Food for Special Medical Purposes (FSMP) regulatory frameworks, malnutrition prevalence statistics, hospital discharge data, infant nutrition demographics, and reimbursement policies for enteral and parenteral feeding systems.


Primary Research

Structured interviews and quantitative surveys were implemented to interact with stakeholders on both the supply and demand sides during the primary research phase in order to acquire detailed market intelligence. Supply-side sources consisted of Global Heads of Medical Nutrition, Vice Presidents of Clinical Affairs, Regulatory Directors for FSMP compliance, and Commercial Leads from enteral/parenteral nutrition manufacturers and medical food producers. The demand-side sources included Registered Dietitian Nutritionists (RDNs), Certified Nutrition Support Clinicians (CNSCs), critical care physicians, pediatric nutrition specialists, oncology dietitians, hospital pharmacy directors, procurement managers for intensive care units, and home healthcare infusion coordinators. Primary research verified the validity of product category segmentation, confirmed the timelines for pipeline development of condition-specific formulas, and collected information on the adoption of clinical protocols, formulary inclusion criteria, insurance reimbursement pathways, and the transition of care from hospital to home nutrition support.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue triangulation and consumption volume modeling across institutional and homecare settings. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa specializing in clinical nutrition

Product mapping across oral nutritional supplements (ONS), enteral nutrition (standardized and disease-specific formulas), parenteral nutrition (amino acid solutions, lipids, multi-chamber bags), and medical foods for metabolic disorders

Analysis of reported revenues and estimated segment allocations specific to medical nutrition portfolios, including FSMP-certified product lines

Coverage of manufacturers and distributors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (patient population × prevalence of malnutrition × treatment rate × ASP by therapy type and region) and top-down (industry revenue validation against hospital nutrition expenditure reports) approaches to derive segment-specific valuations for adult and pediatric nutrition sectors

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















