Medical Cannabis Market (2026 - 2035)

Informe de investigación de mercado del cannabis medicinal por aplicación (manejo del dolor, trastornos neurológicos, tratamiento del cáncer, trastornos de salud mental, afecciones inflamatorias), tipo de producto (flor, aceites, tinturas, comestibles, tópicos), canal de distribución (farmacias, tiendas en línea, dispensarios), formulación (basado en cannabinoides, a base de hierbas, sintético) y región (Norteamérica, Europa, Sudamérica, Asia Pacífico, Oriente Medio y África): pronóstico hasta 2035.

Forecast Period
2026-2035
CAGR
14.6%
2025 Market Size
USD 22.80 Billion (2025)
2035 Market Size
USD 89.10 Billion (2035)
Medical Device ● Updated September 7, 2026 Report ID: MRFR/MED/6896-CR | Pages: 146 | Author: Nidhi Mandole, Rahul Gotadki

Medical Cannabis Market Summary

El Mercado de Cannabis Medicinal alcanzó un estimado de 22.80 mil millones de USD en 2025 y se proyecta que suba de 26.13 mil millones de USD en 2026 a 89.10 mil millones de USD para 2035, expandiéndose a una tasa de crecimiento anual compuesta del 14.6% durante el período de pronóstico. Dos catalizadores están remodelando la dinámica de la industria a gran velocidad: la ola de políticas de reprogramación y despenalización nacional que se están extendiendo por las economías de la OCDE, y un aumento paralelo en el capital institucional dirigido hacia el cultivo en entornos controlados y la extracción de grado farmacéutico [1]. Solo en 2024, los compromisos de capital de riesgo y capital privado con empresas de biotecnología de cannabis licenciadas superaron los 4.8 mil millones de USD a nivel mundial, señalando un apetito sostenido de los inversores a pesar de los vientos en contra macroeconómicos [2].

El Mercado de Cannabis Medicinal está actualmente en proceso de transición de productos de grado dispensario que están débilmente regulados a formulaciones que han sido validadas clínicamente y certificadas utilizando Buenas Prácticas de Manufactura (GMP). El cultivo a pequeña escala heredado está siendo reemplazado por granjas verticales interiores de precisión que emplean gestión de nutrientes impulsada por IA y control ambiental para reducir la variabilidad de lote a lote. Las empresas farmacéuticas están realizando inversiones sustanciales en programas clínicos de Fase 3 para terapias basadas en cannabinoides que están destinadas a abordar el dolor crónico, la epilepsia resistente al tratamiento y las náuseas inducidas por la quimioterapia. Se espera que la pipeline de certificación de Buenas Prácticas de Manufactura de la UE se expanda en un 35% anualmente hasta 2024 [3].

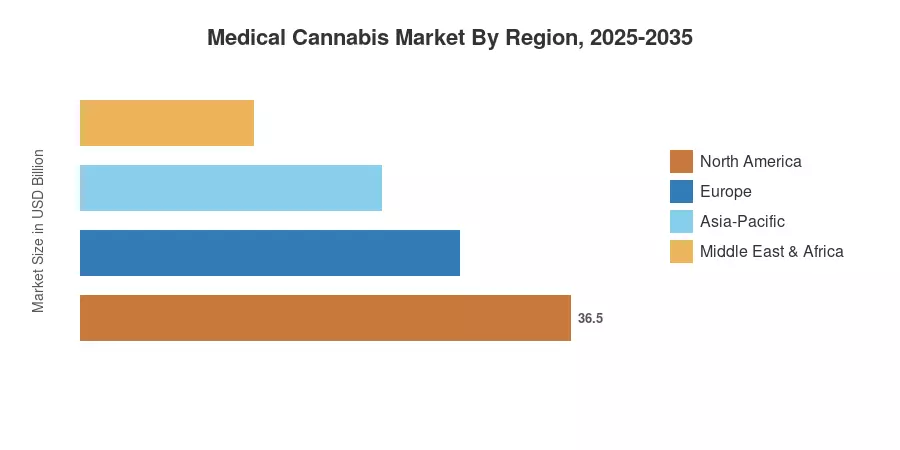
En 2025, América del Norte tenía aproximadamente el 46% del Mercado de Cannabis Medicinal, que fue impulsado principalmente por la maduración de los marcos regulatorios en Canadá y la expansión de programas de uso adulto a nivel estatal en los Estados Unidos. Asia-Pacífico es la región de más rápido crecimiento, con un CAGR proyectado del 17.5% hasta 2035, principalmente debido a cambios de políticas progresivas en Corea del Sur, Tailandia y Australia. La legalización recreativa innovadora de Alemania y el esquema de acceso médico en expansión del Reino Unido han contribuido a la segunda mayor participación de Europa, que es aproximadamente del 28%. El Mercado de Cannabis Medicinal está al borde de una década de maduración de grado farmacéutico a medida que se expanden las vías de reembolso y se fortalece la evidencia clínica.


Conclusiones Clave del Informe

• Por Tipo de Formulación

  • Los aceites representaron aproximadamente el 45% del Mercado de Cannabis Medicinal en 2025, reflejando la preferencia de pacientes y clínicos por la precisión de dosificación y la biodisponibilidad.
  • Los tópicos y geles transdérmicos son la categoría de formulación de más rápido crecimiento, registrando un CAGR proyectado del 21% hasta 2035.

• Por Composición de Cannabinoides

  • Los productos dominados por CBD representaron la mayor parte del Mercado de Cannabis Medicinal en 2025 con un estimado del 53%


• Por Aplicación

  • Las indicaciones de dolor crónico capturaron aproximadamente el 41.5% de los ingresos, mientras que las aplicaciones para trastornos neurológicos mostraron la trayectoria de crecimiento más fuerte.

• Por Región

  • América del Norte generó la mayor participación de ingresos regionales en el Mercado de Cannabis Medicinal durante 2025, superando el 46%.
  • Se espera que Asia-Pacífico crezca a un CAGR del 17.5% hasta 2035, superando a todas las demás regiones.


Tamaño y Pronóstico del Mercado de Cannabis Medicinal (2021–2035)

Market Research Future emplea una metodología triangulada que combina entrevistas primarias con productores licenciados, distribuidores y partes interesadas clínicas junto con datos secundarios de presentaciones regulatorias, bases de datos comerciales y modelos de demanda propietarios. Los valores históricos se comparan con los registros de dispensación de las autoridades de salud nacionales y datos de aduanas, mientras que las proyecciones de pronóstico incorporan indicadores macroeconómicos, análisis de pipeline de políticas y tasas de progresión de ensayos clínicos.
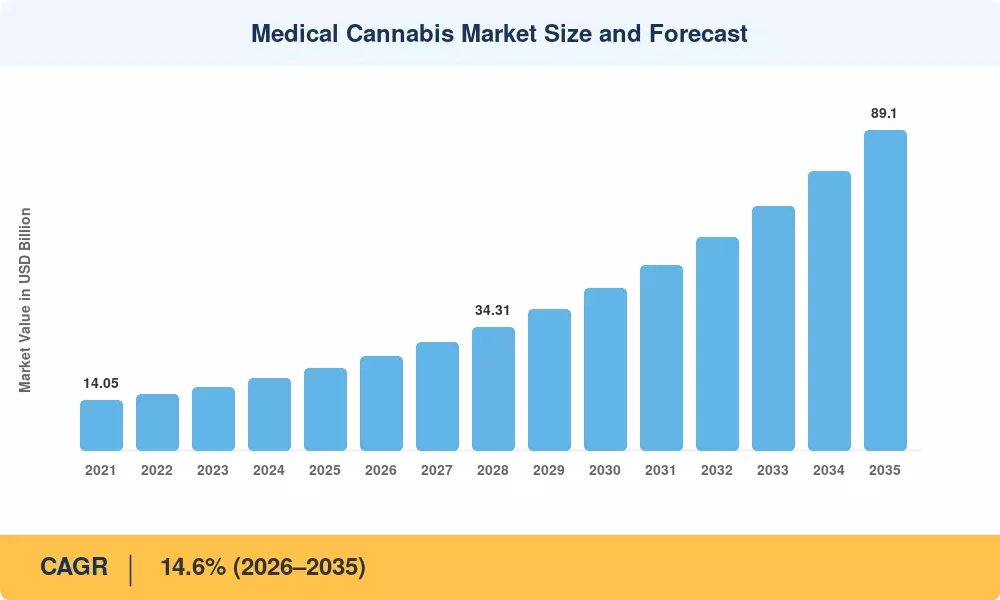
Tamaño y Pronóstico del Mercado de Cannabis Medicinal
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Políticas de legalización progresiva y reprogramación ~22% Global Corto plazo (≤2 años)
Expansión de vías de reembolso de seguros ~18% América del Norte, Europa Mediano plazo (2–4 años)
Crecimiento de la cartera de ensayos clínicos de Fase 3 ~16% América del Norte, Europa Mediano plazo (2–4 años)
Escalado de agricultura en ambiente controlado ~14% Global Largo plazo (≥4 años)
Asociaciones farmacéuticas transfronterizas ~12% Europa, Asia-Pacífico Mediano plazo (2–4 años)
Expansión de dispensarios digitales y comercio electrónico ~10% América del Norte, Asia-Pacífico Corto plazo (≤2 años)
Designaciones de medicamentos huérfanos y vía rápida de la FDA ~8% Estados Unidos Largo plazo (≥4 años)


Políticas de Legalización Progresiva y Reprogramación

El acelerador número uno para el Mercado de Cannabis Medicinal es un deshielo regulatorio global. La Ley de Cannabis de Alemania de abril de 2024 creó el camino para el consumo de adultos y aumentó significativamente el acceso medicinal, añadiendo un estimado de 4 millones de pacientes calificados al grupo objetivo [1]. A finales de 2023, la DEA propuso reclasificar el cannabis de la Lista I a la Lista III, lo que abriría la exención fiscal de la Sección 280E para operadores licenciados en EE. UU. y potencialmente aumentaría los márgenes de EBITDA en toda la industria en 15–20 puntos porcentuales [5]. En 2022, Tailandia se convirtió en la primera nación del sudeste asiático en despenalizar el cannabis medicinal, lo que provocó reformas políticas en Corea del Sur y Malasia.


Expansión de Vías de Reembolso de Seguros

El salto de medicamentos recetados de nicho a uso masivo es posible gracias a la aprobación de los pagadores. En Alemania, los aseguradores de salud estatales ahora cubren las recetas de flores y extractos de cannabis para indicaciones específicas de dolor y espasticidad, con reclamaciones de reembolso que aumentaron un 42% año tras año en 2024 [8]. Para mediados de 2025, de manera similar, los fondos de salud pública de Israel habían extendido la cobertura a más de 110,000 pacientes licenciados. A medida que más datos de ensayos controlados aleatorios se vuelven disponibles, el Mercado de Cannabis Medicinal se beneficia de un ciclo virtuoso: mejor evidencia conduce a más listados en formularios, lo que a su vez atrae a grupos de pacientes más grandes y más inversión clínica.


Escalado de Agricultura en Ambiente Controlado

La agricultura vertical en interiores y la automatización de invernaderos están transformando la economía del cultivo. Las instalaciones equipadas con ajuste de espectro LED, fertirrigación automatizada y selección de fenotipos basada en IA ahora logran rendimientos de 150–200 gramos por pie cuadrado anualmente, aproximadamente el triple de la producción de operaciones de invernadero tradicionales [12]. Este cambio reduce el costo por gramo en un 30% estimado mientras permite perfiles de cannabinoides consistentes que satisfacen los requisitos de EU-GMP y FDA para insumos farmacéuticos.

Crecimiento de la Cartera de Ensayos Clínicos de Fase 3

La credibilidad clínica del Mercado de Cannabis Medicinal depende de datos de ensayos robustos. A principios de 2025, más de 280 ensayos activos de Fase 2 y Fase 3 que involucraban formulaciones de cannabinoides estaban registrados en ClinicalTrials.gov, abarcando indicaciones desde náuseas inducidas por quimioterapia hasta síndrome de Dravet y PTSD [3]. Se espera que los resultados positivos de ensayos clave respalden nuevas solicitudes de medicamentos en los Estados Unidos y autorizaciones de comercialización en la UE, desbloqueando volúmenes de recetas que superan los actuales programas de uso compasivo.


Análisis del Impacto de las Restricciones

Restricción ~% Arrastre en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Marcos regulatorios fragmentados e inconsistentes ~–20% Global Largo plazo (≥4 años)
Barreras de acceso a servicios bancarios y financieros ~–18% Estados Unidos Corto plazo (≤2 años)
Estigma y reticencia de los médicos a prescribir ~–15% Asia-Pacífico, MEA Mediano plazo (2–4 años)
Gaps en la calidad y estandarización de la cadena de suministro ~–12% Mercados emergentes Mediano plazo (2–4 años)
Incertidumbre sobre propiedad intelectual y patentes ~–10% Global Largo plazo (≥4 años)


Marcos Regulatorios Fragmentados

A pesar de la creciente aceptación, el Mercado de Cannabis Medicinal aún enfrenta un mosaico de regulaciones nacionales y subnacionales que complican el comercio transfronterizo. La Convención Única de las Naciones Unidas sobre Estupefacientes continúa clasificando el cannabis como una sustancia de la Lista I y Lista IV, creando fricción para los envíos internacionales incluso entre dos jurisdicciones completamente legalizadas [16]. Las empresas que buscan exportar de Canadá a Alemania, por ejemplo, deben navegar por permisos de exportación, licencias de importación, auditorías EU-GMP y requisitos de pruebas a nivel de lote que pueden añadir de 8 a 12 semanas a los plazos de entrega.

Barreras a Servicios Bancarios y Financieros

En Estados Unidos, la ilegalidad federal bajo la Ley de Sustancias Controladas significa que la mayoría de los bancos nacionales y procesadores de pagos se niegan a servir a las empresas de cannabis. Los operadores licenciados en 2024 informaron haber pagado tasas impositivas efectivas que superan el 70% debido a las descalificaciones de la Sección 280E, mientras que los costos de manejo de efectivo consumieron un 3–5% adicional de los ingresos [17]. La Ley SAFE Banking se ha estancado repetidamente en el Congreso, dejando a la industria dependiente de bancos y cooperativas de crédito estatales con capacidad de préstamo limitada.

Estigma y Reticencia de los Médicos a Prescribir

El estigma cultural y profesional sigue siendo un lastre tangible en los mercados donde existen leyes de acceso médico en papel, pero la educación de los médicos se queda atrás. Una encuesta de 2024 realizada por la Federación Europea del Dolor encontró que solo el 38% de los médicos de atención primaria en Francia e Italia se sentían adecuadamente informados para prescribir terapias con cannabinoides, a pesar de que existen marcos de autorización nacional [18]. Esta brecha de conocimiento suprime los volúmenes de prescripción y limita la base de pacientes abordables del Mercado de Cannabis Medicinal en jurisdicciones que de otro modo serían receptivas.


Medical Cannabis Market Opportunities

Dosis de Precisión y Terapias de Cannabinoides Personalizadas

Las pruebas farmacogenómicas están abriendo la puerta a la prescripción personalizada de cannabinoides, emparejando los perfiles genotípicos de los pacientes con las proporciones óptimas de THC a CBD y formatos de entrega. Las empresas que integran diagnósticos complementarios con sus carteras de productos tienen la oportunidad de capturar precios premium y una mayor lealtad de los médicos, particularmente en el cuidado de apoyo oncológico y la epilepsia refractaria.

Plataformas de Dispensarios Digitales e Integración de Telemedicina

Las plataformas en línea son el canal de distribución de más rápido crecimiento en el Mercado de Cannabis Medicinal, con un crecimiento proyectado muy por encima de la CAGR del mercado general hasta 2035. Las consultas de telemedicina combinadas con modelos de entrega directa al paciente reducen los costos de adquisición de pacientes en un 25-30% en comparación con los dispensarios físicos, creando una estrategia escalable de entrada al mercado para nuevos participantes y productores establecidos [15].

Entrada en Mercados Emergentes en el Sudeste Asiático y América Latina

La postura regulatoria abierta de Tailandia ha catalizado el interés en toda la ASEAN. Al mismo tiempo, Colombia y Uruguay mantienen estructuras de costos de cultivo competitivas que posicionan a América del Sur como un futuro centro de exportación de cannabis de grado farmacéutico. Las empresas que aseguren licencias tempranas de cultivo y distribución en estos mercados pueden construir ventajas duraderas de primer movimiento a medida que la demanda local madura.

Monetización de Datos a Través de Plataformas de Evidencia del Mundo Real

Los productores licenciados y las redes de dispensarios cuentan con vastos conjuntos de datos sobre resultados de pacientes que los socios farmacéuticos necesitan para la vigilancia post-comercialización y estudios de expansión de etiquetas. Monetizar evidencia del mundo real anonimizada a través de asociaciones de datos puede crear flujos de ingresos recurrentes de alto margen, diversificando los modelos de negocio más allá de las ventas de productos [21].

Sistemas de Entrega Nuevos y Formulaciones de Liberación Prolongada

Los parches transdérmicos, los aerosoles nasales de dosis medida y las cápsulas orales de liberación sostenida abordan los desafíos de larga data en bioavailability y consistencia de dosificación. Estos formatos de próxima generación exigen precios de venta promedio más altos y una protección de propiedad intelectual más fuerte, atrayendo acuerdos de co-desarrollo farmacéutico valorados entre 50 y 200 millones de USD por indicación.


Medical Cannabis Market Future Outlook

Cultivo Impulsado por IA y Aseguramiento de Calidad

La inteligencia artificial transformará fundamentalmente la forma en que se cultiva, prueba y distribuye el cannabis en la próxima década. Se espera que la fenotipificación con visión por máquina, la modelización predictiva de rendimientos y la documentación automatizada de cumplimiento reduzcan los costos laborales de cultivo en un 40% y reduzcan a la mitad los tiempos de ciclo de aseguramiento de calidad para 2030, según las proyecciones de la industria AgTech [12]. Para el Mercado de Cannabis Medicinal, esto significa costos de producción más bajos que se traducen directamente en una mayor accesibilidad para los pacientes y márgenes farmacéuticos mejorados.

Economía de Plataforma e Integración Vertical

El Mercado de Cannabis Medicinal se está consolidando en torno a plataformas integradas verticalmente que controlan el cultivo, la extracción, la formulación y la distribución minorista bajo un solo paraguas de cumplimiento. Los operadores de múltiples estados en los Estados Unidos y los productores licenciados en Canadá están adquiriendo cadenas de dispensarios y plataformas de entrega para capturar márgenes a lo largo de la cadena de valor. Para 2030, se proyecta que los diez principales operadores controlen más del 35% de los ingresos combinados de América del Norte y Europa, frente a un estimado del 22% en 2025 [22].

Validación Clínica y Adopción Farmacéutica Generalizada

La próxima década determinará si las terapias con cannabinoides logran estatus en el formulario junto a los fármacos convencionales. Se espera que resultados positivos de la Fase 3 en dolor neuropático crónico, espasticidad y epilepsia pediátrica respalden de 8 a 12 nuevas aprobaciones de medicamentos en las jurisdicciones de la FDA y la EMA para 2032 [3]. Cada aprobación expande la población abordable del Mercado de Cannabis Medicinal y fortalece el caso de reembolso con pagadores públicos y privados.

ESG, Sostenibilidad y Cultivo Neutro en Carbono

El cultivo de cannabis en interiores es intensivo en energía, consumiendo un estimado de 2,000 a 3,000 kWh por kilogramo de flor seca [23]. A medida que se endurecen los mandatos de informes ESG en América del Norte y Europa, los productores están invirtiendo en modernizaciones de iluminación LED, adquisición de energía renovable y sistemas de agua de circuito cerrado para cumplir con los objetivos de emisiones de Alcance 1 y 2. El Mercado de Cannabis Medicinal recompensará cada vez más a los operadores que puedan demostrar una neutralidad de carbono verificable y credenciales de abastecimiento sostenible.


Medical Cannabis Market Segmentation

Por Tipo de Formulación

Segmento Métrica Clave Principal Motor de Demanda
Aceites ~45% de participación de mercado (2025) Precisión en la dosificación, versatilidad sublingual y oral
Cápsulas USD 3.42 mil millones (2025) Familiaridad con el canal farmacéutico, dosificación estandarizada
Productos Tópicos y Geles Transdérmicos 21.0% CAGR (2026–2035) Alivio localizado del dolor, aplicaciones dermatológicas
Otros (Comestibles, Tinturas) USD 2.18 mil millones (2025) Preferencia del paciente por formatos no inhalatorios


Los aceites, con ~45% de participación de mercado, siguen siendo la columna vertebral del panorama de formulaciones del Mercado de Cannabis Medicinal, favorecidos por los clínicos por su dosificación titrable y perfiles de biodisponibilidad establecidos. El segmento se beneficia de una amplia aceptación regulatoria en diversas jurisdicciones, ya que los extractos a base de aceite fueron uno de los primeros formatos aprobados bajo programas de uso compasivo y acceso médico.

Los tópicos y geles transdérmicos, con un CAGR del 21.0%, están atrayendo inversiones de desarrollo rápido a medida que las indicaciones dermatológicas y musculoesqueléticas expanden el caso de uso terapéutico más allá de la entrega sistémica [13].

Por Composición de Cannabinoides

Segmento Métrica Clave Principal Motor de Demanda
Dominante en CBD ~53% de participación de mercado (2025) Perfil no intoxicante, amplia aceptación regulatoria
Dominante en THC 19.5% CAGR (2026–2035) Eficacia en el dolor crónico, cuidados de apoyo en oncología
Equilibrado (THC: CBD) USD 2.96 mil millones (2025) Demanda del efecto séquito, indicaciones neurológicas


Las formulaciones dominantes en CBD, con un 53% de participación de mercado, anclan el Mercado de Cannabis Medicinal debido a su favorable perfil de seguridad y menores barreras regulatorias en muchas jurisdicciones. Sin embargo, los productos dominantes en THC están ganando terreno a medida que se acumula evidencia clínica sobre el dolor y la estimulación del apetito, particularmente en entornos de oncología y cuidados paliativos [8] y están acelerando a un CAGR del 19.5%.

Por Vía de Administración

Segmento Métrica Clave Principal Motor de Demanda
Oral ~48.5% de participación de mercado (2025) Adherencia del paciente, formas de dosificación familiares
Inhalación USD 4.12 mil millones (2025) Inicio rápido, comportamiento del paciente establecido
Sublingual 17.5% CAGR (2026–2035) Absorción rápida, evita el metabolismo de primer paso
Tópico / Transdérmico USD 1.85 mil millones (2025) Aplicación localizada, efectos sistémicos mínimos


La entrega oral domina el Mercado de Cannabis Medicinal porque las cápsulas, aceites y comestibles se integran sin problemas en los flujos de trabajo de dispensación farmacéutica existentes. Los formatos sublinguales están registrando la tasa de crecimiento más fuerte a medida que los pacientes y clínicos reconocen su inicio más rápido en comparación con la ingestión oral y una dosificación más controlada en comparación con la inhalación.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Dolor Crónico ~41.5% de participación de mercado (2025) Demanda de alternativas a los opioides, población envejecida
Trastornos Neurológicos 16.7% CAGR (2026–2035) Aprobaciones para epilepsia, datos de espasticidad en EM
Artritis USD 2.28 mil millones (2025) Investigación de cannabinoides antiinflamatorios
Cuidados de Apoyo en Oncología 15.9% CAGR (2026–2035) Náuseas, estimulación del apetito, uso paliativo
Migraña y Otros USD 1.52 mil millones (2025) Expansión de evidencia clínica fuera de etiqueta


El dolor crónico es la única aplicación terapéutica más grande (con un 41.5%) dentro del Mercado de Cannabis Medicinal, impulsada por la imperiosa necesidad global de encontrar alternativas a la gestión del dolor basada en opioides. Los trastornos neurológicos representan el segmento de aplicación de más rápido crecimiento, creciendo a un CAGR del 16.7%, impulsado por las aprobaciones regulatorias de formulaciones de CBD purificado para los síndromes de Dravet y Lennox-Gastaut y la expansión de ensayos clínicos en la espasticidad de la esclerosis múltiple [3][8].

Por Canal de Distribución

Segmento Métrica Clave Principal Motor de Demanda
Dispensarios Minoristas ~60% de participación en ingresos (2025) Consulta en persona, cumplimiento regulatorio
Farmacias Hospitalarias USD 3.65 mil millones (2025) Mercados solo con receta, uso en pacientes hospitalizados
Plataformas en Línea 18.5% CAGR (2026–2035) Integración de telemedicina, conveniencia


Los dispensarios minoristas controlan la mayoría (60%) de los ingresos del Mercado de Cannabis Medicinal porque la mayoría de las jurisdicciones exigen verificación en persona y consulta con un farmacéutico para las recetas basadas en cannabis.

Sin embargo, las plataformas en línea están interrumpiendo este modelo a través de asociaciones de telemedicina que permiten consultas virtuales y entrega directa a domicilio, particularmente en Canadá y en ciertos estados de EE. UU. [15], convirtiéndose en el sub-segmento de más rápido crecimiento con un CAGR del 18.5% (2026–2035).


Análisis de la Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte ~46% de participación en ingresos (2025) Expansión de la legalización a nivel estatal, reforma bancaria, integración vertical
Europa ~28% de participación en ingresos (2025) Estandarización de EU-GMP, crecimiento de la demanda liderado por Alemania, comercio transfronterizo
Asia-Pacífico 17.5% CAGR (2026–2035) Liberalización regulatoria, escalado en Tailandia/Australia, infraestructura clínica
América del Sur USD 1.37 mil millones (2025) Cultivo de bajo costo, licencias de exportación, centros de producción en Colombia/Uruguay
Medio Oriente y África USD 0.91 mil millones (2025) Liderazgo clínico de Israel, programas piloto en Sudáfrica, acceso limitado en otros lugares

El Mercado de Cannabis Medicinal exhibe una pronunciada asimetría regional, con los mercados maduros de América del Norte contribuyendo con la mayor parte de los ingresos, mientras que los corredores de alto crecimiento en Asia-Pacífico y América del Sur remodelan el mapa competitivo.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos ~78% de los ingresos regionales Consolidación de operadores de múltiples estados, impulso de reprogramación de la Lista III
Canadá 17.2% CAGR (2026–2035) Maturidad de la legalización federal, crecimiento de exportaciones a mercados de la UE
México USD 0.32 mil millones (2025) Fallos de despenalización judicial, marco regulatorio emergente


Estados Unidos sigue siendo el centro gravitacional del Mercado de Cannabis Medicinal en América del Norte, con más de 40 estados y territorios operando alguna forma de programa de acceso médico para mediados de 2025. El marco federal establecido de Canadá posiciona a sus productores licenciados como proveedores preferidos de EU-GMP para importadores europeos, mientras que el paisaje judicial en evolución de México está abriendo gradualmente un tercer gran mercado en la región [1][5].

Europa

País Métrica Clave Motor Clave
Alemania ~34% de los ingresos europeos Implementación de la Ley del Cannabis, cobertura de seguro de salud estatutario
Reino Unido 16.8% CAGR (2026–2035) Expansión del Proyecto Twenty21, crecimiento de clínicas privadas
Francia USD 0.78 mil millones (2025) Programa de experimentación médica, prescripción en hospitales
Italia ~11% de los ingresos europeos Producción farmacéutica militar, programas de prescripción regionales
España 15.9% CAGR (2026–2035) Clubes sociales de cannabis, legislación médica federal pendiente
Países Nórdicos USD 0.42 mil millones (2025) Exportaciones de cultivo de Dinamarca, investigación clínica en Suecia
Rusia Participación limitada La prohibición federal sigue en vigor
Resto de Europa ~8% de los ingresos europeos Programas de acceso en Suiza, República Checa y Polonia


Alemania es el motor indiscutible del Mercado de Cannabis Medicinal Europeo, con volúmenes de prescripción que superan los 500,000 por trimestre en 2025. La Ley del Cannabis ha estimulado tanto la concesión de licencias para cultivo nacional como la demanda de importación, creando un corredor de suministro desde Canadá, Portugal y Dinamarca que apoya un mercado mayorista cada vez más competitivo [7].

Asia-Pacífico

País Métrica Clave Motor Clave
China USD 0.48 mil millones (2025) Procesamiento de cáñamo industrial, pilotos de investigación médica limitados
India 19.2% CAGR (2026–2035) Integración ayurvédica, zonas de cultivo en Uttarakhand y Himachal Pradesh
Japón ~18% de los ingresos regionales Caminos de aprobación de Epidiolex, reforma del marco de ensayos clínicos
Corea del Sur 18.5% CAGR (2026–2035) Programa de importación de medicamentos huérfanos, dispensación solo en hospitales
ASEAN USD 0.41 mil millones (2025) Mercado abierto de Tailandia, revisión de políticas en Malasia
Resto de Asia-Pacífico ~12% de los ingresos regionales Esquema de Acceso Especial de la TGA de Australia, seguimiento del referéndum en Nueva Zelanda


Asia-Pacífico representa la frontera de crecimiento más dinámica para el Mercado de Cannabis Medicinal, impulsada por la pionera despenalización de Tailandia y el creciente camino de acceso de la Administración de Bienes Terapéuticos de Australia. El programa limitado pero creciente de importación de medicamentos huérfanos de Corea del Sur para pacientes con epilepsia resistente al tratamiento señala una aceptación más amplia en el futuro [9].

América del Sur

País Métrica Clave Motor Clave
Brasil ~52% de los ingresos regionales Autorizaciones de importación médica de ANVISA, debate sobre cultivo nacional
Argentina 16.4% CAGR (2026–2035) Crecimiento del registro de pacientes REPROCANN, programas de producción pública
Resto de América del Sur USD 0.29 mil millones (2025) Cultivo orientado a la exportación en Colombia/Uruguay


Brasil domina la demanda sudamericana a través del creciente marco de autorización de importación de ANVISA, que aprobó más de 130,000 peticiones de pacientes a principios de 2025. La ventaja de cultivo de bajo costo de Colombia y la historia regulatoria pionera de Uruguay posicionan a la región más amplia como un futuro corredor de exportación de grado farmacéutico [14].

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita Participación limitada Prohibición estricta; sin camino de acceso médico
EAU USD 0.04 mil millones (2025) Permisos de investigación exploratoria bajo la Autoridad de Salud de Dubái
Sudáfrica ~31% de los ingresos regionales Fallos del Tribunal Constitucional, permisos de cultivo privado
Egipto Participación limitada Sin marco médico legal en vigor
Resto de MEA 15.8% CAGR (2026–2035) Liderazgo clínico de Israel, licencias de exportación de Lesoto y Zimbabue


Israel ancla el paisaje de Medio Oriente y África con uno de los ecosistemas de investigación clínica más avanzados del mundo para la medicina cannabinoide, apoyando a más de 130,000 pacientes licenciados para 2025. El fallo del Tribunal Constitucional de Sudáfrica sobre el cultivo privado ha abierto una cadena de suministro médica incipiente, aunque las operaciones a escala comercial siguen siendo limitadas [16].


Mercado de Cannabis Medicinal por Región, 2025-2035

Comparación Competitiva

El mercado de cannabis medicinal exhibe una concentración media, con un índice Herfindahl-Hirschman (HHI) estimado en el rango de 800–1,200. Las cinco principales empresas tienen en conjunto una participación de ingresos aproximada del 28–34%, lo que indica un entorno competitivo fragmentado pero en consolidación, donde las ventajas de escala en cultivo, extracción y distribución separan cada vez más a los líderes del mercado de los operadores más pequeños.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Cannabis Medicinal Posicionamiento Estratégico
Tilray Brands ~5–8% Flores de grado médico, aceites, cápsulas; instalaciones certificadas por EU-GMP Diversificación global en cannabis, bebidas y verticales de bienestar
Canopy Growth Corporation ~4–7% Marca Spectrum Therapeutics, vaporizadores Storz & Bickel, BioSteel Tubería intensiva en I+D con acuerdos de co-desarrollo farmacéutico
Aurora Cannabis ~3–6% Aceites MedReleaf, cápsulas, geles blandos; suministro de importación alemán Estrategia de racionalización de costos centrada en el segmento médico rentable
Jazz Pharmaceuticals (GW Pharma) ~4–7% Epidiolex (CBD purificado), nabiximols (Sativex) Único medicamento recetado a base de cannabinoides derivados de plantas aprobado por la FDA
Curaleaf Holdings ~3–5% Red de dispensarios en múltiples estados, productos de flores y vaporizadores de marca Mayor huella de dispensarios en EE. UU. con cultivo integrado
Cronos Group ~2–4% Marca Spinach, asociación con Altria, cannabinoides derivados de fermentación Innovación en biosíntesis que se diferencia del cultivo tradicional
Organigram Holdings ~2–4% Flores secas, comestibles, concentrados; mega instalación en Moncton Producción a gran escala con automatización y optimización de costo por gramo
Trulieve Cannabis ~3–5% Flores de marca, concentrados, tópicos; dominio en el mercado de Florida Operador integrado verticalmente en EE. UU. con más de 190 dispensarios
Charlotte's Web Holdings ~1–3% Aceites de CBD derivados del cáñamo, gomitas, cápsulas Marca de bienestar del consumidor que se extiende a formulaciones de grado clínico
SNDL Inc. ~1–3% Venta al por menor de cannabis (Value Buds), inversiones, empresas SunStream Estrategia de asignación de capital que combina servicios minoristas y financieros


Noticias y desarrollos recientes

  • Jazz Pharmaceuticals (marzo de 2025): Recibió autorización de comercialización ampliada en la UE para Epidiolex en el complejo de esclerosis tuberosa, añadiendo una tercera indicación pediátrica aprobada a su cartera de cannabinoides [3].
  • Tilray Brands (enero de 2025): Completó la adquisición de un distribuidor farmacéutico alemán para asegurar acceso directo a más de 8,000 ubicaciones de farmacias en la región DACH [7].
  • Administración de Control de Drogas de EE. UU. (noviembre de 2024): Publicó los horarios finales de audiencias para la propuesta de reclasificación del cannabis de la Lista I a la Lista III, con un fallo de un juez administrativo esperado en 2025 [5].
  • Canopy Growth (septiembre de 2024): Anunció una asociación estratégica con una organización europea de fabricación por contrato para producir productos de extracto EU-GMP para mercados médicos en el Reino Unido, Polonia y Australia [11].
  • Administración de Bienes Terapéuticos de Australia (julio de 2024): Simplificó el proceso del Esquema de Acceso Especial–Categoría B, reduciendo los tiempos de procesamiento de solicitudes de médicos de 48 horas a aprobación el mismo día para prescriptores autorizados [9].
  • Curaleaf Holdings (mayo de 2024): Cerró su adquisición de la plataforma de cannabis europea de Boris Jordan, creando una de las operaciones de cannabis médico transatlánticas más grandes [22].
  • Ministerio de Salud Pública de Tailandia (febrero de 2024): Introdujo un marco regulatorio revisado que restablece los límites de contenido de THC para productos de consumo, mientras preserva un amplio acceso a la prescripción médica [9].
  • Instituto Federal de Medicamentos y Dispositivos Médicos de Alemania (enero de 2024): Emitió las primeras licencias de cultivo doméstico bajo la Ley de Cannabis, autorizando a tres empresas a cultivar flores de grado médico dentro de Alemania por primera vez [1].


Medical Cannabis Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Cannabis Médica cubriendo tipo de formulación, composición de cannabinoides, ruta de administración, aplicación, canal de distribución y geografía
Período de Estudio 2021–2035
CAGR 14.6% (2026–2035)
Tamaño del Mercado del Año Base USD 22.80 Mil millones (2025)
Punto Final de Pronóstico USD 89.10 Mil millones (2035)
Segmento de Más Rápido Crecimiento Tópicos y Geles Transdérmicos (por formulación); Trastornos Neurológicos (por aplicación); Asia-Pacífico (por región)
Empresas Perfiladas 10 (Tilray, Canopy Growth, Aurora Cannabis, Jazz Pharmaceuticals, Curaleaf, Cronos, Organigram, Trulieve, Charlotte's Web, SNDL)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo se comparan las terapias basadas en cannabinoides con los fármacos convencionales en el costo total del tratamiento para el dolor neuropático crónico?
Las recetas de cannabinoides suelen costar entre un 15 y un 30% menos al mes que los gabapentinoides de marca en mercados con cobertura de seguro, aunque los costos de bolsillo siguen siendo más altos donde no hay reembolso [8]. Se espera que la paridad de costos mejore a medida que las formulaciones de cannabinoides genéricas ingresen al mercado.
¿Qué certificaciones de calidad deberían priorizar los equipos de adquisiciones al obtener ingredientes de cannabis medicinal?
La certificación EU-GMP y las pruebas de laboratorio acreditadas por ISO 17025 son los requisitos básicos para el suministro de grado farmacéutico [7]. Los compradores que sirven a los mercados de EE. UU. también deben verificar el cumplimiento de los estándares de monografía de USP.
¿Cómo afecta la integración vertical las estructuras de margen para los operadores de cannabis medicinal con licencia?
Los operadores integrados verticalmente suelen capturar márgenes brutos del 50 al 60%, en comparación con el 30 al 40% de las empresas solo de cultivo, al eliminar intermediarios mayoristas [22]. La compensación es un mayor gasto de capital y complejidad regulatoria en múltiples categorías de licencia.
¿Qué estrategias de propiedad intelectual son más efectivas para proteger formulaciones novedosas de cannabinoides?
Las patentes de composición de materia que cubren relaciones específicas de cannabinoides y matrices de entrega ofrecen la protección más sólida [20]. Las empresas cada vez más superponen patentes de método de uso y protecciones de secreto comercial alrededor de procesos de extracción propietarios.
¿Cómo se espera que los métodos de producción de cannabinoides biosintéticos interrumpan la economía del cultivo tradicional?
Los cannabinoides derivados de la fermentación pueden producir compuestos raros como CBDV y THCV a gran escala sin tierras agrícolas, lo que podría reducir los costos de materias primas en un 40-60% en cinco años [12]. La clasificación regulatoria de los productos biosintéticos sigue siendo una variable no resuelta.
¿Qué factores de debida diligencia deberían evaluar los inversores antes de comprometer capital al mercado de cannabis medicinal?
La portabilidad de licencias entre jurisdicciones, el camino hacia un EBITDA positivo y la profundidad de la evidencia clínica que respalda las SKU clave son los criterios de evaluación críticos [2]. La solidez del balance y el acceso bancario también diferencian a los operadores invertibles.
¿Cómo podrían los acuerdos comerciales internacionales remodelar las cadenas de suministro para el mercado de cannabis medicinal para 2030?
Los acuerdos fitosanitarios bilaterales entre centros de exportación como Canadá y Colombia y mercados de importación en Europa y Asia-Pacífico podrían reducir los tiempos de entrega en un 40% y recortar los costos de cumplimiento en una cuarta parte [11]. Los estándares de prueba armonizados acelerarían aún más los flujos transfronterizos.
Autor
Autor
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Coautor
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of controlled substance regulatory databases, peer-reviewed pharmacological journals, agricultural cultivation reports, and authoritative narcotics control agencies. Key sources included the US Drug Enforcement Administration (DEA), Food & Drug Administration (FDA), National Institute on Drug Abuse (NIDA), Substance Abuse and Mental Health Services Administration (SAMHSA), Health Canada Cannabis Regulations, European Monitoring Centre for Drugs and Drug Addiction (EMCDDA), United Nations Office on Drugs and Crime (UNODC) World Drug Report, Israel Ministry of Health Medical Cannabis Unit, Therapeutic Goods Administration (TGA) Australia, Narcotics Control Bureau (India), World Health Organization (WHO) Expert Committee on Drug Dependence, USDA National Agricultural Statistics Service, UN Food and Agriculture Organization (FAO), National Center for Biotechnology Information (NCBI/PubMed), Journal of Cannabis Research, The Lancet Psychiatry, and state-level cannabis regulatory commissions (California Bureau of Cannabis Control, Colorado Marijuana Enforcement Division). These sources were used to collect patient registry statistics, licensed producer data, regulatory framework developments, clinical efficacy studies, cultivation capacity metrics, and dispensing volume analysis for flower-based, oil-based, edible, topical, and synthetic cannabinoid formulations.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Chief Executive Officers, Heads of Cultivation, Directors of Extraction Operations, Quality Assurance Managers, Regulatory Affairs Specialists, and Product Development were among the supply-side suppliers. leads from multi-state operators, authorized medical cannabis producers, and processors. Procurement officers from hospital pharmacies, specialty cannabis dispensaries, and alternative treatment facilities were among the demand-side sources, along with neurologists, oncologists, psychiatrists, clinical pharmacists, medical directors of medical cannabis clinics, and pain management specialists. In addition to verifying clinical trial pipelines and validating market segmentation across therapeutic applications, primary research also collected data on patient enrollment trends, dosing guidelines, reimbursement status, and product formulation preferences.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (40%), Europe (25%), Asia-Pacific (22%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through licensed producer revenue mapping and patient volume analysis. The methodology included:

• Identification of 50+ licensed cultivators and processors across North America, Europe, Asia-Pacific, and Latin America

• Product mapping across flower/bud, oils/extracts, tinctures, infused edibles, topicals, and synthetic cannabinoid formulations

• Analysis of reported and modeled annual revenues specific to medical cannabis portfolios (excluding recreational/adult-use sales where legally separable)

• Coverage of licensed producers representing 65-70% of total legal medical cannabis market share in 2024

• Extrapolation using bottom-up (registered patient counts × average monthly consumption × average selling price by jurisdiction) and top-down (licensed producer revenue validation) approaches to derive segment-specific valuations for pain management, neurological disorder treatment, oncology applications, and mental health therapies

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















