Medical Aesthetics Market (2026 - 2035)

Informe de investigación de mercado de la medicina estética por tipo de tratamiento (inyectables, tratamientos láser, procedimientos quirúrgicos, peelings químicos, microdermoabrasión), procedimiento (no invasivo, mínimamente invasivo, quirúrgico), aplicación (estética facial, contorno corporal, rejuvenecimiento de la piel, depilación), usuario final (clínicas, hospitales, atención domiciliaria) y región (Norteamérica, Europa, Sudamérica, Asia Pacífico, Oriente Medio y África): pronóstico hasta 2035.

Forecast Period
2026-2035
CAGR
10.93%
2025 Market Size
USD 18.20 Billion
2035 Market Size
USD 51.35 Billion
Medical Device ● Updated September 7, 2026 Report ID: MRFR/MED/5343-CR | Pages: 267 | Author: Rahul Gotadki, Kinjoll Dey

Medical Aesthetics Market Summary

El Mercado de Estética Médica alcanzó los 18.20 mil millones de USD en 2025 y se proyecta que crecerá de 20.19 mil millones de USD en 2026 a 51.35 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 10.93% durante el período de pronóstico (2026–2035). La creciente demanda de procedimientos de escultura corporal y rejuvenecimiento de la piel mínimamente invasivos, combinada con la simplificación regulatoria por parte de la FDA de EE. UU. y el marco de marcado CE europeo, ha creado una pista de crecimiento duradera. Las expansiones de seguros de salud gubernamentales en varias economías asiáticas están ampliando aún más el acceso de los pacientes a procedimientos electivos.

La transformación tecnológica está remodelando el Mercado de Estética Médica en su núcleo. Las plataformas láser de función única heredadas están dando paso a sistemas de energía multimodal que combinan radiofrecuencia, ultrasonido focalizado de alta intensidad (HIFU) y modalidades de luz pulsada en una sola consola. AbbVie, por sí sola, canalizó aproximadamente 1.2 mil millones de USD en I+D estética entre 2023 y 2025, mientras que el software de planificación de tratamientos guiado por IA ahora permite a los profesionales personalizar los protocolos de entrega de energía en tiempo real [2]. Estos cambios están comprimiendo los tiempos de procedimiento y ampliando la población de pacientes abordables más allá de las demografías tradicionales.

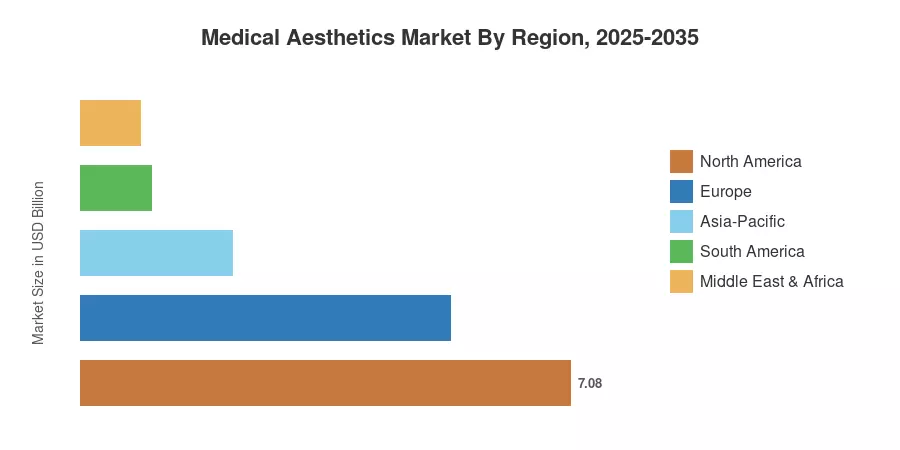
América del Norte comandó aproximadamente el 38.9% de los ingresos globales del Mercado de Estética Médica en 2025, anclada por un alto gasto per cápita en procedimientos electivos y caminos de reembolso maduros. Asia-Pacífico se presenta como la región de más rápido crecimiento, con un pronóstico de avance a una CAGR del 12.01% hasta 2035, impulsada por la expansión de las poblaciones de clase media en China e India. Europa ocupó la segunda mayor participación con aproximadamente el 29.4%, respaldada por fuertes estándares clínicos y turismo médico transfronterizo. La convergencia de la innovación en dispositivos, la armonización regulatoria y el cambio de actitudes de los consumidores hacia la estética preventiva posiciona a este mercado para una expansión sostenida de dos dígitos en la próxima década.


Conclusiones Clave del Informe

• Por Tipo de Dispositivo

  • Los dispositivos estéticos basados en energía representaron el 48.5% de los ingresos del Mercado de Estética Médica en 2025, reflejando el dominio de las plataformas láser, de radiofrecuencia y de ultrasonido en entornos clínicos.
  • Se espera que los dispositivos no basados en energía —incluidos los inyectables y sistemas de implantes— crezcan a una CAGR del 13.24% hasta 2035, superando a los segmentos basados en energía a medida que los biológicos de próxima generación ganan tracción.

• Por Tipo de Procedimiento

  • Los tratamientos no quirúrgicos y mínimamente invasivos capturaron el 51.2% del gasto en 2025, subrayando una clara preferencia del consumidor por procedimientos con ventanas de recuperación más cortas.
  • Se proyecta que los procedimientos quirúrgicos se expandan a una CAGR del 13.55% hasta 2035, impulsados por la innovación en técnicas de transferencia de grasa y flujos de trabajo híbridos de energía quirúrgica.

• Por Aplicación

  • La estética facial representó el 25.4% de los ingresos del Mercado de Estética Médica en 2025, manteniéndose como el segmento de aplicación más grande a nivel mundial.
  • El contorno corporal se pronostica que alcanzará una CAGR del 14.35% hasta 2035, la más alta entre los sub-segmentos de aplicación.

• Por Usuario Final

  • Las clínicas y oficinas de dermatología tuvieron una participación del 42.8% en el Mercado de Estética Médica en 2025, sirviendo como el principal punto de atención tanto para tratamientos basados en energía como inyectables.
  • Los spas médicos están destinados a expandirse a una CAGR del 14.41% hasta 2035, impulsados por la normalización del bienestar estético.

• Por Región

  • América del Norte lideró con el 38.9% de los ingresos globales en 2025, mientras que se espera que Asia-Pacífico entregue una CAGR del 12.01% hasta 2035.


Tamaño y Pronóstico del Mercado de Estética Médica (2021–2035)

Las estimaciones de Market Research Future se derivan de entrevistas primarias con fabricantes de dispositivos, operadores de clínicas y organismos reguladores, trianguladas contra datos de venta a través de distribuidores y resultados financieros presentados públicamente. Los valores históricos (2021–2024) reflejan el rendimiento del mercado reportado; 2025 es el año base; los valores de 2026–2035 son proyecciones futuras a una CAGR del 10.93%.
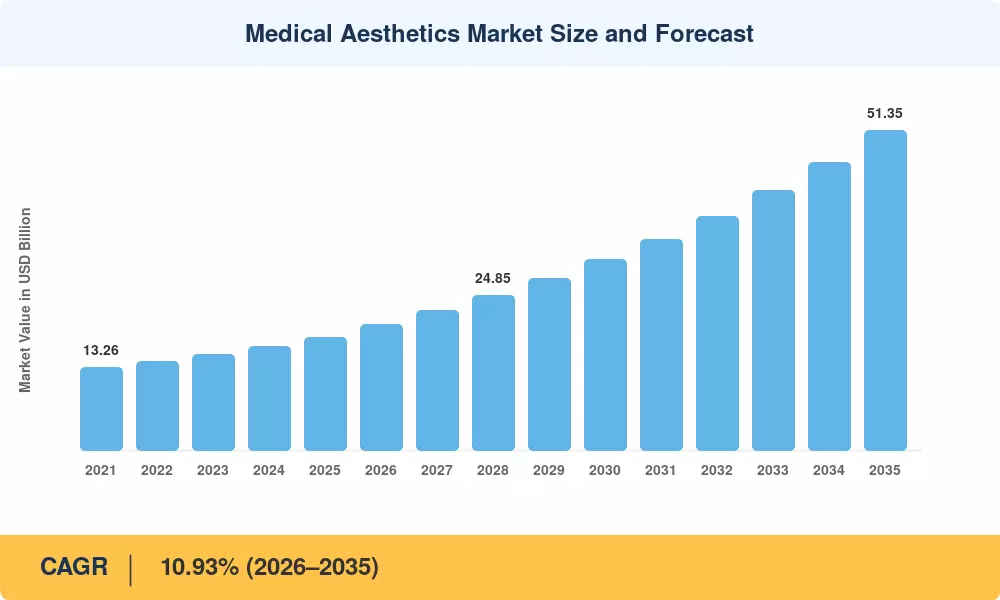
Tamaño y Pronóstico del Mercado de Estética Médica
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Demografía envejecida en economías desarrolladas ~18% América del Norte, Europa Largo plazo (≥4 años)
Conciencia de procedimientos impulsada por redes sociales ~16% Global Corto plazo (≤2 años)
Integración de IA y robótica en dispositivos ~15% América del Norte, APAC Mediano plazo (2–4 años)
Aumento de ingresos disponibles en APAC ~14% China, India, ASEAN Largo plazo (≥4 años)
Aceleración regulatoria de dispositivos mínimamente invasivos ~13% EE. UU., UE Corto plazo (≤2 años)
Expansión de canales de spa médico y bienestar ~12% Global Mediano plazo (2–4 años)
Innovación inyectable biostimulante y regenerativa ~12% América del Norte, Europa Mediano plazo (2–4 años)


Demografía Envejecida en Economías Desarrolladas

Las Naciones Unidas proyectan que los adultos de 60 años y más superarán los 2.1 mil millones a nivel global para 2050, con los aumentos más pronunciados concentrados en América del Norte, Europa Occidental y Asia del Noreste [3]. Este cambio demográfico aumenta directamente la demanda de procedimientos de reducción de arrugas, tensado de la piel y restauración de volumen. Solo en los Estados Unidos, la Sociedad Americana de Cirujanos Plásticos reportó más de 26 millones de procedimientos estéticos en 2024, un aumento del 12% interanual, concentrado en gran medida entre la cohorte de edad de 45 a 65 años [4]. La tendencia sostenida del envejecimiento de la población convierte esto en el único motor estructural más duradero para el Mercado de Estética Médica.

Conciencia de Procedimientos Impulsada por Redes Sociales

Plataformas como Instagram y TikTok han normalizado los procedimientos estéticos entre los consumidores de 25 a 40 años, una demografía que históricamente postergaba el tratamiento. Una encuesta de ASAPS encontró que el 72% de los pacientes de consulta por primera vez en 2024 citó el contenido de redes sociales como su fuente principal de información [5]. Este efecto de visibilidad acorta el ciclo de decisión, convirtiendo la conciencia en reservas en cuestión de semanas en lugar de meses, y beneficia desproporcionadamente al Mercado de Estética Médica en regiones con alta penetración de teléfonos inteligentes.

Integración de IA y Robótica en Dispositivos

Los protocolos de tratamiento guiados por IA ahora permiten a los profesionales mapear la densidad del tejido en tiempo real, ajustando la salida de energía dinámicamente para minimizar lesiones térmicas y maximizar la remodelación del colágeno. La plataforma de imagen de IA de Canfield Scientific, adoptada en 4,000 clínicas para 2025, ha reducido el tiempo de planificación de tratamientos en un 35% estimado [6]. Los sistemas de microagujas robóticas y los módulos de guía de inyección automatizados están entrando en revisión previa al mercado, señalando un cambio hacia estéticas guiadas por precisión que pueden expandir la población abordable del Mercado de Estética Médica.

Aumento de Ingresos Disponibles en Asia-Pacífico

El ingreso disponible de los hogares urbanos en China creció a un ritmo anual del 6.8% entre 2021 y 2025, con el gasto en procedimientos estéticos aumentando a aproximadamente el doble de esa tasa [7]. La infraestructura de turismo médico en auge de India y el ecosistema K-beauty establecido en Corea del Sur agravan el efecto, convirtiendo a Asia-Pacífico en el contribuyente de más rápido crecimiento al Mercado de Estética Médica. Iniciativas gubernamentales como el esquema Ayushman Bharat de India — aunque centradas principalmente en la atención esencial — han expandido indirectamente la infraestructura de clínicas privadas que apoyan procedimientos electivos [7].


Análisis del Impacto de las Restricciones

Los impactos de las restricciones a continuación son estimaciones direccionales de los vientos en contra que moderan el crecimiento del mercado. No restan directamente del CAGR, pero indican áreas donde el impulso podría desacelerarse si no se abordan.

Restricción ~% Arrastre en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Complejidad regulatoria y plazos de aprobación de dispositivos ~−8% UE, APAC Mediano plazo (2–4 años)
Altos costos de capital inicial para plataformas multimodales ~−7% Mercados emergentes Largo plazo (≥4 años)
Riesgo de eventos adversos y preocupaciones de responsabilidad ~−6% América del Norte Corto plazo (≤2 años)
Limitaciones de reembolso para procedimientos electivos ~−5% Global Largo plazo (≥4 años)
Escasez de profesionales capacitados ~−4% MEA, América del Sur Mediano plazo (2–4 años)


Complejidad Regulatoria y Plazos de Aprobación de Dispositivos

El Reglamento de Dispositivos Médicos de la UE (MDR 2017/745), plenamente en vigor desde 2024, ha aumentado los costos de certificación en un 40–60% para los fabricantes de dispositivos de tamaño pequeño a mediano, retrasando los lanzamientos de productos entre 12 y 18 meses en varias categorías [9]. Las empresas ahora deben mantener estudios de seguimiento clínico post-comercialización (PMCF) en curso, lo que añade gastos recurrentes de cumplimiento que comprimen los márgenes. Para el Mercado de Estética Médica, esto crea un mundo a dos velocidades donde los dispositivos aprobados en EE. UU. llegan a las clínicas años antes que sus equivalentes certificados en la UE.

Altos Costos de Capital Inicial

Una plataforma de energía multimodal completamente construida cuesta entre 150,000 y 300,000 USD, lo cual no es asequible para los profesionales independientes en mercados de bajos ingresos [13]. Están surgiendo modelos de arrendamiento y pago por procedimiento, pero no están igualmente disponibles. La penetración del Mercado de Estética Médica seguirá estando restringida por la intensidad de capital en América Latina, el sudeste asiático y partes de Oriente Medio hasta que se desarrollen soluciones de financiamiento.


Riesgo de Eventos Adversos y Preocupaciones de Responsabilidad

En 2024, la FDA publicó avisos de seguridad actualizados sobre necrosis tisular relacionada con la inyección incorrecta de rellenos de ácido hialurónico, lo que resultó en un aumento proyectado del 15–20% en los costos del seguro de responsabilidad para los profesionales [14]. Estadísticamente, los eventos de seguridad siguen siendo raros, pero la atención mediática exagerada podría desacelerar la aceptación del consumidor en los países afectados y añadir fricción a la trayectoria de crecimiento del Mercado de Estética Médica.


Medical Aesthetics Market Opportunities

Personalización del Tratamiento Impulsada por IA

Hoy en día, los algoritmos de aprendizaje automático entrenados en millones de resultados de operaciones pueden ofrecer los mejores ajustes de energía, profundidades de inyección y combinaciones de productos para cada tipo de piel. Los primeros adoptantes están reportando un aumento del 20-25% en los puntajes de satisfacción del paciente y tasas de re-tratamiento más bajas, creando un nivel de servicio premium dentro del Mercado de Estética Médica [6].


Estética Regenerativa y Biológicos

Las aplicaciones terapéuticas de adyuvantes de exosomas y plasma rico en plaquetas (PRP) están pasando de fases experimentales a comerciales. En 2025, había más de 1400 estudios activos en la pipeline global de medicina regenerativa, siendo las aplicaciones estéticas un segmento de rápido crecimiento [12]. Los fabricantes de dispositivos que incorporen módulos de entrega de biológicos en plataformas actuales pueden aprovechar la ventaja de ser los primeros en esta región de crecimiento adyacente.


Infraestructura de Clínicas en Mercados Emergentes

Se espera que India y Brasil agreguen más de 12,000 clínicas estéticas licenciadas entre 2026 y 2030, impulsadas por la urbanización y el aumento del gasto aspiracional [7]. Los modelos de arrendamiento de equipos y las asociaciones de financiamiento con distribuidores reducen la barrera de entrada, haciendo que estos mercados sean accesibles para los OEM de dispositivos de nivel medio que buscan crecimiento en volumen dentro del Mercado de Estética Médica.

Monetización de Datos a través de Dispositivos Conectados

Las plataformas estéticas conectadas a la nube generan conjuntos de datos de resultados de procedimientos anonimizados que tienen valor comercial para plataformas de capacitación clínica, aseguradoras y equipos de I+D farmacéutica. Los servicios de análisis de datos basados en suscripción podrían contribuir a un flujo de ingresos recurrente de 800 millones a 1.2 mil millones de USD anualmente para 2030 [17].

Procedimientos Estéticos Masculinos

Se estima que los hombres representaron el 14% de todos los procedimientos estéticos a nivel mundial en 2025, un aumento del 9% en 2020 [5]. Los tratamientos de contorno corporal y definición de mandíbula están liderando este cambio. Los fabricantes de dispositivos que desarrollen programas de marketing y protocolos de tratamiento dirigidos a pacientes masculinos pueden desbloquear volúmenes incrementales en el Mercado de Estética Médica.


Medical Aesthetics Market Future Outlook

Ecosistemas de Tratamiento Autónomos por IA

Para 2030, se espera que los sistemas de planificación de tratamientos completamente autónomos gestionen el flujo de trabajo de extremo a extremo — desde la imagen de ingreso del paciente hasta la calibración de entrega de energía y el monitoreo post-procedimiento — reduciendo la fatiga de decisión del practicante y permitiendo un mayor rendimiento por clínica. Se estima que los flujos de trabajo clínicos habilitados por IA podrían comprimir los costos por procedimiento en un 20–30% en el Mercado de Estética Médica, haciendo que los tratamientos premium sean accesibles a demografías más amplias [6].

Economía de Plataforma y Modelos de Suscripción

Los fabricantes de dispositivos están migrando de ventas de capital únicas a modelos de plataforma como servicio que agrupan hardware, consumibles, actualizaciones de software y capacitación en suscripciones de ingresos recurrentes. Este cambio refleja las transiciones de SaaS en tecnología empresarial y se proyecta que elevará los márgenes brutos de los fabricantes en 8–12 puntos porcentuales mientras reduce las barreras de adopción en clínicas en el Mercado de Estética Médica [17].

Convergencia de Medicina de Longevidad

El emergente paradigma de medicina de longevidad — que integra optimización metabólica, terapias regenerativas y preservación estética — está creando caminos de referencia cruzada entre clínicas de anti-envejecimiento y prácticas estéticas. El Instituto Global de Bienestar valoró la economía de longevidad en USD 1.8 billones en 2025, y los procedimientos estéticos se sitúan en su borde orientado al consumidor [10]. Esta convergencia podría expandir la población total abordable del Mercado de Estética Médica en un 15–20% durante la década.

Sostenibilidad y ESG en la Fabricación de Dispositivos

El escrutinio ambiental de consumibles de un solo uso y residuos de empaques está intensificándose. Los principales OEMs se han comprometido a reducir en un 40–50% los residuos plásticos por procedimiento para 2030, con Cynosure e InMode pilotando programas de piezas de mano reciclables [18]. Las políticas de adquisición alineadas con ESG en los sistemas hospitalarios favorecerán cada vez más a los fabricantes con hojas de ruta de sostenibilidad documentadas, remodelando las dinámicas competitivas dentro del Mercado de Estética Médica.


Medical Aesthetics Market Segmentation

Por Tipo de Dispositivo

Segmento Métrica Clave Principal Motor de Demanda
Dispositivos Estéticos Basados en Energía 48.5% de participación (2025) Adopción de plataformas multimodales
Dispositivos Estéticos No Basados en Energía 13.24% CAGR (2026–2035) Crecimiento de inyectables biostimuladores


Los dispositivos basados en energía — que abarcan láser, radiofrecuencia, HIFU y luz pulsada intensa (IPL) — siguen siendo la columna vertebral de ingresos del Mercado de Estética Médica, impulsados por su versatilidad en el resurfacing de la piel, la depilación y los tratamientos vasculares. Las consolas multimodales que combinan dos o más modalidades de energía en una sola plataforma están desplazando a las unidades de función única heredadas, con ciclos de reemplazo que promedian de 4 a 5 años en mercados maduros [2].

Los dispositivos no basados en energía, que abarcan sistemas de entrega inyectables, unidades de microdermoabrasión y carteras de implantes, están creciendo más rápido en términos porcentuales a medida que las formulaciones de ácido hialurónico de próxima generación y los biostimuladores de ácido poliláctico atraen a pacientes que prefieren resultados graduales y de aspecto natural sobre los resultados de tratamientos basados en energía [8].

Por Tipo de Procedimiento

Segmento Métrica Clave Principal Motor de Demanda
No Quirúrgico / Mínimamente Invasivo 51.2% de participación (2025) Preferencia del consumidor por un tiempo de inactividad mínimo
Quirúrgico 13.55% CAGR (2026–2035) Técnicas híbridas de energía quirúrgica


Los tratamientos no quirúrgicos — que incluyen neurotoxinas inyectables, rellenos y tratamientos de piel basados en energía — dominan el Mercado de Estética Médica porque ofrecen recuperación el mismo día y perfiles de riesgo más bajos. Los procedimientos quirúrgicos, aunque representan una menor participación de ingresos, están creciendo rápidamente a medida que las técnicas de transferencia de grasa y las variantes de liposucción mínimamente invasiva difuminan la línea entre las categorías quirúrgicas y no quirúrgicas [14].

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Estética Facial 25.4% de participación (2025) Demanda de neurotoxinas y rellenos
Contorno Corporal 14.35% CAGR (2026–2035) Tecnología de reducción de grasa no invasiva
Resurfacing y Tensado de Piel USD 3.82 Mil millones (2025) Restauración de colágeno en la población envejecida
Depilación USD 2.10 Mil millones (2025) Miniaturización de la tecnología láser
Otras Aplicaciones 9.8% CAGR (2026–2035) Revisión de cicatrices y tratamientos vasculares


La estética facial tiene la mayor participación en aplicaciones dentro del Mercado de Estética Médica, impulsada por el dominio global de los procedimientos de neurotoxinas (toxina botulínica) y rellenos de ácido hialurónico. Sin embargo, el contorno corporal avanza a la tasa más rápida a medida que la criolipólisis, la lipólisis por radiofrecuencia y las plataformas de destrucción de grasa HIFU ganan confianza del consumidor y bases de evidencia clínica [12].

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Clínicas y Consultorios de Dermatología 42.8% de participación (2025) Concentración de profesionales especialistas
Spas Médicos 14.41% CAGR (2026–2035) Convergencia de bienestar y estética
Hospitales USD 3.05 Mil millones (2025) Estética reconstructiva y postquirúrgica
Dispositivos de Uso en Casa 11.20% CAGR (2026–2035) Demanda del consumidor por mantenimiento en casa


Las clínicas y los consultorios de dermatología anclan la infraestructura clínica del Mercado de Estética Médica, manejando la mayoría de los procedimientos inyectables y basados en energía. Los spas médicos representan el canal de usuario final de más rápido crecimiento, combinando servicios de bienestar orientados a la relajación con tratamientos estéticos de grado clínico bajo un mismo techo [10].


Análisis de la Cuota de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 38.9% de participación (2025) Reemplazo de dispositivos premium, integración de IA
Europa 29.4% de participación (2025) Cumplimiento de MDR, turismo médico
Asia-Pacífico 12.01% CAGR (2026–2035) Construcción de clínicas, influencia de K-beauty
América del Sur USD 1.02 mil millones (2025) Financiamiento de distribuidores, contorno corporal
Medio Oriente y África USD 0.87 mil millones (2025) Centros de turismo médico, bienestar de lujo
Total USD 18.20 mil millones (2025)

El Mercado de Estética Médica exhibe dinámicas regionales distintas, con mercados occidentales maduros priorizando actualizaciones de dispositivos premium, mientras que las economías emergentes se centran en la expansión de redes de clínicas.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 82.3% de los ingresos regionales Mayor volumen de procedimientos a nivel mundial
Canadá 11.5% de los ingresos regionales Expansión de licencias de clínicas provinciales
México 6.2% de los ingresos regionales Turismo médico de pacientes estadounidenses


Estados Unidos sigue siendo el mercado nacional más grande para el Mercado de Estética Médica, impulsado por vías favorables de la FDA, alto poder adquisitivo de los consumidores y una densa red de profesionales certificados. El mercado estético de Canadá se beneficia de aprobaciones de dispositivos transfronterizas armonizadas con las autorizaciones de la FDA, mientras que los corredores de turismo médico de México a lo largo de la frontera con EE. UU. continúan atrayendo pacientes sensibles a los precios que buscan tratamientos acreditados [4].

Europa

País Métrica Clave Motor Clave
Alemania 10.41% CAGR Infraestructura clínica avanzada
Reino Unido 23.8% de la participación regional Clínicas estéticas de pago privado
Francia 17.2% de la participación regional Herencia de inyectables farmacéuticos
Italia USD 0.81 mil millones (2025) Flujos de turismo médico
España 9.95% CAGR Creciente turismo de bienestar
Países Nórdicos USD 0.42 mil millones (2025) Altas tasas de procedimientos per cápita
Rusia 8.2% CAGR Fabricación de dispositivos nacionales
Resto de Europa USD 0.58 mil millones (2025) Efectos de armonización de la MDR de la UE


El Mercado de Estética Médica de Europa está moldeado por estrictos requisitos de la MDR de la UE que favorecen a los grandes OEM de dispositivos bien capitalizados. El marco regulatorio del Reino Unido posterior al Brexit ha creado una vía de aprobación independiente, acelerando ciertas introducciones de dispositivos en relación con los plazos de la UE [9].

Asia-Pacífico

País Métrica Clave Motor Clave
China 34.6% de la participación regional Crecimiento del gasto del consumidor urbano
India 14.62% CAGR Expansión de la infraestructura clínica
Japón USD 0.72 mil millones (2025) Demanda de población envejecida
Corea del Sur 21.8% de la participación regional Liderazgo del ecosistema K-beauty
ASEAN 13.40% CAGR Centros de turismo médico
Resto de Asia-Pacífico USD 0.31 mil millones (2025) Desarrollo de mercado en etapas tempranas


Asia-Pacífico es la región de más rápido crecimiento en el Mercado de Estética Médica, con Corea del Sur sirviendo como un centro de innovación global para técnicas inyectables y terapias combinadas. El volumen de procedimientos estéticos en China superó los 20 millones anuales en 2024, apoyado por plataformas de reservas digitales y demanda impulsada por influencers [7].

América del Sur

País Métrica Clave Motor Clave
Brasil 62.4% de la participación regional Segundo mayor conteo de procedimientos del mundo
Argentina 12.85% CAGR Importaciones de equipos ajustadas por moneda
Resto de América del Sur USD 0.24 mil millones (2025) Modernización regulatoria gradual


Brasil se encuentra entre las tres principales naciones a nivel mundial por volumen total de procedimientos estéticos, con tratamientos de contorno corporal e inyectables liderando la demanda. El Mercado de Estética Médica en América del Sur enfrenta vientos en contra de la volatilidad de la moneda que afectan los precios de los dispositivos importados, aunque las operaciones de ensamblaje local de Galderma y AbbVie están compensando parcialmente este desafío [13].

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28.3% de la participación regional Inversión en salud de Visión 2030
EAU 13.71% CAGR Turismo médico en Dubái y Abu Dabi
Sudáfrica USD 0.14 mil millones (2025) Infraestructura de salud privada
Egipto 12.50% CAGR Creciente clase media urbana
Resto de MEA USD 0.21 mil millones (2025) Desarrollo de mercado en etapas tempranas


La posición de los EAU como un destino de bienestar de lujo ha convertido a Dubái en un centro regional para el Mercado de Estética Médica, atrayendo pacientes de todo el CCG y el sur de Asia. El programa Visión 2030 de Arabia Saudita está canalizando inversiones en salud hacia la concesión de licencias de clínicas privadas, ampliando el acceso a procedimientos estéticos electivos [16].


Mercado de Estética Médica por Región, 2025-2035

Comparación Competitiva

El mercado de Estética Médica exhibe una concentración moderada, con las cinco principales empresas que en conjunto poseen un estimado del 42–48% de participación en los ingresos. El Índice Herfindahl-Hirschman (HHI) se sitúa en el rango de 800–1,200, reflejando un paisaje competitivo pero no fragmentado donde las ventajas de escala en I+D, experiencia regulatoria y redes de distribución separan a los líderes de los jugadores de nicho. La actividad de consolidación se ha intensificado desde 2022, con varias adquisiciones importantes remodelando la amplitud del portafolio.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
AbbVie (Allergan Aesthetics) ~12–16% Botox, Juvederm, CoolSculpting Portafolio inyectable más amplio más dispositivos
Galderma ~8–11% Restylane, Sculptra, Azzalure Líder global en rellenos y biostimuladores
Merz Pharmaceuticals ~6–9% Xeomin, Radiesse, Belotero Plataforma de neurotoxina y CaHA diferenciada
Cynosure (Hologic) ~5–8% SculpSure, PicoSure, TempSure Amplitud de dispositivos basados en energía
InMode ~4–7% Morpheus8, BodyTite, FaceTite Plataformas mínimamente invasivas asistidas por RF
Syneron Candela ~4–6% GentleMax Pro, VelaShape Sistemas láser de múltiples aplicaciones establecidos
Cutera ~3–5% truSculpt, excel V+, AviClear Innovación en acné y contorno corporal
Alma Lasers ~3–5% Soprano, Accent Prime, Harmony XL Distribución global competitiva en precio
Lumenis ~2–4% Splendor X, NuEra, Legend Pro+ Innovación en IPL y RF
Bausch Health (Solta Medical) ~2–4% Thermage FLX, Fraxel, Clear + Brilliant Premium en tensado y resurfacing de piel


Noticias y desarrollos recientes


  • Galderma (2024): Completó su OPI en la Bolsa Suiza SIX, recaudando aproximadamente 2.3 mil millones de USD para financiar la expansión de su cartera de inyectables y el desarrollo de distribución en mercados emergentes [19].


  • Merz Pharmaceuticals (2021): Adquirió una participación mayoritaria en la biotecnológica surcoreana Hugel por 1.9 mil millones de USD, obteniendo acceso a la capacidad de producción de toxina botulínica biosimilar [21].


  • Comisión Europea (enero de 2024): Extendió el plazo de transición de la MDR para dispositivos estéticos de Clase IIb hasta diciembre de 2028, aliviando la presión de cumplimiento sobre los fabricantes de nivel medio [9].
  • Cutera (marzo de 2022): Aseguró la autorización 510(k) para AviClear, el primer dispositivo de tratamiento de acné basado en energía aprobado por la FDA, abriendo una oportunidad estimada de 600 millones de USD en el mercado de Estética Médica [23].


Medical Aesthetics Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Estética Médica — dispositivos, inyectables y consumibles relacionados
Período de Estudio 2021–2035
CAGR (Período de Pronóstico) 10.93% (2026–2035)
Tamaño del Mercado (2025) USD 18.20 Mil millones
Tamaño del Mercado (2035) USD 51.35 Mil millones
Segmento de Más Rápido Crecimiento Contorno Corporal (por aplicación); Spas Médicos (por usuario final)
Empresas Perfiladas 10 jugadores principales (AbbVie, Galderma, Merz, Cynosure, InMode, Syneron Candela, Cutera, Alma Lasers, Lumenis, Bausch Health)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué cronograma de retorno de inversión debe esperar una nueva clínica de una plataforma de energía multimodal?
La mayoría de las clínicas recuperan una inversión en la plataforma de 200,000 USD en un plazo de 14 a 20 meses con tasas de utilización moderadas de 25 a 30 procedimientos por semana [13]. Las opciones de arrendamiento pueden acortar aún más el punto de equilibrio de flujo de efectivo.
¿Cómo cambian los protocolos de tratamiento guiados por IA la exposición a la responsabilidad de los profesionales?
Los sistemas de IA trasladan parte de la carga de decisión clínica a algoritmos validados, que algunos aseguradores de mala praxis recompensan con descuentos en primas del 5 al 10% [6]. Los profesionales siguen siendo legalmente responsables de la autorización final del tratamiento.
¿Qué inyectables biostimulantes están ganando tracción regulatoria más rápidamente?
Las formulaciones de ácido poliláctico y hidroxiapatita de calcio lideran las aprobaciones globales, con cuatro nuevas solicitudes de biostimuladores presentadas a la FDA solo en 2024 [8]. Los productos basados en exosomas siguen siendo pre-regulatorios.
¿Cómo afecta la transición del MDR de la UE a la disponibilidad de dispositivos para clínicas europeas?
La fecha límite de cumplimiento extendida hasta 2028 da a los fabricantes más tiempo para certificar dispositivos, pero los OEM más pequeños pueden salir del mercado de la UE debido a los altos costos de recertificación [9].
¿Qué factores de adquisición diferencian las compras de dispositivos de spa médico de las compras hospitalarias?
Los spas médicos priorizan un tamaño compacto, versatilidad de múltiples indicaciones y estética amigable para el consumidor, mientras que los hospitales valoran la profundidad de la evidencia clínica y la integración con registros de salud electrónicos [10].
¿Cómo está influyendo el segmento de pacientes masculinos en las prioridades de diseño de dispositivos?
Los fabricantes están desarrollando cabezales de aplicador más grandes y protocolos de mayor energía optimizados para la dermis masculina más gruesa, con programas de marketing dedicados a la contorneación de la línea de la mandíbula y la reducción de la ginecomastia [5].
¿Qué papel juegan las plataformas de datos de dispositivos conectados en la diferenciación competitiva?
Las plataformas conectadas a la nube permiten la comparación de resultados en tiempo real a través de redes de clínicas, creando fosos de datos que aumentan los costos de cambio y apoyan la fijación de precios premium para el mercado de estética médica [17].
Autor
Autor
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Coautor
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH) and Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA), Health Canada, Therapeutic Goods Administration (TGA) Australia, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, and National Medical Products Administration (NMPA) China. Professional society databases included the International Society of Aesthetic Plastic Surgery (ISAPS), American Society of Plastic Surgeons (ASPS), American Society for Aesthetic Plastic Surgery (ASAPS), American Society for Dermatologic Surgery (ASDS), International Master Course on Aging Science (IMCAS), and American Academy of Dermatology (AAD).

Clinical and statistical sources comprised the ASAPS National Plastic Surgery Statistics, ISAPS Global Aesthetic Survey, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Health Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, and national health ministry reports from key markets including Brazil (ANVISA), South Korea (MFDS), and Mexico (COFEPRIS). Academic databases included PubMed/MEDLINE, Cochrane Library, and Google Scholar for systematic reviews on energy-based devices, laser therapies, and implant safety studies.

Procedure statistics, 510(k) and PMA approval data for devices, clinical safety studies for injectables and implants, demographic trends, and market landscape analysis for botulinum toxins, hyaluronic acid fillers, calcium hydroxylapatite, poly-L-lactic acid, breast implants, facial implants, laser and radiofrequency devices, cryolipolysis systems, ultrasound contouring devices, and micro-needling technologies were collected by these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, VPs of Product Development, regulatory affairs chiefs, R&D directors, and commercial directors from medical aesthetic device manufacturers, pharmaceutical companies that produce neuromodulators and fillers, cosmetic implant OEMs, and laser/radiofrequency device manufacturers. The demand-side sources included board-certified dermatologists, plastic surgeons, cosmetic surgeons, medical spa medical directors, aesthetic nurses, procurement leads from specialty and dermatology clinics, hospital aesthetic department heads, and procurement managers from multi-center aesthetic chains. Primary research has confirmed the product pipeline timelines for next-generation energy-based devices and biostimulatory fillers, validated market segmentation across facial aesthetics, body contouring, and implant categories, and gathered insights on clinical adoption patterns, pricing strategies, device leasing models, reimbursement dynamics for therapeutic indications, and regional regulatory compliance strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and procedure volume analysis were employed to determine the global market valuation for surgical and non-surgical cosmetic interventions. The methodology comprised the following:

Injectable neurotoxins, dermal fillers, laser devices, radiofrequency systems, ultrasound contouring devices, cryolipolysis systems, cosmetic implants (breast and facial), and physician-dispensed skincare are among the 50+ key manufacturers identified in North America, Europe, Asia-Pacific, Latin America, and the Middle East & Africa.

Facial aesthetic products (botulinum toxin, hyaluronic acid fillers, calcium hydroxylapatite, poly-L-lactic acid), body contouring devices (non-invasive fat reduction, cellulite treatment, liposuction equipment), cosmetic implants (silicone/saline breast implants, facial implants), skin aesthetic devices (laser resurfacing, skin tightening, micro-needling, light therapy), hair removal devices (laser and IPL), and thread lift products are all included in the product mapping.

Examination of annual revenues that are specific to medical aesthetic portfolios, such as device sales, consumables, and service contracts, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Segment-specific valuations is derived for invasive, minimally invasive, and non-invasive aesthetic technologies by extrapolating using bottom-up (procedure volume × ASP by country/region across toxin units, filler syringes, device treatment sessions, and implant units) and top-down (manufacturer revenue validation and industry association statistics triangulation) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















