Mercado de Integración de Manejo de Materiales

Tamaño del Mercado de Integración de Manejo de Materiales, Participación y Análisis de Crecimiento Informe por Tipo de Integración (Integración de Software, Integración de Hardware, Integración de Sistemas), por Industria de Usuario Final (Manufactura, Retail, Alimentos y Bebidas, Farmacéutica, Automotriz), por Tecnología (Vehículos Guiados Automáticamente (AGVs), Robótica, Soluciones Habilitadas por IoT, Inteligencia Artificial (IA)), por Nivel de Automatización de Procesos (Manual, Semi-Automatizado, Totalmente Automatizado), por Aplicación (Gestión de Almacenes, Gestión de Inventarios, Cumplimiento de Pedidos, Gestión de Transporte) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Tendencias y Pronóstico de la Industria hasta 2035
ID: MRFR/Equip/29663-HCR 100 Pages Snehal Singh Last Updated: August 25, 2026
Material Handling Integration Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.34%
2024 Market Size$ 28.01 Billion
2025 Market Size$ 29.5 Billion
2035 Market Size$ 49.65 Billion
Key Players
Dematic
Honeywell
Siemens
KION Group
Mitsubishi Logisnext
Daifuku
Opportunities
  • Growth of E-commerce
  • Sustainability Initiatives
  • Technological Advancements

Mercado de Integración de Manejo de Materiales Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de integración de manejo de materiales fue de 28.01 mil millones de USD en 2024, reflejando una creciente demanda entre los integradores de sistemas de manejo de materiales para ofrecer soluciones logísticas unificadas y automatizadas. Se proyecta que la industria de integración de manejo de materiales crecerá de 29.5 mil millones de USD en 2025 a 49.65 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 5.34% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Integración de Manejo de Materiales está experimentando un crecimiento robusto impulsado por los avances tecnológicos y la evolución de las demandas de los consumidores.

  • El aumento de la automatización y la robótica está transformando las eficiencias operativas en varios sectores.
  • América del Norte sigue siendo el mercado más grande, mientras que Asia-Pacífico está emergiendo como la región de más rápido crecimiento en la integración de manejo de materiales.
  • La integración de software lidera el mercado, mientras que la integración de hardware está experimentando el crecimiento más rápido debido a la creciente adopción tecnológica.
  • Los principales impulsores del mercado incluyen la creciente demanda de eficiencia y el crecimiento del comercio electrónico, que están remodelando la dinámica de la industria.

Tamaño del mercado y previsión

Tamaño del mercado 2024 28.01 (mil millones de USD)
Tamaño del mercado 2035 49.65 (mil millones de USD)
CAGR (2025 - 2035) 5.34%

Principales jugadores

Dematic (EE. UU.), Honeywell (EE. UU.), Siemens (DE), KION Group (DE), Mitsubishi Logisnext (JP), Daifuku (JP), Intelligrated (EE. UU.), Swisslog (CH), Toyota Industries (JP)
Mercado de Integración de Manejo de Materiales Treiber

Crecimiento del comercio electrónico

La rápida expansión del comercio electrónico impacta significativamente en el mercado de integración de manipulación de materiales. A medida que las compras en línea continúan ganando terreno, las operaciones de logística y almacenamiento deben adaptarse para manejar el aumento de volúmenes de pedidos y las expectativas de los clientes para una entrega rápida. El sector de manipulación de materiales está presenciando un cambio hacia soluciones automatizadas que pueden gestionar eficientemente el inventario y cumplir con los pedidos. Los datos indican que las ventas de comercio electrónico han visto una tasa de crecimiento anual constante de más del 15%, lo que requiere sistemas avanzados de manipulación de materiales para apoyar este crecimiento. En consecuencia, la integración de tecnologías sofisticadas en el mercado de integración de manipulación de materiales se está volviendo cada vez más vital para satisfacer las demandas de este paisaje en evolución.

Iniciativas de sostenibilidad

Las iniciativas de sostenibilidad están influyendo cada vez más en el mercado de integración de manipulación de materiales. Las empresas están reconociendo la importancia de adoptar prácticas respetuosas con el medio ambiente y reducir su huella de carbono. Este cambio está impulsando a las organizaciones a invertir en soluciones integradas de manipulación de materiales que promuevan la eficiencia energética y la reducción de residuos. Por ejemplo, el uso de equipos eléctricos y sistemas automatizados puede llevar a reducciones significativas en el consumo de energía. Los datos sugieren que las empresas que implementan prácticas sostenibles pueden lograr ahorros de costos de hasta el 20% en gastos operativos. A medida que la sostenibilidad se convierte en un componente central de la estrategia corporativa, es probable que el mercado de integración de manipulación de materiales vea un aumento en la demanda de soluciones que se alineen con estas iniciativas.

Avances tecnológicos

Los avances tecnológicos juegan un papel crucial en la configuración del mercado de integración de manipulación de materiales. Innovaciones como la inteligencia artificial, el aprendizaje automático y el Internet de las Cosas están revolucionando la forma en que se manejan e integran los materiales dentro de las cadenas de suministro. Estas tecnologías permiten el análisis de datos en tiempo real, el mantenimiento predictivo y capacidades mejoradas de toma de decisiones. Como resultado, las empresas están más inclinadas a invertir en soluciones integradas de manipulación de materiales que aprovechen estos avances. Se proyecta que el mercado crecerá a una tasa de crecimiento anual compuesta de aproximadamente el 10% en los próximos cinco años, impulsado por la creciente adopción de estas tecnologías. Esta tendencia subraya la importancia de mantenerse al tanto de los desarrollos tecnológicos dentro del mercado de integración de manipulación de materiales.

Enfoque en la seguridad y el cumplimiento

La seguridad y el cumplimiento siguen siendo preocupaciones primordiales dentro del mercado de integración de manipulación de materiales. A medida que las regulaciones sobre la seguridad en el lugar de trabajo se vuelven más estrictas, las empresas se ven obligadas a adoptar soluciones integradas que mejoren los protocolos de seguridad y aseguren el cumplimiento de los estándares de la industria. La integración de sistemas automatizados puede reducir significativamente el riesgo de accidentes y lesiones, fomentando así un entorno de trabajo más seguro. Además, las organizaciones que priorizan la seguridad probablemente experimenten menores costos de seguros y una mejora en la moral de los empleados. Se espera que el énfasis en la seguridad y el cumplimiento impulse las inversiones en soluciones de integración de manipulación de materiales, ya que las empresas buscan mitigar riesgos y mejorar la fiabilidad operativa dentro del mercado de integración de manipulación de materiales.

Aumento de la demanda de eficiencia

El mercado de integración de manipulación de materiales experimenta un notable aumento en la demanda de eficiencia en varios sectores. Las empresas están buscando cada vez más soluciones que optimicen las operaciones, reduzcan los costos laborales y mejoren la productividad. Esta tendencia está impulsada por la necesidad de optimizar las cadenas de suministro y mejorar la gestión del inventario. Según datos recientes, las organizaciones que implementan sistemas integrados de manipulación de materiales pueden lograr hasta un 30% de aumento en la eficiencia operativa. A medida que las empresas se esfuerzan por mantenerse competitivas, la integración de soluciones avanzadas de manipulación de materiales se vuelve esencial. Esta demanda de eficiencia no solo influye en las decisiones de compra, sino que también moldea el desarrollo de tecnologías innovadoras dentro del mercado de integración de manipulación de materiales.

Perspectivas del segmento de mercado

Por Tipo de Integración: Integración de Software (Más Grande) vs. Integración de Hardware (Crecimiento Más Rápido)

En el Mercado de Integración de Manejo de Materiales, la distribución de la cuota de mercado entre los tipos de integración muestra una significativa dependencia de la integración de software, que actualmente posee la mayor parte. La integración de software es preferida por sus capacidades versátiles, permitiendo mejoras en la eficiencia y la automatización a través de varios procesos. En contraste, la integración de hardware, aunque sigue siendo valiosa, está emergiendo rápidamente a medida que las empresas buscan actualizar sus sistemas físicos para optimizar las capacidades operativas. Esta dinámica sugiere prioridades cambiantes en el mercado a medida que la automatización se vuelve cada vez más necesaria en el manejo de materiales. Las tendencias de crecimiento en este segmento indican un cambio pronunciado hacia soluciones de software que ofrecen flexibilidad y escalabilidad en las operaciones. La proliferación de sistemas inteligentes y el Internet de las Cosas (IoT) son fuerzas impulsoras considerables. Si bien la integración de hardware sigue siendo crítica para muchas organizaciones, su crecimiento está preparado para acelerarse a medida que las empresas adoptan tecnologías innovadoras, con el objetivo de mantenerse competitivas y responder a las demandas cambiantes del mercado. Como resultado, tanto las integraciones de software como de hardware están destinadas a remodelar cómo las empresas abordan el manejo de materiales.

Integración de Software (Dominante) vs. Integración de Hardware (Emergente)

En el Mercado de Integración de Manejo de Materiales, la integración de software se destaca como la solución dominante, caracterizada por su capacidad para conectar sin problemas varios procesos y sistemas, mejorando así la eficiencia operativa general. Este tipo de integración facilita el intercambio de datos y la monitorización en tiempo real, que son críticos para optimizar los flujos de trabajo. Por otro lado, la integración de hardware se categoriza como un segmento emergente. Se centra en integrar equipos y maquinaria físicos, esenciales para operaciones de manejo de materiales eficientes. A medida que las empresas modernizan sus instalaciones y actualizan sistemas heredados, la integración de hardware está ganando terreno, reflejando una tendencia creciente hacia la automatización y las actualizaciones tecnológicas. Juntas, estos tipos de integración son fundamentales para mejorar la productividad y fomentar la innovación dentro del sector.

Por Industria de Usuario Final: Manufactura (Más Grande) vs. Alimentos y Bebidas (Crecimiento Más Rápido)

El Mercado de Integración de Manejo de Materiales tiene una distribución diversa entre varias industrias de usuario final. La manufactura tiene la mayor cuota, ya que este sector integra cada vez más tecnologías avanzadas de manejo de materiales para optimizar operaciones y aumentar la productividad. Siguiendo de cerca está el sector minorista, que se está adaptando a los requisitos de cumplimiento omnicanal. Tanto el sector de alimentos y bebidas como el farmacéutico también contribuyen notablemente, asegurando el cumplimiento y el control de calidad, mientras que la automotriz sigue siendo significativa debido a sus complejas necesidades de cadena de suministro.

Manufactura (Dominante) vs. Alimentos y Bebidas (Emergente)

El sector manufacturero se ve tradicionalmente como el jugador dominante dentro del Mercado de Integración de Manejo de Materiales, dada su necesidad de eficiencia y fiabilidad en las líneas de producción. Este sector se beneficia de tecnologías de integración avanzadas para reducir costos operativos y mejorar la productividad. Por el contrario, la industria de alimentos y bebidas, aunque emergente, está experimentando un crecimiento rápido debido a las expectativas cambiantes de los consumidores por entregas rápidas y regulaciones de seguridad estrictas. El cambio hacia sistemas automatizados en el manejo de productos perecederos destaca el compromiso de la industria con el mantenimiento de la calidad y la eficiencia, preparando el terreno para una posible expansión del mercado.

Por Tecnología: Robótica (Más Grande) vs. IA (Crecimiento Más Rápido)

En el Mercado de Integración de Manejo de Materiales, la Robótica representa actualmente el segmento más grande, reflejando su adopción significativa en diversas industrias para mejorar la eficiencia operativa. Los Vehículos Guiados Automáticamente (AGVs) y las Soluciones habilitadas para IoT también son contribuyentes críticos, aunque están detrás de la Robótica en cuota de mercado. La integración de estas tecnologías en sistemas existentes ha facilitado operaciones más fluidas, haciendo de la Robótica una opción preferida para muchas empresas.

Robótica: Dominante vs. IA: Emergente

La Robótica ha consolidado su posición como la tecnología dominante dentro del Mercado de Integración de Manejo de Materiales debido a su versatilidad y eficiencia inigualables en la automatización de tareas. Este segmento abarca diversas soluciones robóticas que van desde robots colaborativos hasta sistemas totalmente automatizados, permitiendo a las empresas optimizar procesos y reducir costos laborales. Por el contrario, la Inteligencia Artificial (IA) se presenta como el segmento de más rápido crecimiento, impulsado por avances en aprendizaje automático y análisis de datos. A medida que más empresas aprovechan la IA para optimizar sus procesos de manejo de materiales, su adopción está aumentando rápidamente, especialmente en análisis predictivo y toma de decisiones autónoma. Estos dos segmentos ilustran los caminos divergentes de dominio establecido y potencial emergente en el panorama tecnológico.

Por Nivel de Automatización de Procesos: Totalmente Automatizado (Más Grande) vs. Semi-Automatizado (Crecimiento Más Rápido)

El Mercado de Integración de Manejo de Materiales muestra una distribución significativa en los niveles de automatización de procesos. Actualmente, la mayor cuota la tienen las soluciones totalmente automatizadas debido a su eficiencia y menores costos operativos. Los sistemas semi-automatizados están experimentando un impresionante aumento en la adopción a medida que las empresas buscan cada vez más mejorar la productividad sin comprometerse completamente a la automatización. Las operaciones manuales, aunque todavía prevalentes, están disminuyendo gradualmente a medida que más empresas se dan cuenta de los beneficios de la automatización. En términos de tendencias de crecimiento, las soluciones totalmente automatizadas se están convirtiendo en un elemento básico en industrias que exigen un alto rendimiento y precisión. Por el contrario, los sistemas semi-automatizados están ganando terreno, particularmente entre pequeñas y medianas empresas que buscan hacer la transición hacia una automatización avanzada sin inversiones elevadas. El creciente énfasis en la optimización de cadenas de suministro está impulsando la adopción de procesos tanto totalmente como semi-automatizados.

Totalmente Automatizado (Dominante) vs. Semi-Automatizado (Emergente)

Los sistemas totalmente automatizados dominan el Mercado de Integración de Manejo de Materiales debido a su capacidad para optimizar operaciones y reducir costos laborales de manera efectiva. Estos sistemas ofrecen alta precisión y flexibilidad, lo que los hace ideales para operaciones a gran escala que exigen un rendimiento constante. Por otro lado, los sistemas semi-automatizados están emergiendo como una opción popular para las empresas que son cautelosas respecto al gasto de capital en automatización total. Sirven como un puente, permitiendo a las empresas mejorar la eficiencia operativa mientras mantienen un nivel de intervención manual. A medida que la tecnología continúa evolucionando, ambos segmentos probablemente coexistirán, atendiendo a diversas necesidades del mercado y escalas operativas.

Por Aplicación: Gestión de Almacenes (Más Grande) vs. Cumplimiento de Pedidos (Crecimiento Más Rápido)

En el Mercado de Integración de Manejo de Materiales, la Gestión de Almacenes tiene la mayor cuota entre los segmentos de aplicación, caracterizada por sus soluciones robustas que mejoran la eficiencia de almacenamiento y la precisión del inventario. La fuerte dependencia de sistemas automatizados dentro de los almacenes contribuye a su dominio, mientras que otras aplicaciones, como la Gestión de Transporte y la Gestión de Inventario, también contribuyen significativamente al crecimiento del sector. Sin embargo, el Cumplimiento de Pedidos está emergiendo rápidamente, impulsado por el auge del comercio electrónico y la necesidad de soluciones logísticas eficientes que se integren sin problemas con diversas plataformas.

Gestión de Almacenes (Dominante) vs. Cumplimiento de Pedidos (Emergente)

La Gestión de Almacenes sirve como la columna vertebral de las operaciones de la cadena de suministro, proporcionando soluciones esenciales que facilitan el seguimiento y movimiento de bienes dentro de los almacenes, incluyendo la integración avanzada de sistemas de manejo de materiales en el almacén para mejorar el control de inventario y la utilización del espacio. Abarca tecnologías como sistemas de control de almacenes y mecanismos de almacenamiento automatizados, permitiendo a las empresas optimizar su gestión de inventario y reducir costos operativos. Por el contrario, el Cumplimiento de Pedidos está experimentando un crecimiento exponencial, impulsado por las crecientes expectativas de los consumidores por servicios de entrega más rápidos. Las empresas están invirtiendo en tecnologías avanzadas y soluciones integradas que optimizan su procesamiento de pedidos y mejoran la satisfacción del cliente, posicionando al Cumplimiento de Pedidos como una aplicación emergente vital para satisfacer las demandas modernas de los consumidores.

Obtenga información más detallada sobre Mercado de Integración de Manejo de Materiales

Perspectivas regionales

América del Norte: Líder en Innovación y Tecnología

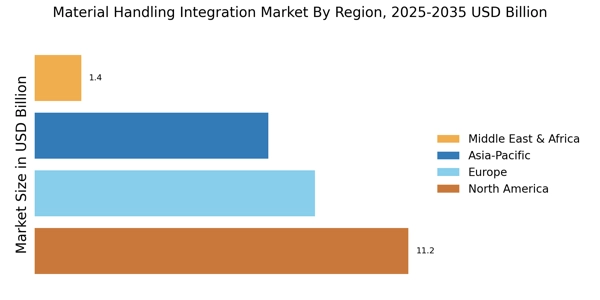
América del Norte es el mercado más grande para la integración de manejo de materiales, con aproximadamente el 40% de la cuota global. El crecimiento de la región está impulsado por la creciente automatización en almacenes y centros de distribución, junto con el apoyo regulatorio para tecnologías avanzadas de fabricación. La demanda de soluciones eficientes de cadena de suministro se ve además impulsada por el crecimiento del comercio electrónico y la necesidad de tiempos de entrega más rápidos. Estados Unidos lidera el mercado, con contribuciones significativas de Canadá. Actores clave como Dematic, Honeywell e Intelligrated están a la vanguardia, impulsando la innovación y la competencia. El paisaje competitivo se caracteriza por asociaciones estratégicas y avances tecnológicos, asegurando que América del Norte siga siendo un centro para soluciones de manejo de materiales.

Europa: Enfoque en Soluciones Sostenibles

Europa es el segundo mercado más grande para la integración de manejo de materiales, representando alrededor del 30% de la cuota de mercado global. La región está presenciando un cambio hacia soluciones sostenibles y energéticamente eficientes, impulsado por regulaciones estrictas y un creciente énfasis en la reducción de huellas de carbono. Países como Alemania y el Reino Unido están liderando esta transformación, apoyados por iniciativas gubernamentales que promueven la automatización y la fabricación inteligente. Alemania se destaca como un actor clave, con empresas como Siemens y KION Group liderando la carga. El paisaje competitivo se caracteriza por la innovación y la colaboración entre los líderes de la industria, enfocándose en integrar tecnologías avanzadas como IA e IoT. Este entorno dinámico posiciona a Europa como un jugador significativo en el mercado de integración de manejo de materiales.

Asia-Pacífico: Crecimiento Rápido y Expansión

Asia-Pacífico está emergiendo rápidamente como un jugador significativo en el mercado de integración de manejo de materiales, con aproximadamente el 25% de la cuota global. El crecimiento de la región está impulsado por la creciente industrialización, urbanización y la expansión del comercio electrónico. Países como China y Japón están a la vanguardia, con políticas gubernamentales de apoyo destinadas a mejorar la eficiencia logística y de la cadena de suministro. China es el mercado más grande de la región, con inversiones sustanciales en tecnologías de automatización. El paisaje competitivo presenta actores clave como Mitsubishi Logisnext y Daifuku, que están innovando para satisfacer la creciente demanda. La presencia de una sólida base manufacturera y un creciente enfoque en soluciones logísticas inteligentes solidifican aún más la posición de Asia-Pacífico en el mercado.

Medio Oriente y África: Potencial de Mercado Emergente

La región del Medio Oriente y África está presenciando un aumento gradual en el mercado de integración de manejo de materiales, actualmente con aproximadamente el 5% de la cuota global. El crecimiento está impulsado principalmente por inversiones significativas en el desarrollo de infraestructura y capacidades logísticas, particularmente en países como los EAU y Sudáfrica. Las iniciativas gubernamentales destinadas a diversificar las economías y mejorar el comercio también están contribuyendo a la expansión del mercado. El paisaje competitivo aún se está desarrollando, con jugadores locales e internacionales compitiendo por la cuota de mercado. Las empresas están enfocándose cada vez más en integrar tecnologías avanzadas para mejorar la eficiencia y reducir los costos operativos. A medida que la región continúa invirtiendo en soluciones logísticas y de cadena de suministro, se espera que su potencial de mercado crezca significativamente en los próximos años.

Mercado de Integración de Manejo de Materiales Regional Image

Jugadores clave y perspectivas competitivas

El mercado de integración de manejo de materiales se caracteriza actualmente por un dinámico paisaje competitivo, impulsado por avances tecnológicos y una creciente demanda de automatización en logística y almacenamiento. Los actores clave como Dematic (EE. UU.), Honeywell (EE. UU.) y KION Group (DE) se están posicionando estratégicamente a través de la innovación y asociaciones para mejorar la eficiencia operativa. Estas empresas se están enfocando en integrar tecnologías avanzadas, como la inteligencia artificial y la robótica, en sus sistemas, lo que no solo mejora la productividad, sino que también aborda la creciente necesidad de prácticas sostenibles en el manejo de materiales. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro. El mercado parece estar moderadamente fragmentado, con varios actores compitiendo por la cuota de mercado, sin embargo, la influencia de las grandes empresas es sustancial. Esta estructura competitiva permite una amplia gama de soluciones, atendiendo diversas necesidades de la industria mientras fomenta un entorno propicio para la colaboración y el intercambio tecnológico entre los actores clave. En agosto de 2025, Dematic (EE. UU.) anunció el lanzamiento de un nuevo sistema automatizado de almacenamiento y recuperación diseñado para mejorar la eficiencia del almacén. Este movimiento estratégico es significativo ya que se alinea con la creciente tendencia hacia la automatización, permitiendo a las empresas optimizar operaciones y reducir costos laborales. Al invertir en tecnología de vanguardia, es probable que Dematic fortalezca su posición en el mercado y atraiga a clientes que buscan soluciones innovadoras. De manera similar, en septiembre de 2025, Honeywell (EE. UU.) presentó su última plataforma de software destinada a optimizar la visibilidad y gestión de la cadena de suministro. Esta iniciativa subraya el compromiso de Honeywell con la transformación digital, que es cada vez más vital en el acelerado mercado actual. Al mejorar las capacidades de análisis de datos, la empresa se posiciona como líder en la provisión de soluciones integrales que abordan las complejidades de las cadenas de suministro modernas. Además, en julio de 2025, KION Group (DE) amplió su asociación con una importante empresa de comercio electrónico para desarrollar soluciones personalizadas de manejo de materiales. Esta colaboración no solo mejora la oferta de productos de KION, sino que también refleja un enfoque estratégico para satisfacer las necesidades específicas del sector de comercio electrónico en rápida evolución. Tales asociaciones son indicativas de una tendencia más amplia donde las empresas están aprovechando alianzas para mejorar su ventaja competitiva y ofrecer soluciones personalizadas a los clientes. A partir de octubre de 2025, el mercado de integración de manejo de materiales está presenciando un cambio pronunciado hacia la digitalización, la sostenibilidad y la integración de IA. Estas tendencias están remodelando las dinámicas competitivas, con empresas que se enfocan cada vez más en la innovación en lugar de la competencia basada en precios. Las alianzas estratégicas están volviéndose más prevalentes, permitiendo a las empresas agrupar recursos y experiencia para abordar desafíos complejos. Mirando hacia adelante, es probable que la diferenciación competitiva dependa de la capacidad de innovar y proporcionar soluciones confiables impulsadas por la tecnología que satisfagan las demandas cambiantes del mercado.

Las empresas clave en el mercado Mercado de Integración de Manejo de Materiales incluyen

Recent Industry Developments

Los desarrollos recientes en el mercado de integración de manejo de materiales indican un creciente énfasis en la automatización y la integración tecnológica dentro de los sectores de logística y almacenamiento, incluyendo iniciativas de integración de sistemas de manejo de materiales a granel en grandes almacenes destinadas a mejorar el rendimiento y la eficiencia operativa. Las empresas están adoptando cada vez más robótica avanzada, inteligencia artificial y análisis de datos para mejorar la eficiencia y reducir los costos operativos. El mercado ha visto inversiones significativas en soluciones de automatización que facilitan la gestión de inventarios en tiempo real y mejoran la visibilidad de la cadena de suministro. Además, la sostenibilidad en las prácticas de manejo de materiales ha emergido como un enfoque pivotal, con organizaciones esforzándose por minimizar el impacto ambiental al optimizar flujos de trabajo y reducir el consumo de energía.

Las asociaciones entre empresas tecnológicas y fabricantes de equipos de manejo de materiales también han ganado impulso, con el objetivo de crear sistemas más inteligentes y adaptables. A medida que la industria continúa evolucionando, se anticipa que la creciente demanda de soluciones integradas que simplifiquen procesos logísticos complejos impulsará el crecimiento del mercado desde 2025 hasta 2034, a medida que las empresas busquen mantenerse competitivas en un panorama económico en constante cambio. La transición a almacenes inteligentes, impulsada por capacidades de IoT, se espera que revolucione las prácticas tradicionales y redefina aún más las estrategias de manejo de materiales en varios sectores.

Perspectivas futuras

Mercado de Integración de Manejo de Materiales Perspectivas futuras

Se proyecta que el Mercado de Integración de Manejo de Materiales crecerá a una CAGR del 5.34% desde 2025 hasta 2035, impulsado por la automatización, la expansión del comercio electrónico y los avances tecnológicos.

Nuevas oportunidades se encuentran en:

  • Integración de robótica impulsada por IA para una mayor eficiencia
  • Desarrollo de sistemas de gestión de inventarios habilitados para IoT
  • Expansión de vehículos guiados automatizados en operaciones logísticas

Para 2035, se espera que el mercado logre un crecimiento robusto, impulsado por la innovación y el aumento de la demanda.

Segmentación de mercado

Perspectiva Tecnológica del Mercado de Integración de Manejo de Materiales

  • Vehículos Guiados Automáticos (AGVs)
  • Robótica
  • Soluciones habilitadas para IoT
  • Inteligencia Artificial (IA)

Perspectiva de Aplicación del Mercado de Integración de Manejo de Materiales

  • Gestión de Almacenes
  • Gestión de Inventarios
  • Cumplimiento de Pedidos
  • Gestión del Transporte

Perspectiva de Tipo de Integración del Mercado de Integración de Manejo de Materiales

  • Integración de Software
  • Integración de Hardware
  • Integración de Sistemas

Perspectiva de Industria de Usuario Final del Mercado de Integración de Manejo de Materiales

  • Manufactura
  • Venta al por menor
  • Alimentos y Bebidas
  • Farmacéutica
  • Automotriz

Perspectiva de Nivel de Automatización de Procesos del Mercado de Integración de Manejo de Materiales

  • Manual
  • Semi-Automatizado
  • Totalmente Automatizado

Alcance del informe

TAMAÑO DEL MERCADO 2024 28.01 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 29.5 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 49.65 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 5.34% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Dematic (EE. UU.), Honeywell (EE. UU.), Siemens (DE), KION Group (DE), Mitsubishi Logisnext (JP), Daifuku (JP), Intelligrated (EE. UU.), Swisslog (CH), Toyota Industries (JP)
Segmentos Cubiertos Tipo de Integración, Industria de Usuario Final, Tecnología, Nivel de Automatización de Procesos, Aplicación, Regional
Principales Oportunidades del Mercado La integración de la automatización y la inteligencia artificial mejora la eficiencia en el mercado de integración de manejo de materiales.
Dinámicas Clave del Mercado La integración de la automatización y la inteligencia artificial mejora la eficiencia en el mercado de integración de manejo de materiales, apoyando la integración de sistemas de manejo de materiales integrados en almacenes y instalaciones de distribución.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada para el Mercado de Integración de Manejo de Materiales en 2035?

La valoración de mercado proyectada para el Mercado de Integración de Manejo de Materiales en 2035 es de 49.65 mil millones de USD.

¿Cuál fue la valoración de mercado general para el Mercado de Integración de Manejo de Materiales en 2024?

La valoración de mercado general para el Mercado de Integración de Manejo de Materiales en 2024 fue de 28.01 mil millones de USD.

¿Cuál es la CAGR esperada para el Mercado de Integración de Manejo de Materiales durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el Mercado de Integración de Manejo de Materiales durante el período de pronóstico 2025 - 2035 es del 5.34%.

¿Qué empresas se consideran actores clave en el Mercado de Integración de Manejo de Materiales?

Los actores clave en el Mercado de Integración de Manejo de Materiales incluyen a Dematic, Honeywell, Siemens, KION Group, Mitsubishi Logisnext, Daifuku, Intelligrated, Swisslog y Toyota Industries.

¿Cuáles son los valores proyectados para la Integración de Software en el Mercado de Integración de Manejo de Materiales para 2035?

Se espera que el valor proyectado para la Integración de Software en el Mercado de Integración de Manejo de Materiales alcance los 14.5 mil millones de USD para 2035.

¿Cómo se desempeña el segmento de Integración de Hardware en términos de valoración de mercado para 2035?

Se proyecta que el segmento de Integración de Hardware logre una valoración de mercado de 15.5 mil millones de USD para 2035.

¿Cuál es el tamaño de mercado esperado para la industria de Alimentos y Bebidas dentro del Mercado de Integración de Manejo de Materiales para 2035?

Se proyecta que el tamaño de mercado esperado para la industria de Alimentos y Bebidas dentro del Mercado de Integración de Manejo de Materiales sea de 7.0 mil millones de USD para 2035.

¿Cuáles son los valores anticipados para los Vehículos Guiados Automáticamente (AGVs) en el Mercado de Integración de Manejo de Materiales para 2035?

Se espera que el valor anticipado para los Vehículos Guiados Automáticamente (AGVs) en el Mercado de Integración de Manejo de Materiales alcance los 9.0 mil millones de USD para 2035.

¿Cuál es el tamaño de mercado proyectado para procesos Totalmente Automatizados en el Mercado de Integración de Manejo de Materiales para 2035?

Se espera que el tamaño de mercado proyectado para procesos Totalmente Automatizados en el Mercado de Integración de Manejo de Materiales sea de 19.65 mil millones de USD para 2035.

¿Cuál es la valoración esperada para las aplicaciones de Cumplimiento de Pedidos en el Mercado de Integración de Manejo de Materiales para 2035?

Se proyecta que la valoración esperada para las aplicaciones de Cumplimiento de Pedidos en el Mercado de Integración de Manejo de Materiales alcance los 14.0 mil millones de USD para 2035.

Autor
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of industrial automation databases, logistics industry publications, government manufacturing statistics, and authoritative trade organizations. Key sources included the International Federation of Robotics (IFR), Material Handling Industry Association (MHI.org), Occupational Safety and Health Administration (OSHA), National Institute of Standards and Technology (NIST), Bureau of Labor Statistics (BLS), U.S. Census Bureau - Manufacturing & Trade Inventories & Sales, Eurostat - Industry and Trade Statistics, International Labour Organization (ILO), World Economic Forum - Advanced Manufacturing, International Trade Administration (ITA), National Association of Manufacturers (NAM), VDMA (German Engineering Federation), Japan Robot Association (JARA), China Federation of Logistics and Purchasing (CFLP), and national statistics offices from key markets including Germany's Destatis, Japan's METI, and China's National Bureau of Statistics. These sources were used to collect automation adoption statistics, industrial safety compliance data, logistics efficiency metrics, manufacturing output trends, and market landscape analysis for software integration, hardware integration, system integration, and automation technologies including AGVs, robotics, IoT-enabled solutions, and AI-driven material handling systems.

Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative information. Supply-side sources were CEOs, VPs of Automation Engineering, Chief Technology Officers, heads of System Integration, and commercial directors from companies that make material handling equipment, automation software, and system integrators. Chief Supply Chain Officers, VP of Operations, warehouse managers, logistics directors from manufacturing companies, retail distribution centers, pharmaceutical facilities, food and beverage processing plants, and automotive assembly operations were all examples of demand-side sources. Primary research confirmed market segmentation by integration type (software, hardware, system), confirmed technology adoption timelines for AGVs, robotics, IoT, and AI integration, and collected information on investments in warehouse automation, upgrades to inventory management systems, strategies for optimizing order fulfillment, and the dynamics of total cost of ownership.

Primary Respondent Breakdown:

By Designation: C-level Executives (42%), Director Level (25%), Others (33%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and automation deployment analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across software integration (WMS, WCS, ERP modules), hardware integration (conveyors, sorters, AS/RS), and system integration (turnkey automation solutions)

Analysis of reported and modeled annual revenues specific to material handling integration portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (automation deployment volume × average solution price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for manufacturing, retail, food & beverage, pharmaceutical, and automotive end-user industries

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.