Maple Syrup Market (2026 - 2035)

Maple Syrup Market Size, Share, Industry Trend & Analysis Research Report By Type (Black Maple, Red Maple, Sugar Maple), By Category (Conventional Maple Syrup, Organic Maple Syrup), By End User (Retail, Industrial), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035

Forecast Period
2026-2035
CAGR
7.10%
2025 Market Size
USD 2.94 Billion
2035 Market Size
USD 5.83 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/3513-HCR | Pages: 200 | Author: Snehal Singh

Maple Syrup Market Summary

El mercado de Jarabe de Arce alcanzó los 2.94 mil millones de USD en 2025 y abre la ventana de pronóstico en 3.15 mil millones de USD en 2026, subiendo a 5.83 mil millones de USD para 2035 con un CAGR del 7.10%. Dos catalizadores anclan esa trayectoria. La reserva estratégica de Quebec —el amortiguador para aproximadamente tres cuartas partes del suministro mundial— se drenó de 133 millones de libras a aproximadamente 6.9 millones de libras para 2024, obligando a la federación de productores a liberar 7 millones de nuevos grifos [1]. Simultáneamente, los presupuestos de reformulación de etiquetas limpias en grandes fabricantes de alimentos han redirigido el gasto en edulcorantes hacia insumos botánicos trazables [3].

La producción en sí está siendo reconstruida. Los cubos alimentados por gravedad y los evaporadores de bandeja abierta están siendo reemplazados por redes de tubos de vacío, concentradores de ósmosis inversa que eliminan el 75–80% del agua antes de hervir, y monitoreo de savia vinculado a sensores que identifica fugas en las líneas en cuestión de horas. Agricultura y Agroalimentación de Canadá invirtió más de 20 millones de CAD en modificaciones de eficiencia en la granja para la industria del azúcar bajo la Asociación Agrícola Canadiense Sostenible [4]. La economía de la modernización es inusualmente limpia, con un ahorro de energía del 60-70% por litro hervido.


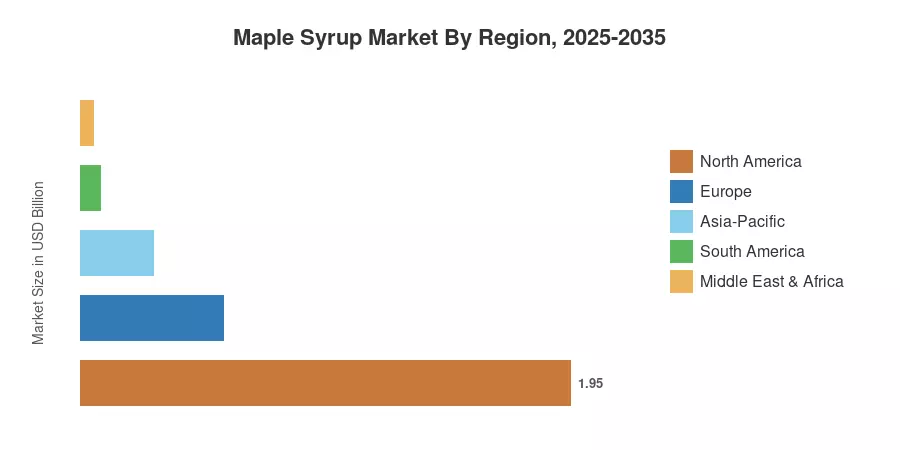
La Distribución Geográfica del Mercado de Jarabe de Arce es Desigual. América del Norte fue la región dominante, representando el 66.5% de los ingresos de 2025, seguida por Europa como el segundo bloque más grande con un 19.4%, impulsada por el comercio minorista orgánico alemán y francés, y Asia-Pacífico se compone más rápido con un 9.7% a medida que las panaderías japonesas y surcoreanas reemplazan los glaseados a base de caña. Esta década, el suministro, no el apetito, establecerá el techo.


Conclusiones Clave del Informe

• Por Tipo

  • El arce azucarero representó el 61.0% de los ingresos del Mercado de Jarabe de Arce en 2025, reflejando su superior concentración de azúcar en la savia.
  • El arce negro es el tipo de más rápido crecimiento con un CAGR del 8.7% hasta 2035

• Por Categoría

  • El producto convencional representó el 64.6% de los ingresos de 2025
  • Las ofertas orgánicas avanzan a un CAGR del 9.4%, la trayectoria de categoría más fuerte en el Mercado de Jarabe de Arce


• Por Geografía

  • América del Norte generó 1.95 mil millones de USD en 2025
  • Asia-Pacífico presenta un CAGR del 9.7%, el más rápido de cualquier región
  • Europa representa el 19.4% de los ingresos globales


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones se generan combinando volúmenes de producción y exportación de Statistics Canada y USDA NASS con modelado de canal de abajo hacia arriba a través de compradores de ingredientes de supermercado, restaurante e industrial, luego reconciliados contra flujos comerciales a nivel de aduanas y declaraciones auditadas de empacadores listados. El precio minorista de grado A se monitorea trimestralmente en 5 monedas. Los datos para el Mercado de Jarabe de Arce se calculan en mil millones de USD a tasas de cambio nominales.
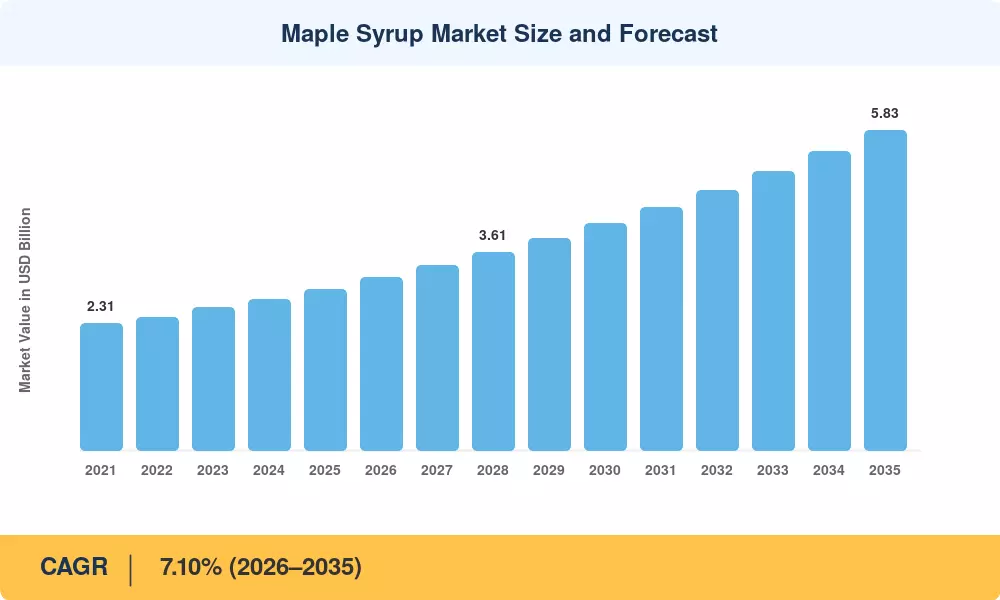
Tamaño y Pronóstico del Mercado de Jarabe de Arce
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Sustitución de edulcorantes de etiqueta limpia +1.8 Global Corto plazo (2–4 años)
Adopción de tuberías de vacío y ósmosis inversa +1.4 América del Norte Corto plazo (≤2 años)
Primas de conversión orgánica +1.2 América del Norte, Europa Corto plazo (2–4 años)
Demanda de formulación industrial y de bebidas +1.1 Global Largo plazo (≥4 años)
Liberalización de importaciones en Asia-Pacífico +0.9 Asia-Pacífico Largo plazo (≥4 años)
Subvenciones gubernamentales para la modernización de sugarbush +0.7 Canadá, Noreste de EE. UU. Corto plazo (≤2 años)
Crecimiento del comercio electrónico y canal DTC +0.5 Global Corto plazo (2–4 años)


La Sustitución de Etiqueta Limpia Reformula las Composiciones de Ingredientes

La reformulación es la señal más fuerte en el mercado de jarabe de arce. Los fabricantes de alimentos que responden a la divulgación de azúcares añadidos en el frente del empaque han optado por edulcorantes de origen botánico con una declaración de un solo ingrediente, y el arce se encuentra en el extremo premium de esa estantería. Los datos de ventas minoristas en América del Norte, rastreados por Nielsen, muestran que las afirmaciones de etiqueta limpia están en el 41% de los nuevos lanzamientos de productos endulzados en 2024, un aumento del 27% en 2021 [3]. Debido a que el arce contiene manganeso, riboflavina y polifenoles medibles, los formuladores pueden mantener una llamada de nutrición que las mezclas de stevia no pueden ofrecer.

La Tecnología de Vacío y Membrana Reescribe la Economía Unitaria

Los productores que utilizan tuberías de vacío a 20–25 pulgadas de mercurio extraen de dos a tres veces el volumen de savia de los sistemas de gravedad con el mismo número de grifos. Superponer ósmosis inversa elimina del 75 al 80% del agua antes de la ebullición, reduciendo el consumo de combustible por litro terminado en aproximadamente un 65% [8]. Los ensayos de campo de la Universidad de Vermont estiman que el retorno de inversión en una unidad RO de tamaño mediano es de menos de tres temporadas a precios de 2025. Esa matemática explica por qué el gasto de capital en el sector aumentó drásticamente incluso cuando la volatilidad de la cosecha aumentó.

Las Primas Orgánicas Atraen la Conversión de Superficies

El jarabe de arce orgánico certificado tuvo una prima de precio del 22–28% sobre el convencional en las transacciones de Quebec de 2024–2025 [6]. Los costos de conversión son inusualmente bajos en comparación con la agricultura de cultivos de fila; la mayoría de los sugarbushes ya cumplen con las restricciones de insumos, por lo que la barrera es la documentación y la programación de inspecciones en lugar de la agronomía. Los volúmenes de certificación de jarabe de arce orgánico en organismos acreditados de América del Norte aumentaron a dos dígitos por tercer año consecutivo [6].

Los Canales Industriales Amplían la Base de Demanda

Los fabricantes de bebidas y nutrición deportiva ahora compran en formatos de tambor y tote para geles energéticos, cafés listos para beber y productos de proteína glaseados. La salida industrial históricamente seguía el comercio minorista relacionado con los panqueques; ya no lo hace. Los volúmenes de contrato negociados en horizontes de 12 a 24 meses brindan a los productores visibilidad de ingresos que el mercado spot minorista nunca proporcionó [3].


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Compresión estacional impulsada por el clima −1.6 América del Norte Largo plazo (≥4 años)
Agotamiento de reservas estratégicas y volatilidad de precios −1.1 Global Corto plazo (≤2 años)
Escasez de mano de obra durante la ventana de recolección −0.8 Canadá, Noreste de EE. UU. Mediano plazo (2–4 años)
Sustitución por jarabes y mezclas de menor costo −0.7 Asia-Pacífico, MEA Mediano plazo (2–4 años)
Disputas sobre aranceles y clasificación comercial −0.4 América del Norte, Europa Corto plazo (≤2 años)


Una Ventana de Recolección en Reducción

Los inviernos tardíos más cálidos acortan el ciclo de congelación-descongelación que impulsa el flujo de savia. La serie de indicadores de la Agencia de Protección Ambiental de EE. UU. documenta inicios de temporada más tempranos en todo el cinturón de arces, con varios estados del noreste perdiendo días de recolección medibles por década [2]. El contenido de azúcar está cayendo en paralelo, lo que significa que se debe procesar más savia para obtener la misma producción. Los productores están respondiendo recolectando más temprano y avanzando hacia el norte, pero la madurez de los árboles toma de 30 a 40 años, por lo que la oferta no puede seguir la demanda rápidamente.

El Agotamiento de Reservas Elimina el Amortiguador de Choque de Precios

La reserva de Quebec existía precisamente para suavizar las malas cosechas. Con el inventario reducido a aproximadamente 6.9 millones de libras para 2024 frente a un pico de 133 millones de libras, ese colchón ha desaparecido funcionalmente [1]. Los precios al por mayor, en consecuencia, transmiten el clima directamente a los compradores, y los compradores industriales con contratos de margen fijo han comenzado a cubrirse mediante abastecimiento de múltiples orígenes.

Mano de Obra Concentrada en una Ventana de Seis Semanas

La recolección, la reparación de líneas y la ebullición se comprimen en una estrecha ventana estacional que compite mal con el empleo durante todo el año. Los programas federales de trabajadores estacionales cubren parte de la brecha, pero los plazos de solicitud rara vez se alinean con un descongelamiento impredecible [4]. La automatización del monitoreo de vacío de líneas ayuda; no reemplaza a los equipos que caminan por redes de 20,000 grifos.


Maple Syrup Market Opportunities

Penetración Minorista en Asia-Pacífico

Los formatos de supermercado premium japoneses y coreanos han demostrado estar dispuestos a aceptar precios de importación para productos autenticados de origen único. La penetración en los hogares sigue siendo de un solo dígito bajo en toda la región, por lo que las victorias de distribución incremental se convierten directamente en volumen en lugar de cambiar de participación [7]. La Tasa de Crecimiento Anual Compuesto (CAGR) regional del 9.7% subestima el potencial.

Derivados de Valor Agregado

El azúcar de arce, el agua de arce y los productos de crema infusionada tienen márgenes brutos de 15 a 25 puntos por encima del jarabe a granel. El agua de arce, en particular, se dirige a la estantería de hidratación baja en calorías, una categoría que crece más rápido que el mercado principal [9]. Los productores que se mueven hacia abajo en la cadena capturan el margen de envasado que actualmente ceden.

Rastreabilidad como un Activo Monetizable

Los datos de procedencia a nivel de lote — GPS de la plantación de arce, fecha de ebullición, lectura de densidad, clasificación de grado — son cada vez más demandados por compradores industriales y cada vez más facturables. Las cooperativas que licencian datos de procedencia verificada a socios de marca están construyendo una segunda línea de ingresos a partir de la infraestructura que instalaron para cumplir con las normativas [10]. Las alternativas de edulcorantes naturales compiten en precio; el origen verificado es donde el arce defiende su premium.

Servicio de Alimentos en Mercados Emergentes

Cadenas de hoteles y cafés en el Golfo y Brasil están añadiendo formatos de desayuno norteamericano. Los volúmenes por establecimiento son pequeños, pero la entrada liderada por distribuidores evita los costos de listado minorista que históricamente bloquearon la expansión [11].

Créditos de Carbono y Manejo Forestal

Las plantaciones de arce en funcionamiento son bosques de madera dura en pie. Los protocolos de carbono voluntarios emergentes reconocen los rodales de arce gestionados para la acreditación de secuestro, brindando a los productores una fuente de ingresos no relacionada con el jarabe vinculada a las hectáreas que ya poseen [13].


Maple Syrup Market Future Outlook

Gestión de Sugarbush Impulsada por Sensores

Para 2030, se espera una penetración mayoritaria de monitoreo de vacío en red en operaciones comerciales con más de 10,000 grifos. Sensores de presión de línea emparejados con modelos meteorológicos predictivos permiten a los equipos priorizar reparaciones en los laterales específicos que están perdiendo rendimiento, aumentando la recuperación de savia en un estimado del 8–12% [8]. La intensidad de capital aumenta; la intensidad laboral disminuye.

Adaptación Climática y Migración Geográfica

La expansión hacia el norte y a mayores elevaciones de la recolección comercial se acelerará. La modelización citada por la EPA indica un cambio medible de hábitat para el arce azucarero a mediados de siglo [2]. Los productores que están cubriendo ese riesgo están adquiriendo bosques en el norte de Quebec, New Brunswick y Ontario mucho antes de que esos bosques alcancen la madurez comercial.

Estandarización de Grado de Ingredientes

Los compradores industriales requieren consistencia que la clasificación artesanal nunca fue diseñada para ofrecer. Se espera un endurecimiento de las especificaciones en torno a la densidad, el índice de color y sabor, con términos de contrato que hacen referencia a umbrales medibles en lugar de solo nombres de grado [10]. La estandarización reduce los costos de cambio pero también profesionaliza las relaciones de suministro.

Divulgación de Sostenibilidad Entra en la Adquisición

Los grandes fabricantes de alimentos sujetos a la CSRD y regímenes de informes comparables ahora solicitan documentación de gestión forestal a los proveedores de ingredientes [14]. Los operadores de sugarbush con certificación de gestión de terceros avanzarán en las listas de proveedores preferidos, mientras que los pequeños productores no documentados corren el riesgo de exclusión de los contratos más grandes. El Banco Mundial estima que el gasto en cumplimiento de trazabilidad agroalimentaria aumentará materialmente hasta 2030 [15].


Maple Syrup Market Segmentation

Por Tipo

El dominio del arce azucarero en el mercado de jarabe de arce se basa en la química de la savia más que en la tradición.

Segmento Métrica (2025) Principal Motor de Demanda
Arce Azucarero 61.0% de participación Mayor contenido de azúcar en la savia, menor costo de procesamiento
Arce Rojo 26.5% de participación Mayor rango geográfico, temporada más temprana
Arce Negro 8.7% CAGR (2026–2035) Tolerancia a la sequía y diferenciación de sabor


La savia del arce azucarero típicamente tiene un contenido de azúcar de 2.0–2.5% frente a 1.5–1.8% para el arce rojo, lo que se traduce directamente en menos litros hervidos por unidad terminada y un menor costo de combustible [8]. El arce negro, que durante mucho tiempo se ha tratado como una variante del arce azucarero, está ganando atención porque tolera mejor el calor y la sequía — una característica cada vez más relevante — y produce un perfil de sabor distintivo por el que los compradores especializados están dispuestos a pagar.

Por Categoría

La mezcla de categorías dentro del mercado de jarabe de arce está cambiando más rápido que cualquier otra dimensión.

Segmento Métrica (2025) Principal Motor de Demanda
Jarabe de Arce Convencional 64.6% de participación Accesibilidad de precios y contratos de volumen industrial
Jarabe de Arce Orgánico 9.4% CAGR (2026–2035) Premiumización en el retail y requisitos de exportación


El producto convencional aún mantiene la base industrial, donde el costo por Brix rige las compras. El impulso orgánico refleja una ventaja estructural: los bosques de arce rara vez utilizan insumos prohibidos, por lo que la conversión es en gran medida administrativa, y la prima de precio resultante del 22–28% hace que la certificación sea una de las decisiones de mayor retorno disponibles para un productor de tamaño mediano [6].

Por Usuario Final

La composición del usuario final determina el poder de fijación de precios en todo el mercado de jarabe de arce.

Segmento Métrica (2025) Principal Motor de Demanda
Minorista 60.0% de participación Consumo doméstico y regalos
Industrial 8.9% CAGR (2026–2035) Reformulación de bebidas, panadería y nutrición


El sector minorista ofrece margen; el sector industrial ofrece volumen y visibilidad de pronóstico. El cambio industrial es el desarrollo más significativo, porque la compra contratada permite a los productores financiar equipos de capital contra flujos de efectivo conocidos en lugar de cosechas especulativas [3].


Análisis de Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte USD 1.95 mil millones Retrofit de tuberías, reconstrucción de reservas, conversión orgánica
Europa 19.4% de participación Retail orgánico, premiumización de marca privada
Asia-Pacífico 9.7% CAGR (2026–2035) Distribución de importación, formulación de panadería y bebidas
América del Sur USD 0.08 mil millones Servicio de alimentos en hoteles, retail especializado
Medio Oriente y África 1.7% de participación Supermercados premium, canales de hospitalidad
Total USD 2.94 mil millones

El rendimiento regional en el Mercado de Jarabe de Arce se divide claramente entre una América del Norte anclada en la oferta y un crecimiento impulsado por la demanda en el resto del mundo.


América del Norte

País Participación de la Región (2025) Motor Clave
EE. UU. 38.5% Producción de Vermont y Nueva York más la mayor base de retail
Canadá 57.5% Dominio de suministro de Quebec e infraestructura de exportación
México 4.0% Creciente demanda de supermercados premium urbanos


La federación de productores de Quebec autorizó aproximadamente 7 millones de grifos adicionales en 2025 para reconstruir inventario, la mayor expansión única en una década [5]. La Agencia de Agricultura de Vermont, al mismo tiempo, amplió el apoyo a la participación en costos para la instalación de tuberías y ósmosis inversa. Por lo tanto, el Mercado de Jarabe de Arce en esta región está limitado por la capacidad en lugar de por la demanda, y cada litro incremental encuentra un comprador.

Europa

País Participación de la Región (2025) Motor Clave
Alemania 24.0% El mayor canal de supermercado orgánico en la UE
Reino Unido 19.5% Adopción de desayuno y panadería
Francia 17.0% Retail de pastelería y gourmet
Italia 10.5% Distribución de alimentos especializados
España 8.0% Adopción del sector de hospitalidad
Países Nórdicos 9.5% Alto gasto per cápita en alimentos naturales
Rusia 4.5% Limitado por la ruta de importación
Resto de Europa 7.0% Comercio electrónico transfronterizo


La demanda europea se canaliza casi en su totalidad a través de canales orgánicos y especializados, donde el reconocimiento de equivalencia de la Regulación de la UE 2018/848 para productos orgánicos canadienses y estadounidenses elimina una barrera de cumplimiento significativa [14]. Los minoristas alemanes, en particular, listan múltiples grados uno al lado del otro, lo que apoya el comportamiento de comercio ascendente en el Mercado de Jarabe de Arce en la región.

Asia-Pacífico

País Métrica (2025) Motor Clave
China 26.0% de participación de la región Demanda de ingredientes de panadería en ciudades de primer nivel
India 10.4% CAGR (2026–2035) Retail urbano premium y cadenas de cafeterías
Japón 29.5% de participación de la región Cultura establecida de regalos y supermercado especializado
Corea del Sur 15.0% de participación de la región Expansión de formato de cafetería y postres
ASEAN 12.5% de participación de la región Servicio de alimentos en hoteles y turismo
Resto de Asia-Pacífico 7.0% de participación de la región Duty-free y retail de viajes


Japón sigue siendo el comprador ancla, importando de manera constante a pesar de los vientos en contra de la moneda, mientras que el auge de las cafeterías de postres en Corea ha creado una demanda industrial constante [7]. El crecimiento regional en el Mercado de Jarabe de Arce depende en gran medida de la economía de los distribuidores, ya que la cadena de frío no es necesaria, pero la documentación de importación y los estándares de etiquetado japoneses aumentan el costo por envío.

América del Sur

País Métrica (2025) Motor Clave
Brasil 61.0% de participación de la región Demanda de supermercado especializado y hotel en São Paulo
Argentina 21.0% de participación de la región Nichos de retail urbano premium
Resto de América del Sur 18.0% de participación de la región Servicio de alimentos vinculado al turismo


Los volúmenes de importación brasileños siguen de cerca la inversión en hospitalidad, y la expansión del formato de supermercado especializado en el país ha creado espacio en estanterías que no existía hace cinco años [11]. La volatilidad de la moneda sigue siendo el principal limitante en el Mercado de Jarabe de Arce en todo el continente.

Medio Oriente y África

País Métrica (2025) Motor Clave
Arabia Saudita 28.0% de participación de la región Hospitalidad y catering de mega-proyectos
EAU 33.5% de participación de la región Demanda de supermercado premium y expatriados
Sudáfrica 17.5% de participación de la región Retail especializado y panadería
Egipto 9.0% de participación de la región Servicio de alimentos en hoteles
Resto de MEA 12.0% de participación de la región Retail de viajes y centros de distribución


La demanda en el Golfo se concentra en la compra de alimentos de alta gama y en la adquisición de hoteles, donde los formatos de desayuno importados tienen un valor aspiracional. La infraestructura de reexportación de los EAU también sirve como un centro de distribución para el Mercado de Jarabe de Arce en toda África Oriental y el Sur de Asia [11].


Mercado de Jarabe de Arce por Región, 2025-2035

Comparación Competitiva

Alta concentración en el lado de la oferta y fragmentada en el lado de la marca. La mayor parte de la oferta cruda del mundo está bajo un sistema de cuotas y agrupamiento controlado por la federación de productores de Quebec. Al mismo tiempo, el envasado y la marca en la parte inferior se comparten entre cooperativas, expertos en marcas de distribuidor y marcas de supermercado globales. Se estima que el HHI está alrededor de 900-1,100 para el envasado de marca. Las cinco principales empresas contribuyen con alrededor del 40-48% del volumen envasado en el mercado de jarabe de arce.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Jarabe de Arce Posicionamiento Estratégico
Cooperativa de Productores de Jarabe de Arce Citadelle ~11–14% Jarabe a granel y al por menor, azúcar de arce, líneas orgánicas Cooperativa más grande; control directo de suministro de productores
B&G Foods (Maple Grove Farms) ~7–10% Jarabe de marca al por menor, mezclas sin azúcar Distribución de supermercado establecida en EE. UU.
Maple Joe (Famille Michaud Apiculteurs) ~5–8% Portafolio de jarabe y miel al por menor europeo Presencia dominante en estanterías de la UE
Bascom Maple Farms ~5–7% Jarabe a granel, envasado, equipo para productores Suministro y equipo integrados verticalmente
Turkey Hill Sugarbush ~4–6% Envases de vidrio y especiales al por menor Enfoque en regalos premium y exportación
Butternut Mountain Farm ~3–5% Ingrediente a granel y al por menor de marca Liderazgo en especificaciones de grado de ingrediente
División de Jarabe de Maple Leaf Foods ~3–5% Formatos al por menor y de servicio de alimentos Amplio alcance de distribución en Canadá
Escuminac ~2–4% Jarabe orgánico de origen único Posicionamiento ultra-premium
Shady Maple Farms ~2–4% Líneas al por menor certificadas orgánicas Identidad de marca orgánica primero
Highland Sugarworks ~2–3% Envases de marca privada y de servicio de alimentos Especialista en envasado por contrato
Ferme Martinette ~1–3% Jarabe orgánico y derivados Nicho de exportación artesanal


Noticias Recientes y Desarrollos

  • Productores de Jarabe de Arce de Quebec (Febrero 2024): Autorizados 7 millones de nuevos grifos para reconstruir reservas agotadas, la mayor aprobación de expansión en más de una década, señalando una tensión estructural en la oferta [5]
  • Estadísticas Canadá (Junio 2024): Reportó un inventario de reservas estratégicas de aproximadamente 6.9 millones de libras, una fuerte disminución respecto a picos anteriores, confirmando la pérdida de capacidad de amortiguación de precios [1]
  • B&G Foods (Septiembre 2024): Ampliada la línea orgánica de Maple Grove Farms a más cadenas de supermercados en EE. UU., enfocándose en compradores de etiquetas limpias [9]
  • Agricultura y Agroalimentación de Canadá (Marzo 2025): Ampliado el financiamiento compartido para la modernización de los bosques de arce bajo la Asociación Agrícola Canadiense Sostenible [4]
  • Cooperativa Citadelle (Mayo 2025): Anunció la expansión de la capacidad de filtración por membrana en su instalación de procesamiento en Quebec para aumentar el rendimiento orgánico [6]
  • EPA de EE. UU. (Abril 2023): Actualizó la serie de indicadores climáticos documentando temporadas de savia acortadas en todo el cinturón de arce del noreste [2]
  • Famille Michaud Apiculteurs (Noviembre 2023): Ampliada la distribución de Maple Joe en cadenas de supermercados del sur de Europa, profundizando la penetración en la UE [11]


Maple Syrup Market Report Scope

Parámetro Detalle
Alcance del Mercado Producción, envasado y distribución global de jarabe de arce por tipo, categoría, usuario final y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 7.10% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 2.94 mil millones (2025); USD 3.15 mil millones (2026); USD 5.83 mil millones (2035)
Segmentos de Más Rápido Crecimiento Orgánico (9.4% CAGR); Usuario final industrial (8.9% CAGR); Arce negro (8.7% CAGR); Asia-Pacífico (9.7% CAGR)
Empresas Perfiladas 11 productores, cooperativas y envasadores líderes
Moneda de Valoración USD mil millones, nominal

Preguntas frecuentes

¿Cómo deberían estructurar los equipos de adquisiciones los contratos dado el agotamiento de reservas en el mercado del jarabe de arce?
Pasar a compromisos de volumen a varios años con precios indexados vinculados a benchmarks de granel publicados; dividir el abastecimiento entre al menos dos provincias o estados productores para limitar la exposición a condiciones climáticas de una sola región [1].
¿Es más económico el formato de tambor a granel o el de tote para los compradores industriales?
Los totes reducen el costo de manejo por encima de aproximadamente 200 litros por mes y reducen la mano de obra de decantación. Los tambores siguen siendo preferibles donde el control de temperatura de almacenamiento es limitado, ya que los volúmenes más pequeños se rotan más rápido [3].
¿Qué certificación deberían priorizar los exportadores al ingresar al comercio minorista europeo?
El reconocimiento de equivalencia orgánica de la UE es lo más importante, ya que las estanterías premium alemanas y francesas son dominantes en productos orgánicos. La conformidad con el Codex CXS 342 maneja el requisito composicional básico [14] [21].
¿Cómo evalúan los inversores la calidad de los activos en el mercado del jarabe de arce?
Mire el conteo de grifos, el porcentaje de cobertura de vacío y la distribución de la edad de los árboles en lugar de la superficie total. La densidad de arce azucarero maduro impulsa el rendimiento mucho más que el área total del bosque [18].
¿Qué actualización tecnológica ofrece el retorno más rápido para una operación de tamaño mediano?
La ósmosis inversa, típicamente en menos de tres temporadas con los precios actuales de granel, porque el combustible representa el mayor costo variable de procesamiento. La tubería de vacío sigue de cerca donde las líneas de gravedad aún dominan [8].
¿Qué desafíos de integración surgen al agregar jarabe de arce a las líneas de bebidas existentes?
La viscosidad y el contenido mineral afectan la calibración del equipo de dosificación y pueden alterar los perfiles de estabilidad en estantería. Las pruebas piloto con especificaciones de densidad coincidente evitan la mayoría de los problemas de llenado aguas abajo [3].
¿Enfrenta el mercado del jarabe de arce un riesgo significativo de sustitución por jarabe de agave o de dátil?
La presión de sustitución se concentra en aplicaciones industriales sensibles al precio, no en el comercio minorista premium. El sabor distintivo del arce y la etiqueta de ingrediente único defienden efectivamente los segmentos de mayor margen [11].
Autor
Autor
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, industry publications, and authoritative government sources. Key sources included the US Department of Agriculture (USDA) National Agricultural Statistics Service (NASS), Agriculture and Agri-Food Canada (AAFC), Statistics Canada CANSIM Database, Canadian Food Inspection Agency (CFIA) Regulatory Standards, Quebec Maple Syrup Producers (FPAQ) Production Data, Vermont Agency of Agriculture Food and Markets, US Food & Drug Administration (FDA) Food Standards and Labeling Guidelines, European Food Safety Authority (EFSA) Sweetener Regulations, Food and Agriculture Organization (FAO) FAOSTAT Trade Database, UN Comtrade International Trade Statistics, International Maple Syrup Institute (IMSI) Industry Reports, North American Maple Syrup Council (NAMSC) Production Surveys, National Center for Biotechnology Information (NCBI) Nutritional and Clinical Studies, Journal of Food Science, Food Chemistry, Journal of Agricultural and Food Chemistry, Euromonitor International Packaged Food Database, NielsenIQ Retail Measurement Services, and SPINS Natural & Specialty Product Data. These sources were used to collect production statistics, harvest yield data, regulatory compliance standards, international trade flows, nutritional research, pricing trends, and competitive landscape analysis for Grade A, Grade B, organic, and flavored maple syrup categories.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Top executives from maple syrup farmers, sugar shack cooperatives, packaging factories, and private label manufacturers were among the supply-side sources. Procurement Directors from foodservice distributors, Category Managers from supermarkets and specialty shops, Heads of Research and Development from food and beverage production (bakery, confectionery, dairy), and Purchasing Managers from hospitality groups and breakfast restaurant chains made up the demand-side sources. Through primary research, we were able to confirm distribution channel dynamics, validate market segmentation across glass, plastic, and bulk packaging, and gain insights into topics such as the adoption of organic certification, seasonal pricing fluctuations, the expansion of export markets, and growth strategies for private label versus branded products.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (48%), Europe (22%), Asia-Pacific (20%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key producers across Quebec (Canada), Vermont, New York, Maine, Ontario, and emerging regions (Asia-Pacific, Europe)

Product mapping across Grade A (Golden/Dark/Amber), Grade B (Processing grade), Organic certified, and Flavored/Infused maple syrup categories

Analysis of reported and modeled annual revenues specific to maple syrup portfolios, including bulk ingredient sales and retail packaged goods

Coverage of producers and packers representing 78-82% of global market share in 2024 (accounting for Quebec's ~72% global production dominance)

Extrapolation using bottom-up (production volume × average selling price by grade and region) and top-down (manufacturer revenue validation across retail and foodservice channels) approaches to derive segment-specific valuations for household consumption, food industry ingredient use, and beverage applications

Key Methodological Notes:

Regional weighting reflects the actual geographic concentration of maple syrup production (concentrated in Northeastern North America) versus the dermal filler example which had broader geographic distribution

Company tier thresholds adjusted downward to account for the artisanal/agricultural nature of maple production (many small sugar shacks) versus high-value medical devices

Primary research focus includes agricultural cooperatives (like FPAQ) and foodservice procurement given the commodity/ingredient nature of the product versus medical professionals in the dermal filler example

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















