Managed Print Services Market (2026 – 2035)

Informe de investigación de mercado de servicios de impresión gestionados: pronóstico hasta 2030
ID: MRFR/ICT/3975-HCR 100 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Managed Print Services Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)9.62%
2025 Market SizeUSD 50.18 Billion
2035 Market SizeUSD 117.52 Billion
Key Players
HP Inc.
Xerox Holdings
Konica Minolta
Lexmark International
Canon Inc.
Kyocera Document Solutions
Opportunities
  • Print-as-a-Service (PaaS) Subscription Models
  • AI-Powered Document Workflow Automation
  • Emerging-Market Digitization Programs

Managed Print Services Market Summary

El Mercado de Servicios de Impresión Gestionados alcanzó un estimado de 50.18 mil millones de USD en 2025 y se proyecta que crecerá de 54.95 mil millones de USD en 2026 a 117.52 mil millones de USD para 2035, registrando un CAGR del 9.62% durante el período de pronóstico. Dos catalizadores están acelerando esta trayectoria: los mandatos de cumplimiento empresarial —particularmente los requisitos de registro del Artículo 30 del GDPR para documentos impresos— y el cambio global hacia modelos de trabajo híbridos que exigen impresión segura, orquestada en la nube, desde cualquier dispositivo, en cualquier lugar. Los presupuestos de TI corporativos asignados a la gestión de impresión externalizada aumentaron un 14% interanual en 2024, reflejando un giro decisivo alejado de la propiedad de dispositivos de reparación y arreglo hacia la optimización de costos de impresión basada en suscripción .

Los servidores de impresión locales heredados, que alguna vez fueron la columna vertebral de la gestión de flotas de impresoras empresariales, están siendo reemplazados por plataformas MPS nativas de la nube que agrupan mantenimiento predictivo, autenticación de cero confianza y reabastecimiento automático de suministros. Según un informe reciente, el 62% de los nuevos contratos de servicios de documentos gestionados firmados en 2024 incluían módulos de análisis integrados, un aumento del 41% en comparación con dos años antes. Esta transformación está convirtiendo la infraestructura de impresión de un centro de costos en un activo de datos: las organizaciones ahora extraen inteligencia de flujo de trabajo de la telemetría de impresión para agilizar procesos intensivos en documentos en los sectores legal, de salud y financiero.

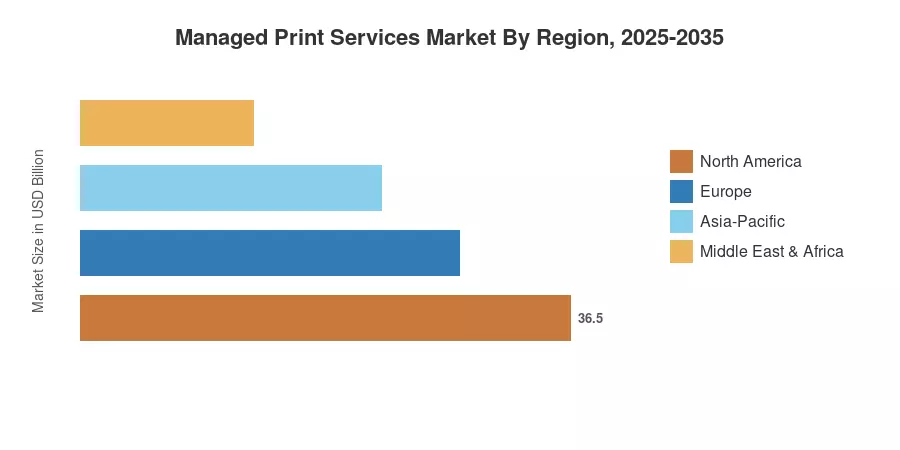
América del Norte representa aproximadamente el 43.64% de los ingresos globales del Mercado de Servicios de Impresión Gestionados, anclado por la adopción temprana de arquitecturas de impresión en la nube y regulaciones estrictas sobre el manejo de datos como HIPAA y SOX [4]. Asia-Pacífico es la región de más rápido crecimiento, con un CAGR proyectado del 11.32% hasta 2035, ya que los programas de digitalización en India, China y el sudeste asiático impulsan la adopción de MPS por primera vez entre las empresas de mercado medio. Europa tiene la segunda mayor participación con aproximadamente el 27%, impulsada por los mandatos de sostenibilidad de la UE que recompensan el seguimiento de emisiones a nivel de página y las operaciones de impresión neutras en carbono [5]. La próxima década verá al Mercado de Servicios de Impresión Gestionados evolucionar de la optimización de flotas hacia un juego de plataforma más amplio —integrando automatización del flujo de trabajo de documentos, enrutamiento de contenido impulsado por IA y aprovisionamiento basado en el uso a escala empresarial.

Conclusiones Clave del Informe

• Por Tipo de Canal

  • Los fabricantes de impresoras y copiadoras capturaron el 52.46% de los ingresos del canal en 2025, sin embargo, los proveedores de software independientes están interrumpiendo las cadenas de valor tradicionales centradas en OEM con soluciones documentales MPS modulares


• Por Tipo de Servicio


  • Los servicios de impresión en la nube representan la categoría de servicio de más rápido crecimiento con un CAGR del 10.01% hasta 2035, superando las operaciones de impresión gestionadas y los segmentos de evaluación de infraestructura de impresión en el Mercado de Servicios de Impresión Gestionados

• Por Modo de Implementación

  • La implementación basada en la nube representó 36.67 mil millones de USD del Mercado de Servicios de Impresión Gestionados en 2025, reflejando el dominio de las plataformas de gestión de flotas de impresoras empresariales basadas en SaaS

• Por Tamaño de Organización

  • Se prevé que las pequeñas y medianas empresas se expandan a un CAGR del 10.34% a medida que los modelos de gestión de impresión externalizada asequibles y basados en suscripción reduzcan las barreras de adopción

• Por Región

  • América del Norte lidera el Mercado de Servicios de Impresión Gestionados con más del 43% de los ingresos globales de 2025, impulsado por ciclos de adquisición de TI maduros y la optimización de costos de impresión impulsada por regulaciones
  • Se proyecta que Asia-Pacífico crecerá a un CAGR del 11.32% hasta 2035, con India y China representando la mayor parte de la demanda incremental de servicios de documentos gestionados


Tamaño del Mercado y Pronóstico (2021–2035)

El dimensionamiento del mercado de Market Research Future (MRFR) combina un análisis de ingresos de arriba hacia abajo de los proveedores de MPS que informan públicamente con modelado de flota de dispositivos y valor de contrato de abajo hacia arriba en 42 países. Las cifras históricas (2021–2024) se comparan con los informes anuales de los proveedores y las encuestas de seguimiento de gestión de impresión de Quocirca, mientras que los valores pronosticados (2026–2035) se extrapolan utilizando el CAGR calibrado del 9.62%.
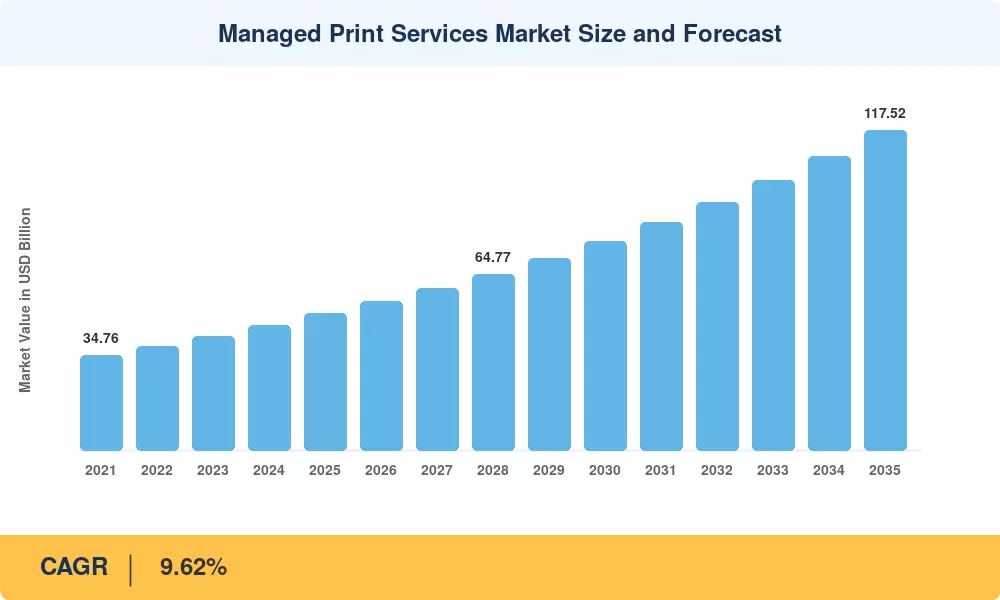
Tamaño y Pronóstico del Mercado de Servicios de Impresión Gestionados
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Migración a arquitectura de impresión nativa en la nube ~22% Global Corto plazo (≤2 años)
Expansión de la fuerza laboral híbrida/remota ~18% América del Norte, Europa Corto plazo (≤2 años)
Automatización de cumplimiento regulatorio (GDPR, HIPAA, SOX) ~16% América del Norte, Europa Mediano plazo (2–4 años)
Mantenimiento predictivo impulsado por IA & análisis de flotas ~14% Global Mediano plazo (2–4 años)
Adopción de modelo de suscripción para PYMEs ~12% Asia-Pacífico, América del Sur Mediano plazo (2–4 años)
Mandatos de sostenibilidad & contabilidad de carbono ~10% Europa, Asia-Pacífico Largo plazo (≥4 años)
Marcos de seguridad de impresión de confianza cero ~8% América del Norte, Europa Largo plazo (≥4 años)

Migración a Arquitectura de Impresión Nativa en la Nube

Los servidores de impresión heredados están siendo desmantelados por los equipos de TI de las empresas a una velocidad nunca antes vista. La mayoría de las empresas con visión de futuro han adoptado soluciones de documentos MPS con enfoque en la nube como resultado de la hoja de ruta de desactivación de Microsoft para los protocolos de impresión heredados, particularmente el protocolo Line Printer Daemon (LPR/LPD), y el cambio de la infraestructura empresarial a ecosistemas de socios certificados tras el cierre de Google Cloud Print. Las arquitecturas nativas en la nube son el mayor impulsor del gasto en optimización de costos de impresión en el mercado de servicios de impresión gestionados porque permiten la orquestación de flotas en tiempo real a través de ubicaciones dispersas y ahorran gastos de mantenimiento de servidores de hasta un 30%.

Expansión de la Fuerza Laboral Híbrida

Millones de trabajos capaces de ser realizados de forma remota se han establecido en todo el mundo como resultado de la normalización del trabajo híbrido posterior a la pandemia, con un 20–25% de los trabajadores trabajando de forma remota al menos parte de la semana. Este cambio requiere acceso seguro a la impresión fuera de los límites convencionales de la oficina. En respuesta, la impresión pull compatible con BYOD —que dirige las cargas de trabajo al dispositivo verificado más cercano— fue introducida por los sistemas de gestión de flotas de impresoras empresariales. Las empresas que utilizaron la gestión de impresión externalizada lista para híbridos informaron ahorros de costos notables, incluyendo una disminución del 20–25% en los costos totales de impresión y una reducción optimizada en los tickets de soporte relacionados con la impresión .

Automatización del Cumplimiento Regulatorio

Los documentos impresos que contienen datos sensibles están sujetos a obligaciones de auditoría bajo el Artículo 30 del GDPR, §164.312 de HIPAA y la Sección 404 de SOX. La redacción automática, la marca de agua y el registro de cadena de custodia ahora están integrados a nivel de impresora por los servicios de documentos gestionados enfocados en el cumplimiento [9]. Para alentar a los sistemas de salud a invertir en plataformas MPS que cumplan con las normativas y reduzcan la exposición a violaciones, la Oficina de Derechos Civiles (OCR) del Departamento de Salud y Servicios Humanos de EE. UU. (HHS) impone activamente millones de dólares en multas financieras de HIPAA cada año. Las multas totales de cumplimiento durante el período 2020–2024 alcanzaron aproximadamente USD 35 millones.

Mantenimiento Predictivo Impulsado por IA

Al predecir el agotamiento de tóner, fallos de fusor y bloqueos en la ruta del papel con días de anticipación, algoritmos de aprendizaje automático entrenados con datos de telemetría de dispositivos pueden reducir el tiempo de inactividad no programado en hasta un 30–45%. Los módulos de análisis predictivo son utilizados por los principales fabricantes, como Xerox, para reducir significativamente los volúmenes de llamadas de servicio en sus flotas gestionadas. La propuesta de valor del mercado de Servicios de Impresión Gestionados está cambiando de una reparación reactiva a una optimización proactiva del rendimiento debido a estas capacidades.

Análisis del Impacto de las Restricciones

Las estimaciones del impacto de las restricciones siguen la misma metodología direccional descrita en la Sección 4. Estos factores moderan la trayectoria de crecimiento del mercado de Servicios de Impresión Gestionados, pero no se espera que inviertan la tendencia general al alza durante 2026–2035.

Restricción ~% Impacto Negativo en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Declive estructural en los volúmenes de impresión ~–25% Global A largo plazo (≥4 años)
Soberanía de datos y enrutamiento de impresión transfronterizo ~–18% Europa, Asia-Pacífico A medio plazo (2–4 años)
Bloqueo de proveedores y rigidez contractual ~–15% Global A corto plazo (≤2 años)
Vulnerabilidades de ciberseguridad en impresoras en red ~–12% América del Norte, Europa A medio plazo (2–4 años)
Restricciones presupuestarias en economías emergentes ~–10% América del Sur, MEA A largo plazo (≥4 años)


Declive Estructural en los Volúmenes de Impresión

Desde 2019, a medida que las empresas aceleran los flujos de trabajo documentales digitales, las cantidades globales de páginas han disminuido a una tasa de aproximadamente 4–5% anualmente. Debido a este obstáculo estructural, el mercado de Servicios de Impresión Gestionados no podrá crecer a través de la expansión de volumen, sino a través del aumento del valor por página mediante análisis, seguridad y cumplimiento. Tras la estabilización post-pandémica del trabajo híbrido, los conteos de páginas de oficina (especialmente A4 en monocromo) disminuyeron drásticamente año tras año en toda Europa Occidental, destacando la importancia del cambio de valor sobre volumen.


Soberanía de Datos y Enrutamiento de Impresión Transfronterizo

Cuando los trabajos de impresión o la información cruzan fronteras nacionales, los servicios de gestión de impresión externalizados basados en la nube enfrentan desafíos regulatorios. Las transferencias de datos transfronterizas están restringidas por la Ley de Protección de Información Personal de China (PIPL) y el Marco de Privacidad de Datos UE-EE. UU. (que reemplazó a Schrems II), lo que obliga a los proveedores de MPS a mantener nodos de procesamiento localizados y un cumplimiento estricto de la residencia de datos [19]. La implementación de sistemas unificados de optimización de costos de impresión a nivel mundial se ve ralentizada por esta fragmentación, que también aumenta los gastos de infraestructura.


Preocupaciones sobre el Bloqueo de Proveedores

Las organizaciones se sienten desalentadas a renegociar o consolidar proveedores debido a los costos de cambio resultantes de contratos de MPS a varios años con restricciones de dispositivos propietarios. Casi el 40% de los responsables de decisiones de TI en empresas mencionan la rigidez contractual y la dificultad de la integración de flotas de múltiples proveedores como los mayores obstáculos para implementar servicios de documentos gestionados de próxima generación, según las encuestas de la industria de Quocirca [20]. Aunque esta limitación se está aliviando en cierta medida por iniciativas de estándares abiertos como los protocolos de impresión universal de la Alianza Mopria, la aceptación a nivel empresarial de hardware heredado sigue siendo desigual.


Managed Print Services Market Opportunities

Modelos de Suscripción de Impresión como Servicio (PaaS)

La forma en que las empresas utilizan la impresión está cambiando debido a la provisión basada en el uso. Al trasladar los costos a los gastos operativos (OpEx), los contratos de PaaS que combinan hardware, consumibles, mantenimiento y análisis en una única tarifa por página eliminan por completo el gasto de capital inicial y reducen el costo total de propiedad (TCO) predecible en comparación con la propiedad directa de dispositivos [11]. A medida que las pymes, que representan alrededor del 90% de todas las empresas en todo el mundo, pasan de la compra ad hoc de impresoras a suscripciones gestionadas, el mercado de servicios de impresión gestionados parece beneficiarse enormemente.

Automatización del Flujo de Trabajo Documental Impulsada por IA

Además de la gestión de flotas, las soluciones de MPS se están ramificando en el enrutamiento inteligente de contenido, que utiliza procesamiento de lenguaje natural (NLP) para categorizar, etiquetar y enrutear documentos escaneados e impresos en sistemas de gestión de contenido empresarial [15]. A medida que el mercado avanza hacia el procesamiento inteligente de documentos para 2032, esta característica transforma las soluciones documentales de MPS de un servicio centrado en hardware a una capa de gestión del conocimiento, generando oportunidades de venta adicional de alto valor.

Programas de Digitalización en Mercados Emergentes

El programa Digital India en India, Making Indonesia 4.0 en Indonesia y la Estrategia Nacional de Gobierno Digital en Brasil están generando demanda por la gestión de flotas de impresoras corporativas en redes de salud pública, instituciones educativas y agencias gubernamentales por primera vez [17]. Los contratos de gestión de impresión externalizados a gran escala que ofrecen a los proveedores de MPS volumen y previsibilidad son preferidos por estos proyectos, que a menudo requieren adquisiciones centralizadas.

Operaciones de Impresión Carbono-Neutras

De acuerdo con la Directiva de Reporte de Sostenibilidad Corporativa de la UE (CSRD), las emisiones de Alcance 3, que incluyen emisiones indirectas de la cadena de valor como la producción de carbono relacionada con la impresión, deben ser divulgadas por grandes empresas que cumplen con ciertos umbrales, como aquellas con más de 250 empleados y métricas específicas de facturación o activos [13]. Los proveedores de MPS pueden exigir beneficios competitivos claros si ofrecen esquemas de compensación de carbono certificados e incorporan contabilidad de carbono a nivel de página. En el Mercado de Servicios de Impresión Gestionados, este factor de sostenibilidad es un diferenciador crucial, especialmente en los verticales europeos y de Asia-Pacífico.

Seguridad de Impresión como un Servicio Gestionado

La seguridad de impresión de confianza cero es una adyacencia de alto crecimiento porque, según la investigación de mercado de Quocirca, el 67% de las empresas tuvo al menos un incidente de pérdida de datos relacionado con la impresión en 2024, exponiendo impresoras en red vulnerables como puntos finales importantes . Al integrar autenticación de identidad sofisticada y detección y respuesta de puntos finales (EDR) a nivel de dispositivo, los proveedores de MPS están capturando gastos de seguridad que anteriormente se asignaban a proveedores de seguridad de TI separados, aumentando así el mercado de servicios de impresión gestionados direccionables.

Managed Print Services Market Future Outlook

Operaciones de Impresión Autónomas e Integración de IA

Para 2030, las principales plataformas de MPS operarán casi de forma autónoma, utilizando agentes de aprendizaje por refuerzo para equilibrar la utilización de la flota, predecir las necesidades de consumibles y redirigir trabajos de impresión en tiempo real sin intervención humana [15]. Según una encuesta reciente, el 45% de las decisiones de gestión de flotas de impresoras empresariales estarán completamente automatizadas para 2032, reduciendo los costos administrativos en un 60% y transformando el Mercado de Servicios de Impresión Gestionados en un servicio auto-optimizado.

Economía de Plataforma y Consolidación del Ecosistema

La próxima década verá cómo el Mercado de Servicios de Impresión Gestionados se consolida en torno a 4–5 mega-plataformas que integran OEM de hardware, análisis de ISV y cadenas de suministro de consumibles en ecosistemas unificados . Los proveedores de software independientes impulsarán la desagregación de contratos centrados en OEM heredados, pero las ventajas de escala en datos, adquisiciones y entrega de servicios globales favorecerán a las plataformas que logren masa crítica para 2028. Las soluciones documentales de MPS agruparán cada vez más el correo digital, la firma electrónica y la captura inteligente como flujos de ingresos adyacentes.

Informes de Sostenibilidad y Adquisiciones Impulsadas por ESG

La CSRD, las reglas de divulgación climática de la SEC y los estándares de ISSB requerirán informes granulares de Alcance 3 para 2028, haciendo del seguimiento de carbono a nivel de página una base contractual para los acuerdos de optimización de costos de impresión empresarial [13]. La Agencia Internacional de Energía estima que la impresión de oficina representa aproximadamente el 1.2% del consumo de electricidad en edificios comerciales a nivel mundial; los proveedores de MPS que ofrezcan reducciones de emisiones verificadas obtendrán una posición preferencial en las RFP del sector público y en los marcos de adquisiciones filtrados por ESG.

Seguridad de Confianza Cero e Impresión Confidencial

A medida que las impresoras en red se convierten en superficies de ataque reconocidas — el Instituto Ponemon documentó un aumento del 67% en los incidentes de violación relacionados con impresoras entre 2022 y 2024 — las arquitecturas de confianza cero se convertirán en estándar en los contratos de gestión de impresión externalizados . La computación confidencial a nivel de dispositivo, la atestación basada en hardware y la impresión pull encriptada surgirán como características esenciales en el Mercado de Servicios de Impresión Gestionados para 2030, con una posición de seguridad prioritaria que exigirá un 12–18% de primas de precio.

Análisis de la Cuota de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 43.64% de los ingresos de 2025 Automatización de cumplimiento, impresión híbrida, seguridad de confianza cero
Europa ~27.10% de los ingresos de 2025 Sostenibilidad CSRD, gobernanza de impresión GDPR
Asia-Pacífico 11.32% CAGR (2026–2035) Digitalización de PYMEs, adquisiciones gubernamentales, MPS en la nube primero
América del Sur USD 2.41 mil millones (2025) Modernización del sector público, agrupación de MPS liderada por telecomunicaciones
Medio Oriente y África 9.78% CAGR (2026–2035) Programas de ciudades inteligentes, digitalización de la educación
Total USD 50.18 mil millones (2025) —

El mercado de Servicios de Impresión Gestionados exhibe patrones de adopción regionales distintos, moldeados por la madurez regulatoria, la penetración del trabajo híbrido y la preparación de la infraestructura digital. América del Norte y Europa juntas representan aproximadamente el 71% de los ingresos de 2025, mientras que el rápido crecimiento de Asia-Pacífico en el gasto de optimización de costos de impresión está reduciendo esta brecha año tras año [4].

América del Norte

País Métrica Clave Motor Clave
EE. UU. ~78% de los ingresos regionales Mandatos de cumplimiento federal (FedRAMP, HIPAA)
Canadá 7.84% CAGR Digitalización de la salud provincial
México USD 1.14 mil millones (2025) Gestión de impresión externalizada en el sector manufacturero

El liderazgo de América del Norte en el mercado de Servicios de Impresión Gestionados proviene de su cultura de adquisición de TI madura y alta densidad regulatoria. El marco de autorización FedRAMP del gobierno federal de EE. UU. ahora requiere servicios de documentos gestionados basados en la nube para todas las operaciones de impresión de agencias civiles, creando un segmento direccionable de USD 2.8 mil millones para 2026 [4]. Las provincias canadienses están consolidando flotas de impresión hospitalarias bajo contratos de MPS centralizados, mientras que el sector maquilador de México demanda cada vez más la gestión de flotas de impresoras empresariales para apoyar la documentación de la cadena de suministro transfronteriza.

Europa

País Métrica Clave Motor Clave
Alemania ~24% de los ingresos regionales Integración de impresión en fábricas 4.0
Reino Unido 8.92% CAGR Programa de transformación digital del NHS
Francia USD 1.82 mil millones (2025) Adquisición centralizada del sector público
Italia 8.54% CAGR Adopción de impresión en la nube por PYMEs
España USD 0.94 mil millones (2025) Flujos de trabajo documentales en turismo y hospitalidad
Países Nórdicos 9.12% CAGR Políticas de adquisición centradas en la sostenibilidad
Rusia USD 0.68 mil millones (2025) Sustitución de importaciones que impulsa a los proveedores locales de MPS
Resto de Europa 8.36% CAGR Cumplimiento de CSRD en toda la UE

El crecimiento del mercado de Servicios de Impresión Gestionados en Europa está anclado por los requisitos de divulgación de emisiones de Alcance 3 de la CSRD, que obligan a las empresas a rastrear e informar la producción de carbono relacionada con la impresión [13]. El sector Mittelstand de Alemania está integrando soluciones de documentos MPS en flujos de trabajo de fábricas inteligentes, mientras que el Plan a Largo Plazo del NHS del Reino Unido incluye una asignación de GBP 450 millones para infraestructura digital que abarca la optimización de costos de impresión centralizada en más de 200 fideicomisos hospitalarios [5].

Asia-Pacífico

País Métrica Clave Motor Clave
China ~34% de los ingresos regionales Mandatos de oficina digital liderados por el gobierno
India 12.18% CAGR Modernización de impresión del ecosistema Digital India y UPI
Japón USD 3.62 mil millones (2025) Fuerza laboral envejecida, automatización, impresoras conectadas a IoT
Corea del Sur 10.44% CAGR Infraestructura de impresión en la nube habilitada para 5G
ASEAN USD 1.78 mil millones (2025) Documentación de exportación manufacturera
Resto de Asia-Pacífico 10.86% CAGR Estandarización de impresión en el sector educativo

Asia-Pacífico representa el teatro de más rápido crecimiento para el mercado de Servicios de Impresión Gestionados, impulsado por mandatos de digitalización gubernamentales y una base masiva de PYMEs que transitan de la gestión de impresión no gestionada a la externalizada. El Centro Nacional de Informática de India emitió directrices en 2024 que requieren que todas las oficinas del gobierno central adopten la gestión de flotas de impresoras empresariales basadas en la nube para 2027, una directiva que cubre más de 4 millones de dispositivos conectados.

América del Sur

País Métrica Clave Motor Clave
Brasil ~58% de los ingresos regionales Cumplimiento documental del sector bancario
Argentina 9.22% CAGR Modernización de oficinas liderada por fintechs
Resto de América del Sur USD 0.52 mil millones (2025) Contratos de MPS agrupados por telecomunicaciones

Brasil domina el mercado de Servicios de Impresión Gestionados de América del Sur a través de su sector BFSI, donde la Resolución 4,893 del Banco Central exige trazabilidad para todos los documentos financieros impresos [17]. Las fintechs argentinas y las empresas colombianas son adoptantes tempranos de la optimización de costos de impresión basada en suscripción, aunque la volatilidad de la moneda y los aranceles de importación siguen siendo obstáculos para las implementaciones de MPS intensivas en hardware.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita ~31% de los ingresos regionales Infraestructura de ciudad inteligente de Visión 2030
EAU 10.52% CAGR Digitalización empresarial en zonas francas
Sudáfrica USD 0.44 mil millones (2025) Cumplimiento de impresión de servicios financieros
Egipto 9.64% CAGR Estandarización de impresión en el sector educativo
Resto de MEA USD 0.38 mil millones (2025) Impresión en el sector de ONG y humanitario

El programa Visión 2030 de Arabia Saudita asignó SAR 1.2 mil millones a la modernización de TIC gubernamentales, incluidos los servicios de documentos gestionados centralizados en 23 ministerios [17]. Las zonas francas DIFC y ADGM de los EAU exigen infraestructura de impresión conforme para entidades financieras reguladas, mientras que la Ley de Protección de Información Personal (POPIA) de Sudáfrica está impulsando la adopción de gestión de impresión externalizada segura entre bancos y compañías de seguros.

Mercado de Servicios de Impresión Gestionados por Región, 2025-2035

Managed Print Services Market Segmentation

Por Tipo de Canal

Segmento Métrica Clave Principal Motor de Demanda
Fabricantes de Impresoras/Copias 52.46% de los ingresos de 2025 Aprovechamiento de la base instalada y contratos de servicio agrupados
Proveedores de Software Independientes 11.08% CAGR (2026–2035) Analítica independiente de la plataforma y orquestación de múltiples proveedores
Integradores de Sistemas y Revendedores de TI USD 7.84 Mil millones (2025) Consultoría de transformación digital empresarial

El panorama del canal del mercado de servicios de impresión gestionados se está bifurcando. Los OEM de impresoras tradicionales retienen la mayoría de los ingresos a través de contratos de hardware-servicio agrupados, pero los proveedores de software independientes son el canal de más rápido crecimiento a medida que las empresas demandan gestión de flotas de impresoras empresariales neutrales al proveedor. Los ISVs ofrecen soluciones documentales MPS modulares que se integran en flotas de marcas mixtas, una capacidad que resuena fuertemente con organizaciones multisede que gestionan más de 500 dispositivos de diferentes fabricantes.

Por Tipo de Servicio

Segmento Métrica Clave Principal Motor de Demanda
Operaciones de Impresión Gestionadas 38.24% de los ingresos de 2025 Gestión de flotas de extremo a extremo y garantías de SLA
Servicios de Impresión en la Nube 9.98% CAGR (2026–2035) Impresión segura para fuerza laboral híbrida
Evaluación de Infraestructura de Impresión USD 5.92 Mil millones (2025) Auditorías de optimización previas al contrato
Gestión de Contenido y Flujo de Trabajo 9.44% CAGR (2026–2035) Automatización de procesos centrados en documentos

Los servicios de impresión en la nube están remodelando el mercado de servicios de impresión gestionados al eliminar por completo los servidores de impresión locales. Las organizaciones que migran a la gestión de impresión externalizada nativa de la nube informan un 30% menos en el costo total de propiedad y un 50% más rápido en la incorporación de empleados remotos [10]. Las operaciones de impresión gestionadas siguen siendo el ancla de ingresos, pero el crecimiento está cada vez más vinculado a superposiciones de valor agregado como la automatización de cumplimiento y la optimización de costos de impresión predictiva.

Por Modo de Implementación

Segmento Métrica Clave Principal Motor de Demanda
Basado en la Nube 69.52% de las instalaciones de 2025 Escalabilidad, soporte híbrido, entrada sin infraestructura
Local USD 15.28 Mil millones (2025) Requisitos de soberanía de datos, redes aisladas

La implementación basada en la nube domina el mercado de servicios de impresión gestionados con casi el 70% de las nuevas instalaciones, reflejando la preferencia empresarial por la gestión de flotas de impresoras empresariales entregadas como SaaS. Las soluciones locales mantienen su relevancia en defensa, entornos gubernamentales clasificados y instituciones financieras sujetas a estrictas reglas de residencia de datos, pero su participación se está contrayendo aproximadamente un 2% anualmente a medida que las arquitecturas de nube híbrida maduran.

Por Tamaño de Organización

Segmento Métrica Clave Principal Motor de Demanda
Grandes Empresas 64.84% del gasto de 2025 Orquestación compleja de flotas multisede
Pequeñas y Medianas Empresas 10.34% CAGR (2026–2035) Servicios de documentos gestionados asequibles basados en suscripción

Las grandes empresas anclan el mercado de servicios de impresión gestionados a través de contratos globales de varios años que abarcan miles de dispositivos. Sin embargo, las pymes representan el segmento de más rápido crecimiento a medida que los modelos de suscripción por página eliminan las barreras de capital inicial. Las plataformas de optimización de costos de impresión adaptadas para el rango de 50 a 500 empleados están proliferando, con proveedores que ofrecen portales de autoservicio y reabastecimiento automatizado de consumibles diseñados para equipos de TI ágiles.

Por Vertical de Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Salud 26.28% de los ingresos verticales de 2025 Cumplimiento de HIPAA/PHI, integración de flujos de trabajo clínicos
BFSI USD 9.14 Mil millones (2025) Rastros de auditoría regulatorios, impresión segura de cheques
TI y Telecomunicaciones 9.68% CAGR (2026–2035) Alineación de infraestructura en la nube primero
Educación 9.76% CAGR (2026–2035) Estandarización de impresión en todo el campus
Gobierno USD 5.48 Mil millones (2025) Mandatos de adquisición centralizada
Manufactura 8.82% CAGR (2026–2035) Etiquetado y documentación en el piso de producción
Otros (Legal, Retail, Logística) USD 4.22 Mil millones (2025) Impresión de contratos y etiquetas

La salud genera la mayor participación vertical en el mercado de servicios de impresión gestionados, impulsada por estrictos requisitos de manejo de datos de pacientes y la complejidad de los flujos de trabajo de impresión clínica que abarcan etiquetas de farmacia, pulseras de pacientes y resúmenes de alta [9]. La educación es el vertical de más rápido crecimiento, ya que las universidades y los distritos K-12 consolidan de la propiedad fragmentada de dispositivos a contratos de gestión de impresión externalizada centralizada que ofrecen optimización de costos de impresión en redes de campus.

Comparación Competitiva

El mercado de Servicios de Impresión Gestionados exhibe una concentración media, con los cinco principales proveedores representando aproximadamente el 38–44% de los ingresos globales. El Índice Herfindahl-Hirschman (HHI) se sitúa en el rango de 800–1,200, lo que indica una estructura moderadamente competitiva donde la escala, el alcance geográfico y la capacidad analítica diferencian a los líderes de los jugadores de nicho. Los proveedores de software independientes están fragmentando el dominio tradicional de los OEM al ofrecer soluciones de documentos MPS independientes de la plataforma, intensificando la competencia de precios en el segmento de mercado medio.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Servicios de Impresión Gestionados Posicionamiento Estratégico
HP Inc. ~9–13% HP Managed Print Flex, HP Wolf Security, Instant Ink Mayor base instalada; posicionamiento centrado en la seguridad
Xerox Holdings ~8–11% Servicio impulsado por CareAR, Xerox Workplace Cloud Optimización de flota impulsada por análisis e IA
Ricoh Company ~6–9% RICOH Spaces, Streamline NX, Suite de Mantenimiento Predictivo Integración de experiencia en el lugar de trabajo
Konica Minolta ~5–8% Workplace Hub, Dispatcher Phoenix, Servicios de Contenido Gestionados MPS habilitados para computación en el borde
Lexmark International ~4–7% Gestión de Flota en la Nube, Plataforma de Gestión de Impresión Enfoque en el mercado medio, tiempo de actividad impulsado por IoT
Canon Inc. ~4–6% uniFLOW Online, flota imageRUNNER ADVANCE Flujo de trabajo y captura de documentos
Kyocera Document Solutions ~3–5% Servicios de Flota Kyocera, Net Manager Reducción de TCO liderada por la sostenibilidad
Toshiba Tec ~2–4% e-BRIDGE Plus, Elevate Cloud Print Especialización vertical (retail, logística)
Y Soft Corporation ~2–3% SAFEQ 6, Suite de Gestión de Impresión Orquestación multi-proveedor liderada por ISV
Especialistas en Impresión Gestionada (Flex Technology Group) ~1–3% Consolidación de flota neutral al proveedor Agregación independiente, multi-OEM

Noticias Recientes y Desarrollos

  • HP Inc. (Septiembre 2021): Lanzó HP Managed Print Flex, un servicio de suscripción basado en el uso y con enfoque en la nube, diseñado para simplificar la gestión de flotas y optimizar automáticamente la facturación de impresión en entornos de fuerza laboral híbridos y distribuidos .
  • Xerox Holdings (Octubre 2024): Firmó un acuerdo definitivo para adquirir al proveedor de infraestructura y servicios de TI ITsavvy por 400 millones de USD, escalando significativamente su presencia en infraestructura de TI empresarial y servicios de flujo de trabajo digital externalizados [20].
  • Ricoh Company (Febrero 2021): Se asoció con Microsoft para integrar completamente RICOH Streamline NX y sus aplicaciones Smart Operation Panel con Microsoft Universal Print, permitiendo impresión en la nube sin infraestructura para inquilinos empresariales de Microsoft 365 [10].
  • Konica Minolta (Marzo 2020): Amplió su cartera de implementación de la plataforma global Workplace Hub, integrando infraestructura de computación en la nube híbrida localizada con soluciones automatizadas de protección de datos de TI adaptadas para entornos corporativos empresariales [15].
  • Canon Inc. (Marzo 2021): Lanzó uniFLOW Online Express como un componente estándar de gestión de impresión nativo en la nube en su cartera imageRUNNER ADVANCE DX, acelerando los caminos de migración sin servidor para pequeñas y medianas empresas [11].

Managed Print Services Market Report Scope

Preguntas frecuentes

¿Cómo estructuran típicamente los contratos de MPS los precios para fuerzas laborales híbridas?
La mayoría de los proveedores ofrecen precios por usuario o por dispositivo en niveles escalonados, con módulos adicionales de impresión remota facturados mensualmente. Los planes específicos para híbridos suelen costar entre un 15 y un 25% más que los niveles solo de oficina debido a la impresión segura y los costos de enrutamiento de VPN .
¿Qué tamaño mínimo de flota hace que la gestión de impresión externalizada sea rentable para las empresas del mercado medio?
Los puntos de referencia de la industria sugieren de 75 a 100 dispositivos en red como el umbral de equilibrio. Por debajo de esto, las flotas autogestionadas que utilizan plataformas de impresión en la nube a menudo ofrecen una optimización de costos de impresión comparable sin compromisos de contrato a largo plazo .
¿Cómo difieren los marcos de seguridad de impresión de confianza cero de la autenticación de impresión tradicional?
Los modelos de confianza cero verifican cada trabajo de impresión a nivel de usuario, dispositivo y red antes de su liberación, mientras que los sistemas tradicionales dependen del acceso basado en perímetros. Esto reduce la exposición a amenazas internas en aproximadamente un 40% según la evaluación de Ponemon de 2024 .
¿Qué vertical del mercado de Servicios de Impresión Gestionados es más sensible a los costos de cumplimiento regulatorio?
El sector de la salud enfrenta la mayor carga de cumplimiento debido a la superposición de HIPAA, FDA 21 CFR Parte 11 y mandatos de privacidad a nivel estatal. El gasto en cumplimiento relacionado con la impresión en hospitales de EE. UU. promedia entre 18 y 22 USD por dispositivo conectado por mes [9].
¿Qué papel juega la contabilidad de carbono en las decisiones de adquisición del mercado de Servicios de Impresión Gestionados?
Las empresas cubiertas por la CSRD ahora incluyen las emisiones de impresión de Alcance 3 en los criterios de puntuación de RFP, otorgando a los proveedores con capacidades de seguimiento de carbono certificadas una ventaja de evaluación del 10 al 15% en licitaciones europeas [13].
¿Cómo están los proveedores de software independientes interrumpiendo el tradicional mercado de Servicios de Impresión Gestionados dominado por OEM?
Los ISV ofrecen orquestación de flotas neutral ante proveedores que funciona en entornos de marcas mixtas, eliminando el bloqueo de un solo OEM. Sus soluciones de documentos MPS independientes de la plataforma aumentaron su participación en el canal en 3.2 puntos porcentuales entre 2022 y 2024 [20].
¿Qué desafíos de integración enfrentan las empresas al migrar de la gestión de flotas de impresoras empresariales locales a basadas en la nube?
Las dependencias de controladores heredados, la migración de políticas de impresión de Active Directory y la reconfiguración de cortafuegos son las tres principales barreras. Las empresas suelen requerir de 4 a 6 meses para una migración completa en flotas de más de 500 dispositivos [10].    
Autor
Autor Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Coautor Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of IT infrastructure databases, enterprise technology journals, cloud computing publications, and authoritative industry organizations. Key sources included the International Data Corporation (MRFR), MRFR Research, MRFR Research, CompTIA (Computing Technology Industry Association), AIIM (Association for Intelligent Information Management), MPSA (Managed Print Services Association), ISO (International Organization for Standardization) for environmental management standards, IEEE Standards Association, US Environmental Protection Agency (EPA) ENERGY STAR Program, European Union Ecodesign Directive Database, US Bureau of Labor Statistics Occupational Outlook, Eurostat ICT Enterprise Statistics, OECD Digital Economy Outlook, World Bank Enterprise Surveys, national telecommunications regulatory authorities, and industry-specific IT spending reports from key markets. These sources were used to collect enterprise printing statistics, cloud adoption metrics, sustainability compliance data, digital transformation trends, and competitive landscape analysis for on-premise and cloud-based managed print services across SMEs and large enterprises.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Heads of Managed Print Operations, VPs of Cloud Services, CEOs, and channel partners from MPS providers, print gear manufacturers, and independent software vendors were examples of supply-side sources. CIOs, IT directors, procurement managers, and facilities managers from medium-sized and small businesses, big organizations, financial institutions, healthcare systems, and telecoms were among the demand-side sources. Primary research verified cloud migration schedules, validated deployment model preferences, and collected information on automation adoption trends, TCO analysis, security compliance needs, and service level agreement (SLA) expectations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise deployment volume analysis. The methodology included:

Identification of 55+ key MPS providers and print infrastructure vendors across North America, Europe, Asia-Pacific, and Latin America

Service mapping across on-cloud and on-premise deployment models, covering print management software, device-as-a-service (DaaS), and document workflow solutions

Analysis of reported and modeled annual revenues specific to managed print service portfolios

Coverage of service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device fleet size × average service revenue by organization size and vertical) and top-down (vendor revenue validation) approaches to derive segment-specific valuations for BFSI, healthcare, telecommunications/IT, and other end-user verticals

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















