Mercado de Tanques de Combate Principales (2026 - 2035)

Informe de Investigación del Mercado de Tanques de Combate Principales por Plataforma (Con Ruedas, Orugas), por Clase de Peso (Ligero (hasta 30 toneladas), Medio (30-50 toneladas), Pesado (más de 50 toneladas)), por Armamento (Liso, Estriado, Equipado con Cargador Automático, Cargado Manualmente), por Electrónica (Sistemas de Control de Fuego Avanzados, Sistemas de Protección Activa, Sistemas de Gestión de Batalla en Red) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035.
ID: MRFR/AD/28331-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: November 12, 2026
Main Battle Tank Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)2.94%
2025 Market SizeUSD 7.24 Billion
2035 Market SizeUSD 9.67 Billion
Key Players
General Dynamics Corporation
Rheinmetall AG
KNDS N.V.
Uralvagonzavod
China North Industries Group
BAE Systems plc
Opportunities
  • Hybrid-Electric Powerpack Retrofits
  • Emerging Market Fleet Renewal
  • Performance-Based Logistics and Fleet Data Services

Mercado de Tanques de Combate Principales Resumen del mercado

El mercado de tanques de combate principales fue valorado en 7.24 mil millones de USD en 2025. Se espera que alcance los 7.45 mil millones de USD en 2026 y 9.67 mil millones de USD para 2035, con una tasa de crecimiento anual compuesta (CAGR) del 2.94% entre 2026 y 2035. Dos catalizadores anclan esta perspectiva. Los aliados de la OTAN acordaron en la cumbre de La Haya en junio de 2025 aumentar el gasto en defensa al 5% del PIB para 2035 [2]. Polonia firmó un segundo contrato ejecutivo K2 por un valor de aproximadamente 6.5 mil millones de USD en agosto de 2025 [5]. El crecimiento es constante en lugar de explosivo porque los presupuestos de tanques se mueven en ciclos de adquisición de varios años y los volúmenes de unidades se mantienen pequeños.

La tecnología está cambiando el valor dentro de cada casco. Las computadoras de control de fuego analógicas, los grupos electrógenos de la era de la Guerra Fría y la armadura de acero compuesta pasiva están dando paso a la vetronica de arquitectura abierta digital, sistemas de protección activa y trenes de potencia listos para híbridos. El Ejército de EE. UU. terminó su esfuerzo M1A2 SEPv4 en septiembre de 2023 para acelerar el M1E3 más ligero [3]. La compra de 950 millones de USD de Rheinmetall de Loc Performance en 2024 muestra cómo los principales contratistas están comprando capacidad de tren de potencia y suspensión para apoyar esta transición [10].

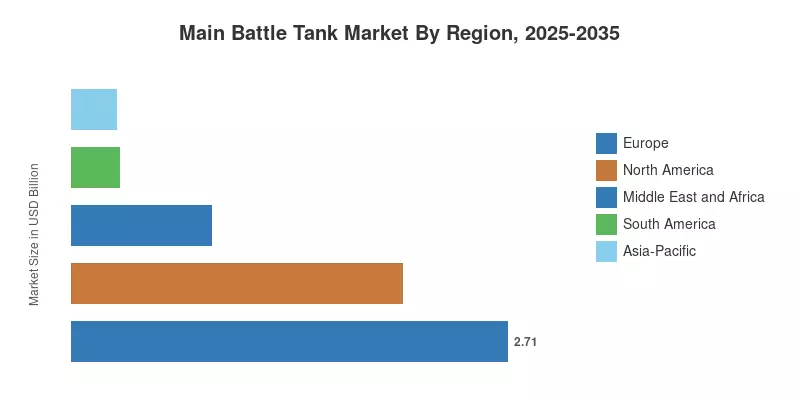
Europa lidera con una participación del 37.4%, impulsada por el rearme a lo largo del flanco oriental de la OTAN. Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 3.9%, apoyada por India, Corea del Sur y Japón. América del Norte ocupa el segundo lugar con 2.06 mil millones de USD, sostenido por la producción de Abrams y las ventas militares al extranjero. Durante la próxima década, la competencia dependerá menos del calibre del arma y más de la supervivencia contra drones y electrónica actualizable por software.

Conclusiones Clave del Informe

• Por Tipo

  • Las plataformas pesadas representaron el 50.9% de los ingresos del mercado de tanques de combate principales en 2025, reflejando la preferencia de la OTAN por la máxima protección
  • Los tanques medianos generaron 2.31 mil millones de USD en 2025, favorecidos por compradores de exportación que equilibran costo y movilidad
  • Se proyecta que los tanques ligeros crecerán a una CAGR del 3.3% en requisitos de expedición y despliegue aéreo

• Por Propulsión

  • Los trenes de potencia diésel convencionales representaron 6.73 mil millones de USD en 2025, respaldados por una infraestructura de depósito madura
  • La propulsión híbrido-eléctrica es el subsegmento de más rápido movimiento con una CAGR del 6.6% a medida que los ejércitos buscan ahorros de combustible y vigilancia silenciosa

• Por Estado de Adquisición

  • Los programas de nueva construcción capturaron el 62.0% del gasto en 2025, liderados por los pedidos de K2, Leopard 2A8 y M1A2 SEPv3
  • El trabajo de actualización/reforma se expandirá a una CAGR del 3.5% a medida que los ejércitos con presupuesto limitado extiendan las flotas heredadas

• Por Componente

  • Los módulos de casco y armadura lideraron el mercado de tanques de combate principales con una participación del 34.1% en 2025
  • Se prevé que el control de fuego y la vetronica crezcan a una CAGR del 3.4% en la orientación asistida por IA y la fusión de sensores.
  • Los sistemas de torreta y cañón principal contribuyeron con 1.95 mil millones de USD en 2025

• Por Región

  • Europa tiene una participación del 37.4%, la más grande de cualquier región
  • Asia-Pacífico registra la CAGR más rápida del 3.9% hasta 2035
  • América del Norte generó 2.06 mil millones de USD en 2025

Tamaño del Mercado y Pronóstico (2021–2035)

Nuestras estimaciones para el mercado de tanques de combate principales combinan el seguimiento de programas de abajo hacia arriba (valores de contratos, cronogramas de entrega y precios unitarios para cada línea de tanque activa) con la validación de arriba hacia abajo contra los presupuestos de defensa nacional y las apropiaciones de adquisición [1][15]. Los valores históricos se basan en premios de contratos publicados y divulgaciones de segmentos de empresas; los años de pronóstico aplican cronogramas de entrega a nivel de programa, con ponderación de probabilidad para pedidos no firmados.
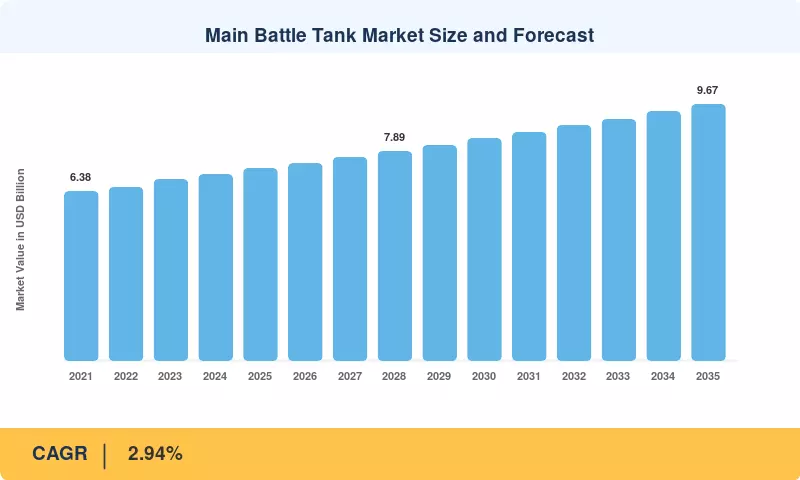
Tamaño del Mercado de Tanques de Combate Principales y Pronóstico
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Los porcentajes de impacto a continuación son estimaciones direccionales de la influencia de cada conductor en la CAGR pronosticada. Se superponen e interactúan, por lo que no deben sumarse para reproducir la tasa principal del 2.94%.

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Compromisos de gasto de la OTAN y rearme europeo +0.8% Europa, América del Norte Mediano plazo (2–4 años)
Expansión de la flota del flanco oriental +0.6% Europa Corto plazo (≤2 años)
Programas de tanques de próxima generación +0.5% América del Norte, Europa Largo plazo (≥4 años)
Modernización de Asia-Pacífico +0.5% Asia-Pacífico Largo plazo (≥4 años)
Integración de sistemas de protección activa +0.4% Global Mediano plazo (2–4 años)
Actualización de flotas envejecidas de la Guerra Fría +0.4% Global Corto plazo (≤2 años)
Mandatos de localización en Oriente Medio +0.3% Oriente Medio y África Mediano plazo (2–4 años)

Compromisos de Gasto de la OTAN y Rearme Europeo

En la cumbre de La Haya de junio de 2025, los aliados se comprometieron a gastar el 5% del PIB en defensa para 2035, con un 3.5% reservado para necesidades militares básicas [2]. El plan ReArm Europe de la Comisión Europea tiene como objetivo hasta 800 mil millones de EUR en gastos adicionales, incluyendo 150 mil millones de EUR en préstamos SAFE [11]. La armadura pesada ocupa un lugar destacado en las listas de déficit de capacidades, por lo que una parte significativa de este dinero llega a las flotas de tanques, depósitos y existencias de piezas de repuesto. Este conductor explica la mayor parte del liderazgo de Europa en el mercado de tanques de combate principales.

Expansión de la Flota del Flanco Oriental

Polonia es la mayor fuente de demanda. Varsovia firmó un contrato de 3.37 mil millones de USD para 180 tanques K2 en 2022 y un segundo acuerdo por aproximadamente 6.5 mil millones de USD en agosto de 2025, que incluye producción local de K2PL [5][17]. También ordenó 250 M1A2 SEPv3 Abrams. Rumania, los estados bálticos y la República Checa siguen con pedidos más pequeños [13]. Juntos, estos programas mantienen las líneas de ensamblaje en Corea, Alemania y Estados Unidos ocupadas hasta principios de la década de 2030.

Programas de Tanques de Próxima Generación

El Ejército de EE. UU. detuvo el SEPv4 en septiembre de 2023 y redirigió fondos al M1E3, que tiene como objetivo un peso inferior a 60 toneladas frente a casi 70 toneladas para el SEPv3, una reducción de aproximadamente el 14% [3][4]. Francia y Alemania firmaron un memorando en abril de 2024 para lanzar la primera fase del demostrador MGCS. Ambos esfuerzos financian cargadores automáticos, tripulaciones reducidas y nuevos conceptos de armadura, y establecen la base técnica que los clientes de exportación solicitarán a lo largo de la década de 2030.

Integración de Sistemas de Protección Activa

Debido a las pérdidas en combate en Ucrania, la protección activa es ahora una necesidad básica en lugar de una opción. Los sistemas Trophy, que ahora están instalados en las flotas de Abrams y Leopard 2A7A1, añaden aproximadamente de 0.5 a 1.0 millón de USD por vehículo [8]. En nuevos contratos, los compradores están solicitando cada vez más suites combinadas de eliminación dura y suave. La modernización de la protección activa avanza por delante de las actualizaciones de electrónica y grupos de potencia, aumentando los ingresos por vehículo porque requiere más potencia eléctrica y área de torre.

Actualización de Flotas Envejecidas de la Guerra Fría

Gran parte del inventario global de tanques aún se basa en cascos diseñados antes de 1990, incluidos los derivados del T-72, Leopard 2A4 y las primeras variantes del Challenger. El programa Challenger 3 del Reino Unido de 800 millones de GBP convierte 148 tanques Challenger 2 con una nueva torre y un cañón de ánima lisa de 120 mm [18]. Tales programas ofrecen letalidad moderna a una fracción del costo de construcción nueva. La demanda constante de modernización suaviza las líneas de producción cuando los pedidos de construcción nueva se detienen, apoyando los ingresos de los proveedores entre las principales olas de adquisición.

Modernización de Asia-Pacífico

El programa de Vehículo de Combate Futuro Listo de India tiene como objetivo reemplazar aproximadamente 1,770 tanques T-72 en las próximas décadas [14]. El aumento de defensa de cinco años de Japón asigna 43 billones de JPY para 2023–2027, manteniendo la adquisición del Tipo 10 [16]. Corea del Sur empareja lotes nacionales de K2 con financiamiento agresivo para exportaciones. La compra de 75 tanques M1A2 SEPv3 de Australia subraya la demanda regional. Estos programas hacen de Asia-Pacífico la región de más rápido crecimiento durante el período de pronóstico.

Mandatos de Localización en Oriente Medio

Arabia Saudita tiene como objetivo localizar más del 50% de su gasto militar para 2030 bajo la Visión 2030 [19]. El grupo EDGE de los EAU persigue objetivos industriales similares. Los compradores del Golfo ahora vinculan los pedidos de tanques a la ensamblaje con licencia, centros de mantenimiento locales y transferencia de tecnología. Esto aumenta el valor total del contrato, ya que los compensaciones añaden capacitación, instalaciones y suministro de piezas además de los vehículos en sí, y recompensa a los principales dispuestos a establecer asociaciones en el país.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Aumento de los costos unitarios -0.5% Global Corto plazo (2–4 años)
Vulnerabilidad de drones y municiones de merodeo -0.4% Global Largo plazo (≥4 años)
Cuellos de botella en la capacidad de producción -0.3% Europa, América del Norte Corto plazo (≤2 años)
Complejidad del control de exportaciones -0.3% Global Corto plazo (2–4 años)
Barreras de financiamiento vinculadas a ESG -0.2% Europa Largo plazo (≥4 años)

Aumento de los Costos Unitarios

El pedido de Noruega en 2023 por 54 tanques Leopard 2A8 fue valorado en alrededor de 19.6 mil millones de NOK, lo que implica más de 30 millones de EUR por tanque una vez incluido el soporte [8]. Los precios se han duplicado aproximadamente en comparación con los lotes anteriores de Leopard. Los costos unitarios más altos obligan a tamaños de flota más pequeños y retrasan los pedidos en economías de nivel medio, limitando el crecimiento del volumen incluso a medida que aumentan los presupuestos.

Vulnerabilidad de Drones y Municiones de Merodeo

Desde 2022, se han perdido miles de tanques en Ucrania, muchos a causa de drones de vista en primera persona que cuestan varios cientos de dólares, según estadísticas de código abierto [1]. En campos de batalla dominados por drones, algunos planificadores de defensa se preguntan si el costo de la armadura pesada está justificado. Los fondos para plataformas no tripuladas y sistemas de contra-drones se desvían, y los compromisos con nuevas flotas se ralentizan por esta controversia.

Cuellos de Botella en la Capacidad de Producción

Las grandes fundiciones, el acero de armadura, la forja de cañones y los soldadores competentes siguen siendo difíciles de conseguir. Aunque General Dynamics y Rheinmetall aumentaron su capacidad en 2024, los tiempos de espera para nuevos tanques aún superan los tres años [6][7]. Las entregas que se retrasan pueden hacer que los compradores seleccionen proveedores más rápidos o mejoras temporales, retrasando el reconocimiento de ingresos hasta años posteriores.

Complejidad del Control de Exportaciones

Las reglas de ITAR bajo 22 CFR Partes 120–130 y los controles de doble uso de la UE rigen cada transferencia de tanques de contenido estadounidense o europeo. Las aprobaciones de reexportación de terceros pueden tardar meses, como se vio en las transferencias de Leopard 2 a Ucrania en 2023. La incertidumbre empuja a algunos compradores hacia alternativas coreanas o nacionales y alarga los ciclos de ventas.

Barreras de Financiamiento Vinculadas a ESG

Varios bancos y fondos europeos aún restringen el préstamo a fabricantes de armas bajo pantallas de sostenibilidad [12]. Aunque la política de la UE se ha suavizado desde 2024, los proveedores más pequeños enfrentan costos de endeudamiento más altos y capital limitado para la expansión de capacidad. Esto limita la base de suministro de nivel dos de la que dependen los contratistas principales para subsistemas.

Mercado de Tanques de Combate Principales Oportunidades

Retrofit de Paquetes de Potencia Híbrido-Eléctrico

Los sistemas de propulsión híbrido-eléctrico ofrecen un ahorro de combustible del 20-25% y un tiempo de vigilancia silenciosa prolongado, valioso tanto para la logística como para la reducción de firma. Los proveedores que puedan empaquetar módulos híbridos en cascos existentes de Leopard, K2 o Abrams accederán a un pool de retrofit mucho más grande que los volúmenes de nuevas construcciones. La electrónica de potencia, la gestión térmica de baterías y el software de energía son los puntos clave de valor.

Renovación de Flotas en Mercados Emergentes

El sudeste asiático, América Latina y África operan flotas envejecidas pero no pueden financiar tanques de 30 millones de euros. Los Leopard 2A4 reacondicionados, diseños de peso medio y el ensamblaje local con licencia llenan este vacío. Las empresas principales que combinan crédito de gobierno a gobierno con centros de reacondicionamiento pueden abrir el acceso a compradores que anteriormente estaban fuera del alcance del mercado de tanques de combate principal.

Logística Basada en el Rendimiento y Servicios de Datos de Flota

La vetronica digital genera datos de uso, fallos y horas de motor en cada vehículo. Los OEM pueden convertir esto en contratos de mantenimiento predictivo y acuerdos de soporte basados en disponibilidad, generando ingresos recurrentes a lo largo de vidas útiles de servicio de 30 años. El impulso del Ejército de EE. UU. hacia el mantenimiento basado en condiciones crea un modelo para tales esquemas [15].

Kits de Protección Activa y Contra-Drones

En Ucrania, las jaulas montadas en el techo demostraron ser una solución temporal. En comparación con los cascos nuevos, la protección superior construida a medida, los efectores de eliminación de amenazas guiados por radar y los bloqueadores ofrecen una ruta de actualización más rápida y menos costosa. A través de las flotas aliadas, los kits modulares que se adaptan a varias familias de tanques pueden ser escalados.

Co-Producción Localizada en India y el Golfo

Las reglas de localización en India y Arabia Saudita favorecen a los proveedores dispuestos a transferir producción [14][19]. Las empresas conjuntas que construyen cascos, torretas o electrónica en el país obtienen acceso preferencial a licitaciones y trabajos de sostenimiento a largo plazo.

Mercado de Tanques de Combate Principales Perspectivas futuras

Control de Fuego Asistido por IA y Equipos Tripulados-No Tripulados

El gasto militar global alcanzó los 2,718 mil millones de USD en 2024, un aumento del 9.4% interanual [1]. Una parte creciente se destina a la puntería digital. El control de fuego de próxima generación utilizará IA para detectar y priorizar objetivos, mientras que los tanques comandarán compañeros no tripulados para reconocimiento y vigilancia. Esto desplaza el valor del mercado de tanques de combate principal hacia la electrónica y el software.

La Transición Híbrido-Eléctrica

Se espera que los sistemas de propulsión híbridos entren en producción en serie en los derivados M1E3 y K2 de Corea a finales de la década [4]. Más allá del ahorro de combustible, una mayor potencia a bordo apoya la protección activa, los sensores y, eventualmente, las defensas de energía dirigida. El diésel seguirá alimentando la mayoría de las flotas en 2035, pero la participación híbrida aumentará de manera constante.

Capacidad Industrial y Economía de Plataformas

El compromiso del 5% de la OTAN implica billones en gastos acumulativos hasta 2035 [2]. Para absorberlo, los principales contratistas están construyendo redes de producción multinacionales como K2PL en Polonia y Leonardo-Rheinmetall en Italia. Las plataformas compartidas y los subsistemas comunes reducirán los costos unitarios y acortarán los plazos de entrega.

Rediseño de Supervivencia Contra Drones

El diseño de tanques priorizará la protección contra ataques desde arriba, firmas más bajas y capas integradas de contrarresto a drones. Diseños más ligeros y en red pueden reemplazar la masa de armadura pura como la principal estrategia de supervivencia, remodelando las relaciones con los proveedores en el mercado de tanques de combate principal.

Análisis de Participación de Mercado Regional

Región Métrica Clave (2025) Temas de Inversión Primarios
América del Norte USD 2.06 Mil millones Producción de Abrams SEPv3, desarrollo de M1E3, exportaciones de FMS
Europa 37.4% de participación Expansión del flanco oriental, pedidos de Leopard 2A8, MGCS
Asia-Pacífico 3.9% CAGR FRCV de India, exportaciones de K2, adquisición del Tipo 10 en Japón
América del Sur 4.2% de participación Flotas reacondicionadas, actualizaciones selectivas
Medio Oriente y África USD 0.87 Mil millones Ensamblaje localizado, recapitalización de flotas
Total USD 7.24 Mil millones –

La demanda regional en el mercado de tanques de combate principales sigue más la percepción de amenazas que el tamaño económico. Europa y Asia-Pacífico se están rearmando contra rivales regionales, América del Norte sostiene la producción para flotas nacionales y aliadas, y el Medio Oriente combina la adquisición con la localización industrial.

América del Norte

País Métrica Clave (2025) Motor Clave
Estados Unidos 88.5% de participación en la región Producción de Abrams SEPv3 y programa M1E3
Canadá USD 0.13 Mil millones Sostenimiento y actualizaciones de Leopard 2A4/2A6
México 2.6% CAGR Modernización gradual de blindados

Estados Unidos domina el valor regional a través del Centro de Fabricación de Sistemas Conjuntos de Lima, Ohio, que produce Abrams para el Ejército de EE. UU. y clientes de FMS, incluidos Polonia, Rumania y Australia [7][13]. El desarrollo de M1E3 mantiene altos los gastos en ingeniería incluso mientras continúan las entregas de SEPv3. Canadá se centra en mantener su flota de Leopard 2, mientras que el gasto de México sigue siendo modesto y centrado en blindados más ligeros.

Europa

País Métrica Clave (2025) Motor Clave
Reino Unido USD 0.33 Mil millones Programa de conversión Challenger 3
Francia 14.2% de participación en la región Renovación de Leclerc XLR, liderazgo en MGCS
Alemania USD 0.62 Mil millones Pedidos de Leopard 2A8 y producción para exportación
Italia 3.4% CAGR Programa de reemplazo de Ariete
Resto de Europa 38.5% de participación en la región Programas K2 y Abrams de Polonia, pedidos checos y nórdicos

Europa tiene la mayor participación en el mercado de tanques de combate principales. Alemania ancla el suministro a través de KNDS Deutschland y Rheinmetall, mientras que el resto de Europa, liderado por los programas K2 y Abrams de Polonia, genera la mayor demanda [5]. El Reino Unido está ejecutando conversiones de Challenger 3 [18], Francia planea actualizaciones de Leclerc XLR, e Italia está reemplazando su flota de Ariete a través de la asociación Leonardo-Rheinmetall.

Asia-Pacífico

País Métrica Clave (2025) Motor Clave
China 41.0% de participación en la región Producción del Tipo 99A y modernización de flotas
India 4.6% CAGR Programa FRCV y reemplazo del T-72
Japón USD 0.12 Mil millones Adquisición del Tipo 10
Corea del Sur USD 0.28 Mil millones Lotes nacionales de K2 y programas de exportación
Resto de Asia-Pacífico 3.7% CAGR Compra de M1A2 SEPv3 de Australia, actualizaciones del sudeste asiático

China tiene el mayor inventario regional a través de la producción nacional de NORINCO. Los programas FRCV y Arjun de India la posicionan como el país de más rápido crecimiento [14]. Corea del Sur combina la adquisición nacional de K2 con exportaciones récord, y Japón mantiene pedidos del Tipo 10 bajo su presupuesto de defensa ampliado [16]. El resto de Asia-Pacífico incluye la compra de Abrams de Australia y la modernización del sudeste asiático.

América del Sur

País Métrica Clave (2025) Motor Clave
Brasil 46.0% de participación en la región Sostenimiento y planificación de reemplazo de Leopard 1A5
Resto de América del Sur 2.1% CAGR Adquisiciones de flotas reacondicionadas

Brasil lidera un modesto mercado regional basado en el sostenimiento de Leopard 1A5 y estudios para un futuro reemplazo. La mayoría de los otros países dependen de tanques de segunda mano reacondicionados y actualizaciones incrementales en lugar de nuevas construcciones, manteniendo el crecimiento por debajo del promedio global.

Medio Oriente y África

País Métrica Clave (2025) Motor Clave
Medio Oriente 78.0% de participación en la región Recapitalización del Golfo y localización
Arabia Saudita USD 0.29 Mil millones Sostenimiento de la flota de Abrams y la industria de Visión 2030
Emiratos Árabes Unidos 3.8% CAGR Actualizaciones de Leclerc y asociaciones con EDGE
Resto del Medio Oriente USD 0.21 Mil millones Modernización de Jordania y estados del Golfo
África 22.0% de participación en la región Actualizaciones de flotas heredadas
Sudáfrica 1.9% CAGR Sostenimiento de Olifant Mk2
Resto de África USD 0.12 Mil millones Adquisiciones de segunda mano y reacondicionamiento

Arabia Saudita es el mayor comprador de la región, vinculando el sostenimiento de Abrams y futuros pedidos a sus objetivos de localización [19]. Los EAU están actualizando su flota de Leclerc y construyendo industria local a través de EDGE. En África, Sudáfrica mantiene su flota de Olifant, mientras que otros estados dependen de tanques de origen soviético de segunda mano y actualizaciones limitadas.

Mercado de Tanques de Combate Principales por Región, 2025-2035

Mercado de Tanques de Combate Principales Segmentación de mercado

Por Tipo

Dentro del mercado de tanques de combate principales, las plataformas pesadas lideran porque los compradores de la OTAN y del Golfo quieren cañones de 120/125 mm, armaduras en capas y protección activa en el mismo chasis. Los diseños medianos sirven a los clientes de exportación que buscan un equilibrio entre protección y costo, especialmente en Asia. Los tanques ligeros como el M10 Booker de EE. UU. crecen más rápido, impulsados por la doctrina expedicionaria, el terreno archipelágico y los límites de peso de los puentes. Los ejércitos están desplegando cada vez más formaciones mixtas que combinan puntas de lanza pesadas con unidades de flanco más ligeras.

Segmento Métrica Clave (2025) Principal Motor de Demanda
Ligero 3.3% CAGR Requisitos de despliegue aéreo y expedicionarios
Medio USD 2.31 Mil millones Demanda de exportación equilibrada en costos
Peso 50.9% de participación Disuasión de alta intensidad y máxima protección

Por Propulsión

El Diesel Convencional domina el mercado de tanques de combate principales gracias a motores probados como el MTU 883 y cadenas de mantenimiento establecidas en los ejércitos de la OTAN y socios. La propulsión Híbrido-Eléctrica crece más rápido a medida que los ejércitos buscan menores costos logísticos de combustible, mayor vigilancia silenciosa y más energía a bordo para sensores y sistemas de protección. La seguridad de las baterías y la capacitación en mantenimiento de alta tensión siguen siendo obstáculos, pero los programas de prototipos en EE. UU., Europa y Corea apuntan a una adopción en serie antes de 2035.

Segmento Métrica Clave (2025) Principal Motor de Demanda
Diesel Convencional USD 6.73 Mil millones Motores maduros e infraestructura de depósitos
Híbrido-Eléctrico 6.6% CAGR Ahorros de combustible y demanda de energía a bordo

Por Estado de Adquisición

Los contratos de Nueva Construcción lideran el mercado de tanques de combate principales porque capacidades como la protección activa integrada y las arquitecturas electrónicas abiertas son difíciles de encajar en cascos antiguos. Los acuerdos K2 de Polonia, los pedidos de Leopard 2A8 y las ventas FMS de Abrams dominan este segmento. La demanda de Actualización/Renovación crece más rápido, ya que muchos ejércitos no pueden permitirse tanques nuevos y en su lugar compran paquetes de blindaje, miras térmicas y actualizaciones digitales. El trabajo de renovación a menudo alcanza su punto máximo cuando los presupuestos de capital se ajustan, estabilizando las cargas de trabajo de los proveedores.

Segmento Métrica Clave (2025) Principal Motor de Demanda
Nueva Construcción 62.0% de participación Grandes expansiones de flotas europeas y asiáticas
Actualización/Renovación 3.5% CAGR Extensión de vida restringida por presupuesto

Por Componente

Los Módulos de Casco y Armadura tienen la mayor participación en el gasto del mercado de tanques de combate principales, ya que los costos de armaduras compuestas modulares y reactivas aumentan con cada generación de amenaza. Los Sistemas de Torreta y Cañón Principal siguen siendo una importante fuente de ingresos, apoyados por municiones programables y cargadores automáticos. El Powerpack y el Tren de Potencia se benefician de la transición híbrida. El Control de Fuego y Vetronics crecen más rápido porque las actualizaciones definidas por software permiten a los ejércitos agregar capacidad a través de unidades reemplazables en línea en lugar de sobrehauls estructurales.

Segmento Métrica Clave (2025) Principal Motor de Demanda
Módulos de Casco y Armadura 34.1% de participación Amenazas balísticas y de ataque superior en aumento
Sistemas de Torreta y Cañón Principal USD 1.95 Mil millones Cargadores automáticos y municiones programables
Powerpack y Tren de Potencia 18.4% de participación Transición híbrida y mejoras en movilidad
Control de Fuego y Vetronics 3.4% CAGR Apuntado por IA y arquitecturas abiertas

Comparación Competitiva

El mercado de tanques de batalla principales está moderadamente concentrado, con un índice de Herfindahl-Hirschman estimado de 1,000–1,200. Los cinco principales productores (General Dynamics, Rheinmetall, KNDS, Hyundai Rotem y Uralvagonzavod) representan aproximadamente el 62–70% de los ingresos. Las altas barreras de entrada, que incluyen décadas de conocimiento sobre blindaje, relaciones gubernamentales y licencias de exportación, mantienen el campo limitado. La consolidación continúa: Leonardo acordó comprar Iveco Defence por 1.7 mil millones de euros en 2025 [9], y Rheinmetall adquirió Loc Performance por 950 millones de dólares [10].

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
General Dynamics Corporation ~16–19% M1A2 SEPv3 Abrams, M1E3, M10 Booker Principal proveedor del ejército de EE. UU. con fuerte pipeline de exportación FMS
Rheinmetall AG ~13–16% KF51 Panther, cañones de 120/130 mm, subsistemas Leopard 2 Integrado verticalmente; expandiendo su huella en EE. UU. e Italia
KNDS N.V. ~12–15% Leopard 2A8, Leclerc XLR Grupo franco-alemán anclando MGCS
Hyundai Rotem Company ~10–13% K2 Black Panther, K2PL Exportador de más rápido crecimiento con modelo de producción local
Uralvagonzavod ~9–12% Mejoras T-90M, T-72B3M Proveedor ruso nacional bajo sanciones
China North Industries Group (NORINCO) ~8–11% Tipo 99A, VT4 Líder nacional con exportaciones competitivas en precio
BAE Systems plc ~3–5% Challenger 3 (a través de RBSL), sistemas de blindaje Presencia de sistemas terrestres del Reino Unido y Suecia
Leonardo S.p.A. ~2–4% Sistemas de control de fuego, JV de reemplazo de Ariete Principal italiano asociándose con Rheinmetall
Mitsubishi Heavy Industries ~2–4% Tipo 10 Único productor de tanques japonés
AVNL ~2–3% Arjun Mk1A, mejoras T-90 Bhishma Productor estatal indio apoyando FRCV
Elbit Systems ~1–3% Control de fuego, mejoras de torretas, APS Especialista en mejoras para flotas heredadas
BMC ~1–2% Altay Nuevo entrante turco que persigue producción nacional

Noticias y desarrollos recientes

  • Ministerio de Defensa de Noruega (febrero de 2023): Seleccionó 54 tanques Leopard 2A8 de KNDS Deutschland, una de las primeras órdenes de exportación para la variante y un marcador temprano del rearme europeo [8]
  • Ejército de EE. UU. (septiembre de 2023): Terminó el programa M1A2 SEPv4 y lanzó el M1E3, señalando un cambio hacia tanques más ligeros y listos para híbridos [3]
  • Agencia de Cooperación de Seguridad de Defensa de EE. UU. (noviembre de 2023): Notificó una posible venta de 54 M1A2 Abrams a Rumanía valorada en aproximadamente 2.53 mil millones de USD [13]
  • Rheinmetall AG (agosto de 2024): Acordó adquirir Loc Performance por 950 millones de USD, ampliando la capacidad de transmisión y suspensión en EE. UU. [10]
  • Leonardo y Rheinmetall (octubre de 2024): Formalizaron una empresa conjunta para suministrar las próximas flotas de tanques y vehículos de infantería de Italia [9]
  • Leonardo S.p.A. (julio de 2025): Acordó adquirir Iveco Defence por 1.7 mil millones de EUR, fortaleciendo su cartera de sistemas terrestres [9]
  • Hyundai Rotem (agosto de 2025): Firmó un segundo contrato ejecutivo con Polonia por un valor de aproximadamente 6.5 mil millones de USD para 180 tanques K2, incluida la producción local del K2PL [5]

Mercado de Tanques de Combate Principales Alcance del informe de mercado

Parámetro Detalles
Alcance del Mercado Cubre tanques de batalla principales de nueva construcción y mejorados, incluyendo cascos, armaduras, torretas, cañones principales, grupos electrógenos y electrónica de control de fuego, adquiridos por fuerzas armadas nacionales en todo el mundo.
Período de Estudio 2021–2035
Año Base 2025
Datos Históricos 2021–2024
Período de Pronóstico 2026–2035
Tamaño del Mercado en 2025 USD 7.24 Mil millones
Tamaño del Mercado en 2035 USD 9.67 Mil millones
CAGR (2026–2035) 2.94%
Segmentos de Más Rápido Crecimiento Híbrido-Eléctrico (6.6% CAGR); Mejora/Retrofit (3.5% CAGR); Control de Fuego y Vetronics (3.4% CAGR); Ligero (3.3% CAGR)
Regiones Cubiertas América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África y Resto del Mundo
Empresas Perfiladas General Dynamics Corporation, Rheinmetall AG, KNDS N.V., Hyundai Rotem Company, Uralvagonzavod, NORINCO, BAE Systems plc, Leonardo S.p.A., Mitsubishi Heavy Industries, AVNL, Elbit Systems, BMC
Moneda de Valoración USD Mil millones
Metodología 350+ entrevistas con expertos; dimensionamiento del mercado de abajo hacia arriba; validación de arriba hacia abajo; triangulación de datos; pronósticos basados en escenarios; seguimiento de proyectos en tiempo real

Preguntas frecuentes

¿Cómo deberían los inversores evaluar la exposición de los proveedores en el mercado de tanques de batalla principales?
El backlog de contratos es una mejor señal que los ingresos anuales, porque los pedidos de tanques se entregan durante cinco a diez años. Las empresas con marcos gubernamentales de varios años y asociaciones de producción local tienen un menor riesgo de brecha de pedidos [6].
¿Cuál es la diferencia entre la protección activa de eliminación dura y eliminación suave?
Los sistemas de eliminación dura interceptan físicamente los misiles entrantes con proyectiles o explosiones. Los sistemas de eliminación suave bloquean, deslumbran u obscuran la guía utilizando láseres, humo o guerra electrónica. La mayoría de los nuevos contratos ahora especifican ambas capas juntas [8].
¿Son los tanques de segunda mano una opción viable para ejércitos con restricciones presupuestarias?
Sí, los Leopard 2A4 y los cascos de Abrams reacondicionados cuestan una fracción de los nuevos y llegan más rápido. Los compradores deben presupuestar para actualizaciones, piezas de repuesto y capacitación, que pueden igualar el precio de compra con el tiempo [18].
¿Qué desafíos surgen al agregar motores híbridos-eléctricos a los cascos existentes?
Los compartimentos del motor rara vez tienen espacio para baterías, inversores y refrigeración adicional. Los integradores también deben volver a capacitar a los mantenedores para la seguridad de alto voltaje y rehacer la distribución del peso del casco [4].
¿Qué casos de uso emergentes están cambiando cómo los ejércitos despliegan tanques?
Los tanques actúan cada vez más como nodos de comando para vehículos terrestres y aéreos no tripulados. También sirven como plataformas móviles contra drones, protegiendo a la infantería cercana y a los convoyes logísticos [3].
¿Cómo afecta la elección de cañón de 120 mm frente a 130 mm a la adquisición a largo plazo del mercado de tanques de batalla principales?
Tanks increasingly act as command nodes for uncrewed ground and aerial vehicles. They also serve as mobile counter-drone platforms, protecting nearby infantry and logistics convoys [3].
How does the 120 mm versus 130 mm gun choice affect long-term main battle tank market procurement?
Un cañón de 130 mm ofrece más penetración contra armaduras futuras, pero requiere torretas nuevas, cargadores automáticos y cadenas de suministro de municiones para tanques. La mayoría de los compradores se quedarán con 120 mm hasta principios de la década de 2030 [6].
Autor
Autor Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Coautor Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of defense procurement databases, military technical journals, defense policy publications, and authoritative government sources. Key sources included the US Department of Defense (DoD) Defense Budget Documentation & Future Years Defense Program (FYDP), NATO Standardization Office (NSO) Armament Standards, Stockholm International Peace Research Institute (SIPRI) Arms Transfers Database, International Institute for Strategic Studies (IISS) Military Balance, Congressional Research Service (CRS) Defense Reports, US Army Tank Automotive Research, Development and Engineering Center (TARDEC), European Defence Agency (EDA) Capability Development Plan, Russian Federal Service for Military-Technical Cooperation, UK Ministry of Defence Defence Equipment Plan, French Direction Générale de l'Armement (DGA), German Federal Office of Bundeswehr Equipment (BAAINBw), Japanese Ministry of Defense Defense Programs and Budget, Indian Ministry of Defence Defence Production Policy, South Korean Defense Acquisition Program Administration (DAPA), and national military white papers from key markets. These sources were used to collect procurement statistics, defense budget allocation data, technical specifications, geopolitical threat assessments, and fleet modernization timelines for tracked and wheeled platforms, light/medium/heavy weight classifications, smoothbore and rifled armament systems, and integrated electronics suites.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Defense Programs, chief engineers, and directors of foreign business development from major battle tank manufacturers, subsystem suppliers (turret manufacturers, powertrain suppliers, armor specialists), and defense contractors were examples of supply-side sources. Program managers from military procurement agencies, armor branch commanders, defense acquisition officials, and logistics chiefs from army headquarters, defense ministries, and military research institutes were examples of demand-side sources. Platform segmentation across wheeled and tracked configurations, weight class adoption patterns, armament technology preferences, electronics integration roadmaps, offset agreements, technology transfer requirements, and lifecycle support contracts were all validated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through defense budget mapping and procurement volume analysis. The methodology included:

Identification of 35+ key OEMs and subsystem suppliers across North America, Europe, Asia-Pacific, Middle East, and Latin America

Platform mapping across wheeled and tracked configurations, segmented by light (up to 30 tons), medium (30-50 tons), and heavy (over 50 tons) weight classes

Product mapping across smoothbore, rifled, autoloader-equipped, and manual-loaded armament systems

Technology mapping across advanced fire control systems, active protection systems, and networked battle management systems

Analysis of reported and modeled annual revenues specific to main battle tank programs and modernization contracts

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procurement volume × unit cost by country) and top-down (defense budget validation and OEM revenue triangulation) approaches to derive segment-specific valuations across platform types, weight classifications, armament categories, and electronics subsystems

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Aircraft MRO Market
Estudio de caso
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















