Logistics Automation Market (2026 – 2035)

Informe de investigación de mercado de automatización logística: por tecnología (sistemas de gestión de almacenes, sistemas de gestión de transporte, vehículos guiados automatizados, automatización de procesos robóticos), por aplicación (gestión de inventario, cumplimiento de pedidos, envío y recepción, gestión de carga), por uso final (venta minorista, fabricación, atención médica, comercio electrónico), por tipo de implementación (en las instalaciones, basado en la nube) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Oriente Medio y África) - Pronóstico hasta 2032.
ID: MRFR/ICT/6547-HCR 111 Pages Ankit Gupta Last Updated: September 15, 2026
Logistics Automation Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.55%
2025 Market SizeUSD 86.95 Billion
2035 Market SizeUSD 182.64 Billion
Key Players
Dematic
Honeywell Intelligrated
KNAPP AG
Daifuku Co., Ltd.
SSI SCHÄFER
Swisslog
Opportunities
  • Robotics-as-a-Service (RaaS) for SME Logistics Providers
  • Autonomous Middle-Mile Freight Corridors
  • AI-Powered Demand Sensing and Predictive Fulfillment

Logistics Automation Market Summary

El Mercado de Automatización Logística fue valorado en 86.95 mil millones de USD en 2025 y se proyecta que alcanzará 96.52 mil millones de USD en 2026 antes de escalar a 182.64 mil millones de USD para 2035, expandiéndose a una Tasa de Crecimiento Anual Compuesta (CAGR) del 8.55% durante 2026–2035. Dos fuerzas estructurales están acelerando esta trayectoria: condiciones laborales persistentemente ajustadas en los almacenes y corredores de carga, y mandatos de eficiencia energética respaldados por el gobierno — incluyendo la Directiva de Eficiencia Energética revisada de la UE — que penalizan la logística de activos inactivos y recompensan los sistemas de almacén automatizados capaces de reducir el uso de energía de las instalaciones en un 20–30% [2]. Los envíos de paquetes de negocio a consumidor a nivel global superaron los 128 mil millones de unidades en 2025, abrumando la infraestructura de cumplimiento manual y obligando a los operadores a desplegar robótica de bienes a persona a gran escala.

Un cambio tecnológico está remodelando el Mercado de Automatización Logística de instalaciones de transporte centradas en hardware hacia capas de orquestación definidas por software que unifican soluciones logísticas robóticas, gestión de flotas y visibilidad de inventario en tiempo real. Los despliegues privados de 5G — respaldados por más de 4.8 mil millones de USD en gastos de conectividad en el borde empresarial solo durante 2024 — ahora permiten la coordinación de baja latencia de cientos de robots móviles autónomos dentro de un solo centro de distribución [3]. Las plataformas de automatización de carga están absorbiendo simultáneamente módulos TMS heredados, reemplazando herramientas de despacho aisladas con motores de coincidencia de carga impulsados por IA que reducen las proporciones de millas vacías en un 12–18%.

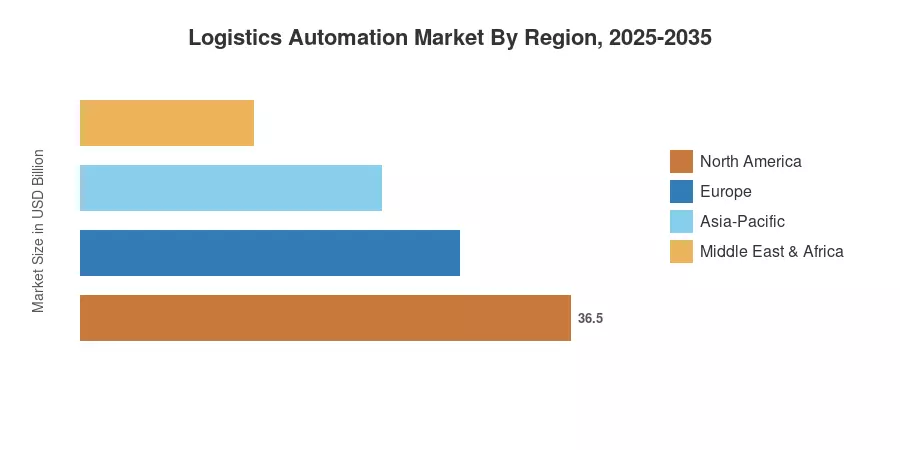
América del Norte tiene la mayor participación en el Mercado de Automatización Logística con aproximadamente el 37% de los ingresos de 2025, anclada por la densa infraestructura de comercio electrónico de los Estados Unidos y agresivas pruebas de tecnología de entrega autónoma a lo largo de corredores suburbanos. Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 8.75% hasta 2035, impulsada por las inversiones en corredores de logística inteligente de China y el impulso de modernización de almacenes de India bajo la Política Nacional de Logística. Europa ocupa la segunda posición más grande, con el gasto en automatización de la cadena de suministro concentrado en Alemania, los Países Bajos y los países nórdicos. A medida que los costos laborales continúan aumentando y los estándares de informes de sostenibilidad se endurecen, el Mercado de Automatización Logística está preparado para un crecimiento sostenido de inversión de dos dígitos en varios subsegmentos hasta el final de la década.

Principales Conclusiones del Informe

• Por Función

  • La automatización de almacenes capturó el 60.15% de la participación de ingresos del Mercado de Automatización Logística en 2025, impulsada por la proliferación de sistemas de almacén automatizados en mega-centros de cumplimiento
  • Se proyecta que la automatización del transporte crecerá a una CAGR del 8.58% hasta 2035, impulsada por plataformas de automatización de carga que integran optimización de rutas en tiempo real

• Por Nivel de Automatización

  • Los sistemas semi-automatizados representaron 56.73 mil millones de USD en gastos de 2025, ya que las instalaciones de brownfield adaptaron los transportadores existentes con soluciones de logística robótica
  • Los sistemas totalmente automatizados son el segmento de más rápido crecimiento en el Mercado de Automatización Logística, entregando una CAGR del 8.62% durante el período de pronóstico

• Por Componente

  • El hardware dominó el 65.47% del gasto en componentes de 2025, reflejando implementaciones de AMR y AS/RS intensivas en capital
  • El software está en camino de tener la CAGR más alta de componentes con un 8.67%, a medida que la automatización de la cadena de suministro se desplaza hacia la orquestación SaaS

• Por Industria de Usuario Final

  • El comercio electrónico y las operaciones de paquetes tuvieron una participación de ingresos del 41.08% en 2025, con inversiones en tecnología de entrega autónoma acelerando la velocidad de la última milla
  • Se pronostica que el comercio minorista de comestibles entregará una CAGR del 8.70% hasta 2035, impulsado por la expansión de centros de micro-cumplimiento

• Por Región

  • América del Norte lideró el Mercado de Automatización Logística con una participación del 37.02% en 2025
  • Asia-Pacífico está preparada para la CAGR regional más rápida del 8.75% durante 2026–2035, con China e India como motores de crecimiento principales

Tamaño del Mercado y Pronóstico (2021–2035)

La estimación del mercado de MRFR integra un análisis de ingresos de abajo hacia arriba de más de 320 proveedores de tecnología logística, validado contra indicadores macro de arriba hacia abajo que incluyen datos de envíos de robótica industrial, permisos de construcción de almacenes y rondas de financiamiento de empresas de tecnología de carga. Las cifras históricas reflejan los ingresos auditados de las empresas y datos de aduanas; las proyecciones de pronóstico aplican curvas CAGR a nivel de segmento calibradas a los cronogramas de políticas regionales y ciclos de gasto de capital.
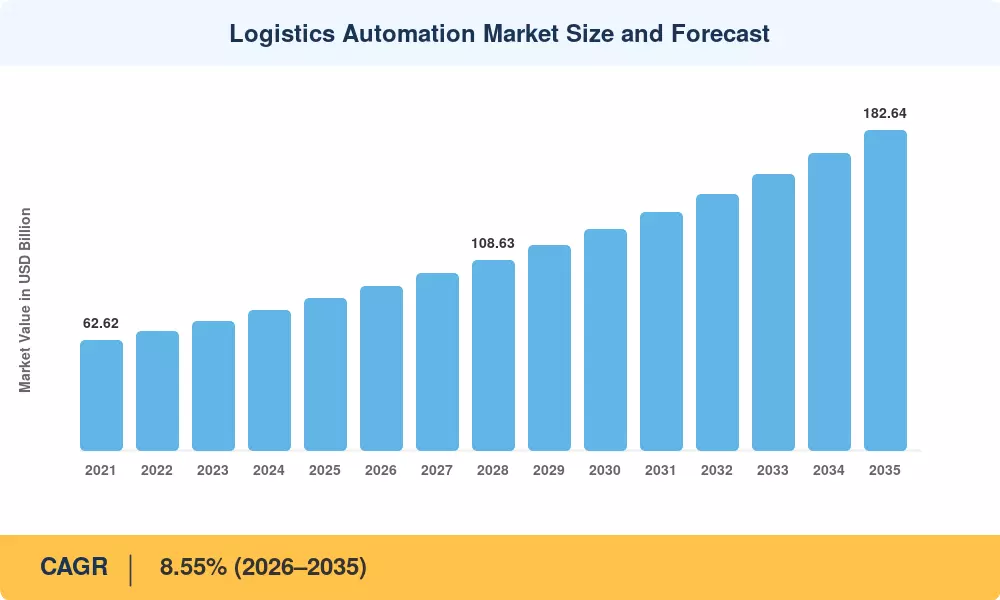
Tamaño y Pronóstico del Mercado de Automatización Logística
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Explosión del volumen de paquetes de comercio electrónico +1.8% Global Corto plazo (≤2 años)
Escasez de mano de obra & inflación salarial en almacenamiento +1.5% América del Norte, Europa Mediano plazo (2–4 años)
Despliegues de 5G privado & conectividad de borde +1.2% Asia-Pacífico, América del Norte Mediano plazo (2–4 años)
Mandatos gubernamentales de eficiencia energética +0.9% Europa, Asia-Pacífico Largo plazo (≥4 años)
Comercialización de tecnología de entrega autónoma +0.8% América del Norte, China Largo plazo (≥4 años)
Presión para reducir las emisiones de Alcance 3 +0.7% Global Largo plazo (≥4 años)
Proliferación de centros de microcumplimiento +0.6% América del Norte, Europa Corto plazo (≤2 años)

Explosión del Volumen de Paquetes de Comercio Electrónico

Los volúmenes de paquetes B2C globales alcanzaron 128 mil millones de envíos en 2025, un aumento del 9.4% interanual que tensionó las redes de cumplimiento manual existentes [5]. Amazon, por su parte, añadió 14 nuevos centros de cumplimiento habilitados para robótica en 2024, cada uno desplegando más de 750 robots móviles autónomos para mantener los compromisos de entrega el mismo día. Esta presión de densidad de paquetes es el mayor catalizador único para la inversión en sistemas de almacén automatizados, particularmente en los segmentos de bienes a persona y clasificación del Mercado de Automatización Logística, donde los requisitos de rendimiento ahora superan lo que los recolectores humanos pueden sostener durante los períodos pico.

Escasez de Mano de Obra e Inflación Salarial

La Oficina de Estadísticas Laborales de EE. UU. reportó una tasa de vacantes en almacenes del 4.9% hasta el tercer trimestre de 2025, mientras que los salarios promedio por hora para manipuladores de materiales aumentaron un 6.2% interanual a USD 21.45 [6]. En Alemania, la Bundesagentur für Arbeit identificó la logística como una de las 12 ocupaciones con escasez crítica. Estas brechas estructurales de mano de obra hacen que el período de recuperación para las soluciones logísticas robóticas sea cada vez más atractivo: la mayoría de los sistemas de bienes a persona ahora logran un ROI dentro de 18–24 meses, bajando de 36 meses en 2021.

Despliegues de 5G Privado y Conectividad de Borde

El gasto empresarial en redes 5G privadas para aplicaciones industriales superó los USD 4.8 mil millones en 2024, con las instalaciones logísticas representando aproximadamente el 22% de los despliegues [3]. La conectividad de baja latencia es esencial para coordinar flotas de más de 200 robots móviles autónomos que operan simultáneamente en un solo almacén. Los Centros de Innovación de Deutsche Post DHL han demostrado que la automatización de la cadena de suministro conectada a 5G reduce los eventos de colisión de robots en un 68% en comparación con configuraciones solo Wi-Fi, mejorando directamente la densidad de rendimiento en los entornos más exigentes del Mercado de Automatización Logística.

Mandatos Gubernamentales de Eficiencia Energética

La Directiva de Eficiencia Energética (EED) revisada de la UE, que entrará en vigor en diciembre de 2025, exige a los grandes operadores logísticos realizar auditorías energéticas obligatorias e implementar mejoras de eficiencia con el objetivo de una reducción del 11.7% en el consumo final de energía para 2030 [2]. Los sistemas de almacén automatizados consumen entre un 25% y un 35% menos de energía por recogida que las operaciones manuales equivalentes, lo que los convierte en una inversión de capital amigable con el cumplimiento. La Estrategia de Crecimiento Verde de Japón también destina ¥450 mil millones para la descarbonización logística hasta 2030, con plataformas de automatización de carga elegibles para beneficios de depreciación acelerada.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Alto gasto de capital inicial –1.1% Global (especialmente PYMEs) Corto plazo (≤2 años)
Complejidad de integración con WMS/TMS heredados –0.8% América del Norte, Europa Mediano plazo (2–4 años)
Vulnerabilidades de ciberseguridad en flotas conectadas –0.5% Global Largo plazo (≥4 años)
Brechas en la recualificación de la fuerza laboral –0.4% Asia-Pacífico, América del Sur Mediano plazo (2–4 años)
Fragmentación regulatoria para vehículos autónomos –0.3% Europa, Asia-Pacífico Largo plazo (≥4 años)


Alto Gasto de Capital Inicial

Una instalación de sistemas de almacén automatizados de tamaño mediano — que cubre 50,000 pies cuadrados con AS/RS, bucles de transporte e integración de AMR — típicamente requiere entre 8 y 15 millones de USD en capital inicial [15]. Para los proveedores de logística de terceros pequeños y medianos que operan con márgenes netos del 3 al 5%, esto representa una barrera significativa. Los modelos de Robótica como Servicio (RaaS) están comenzando a abordar esta restricción en el Mercado de Automatización Logística, pero la penetración de RaaS sigue siendo inferior al 12% de los despliegues totales a partir de 2025, limitando el ritmo al que los operadores sensibles a costos pueden adoptar la automatización de la cadena de suministro.

Complejidad de Integración con Sistemas Heredados

Más del 60% de los almacenes en América del Norte aún funcionan con plataformas WMS implementadas antes de 2018, y la integración de soluciones logísticas robóticas modernas en estos entornos requiere de 6 a 12 meses de desarrollo y pruebas de middleware [16]. Las incompatibilidades de API entre sistemas ERP heredados y plataformas de automatización de carga más nuevas crean cuellos de botella en la sincronización de datos que retrasan los plazos de lanzamiento. Esta carga de integración es particularmente aguda en el segmento de brownfield del Mercado de Automatización Logística, donde los operadores deben equilibrar la modernización con el cumplimiento ininterrumpido de pedidos.

Vulnerabilidades de Ciberseguridad

Las flotas logísticas conectadas — que abarcan AMRs, camiones autónomos y sistemas de transporte habilitados para IoT — presentan una superficie de ataque en expansión. Un informe de Dragos de 2024 identificó un aumento del 37% en los ataques de ransomware dirigidos a OT contra instalaciones logísticas [17]. Las plataformas de automatización de carga que manejan datos de enrutamiento en tiempo real son especialmente vulnerables, ya que una sola brecha puede paralizar la coordinación de flotas a través de múltiples nodos de distribución en el Mercado de Automatización Logística.

Logistics Automation Market Opportunities

Robótica como Servicio (RaaS) para Proveedores Logísticos de PYMEs

El concepto de RaaS – donde los operadores alquilan sistemas robóticos logísticos por cada recogida o por hora – elimina la barrera inicial de 8 a 15 millones de USD que limita la adopción de las PYMEs. Con más de 180,000 proveedores de logística de terceros a nivel mundial operando instalaciones más pequeñas de 100,000 pies cuadrados, la oportunidad direccionable en el Mercado de Automatización Logística para RaaS podría ser mayor de 12 mil millones de USD para 2030 [15].

Corredores de Carga Autónoma de Media Distancia

La tecnología de entrega autónoma está pasando de pruebas de última milla a rutas de autopista dedicadas de media distancia. El marco AV 4.0 del Departamento de Transporte de EE. UU. permite el transporte autónomo a lo largo de rutas interestatales aprobadas, y la red de carga autónoma de TuSimple acumuló 2.1 millones de millas comerciales para finales de 2024 [8]. Redes híbridas que mezclan media distancia autónoma con primera/última milla tradicional, y disminuyendo los tiempos de tránsito en un 18-22%. Sistemas de automatización de carga.

Detección de Demanda y Cumplimiento Predictivo Impulsados por IA

Los algoritmos de aprendizaje automático están utilizando datos de punto de venta, patrones climáticos y sentimientos en redes sociales para hacer un posicionamiento predictivo de bienes, reduciendo los eventos de falta de stock en un 30-40% para los primeros adoptantes. Esta capacidad de automatización de la cadena de suministro transforma los almacenes de instalaciones de almacenamiento pasivas en nodos de distribución proactivos, y es una oportunidad de software de alto margen en el Mercado de Automatización Logística.

Modernización de Almacenes en Mercados Emergentes

La Política Nacional de Logística de India tiene como objetivo reducir los costos logísticos del 13% al 8% del PIB para 2030 y desbloquear una inversión estimada de 22 mil millones de USD en infraestructura de almacenamiento [9]. Los sistemas de almacenamiento automatizado de cadena de frío también están siendo adoptados por naciones del sudeste asiático, con Vietnam e Indonesia invirtiendo en tales sistemas para satisfacer las crecientes cantidades de exportación de alimentos. Estas implementaciones en terrenos vírgenes tienen la curva de adopción más rápida de soluciones logísticas robóticas a nivel mundial.

Monetización de Datos a Través de Plataformas de Gemelos Digitales

Los modelos de gemelos digitales de las operaciones de almacén generan flujos continuos de datos operativos — tasas de recogida, utilización de robots, consumo de energía — que los operadores logísticos pueden monetizar a través de servicios de comparación y optimización de primas de seguros. Los proveedores de automatización de la cadena de suministro que ofrecen paneles de análisis integrados están exigiendo una prima de precio del 15-20% sobre los competidores que solo ofrecen hardware en el Mercado de Automatización Logística.

Logistics Automation Market Future Outlook

Operaciones Autónomas Orquestadas por IA

Para 2030, se estima que el 45% de los centros de distribución de nivel 1 operarán bajo motores de flujo de trabajo orquestados por IA que asignan dinámicamente tareas entre trabajadores humanos, AMRs y automatización fija. Estos sistemas llevarán el Mercado de Automatización Logística más allá de la automatización basada en reglas hacia operaciones adaptativas donde las soluciones robóticas logísticas se autooptimizarán en rutas de recogida, horarios de carga y despliegue de mano de obra en tiempo real. MRFR proyecta que la orquestación impulsada por IA puede mejorar el rendimiento de los almacenes en un 25–35% en comparación con los entornos controlados por WCS tradicionales.

Economía de Plataforma y Estándares de Interoperabilidad

La fragmentación de los protocolos de comunicación de robots propietarios está dando paso a estándares de interoperabilidad abiertos — notablemente el Estándar de Interoperabilidad AMR de MassRobotics y VDA 5050 en Europa — que permiten a los operadores desplegar flotas de sistemas de almacén automatizados de múltiples proveedores sin bloqueo de middleware [16]. Este cambio en la economía de plataformas remodelará las dinámicas competitivas en el Mercado de Automatización Logística, favoreciendo a los proveedores de orquestación de software sobre los proveedores de hardware de marca única y acelerando la adopción de la automatización de la cadena de suministro entre los operadores del mercado medio sensibles a los costos.

Electrificación y Redes de Carga Sostenible

La Agencia Internacional de Energía proyecta que los vehículos de carga electrificados constituirán el 18% de las ventas globales de camiones de mediana capacidad para 2030 [13]. Las plataformas de automatización de carga están integrando algoritmos de gestión de baterías y optimización de rutas que maximizan el alcance de los vehículos eléctricos mientras minimizan el tiempo de inactividad de carga. Combinados con centros de distribución alimentados por energía solar y cintas transportadoras de frenado regenerativo, estos desarrollos posicionan el Mercado de Automatización Logística como un habilitador crítico de la reducción de emisiones de Alcance 3 en las cadenas de suministro globales.

Computación en el Borde y Convergencia de Gemelos Digitales

Se espera que las implementaciones de computación en el borde en las instalaciones logísticas crezcan a un CAGR del 28% hasta 2030, habilitando simulaciones de gemelos digitales en tiempo real que reflejan las operaciones físicas del almacén con una latencia de menos de un segundo [3]. Estos gemelos digitales permiten a los operadores simular cambios en el diseño, probar nuevas configuraciones de tecnología de entrega autónoma y predecir fallas de equipos antes de que ocurran. MRFR anticipa que para 2032, más del 60% de las nuevas instalaciones de sistemas de almacén automatizados en el Mercado de Automatización Logística incluirán capacidades de gemelos digitales integradas como una característica estándar.

Análisis de la Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 37.02% de participación (2025) Cumplimiento de comercio electrónico, pilotos de tecnología de entrega autónoma
Europa USD 22.61 Mil millones (2025) Cumplimiento de eficiencia energética, soluciones logísticas robóticas de cadena de frío
Asia-Pacífico 8.75% CAGR (2026–2035) Megacentros logísticos en terrenos vírgenes, plataformas de automatización de carga
América del Sur USD 4.52 Mil millones (2025) Expansión de 3PL impulsada por nearshoring, automatización de la cadena de suministro
Medio Oriente y África 7.85% CAGR (2026–2035) Centros logísticos de zona franca, automatización de última milla
Total USD 86.95 Mil millones (2025) —

El Mercado de Automatización Logística exhibe patrones de inversión regionales distintos, moldeados por la economía laboral, los entornos regulatorios y la madurez del comercio electrónico. América del Norte y Europa priorizan las modernizaciones de terrenos existentes y el software de automatización de la cadena de suministro, mientras que Asia-Pacífico lidera en implementaciones de sistemas de almacenes automatizados en terrenos vírgenes. América del Sur y MEA siguen siendo incipientes pero están acelerando, impulsadas por tendencias de nearshoring y programas de modernización logística liderados por el gobierno.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 78.4% de los ingresos regionales Competencia de brazos de cumplimiento automatizado de Amazon/Walmart
Canadá 8.15% CAGR (2026–2035) Modernización de la cadena de frío para exportaciones agroalimentarias
México USD 2.18 Mil millones (2025) Expansión de almacenes impulsada por nearshoring a lo largo de los corredores fronterizos


El dominio de América del Norte en el Mercado de Automatización Logística proviene del paisaje hipercompetitivo de comercio electrónico del continente, donde las expectativas de entrega el mismo día y al día siguiente obligan a una inversión continua en sistemas de almacenes automatizados. Estados Unidos representa aproximadamente el 78% de los ingresos regionales, con Walmart comprometiendo USD 2.3 mil millones para mejoras en la automatización de la cadena de suministro en su red de distribución durante 2024–2026 [6]. Canadá está emergiendo como un nodo de crecimiento secundario, con el Banco de Infraestructura de Canadá destinando CAD 1.2 mil millones para la modernización logística de la cadena de frío para apoyar las exportaciones agroalimentarias perecederas.

Europa

País Métrica Clave Motor Clave
Alemania 28.5% de los ingresos regionales Digitalización de almacenes de la Industria 4.0
Reino Unido 8.30% CAGR (2026–2035) Escasez de mano de obra post-Brexit acelerando soluciones logísticas robóticas
Francia USD 3.42 Mil millones (2025) Automatización de la cadena de frío subsidiada por el gobierno
Italia 7.90% CAGR (2026–2035) Mejoras en el cumplimiento de moda/ropa
España USD 1.85 Mil millones (2025) Logística de productos frescos mediterráneos
Países Nórdicos 8.45% CAGR (2026–2035) Automatización de la cadena de suministro impulsada por la sostenibilidad
Rusia USD 1.28 Mil millones (2025) Expansión de plataformas de comercio electrónico doméstico
Resto de Europa 7.65% CAGR (2026–2035) Subvenciones para almacenes del fondo de cohesión de la UE


El Mercado de Automatización Logística de Europa está moldeado por las presiones duales de la regulación de eficiencia energética y la aguda escasez de mano de obra, particularmente en el Reino Unido y Alemania. Los mandatos de la EED de la UE están impulsando modernizaciones a gran escala de los centros de distribución existentes con sistemas de almacenes automatizados energéticamente eficientes, mientras que las restricciones de inmigración post-Brexit del Reino Unido han empujado las tasas de adopción de automatización de almacenes un 15% por encima de las líneas base anteriores a 2020 [2]. El Fraunhofer IML de Alemania continúa anclando el ecosistema de innovación de la región para plataformas de automatización de carga y logística intralogística autónoma.

Asia-Pacífico

País Métrica Clave Motor Clave
China 42.3% de los ingresos regionales Inversiones en corredores de logística inteligente por JD.com, Cainiao
India 9.10% CAGR (2026–2035) Modernización de almacenes de la Política Nacional de Logística
Japón USD 5.85 Mil millones (2025) Adopción de sistemas de almacenes automatizados impulsada por la escasez de mano de obra
Corea del Sur 8.65% CAGR (2026–2035) Automatización de la cadena de suministro de semiconductores y electrónica
ASEAN USD 3.74 Mil millones (2025) Expansión de la cadena de frío para exportaciones alimentarias
Resto de Asia-Pacífico 8.20% CAGR (2026–2035) Centros de cumplimiento de comercio electrónico transfronterizo


Asia-Pacífico es la región de más rápido crecimiento en el Mercado de Automatización Logística, respaldada por el agresivo despliegue de soluciones logísticas robóticas de China en sus 50 principales parques logísticos. JD Logistics opera 43 almacenes totalmente autónomos capaces de procesar 200,000 pedidos por día con menos de 10 operadores humanos por instalación [10]. El esquema de incentivos vinculados a la producción (PLI) de India para equipos de almacenamiento, combinado con los objetivos de reducción de costos de la Política Nacional de Logística, está catalizando implementaciones en terrenos vírgenes de tecnología de entrega autónoma y plataformas de automatización de carga.

América del Sur

País Métrica Clave Motor Clave
Brasil 62.8% de los ingresos regionales Expansión del centro de cumplimiento de Mercado Libre
Argentina 7.50% CAGR (2026–2035) Mejoras en la logística de exportación agrícola
Resto de América del Sur USD 0.82 Mil millones (2025) Facilitación del comercio transfronterizo


El Mercado de Automatización Logística de América del Sur está anclado por Brasil, donde el programa de inversión logística de USD 1.7 mil millones de Mercado Libre está impulsando la demanda de sistemas de clasificación y software de automatización de la cadena de suministro en São Paulo y Minas Gerais [20]. Argentina y Chile son nodos de crecimiento secundarios, con exportadores agrícolas adoptando sistemas de almacenes automatizados para cumplir con los requisitos de trazabilidad de calidad de compradores europeos y asiáticos.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 31.5% de los ingresos regionales Desarrollo de centros logísticos de Visión 2030
EAU 8.25% CAGR (2026–2035) Inversiones en la zona franca del Corredor Logístico de Dubái
Sudáfrica USD 0.68 Mil millones (2025) Modernización de la cadena de suministro minera
Egipto 7.45% CAGR (2026–2035) Automatización logística de la Zona Económica del Canal de Suez
Resto de MEA USD 0.54 Mil millones (2025) Modernización logística humanitaria


El Mercado de Automatización Logística de Medio Oriente y África está concentrado en los estados del Consejo de Cooperación del Golfo, donde la Visión 2030 de Arabia Saudita y la iniciativa del Corredor Logístico de Dubái de los EAU están canalizando miles de millones hacia soluciones logísticas robóticas para centros de distribución de zona franca [21]. El distrito logístico planificado de Neom solo prevé una red de plataformas de automatización de carga totalmente autónomas que conectan zonas industriales con instalaciones portuarias del Mar Rojo. Sudáfrica representa la mayor oportunidad en el África subsahariana, impulsada por la automatización de la cadena de suministro del sector minero y la creciente infraestructura de cumplimiento de comercio electrónico en Johannesburgo.


Mercado de Automatización Logística Por Región, 2025-2035

Logistics Automation Market Segmentation

Por Función

Segmento Métrica Clave Principal Motor de Demanda
Automatización de Almacenes 60.15% de participación (2025) Requisitos de rendimiento del comercio electrónico
Automatización del Transporte 8.58% CAGR (2026–2035) Plataformas de automatización de carga y camiones autónomos

El segmento de automatización de almacenes del mercado de automatización logística abarca AS/RS, sistemas de transporte y clasificación, robótica de bienes a persona y flotas de AMR. El dominio de este segmento refleja la naturaleza intensiva en capital de los sistemas de almacenes automatizados, donde un solo centro de cumplimiento mega puede representar una inversión en automatización de USD 150–300 millones. Los operadores de comercio electrónico son el principal motor de demanda, implementando soluciones logísticas robóticas para mantener compromisos de entrega de menos de 24 horas.

La automatización del transporte — que cubre tecnología de entrega autónoma, plataformas de gestión de flotas y software de optimización de carga — es la función de más rápido crecimiento. Las plataformas de automatización de carga están consolidando capacidades de TMS, planificación de rutas y emparejamiento de transportistas que antes estaban aisladas en ofertas SaaS unificadas, permitiendo a los remitentes orquestar la automatización de la cadena de suministro multimodal desde una única interfaz.

Por Nivel de Automatización

Segmento Métrica Clave Principal Motor de Demanda
Sistemas Semi-Automatizados USD 56.73 Mil millones (2025) Economía de retrofits en terrenos existentes
Sistemas Totalmente Automatizados 8.62% CAGR (2026–2035) Implementaciones de mega-almacenes en terrenos vírgenes

Los sistemas semi-automatizados aún dominan el mercado de automatización logística por base instalada, ya que la mayoría de las instalaciones existentes adoptan automatización incremental — añadiendo flotas de AMR o sistemas de pick-to-light junto a procesos manuales. Los sistemas totalmente automatizados están ganando terreno en implementaciones en terrenos vírgenes donde los operadores pueden diseñar la disposición de las instalaciones en torno a sistemas de almacenes automatizados desde el principio, logrando una densidad de rendimiento de 3 a 5 veces en comparación con los equivalentes semi-automatizados.

Por Componente

Segmento Métrica Clave Principal Motor de Demanda
Hardware 65.47% de participación (2025) Instalaciones de AMR, AS/RS y transportadores
Software 8.67% CAGR (2026–2035) Plataformas de orquestación SaaS y automatización de la cadena de suministro
Servicios USD 8.26 Mil millones (2025) Integración de sistemas, mantenimiento y consultoría

El hardware mantiene la mayor participación de ingresos en el mercado de automatización logística debido a la intensidad de capital de las soluciones logísticas robóticas físicas. El software está cerrando rápidamente la brecha a medida que los operadores reconocen que el valor de los sistemas de almacenes automatizados depende de la capa de orquestación que los coordina. Los servicios — que abarcan la integración de sistemas, el mantenimiento continuo y la consultoría de gestión del cambio — representan un flujo de ingresos recurrente estable para los proveedores.

Por Industria de Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Comercio Electrónico y Paquetería 41.08% de participación (2025) Expectativas de entrega el mismo día
Alimentos y Bebidas USD 10.22 Mil millones (2025) Automatización de la cadena de suministro controlada por temperatura
Venta al por Menor de Alimentos 8.70% CAGR (2026–2035) Implementación de centros de micro-cumplimiento
Ropa y Moda USD 6.52 Mil millones (2025) Automatización del procesamiento de devoluciones
Manufactura 7.85% CAGR (2026–2035) Logística de entrada justo a tiempo
Otros USD 5.38 Mil millones (2025) Salud, aeroespacial y logística especializada

Las operaciones de comercio electrónico y paquetería siguen siendo el vertical de usuario final dominante en el mercado de automatización logística, con Amazon, JD.com y Cainiao operando colectivamente más de 200 instalaciones que implementan soluciones logísticas robóticas avanzadas [5]. La venta al por menor de alimentos es el segmento de usuario final de más rápido crecimiento, ya que los operadores de comercio rápido instalan compactos centros de micro-cumplimiento — típicamente de 8,000 a 15,000 pies cuadrados — dentro o adyacentes a las tiendas existentes para habilitar tecnología de entrega autónoma para la entrega de alimentos en 15 minutos.

Benchmarking Competitivo

El mercado de automatización logística exhibe una concentración media, con los cinco principales actores representando aproximadamente el 32–38% de los ingresos globales. El campo competitivo abarca conglomerados de automatización industrial, empresas de robótica puras y compañías de plataformas de tecnología logística. Los proveedores de robótica pura están ganando cuota de mercado al ofrecer sistemas de almacén automatizados modulares y de rápida implementación que satisfacen los obstáculos de ROI de 18–24 meses. La actividad estratégica de fusiones y adquisiciones se ha acelerado, con jugadores establecidos adquiriendo plataformas de automatización de carga de nicho y startups de tecnología de entrega autónoma para llenar vacíos en sus carteras.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Automatización Logística Posicionamiento Estratégico
Dematic (Grupo KION) ~7–10% Sistemas AS/RS, sistemas de transporte, orquestación de software Integrador de sistemas de almacén automatizados de pila completa
Honeywell Intelligrated ~6–9% Clasificación, robótica, software de ejecución de almacenes Industrial diversificado con enfoque en automatización de la cadena de suministro
KNAPP AG ~4–6% Sistemas de transporte, clasificadores de bolsillo, OSR Shuttle Evo Especialista en logística farmacéutica y de atención médica
Daifuku Co., Ltd. ~5–8% Equipaje de aeropuerto, automotriz, cumplimiento de comercio electrónico Líder global en soluciones logísticas robóticas de manipulación de materiales
SSI SCHÄFER ~4–6% Estanterías modulares, sistemas de transporte, software Sistemas de almacén automatizados configurables para el mercado medio
Swisslog (KUKA) ~3–5% Integración de AutoStore, software SynQ Socio de plataformas de automatización de carga nativas de robótica
TGW Logistics Group ~3–5% Transporte de alto rendimiento, sistema FlashPick Especialista en verticales de moda y comestibles
Locus Robotics ~2–4% Robots móviles autónomos (AMRs) Pionero en RaaS para la automatización de la cadena de suministro
Blue Yonder (Panasonic) ~3–5% WMS impulsado por IA, detección de demanda, torre de control Orquestación de tecnología de entrega autónoma centrada en software
Geek+ ~2–4% Robots de bienes a persona, sistemas de clasificación Líder en soluciones logísticas robóticas de Asia-Pacífico

Noticias Recientes y Desarrollos

  • Dematic (Grupo KION) (marzo de 2025): Inauguró una instalación de producción automatizada de micro-fulfillment de 180 millones de USD en Grand Rapids, Michigan, apuntando a la demanda de automatización de la cadena de suministro de comercio rápido [22].
  • Honeywell Intelligrated (octubre de 2025): compra una empresa de software de ejecución de almacenes nativa de la nube, aumentando la capacidad de la empresa para operar flotas de robots heterogéneas.
  • Blue Yonder (agosto de 2024): Se asoció con Microsoft Azure para lanzar una torre de control impulsada por IA generativa para soporte de decisiones en tecnología de entrega autónoma en tiempo real en el Mercado de Automatización Logística.
 

Logistics Automation Market Report Scope


Logistics Automation Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Automatización Logística — hardware, software, servicios en funciones de almacén y transporte
Período de Estudio 2021–2035
CAGR (Período de Pronóstico) 8.55% (2026–2035)
Tamaño del Mercado (2025) USD 86.95 Mil millones
Tamaño del Mercado (2035) USD 182.64 Mil millones
Segmento de Más Rápido Crecimiento Venta Minorista de Alimentos (usuario final); Sistemas Totalmente Automatizados (nivel de automatización)
Empresas Perfiladas 10 (Dematic, Honeywell Intelligrated, KNAPP, Daifuku, SSI SCHÄFER, Swisslog, TGW, Locus Robotics, Blue Yonder, Geek+)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué cronograma de ROI debería esperar un 3PL de tamaño mediano de un despliegue completo de automatización de almacenes?
La mayoría de los 3PL de tamaño mediano que implementan sistemas de almacén automatizados en el rango de 50,000 a 100,000 pies cuadrados logran un reembolso completo en un plazo de 20 a 28 meses, asumiendo operaciones de dos turnos y volúmenes de paquetes superiores a 15,000 unidades por día [15]. Los modelos RaaS pueden reducir esto a 12 meses al eliminar el capital inicial.
¿Cómo aborda el Mercado de Automatización Logística la presentación de informes sobre emisiones de Alcance 3 bajo el CSRD?
Los sistemas automatizados generan datos de consumo de energía y rendimiento auditables que se integran directamente en los cálculos de Alcance 3 compatibles con el CSRD [13]. Esta trazabilidad incorporada reduce los costos de recolección de datos manuales en un 40-55%.
¿Qué soluciones robóticas logísticas ofrecen el despliegue más rápido para almacenes en terrenos ya existentes?
Los robots móviles autónomos no requieren infraestructura fija, lo que permite un despliegue en 4 a 8 semanas frente a 6 a 12 meses para las actualizaciones de AS/RS [4]. Las flotas de AMR de bienes a persona son el punto de entrada preferido en el Mercado de Automatización Logística.
¿Cómo afectan los estándares de interoperabilidad como VDA 5050 a la selección de proveedores en el Mercado de Automatización Logística?
VDA 5050 permite que flotas de AMR de múltiples proveedores operen bajo una única capa de orquestación, reduciendo el riesgo de bloqueo de proveedores [16]. Los compradores deben priorizar a los proveedores que certifiquen la conformidad con VDA 5050 o MassRobotics.
¿Qué marcos de ciberseguridad se recomiendan para plataformas de automatización de carga conectadas?
IEC 62443 es el estándar de ciberseguridad OT dominante para instalaciones logísticas, cubriendo la segmentación de redes, la autenticación de dispositivos y la respuesta a incidentes [17]. Los operadores también deben exigir la certificación SOC 2 Tipo II de los proveedores de SaaS.
¿Cómo está evolucionando el Mercado de Automatización Logística para la logística farmacéutica de cadena de frío?
Los sistemas AS/RS controlados por temperatura que mantienen una precisión de ±0.5°C están reemplazando el almacenamiento en frío manual, reduciendo las pérdidas por deterioro en un 25-30% para los distribuidores farmacéuticos . La automatización compatible con GDP está creciendo a aproximadamente un 9% anual.
¿Qué estructuras de financiamiento están disponibles para proyectos de automatización de la cadena de suministro en mercados emergentes?
Los bancos de desarrollo multilaterales —incluyendo el IFC y el ADB— ahora ofrecen préstamos concesionales para infraestructura logística con tasas de interés del 3 al 5% para proyectos de automatización en países calificados [9]. Las estructuras de financiamiento mixto que combinan subvenciones públicas con contratos privados de RaaS están ganando terreno en el Mercado de Automatización Logística.
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















