Mercado de techos aplicados en líquido

Informe de Investigación del Mercado de Techos Aplicados con Líquidos: Por Aplicación (Techos Comerciales, Techos Residenciales, Techos Industriales, Techos de Infraestructura), Por Tipo de Producto (Poliuretano, Acrílico, Betún, Silicona), Por Usuario Final (Construcción, Mantenimiento y Reparación, Propietarios de Edificios, Arquitectos e Ingenieros), Por Tecnología (Aplicación por Pulverización, Aplicación por Rodillo, Aplicación por Brocha) y Por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035.
ID: MRFR/PCM/38084-HCR 111 Pages Snehal Singh Last Updated: August 24, 2026
Liquid Applied Roofing Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.85%
2024 Market Size$ 10.28 Billion
2025 Market Size$ 10.68 Billion
2035 Market Size$ 15.58 Billion
Key Players
Sika AG
BASF SE
Henry Company
GAF Materials Corporation
Firestone Building Products
Carlisle Companies Incorporated
Opportunities
  • Sustainability Focus
  • Regulatory Compliance
  • Versatile Applications

Mercado de techos aplicados en líquido Resumen

Según el análisis de Market Research Future, el tamaño del mercado de techos con aplicación líquida se estimó en 10,28 mil millones de dólares en 2024. Se proyecta que la industria de techos con aplicación líquida crecerá de 10,68 mil millones de dólares en 2025 a 15,58 mil millones de dólares en 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 3,85% durante el período previsto 2025-2035.

Tendencias clave del mercado y aspectos destacados

El mercado de techos de aplicación líquida está experimentando un sólido crecimiento impulsado por la sostenibilidad y los avances tecnológicos.

  • El mercado está cada vez más orientado hacia la sostenibilidad, lo que refleja una conciencia medioambiental más amplia.
  • América del Norte sigue siendo el mercado más grande, mientras que Asia-Pacífico está emergiendo como la región de más rápido crecimiento.
  • Los techos comerciales siguen dominando el mercado, mientras que los techos residenciales están experimentando un rápido crecimiento.
  • Los factores clave incluyen un fuerte enfoque en la sostenibilidad y el cumplimiento normativo, que están dando forma a la dinámica del mercado.

Tamaño del mercado y previsión

Tamaño del mercado en 2024 10.28 (USD Billion)
Tamaño del mercado en 2035 15.58 (USD Billion)
CAGR (2025 - 2035) 3.85%
Mayor cuota de mercado regional en 2024 América del norte

Principales jugadores

Sika AG (CH), BASF SE (DE), Henry Company (EE.UU.), GAF Materials Corporation (EE.UU.), Firestone Building Products (EE.UU.), Carlisle Companies Incorporated (EE.UU.), Tremco Incorporated (EE.UU.), Polyglass S.p.A. (IT), Soprema Group (FR)

Mercado de techos aplicados en líquido Treiber

Aplicaciones versátiles

La versatilidad de los sistemas de techado aplicados en líquido es otro factor significativo que impulsa el mercado de Techado Aplicado en Líquido. Estos sistemas se pueden aplicar a una variedad de sustratos, incluyendo metal, concreto y materiales de techado existentes, lo que aumenta su atractivo en diferentes sectores. Esta adaptabilidad permite una integración sin problemas tanto en nuevas construcciones como en proyectos de renovación, ampliando así la base potencial de clientes. Los datos del mercado sugieren que el sector comercial, particularmente en aplicaciones industriales y minoristas, está adoptando cada vez más el techado aplicado en líquido debido a su facilidad de instalación y mantenimiento. Además, la capacidad de personalizar estos sistemas para condiciones ambientales específicas o preferencias estéticas solidifica aún más su posición en el mercado. A medida que la demanda de soluciones de techado flexibles continúa creciendo, el mercado de Techado Aplicado en Líquido está preparado para beneficiarse de esta tendencia.

Avances Tecnológicos

Los avances tecnológicos en la formulación y aplicación de materiales de techado aplicados en líquido están impulsando la innovación dentro del Mercado de Techado Aplicado en Líquido. Los desarrollos recientes han llevado a la creación de recubrimientos de alto rendimiento que ofrecen una durabilidad mejorada, resistencia a los rayos UV y capacidades de impermeabilización. Estas innovaciones no solo mejoran la vida útil de los sistemas de techado, sino que también reducen los costos de mantenimiento para los propietarios de edificios. El análisis de mercado indica que la introducción de tecnologías de techado inteligentes, que pueden monitorear y responder a las condiciones ambientales, está ganando tracción. Esta integración de tecnología se espera que atraiga a un nuevo segmento de clientes que priorizan la eficiencia y la longevidad en sus soluciones de techado. A medida que los fabricantes continúan invirtiendo en investigación y desarrollo, es probable que el Mercado de Techado Aplicado en Líquido experimente un aumento en la demanda de productos tecnológicamente avanzados.

Cumplimiento Regulatorio

El cumplimiento normativo se está convirtiendo cada vez más en un motor crítico para el mercado de techos aplicados en líquido. Los gobiernos y las autoridades locales están implementando códigos y estándares de construcción más estrictos destinados a mejorar la eficiencia energética y la seguridad en la construcción. Los sistemas de techos aplicados en líquido, que a menudo cumplen o superan estos requisitos normativos, están ganando así favor entre constructores y contratistas. El cumplimiento de los estándares de eficiencia energética puede llevar a ahorros significativos de costos para los propietarios de edificios, lo que incentiva aún más la adopción de estas soluciones de techado. Además, el impulso hacia las certificaciones de construcción ecológica está llevando a muchos proyectos a considerar los techos aplicados en líquido como una opción viable. A medida que las regulaciones continúan evolucionando, es probable que el mercado de techos aplicados en líquido vea un crecimiento sostenido a medida que las partes interesadas busquen soluciones de techado que sean conformes y eficientes.

Enfoque en la Sostenibilidad

El creciente énfasis en la sostenibilidad dentro del sector de la construcción parece ser un motor fundamental para el Mercado de Techos Aplicados Líquidos. A medida que las regulaciones ambientales se endurecen y los consumidores se vuelven más conscientes del medio ambiente, es probable que la demanda de soluciones de techado que minimicen el impacto ambiental aumente. Los sistemas de techado aplicados líquidos, a menudo compuestos de materiales ecológicos, ofrecen una alternativa sostenible a los métodos de techado tradicionales. Este cambio se evidencia por un número creciente de proyectos que buscan la certificación LEED, que a menudo favorece el uso de materiales sostenibles. Además, se proyecta que el mercado de soluciones de techado sostenibles se expanda, con estimaciones que sugieren una Tasa de Crecimiento Anual Compuesto (CAGR) de más del 5% en los próximos años. Esta tendencia indica una robusta oportunidad para los fabricantes y contratistas dentro del Mercado de Techos Aplicados Líquidos para alinear sus ofertas con los objetivos de sostenibilidad.

Crecimiento Económico y Desarrollo de Infraestructura

El crecimiento económico y el desarrollo de infraestructuras son impulsores fundamentales que influyen en el mercado de techos aplicados líquidos. A medida que las economías se expanden, hay un aumento correspondiente en las actividades de construcción, particularmente en los sectores comercial y residencial. Este crecimiento a menudo va acompañado de inversiones en infraestructura, que requieren soluciones de techado duraderas y eficientes. Los datos del mercado indican que las regiones que experimentan una rápida urbanización están particularmente inclinadas a adoptar sistemas de techos aplicados líquidos debido a su rentabilidad y longevidad. Además, las iniciativas gubernamentales destinadas a impulsar proyectos de infraestructura probablemente generarán una demanda adicional para estas soluciones de techado. A medida que el panorama de la construcción evoluciona, el mercado de techos aplicados líquidos se beneficiará del desarrollo económico en curso y de la necesidad de sistemas de techado confiables.
Perspectivas del segmento de mercado

Por aplicación: techado comercial (el más grande) frente a techado residencial (el de más rápido crecimiento)

En el mercado de techos de aplicación líquida, el segmento de techos comerciales tiene la mayor participación debido a la creciente demanda de soluciones de techos duraderas y energéticamente eficientes en edificios comerciales. Este segmento se caracteriza por la amplia aplicación detechado liquidosistemas que ofrecen un rendimiento y una longevidad mejorados, lo que los convierte en la opción preferida para diversas estructuras comerciales. Por otro lado, el segmento de techos residenciales, aunque tiene una participación menor, está experimentando un rápido crecimiento impulsado por las renovaciones de viviendas y la creciente adopción de materiales para techos amigables con el medio ambiente. El aumento de las actividades de construcción y renovación residencial está impulsando esta tendencia, convirtiéndola en una parte fundamental del panorama de los techados de aplicación líquida.

Techos comerciales (dominantes) versus techos de infraestructura (emergentes)

Los techos comerciales son el segmento dominante en el mercado de techos de aplicación líquida, ya que atiende a varios tipos de establecimientos comerciales que van desde espacios comerciales hasta edificios de oficinas. La aplicación de soluciones de techado líquido en estas estructuras ofrece beneficios notables, como una cobertura perfecta, flexibilidad en el diseño y una importante resistencia a los elementos. Por el contrario, los techos de infraestructura representan un segmento emergente que está ganando atención debido a la creciente necesidad de mantenimiento y renovación de la infraestructura existente. Este sector incluye aplicaciones en puentes, carreteras y otras obras públicas, donde los techos líquidos pueden proporcionar una protección sólida contra la entrada de agua y condiciones climáticas extremas. A medida que crecen las inversiones en infraestructura, el impacto potencial de este segmento en el mercado de techos líquidos está a punto de aumentar.

Por tipo de producto: poliuretano (el más grande) frente a silicona (de más rápido crecimiento)

En el mercado de techos de aplicación líquida, el segmento de tipo de producto presenta una amplia gama de materiales, y el poliuretano tiene la mayor participación de mercado. Sus características de rendimiento superiores, incluidas durabilidad y flexibilidad, lo convierten en la opción preferida entre los contratistas. Después del poliuretano, el acrílico y el betún también contribuyen significativamente, pero no han visto el mismo nivel de adopción. La silicona, aunque actualmente tiene una participación de mercado menor en general, está ganando terreno rápidamente debido a sus propiedades de resistencia a la intemperie y su respeto al medio ambiente, lo que atrae a un grupo demográfico en crecimiento que prioriza la sostenibilidad. Las tendencias de crecimiento dentro de este segmento están fuertemente influenciadas por la creciente demanda de soluciones avanzadas para techos que ofrezcan longevidad y eficiencia energética. El poliuretano sigue siendo dominante en parte debido a su fiabilidad duradera y su excelente adherencia. Sin embargo, el ascenso de la silicona como segmento de más rápido crecimiento se puede atribuir a las innovaciones que mejoran su rendimiento en condiciones climáticas extremas y a las crecientes regulaciones ambientales. A medida que continúa ampliándose el conocimiento de los beneficios de los sistemas de techado de aplicación líquida, también lo hace el potencial de mercado para estos materiales innovadores.

Poliuretano (dominante) versus silicona (emergente)

El poliuretano es reconocido como el tipo de producto dominante dentro del mercado de techos de aplicación líquida debido a sus excepcionales propiedades físicas que garantizan la longevidad y el rendimiento en diversas condiciones ambientales. Este tipo de material para techos proporciona una aplicación perfecta, lo que reduce el riesgo de fugas y fallas estructurales asociadas con los sistemas de techos tradicionales. Su flexibilidad le permite resistir la expansión y contracción térmica, lo que lo hace ideal para diversos climas. Por el contrario, la silicona está emergiendo como una opción progresista que promete respeto al medio ambiente y una resistencia superior a la intemperie. Su superficie reflectante minimiza la absorción de calor, contribuyendo al ahorro energético de los edificios. A medida que más consumidores buscan soluciones sustentables, la posición de Silicone en el mercado continúa fortaleciéndose, atrayendo tanto a los sectores comerciales como residenciales que buscan soluciones innovadoras para techos.

Por usuario final: construcción (la más grande) versus mantenimiento y reparación (la de más rápido crecimiento)

El mercado de techos de aplicación líquida está significativamente influenciado por sus diversos usuarios finales, y el segmento de la construcción tiene la mayor participación. Este segmento abarca una amplia gama de proyectos, desde nuevas construcciones hasta desarrollos comerciales a gran escala, contribuyendo enormemente a la estabilidad y el crecimiento del mercado. Mantenimiento y reparación, aunque más pequeño, es el segmento de más rápido crecimiento debido al creciente énfasis en la preservación y sostenibilidad de los edificios, lo que impulsa la demanda de soluciones de techado de alta calidad en estructuras existentes.

Construcción: dominante versus mantenimiento y reparación: emergente

En el mercado de techos de aplicación líquida, el segmento de la construcción se erige como la fuerza dominante, caracterizada por sus amplias aplicaciones en nuevos proyectos comerciales y residenciales. Este predominio se debe a la urbanización en curso y a la creciente demanda de edificios energéticamente eficientes. Mientras tanto, el segmento de mantenimiento y reparación está surgiendo rápidamente, impulsado por un cambio hacia la extensión de la vida útil de los edificios existentes y la utilización de soluciones de techado ecológicas. Esta tendencia refleja una creciente conciencia sobre la sostenibilidad y la necesidad de prácticas de mantenimiento más eficientes, posicionando a este segmento como una parte vital del futuro del mercado.

Por tecnología: aplicación por aspersión (la más grande) versus aplicación por rodillo (la de más rápido crecimiento)

En el mercado de techos de aplicación líquida, el segmento de tecnología muestra una distribución diversa entre sus principales aplicaciones. La aplicación por pulverización tiene la mayor cuota de mercado, impulsada por su eficiencia y eficacia en proyectos de techado a gran escala. La aplicación en rollo, aunque actualmente es el segmento de más rápido crecimiento, capta la atención debido a su rentabilidad y facilidad de uso, lo que atrae tanto a los pequeños contratistas como a los propietarios de viviendas que hacen bricolaje. La aplicación con brocha, aunque presente, sigue siendo menos significativa en participación de mercado en comparación con los otros dos métodos, utilizados principalmente para reparaciones más pequeñas o tareas de detalle específicas. El crecimiento de la tecnología de aplicación por aspersión está impulsado por la creciente demanda de soluciones para techos duraderas y resistentes a la intemperie, particularmente en los sectores comerciales. Mientras tanto, el rápido crecimiento de la aplicación en rollo se ve impulsado por avances en las formulaciones de productos que ofrecen mejor adherencia y longevidad. Esta tendencia se ve respaldada aún más por un aumento de las soluciones para techos respetuosas con el medio ambiente, lo que crea nuevas oportunidades para las tecnologías tanto de pulverización como de rodillo en un panorama de mercado en evolución.

Tecnología: Aplicación por aspersión (dominante) versus aplicación por rodillo (emergente)

La tecnología de aplicación por aspersión se ha establecido como el método dominante en el mercado de techos de aplicación líquida, favorecido por su capacidad para cubrir grandes áreas de manera rápida y uniforme. Este método utiliza equipos especializados para aplicar recubrimientos líquidos, creando capas protectoras sin costuras que resisten los elementos climáticos y el desgaste. Por otro lado, la tecnología de aplicación en rollo está emergiendo rápidamente, caracterizándose por su sencillez y accesibilidad. Permite una aplicación eficiente con equipos menos especializados, lo que la convierte en una opción atractiva para contratistas de techado tanto profesionales como aficionados. El crecimiento de la aplicación en rollo se puede atribuir a su asequibilidad y adaptabilidad, especialmente para proyectos y reparaciones más pequeños. A medida que ambos métodos continúan evolucionando, resaltan las diversas preferencias y demandas dentro del sector de techado de aplicación líquida.

Obtenga información más detallada sobre Mercado de techos aplicados en líquido

Perspectivas regionales

América del Norte: líder del mercado en innovación

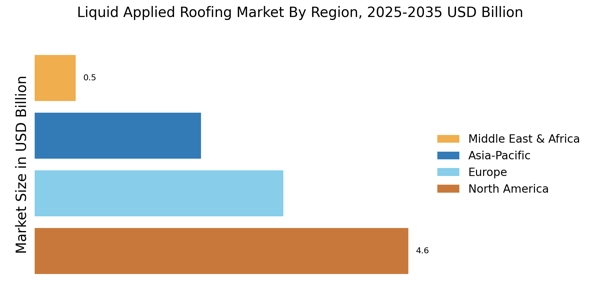
América del Norte es el mercado más grande para techos de aplicación líquida y posee aproximadamente el 45% de la participación del mercado global. El crecimiento de la región está impulsado por el aumento de las actividades de construcción, códigos de construcción estrictos y un enfoque cada vez mayor en soluciones de techos energéticamente eficientes. Los catalizadores regulatorios, como la Ley de Política Energética, promueven prácticas de construcción sostenibles, impulsando aún más la demanda de sistemas de techos líquidos. Estados Unidos es el país líder en este mercado, con importantes contribuciones de actores clave como Sika AG, GAF Materials Corporation y Henry Company. El panorama competitivo se caracteriza por la innovación y un fuerte énfasis en la calidad del producto. Canadá también desempeña un papel vital, contribuyendo al mercado con su creciente sector de la construcción y la demanda de soluciones avanzadas para techos.

Europa: prácticas de construcción sostenible

Europa está siendo testigo de un sólido crecimiento en el mercado de techados de aplicación líquida, que representa aproximadamente el 30% de la cuota mundial. La demanda de la región está impulsada por una mayor conciencia sobre las prácticas de construcción sostenible y las estrictas regulaciones ambientales. Iniciativas como el Pacto Verde de la UE están impulsando soluciones de construcción energéticamente eficientes, que influyen significativamente en la dinámica del mercado y las preferencias de los consumidores. Los países líderes en esta región incluyen Alemania, Francia y el Reino Unido, donde importantes actores como BASF SE y Soprema Group están innovando activamente. El panorama competitivo está marcado por un enfoque en productos ecológicos y tecnologías avanzadas. La presencia de organismos reguladores garantiza el cumplimiento de las normas medioambientales, fomentando un entorno de mercado favorable para las soluciones de techado líquido.

Asia-Pacífico: potencial de mercados emergentes

Asia-Pacífico está emergiendo como un actor importante en el mercado de techados de aplicación líquida, con alrededor del 20% de la cuota de mercado mundial. El crecimiento de la región está impulsado por la rápida urbanización, el aumento de las actividades de construcción y un énfasis cada vez mayor en las tecnologías modernas para techos. Países como China e India están liderando esta tendencia, respaldados por iniciativas gubernamentales para mejorar la infraestructura y la calidad de la vivienda. China es el mercado más grande de la región, con importantes inversiones en construcción y desarrollo de infraestructura. El panorama competitivo presenta actores tanto locales como internacionales, incluidos Polyglass S.p.A. y Tremco Incorporated. La presencia de actores clave está mejorando la disponibilidad de productos y la innovación, atendiendo a las diversas necesidades del creciente sector de la construcción en Asia y el Pacífico.

Medio Oriente y África: oportunidades ricas en recursos

La región de Medio Oriente y África se está desarrollando gradualmente en el mercado de techos de aplicación líquida y representa aproximadamente el 5% de la participación global. El crecimiento está impulsado por crecientes inversiones en infraestructura y proyectos comerciales, particularmente en los países del Consejo de Cooperación del Golfo (CCG). El clima de la región también requiere soluciones duraderas para techos, lo que aumenta aún más la demanda de sistemas de aplicación líquida. Los países líderes incluyen los Emiratos Árabes Unidos y Sudáfrica, donde se están llevando a cabo importantes actividades de construcción. El panorama competitivo se caracteriza por una combinación de actores locales e internacionales, con empresas como Firestone Building Products y Carlisle Companies Incorporated haciendo contribuciones notables. Se espera que el mercado crezca a medida que se inicien más proyectos, centrándose en la calidad y la sostenibilidad en las soluciones de techado.

Mercado de techos aplicados en líquido Regional Image

Jugadores clave y perspectivas competitivas

El mercado de techos de aplicación líquida se caracteriza actualmente por un panorama competitivo dinámico, impulsado por la creciente demanda de soluciones de construcción sostenibles y avances en tecnologías de techos. Actores clave como Sika AG (Suiza), BASF SE (Alemania) y GAF Materials Corporation (EE.UU.) se están posicionando estratégicamente a través de la innovación y la expansión regional. Sika AG (Suiza) se centra en mejorar su cartera de productos con soluciones ecológicas, mientras que BASF SE (Alemania) enfatiza la transformación digital para agilizar las operaciones y mejorar la participación del cliente. GAF Materials Corporation (EE. UU.) busca activamente asociaciones para reforzar su presencia en el mercado, dando forma colectivamente a un entorno competitivo que prioriza la sostenibilidad y el avance tecnológico. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir los plazos de entrega y optimizar las cadenas de suministro. El mercado de techos de aplicación líquida parece moderadamente fragmentado, con varios actores clave que ejercen influencia sobre los mercados regionales. Esta estructura permite una amplia gama de productos y servicios, que satisfacen las distintas necesidades de los clientes y al mismo tiempo fomentan la competencia entre actores establecidos y emergentes.
En agosto, Sika AG (Suiza) anunció el lanzamiento de una nueva línea de soluciones de techado líquido diseñadas para mejorar la eficiencia energética en edificios comerciales. Este movimiento estratégico no sólo se alinea con los objetivos globales de sostenibilidad, sino que también posiciona a Sika como líder en el segmento de techos ecológicos, atrayendo potencialmente a clientes y proyectos ambientalmente conscientes.
En septiembre, GAF Materials Corporation (EE. UU.) firmó una asociación estratégica con una empresa de tecnología líder para desarrollar soluciones para techos impulsadas por IA. Esta colaboración tiene como objetivo aprovechar la inteligencia artificial para el mantenimiento predictivo y el monitoreo del rendimiento, lo que indica un cambio significativo hacia la integración de tecnologías avanzadas en aplicaciones de techado. Estas iniciativas pueden mejorar la satisfacción del cliente y la eficiencia operativa, diferenciando a GAF en un mercado competitivo.
En julio, BASF SE (Alemania) amplió sus capacidades de producción en América del Norte invirtiendo en una nueva planta de fabricación dedicada a productos para techos de aplicación líquida. Esta expansión no sólo significa el compromiso de BASF de satisfacer las crecientes demandas del mercado, sino que también mejora la confiabilidad de su cadena de suministro, permitiendo tiempos de respuesta más rápidos a las necesidades de los clientes. Esta inversión estratégica podría fortalecer la posición competitiva de BASF en la región.
A partir de octubre, las tendencias actuales en el mercado de techos de aplicación líquida están fuertemente influenciadas por la digitalización, la sostenibilidad y la integración de tecnologías de inteligencia artificial. Las alianzas estratégicas están dando forma cada vez más al panorama competitivo, permitiendo a las empresas aunar recursos y experiencia para soluciones innovadoras. De cara al futuro, es probable que la diferenciación competitiva evolucione de una competencia tradicional basada en precios a un enfoque en la innovación, los avances tecnológicos y la confiabilidad de la cadena de suministro, a medida que las empresas se esfuerzan por satisfacer las demandas de una base de clientes más exigente.

Las empresas clave en el mercado Mercado de techos aplicados en líquido incluyen

Desarrollos de la industria

  • Segundo trimestre de 2024: Sika abre una nueva planta de producción de membranas de aplicación líquida en ChinaSika AG anunció la apertura de una nueva planta de fabricación en Changshu, China, dedicada a la producción de membranas para techos de aplicación líquida, con el objetivo de satisfacer la creciente demanda en la región de Asia y el Pacífico.
  • Primer trimestre de 2024: BASF lanza el nuevo sistema de techado de aplicación líquida 'MasterSeal Roof 3500' en EuropaBASF presentó 'MasterSeal Roof 3500', una solución de techado de aplicación líquida de próxima generación diseñada para mejorar la durabilidad y la sostenibilidad, dirigida a aplicaciones de techado comerciales e industriales en toda Europa.
  • Segundo trimestre de 2024: GAF anuncia una asociación con Clean Energy Collective para sistemas de techos líquidos con integración solarGAF reveló una asociación estratégica con Clean Energy Collective para desarrollar y comercializar sistemas de techos de aplicación líquida con integración solar para edificios comerciales en América del Norte.
  • Tercer trimestre de 2024: AkzoNobel amplía su capacidad de producción de techos de aplicación líquida en BrasilAkzoNobel anunció la ampliación de su capacidad de fabricación de productos para techos de aplicación líquida en sus instalaciones de São Paulo, respondiendo al aumento de la demanda en América del Sur.
  • Segundo trimestre de 2024: Carlisle Companies adquiere el especialista en techos líquidos Polyroof Products Ltd.Carlisle Companies completó la adquisición de Polyroof Products Ltd., con sede en el Reino Unido, fortaleciendo su cartera en el sector de techados de aplicación líquida y ampliando su presencia en el mercado europeo.
  • Primer trimestre de 2025: Soprema inaugura un nuevo centro de I+D para tecnologías de techado de aplicación líquida en FranciaEl Grupo Soprema abrió un nuevo centro de investigación y desarrollo en Estrasburgo, Francia, centrado en la innovación en membranas para techos de aplicación líquida y soluciones de construcción sostenible.
  • Segundo trimestre de 2025: Tremco lanza el sistema de techo de aplicación líquida 'AlphaGuard BIO' con contenido de base biológicaTremco presentó 'AlphaGuard BIO', un sistema de techado de aplicación líquida con materiales de base biológica, dirigido a proyectos de techado comercial ambientalmente conscientes en América del Norte.
  • Tercer trimestre de 2024: Henry Company obtiene un importante contrato para techos de aplicación líquida en el Aeropuerto Internacional de Los ÁngelesHenry Company obtuvo un contrato para suministrar sistemas de techado de aplicación líquida para un proyecto de renovación a gran escala en el Aeropuerto Internacional de Los Ángeles, mejorando la impermeabilización y la eficiencia energética.
  • Cuarto trimestre de 2024: Owens Corning lanza el revestimiento avanzado para techos de aplicación líquida 'LiquidArmor'Owens Corning anunció el lanzamiento de 'LiquidArmor', un nuevo revestimiento para techos de aplicación líquida diseñado para impermeabilización de alto rendimiento y resistencia a los rayos UV en aplicaciones de techos comerciales.
  • Primer trimestre de 2025: Firestone Building Products abre una nueva instalación de techado de aplicación líquida en TexasFirestone Building Products inauguró una nueva planta de fabricación en Houston, Texas, dedicada a la producción de sistemas de techado de aplicación líquida para el mercado estadounidense.
  • Segundo trimestre de 2025: Sika adquiere una participación minoritaria en la startup de techado líquido RoofTech SolutionsSika AG adquirió una participación minoritaria en RoofTech Solutions, una startup especializada en tecnologías innovadoras de techado de aplicación líquida, para acelerar el desarrollo de productos y el alcance en el mercado.
  • Tercer trimestre de 2025: Johns Manville anuncia el nombramiento ejecutivo para dirigir la división de techos de aplicación líquidaJohns Manville nombró a la Dra. Emily Carter vicepresidenta de su división de techos de aplicación líquida, supervisando la estrategia de productos y los esfuerzos de expansión global.

Perspectivas futuras

Mercado de techos aplicados en líquido Perspectivas futuras

Se proyecta que el mercado de techos aplicados con líquidos crecerá a una Tasa de Crecimiento Anual Compuesto (CAGR) del 3.85% desde 2024 hasta 2035, impulsado por la creciente demanda de soluciones energéticamente eficientes y prácticas de construcción sostenibles.

Nuevas oportunidades se encuentran en:

  • Desarrollo de materiales de techado líquido ecológicos
  • Expansión en mercados emergentes con soluciones personalizadas
  • Integración de tecnología inteligente para monitoreo en tiempo real

Para 2035, se espera que el mercado consolide su posición como líder en soluciones de techado sostenible.

Segmentación de mercado

Perspectiva de Aplicación del Mercado de Techos Aplicados Líquidos

  • Techos Comerciales
  • Techos Residenciales
  • Techos Industriales
  • Techos de Infraestructura

Perspectiva tecnológica del mercado de techos aplicados en líquido

  • Aplicación por Pulverización
  • Aplicación por Rodillo
  • Aplicación por Brocha

Perspectiva del Usuario Final del Mercado de Techos Aplicados Líquidos

  • Construcción
  • Mantenimiento y Reparación
  • Propietarios de Edificios
  • Arquitectos e Ingenieros

Perspectiva del Tipo de Producto del Mercado de Techos Aplicados Líquidos

  • Poliuretano
  • Acrílico
  • Betún
  • Silicona

Alcance del informe

TAMAÑO DEL MERCADO 2024 10.28(USD Billion)
TAMAÑO DEL MERCADO 2025 10.68(USD Billion)
TAMAÑO DEL MERCADO 2035 15.58(USD Billion)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 3.85% (2025 - 2035)
COBERTURA DEL INFORME Previsión de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de previsión del mercado 2025 - 2035
Datos históricos 2019 - 2024
Unidades de previsión de mercado USD Billion
Empresas clave perfiladas Sika AG (CH), BASF SE (DE), Henry Company (EE.UU.), GAF Materials Corporation (EE.UU.), Firestone Building Products (EE.UU.), Carlisle Companies Incorporated (EE.UU.), Tremco Incorporated (EE.UU.), Polyglass S.p.A. (IT), Soprema Group (FR)
Segmentos cubiertos Aplicación, Tipo de producto, Usuario final, Tecnología, Regional
Oportunidades clave de mercado La creciente demanda de soluciones sostenibles para techos impulsa la innovación en el mercado de techos de aplicación líquida.
Dinámica clave del mercado La creciente demanda de soluciones sostenibles para techos impulsa la innovación y la competencia en el mercado de techos de aplicación líquida.
Países cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

What is the current valuation of the Liquid Applied Roofing Market?
The Liquid Applied Roofing Market was valued at 10.28 USD Billion in 2024.
What is the projected market size for the Liquid Applied Roofing Market by 2035?
Se proyecta que el mercado alcanzará 15.58 mil millones de USD para 2035.
What is the expected CAGR for the Liquid Applied Roofing Market during the forecast period 2025 - 2035?
Se espera que la CAGR del mercado de techos aplicados líquidos durante 2025 - 2035 sea del 3.85%.
Which segment of the Liquid Applied Roofing Market is expected to grow the most?
Se proyecta que el segmento de Techado de Infraestructura crezca de 2.6 mil millones de USD en 2024 a 4.38 mil millones de USD para 2035.
What are the leading product types in the Liquid Applied Roofing Market?
Los principales tipos de productos incluyen el betún, que se espera que crezca de 3.07 mil millones de USD a 4.25 mil millones de USD para 2035.
¿Quiénes son los actores clave en el mercado de techos aplicados líquidos?
Key players include Sika AG, BASF SE, and GAF Materials Corporation, among others.
What is the expected growth for the Commercial Roofing segment?
The Commercial Roofing segment is anticipated to increase from 3.07 USD Billion in 2024 to 4.5 USD Billion by 2035.
¿Cómo se desempeña la tecnología de Aplicación con Brocha en el mercado de Techado Aplicado Líquido?
Se proyecta que la tecnología de Aplicación de Brocha crecerá de 3.0 mil millones de USD en 2024 a 4.8 mil millones de USD para 2035.
¿Cuál es la perspectiva del mercado para el mantenimiento y reparación en el sector de techos aplicados líquidos?
The Maintenance and Repair segment is expected to grow from 2.5 USD Billion in 2024 to 3.8 USD Billion by 2035.
¿Qué segmento de usuario final muestra un crecimiento prometedor en el mercado de techos aplicados en líquido?
Se proyecta que el segmento de usuarios finales de Arquitectos e Ingenieros crezca de 2.28 mil millones de USD en 2024 a 3.58 mil millones de USD para 2035.
Autor
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.