Lice Treatment Market (2026 - 2035)
Informe de investigación de mercado sobre el tratamiento de piojos: información por tipo (pediculosis capitis, pediculosis corporal y pediculosis púbica), tratamiento (productos de venta libre y medicamentos con receta), canal de distribución (plataforma en línea, hospitales y clínicas) y región (Europa, Asia-Pacífico, Norteamérica y resto del mundo): pronóstico del mercado hasta 2032.
Forecast Period
2026-2035
CAGR
6.90%
2026 Market Size
USD 1.30 Billion
2035 Market Size
USD 2.37 Billion
Compartir:


Resumen del mercado de tratamiento de piojos
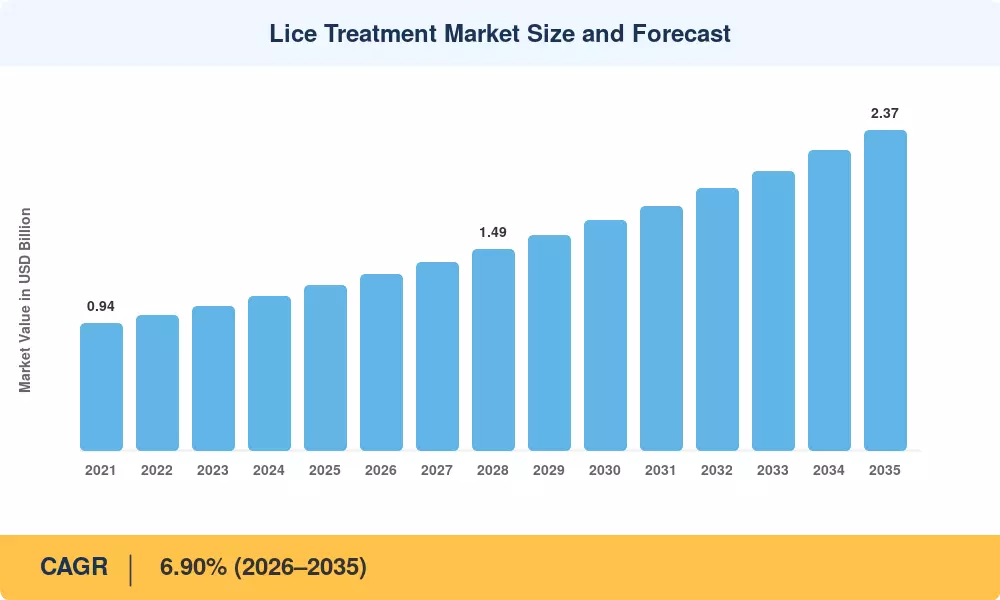
El tamaño del mercado mundial de tratamiento de piojos se valoró en 1,22 mil millones de dólares en 2025, y se prevé que el mercado crezca de 1,30 mil millones de dólares en 2026 a 2,37 mil millones de dólares en 2035, registrando una tasa compuesta anual del 6,90% durante el período previsto 2026-2035. Dos catalizadores se encuentran detrás de esta trayectoria: el colapso documentado de la resistencia a los piretroides, que ahora se reporta en más de 40 estados de EE. UU., según los Centros para el Control y la Prevención de Enfermedades.[1]– y un impulso regulatorio en los países de la OCDE para eliminar gradualmente los activos neurotóxicos en formulaciones tópicas pediátricas. Juntas, estas fuerzas están redirigiendo tanto los presupuestos de I+D como el gasto de los consumidores hacia modalidades de tratamiento más nuevas.
El mercado de tratamiento de piojos está experimentando una transformación tecnológica que favorece los activos botánicos y las plataformas de dispositivos médicos sobre los pediculicidas químicos tradicionales. Los dispositivos de aire caliente, los peines ultrasónicos y las fórmulas de asfixia a base de dimeticona están reemplazando los regímenes tradicionales de permetrina y malatión. La FDA de EE. UU. autorizó tres nuevas plataformas de tratamiento de piojos basadas en dispositivos de Clase I/II entre 2022 y 2024, mientras que la Agencia Europea de Medicamentos endureció sus umbrales de toxicidad para las formulaciones que contienen lindano.[2][3]. La inversión en I+D para modalidades no químicas superó los 180 millones de dólares a nivel mundial solo en 2024[4].
América del Norte controla aproximadamente el 35,6% del mercado de tratamiento de piojos, respaldado por franquicias de venta libre de marca y una densa red de clínicas de eliminación profesional. Asia-Pacífico es la región de más rápido crecimiento con una CAGR estimada del 8,80%, impulsada por la creciente penetración del comercio electrónico y las crecientes campañas de concientización en India y el Sudeste Asiático. Europa ocupa la segunda posición más grande con aproximadamente un 28,2% de participación, impulsada por los mandatos de evaluación escolar en el Reino Unido, Francia y Alemania.[5]. A medida que los patrones de resistencia se intensifican a nivel mundial, el gasto en todas las regiones se acelerará hasta mediados de la década de 2030.
Conclusiones clave del informe
• Por origen del producto
- Las formulaciones sintéticas representaron el 71,2% de los ingresos del mercado de tratamiento de piojos en 2025, aunque las preocupaciones sobre la resistencia están erosionando gradualmente ese dominio.
- Las alternativas botánicas están avanzando a una tasa compuesta anual del 11,20% hasta 2035, impulsadas por la preferencia de los padres por los activos derivados de plantas.
• Por tipo de tratamiento
- Los productos de venta libre lideraron el mercado de tratamiento de piojos con una participación del 73,1 % en 2025, lo que refleja fuertes tendencias de autocuidado de los consumidores.
- Se prevé que las plataformas no químicas crezcan a una tasa compuesta anual del 10,20% entre 2026 y 2035.
• Por región
- América del Norte captó el 35,6% del gasto en el mercado de tratamiento de piojos en 2025, liderada por Estados Unidos.
- Asia-Pacífico es la geografía de más rápida expansión con una CAGR del 8,80%, añadiendo el mayor volumen incremental.
Tamaño del mercado y pronóstico (2021-2035)
Las estimaciones de Market Research Future se basan en encuestas primarias propias de fabricantes, distribuidores y médicos en 22 países, trianguladas con datos secundarios de bases de datos de registros regulatorios, publicaciones de asociaciones comerciales y feeds de puntos de venta de farmacias. Los valores históricos (2021-2024) reflejan los ingresos declarados; 2025 es el año base y el pronóstico para 2026-2035 aplica una tasa de crecimiento compuesta calibrada y validada con respecto a puntos de referencia de terceros.
Análisis de impacto del conductor
| Conductor | ~% Impacto en CAGR | Relevancia geográfica | Cronología del impacto | Árbitro |
| Se propaga la resistencia a los piretroides | +1,4% | Global | Corto plazo (≤2 años) | [1] |
| Eliminación regulatoria de activos neurotóxicos | +1,1% | Europa, América del Norte | Mediano plazo (2 a 4 años) | [2] |
| Expansión del canal de comercio electrónico y D2C | +0,9% | Asia-Pacífico, Sudamérica | Mediano plazo (2 a 4 años) | [8] |
| Mandatos de evaluación en la escuela | +0,7% | Europa, América del Norte | Corto plazo (≤2 años) | [5] |
| Innovación en tratamientos basados en dispositivos | +0,8% | América del Norte, Europa | Largo plazo (≥4 años) | [3] |
| Modelos de suscripción y contrato (B2B2C) | +0,5% | América del norte | Largo plazo (≥4 años) | [9] |
| Población pediátrica en aumento en las economías emergentes | +0,6% | Asia-Pacífico, MEA | Largo plazo (≥4 años) | [10] |
Resistencia a los piretroides y cambios en el formulario
Las cepas de piojos resistentes a la permetrina ahora dominan en al menos 42 estados de EE. UU. y en toda Europa occidental, según el Journal of Medical Entomology[1][11]. Las tasas de fracaso clínico de los piretroides de primera línea han aumentado por encima del 80% en zonas geográficas saturadas de resistencia, lo que ha empujado a los padres y enfermeras escolares hacia recetas de segunda línea o alternativas basadas en dispositivos. Este cambio redirige el gasto de los champús genéricos de bajo costo hacia categorías botánicas y basadas en dispositivos de mayor margen en el mercado de tratamiento de piojos, elevando los precios de venta promedio en aproximadamente un 15% a un 20% por episodio de tratamiento.[12].
Restricciones regulatorias sobre activos neurotóxicos
La Agencia Europea de Sustancias Químicas recomendó restringir las concentraciones de lindano y malatión en pediculicidas tópicos a partir de 2024, y su aplicación total está prevista para 2027.[2]. En los Estados Unidos, la FDA emitió una guía revisada sobre márgenes de seguridad aceptables para productos contra piojos a base de organofosforados, elevando efectivamente el nivel de cumplimiento para los fabricantes de genéricos.[3]. Estas acciones regulatorias comprimen el espacio disponible en los estantes para los productos sintéticos heredados y crean un espacio en blanco para las categorías botánicas y de dispositivos dentro del mercado de tratamiento de piojos.
Aceleración del canal de comercio electrónico
Las farmacias en línea y las plataformas directas al consumidor captaron una participación en rápido crecimiento en Asia y el Pacífico durante el período 2022-2025, evitando los guardianes de las farmacias tradicionales que históricamente limitaban las opciones de los consumidores.[8]. Solo en India, el GMV de las farmacias electrónicas para productos de salud para el cuidado personal creció aproximadamente un 28% anual entre 2021 y 2024, según RedSeer Consulting.[13]. Esta democratización del canal permite que las marcas botánicas y de dispositivos más pequeñas lleguen a consumidores sensibles al precio sin tarifas de asignación minorista, ampliando el campo competitivo del mercado de tratamiento de piojos.
Modelos de contrato y evaluación basados en la escuela
Los programas obligatorios de detección de piojos en Francia, el Reino Unido y varios distritos escolares de EE. UU. crean un pulso de demanda predecible cada año académico[5][9]. Algunos sistemas escolares en Estados Unidos han adoptado contratos de suscripción con clínicas de mudanzas profesionales, trasladando el costo de las familias individuales a los presupuestos institucionales. Estos contratos suelen costar entre 8 y 15 dólares por estudiante por semestre y garantizan un tratamiento en la misma semana, lo que aumenta tanto las tasas de detección como la producción de productos en el mercado de tratamiento de piojos.
Análisis de impacto de restricciones
| Restricción | ~% Impacto en CAGR | Relevancia geográfica | Cronología del impacto | Árbitro |
| El estigma social reduce las tasas de diagnóstico | –0,6% | Global | Largo plazo (≥4 años) | [14] |
| Sensibilidad al precio en mercados de bajos ingresos | –0,5% | Asia-Pacífico, África | Mediano plazo (2 a 4 años) | [10] |
| Estándares regulatorios fragmentados en todas las regiones | –0,4% | Global | Largo plazo (≥4 años) | [2] |
| Uso indebido y dosis insuficiente de productos de venta libre | –0,3% | América del Norte, Europa | Corto plazo (≤2 años) | [15] |
| Evidencia clínica limitada para productos botánicos más nuevos | –0,3% | Global | Mediano plazo (2 a 4 años) | [16] |
Estigma social y subregistro
La infestación por piojos conlleva un importante estigma social en muchas culturas, lo que lleva a un diagnóstico insuficiente y a un retraso en el tratamiento.[14]. Estudios realizados en el Reino Unido estimaron que hasta el 30% de las infestaciones activas en escolares no se denuncian porque los padres temen las consecuencias sociales. Esta falta de información comprime el mercado de tratamiento de piojos al limitar el número de episodios de tratamiento que se traducen en ventas de productos. Las campañas de educación en salud pública pueden mitigar parcialmente esta barrera, pero las actitudes culturales cambian lentamente.
Sensibilidad de los precios en las economías emergentes
Si bien Asia-Pacífico y África contribuyen con un volumen creciente, los costos promedio de tratamiento de 15 a 30 dólares por episodio siguen siendo prohibitivos para muchos hogares en la India rural, el África subsahariana y el Sudeste Asiático.[10]. Los productos genéricos de permetrina con precios inferiores a 2 dólares dominan estos mercados, lo que limita los ingresos por unidad y desalienta la entrada al mercado de marcas premium. Hasta que aumente el gasto sanitario per cápita o se expandan los programas de subsidios, la contribución de los ingresos de estas geografías al mercado global de tratamiento de piojos se retrasará con respecto a su participación en volumen.
Fragmentación regulatoria
No existe una norma mundial armonizada para clasificar los tratamientos contra los piojos como medicamentos,dispositivos médicos, o cosméticos. Un peine de aire caliente registrado como dispositivo médico de Clase II en los EE. UU. puede enfrentar vías de aprobación completamente diferentes en la UE, Japón y Brasil.[2][3]. Esta fragmentación aumenta los costos de cumplimiento para los fabricantes que buscan distribución en múltiples mercados y ralentiza el ritmo al que las innovaciones en el mercado de tratamiento de piojos alcanzan escala global.
Oportunidades de mercado del tratamiento de piojos
Dispositivos de diagnóstico y tratamiento habilitados para IA
Se están encaminando hacia el despliegue comercial prototipos de peines de visión por computadora que pueden identificar piojos vivos y liendres viables en tiempo real. Estos dispositivos pueden conectarse a aplicaciones de teléfonos inteligentes para monitorear el cumplimiento del tratamiento y el riesgo de reinfestación, proporcionando un circuito de retroalimentación basado en datos para aumentar las tasas de erradicación. Entre 2023 y 2025, las empresas emergentes en etapa inicial recaudaron más de 40 millones de dólares en fondos de Serie A a B para plataformas de peines inteligentes.[17].
Modelos de suscripción y atención administrada para escuelas
El mercado de tratamiento de piojos tiene una oportunidad de ingresos recurrente en los contratos institucionales entre los distritos escolares y las clínicas de eliminación profesional. Los distritos escolares de Texas, California y Florida han probado planes de suscripción por estudiante que combinan la detección, el tratamiento y el seguimiento en un solo cargo anual. Este paradigma traslada el poder adquisitivo a los compradores institucionales y suaviza los ciclos de demanda que de otro modo serían estacionales.
Carteras de formulaciones botánicas para Asia y el Pacífico
La demanda de medicamentos de origen vegetal y afines al Ayurveda en India e Indonesia está superando la oferta. El espacio en los estantes de los canales de farmacias en línea de rápido crecimiento está disponible para marcas que fabrican productos a base de aceite de árbol de té, neem o eucalipto que han sido verificados mediante ensayos clínicos locales. El Ministerio Ayush de la India ha presionado a las empresas nacionales para que creen formulaciones estandarizadas de pediculicidas a base de hierbas, dándole un impulso regulatorio.[18].
Cadenas de clínicas profesionales en centros urbanos desatendidos
Las instalaciones profesionales para la eliminación de piojos se encuentran principalmente en los suburbios ricos de América del Norte y Europa Occidental. La oportunidad totalmente nueva está expandiendo los modelos de franquicia a ubicaciones de nivel medio en América Latina, Europa del Este y Medio Oriente, donde las reglas de evaluación escolar se están volviendo más estrictas. En EE. UU., el ingreso típico por visita clínica es de 150 a 250 USD, una estructura de margen lo suficientemente atractiva como para permitir franquicias en zonas geográficas de menor costo.[9].
Monetización de datos a través de la vigilancia de infestaciones
Los datos de tratamiento agregados y anónimos de clínicas, farmacias y plataformas de peines inteligentes podrían alimentar paneles de vigilancia de infestaciones en tiempo real para las agencias de salud pública. Dichas plataformas ofrecerían análisis basados en suscripción a distritos escolares y departamentos de salud municipales, generando una nueva fuente de ingresos dentro del mercado de tratamiento de piojos que se encuentra fuera de las ventas de productos tradicionales.
Perspectivas futuras del mercado de tratamiento de piojos
Diagnóstico inteligente y plataformas de tratamiento conectadas
Para 2030, se espera que los peines con IA y las aplicaciones de diagnóstico basadas en teléfonos inteligentes representen una proporción significativa de los nuevos tratamientos iniciados en los mercados desarrollados. Estas plataformas generan flujos de datos por paciente (gravedad de la infestación, respuesta al tratamiento, momento de la reinfestación) que pueden monetizarse como análisis de vigilancia para agencias de salud pública y distritos escolares.[17]. La Unión Internacional de Telecomunicaciones proyecta que la penetración de teléfonos inteligentes en el sur y sudeste de Asia superará el 85% para 2032, ampliando el mercado direccionable para el diagnóstico conectado.[22].
Convergencia regulatoria y estándares armonizados
Esfuerzos globales para armonizar las normas de clasificación de productos pediculicidas, ya sean medicamentos, dispositivos obiocidas– podría reducir drásticamente el tiempo y el costo de los lanzamientos en múltiples mercados. El Foro Internacional de Reguladores de Dispositivos Médicos está explorando una vía piloto de reconocimiento mutuo para tratamientos basados en dispositivos de bajo riesgo que podrían beneficiar al mercado de tratamiento de piojos al acortar los plazos de aprobación de 18 meses a menos de 6 meses en las jurisdicciones participantes.[3][23].
Sostenibilidad y formulaciones de etiqueta limpia
La preferencia de los consumidores por formulaciones sin parabenos, sin sulfatos y de origen sostenible está remodelando el desarrollo de productos en todas las categorías de cuidado personal, incluido el tratamiento contra piojos. Las marcas que obtienen certificaciones de terceros, como USDA Organic o COSMOS Natural, obtienen sobreprecios de entre un 20% y un 30% en los canales minoristas de América del Norte y Europa.[16]. Para 2035, los productos de etiqueta limpia podrían representar más de un tercio de los lanzamientos de nuevos productos dentro del mercado de tratamiento de piojos.
Adquisiciones institucionales e integración de la atención administrada
Los distritos escolares, los campamentos de verano y las redes de cuidado infantil están pasando de contratos de tratamiento reactivo a contratos de prevención proactivos. Los planes de atención administrada en los EE. UU. han comenzado a cubrir los pediculicidas recetados bajo los beneficios del formulario, lo que reduce los costos de bolsillo y aumenta el cumplimiento del tratamiento. Se espera que esta tendencia de adquisiciones institucionales estabilice la volatilidad estacional de la demanda y respalde un crecimiento constante de los ingresos para el mercado de tratamiento de piojos hasta 2035.[9][19].
Análisis de participación de mercado regional
| Región | Métrico | Temas primarios de inversión |
| América del norte | 35,6% de participación | Franquicias OTC de marca; redes de clínicas profesionales |
| Europa | 28,2% de participación | Mandatos de evaluación escolar; Eliminaciones progresivas de activos neurotóxicos |
| Asia-Pacífico | 8.80% CAGR | Expansión del comercio electrónico; demanda de productos botánicos |
| Sudamerica | USD 0.09 Billion | Modernización de farmacias; campañas de salud pública |
| Medio Oriente y África | USD 0.06 Billion | Poblaciones pediátricas en aumento; Programas financiados por ONG |
| Total | USD 1.22 Billion | — |
El mercado de tratamiento de piojos muestra una clara estratificación regional: los mercados occidentales maduros dominan el gasto absoluto, mientras que las economías emergentes contribuyen al crecimiento desproporcionado. La siguiente tabla resume el posicionamiento regional para 2025.
América del norte
| País | Métrico | Controlador clave |
| Estados Unidos | 78,4% de la cuota regional | Mercado OTC de marca; cadenas de clínicas |
| Canadá | 14,2% de la participación regional | Programas provinciales de evaluación escolar |
| México | 7,4% de la cuota regional | Creciente presencia minorista de farmacias |
Estados Unidos representa la gran mayoría del gasto de América del Norte en el mercado de tratamiento de piojos, respaldado por una alta concienciación de los consumidores, publicidad directa al consumidor y tratamientos recetados reembolsados por el seguro, como la loción de ivermectina y la suspensión de spinosad. Los programas de salud escolar administrados provincialmente en Canadá crean picos constantes de demanda durante el año académico, mientras que las crecientes cadenas de farmacias minoristas de México están llevando productos de marca a áreas urbanas de nivel medio por primera vez.[9][19].
Europa
| País | Métrico | Controlador clave |
| Alemania | 6.50% CAGR | Estricta supervisión regulatoria; primer modelo de farmacia |
| Reino Unido | USD 0.07 Billion | Protocolos de farmacia comunitaria del NHS |
| Francia | 19,8% de la cuota regional | Mandatos de evaluación escolar |
| Italia | 12,1% de la participación regional | Creciente preferencia botánica |
| España | 5.90% CAGR | Campañas de sensibilización en aumento |
| Países nórdicos | USD 0.03 Billion | Alta penetración OTC |
| Rusia | 5.20% CAGR | Mercado dominado por genéricos |
| Resto de Europa | 18,5% de la cuota regional | Panorama regulatorio mixto |
Francia y el Reino Unido anclan el gasto europeo, con inspecciones escolares obligatorias que impulsan una demanda estacional predecible para el mercado de tratamiento de piojos. El modelo de dispensación de Alemania, que prioriza la farmacia, garantiza que los productos recetados y recomendados por farmacéuticos de alto margen conserven una participación significativa. Las inminentes restricciones de la UE a los activos de clase organofosforados están acelerando una transición hacia formulaciones botánicas y basadas en dimeticona en todo el continente.[2][5].
Asia-Pacífico
| País | Métrico | Controlador clave |
| Porcelana | 28,3% de la cuota regional | Crecimiento de la farmacia electrónica; urbanización |
| India | 9.40% CAGR | Botánicos alineados con Ayurveda; programas gubernamentales |
| Japón | USD 0.04 Billion | Adopción de dispositivos premium |
| Corea del Sur | 8.10% CAGR | K-beauty se fusiona con el cuidado del cuero cabelludo |
| ASEAN | 24,6% de la cuota regional | Alta prevalencia de infestación; Campañas de ONG |
| Resto de Asia-Pacífico | 7.80% CAGR | Ampliación de la infraestructura sanitaria |
Asia-Pacífico es la región de más rápido crecimiento para el mercado de tratamiento de piojos, impulsada por plataformas de comercio electrónico que evitan los controles tradicionales de las farmacias. El Ministerio Ayush de la India ha incentivado el desarrollo de formulaciones botánicas, mientras que el ecosistema de farmacias en línea de China permite una rápida ampliación de la marca.[13][18]. Japón y Corea del Sur se inclinan por soluciones premium basadas en dispositivos, lo que refleja una mayor disposición a pagar por alternativas libres de químicos.
Sudamerica
| País | Métrico | Controlador clave |
| Brasil | 58,2% de la participación regional | Campañas del Ministerio de Salud Pública. |
| Argentina | 5.70% CAGR | Modernización de farmacias |
| Resto de Sudamérica | USD 0.02 Billion | Distribución apoyada por ONG |
Brasil domina el gasto en América del Sur dentro del mercado de tratamiento de piojos, y el Ministerio de Salud distribuye tratamientos a base de permetrina a través de clínicas públicas en regiones desatendidas. El sector farmacéutico de Argentina está introduciendo gradualmente alternativas botánicas de marca, aunque la sensibilidad a los precios mantiene a los genéricos dominantes en toda la región.[10][20].
Medio Oriente y África
| País | Métrico | Controlador clave |
| Arabia Saudita | 26,8% de la participación regional | Creciente sector sanitario privado |
| Emiratos Árabes Unidos | 7.20% CAGR | Turismo médico; productos premium |
| Sudáfrica | 31,4% de la participación regional | Redes de distribución de salud pública |
| Egipto | 6.80% CAGR | Crecimiento demográfico; Campañas de ONG |
| Resto de MEA | USD 0.02 Billion | Canales de ayuda humanitaria |
Oriente Medio y África representan el segmento absoluto más pequeño del mercado de tratamiento de piojos, pero ofrecen un crecimiento a largo plazo a medida que las poblaciones pediátricas se expanden y los programas de salud escolar financiados por ONG aumentan el acceso al tratamiento. La infraestructura de salud pública de Sudáfrica proporciona una columna vertebral de distribución, mientras que los sectores privados de atención médica de los estados del Golfo están adoptando opciones premium basadas en dispositivos.[10][21].
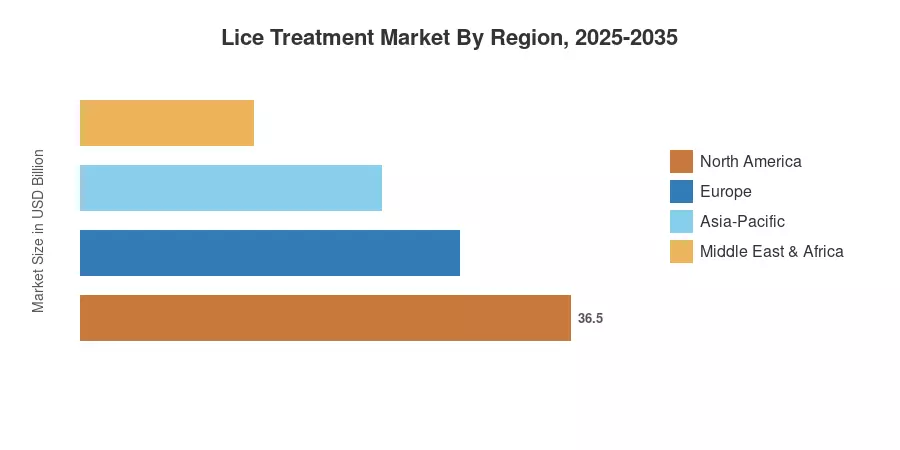
Segmentación del mercado de tratamiento de piojos
Por origen del producto
| Segmento | Métrico | Impulsor de la demanda primaria |
| Sintético | 71,2% de participación (2025) | Protocolos clínicos establecidos; familiaridad del médico |
| Botánico | 11,20% CAGR (2026-2035) | Preferencia de los padres por activos no tóxicos. |
| Dispositivo | USD 0.09 Billion (2025) | Erradicación a prueba de resistencias; adopción clínica |
| Combinación | 7,80% CAGR (2026-2035) | Protocolos de tratamiento multimodal |
Las formulaciones sintéticas continúan dominando el mercado de tratamiento de piojos por volumen, respaldadas por décadas de validación clínica y hábitos de prescripción médica. La permetrina, el espinosad y la ivermectina siguen siendo opciones de atención estándar, aunque los patrones de resistencia están comprimiendo su ventana de eficacia. Alternativas botánicas, particularmente aquellas basadas en aceite de árbol de té, aceite de anís yextractos de neem— están capturando participación entre los padres que priorizan soluciones libres de químicos para niños menores de seis años[12][16].
Los tratamientos basados en dispositivos, incluidas plataformas de aire caliente y peines ultrasónicos, prometen una erradicación sin resistencia en una sola sesión clínica. Si bien el costo por tratamiento (entre 100 y 250 dólares estadounidenses) supera el de los productos tópicos, la creciente cobertura de seguros y la expansión de las franquicias clínicas están reduciendo las barreras de acceso en el mercado de tratamiento de piojos.[3][9].
Por grupo de edad
| Segmento | Métrico | Impulsor de la demanda primaria |
| Pediátrico | 57,4% de participación (2025) | Mayor prevalencia de infestación (edades de 3 a 11 años) |
| Adolescentes | 9,30% CAGR (2026-2035) | Concientización impulsada por las redes sociales; cultura selfie |
| Adultos | USD 0.21 Billion (2025) | Exposición ocupacional; cotratamiento parental |
| geriátrico | 5,40% CAGR (2026-2035) | Entornos de atención institucional |
Los niños de 3 a 11 años soportan la mayor carga de infestación de piojos a nivel mundial, lo que convierte al segmento pediátrico en la piedra angular del mercado de tratamiento de piojos. Los ciclos de transmisión en las escuelas garantizan una demanda estacional predecible. Los adolescentes representan el grupo demográfico de más rápido crecimiento, en parte porque una mayor concientización a través del contenido de las redes sociales está reduciendo los retrasos en el diagnóstico y fomentando un comportamiento proactivo de búsqueda de tratamiento.[1][14].
Por tipo de tratamiento
| Segmento | Métrico | Impulsor de la demanda primaria |
| cuerpos de cadetes militares | 73,1% de participación (2025) | Autocuidado del consumidor; accesibilidad farmacia |
| Prescripción | USD 0.16 Billion (2025) | Infestaciones severas o resistentes |
| No químico | 10,20% CAGR (2026-2035) | Plataformas de dispositivos; fórmulas de asfixia con dimeticona |
Los productos de venta libre son la base del mercado de tratamiento de piojos porque la mayoría de las infestaciones se controlan en el hogar sin una visita al médico. Las farmacias minoristas y los canales en línea brindan acceso inmediato a champús, lociones y peines. Los tratamientos recetados (spinosad, alcohol bencílico e ivermectina tópica) están reservados para casos de fracaso terapéutico o casos resistentes, lo que genera mayores ingresos por unidad pero menor volumen.[15][19].
Por tipo de producto
| Segmento | Métrico | Impulsor de la demanda primaria |
| Champús | 47,3% de participación (2025) | Familiaridad del consumidor; facilidad de aplicación |
| Lociones | USD 0.18 Billion (2025) | Tiempo de contacto extendido; afirmaciones de mayor eficacia |
| Aerosoles | 6,40% CAGR (2026-2035) | Conveniencia; uso preventivo |
| Dispositivos | 11,00% CAGR (2026-2035) | Posicionamiento libre de químicos; adopción clínica |
| Otros | 4,80% de participación (2025) | Geles, espumas, aerosoles ambientales. |
Los champús siguen siendo el formato de producto de mayor volumen en el mercado de tratamiento de piojos, beneficiándose de la familiaridad del consumidor y de protocolos de aplicación sencillos. Los dispositivos son el tipo de producto de más rápido crecimiento, impulsados por plataformas de aire caliente que deshidratan piojos y liendres en una sola sesión de 30 minutos.[3][12].
Por canal de distribución
| Segmento | Métrico | Impulsor de la demanda primaria |
| Farmacias minoristas | 53,4% de participación (2025) | Recomendación del farmacéutico; compra impulsiva |
| Farmacias Hospitalarias | USD 0.08 Billion (2025) | Cumplimiento de recetas |
| Farmacias en línea y comercio electrónico | 11,40% CAGR (2026-2035) | Conveniencia; comparación de precios; compra discreta |
| Hipermercados y venta minorista masiva | 9,8% de participación (2025) | Tráfico peatonal; precios promocionales |
Las farmacias minoristas dominan la distribución dentro del mercado de tratamiento de piojos porque los farmacéuticos frecuentemente sirven como el primer punto de contacto para los padres que buscan asesoramiento sobre tratamientos. Los canales en línea están erosionando rápidamente este dominio, particularmente en Asia-Pacífico, dondefarmacia electrónicaLas plataformas ofrecen una amplia selección de productos, precios competitivos y entrega discreta que evita el estigma social.[8][13].
Evaluación comparativa competitiva
El mercado de tratamiento de piojos muestra una baja concentración, y ningún proveedor supera una participación estimada en los ingresos del 13%. El índice Herfindahl-Hirschman se sitúa por debajo de 800, lo que indica un campo competitivo fragmentado. Las bajas barreras de entrada, particularmente en formulaciones tópicas genéricas, invitan a la entrada continua de marcas privadas y marcas comerciales. Se estima que las cinco principales empresas poseen en conjunto entre el 40% y el 48% de los ingresos globales, y el resto se divide entre docenas de actores regionales, clínicas especializadas y nuevas empresas de dispositivos.
| Compañía | Est. Rango de participación en los ingresos | Ofertas clave para el mercado de tratamiento de piojos | Posicionamiento Estratégico |
| Atención sanitaria al consumidor de prestigio | ~8–12% | marca Nix (permetrina); Línea de productos RID | Cartera de marcas OTC dominante en Norteamérica |
| Bayer AG | ~6–9% | gama Hedrin (dimeticona); marcas regionales de venta libre | Distribución global; tecnología basada en asfixia |
| Farmacéutica Arbor | ~4–7% | Natroba (spinosad); Sklice (loción de ivermectina) | Centrado en recetas; diferenciación clínica |
| STADA Arzneimittel (Thornton & Ross) | ~4–6% | Hedrin; Máxima puntuación | Fuerte red de farmacias europeas |
| Compañía Perrigo | ~3–6% | Permetrina de marca comercial; suministro de marca privada | Liderazgo en costos; fabricación de marca privada |
| Ciencias Larada | ~2–4% | Dispositivo de aire caliente AirAllé | Posicionamiento del dispositivo primero; modelo de franquicia clínica |
| Alianza Farmacéutica | ~2–4% | Máxima puntuación; Gama Lyclear | Distribución farmacéutica en el Reino Unido y Europa |
| Grupo Dr. Wolff | ~2-3% | Licenciante (basado en neem) | Posicionamiento botánico; canal de farmacia alemán |
| TecLabs Inc. | ~1–3% | Marca Licefreee (a base de cloruro de sodio) | Posicionamiento de venta libre sin pesticidas |
| Montaña Hartz (Sumitomo Chemical) | ~1-2% | Rid Home Sprays para el control de piojos | Complementos de tratamiento ambiental |
Noticias y desarrollos recientes
- Alianza Farmacéutica(octubre de 2022) se ha asociado con los Centros de Investigación y Salud Familiar del Sur de Florida para realizar un ensayo clínico para probar la seguridad y eficacia de Vamousse Spray 'n' Go frente a un champú de control de permetrina al 1 % para el tratamiento de los piojos. Esta investigación clínica tiene como objetivo brindar información importante sobre la eficacia de Vamousse Spray 'n' Go en el tratamiento de las infestaciones de piojos, presentando potencialmente una opción mejor o alternativa a las alternativas de tratamiento actuales.
Preguntas frecuentes
P1. ¿Cómo afectan las cepas de piojos resistentes a los piretroides a la selección del producto de tratamiento?
La resistencia hace que los productos de permetrina de primera línea sean ineficaces en más de 40 estados de EE. UU., lo que obliga a los médicos a optar por el espinosad, la ivermectina o alternativas basadas en dispositivos. Elegir una opción sin piretroides es ahora una práctica estándar en regiones saturadas de resistencia.[11].
P2. ¿Los dispositivos de eliminación de piojos con aire caliente están cubiertos por el seguro médico en los Estados Unidos?
La cobertura varía según el pagador. Algunos planes comerciales reembolsan tratamientos de aire caliente en clínicas como equipo médico duradero, mientras que la mayoría de los programas de Medicaid aún no incluyen sesiones basadas en dispositivos.[9].
P3. ¿Qué evidencia clínica respalda las formulaciones de pediculicidas botánicos frente a las opciones sintéticas?
Los ensayos aleatorios muestran que las fórmulas de aceite de anís y aceite de árbol de té logran tasas de erradicación del 80% al 90%, comparables a las alternativas sintéticas. Sin embargo, la estandarización sigue siendo inconsistente entre los fabricantes.[16].
P4. ¿Cómo cambian los contratos escolares basados en suscripción la dinámica competitiva de los proveedores de tratamientos para piojos?
Estos contratos trasladan las compras de los padres individuales a compradores institucionales que priorizan la confiabilidad y la previsibilidad de costos. Los proveedores con redes de clínicas franquiciadas tienen una ventaja estructural a la hora de conseguir acuerdos plurianuales[9].
P5. ¿Qué papel juega el comercio electrónico en la superación de la barrera del estigma asociado con la compra de tratamientos para piojos?
Las compras en línea ofrecen una entrega discreta que evita la vergüenza en la tienda, lo cual es un factor documentado de retraso en el tratamiento. Este factor de privacidad acelera la conversión en mercados sensibles al estigma[8][14].
P6. ¿Cómo están cambiando los protocolos de terapia combinada los patrones de prescripción para las infestaciones resistentes?
Los médicos combinan cada vez más un pediculicida tópico con una sesión de dispositivo mecánico para abordar la resistencia. Este enfoque de modalidad dual aumenta los costos de tratamiento por episodio, pero mejora las tasas de curación en el primer intento por encima del 95%.[12].
P7. ¿Qué vía regulatoria se aplica a los peines de diagnóstico de piojos con IA en la UE y EE. UU.?
En los EE. UU., estos se incluyen en la clasificación de dispositivos Clase I/II de la FDA. La UE exige el marcado CE en virtud del Reglamento sobre dispositivos médicos, con plazos de revisión de entre 12 y 18 meses en promedio[3][23].
Alcance del informe de mercado de Tratamiento de piojos
| Parámetro | Detalles |
| Alcance del mercado | Mercado global de Tratamiento de piojos que cubre el origen del producto, el grupo de edad, el tipo de tratamiento, el tipo de producto, el canal de distribución y la geografía. |
| Período de estudio | 2021-2035 |
| CAGR (pronóstico) | 6,90% (2026-2035) |
| Año base | 2025: 1.220 millones de dólares |
| Punto de control 2026 | USD 1.30 Billion |
| Punto final 2035 | USD 2.37 Billion |
| Segmento de más rápido crecimiento | Farmacias online y comercio electrónico (por canal de distribución); Botánico (por origen del producto) |
| Empresas perfiladas | 10 |
| Moneda de valoración | USD Billion |
Aspectos destacados del mercado
FAQs
How do pyrethroid-resistant lice strains affect treatment product selection?
Resistance renders first-line permethrin products ineffective in over 40 U.S. states, forcing clinicians toward spinosad, ivermectin, or device-based alternatives. Choosing a non-pyrethroid option is now standard practice in resistance-saturated regions [11].
Are heated-air lice-removal devices covered by health insurance in the United States?
Coverage varies by payer. Some commercial plans reimburse clinic-based heated-air treatments as durable medical equipment, while most Medicaid programs do not yet include device-based sessions [9].
What clinical evidence supports botanical pediculicide formulations over synthetic options?
Randomized trials show anise-oil and tea-tree-oil formulas achieve 80–90% eradication rates comparable to synthetic alternatives. However, standardization remains inconsistent across manufacturers [16].
How do subscription-based school contracts change the competitive dynamics for lice treatment vendors?
These contracts shift purchasing from individual parents to institutional buyers who prioritize reliability and cost predictability. Vendors with franchise clinic networks hold a structural advantage in winning multi-year agreements [9].
What role does e-commerce play in overcoming the stigma barrier associated with buying lice treatments?
Online purchasing offers discreet delivery that avoids in-store embarrassment, which is a documented driver of delayed treatment. This privacy factor accelerates conversion in stigma-sensitive markets [8][14].
How are combination-therapy protocols reshaping prescribing patterns for resistant infestations?
Clinicians increasingly pair a topical pediculicide with a mechanical device session to address resistance. This dual-modality approach raises per-episode treatment costs but improves first-attempt cure rates above 95% [12].
Autor
Author
 Kinjoll Dey
Co-Author
 Rahul Gotadki
Secondary Research
The secondary research process involved comprehensive analysis of epidemiological surveillance databases, peer-reviewed parasitology and dermatology journals, clinical trial registries, and authoritative public health organizations. Key sources included the US Centers for Disease Control and Prevention (CDC) - Division of Parasitic Diseases and Malaria, European Centre for Disease Prevention and Control (ECDC), World Health Organization (WHO) - Department of Neglected Tropical Diseases, US Food and Drug Administration (FDA) - Division of Nonprescription Drug Products, European Medicines Agency (EMA) - Committee for Medicinal Products for Human Use, National Institutes of Health (NIH) - National Institute of Allergy and Infectious Diseases (NIAID), National Center for Biotechnology Information (NCBI/PubMed), ClinicalTrials.gov, American Academy of Pediatrics (AAP) - Section on Dermatology, British Association of Dermatologists (BAD), International Society for Dermatologic Surgery (ISDS), Morbidity and Mortality Weekly Report (MMWR), Pan American Health Organization (PAHO), WHO Global Health Observatory, OECD Health Statistics, and national health ministry surveillance reports from key markets including the Health Protection Agency (UK), Robert Koch Institute (Germany), Australian Department of Health, and Ministry of Health (India). These sources were utilized to collect pediculosis prevalence statistics, treatment resistance patterns, regulatory approval data for pediculicides, clinical safety and efficacy studies, demographic infestation trends, school health policy analysis, and competitive landscape intelligence for pyrethrin-based treatments, permethrin formulations, ivermectin therapies, and emerging natural oil-based solutions.
Primary Research
To gather qualitative and quantitative information unique to pediculosis treatment paradigms, supply-side and demand-side stakeholders were interviewed during the primary study process. Regulatory affairs directors, CEOs, global brand presidents, heads of consumer health divisions, and commercial strategy leads from pediculicide manufacturers, private-label over-the-counter producers, and medical device firms that specialize in lice removal technology were among the supply-side sources. Pediatricians, dermatologists, school nurses, pharmacy directors, procurement managers from chain pharmacies, and medical directors of pediatric urgent care facilities and lice treatment clinics were among the demand-side sources. Primary research confirmed product pipeline timelines for novel topical therapies, validated market segmentation across pediculosis capitis, corporis, and pubis indications, and collected information on treatment resistance monitoring, OTC-to-prescription switching patterns, pricing dynamics across shampoos, lotions, sprays, and combs, as well as reimbursement policies for prescription pediculicides.
Primary Respondent Breakdown:
By Designation: C-level Primaries (28%), Director Level (33%), Others (39%)
By Region: North America (31%), Europe (34%), Asia-Pacific (24%), Rest of World (11%)
Market Size Estimation
Global market valuation was derived through revenue mapping, prescription volume analysis, and OTC retail audit data. The methodology included:
Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa specializing in pediculicides
Product mapping across pyrethrin-based treatments, permethrin formulations, ivermectin topical/oral therapies, spinosad suspensions, malathion lotions, natural oil formulations (tea tree/neem/coconut), and mechanical removal devices (nit combs, heated air devices)
Analysis of reported and modeled annual revenues specific to lice treatment portfolios, including OTC consumer health segments and prescription dermatology divisions
Coverage of manufacturers representing 75-80% of global market share in 2024, including major players such as Bayer AG, Reckitt Benckiser, ParaPRO, and emerging natural remedy specialists
Extrapolation using bottom-up approach (country-specific infestation prevalence × treatment-seeking behavior × average selling price by product type) and top-down validation (manufacturer revenue triangulation with retail audit data from IQVIA, Nielsen, and Euromonitor) to derive segment-specific valuations across OTC products, prescription medications, and professional clinic services
Descargar muestra gratis
Complete el formulario a continuación para recibir una muestra gratuita de este informe
Customer Stories

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”

Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”

Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”

Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”

Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”

Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”

Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”

Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”

La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”

Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA

Estudio de caso
Aerospace & Defense

