Li-ion battery recycling Market (2026 - 2035)

Informe de investigación de mercado de reciclaje de baterías de iones de litio por fuente al final de su vida útil (baterías para automóviles, baterías para electrónica de consumo, baterías industriales/de almacenamiento de energía), por química de la batería (NMC (níquel manganeso cobalto), LFP (fosfato de hierro y litio), LCO (óxido de litio y cobalto), NCA (níquel cobalto aluminio)), por tecnología de reciclaje (hidrometalúrgica, pirometalúrgica, directa/mecánica), por Etapa del proceso (trituración/clasificación mecánica, producción de masa negra, refinación química, pretratamiento/descarga), mediante aplicación de materiales recuperados (compuestos de litio aptos para baterías, materiales activos catódicos, sales de cobalto/níquel, otros metales especiales (Mn, Cu, Al)), por industria de usuario final (automotriz, almacenamiento de energía y energía, electrónica de consumo, industrial) y por región (América del Norte, Europa, América del Sur, Asia) Pacífico, Medio Oriente y África) - Previsión hasta 2035
ID: MRFR/EnP/9102-CR 200 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Lithium-ion Battery Recycling Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.5%
2025 Market SizeUSD 4.56 Billion
2035 Market SizeUSD 31.95 Billion
Key Players
Brunp Recycling
Redwood Materials
GEM Co., Ltd.
Umicore
Li-Cycle Holdings
SungEel HiTech
Opportunities
  • Direct Recycling and Cathode Regeneration
  • Gigafactory Scrap as Near-Term Feedstock
  • Emerging-Market Capacity in India and Southeast Asia

Lithium-ion Battery Recycling Market Summary

El mercado de reciclaje de baterías de iones de litio se valoró en 4,56 mil millones de dólares en 2025 y se prevé que crezca de 5,54 mil millones de dólares en 2026 a 31,95 mil millones de dólares en 2035, registrando una tasa compuesta anual del 21,5% durante el período previsto (2026-2035). Dos catalizadores respaldan esta trayectoria: el Reglamento de Baterías de la Unión Europea, que exige umbrales mínimos de contenido reciclado para cobalto, litio y níquel a partir de 2031, y la Ley de Reducción de la Inflación de EE. UU., cuyos requisitos de contenido nacional para los créditos fiscales para vehículos eléctricos canalizan el capital hacia la capacidad de reciclaje en tierra.[1][2]. Juntas, estas políticas transforman el procesamiento de baterías al final de su vida útil de un ejercicio voluntario de sostenibilidad a una línea de costos impulsada por el cumplimiento.

El panorama tecnológico se está alejando de la fundición pirometalúrgica, que consume mucha energía, hacia rutas hidrometalúrgicas y de reciclaje directo que recuperan más litio a temperaturas operativas más bajas. BloombergNEF estima que la inversión global en capacidad de reciclaje de baterías superó los 8 mil millones de dólares entre 2022 y 2024, con al menos 35 instalaciones a escala comercial en funcionamiento o en construcción en tres continentes.[3]. Esta ola de inversión está creando un mercado de dos niveles: recicladores verticalmente integrados que alimentan los precursores de cátodos recuperados directamente a la producción de células, y procesadores independientes que venden masa negra intermedia en canales de productos básicos.

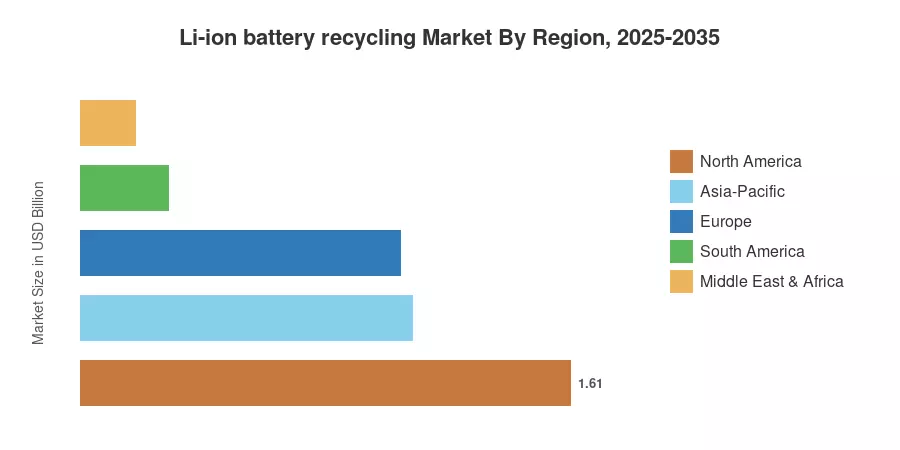
América del Norte lidera actualmente el mercado de reciclaje de baterías de iones de litio con una participación estimada del 35,4% de los ingresos globales, impulsado por incentivos fiscales vinculados a IRA y garantías de préstamos del Departamento de Energía que superan los 2 mil millones de dólares.[4]. Asia-Pacífico es la región de más rápido crecimiento, con una tasa compuesta anual del 23,8% a medida que los fabricantes de células chinos y surcoreanos internalizan el reciclaje dentro de sus complejos de gigafábricas. Europa tiene la segunda mayor participación con aproximadamente el 23% del mercado, respaldada por los mandatos de responsabilidad del productor del Reglamento de baterías de la UE.[5]. A medida que las baterías de vehículos eléctricos de primera generación lleguen al final de su vida útil en volumen a partir de 2028, las limitaciones de rendimiento, no la demanda, probablemente se convertirán en la variable vinculante para el crecimiento.


Conclusiones clave del informe: mercado de reciclaje de baterías de iones de litio

Por tecnología de reciclaje

  • Los procesos hidrometalúrgicos representaron el 58,4% del mercado de reciclaje de baterías de iones de litio en 2025, lo que refleja sus tasas superiores de recuperación de litio en comparación con las alternativas térmicas.
  • Se prevé que los métodos de reciclaje directo y mecánico registrarán una tasa compuesta anual del 30,7 % hasta 2035, lo que atraerá inversiones de fabricantes de automóviles que buscan tiempos de respuesta de circuito cerrado más cortos.

Por fuente al final de su vida útil

  • Las baterías para automóviles tenían una participación del 68,1% en el mercado de reciclaje de baterías de iones de litio en 2025, cuando los paquetes de vehículos eléctricos de la primera ola entraron en retiro en China y Europa.
  • Las baterías de electrónica de consumo contribuyeron con 480 millones de dólares a los ingresos de 2025, y el crecimiento se moderó a medida que se prolonga la vida útil de los dispositivos.

Por región

  • América del Norte lideró el mercado de reciclaje de baterías de iones de litio con una participación de ingresos del 35,4% en 2025, respaldada por el desarrollo de capacidad impulsado por políticas.
  • Se prevé que Asia-Pacífico se expandirá a una tasa compuesta anual del 23,8% hasta 2035, la más rápida de todas las regiones.


Tamaño y pronóstico del mercado de reciclaje de baterías de iones de litio (2021-2035)

Los datos de los años históricos (2021-2024) se derivan de divulgaciones de empresas, informes de tonelaje de asociaciones comerciales y literatura secundaria con referencias cruzadas con datos aduaneros sobre envíos de masa negra. Las proyecciones de pronóstico (2026-2035) aplican un modelo ascendente que agrega la capacidad de procesamiento instalada por región y química, calibrado con respecto a los proyectos de gasto de capital anunciados y los cronogramas regulatorios.
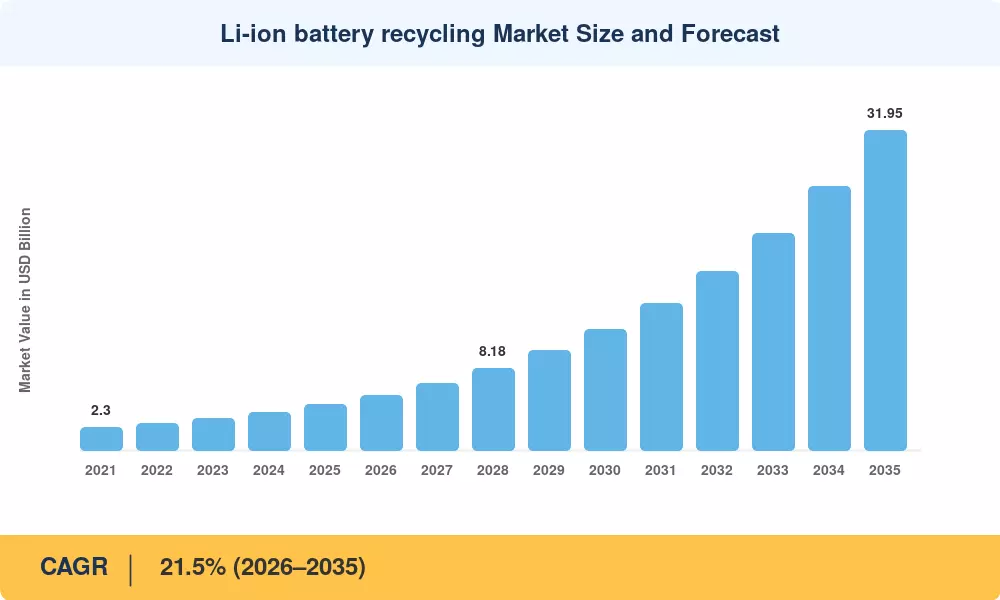
Li-ion battery recycling Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Mandatos de contenido reciclado del Reglamento de baterías de la UE +3.5 Europa, Global Mediano plazo (2 a 4 años) [1]
Créditos de producción IRA de contenido nacional y 45X +3.0 América del norte Corto plazo (≤2 años) [2]
Aumento del volumen de baterías de vehículos eléctricos al final de su vida útil +4.0 Global Largo plazo (≥4 años) [3]
Preocupaciones por la seguridad de la cadena de suministro de litio +2.5 Global Mediano plazo [7]
China EPR y endurecimiento de las licencias de reciclaje +2.0 Asia-Pacífico Corto plazo [8]
Acuerdos de compra de circuito cerrado con fabricantes de automóviles +2.5 América del Norte, Europa Mediano plazo [12]
Comoditización masiva en negro y fijación de precios al contado +1.5 Global A largo plazo [13]


Regulación de baterías de la UE y umbrales de contenido reciclado

En agosto de 2023, se estableció formalmente el Reglamento de Baterías de la UE, que exige que las baterías nuevas contengan un mínimo de 16% de cobalto reciclado, 6% de litio reciclado y 6% de níquel reciclado para 2031, y estas proporciones aumentarán aún más para 2036.[1]. Estas normas establecen un mínimo estructural para la demanda de material reciclado en toda Europa y estimulan los circuitos de reciclaje cátodo a cátodo. La Alianza Europea de Baterías[14]estima que los productores de células sin acuerdos de reciclaje sufrirán gastos de cumplimiento de entre 15 y 25 euros por kWh.


Ley de Reducción de la Inflación y Créditos Fiscales 45X

La Sección 45X de la IRA ofrece un crédito del 10% por el costo de producción para los componentes de baterías fabricados en el país, incluidos los derivados de materias primas recicladas.[2]. Este crédito reduce la brecha entre los costos de los precursores de cátodos vírgenes y reciclados hasta casi la paridad para las sustancias químicas NMC. El Departamento de Energía ha comprometido más de 2.800 millones de dólares en subvenciones y garantías de préstamos para proyectos de reciclaje de baterías y procesamiento de minerales críticos desde 2022.[4].

Crecientes volúmenes de vehículos eléctricos al final de su vida útil

La Agencia Internacional de Energía estima que el retiro total de baterías de vehículos eléctricos superaría los 1,5 millones de toneladas métricas para 2030 y más de 6 millones de toneladas para 2035.[15]. Las primeras cohortes de vehículos eléctricos, especialmente los modelos chinos fabricados entre 2015 y 2018, ya están produciendo materia prima a escala, y el desfase entre las ventas de vehículos y el retiro de baterías se está reduciendo a medida que los usos de segunda vida resultan económicamente marginales para los paquetes dañados.


Seguridad de la cadena de suministro de minerales críticos

El precio del carbonato de litio fluctuó de 12.000 a 80.000 dólares por tonelada en 2022-2024, lo que pone de relieve la incertidumbre que enfrentan los automóviles al depender exclusivamente de la minería primaria.[7]. El reciclaje es una protección y proporciona una fuente geográficamente cercana de litio, cobalto y níquel aptos para baterías. El Departamento de Defensa de EE. UU. ha designado el litio y el cobalto como recursos estratégicos, lo que permite asignar fondos del Título III para infraestructura de reciclaje nacional.[16].


Análisis de impacto de restricciones

Las estimaciones de restricción a continuación son direccionales y reflejan vientos en contra que podrían moderar la trayectoria de crecimiento del mercado de reciclaje de baterías de iones de litio. No son linealmente sustractivos de la CAGR.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
La deflación del precio del carbonato de litio reduce los márgenes de reciclaje –2.0 Global Corto plazo [7]
Diseños de envases heterogéneos que complican la automatización –1,5 Global Mediano plazo [17]
Escasez de rutas permitidas para el transporte de materiales peligrosos –1,0 América del Norte, Europa Corto plazo [18]
Alta intensidad de capital inicial para plantas totalmente nuevas –1,5 Mercados emergentes A largo plazo  
Armonización regulatoria incierta entre jurisdicciones –1,0 Global Mediano plazo [19]


Deflación de los precios de las materias primas y compresión de los márgenes

Cuando los precios spot del carbonato de litio cayeron por debajo de los 15.000 dólares por tonelada a finales de 2023, varios comerciantes recicladores informaron márgenes operativos negativos en líneas hidrometalúrgicas optimizadas para entornos de precios elevados.[7]. La viabilidad económica del reciclaje está estrechamente relacionada con la diferencia entre el costo de adquisición de la materia prima y el precio de venta del material recuperado. Una debilidad prolongada de las materias primas podría retrasar las adiciones de capacidad y empujar a los operadores más pequeños hacia la consolidación.

Heterogeneidad del diseño del paquete

La arquitectura del módulo, el tipo de celda (cilíndrica, prismática, bolsa), la química del adhesivo y el diseño de la barra colectora variaron mucho de un fabricante de automóviles a otro, lo que complica el desmontaje completamente automatizado.[17]. La ausencia de reglas estandarizadas de diseño para el reciclaje significa que los procesadores deben desarrollar una serie de técnicas de manipulación manual. Esto agrega aproximadamente entre un 20% y un 30% a los costos laborales en comparación con una situación de materia prima estandarizada.[10].


Lithium-ion Battery Recycling Market Opportunities

Reciclaje directo y regeneración de cátodos

El reciclaje directo conserva la estructura cristalina de los materiales catódicos, eliminando los procesos de disolución de la hidrometalurgia que exigen energía. El Centro ReCell del DOE de EE. UU. predice que el reciclaje directo podría reducir los costos de procesamiento en un 40 % y las emisiones de carbono por tonelada de material recuperado en un 50 %.[10]. A medida que las composiciones de los cátodos de NMC y LFP se están estabilizando, esta técnica está preparada para adquirir una porción mayor del mercado de reciclaje de baterías de iones de litio.


Chatarra de gigafábrica como materia prima a corto plazo

Los desechos de fabricación (recortes de electrodos, celdas fuera de especificaciones y rechazos de formaciones) ya representan aproximadamente entre el 25% y el 30% de los volúmenes de materia prima de reciclado a nivel mundial.[9]. Las nuevas gigafábricas generan tasas de desechos de entre el 5% y el 10% durante el arranque, lo que crea un flujo de entrada confiable y con una química consistente años antes de que los paquetes al final de su vida útil lleguen en volumen.

Capacidad de los mercados emergentes en la India y el Sudeste Asiático

El plan de incentivos vinculados a la producción de la India para celdas de química avanzada incluye el reciclaje como una actividad subsiguiente elegible, y el Ministerio de Minas del país ha redactado reglas de Responsabilidad Ampliada del Productor para baterías de iones de litio que entrarán en vigor en 2022.[20]. Las naciones del sudeste asiático, en particular Indonesia y Tailandia, se están posicionando como centros regionales de reciclaje vinculados a sus crecientes bases de ensamblaje de vehículos eléctricos.

Plataformas de comercio masivo negro basadas en datos

Las plataformas digitales de productos básicos que certifican y comercializan masa negra de calidad para baterías están surgiendo como un nuevo modelo de negocio, ofreciendo a los recicladores un descubrimiento transparente de precios y a los compradores datos de ensayos químicos verificados.[13]. Estas plataformas reducen el riesgo de contraparte y podrían impulsar la obtención de ingresos de los recicladores, acelerando la maduración financiera del mercado de reciclaje de baterías de iones de litio.

Servicios integrados desde la segunda vida hasta el reciclaje

Las empresas que ofrecen logística combinada de evaluación de segunda vida y fin de vida útil de reciclaje pueden extraer valor residual de los paquetes durante su fase de almacenamiento estacionario antes de enviarlos a la recuperación del material.


Lithium-ion Battery Recycling Market Future Outlook

Clasificación y desmontaje automatizado habilitados por IA

Se espera que los sistemas de visión artificial combinados con brazos robóticos de desmontaje reduzcan los costos de mano de obra en el procesamiento de paquetes. La clasificación por fluorescencia de rayos X en tiempo real de las sustancias químicas de masa negra permitirá que las instalaciones de una sola línea manejen materias primas NMC, LFP y NCA de manera intercambiable, mejorando las tasas de utilización.

Economía de plataformas de circuito cerrado

Los fabricantes de automóviles, incluidos BMW, Volkswagen y Stellantis, han firmado acuerdos de compra vinculantes que garantizan volúmenes de compra de material reciclado hasta 2032.[12]. Estos contratos crean una economía estilo plataforma en la que los recicladores obtienen tanto tarifas de procesamiento como ventajas vinculadas a los productos básicos, estabilizando el modelo de ingresos del mercado de reciclaje de baterías de iones de litio.

Superciclo de electrificación y retiros de baterías

El Global EV Outlook 2024 de la AIE proyecta 250 millones de vehículos eléctricos en circulación para 2030 y más de 500 millones para 2035.[15]. La ola de retiros resultante, que alcanzará su punto máximo después de una vida útil típica de los vehículos de 8 a 12 años, generará un aumento exponencial en la materia prima disponible, lo que hará que el mercado de reciclaje de baterías de iones de litio pase de un entorno de oferta limitada a uno de capacidad limitada.

Informes ESG y divulgación de alcance 3

A partir de 2026, la Directiva de la UE sobre informes de sostenibilidad corporativa estará vinculada a las materias primas de las baterías.[23]. Los insumos reciclados conllevan una intensidad de carbono materialmente menor (una reducción estimada del 60% al 70% en comparación con la extracción primaria), lo que convierte a las asociaciones de reciclaje en una palanca estratégica para los objetivos de descarbonización corporativa.


Lithium-ion Battery Recycling Market Segmentation

Por fuente al final de su vida útil

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Baterías automotrices 68,1% de participación Retiros de paquetes de vehículos eléctricos de primera ola[15]
Baterías para electrónica de consumo CAGR 17.3% Ciclos constantes de reemplazo de teléfonos inteligentes y computadoras portátiles
Baterías industriales/de almacenamiento de energía USD 0.38 Billion El desmantelamiento del almacenamiento en red comenzará después de 2028


Las baterías de automóviles dominan el mercado de reciclaje de baterías de iones de litio porque los paquetes de vehículos eléctricos contienen entre 40 y 80 kWh de material catódico por unidad, órdenes de magnitud más que la celda de un teléfono inteligente. A medida que los vehículos eléctricos chinos vendidos en el período 2015-2018 llegan a la edad de jubilación, la disponibilidad de materia prima de este segmento se está acelerando más rápido que cualquier otro. Las baterías industriales y de almacenamiento de energía representan una fuente más pequeña pero estratégicamente importante, con implementaciones de iones de litio a escala de red que ahora superan los 100 GWh a nivel mundial y se acercan a su primer ciclo importante de desmantelamiento a fines de la década de 2020.[11].

Por química de la batería

Segmento Métrica clave (2025) Impulsor de la demanda primaria
NMC (níquel manganeso cobalto) 54,1% de participación El alto valor del cobalto/níquel incentiva la recuperación[7]
LFP (fosfato de hierro y litio) CAGR 28.7% Rápida adopción de LFP en China y segmentos emergentes de vehículos eléctricos[8]
LCO (óxido de litio y cobalto) USD 0.31 Billion Flujos de productos electrónicos de consumo al final de su vida útil
NCA (Níquel Cobalto Aluminio) CAGR 20.4% Retiros de celdas cilíndricas de Tesla/Panasonic


Las sustancias químicas de NMC son la base del mercado de reciclaje de baterías de iones de litio porque su contenido de cobalto y níquel genera el valor de recuperación más alto por kilogramo. El reciclaje de LFP, considerado durante mucho tiempo antieconómico debido a la ausencia de cobalto, está aumentando a medida que los precios del litio se mantienen lo suficientemente elevados como para justificar el procesamiento y mientras la participación de LFP en las ventas de vehículos eléctricos nuevos, particularmente en China, se acerca al 60%.[8].

Por tecnología de reciclaje

Segmento Métrica clave (2025) Impulsor de la demanda primaria
hidrometalúrgico 58,4% de participación Recuperación superior de litio, menores emisiones[10]
pirometalúrgico USD 0.67 Billion Infraestructura de fundición establecida en Europa
Directo/Mecánico CAGR 30.7% Ventajas de costos de cátodo a cátodo[10]


El procesamiento hidrometalúrgico lidera el mercado de reciclaje de baterías de iones de litio gracias a tasas de recuperación que superan el 95 % para el cobalto y el níquel y aproximadamente el 80 % para el litio, muy por encima del 50-60 % de recuperación de litio típica de las rutas térmicas. El reciclaje directo, aunque todavía es precomercial a escala, ha atraído más de 500 millones de dólares en financiación acumulada de empresas y gobiernos desde 2020, impulsado por su potencial para reducir a la mitad el consumo de energía de procesamiento.[10].

Por etapa del proceso

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Trituración/Clasificación Mecánica 35,9% de participación Paso de preprocesamiento universal en todas las rutas
Producción en masa negra CAGR 28.0% Mercado emergente de productos básicos para productos intermedios[13]
Refinación química USD 0.89 Billion Producción de sales aptas para baterías.
Pretratamiento/Alta 12,4% de participación Cumplimiento de seguridad y requisitos reglamentarios[18]


La trituración/clasificación mecánica lidera el mercado de reciclaje de baterías de iones de litio con una participación dominante del 35,9% en 2025, y actúa como el paso de preprocesamiento esencial y universal requerido en todas las rutas de reciclaje antes de que pueda ocurrir la extracción posterior. Mientras tanto, Black-Mass Production representa la etapa del proceso de más rápido crecimiento, proyectando una CAGR líder en el mercado del 28,0%, impulsada por su rápida evolución hacia un mercado de productos intermedios que une los radios de recolección localizados con las refinerías químicas centralizadas.

Por aplicación de materiales recuperados

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Compuestos de litio aptos para baterías 43,2% de participación Demanda de precursores catódicos por parte de los fabricantes de células[7]
Materiales activos catódicos CAGR 26.7% Asociaciones de reciclaje directo al cátodo[10]
Sales de cobalto/níquel USD 0.72 Billion Alto valor metálico intrínseco[7]
Otros metales especiales (Mn, Cu, Al) CAGR 18.9% Ampliación de las aplicaciones posteriores


Los compuestos de litio para baterías lideran el mercado de reciclaje de baterías de iones de litio mediante la aplicación de materiales recuperados con una participación del 43,2 % en 2025, impulsado por la abrumadora demanda de precursores de cátodos por parte de los fabricantes de celdas de baterías que buscan suministros de materiales localizados. Mientras tanto, Cathode Active Materials representa el segmento de aplicaciones de más rápido crecimiento, proyectando una CAGR líder en el mercado del 26,7%, impulsada por asociaciones estratégicas de reciclaje directo al cátodo que permiten la reintegración directa de materiales activos en las cadenas de suministro.

Por industria de usuario final

Segmento Métrica clave (2025) Impulsor de la demanda primaria
Automotor 72,8% de participación Mandatos de suministro de circuito cerrado de OEM[12]
Almacenamiento de energía y energía CAGR 24.1% Crecimiento y desmantelamiento del almacenamiento en red[11]
Electrónica de Consumo USD 0.29 Billion Sistemas de recogida maduros en la UE y Japón
Industrial CAGR 19.2% Bajas de flotas de carretillas elevadoras y de movilidad eléctrica


El segmento de usuarios finales de automóviles domina la mayor parte del mercado de reciclaje de baterías de iones de litio porque los OEM están firmando contratos de reciclaje de varios años para garantizar el cumplimiento del contenido reciclado y cubrir los costos de las materias primas. Los usuarios finales de energía y almacenamiento de energía representan la próxima frontera de crecimiento a medida que las instalaciones de iones de litio a gran escala implementadas entre 2018 y 2022 comienzan a acercarse al vencimiento de la garantía.[11].


Análisis de participación de mercado regional

Región Métrica clave (2025) Temas primarios de inversión
América del norte 35,4% de participación en los ingresos Créditos IRA, garantías de préstamos del DOE, acuerdos OEM de circuito cerrado
Europa 23,0% de participación en los ingresos Reglamento de baterías de la UE, mandatos EPR, reubicación de cátodos
Asia-Pacífico 23,8% CAGR (2026-2035) Integración vertical, RPE de China, exportaciones de tecnología entre Corea y Japón
Sudamerica USD 0.29 Billion Proximidad del triángulo del litio, marcos regulatorios incipientes
Medio Oriente y África USD 0.18 Billion Diversificación industrial de los EAU, política de residuos electrónicos de Sudáfrica
Total USD 4.56 Billion


América del norte

País Métrica clave Controlador clave
Estados Unidos 78,2% de la cuota regional Créditos IRA 45X, subvenciones DOE[2][4]
Canadá CAGR 20.8% Estrategia de minerales críticos, operaciones del centro Li-Cycle[21]
México USD 0.07 Billion Nearshoring del ensamblaje de vehículos eléctricos y flujos transfronterizos de chatarra


Estados Unidos domina el mercado de reciclaje de baterías de iones de litio de América del Norte, y Redwood Materials y Li-Cycle operan los centros de procesamiento más grandes del continente. La política federal en el marco del IRA ha desbloqueado más de 2.800 millones de dólares en subsidios directos y garantías de préstamos, mientras que varios estados (Nevada, Georgia y Nueva York) han promulgado vías rápidas de permisos complementarios para instalaciones de reciclaje.[4][21].

Europa

País Métrica clave Controlador clave
Alemania 28,5% de la cuota regional Asociaciones OEM automotrices, reciclaje de cátodos BASF[14]
Reino Unido CAGR 22.4% Tubería de gigafábrica en Northumberland y Somerset
Francia USD 0.11 Billion Inversiones en reciclaje de Orano y SNAM
Italia CAGR 19.7% Legado de refinación de cobalto, pilotos de economía circular de Enel
España USD 0.05 Billion Adopción emergente de vehículos eléctricos, apoyo del Fondo de Cohesión de la UE
Países nórdicos CAGR 21.1% Planta de reciclaje de Northvolt Revolt en Suecia[22]
Rusia USD 0.02 Billion Marco regulatorio limitado, limitaciones de sanciones
Resto de Europa CAGR 18.9% Diversos cronogramas nacionales de transposición del EPR[1]


Alemania ancla la capacidad de reciclaje europea a través de una profunda integración entre los fabricantes de equipos originales de automóviles (Volkswagen, BMW, Mercedes-Benz) y las empresas químicas que operan líneas hidrometalúrgicas. El Reglamento sobre baterías de la UE proporciona el marco general de cumplimiento, pero los plazos de transposición varían entre los estados miembros, lo que crea incertidumbre a corto plazo para los flujos transfronterizos de materiales.[1][14].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 52,1% de la participación regional Bucles integrados Brunp/CATL, GEM, Ganfeng[8]
India CAGR 26.3% Esquema PLI, proyecto de reglas EPR para baterías de iones de litio[20]
Japón USD 0.19 Billion Sumitomo Metal Mining, procesos JX Nippon
Corea del Sur CAGR 22.7% SungEel HiTech, vínculos con las cadenas de suministro de LG y Samsung SDI
ASEAN CAGR 24.5% Crecimiento del ensamblaje de vehículos eléctricos en Tailandia e Indonesia
Resto de Asia-Pacífico USD 0.08 Billion Desarrollo de políticas en las primeras etapas


China procesa más celdas de iones de litio retiradas que cualquier otro país, y Brunp Recycling, GEM Co. y Ganfeng Lithium ejecutan líneas integradas verticalmente que convierten paquetes gastados en precursores de cátodos dentro de un único parque industrial. El mercado de reciclaje de baterías de iones de litio en Asia y el Pacífico se beneficia de la proximidad a la base de fabricación de células más grande del mundo, que suministra materias primas al final de su vida útil y de desecho de gigafábrica.[8].

Sudamerica

País Métrica clave Controlador clave
Brasil 58,3% de la participación regional La mayor flota regional de vehículos eléctricos y regulación de residuos electrónicos
Argentina CAGR 19.4% Adyacencia de la minería de litio, posible procesamiento de peajes
Resto de Sudamérica USD 0.05 Billion Panorama regulatorio incipiente


La creciente flota de vehículos eléctricos de Brasil y la infraestructura existente de recolección de desechos electrónicos lo posicionan como el líder a corto plazo en reciclaje en América del Sur. El papel de Argentina es más prospectivo, vinculado a la posibilidad de que los extractores de litio coubiquen capacidad de reciclaje para capturar valor posterior.

Medio Oriente y África

País Métrica clave Controlador clave
Emiratos Árabes Unidos 34,7% de la cuota regional Diversificación industrial, incentivos a zonas francas
Arabia Saudita CAGR 20.5% Objetivos de economía circular de Visión 2030
Sudáfrica USD 0.04 Billion Política de residuos electrónicos, experiencia en el sector minero
Egipto CAGR 17.8% Planes de ensamblaje de vehículos eléctricos emergentes
Resto de MEA USD 0.03 Billion Infraestructura de recolección limitada


La región de Oriente Medio y África representa una porción pequeña pero creciente del mercado de reciclaje de baterías de iones de litio. Las entidades con sede en los Emiratos Árabes Unidos están aprovechando las regulaciones de las zonas francas y la conectividad logística para posicionar a Dubai y Abu Dhabi como centros de procesamiento de peajes para el reciclaje de baterías retiradas en todo el Consejo de Cooperación del Golfo.


Li-ion battery recycling Market By Region, 2025-2035

Evaluación comparativa competitiva

El mercado de reciclaje de baterías de iones de litio muestra una concentración media, con un índice Herfindahl-Hirschman estimado por debajo de 1200 y los cinco principales actores representan aproximadamente entre el 38% y el 45% de los ingresos globales. El panorama está bifurcado: operadores asiáticos verticalmente integrados con materia prima cautiva versus recicladores occidentales que se dedican exclusivamente al reciclaje y que escalan con capital impulsado por políticas.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Reciclaje Brunp (CATL) ~8–11% Recuperación integrada de hidromet, producción de precursores de cátodos. Materia prima cautiva CATL, mayor capacidad en un solo sitio en China
Materiales de secuoya ~6–9% Reciclaje NMC/NCA de circuito cerrado completo, lámina de cobre anódico Campus de Nevada apoyado por IRA, asociaciones con Ford y Toyota
GEM Co., Ltd. ~5–8% Recuperación de cobalto/níquel, fabricación de precursores ternarios Red de recolección global en más de 10 países
Umicore ~5–7% Fundición pirometalúrgica, refinación de metales preciosos Fundición de Hoboken, relaciones duraderas con OEM en Europa
Participaciones de ciclo de litio ~4–6% Modelo hidrometálico de radios y bujes, ventas comerciales de masa negra Presencia de múltiples centros en América del Norte y acuerdo de compra con Glencore
SungEel HiTech ~3–5% Procesamiento hidrometalúrgico, capacidad con sede en Corea Asociaciones con LG Energy Solution, expandiéndose a la UE
Litio Ganfeng ~3–5% Circuito integrado de litio desde la minería hasta el reciclaje Integración upstream, producción de hidróxido de litio a partir de chatarra.
Glencore ~2–4% Comercio de materias primas y coprocesamiento en fundiciones existentes Ventajas de escala en logística y acuerdos de compra
Recuperar tecnologías ~2-3% Procesamiento heredado de plomo-ácido y Li-ion en América del Norte El reciclador que lleva más tiempo en funcionamiento en EE. UU. y poseedor del permiso BACT
Reciclaje Accurec ~1–3% Tratamiento térmico al vacío, recuperación de cobalto europeo. Proceso pirometalúrgico de nicho, instalación alemana


Noticias y desarrollos recientes

  • Redwood Materials (diciembre de 2022): inició la construcción de un campus de materiales para baterías valorado en 3.500 millones de dólares en Carolina del Sur, con el objetivo de producir 100 GWh de material anual para cátodos y ánodos para 2028, reforzando la estrategia de circuito cerrado vinculada a IRA.[2][4].


  • Li-Cycle Holdings (noviembre de 2024): Cerró una línea de préstamo directo finalizada de $475 millones con la Oficina de Programas de Préstamos del Departamento de Energía de EE. UU. para apoyar la construcción de su importante instalación de reciclaje hidrometalúrgico Rochester Hub en el norte del estado de Nueva York.


  • Departamento de Energía de EE. UU. (junio de 2023): otorgó USD 192 millones en subvenciones para 17 proyectos de reciclaje y segunda vida de baterías en el marco de la Ley Bipartidista de Infraestructura, que abarcan investigación y desarrollo, plantas piloto y capacitación de la fuerza laboral.[4].
  • Glencore (mayo de 2022): firmó acuerdos de compra comercial a largo plazo con Li-Cycle para comprar y procesar masa negra reciclada en su red global de fundición y refinación metalúrgica, estableciendo una cadena de suministro de metal para baterías de circuito cerrado.


Lithium-ion Battery Recycling Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de reciclaje de baterías de iones de litio por fuente al final de su vida útil, química de la batería, tecnología de reciclaje, etapa del proceso, aplicación de material recuperado, industria del usuario final y región
Período de estudio 2021-2035
CAGR (pronóstico) 21,5% (2026-2035)
Tamaño del mercado del año base USD 4.56 Billion (2025)
Punto final de pronóstico USD 31.95 Billion (2035)
Segmentos de más rápido crecimiento Reciclaje Directo/Mecánico (30,7% CAGR); Química LFP (28,7% CAGR)
Empresas perfiladas 10 (Brunp Recycling, Redwood Materials, GEM, Umicore, Li-Cycle, SungEel HiTech, Ganfeng Lithium, Glencore, Retriev Technologies, Accurec Recycling)
Moneda de valoración USD Billion


Preguntas frecuentes

What is the current valuation of the Lithium-Ion Battery Recycling Market?

As of 2024, the market valuation was 9.21 USD Billion.

What is the projected market size for the Lithium-Ion Battery Recycling Market by 2035?

The market is projected to reach 71.39 USD Billion by 2035.

What is the expected CAGR for the Lithium-Ion Battery Recycling Market during the forecast period 2025 - 2035?

The expected CAGR for the market during this period is 20.46%.

Which application segment is anticipated to have the highest valuation in 2035?

The Electric Vehicles segment is expected to reach 25.0 USD Billion by 2035.

What are the leading technologies in the Lithium-Ion Battery Recycling Market?

The Direct Recycling technology is projected to achieve a valuation of 26.14 USD Billion by 2035.

Which battery type is likely to dominate the market by 2035?

The Lithium Iron Phosphate battery type is anticipated to reach 21.0 USD Billion by 2035.

What is the expected performance of the Automotive end-use segment by 2035?

The Automotive end-use segment is projected to reach 23.0 USD Billion by 2035.

Who are the key players in the Lithium-Ion Battery Recycling Market?

Key players include Umicore, Li-Cycle, Redwood Materials, and American Battery Technology Company.

What is the valuation of the Hydrometallurgical technology segment in 2024?

The Hydrometallurgical technology segment was valued at 2.76 USD Billion in 2024.

How does the market for Power Tools compare to other segments in 2035?

The Power Tools segment is expected to reach 7.39 USD Billion by 2035, indicating a smaller market compared to others.

Autor
Autor
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical journals, and authoritative environmental and energy organizations. Key sources included the US Environmental Protection Agency (EPA), US Department of Energy (DOE) Vehicle Technologies Office, US Geological Survey (USGS) Mineral Commodity Summaries, European Commission Directorate-General for Environment (EU Battery Directive 2023/1542), International Energy Agency (IEA) Global EV Outlook, International Renewable Energy Agency (IRENA) Energy Storage Reports, National Renewable Energy Laboratory (NREL) Battery Second Life and Recycling Analysis, World Economic Forum (WEF) Global Battery Alliance, Battery University Technical Publications, International Congress for Battery Recycling (ICBR) Proceedings, Basel Convention Technical Guidelines on Used Batteries, OECD Environment Directorate, China Ministry of Ecology and Environment Battery Recycling Regulations, Korea Ministry of Environment Resource Circulation Bureau, Japan Ministry of Economy Trade and Industry (METI) Battery Recycling Trends, and national environmental agency reports from key markets.

Battery waste generation statistics, regulatory framework compliance data, recycling capacity expansion plans, material recovery rates, EV adoption trends, and circular economy policy developments for hydrometallurgical processing, pyrometallurgical smelting, direct recycling technologies, and battery chemistries including lithium nickel manganese cobalt oxide (NMC), lithium iron phosphate (LFP), lithium cobalt oxide (LCO), and lithium manganese oxide (LMO) were collected using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, COOs, VPs of Operations, plant directors, chief technology officers, and leaders of sustainability from battery recycling companies, smelting operations, cathode material manufacturers, and recycling technology providers comprised supply-side sources. Energy storage system integrators, power tool manufacturers, procurement directors, supply chain sustainability heads, chief sustainability officers, battery management system leads from electric vehicle OEMs, consumer electronics manufacturers, and fleet electrification managers comprised demand-side sources. The primary research validated recycling capacity utilization rates, confirmed technology deployment timelines, and collected insights on feedstock sourcing strategies, long-term offtake agreements, black mass pricing dynamics, and regulatory compliance costs.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Recycling capacity mapping and processed volume analysis were employed to determine the global market valuation. The methodology comprised the following:

• Identification of over 50 significant battery recyclers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

• Technology mapping for direct recycling preprocessing lines, pyrometallurgical furnaces, and hydrometallurgical circuits

• Battery chemistry segmentation across NMC, LFP, LCO, and LMO chemistries, with specific recovery yields for lithium, cobalt, nickel, and manganese

• Examination of the annual processing volumes and recovery values that are specific to battery recycling operations, as reported and modeled

• In 2024, the coverage of recyclers and technology providers will account for 75-80% of the global recycling capacity.

• Segment-specific valuations for electric vehicle batteries, consumer electronics, energy storage systems, and power tool applications are derived through extrapolation using bottom-up (end-of-life battery volume × recovery value by chemistry) and top-down (recycler revenue and capacity validation) approaches.

Key Modifications Made:

Secondary Sources: Replaced medical/dermal filler sources with energy, environmental, and geological agencies (EPA, DOE, USGS, IEA, IRENA, NREL) and battery recycling regulatory bodies (EU Battery Directive, Basel Convention)

Primary Stakeholders: Adapted from medical professionals to recycling plant operators, smelters, sustainability officers, and EV/battery procurement heads

Market Sizing: Adapted for recycling capacity, black mass processing, and material recovery rather than procedure volumes

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















