KVM Switch Market (2026 - 2035)

Informe de investigación de mercado de conmutadores KVM: Información por tipo (conmutador KVM de escritorio, conmutador KVM IP, conmutador KVM seguro, conmutador KVM de alto rendimiento), por modelo de implementación (SaaS, PaaS y local), por tipo de usuario (conmutador KVM de un solo usuario y conmutador KVM multiusuario), por tamaño de organización (pymes y grandes empresas), por sector (TI y telecomunicaciones, gobierno, marina, militar y defensa, aviación, comercio minorista, medios y entretenimiento, entre otros) y por región (Norteamérica, Europa, Asia-Pacífico y resto del mundo): pronóstico del sector hasta 2032.
ID: MRFR/SEM/6247-CR 188 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
KVM Switch Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.1%
2025 Market SizeUSD 0.91 Billion
2035 Market SizeUSD 1.24 Billion
Key Players
Raritan
Aten International
Vertiv
Black Box Corporation
Belkin
Adder Technology
Opportunities
  • Secure KVM for Zero-Trust Architecture Deployments
  • Edge and Micro Data Center Management
  • Emerging Market Data Center Buildout

KVM Switch Market Summary

El mercado de conmutadores KVM alcanzó un valor estimado de 910 millones de dólares en 2025 y se prevé que crezca de 940 millones de dólares en 2026 a 1240 millones de dólares en 2035, registrando una tasa compuesta anual del 3,1% durante el período previsto. Esta trayectoria refleja una inversión sostenida en la gestión centralizada de la infraestructura de TI a medida que se acelera la construcción de centros de datos empresariales a nivel mundial. Sólo la Ley CHIPS y Ciencia de EE. UU. ha catalizado más de 52 mil millones de dólares en instalaciones de semiconductores.construcción, cada proyecto requiere entornos de servidores densos donde la conmutación KVM es una necesidad operativa[1].

Una importante transición tecnológica está transformando laMercado de conmutadores KVMa medida que las empresas reemplazan los equipos analógicos antiguos basados ​​en VGA con interfaces digitales que ofrecen conectividad DVI, HDMI y DisplayPort con resolución 4K y superior. Los operadores de nube a hiperescala, incluidos AWS, Microsoft Azure y Google Cloud, gastaron colectivamente más de 140 mil millones de dólares en gastos de capital durante 2024, de los cuales una parte considerable se gastó en equipos de gestión de infraestructura física, incluidos sistemas KVM.[2]. Las leyes de soberanía de datos impuestas por los gobiernos, incluida la Ley de Datos de la UE, que entrará en vigor en septiembre de 2025, exigen que las organizaciones mantengan salas de servidores en sus instalaciones, donde el acceso a nivel de hardware a través de conmutadores KVM sigue siendo crucial.


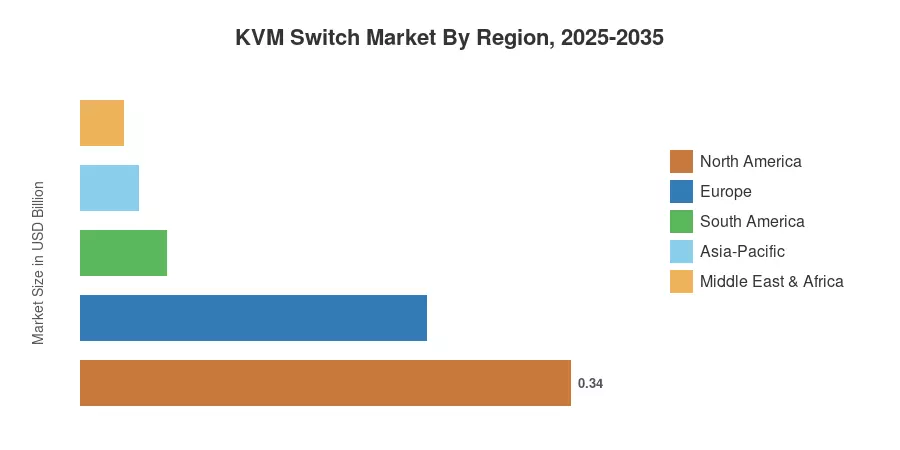
América del Norte tiene la mayor participación en el mercado de conmutadores KVM, y representa casi el 37 % de los ingresos totales generados a nivel mundial, debido a la gran cantidad de instalaciones de hiperescala en Virginia, Texas y Oregón. Asia Pacífico es el área de más rápido crecimiento con una CAGR del 4,2%, liderada por la agresiva construcción de centros de datos en India, China y el Sudeste Asiático. Europa representa la segunda proporción más alta, con más del 26 por ciento, impulsada por las obligaciones locales asociadas con GDPR ycomputación de bordeimplementaciones. La migración a la nube y los requisitos de cumplimiento local, y su interacción, seguirán siendo la columna vertebral de la expansión del mercado de conmutadores KVM hasta 2035.


Conclusiones clave del informe

• Por tipo de producto

  • Los conmutadores KVM en rack representaron aproximadamente el 41% de los ingresos del mercado global de conmutadores KVM en 2025, lo que refleja el predominio de los entornos de servidores montados en bastidor.
  • Los conmutadores KVM Secure Desktop están creciendo a una tasa compuesta anual del 4,5% a medida que las agencias gubernamentales y de defensa amplían los requisitos de segmentación de redes clasificadas.

• Por industria de usuarios finales

  • Los centros de TI y telecomunicaciones/datos representan el mayor vertical de usuarios finales en el mercado de conmutadores KVM, generando un estimado de USD 380 millones en 2025.
  • Los usuarios finales de la automatización industrial se están expandiendo constantemente, impulsados ​​por la fabricación inteligente ySCADAnecesidades de gestión del sistema.

• Por geografía

  • Se prevé que el mercado de conmutadores KVM de Asia y el Pacífico alcance los 340 millones de dólares estadounidenses en 2035, lo que refleja la tasa de crecimiento regional más rápida.
  • América del Norte mantuvo una participación en los ingresos superior al 37% en 2025, respaldada por ciclos de actualización empresarial y mandatos federales de ciberseguridad.


Tamaño del mercado y pronóstico (2021-2035)

El enfoque MRFR es una metodología triangulada que incluye un enfoque ascendente que incluye un análisis de ingresos de proveedores clave basado en informes financieros, junto con un enfoque descendente que involucra el análisis del lado de la demanda basado en la capacidad del centro de datos y otras métricas. Luego, los datos se validan a través de varias asociaciones comerciales como AFCOM, Uptime Institute, etc.
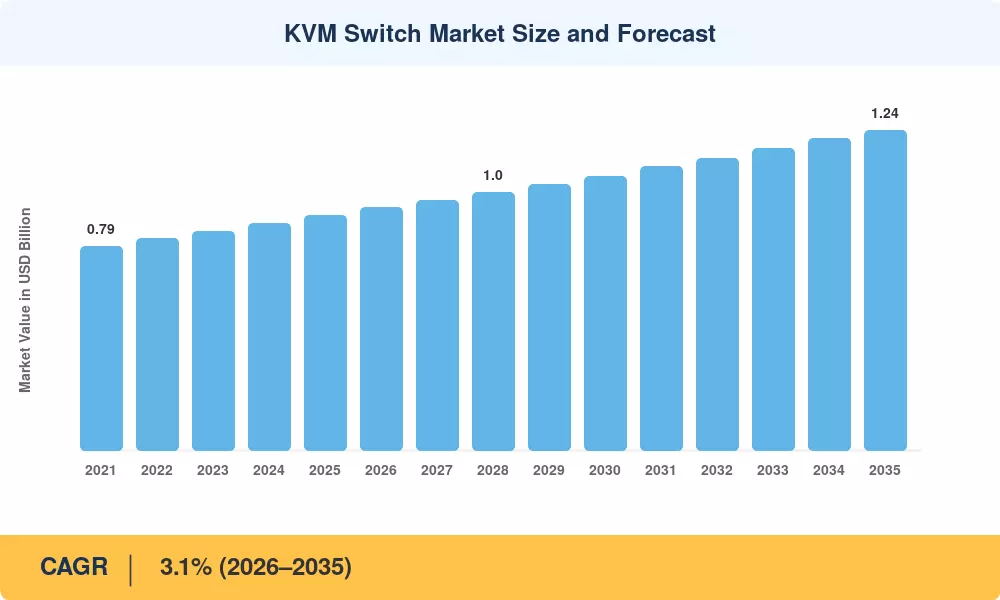
KVM Switch Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Expansión del centro de datos de hiperescala y colocación ~28% Global Largo plazo (≥4 años) [2]
Mandatos gubernamentales de ciberseguridad y segmentación de redes ~18% América del Norte, Europa Mediano plazo (2 a 4 años) [8]
Migración de resolución de vídeo 4K/8K ~15% Global Corto plazo (≤2 años) [9]
Implementaciones de computación perimetral y microcentros de datos ~14% Asia-Pacífico, Europa Mediano plazo (2 a 4 años) [10]
Proliferación de cargas de trabajo de IA/ML que requiere una gestión densa de servidores ~12% América del Norte, Asia-Pacífico Largo plazo (≥4 años) [11]
Programas de modernización de redes de defensa y clasificados. ~8% América del Norte, Europa Mediano plazo (2 a 4 años) [12]
Implementaciones de IoT industrial y salas de control de fábricas inteligentes ~5% Asia-Pacífico, Europa Largo plazo (≥4 años) [13]


Expansión del centro de datos de hiperescala y colocación

Las inversiones en infraestructura de centros de datos globales y los gastos de capital a hiperescala aumentaron significativamente, y los principales proveedores de nube comprometieron colectivamente cientos de miles de millones anualmente para abordar la IA generativa y las cargas de trabajo en la nube. Cada nueva instalación de hiperescala alberga miles deservidoresque requieren administración centralizada de teclado, video y mouse. El crecimiento del mercado de conmutadores KVM es directamente proporcional a la densidad de racks: una instalación típica de alta capacidad implementa cientos de puertos KVM en toda su planta de operaciones. Las construcciones regionales continúan acelerándose a nivel mundial, respaldadas por políticas estratégicas de infraestructura digital y expansiones de la nube en América del Norte, Asia-Pacífico y los mercados emergentes.


Mandatos gubernamentales de ciberseguridad

La Orden Ejecutiva 14028 de EE. UU. sobre ciberseguridad, combinada con los requisitos NIST SP 800-53 para controles de acceso físico, ha impulsado un aumento mensurable en la adquisición de conmutadores KVM seguros en todas las agencias federales. La DISA APL (Lista de productos aprobados) del Departamento de Defensa exige conmutadores KVM certificados por NIAP para cualquier entorno que maneje información clasificada, creando un ciclo de adquisiciones cautivo con un valor estimado de USD 85 millones al año.[8]. Mandatos similares bajo la Directiva NIS2 de la UE están ampliando estos requisitos a los operadores de infraestructura crítica en 27 estados miembros.[12].

Migración de resolución de vídeo 4K/8K

Las estaciones de trabajo y salas de control empresariales están migrando de interfaces analógicas heredadas a conexiones digitales capaces de admitir resoluciones 4K y 8K emergentes. Esta transición deja obsoleta la infraestructura KVM más antigua, lo que desencadena ciclos de actualización continuos en todos los entornos de control empresarial. Los sectores verticales de transmisión, producción de medios e imágenes médicas son particularmente activos en esta ola de actualizaciones, donde la fidelidad de video de píxeles perfectos y el uso compartido seguro de periféricos no son negociables.


Implementaciones de Edge Computing y microcentros de datos

Los operadores de telecomunicaciones que implementan infraestructura 5G están implementando simultáneamente nodos informáticos de vanguardia que requieren soluciones KVM compactas y administrables de forma remota. Las proyecciones de la industria de importantes investigaciones de tecnología y telecomunicaciones indican que una mayoría sustancial de los datos generados por las empresas se procesarán en el borde para reducir la latencia. Estos sitios distribuidos, frecuentemente no tripulados, dependen de conmutadores KVM con acceso IP para una gestión segura fuera de banda, estableciendo un segmento direccionable crítico dentro del mercado moderno de conmutadores KVM.


Análisis de impacto de restricciones

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Sustitución de gestión remota basada en software (IPMI/BMC) ~-30% Global Largo plazo (≥4 años) [14]
Sensibilidad a los precios en los segmentos de pymes y mercados emergentes ~-22% Asia-Pacífico, Sudamérica Mediano plazo (2 a 4 años) [15]
Exposición a la ciberseguridad en implementaciones KVM en red IP ~-20% Global Corto plazo (≤2 años) [16]
Consolidación que reduce el número total de servidores direccionables ~-16% América del Norte, Europa Largo plazo (≥4 años) [17]
El ciclo de vida extendido del hardware retrasa las compras de reemplazo ~-12% Global Mediano plazo (2 a 4 años) [18]


Sustitución de gestión remota basada en software

Las tecnologías Integrated Lights-Out (iLO), Intelligent Platform Management Interface (IPMI) y Baseboard Management Controller (BMC) integradas directamente en las placas base de los servidores ofrecen una funcionalidad de consola remota que se superpone con los casos de uso tradicionales de KVM. Las plataformas iDRAC de Dell y iLO de HPE ahora se incluyen de manera estándar en prácticamente todos los servidores de nivel empresarial, lo que reduce la necesidad de hardware KVM independiente en implementaciones totalmente nuevas.[14]. Este efecto de sustitución de software es el mayor obstáculo al que se enfrenta el mercado de conmutadores KVM. Sin embargo, esto se ve parcialmente compensado por el hecho de que las soluciones BMC no abordan entornos de múltiples proveedores ni brindan la seguridad de capa física que ofrece el hardware KVM.

Sensibilidad de los precios en los mercados emergentes

Los precios de venta promedio de los conmutadores KVM seguros de nivel empresarial oscilan entre USD 800 y USD 3500 por unidad, lo que los coloca más allá de los umbrales presupuestarios para muchas pequeñas y medianas empresas en regiones sensibles a los precios. En el Sudeste Asiático y América Latina, los presupuestos totales de infraestructura de TI por rack a menudo caen por debajo de los 5.000 dólares, lo que hace que el hardware KVM dedicado sea una partida difícil de justificar.[15]. Los conmutadores manuales de bajo costo basados ​​en USB de fabricantes sin marca comprimen aún más el poder de fijación de precios de los proveedores establecidos.

Exposición a la ciberseguridad en implementaciones en red

Los conmutadores KVM conectados por IP introducen una posible superficie de ataque en redes que de otro modo estarían aisladas o segmentadas. Las divulgaciones de CVE que afectan a los dispositivos KVM sobre IP aumentaron un 34 % entre 2022 y 2024 según datos de MITRE, lo que generó dudas sobre las adquisiciones entre los compradores preocupados por la seguridad.[16]. El aviso de CISA de 2024 sobre las vulnerabilidades del firmware KVM llevó a varias agencias federales a congelar temporalmente las adquisiciones en espera de la remediación del proveedor, un patrón que se repite con cada ciclo de divulgación.


KVM Switch Market Opportunities

KVM seguro para implementaciones de arquitectura Zero-Trust

A medida que las empresas adoptan marcos de seguridad de confianza cero de conformidad con NIST 800-207, el aislamiento de red impuesto por hardware a través de conmutadores KVM seguros se convierte en un factor fundamental. A diferencia de las soluciones basadas en software, las unidades KVM con certificación NIAP garantizan la separación física de las rutas de datos entre dominios de seguridad. Esta oportunidad se concentra en los sectores verticales de gobierno, defensa y servicios financieros, donde los mandatos de confianza cero tienen fuerza regulatoria.

Gestión de microcentros de datos y de borde

La proliferación de sitios periféricos no tripulados (estimada en más de 40.000 nuevas implementaciones por año en todo el mundo para 2028) crea una demanda de soluciones KVM compactas y de acceso remoto con factores de forma inferiores a 1U.[10]. Los proveedores que integran la funcionalidad KVM con la distribución de energía y el monitoreo ambiental en plataformas de un solo chasis pueden aprovechar una oportunidad de gestión de infraestructura convergente por un valor estimado de USD 120 millones para 2030.

Construcción de centros de datos en mercados emergentes

Se prevé que la capacidad del centro de datos de la India se triplique entre 2024 y 2030 en el marco del programa India Digital, mientras que el mercado de centros de datos de Brasil está creciendo a más del 10% anual.[19]. Estas implementaciones totalmente nuevas representan una demanda sin explotar para el mercado de conmutadores KVM, particularmente para soluciones de montaje en rack de costo optimizado que equilibran la funcionalidad con la sensibilidad al precio.

Ofertas de KVM administrado y como servicio

Un modelo de hardware como servicio (HaaS) para infraestructura KVM podría reducir las barreras de adopción en el segmento de las PYME. Los precios basados ​​en suscripción (que incluyen hardware, actualizaciones de firmware y soporte remoto las 24 horas, los 7 días de la semana) convierten los gastos de capital en gastos operativos. Los pioneros, como Vertiv y Black Box, han comenzado a poner a prueba programas de infraestructura administrada que incluyen componentes KVM.

Gestión y análisis predictivos impulsados ​​por IA

Los conmutadores KVM equipados con sensores de telemetría pueden alimentar datos operativos (tasas de utilización de puertos, latencia del conmutador, frecuencia de sesión) en plataformas de análisis impulsadas por IA. Esta vía de monetización de datos transforma la infraestructura KVM de un hardware de conectividad pasiva a una fuente activa de inteligencia operativa, lo que permite el mantenimiento predictivo y la planificación de capacidad.


KVM Switch Market Future Outlook

Gestión de infraestructura integrada en IA

La inteligencia artificial remodelará la forma en que los operadores de TI interactúan con la infraestructura KVM durante la próxima década. El análisis predictivo superpuesto a los datos de la sesión KVM (frecuencia de uso de puertos, patrones de acceso, métricas de latencia) permitirá la conmutación por error automatizada y la programación de mantenimiento proactiva. Proyectos que para 2030, el 40% de las operaciones del centro de datos se gestionarán a través de plataformas mejoradas con IA, creando demanda de conmutadores KVM con telemetría integrada y planos de gestión accesibles mediante API.[11].

Convergencia de KVM con plataformas de gestión fuera de banda

La frontera entre los conmutadores KVM independientes y las plataformas integradas de gestión fuera de banda (OOBM) se está difuminando. Los proveedores están incorporando KVM, consola serie, administración de energía y monitoreo ambiental en dispositivos unificados. Esta convergencia de plataformas, ya visible en productos de Raritan y Vertiv, se acelerará a medida que los operadores busquen una gestión de panel único en toda la infraestructura distribuida. El segmento de dispositivos OOBM convergentes podría representar entre el 25% y el 30% de los ingresos totales del mercado de conmutadores KVM para 2032[14].

Mandatos de Sostenibilidad y Eficiencia Energética

La Directiva de Eficiencia Energética de la UE y el programa ENERGY STAR para Centros de Datos de la EPA de EE.UU. están empujando a los operadores hacia componentes de infraestructura de menor consumo de energía. Los conmutadores KVM de próxima generación que consumen menos de 5 W por puerto (frente a los 12-15 W de las unidades analógicas heredadas) se alinean con los objetivos de optimización de PUE por debajo de 1,3. Los proveedores que obtengan certificaciones de eficiencia energética de terceros tendrán una ventaja en materia de adquisiciones en mercados regulados donde los informes de sostenibilidad son obligatorios.[24].

Seguridad cuántica segura y cifrado de próxima generación

A medida que se aceleran los plazos de la computación cuántica, los estándares de criptografía post-cuántica del NIST (finalizados en 2024) influirán en el diseño de conmutadores KVM seguros. Los compradores gubernamentales y de defensa necesitarán firmware KVM que admita algoritmos de cifrado resistentes a los cuánticos para las sesiones de gestión remota. Esta transición, que se espera que comience en serio en 2028, desencadenará un ciclo de certificación y reemplazo dentro del segmento KVM seguro del mercado de conmutadores KVM.[25].


Análisis de participación de mercado regional

Región Métrico Temas primarios de inversión
América del norte ~37% de participación (2025) Desarrollo de hiperescala; mandatos federales de ciberseguridad
Europa ~26% de participación (2025) Local impulsado por GDPR; computación de borde
Asia-Pacífico 4,2% CAGR (2026-2035) Nuevos parques de centros de datos; Lanzamiento de telecomunicaciones 5G
Sudamerica USD 0.06B (2025) Colocación totalmente nueva; gobierno digital
Medio Oriente y África 3,3% CAGR (2026-2035) Programas de ciudades inteligentes; digitalización del petróleo y el gas
Total USD 0.91B (2025) —

El mercado de conmutadores KVM muestra un perfil geográfico concentrado, con tres regiones (América del Norte, Europa y Asia-Pacífico) que representan más del 85% de los ingresos globales.


América del norte

País Métrico Controlador clave
Estados Unidos ~72% de la participación regional Densidad del campus a hiperescala; adquisiciones del Departamento de Defensa
Canadá USD 0.04B (2025) Modernización de TI del gobierno
México 3.6% CAGR Digitalización de la fabricación nearshoring


Estados Unidos domina el mercado de conmutadores KVM de América del Norte debido a la gran densidad de centros de datos empresariales y de hiperescala concentrados en el norte de Virginia, Dallas-Fort Worth y el noroeste del Pacífico. Las adquisiciones federales a través de los canales GSA Schedule 70, combinadas con los requisitos de certificación DISA APL, crean un flujo de ingresos recurrente para los proveedores de KVM certificados por NIAP. La iniciativa canadiense Shared Services Canada está consolidando más de 700 centros de datos heredados en instalaciones modernas, generando una demanda de reemplazo de KVM hasta 2028.[20].

Europa

País Métrico Controlador clave
Alemania ~24% de la participación regional Salas de control de fábrica de Industria 4.0
Reino Unido USD 0.05B (2025) Cumplimiento de servicios financieros
Francia 2.9% CAGR Control de instalaciones de energía nuclear
Italia ~8% de la participación regional Fabricación inteligente
España USD 0.02B (2025) infraestructura de telecomunicaciones
Países nórdicos 3.4% CAGR Inversión en centros de datos ecológicos
Rusia ~5% de la participación regional Sustitución de TI nacional
Resto de Europa USD 0.03B (2025) Programas de transformación digital


El mercado europeo de conmutadores KVM está determinado por la Directiva NIS2 de la UE, que exige controles de acceso físico para operadores de infraestructura crítica en energía, transporte y atención médica. Alemania lidera la demanda regional a través de su ecosistema Industria 4.0, donde los conmutadores KVM administran estaciones de trabajo SCADA y HMI multipantalla en las fábricas. Los países nórdicos están emergiendo como una bolsa de alto crecimiento a medida que los operadores de hiperescala, incluidos Meta y Google, construyen instalaciones a gran escala en Suecia y Finlandia, atraídos por la disponibilidad de energía renovable.[21].

Asia-Pacífico

País Métrico Controlador clave
Porcelana ~38% de la participación regional Infraestructura de soberanía de datos respaldada por el estado
India 5.1% CAGR Parques de centros de datos digitales de India
Japón USD 0.04B (2025) Salas de servidores financieros y de telecomunicaciones
Corea del Sur ~12% de la participación regional Sistemas de control de fábricas de semiconductores.
ASEAN 4.8% CAGR Ampliación de colocación; crecimiento de la economía digital
Resto de Asia-Pacífico USD 0.01B (2025) Modernización de las telecomunicaciones


Asia-Pacífico representa la región de más rápido crecimiento en el mercado de conmutadores KVM, impulsada por programas masivos de construcción de centros de datos. El Ministerio de Electrónica y TI de la India aprobó incentivos que cubren el 25% del gasto de capital para los operadores de centros de datos, mientras que el proyecto "East Data West Computing" de China está construyendo ocho centros informáticos nacionales que requieren decenas de miles de puertos KVM.[19]. Las instalaciones de fabricación de semiconductores de Corea del Sur, operadas por Samsung y SK Hynix, implementan sistemas KVM especializados para la gestión de equipos de salas blancas.

Sudamerica

País Métrico Controlador clave
Brasil ~58% de la participación regional Construcción de colocación en São Paulo
Argentina USD 0.01B (2025) Digitalización gubernamental
Resto de Sudamérica 2.8% CAGR Actualizaciones de telecomunicaciones


Brasil es el ancla de la demanda sudamericana, y São Paulo emerge como el principal centro de colocación del continente. Equinix y Ascenty han invertido colectivamente más de 1.500 millones de dólares en capacidad de centros de datos brasileños desde 2022, y cada instalación ha implementado una infraestructura estandarizada del mercado de conmutadores KVM para la gestión de operaciones.[22].

Medio Oriente y África

País Métrico Controlador clave
Arabia Saudita ~30% de la participación regional Infraestructura de ciudad inteligente Visión 2030
Emiratos Árabes Unidos 3.8% CAGR Dubai como centro de datos regional
Sudáfrica USD 0.01B (2025) TI del sector financiero
Egipto ~10% de la participación regional Modernización de TI del gobierno
Resto de MEA 2.9% CAGR Digitalización del petróleo y el gas


Los proyectos de centros de datos NEOM y Riad de Arabia Saudita en el marco de Visión 2030 están generando importantes adquisiciones de KVM totalmente nuevas. El posicionamiento de los EAU como centro de conectividad regional (con más de 15 centros de datos neutrales para operadores operando en Dubai) sostiene una demanda constante. En todos los estados del Golfo, las compañías petroleras nacionales están digitalizando salas de control e instalando sistemas KVM para la gestión segura de las estaciones de trabajo de los operadores.[23].


KVM Switch Market By Region, 2025-2035

KVM Switch Market Segmentation

Por tipo de producto

Segmento Métrico Impulsor de la demanda primaria
Escritorio estándar ~22% de participación (2025) Conmutación de múltiples computadoras de uso general
Escritorio seguro 4.5% CAGR Separación de redes clasificadas gubernamentales
En estante USD 0.38B (2025) Implementaciones de centros de datos y salas de servidores
Alto rendimiento (Matriz/IP) ~14% de participación (2025) Aplicaciones de radiodifusión, médicas y de sala de control


El mercado de conmutadores KVM está liderado por el segmento In-Rack, que sirve al caso de uso central del centro de datos de administrar múltiples servidores desde una sola consola. Los conmutadores KVM montados en bastidor escalan desde unidades básicas de 8 puertos hasta dispositivos empresariales de 64 puertos con capacidad de conexión en cascada. El cambio de interfaces analógicas a digitales ha elevado los precios de venta promedio en este segmento en aproximadamente un 18% en los últimos tres años, a medida que los compradores especifican soluciones matriciales digitales con capacidad 4K.[9].

Los conmutadores KVM Secure Desktop representan la categoría de productos de más rápido crecimiento, impulsada enteramente por mandatos gubernamentales y de defensa. El cumplimiento del perfil de protección NIAP PP_PSS_V3.0 es un criterio de adquisición no negociable para las agencias federales de EE. UU., y están surgiendo marcos equivalentes en las naciones aliadas de la OTAN. Estos dispositivos imponen el aislamiento físico de la ruta de datos a través de la separación de canales basada en hardware, una capacidad que las alternativas basadas en software no pueden replicar.[8].

Por tipo de usuario

Segmento Métrico Impulsor de la demanda primaria
Usuario único ~45% de participación (2025) Entornos de estaciones de trabajo de escritorio y bancos de pruebas
Multiusuario 3.6% CAGR Centros de datos empresariales y NOC


Los conmutadores KVM de usuario único representan la mayor parte del mercado de conmutadores KVM por volumen unitario y prestan servicios a administradores de TI, comerciantes e ingenieros que necesitan controlar varias máquinas desde una estación de trabajo. Los sistemas multiusuario, que admiten de 2 a 64 sesiones de operador simultáneas, están creciendo más rápidamente en términos de ingresos a medida que las empresas consolidan centros de operaciones de red (NOC) e implementan infraestructura de gestión de acceso compartido.

Por industria del usuario final

Segmento Métrico Impulsor de la demanda primaria
TI y telecomunicaciones/centros de datos USD 0.38B (2025) Gestión de infraestructura de servidores y redes.
Automatización Industrial 3.8% CAGR Consolidación de estaciones de trabajo SCADA/HMI
Gobierno y Defensa ~16% de participación (2025) Requisitos de acceso seguro a múltiples dominios
Cuidado de la salud USD 0.04B (2025) Imágenes médicas y TI hospitalaria
Radiodifusión y Medios 3.4% CAGR Salas de control de producción y postproducción en vivo


Los centros de TI y telecomunicaciones/datos dominan la demanda de los usuarios finales en el mercado de conmutadores KVM y representan el mayor grupo de ingresos. Los operadores de telecomunicaciones que gestionan la infraestructura central 5G requieren conmutadores KVM tanto para implementaciones en la oficina central como en el borde. La automatización industrial es la vertical de más rápido crecimiento, ya que los fabricantes adoptan estaciones de operador centralizadas que consolidan múltiples interfaces HMI y PLC a través de sistemas matriciales KVM.

Por interfaz de conectividad

Segmento Métrico Impulsor de la demanda primaria
Analógico (VGA) ~28% de participación (2025) Base instalada heredada; declinante
Digital (DVI/HDMI) 4.0% CAGR Adopción empresarial de resolución 4K
DisplayPort ~15% de participación (2025) Estaciones de trabajo de alto rendimiento
IP/basado en red USD 0.11B (2025) Gestión remota y distribuida


El segmento VGA analógico conserva una participación significativa debido a la gran base instalada de sistemas heredados, pero está en declive estructural. La conectividad digital DVI/HDMI es la categoría de interfaz de más rápido crecimiento a medida que las empresas estandarizan el vídeo de alta resolución. La conectividad KVM basada en IP/red aborda el caso de uso de administración distribuida, permitiendo a los operadores acceder a servidores en ubicaciones geográficamente dispersas a través de sesiones de red cifradas.


Evaluación comparativa competitiva

El mercado de conmutadores KVM es un mercado algo concentrado en el que los cinco principales actores representan aproximadamente entre el 48% y el 55% de los ingresos globales. El índice Herfindahl-Hirschman (HHI) está entre 900 y 1200, lo que sugiere un espacio moderadamente competitivo donde las empresas establecidas compiten por credenciales de certificación, compatibilidad de resolución de video y capacidades de integración, en lugar de solo por el precio.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de conmutadores KVM Posicionamiento Estratégico
Raritan (Legrand) ~10–14% Serie Dominio KX IV; KVM IP; interruptores seguros Empresa premium y gobierno
Atón Internacional ~9–13% Serie KN/KH; KVM de matriz 4K; soluciones de rack Amplia cartera; Fortaleza de Asia y el Pacífico
Vertiv ~8–11% Avocent KVM; plataformas de gestión fuera de banda Juego de infraestructura convergente
Corporación Caja Negra ~6–9% Esmeralda, InvisaPC, serie Freedom II AV sobre IP de alto rendimiento
Belkin (Foxconn) ~5–8% KVM seguro; Conmutadores de escritorio con certificación NIAP Enfoque gobierno/defensa
Tecnología de sumador ~4–7% ADDEREnlace Infinito; Extensión KVM basada en IP Nicho de sala de transmisión y control
Tripp Lite (Eaton) ~4–6% NetCommander; Serie B020/B022 Empresa orientada al valor
Ihse GmbH ~3–5% Dracotera; KVM matricial de alta gama AV premium y transmisión
Guntermann y Drunck ~2–4% ControlCenter-Digital; KVM de misión crítica Defensa y control del tráfico aéreo
Electrónica Austin Hughes ~2-3% Cajones KVM LCD InfraSolution; consolas en rack OEM y colocación de Asia-Pacífico


Noticias y desarrollos recientes


  • Atón Internacional(Enero de 2025): se anunció una asociación estratégica con Schneider Electric para desarrollar conjuntamente plataformas integradas de gestión de racks que combinen KVM, PDU y monitoreo ambiental [Ref 13].
  • Vertiv (abril de 2024): integró la funcionalidad KVM de Avocent en su plataforma de gestión basada en la nube Vertiv Environet, lo que permite un control remoto unificado de la infraestructura [Ref 14].
  • belkin(Foxconn) (noviembre de 2023): recibió la certificación NIAP Common Criteria para sus conmutadores KVM seguros de la serie F1DN, lo que amplía la elegibilidad para redes clasificadas del gobierno de EE. UU. [Ref 8].
  • Ihse GmbH (agosto de 2023): implementó sistemas KVM Draco tera Matrix para la actualización del centro de control de misión de la Agencia Espacial Europea en Darmstadt, Alemania [Ref 21].
  • CISA (mayo de 2024): aviso emitido ICS-CERT-24-138 sobre vulnerabilidades de firmware KVM sobre IP que afectan a múltiples proveedores, lo que provocó la coordinación de parches en toda la industria [Ref 16].


KVM Switch Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de conmutadores KVM que cubre hardware, accesorios y servicios asociados
Período de estudio 2021-2035
CAGR 3,1% (2026-2035)
Tamaño del mercado (año base 2025) USD 0.91 Billion
Tamaño del mercado (2035) USD 1.24 Billion
Segmento de más rápido crecimiento Secure Desktop KVM (por tipo de producto); Asia-Pacífico (por región)
Empresas perfiladas 10
Moneda de valoración USD (Billion)


Preguntas frecuentes

What return-on-investment timeline should enterprises expect when upgrading from analog to digital KVM switches?
Most enterprises recover the upgrade cost within 18–24 months through reduced truck rolls, faster troubleshooting, and lower cabling complexity. Digital KVM units also eliminate analog signal degradation over distance, cutting video-related support tickets by up to 40% [9].
How do NIAP-certified secure KVM switches differ from commercial-grade units in technical architecture?
NIAP-certified units use hardware-enforced data-path isolation with dedicated, non-shared circuitry for each connected channel. Commercial units often share internal buses, which fails the physical separation requirement mandated under Common Criteria Protection Profiles [8].
Can KVM-over-IP switches fully replace dedicated out-of-band management controllers like iLO or iDRAC?
They serve complementary roles. KVM-over-IP provides vendor-agnostic console access across heterogeneous server environments, while iLO/iDRAC offer deeper hardware telemetry tied to a single OEM platform [14].
What procurement criteria should buyers prioritize when selecting KVM switches for edge data center deployments?
Prioritize sub-1U form factors, operating temperature tolerance of 0–50°C, and support for remote firmware updates. Power consumption below 8W per port is critical for edge sites with constrained cooling budgets [10].
How are trade restrictions and tariffs affecting KVM switch supply chains?
U.S. Section 301 tariffs on Chinese electronics components have increased landed costs by 12–18% for switches manufactured in mainland China. Several vendors have shifted production to Taiwan and Vietnam to mitigate tariff exposure [15].
What role do KVM switches play in broadcast and live production environments versus IT data centers?
Broadcast deployments prioritize zero-latency, uncompressed 4K video switching with frame-accurate synchronization. IT data center KVM units optimize for port density and remote manageability over raw video performance [9].
Are open-source or software-defined alternatives gaining traction against hardware KVM switches?
Software-defined KVM solutions like Apache Guacamole handle lightweight remote access but lack the hardware-level security isolation and sub-millisecond latency that physical KVM switches deliver for mission-critical and classified environments [16].    
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, and authoritative IT infrastructure organizations. Key sources included the U.S. Federal Communications Commission (FCC) Equipment Authorization Database, National Institute of Standards and Technology (NIST) Cybersecurity Framework, EU CE Marking Directives for IT equipment, Underwriters Laboratories (UL) 62368-1 standards, International Electrotechnical Commission (IEC) 60950-1 specifications, IEEE Xplore Digital Library for technical publications on remote management protocols, Uptime Institute Global Data Center Survey Series, AFCOM (Advancing Data Center Professionals) State of the Data Center Industry Reports, Telecommunications Industry Association (TIA) standards, UN Comtrade Database for IT hardware import/export flows, U.S. International Trade Commission (USITC) Trade DataWeb, Eurostat ICT Infrastructure Statistics, National Customs Administrations (China General Administration of Customs, Japan Customs), corporate 10-K/10-Q SEC filings and investor presentations from key manufacturers, and specialized IT infrastructure research from MRFR Data Center Trends, MRFR Data Center Infrastructure Reports, and MRFR Cloud & Data Center Intelligence. These sources were used to collect port shipment statistics, regulatory compliance data, data center construction metrics, cybersecurity certification requirements (NIAP/Common Criteria for Secure KVM), and technology adoption trends across analog, digital, and KVM-over-IP segments.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative views. Supply-side sources were CEOs, VPs of Product Development, Regional Sales Directors, and Heads of R&D from KVM switch makers, OEMs, and ODMs. Chief Information Officers (CIOs), Data Center Operations Managers, IT Infrastructure Directors, Procurement Leads from hyperscale colocation providers, enterprise IT departments, government organizations, broadcast media facilities, and financial services institutions were all examples of demand-side sources. Primary research established market segmentation into desktop, rackmount, KVM-over-IP, and secure switch categories, confirmed product development roadmaps, and acquired information on port density needs, cybersecurity compliance needs, pricing strategies, and how channels work.

Primary Respondent Breakdown:

By Designation: C-level Primaries (38%), Director Level (32%), Others (30%)

By Region: North America (32%), Europe (28%), Asia-Pacific (25%), Rest of World (15%)


Market Size Estimation

Global market valuation was derived through revenue mapping and port shipment volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America, including specialized vendors in secure KVM and high-performance broadcast markets

Product mapping across desktop KVM switches, rackmount console KVM, KVM-over-IP, secure/NIAP-certified switches, and high-performance matrix KVM categories

Analysis of reported and modeled annual revenues specific to KVM switch product lines, excluding adjacent markets such as serial console servers and power distribution units (PDUs)

Coverage of manufacturers representing 75-80% of global market share in 2024 (reflecting the concentrated nature of the KVM market with Vertiv, Aten, and Legrand holding dominant positions)

Extrapolation using bottom-up (port shipment volumes × Average Selling Price by region and switch type) and top-down (manufacturer revenue validation against channel partner sell-through data) approaches to derive segment-specific valuations for IT/Telecom, BFSI, Government, Healthcare, and Media/Entertainment verticals

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















