Iot In Logistics Market Summary
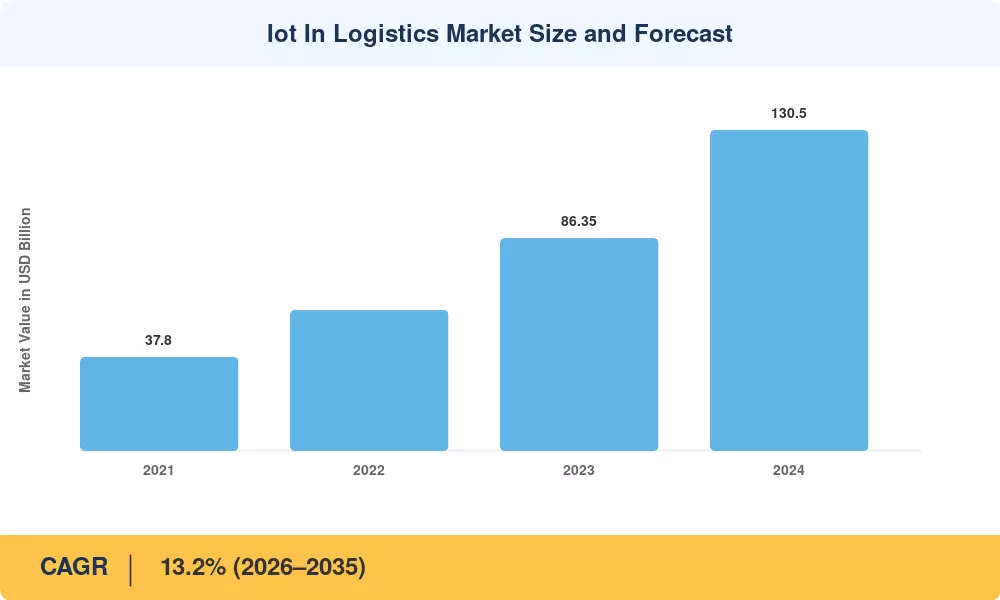
El mercado mundial de IoT en logística alcanzó un valor estimado de 37.800 millones de dólares en 2025 y se prevé que alcance los 130.500 millones de dólares en 2035, expandiéndose a una tasa de crecimiento anual compuesta del 13,2% durante el período de previsión 2026-2035. Dos catalizadores están remodelando las trayectorias de gasto: la Ley de Empleo e Inversión en Infraestructura de EE. UU. asignó aproximadamente 65 mil millones de dólares a la construcción de infraestructura digital y de banda ancha que apuntala directamente la conectividad de IoT para los corredores de carga.. Al mismo tiempo, la Estrategia de Movilidad Sostenible e Inteligente de la Comisión Europea destinó 10 mil millones de euros a sistemas de transporte inteligentes en todos los estados miembros de la UE.[2]. Estos compromisos políticos han convertido las cadenas de suministro conectadas por sensores de experimentos piloto a prioridades en las salas de juntas.
Las redes de sensores conectados a la nube, las puertas de enlace de computación de borde y los sistemas de análisis predictivos están reemplazando los obsoletos flujos de trabajo de prueba de entrega en papel, los recuentos manuales de almacén y los planes reactivos de mantenimiento de camiones. Según un análisis del MRFR Global Institute de 2024, para 2030, la automatización de procesos impulsada por IoT podría aumentar la productividad logística global en 1,9 billones de dólares.. Las demandas de los clientes de transparencia a nivel de envío y la presión regulatoria para el seguimiento de las emisiones están impulsando a los transportistas y proveedores de logística externos a reasignar gastos de capital hacia infraestructura vinculada.
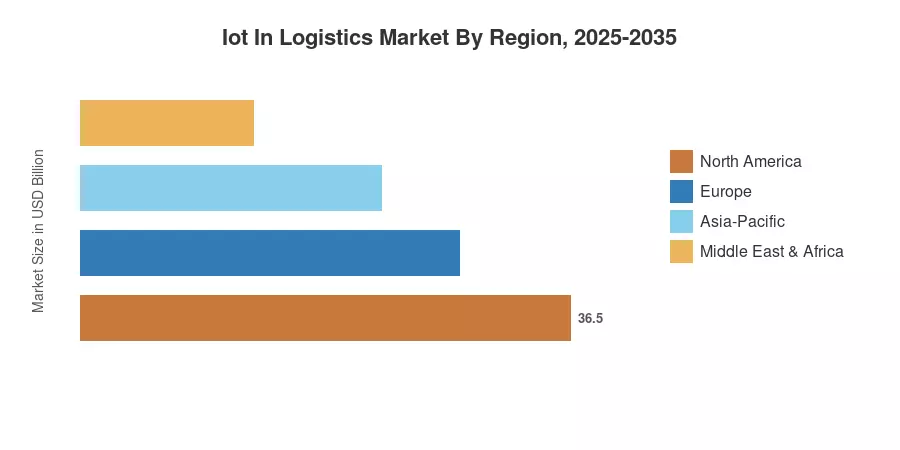
Con redes de cumplimiento de comercio electrónico establecidas y una adopción temprana de la nube empresarial en EE. UU. y Canadá, América del Norte posee alrededor del 34 % del mercado de IoT en logística. Con una tasa compuesta anual prevista del 15,4%, Asia-Pacífico es el área de más rápido crecimiento, impulsada por el plan logístico nacional Gati Shakti de la India y las iniciativas de corredores logísticos inteligentes de China.[4]. Europa tiene la segunda proporción más grande, alrededor del 27%, gracias a los corredores de carga digitales transfronterizos y las estrictas normas de trazabilidad de la seguridad alimentaria de la UE. En los próximos diez años, la conectividad se convertirá en una necesidad operativa más que en una ventaja competitiva.
Conclusiones clave del informe
• Por tecnología
- Los componentes de hardware (sensores, puertas de enlace, etiquetas RFID y módulos perimetrales) representan aproximadamente el 40% del IoT en el mercado logístico, lo que refleja altos costos iniciales de instrumentación en flotas y almacenes.
• Por uso final
- El comercio minorista y el comercio electrónico constituyen el mayor sector vertical de usuarios finales, valorado en aproximadamente 9.500 millones de dólares en 2025, impulsado por las expectativas de entrega en el mismo día y el seguimiento de la densidad de paquetes.
- La logística sanitaria y farmacéutica se está expandiendo a una tasa compuesta anual del 14,6%, impulsada por los mandatos de serialización y los requisitos de la cadena de distribución de vacunas.
• Por región
- América del Norte lidera el mercado de IoT en logística con una participación de ingresos del 34%, respaldada por una alta penetración de la automatización de almacenes en los Estados Unidos.
- Se prevé que Asia-Pacífico registre la CAGR regional más alta del 15,4% hasta 2035.
- Europa representa el segundo mayor contribuyente con una participación del 27%, con Alemania y los Países Bajos impulsando la digitalización de los corredores de carga.
Tamaño del mercado y pronóstico (2021-2035)
El dimensionamiento del mercado en este informe combina modelos de ingresos ascendentes de proveedores de hardware, software y servicios con una validación cruzada de arriba hacia abajo con los índices de gasto en logística macroeconómica publicados por el Banco Mundial y Euromonitor. Los datos históricos (2021-2024) se derivan de presentaciones de empresas y estadísticas verificadas de asociaciones comerciales; Las proyecciones de pronóstico (2026-2035) aplican un modelo de crecimiento ajustado por sector calibrado según los cronogramas de políticas y las curvas de adopción de tecnología.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



